こんにちは、nobu2394.comです。
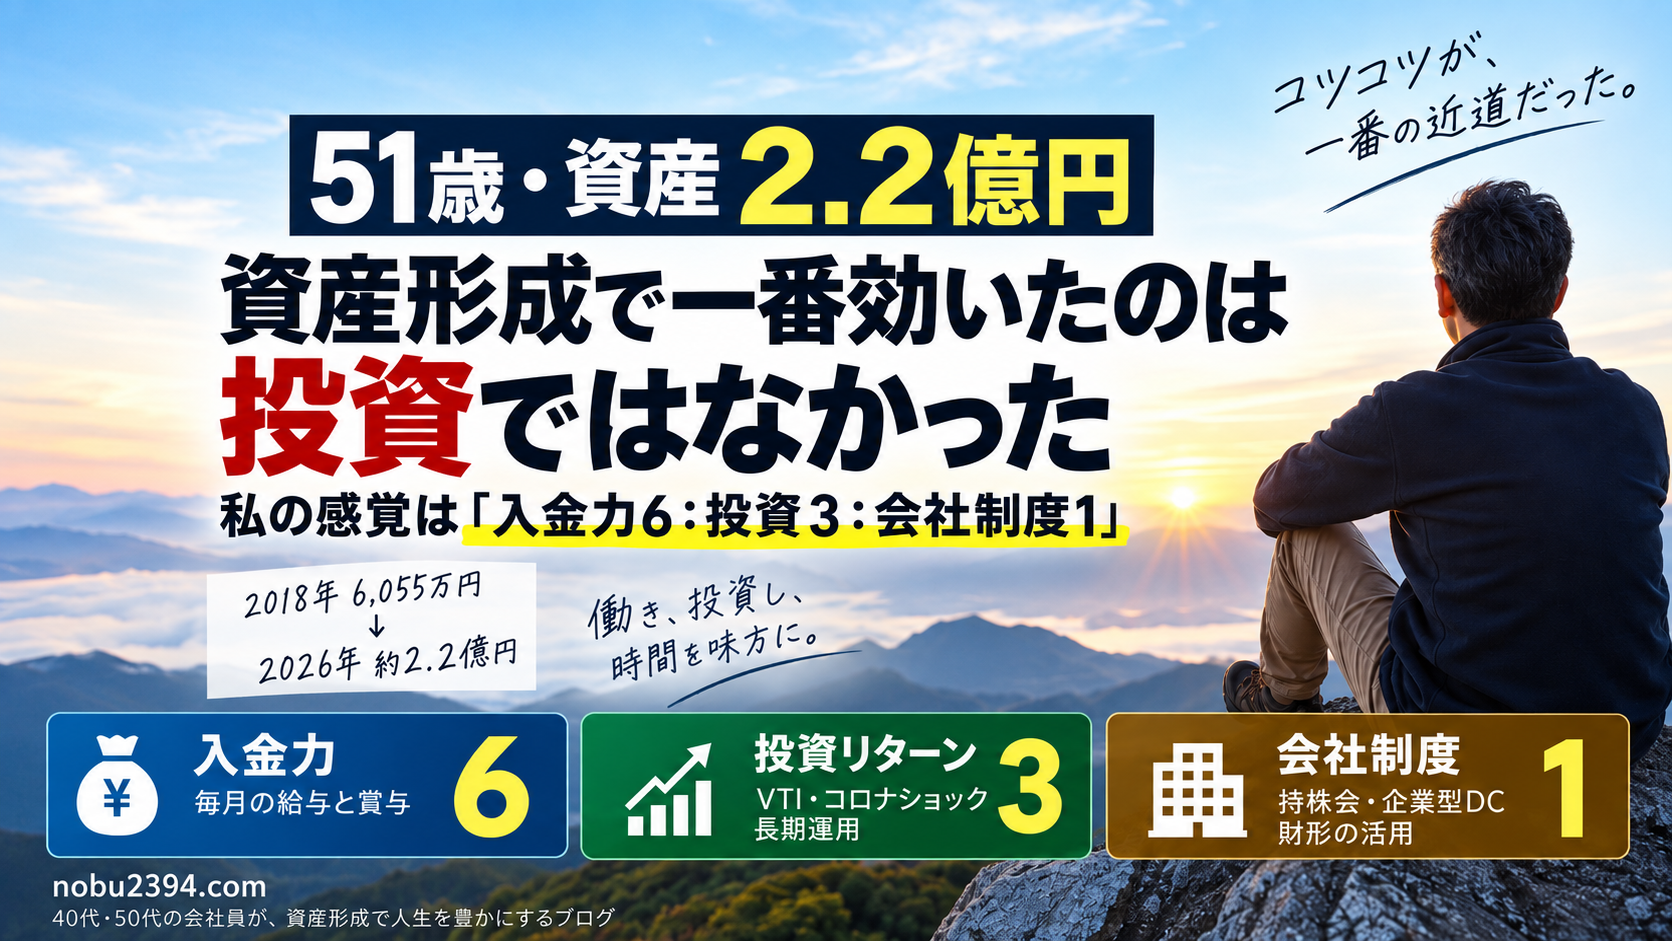
2018年、43歳だった私の総資産は約6,055万円でした。
それから8年以上が経った2026年。
51歳になった現在、総資産は約2.2億円になっています。
2018年から2026年までの詳しい資産推移については、こちらの記事で公開しています。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
では、この約8年間で資産が増えた最大の理由は何だったのでしょうか。
VTIが上がったからでしょうか。
コロナショックで追加投資できたからでしょうか。
従業員持株会や企業型確定拠出年金のおかげでしょうか。
もちろん、どれも大きかったです。
ただ、51歳になった今、自分の資産形成を振り返ったとき、私の感覚はこうです。
入金力6:投資リターン3:会社制度1
これは厳密な会計計算をして導き出した数字ではありません。
43歳から51歳まで、実際に自分のお金で資産形成を続けてきた私自身の感覚です。
そして意外かもしれませんが、私は「投資が一番大きかった」とは思っていません。
一番大きかったのは、会社員として毎月給料を受け取り、賞与も受け取り、そのお金を継続して投資に回せたことでした。
資産2.2億円で一番効いたのは「入金力」だった
私の場合、資産形成に最も大きく効いたのは、やはり毎月の給与と賞与でした。
会社員として長く働き、比較的高い給与と賞与を安定して受け取ることができた。
これは資産形成において非常に大きかったと思います。
会社員生活の中では、過去に海外で勤務した経験もあります。
そうした時期には給与や手当が増え、投資へ回せる金額を大きくできたこともありました。
ただし、資産形成は最近数年間だけでできたわけではありません。
むしろ今になって強く感じるのは、
「大きく入金できること」と「早く始めて時間を味方につけること」の両方が重要だった
ということです。
2018年に月10万円から始めた投資も大きかった
私は2018年に楽天VTI・楽天VYMへの積立投資を始めました。
当時の積立額は月10万円でした。
今から見ると、現在ほど大きな金額ではありません。
しかし、最近投資した100万円と、2018年に投資した100万円では、市場に置かれてきた時間がまったく違います。
2018年に月10万円の積立を始めた当時の記録はこちらに残っています。
【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
円安の影響もあります。
米国株市場そのものが上昇した影響もあります。
それでも、長く投資を続けてきて強く感じるのは、
「市場にいる時間は、後からお金を出して買い戻すことができない」
ということです。
最近になって大きな金額を投資できるようになったことも重要でした。
でも、もっと前から市場に置いていたお金には、それだけ長い時間が与えられています。
実際、先進国株式は66万円から1億円を超えた
今回、2026年9月17日時点のMONEX VIEWを改めて確認しました。
VTI、VYM、楽天VTI、楽天VYMなどを中心とした私の先進国株式資産は、現在、
109,514,879円。
約1億951万円です。
少額ですがVTも含まれています。
年ごとの評価額を見ると、次のように増えてきました。
- 2018年:662,616円
- 2019年:2,201,220円
- 2020年:11,178,392円
- 2021年:20,549,077円
- 2022年:31,942,625円
- 2023年:51,494,648円
- 2024年:76,682,390円
- 2025年:94,772,059円
- 2026年:109,514,879円
2018年の約66万円から、2026年には1億円を超えています。
ただし、ここは非常に重要です。
66万円が運用だけで1億円になったわけではありません。
この間には、毎月の積立、NISAや特定口座での追加投資、コロナショック時のまとまった投資など、大量の追加資金が入っています。
つまり、このグラフは「投資が何倍になったか」を示すものではなく、
入金力、投資リターン、そして時間が合わさった結果
を表していると私は考えています。
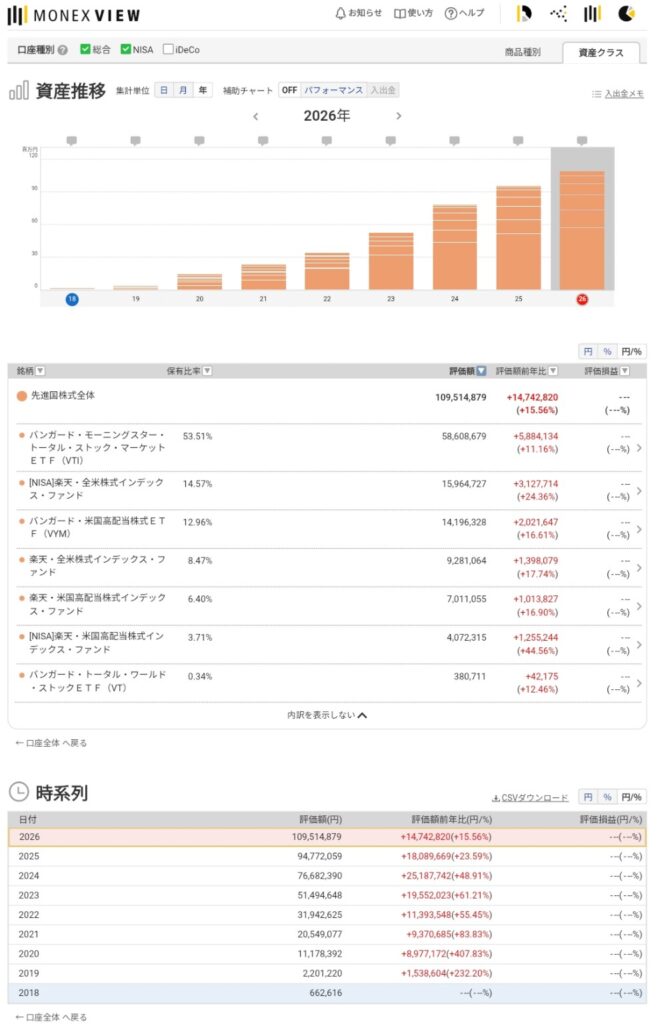
私の先進国株式資産の推移。2018年の約66万円から、2026年9月には約1億951万円まで増えました。VTI・VYM・楽天VTI・楽天VYMなどへの追加投資を含んだ評価額であり、運用益だけを示したものではありません。(MONEX VIEW、2026年9月17日)
投資リターンで特に大きかったのはコロナショック
もちろん、入金力だけで2.2億円まで増えたわけではありません。
私の感覚で「3」にあたる投資リターンも非常に大きかったです。
その中でも特に大きかったと思うのが、2020年のコロナショックです。
当時私は、こんな方針をブログに書いていました。
「月に1回、100万円ずつVTIなどを買う。最低1年間、12回続ける」
つまり、
100万円 × 12回=1,200万円。
そして、ブログに書いただけでは終わりませんでした。
従業員預金や財形貯蓄などから資金を動かし、実際に約1,200万円をVTIなどの米国株・ETFへ投入しました。
詳しい当時の記録はこちらです。
【実体験】コロナ暴落で1,200万円を米国株に投入|6年後の2026年に結果を検証
今になってみれば、
「あのとき買えばよかった」
と言うのは簡単です。
でも当時は、本当に世界中の株価が暴落していました。
まだ下がるかもしれない。
世界経済がどうなるかも分からない。
そんな状況で1,000万円を超えるお金を株式市場へ入れるのは、当然怖かったです。
それでも買った。
そして、そのお金をVTIなどのリスク資産として長く市場に置いた。
これは現在の資産形成にかなり大きく効いていると思っています。
会社員の給与は暴落時にも大きな支えになった
コロナショックで約1,200万円を投資できた背景には、もう一つ重要なことがあります。
会社員として、その後も給与が入ってくるという安心感です。
もし手元の現金を投資した瞬間から収入がゼロになるのであれば、同じ行動はできなかったかもしれません。
会社員の収入は、単に毎月積み立てるためのお金ではありません。
私にとっては、暴落時にまとまった現金を市場へ投入するためのセーフティネットでもありました。
この考え方については、こちらの記事でも詳しく書いています。
【51歳・資産2.2億円】米国株40%暴落・1ドル80円でも買える理由|会社員収入が私のセーフティネット
現在のMONEX VIEWでは約1億2,494万円を運用している
参考までに、同じ2026年9月17日時点のMONEX VIEWで確認できる資産全体は、
124,937,806円。
約1億2,494万円です。
主な内訳は、
- 先進国株式:109,514,879円(87.65%)
- 国内株式:3,346,671円(2.67%)
- コモディティ:4,572,126円(3.65%)
- 短期金融資産:7,429,481円(5.94%)
となっています。
ここで注意したいのは、
この約1億2,494万円が、私の総資産約2.2億円のすべてではない
ということです。
ブログで公開している総資産約2.2億円には、MONEX VIEWに集計されていない現金やその他の金融資産なども含まれています。
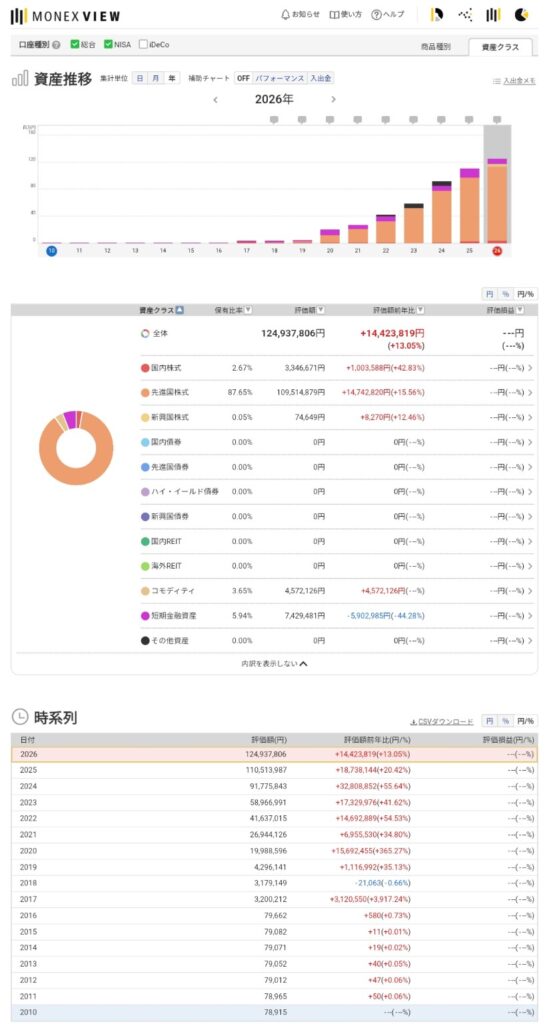
MONEX VIEWで集計している資産は2026年9月17日時点で約1億2,494万円。そのうち先進国株式が約87.7%を占めています。ブログで公開している総資産約2.2億円のすべてを表すものではありません。
「会社制度1」も資産形成には欠かせなかった
私の感覚では、残りの「1」が会社制度です。
ただし、割合が小さいから重要ではないという意味ではありません。
持株会、企業型確定拠出年金、財形。
それぞれ全く違う役割を果たしてくれました。
従業員持株会は資産形成初期の大きな柱だった
私は従業員持株会を20年以上続けました。
2018年時点では、自己拠出額が約633万5,000円。
会社からの奨励金や、それまでの配当なども加わり、当時の持株会の評価額は約1,400万円になっていました。
これは「1,400万円の利益が出た」という意味ではありません。
自己拠出金、会社からの奨励金、配当、そして株価の値動きが組み合わさった結果です。
現在は長年保有してきた持株会の株式を保有していません。
それでも、私の資産形成初期を支えた大きな柱だったことは間違いありません。
従業員持株会を20年以上続けた結果|633万円が約1,400万円に【実体験】
企業型DCは掛金463万円が現在約1,665万円に
企業型確定拠出年金も非常に大きいです。
私は2003年頃から20年以上、企業型DCでの運用を続けています。
今回、2026年9月17日時点の画面を改めて確認すると、
- 掛金累計額:4,630,250円
- 時価評価額:16,650,025円
- 評価損益:+12,019,775円
- 拠出開始来の運用利回り:13.60%
となっていました。
掛金累計約463万円に対し、時価評価額は約1,665万円。
評価損益は約+1,202万円です。
もちろん、この数字が今後も同じように増え続ける保証はありません。
相場が下がれば評価額も下がります。
それでも、20年以上という長い時間、市場から離れずに運用を続けた結果として、私にとって非常に大きな資産になっています。
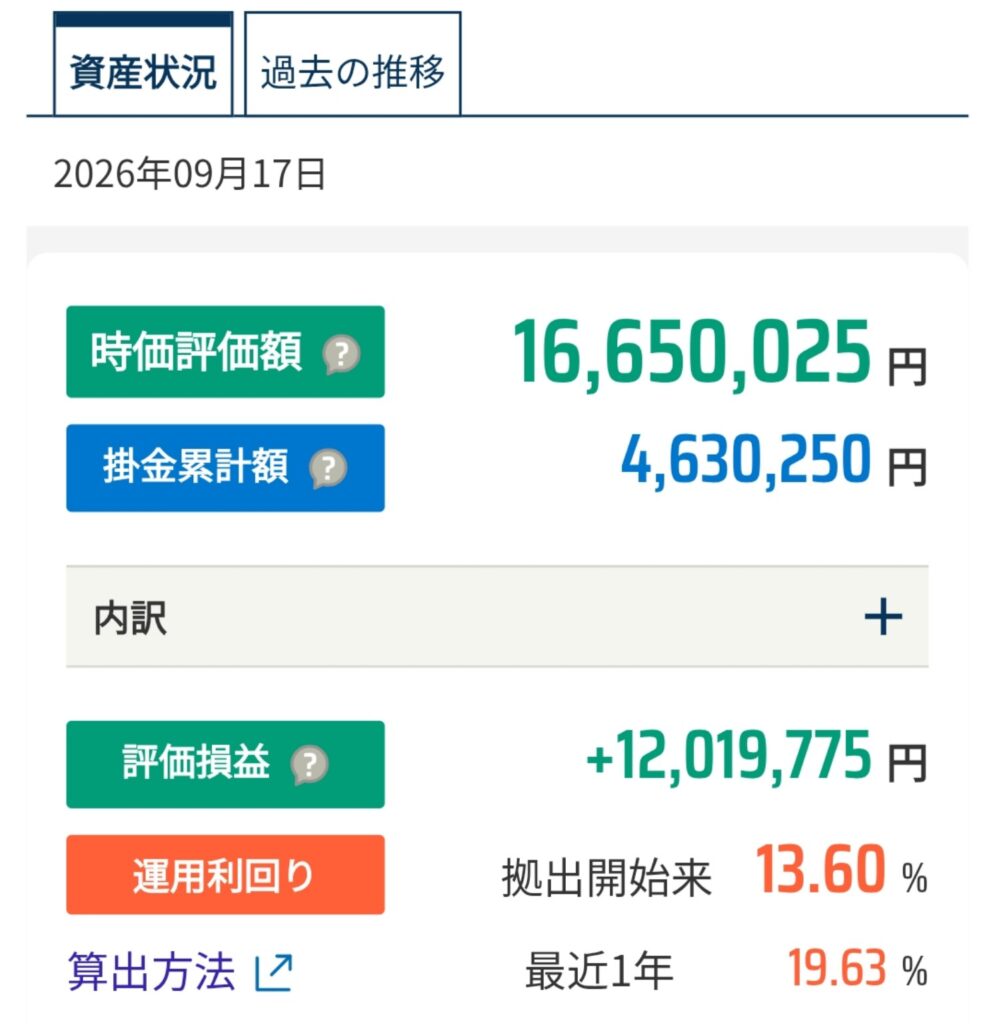
20年以上続けている企業型確定拠出年金。2026年9月17日時点で、掛金累計約463万円に対して時価評価額は約1,665万円、評価損益は約+1,202万円となっています。
企業型DCについては、こちらの記事でも詳しく振り返っています。
財形は利益よりも「現金を持っている安心感」
財形は、持株会や企業型DCとは少し役割が違います。
財形そのものが大きな投資利益を生んだわけではありません。
私にとって一番大きかったのは、
「現金を持っている」という安心感
でした。
そしてコロナショックのような大きな下落が来たときには、その現金の一部をリスク資産へ動かすこともできました。
利益を生む資産だけが、資産形成に重要なのではありません。
暴落時にも慌てず行動するための現金も、私にとっては重要な資産でした。
入金力が半分だったら2.2億円には届いていないと思う
もし投資の知識が今とまったく同じだったとしても、投資へ回せるお金が半分だったらどうだったか。
これはかなりはっきり言えます。
2.2億円には届いていなかったと思います。
投資では「何を買うか」がよく話題になります。
S&P500か。
VTIか。
オールカントリーか。
高配当株か。
もちろん商品選びも重要です。
でも、8年以上実際に投資してきて感じるのは、
何を買うかと同じくらい、「いくら投資し続けられるか」が重要
ということです。
逆に、投資をせず現金だけ持っていたらどうなっていたか
一方で、
「じゃあ高い給料をもらって、すべて現金で持っていれば同じだったのか」
と言えば、それも違います。
私の投資口座には、現在かなり大きな運用益が生まれています。
企業型DCだけを見ても、2026年9月17日時点の評価損益は約+1,202万円です。
一方、株式資産については、長年にわたる追加投資、NISA・特定口座、売却済み資産などが混在しています。
そのため、
「現在の2.2億円のうち、投資利益だけで正確に何千万円増えた」
と単純に切り分けることはできません。
今回掲載したMONEX VIEWの「評価額前年比」についても、その年の純粋な投資利益を意味する数字ではありません。
追加投資による資産増加も含まれています。
それでも、同じだけ給与や賞与を受け取っていたとしても、その大部分を現金だけで持ち続けていたなら、現在の約2.2億円とはかなり大きな差があったと思います。
つまり、
入金力だけでもダメ。
投資だけでもダメ。
働いて得たお金を市場へ送り続け、そのお金に長く働いてもらう。
この組み合わせが大きかったのだと思います。
30代・40代の自分に言うなら「まず市場に居続けろ」
では、今の私が30代、40代の会社員に一つだけ伝えるとしたら何か。
「もっと給料を上げろ」
でも、
「会社制度を全部使え」
でもありません。
まずは、
証券口座を開いて、自分のお金を適切なリスクで市場にさらすこと。
私はこれが非常に重要だと思っています。
S&P500でも、VTIでも、オールカントリーでもいい。
大切なのは、自分が理解できるリスクの範囲でリスク資産を持ち、
市場に居続けること。
現金だけでは得られない値動きを経験する。
暴落も経験する。
上昇も経験する。
自分のお金が減る怖さも経験する。
そこから初めて、投資が自分自身のものになっていくのだと思います。
入金力を上げる。
会社制度を使う。
それももちろん重要です。
でも、その前にまず市場へ参加する。
そして長く居続ける。
51歳になった今、それが一番伝えたいことです。
まとめ|私の資産形成は「入金力6:投資3:会社制度1」だった
43歳で約6,055万円だった資産は、51歳で約2.2億円になりました。
その理由を自分なりに分解すると、
入金力6:投資リターン3:会社制度1。
繰り返しますが、これは厳密な計算結果ではありません。
8年以上資産形成を続けてきた私自身の実感です。
そして振り返ってみると、資産形成は、
「良い銘柄を一発当てるゲーム」ではありませんでした。
働いてお金を入れる。
投資する。
時間をかける。
暴落しても市場から降りない。
そしてまた給与や賞与から投資する。
この繰り返しでした。
派手ではありません。
でも私の場合、この積み重ねが約2.2億円につながりました。
関連記事
-
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
-
【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
-
【実体験】コロナ暴落で1,200万円を米国株に投入|6年後の2026年に結果を検証
-
従業員持株会を20年以上続けた結果|633万円が約1,400万円に【実体験】
-
企業型確定拠出年金を20年以上運用した実体験
-
【51歳・資産2.2億円】米国株40%暴落・1ドル80円でも買える理由|会社員収入が私のセーフティネット
※この記事は私自身の資産形成・投資経験を振り返ったものです。特定の商品や投資方法を推奨するものではありません。投資には元本割れのリスクがあります。