50代から新NISAを始めるのは、もう遅いのか。
私は今51歳で、投資を始めて約8年になります。現在は新NISAと特定口座を合わせて毎月40万円を積み立てています。
でも、もし2026年の今日、私が投資経験ゼロ、NISA残高ゼロだったらどうするか。
正直に言えば、いきなり月40万円は怖くてできないと思います。
私なら、月10万円から始めます。
そして新NISAのつみたて投資枠で選ぶなら、今の私は楽天VTIではなく、eMAXIS Slim 全世界株式(オール・カントリー)のような全世界株式を第一候補にすると思います。VTも考え方としては近いですが、月10万円の積立を新NISAで行うなら、私ならまずオルカンを使います。
証券会社については、私は2005年に口座を開設したマネックス証券を現在もメインで使っています。旧NISA・新NISA、投資信託、米国株まで実際に使ってきた経験は、マネックス証券の評判は?2005年口座開設・現在もメインの51歳が本音レビューにまとめました。
この記事の結論
・51歳で投資ゼロでも、私なら今から始める
・ただし最初から大きなリスクは取らず、月10万円程度から
・新NISAの月10万円積立なら、オルカンのような全世界株式を第一候補にする
・暴落しても定額積立は止めない
・余裕資金があるなら下落時の追加購入も選択肢
・「円が120円になるまで」「株価が20%下がるまで」は待たない
これは「50代でも絶対に投資すべき」という話ではありません。
むしろ逆です。50代から始めるなら、20代や30代よりも損失に耐えられる金額を慎重に考える必要があると思っています。
それでも私は、始めないまま時間だけが過ぎるより、自分が続けられる金額で一歩を踏み出す方を選びます。
- 50代から新NISAを始めるのは遅い?私は「遅いけど、遅すぎない」と思う
- もし今ゼロなら、私は月10万円をまず10年続ける
- 「今は円安だから」「株価が高いから」と待つのは勧めない
- 世界経済は本当に今後も成長するのか
- ただし「世界経済が成長する=株価が必ず上がる」ではない
- なぜ今ゼロならS&P500よりオルカンを第一候補にするのか
- 暴落が来たらどうする?一番大事なのは「積立を止めない」こと
- 貯金1,000万円ある人なら、私は「600万円になっても耐えられる?」と聞く
- 現金を残しておくと、暴落時の気持ちが変わる
- 2018年に一歩踏み出した私は、8年後どうなったか
- 新NISAは50代でも使える。でも枠を埋めることが目的ではない
- 結論|51歳で投資ゼロでも、私は今から月10万円で始める
- よくある疑問
50代から新NISAを始めるのは遅い?私は「遅いけど、遅すぎない」と思う
私が投資を始めたのは40代前半でした。
8年経った今、当時の自分に一言だけ言えるなら、「投資を始めてくれてありがとう」です。
個別株で失敗したこともあります。含み損になったこともあります。それでも、米国株やインデックス投資を続けてきた8年間は、私の資産形成にとって非常に大きな時間でした。
だからこそ、もし2026年の今、51歳の私がまだ何も始めていなかったら、こう言うと思います。
「スタートは遅くなった。でも70歳までまだ20年近くある。月10万円なら始められるんじゃないか。」
50代から始めるデメリットはあります。
若い人より運用期間が短い。暴落から回復するのを待てる時間も短い。教育費や住宅費、老後資金など、使う予定のあるお金も増えてきます。
だから私は、50代から投資を始める人に「NISA枠を最速で埋めましょう」とは言いません。
早く始めなかった分、今取れるリスクが小さくなることは受け入れる。それでいいと思っています。
これは50代後半や60歳手前でも同じです。年齢だけを見て「もう遅い」と決めるより、そのお金をいつ使う予定なのかを先に考えるべきだと思います。数年以内に必要になる生活費、住宅費、教育費などまで株式に入れる必要はありません。一方で、10年以上使う予定のない余裕資金なら、年齢だけを理由に投資を最初から諦める必要もないと私は考えています。
もし今ゼロなら、私は月10万円をまず10年続ける
私なら最初の設定は、月10万円です。
理由は単純で、51歳からゼロで始める自分にとって、それ以上は精神的に重いと思うからです。
最初から大きな金額を入れて、半年後に30%下がって投資そのものが嫌になるくらいなら、金額を抑えてでも10年続ける方を選びます。
月10万円なら、10年間の元本は1,200万円。15年間なら1,800万円。51歳から70歳まで19年間続ければ、元本だけで2,280万円になります。
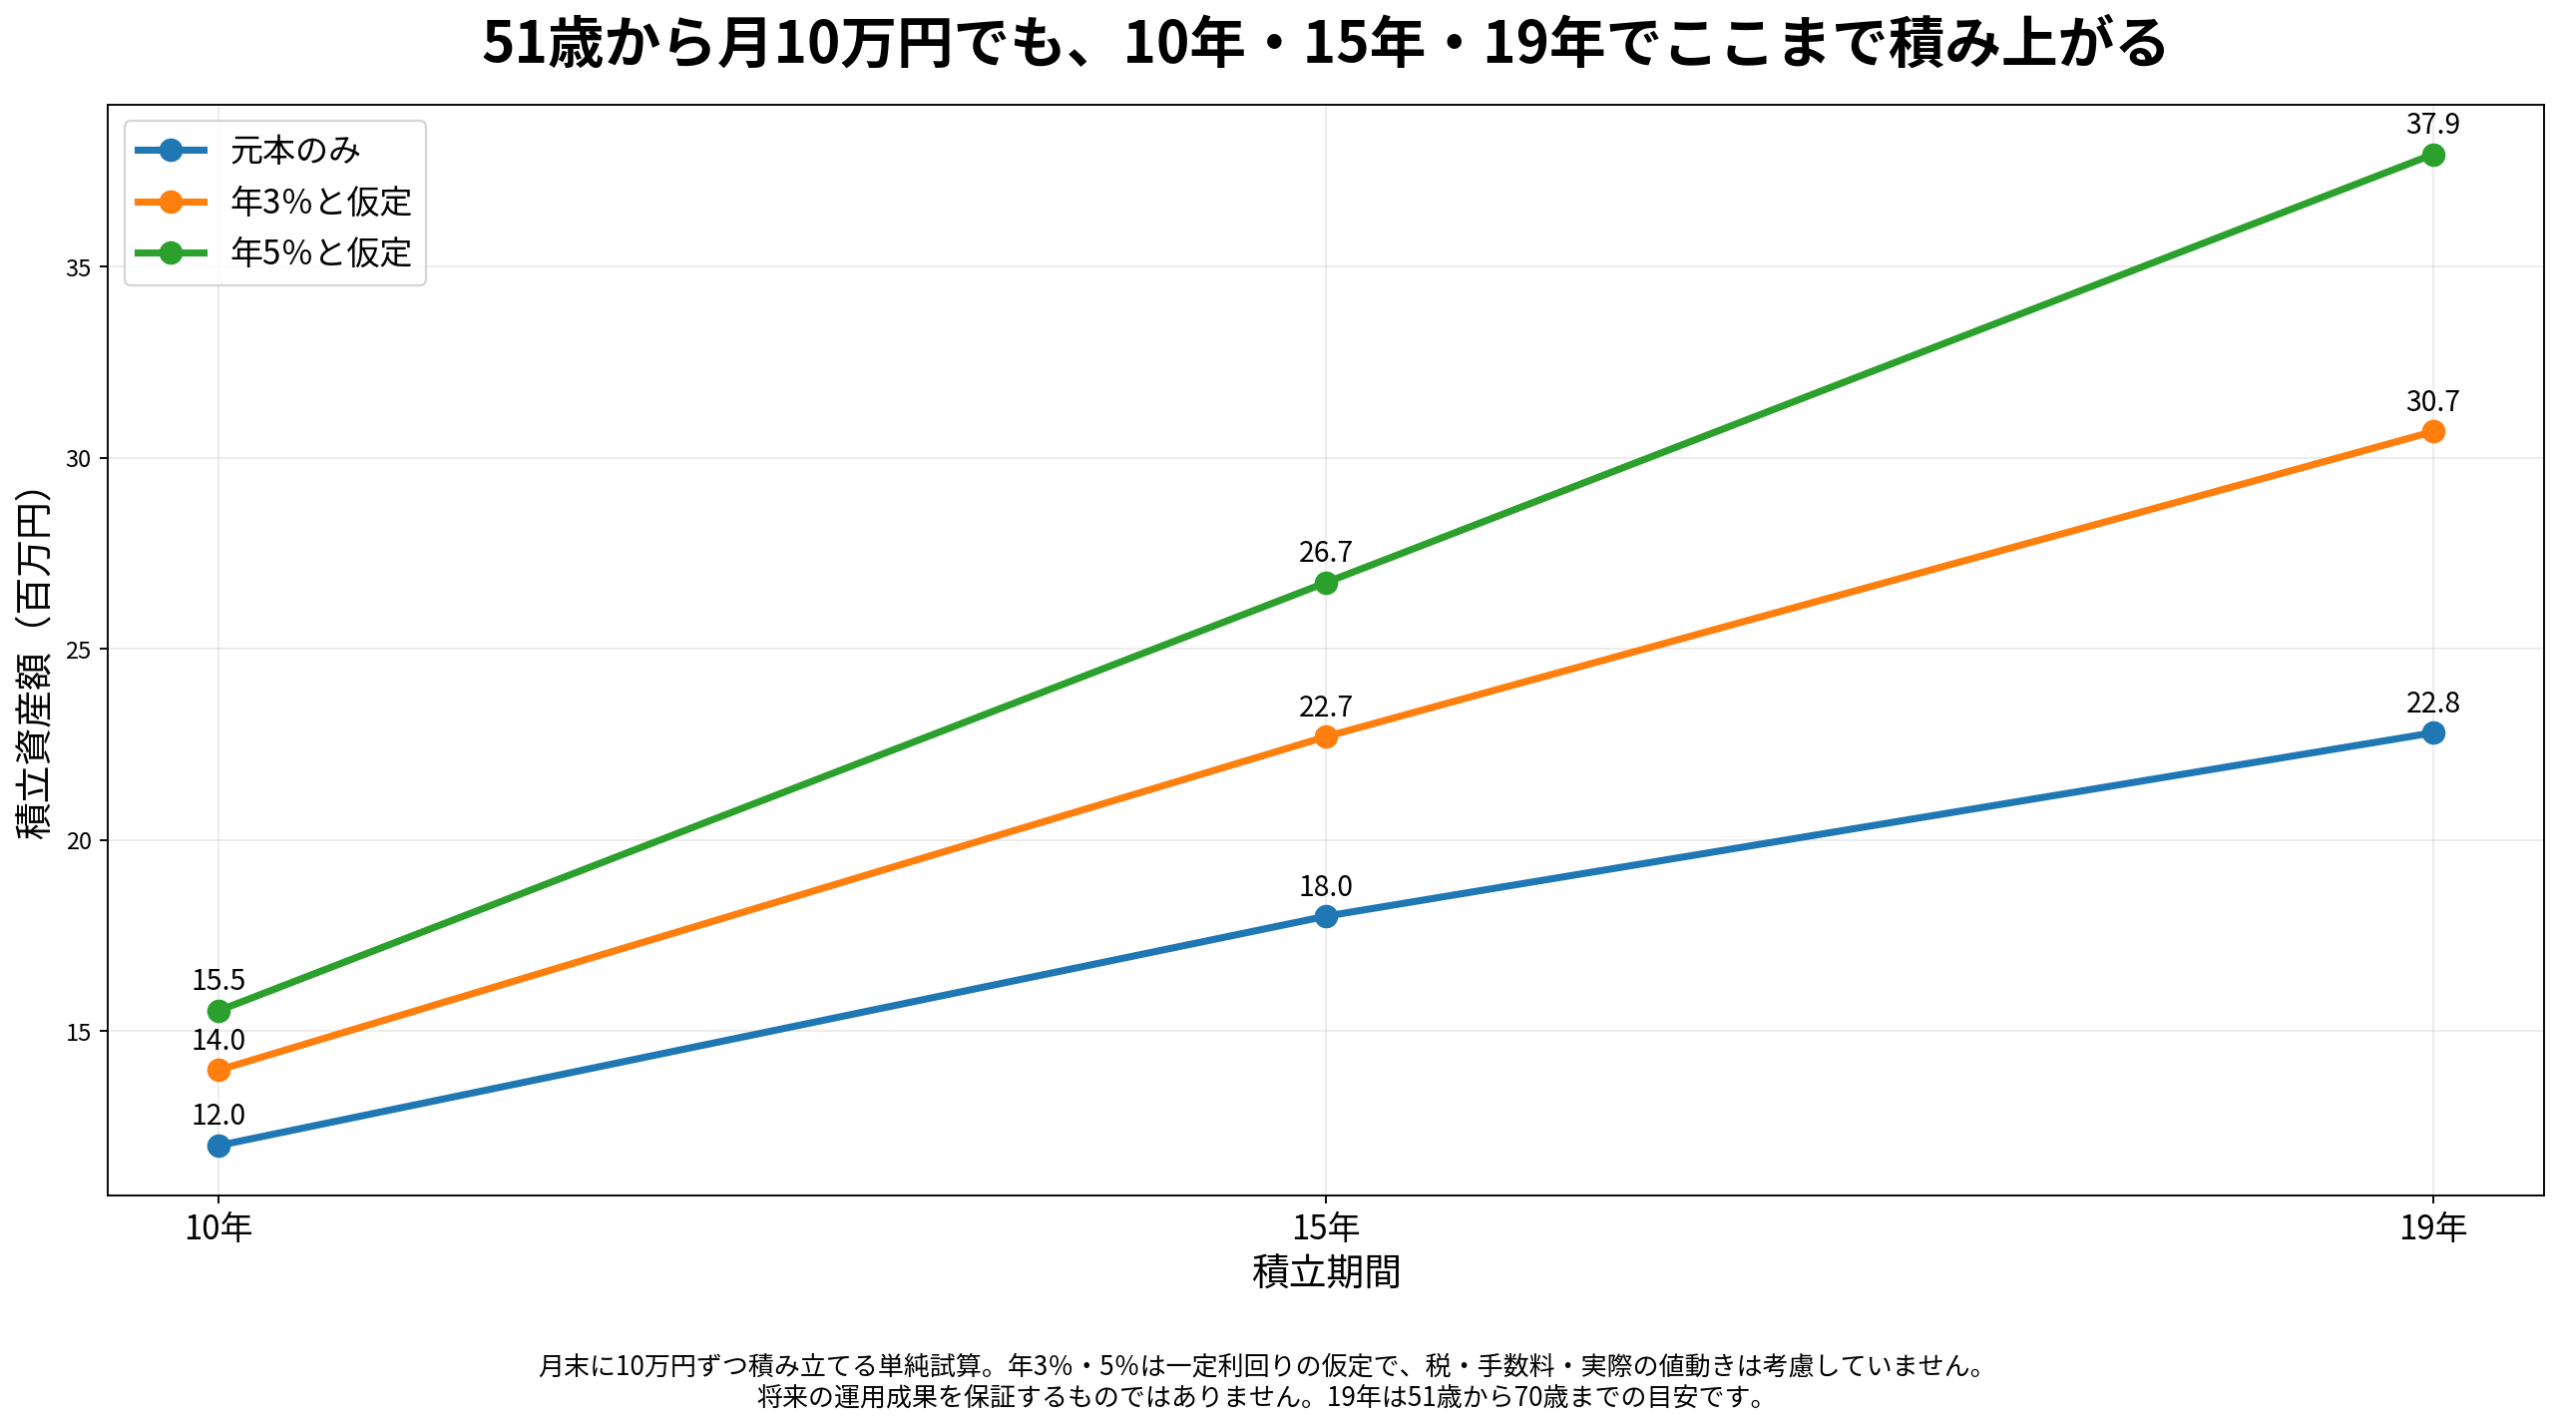
年3%や5%で運用できれば金額はさらに増えますが、もちろん将来の利回りは誰にも分かりません。
私がここで言いたいのは「年5%で増える」ということではなく、月10万円でも時間を使えば、50代から相当な元本を積み上げられるということです。
「今は円安だから」「株価が高いから」と待つのは勧めない
今から始める人の気持ちはよく分かります。
「ドル円が120円になったら始めたい」
「S&P500が20%下がったら買いたい」
私自身も、安いところで買いたいという気持ちは今でもあります。
でも経験上、その条件を待ち続けると投資はなかなか始められません。
相場の底も、為替の底も後からしか分かりません。
だから私なら、完璧なタイミングを当てようとするのではなく、まず月10万円を機械的に始めます。
そして下がったら、その時にまた考えます。
世界経済は本当に今後も成長するのか
50代から投資を始めようとする人が一番不安になるのは、ここかもしれません。
「今から買って、本当に10年後、20年後も世界経済は成長しているのか。」
もちろん、誰にも保証はできません。
ただ、過去を超長期で見ると、世界経済も米国経済も、景気後退や金融危機を何度も経験しながら経済規模を拡大してきました。日本も高度成長期には大きく伸びましたが、1990年代以降は世界や米国に比べて伸びがかなり緩やかです。
World Bankの実質GDP(2015年価格)で代表年を比べると、世界全体は1960年の約11.1兆ドルから2025年の約99.7兆ドルへ約9倍、米国は約3.4兆ドルから約23.2兆ドルへ約6.8倍に拡大しています。一方、日本は高度成長期には大きく伸びたものの、1990年代以降は伸びが鈍く、世界・米国との差が広がっていることがグラフから分かります。
参考:World Bank「GDP (constant 2015 US$) – World」、United States、Japan
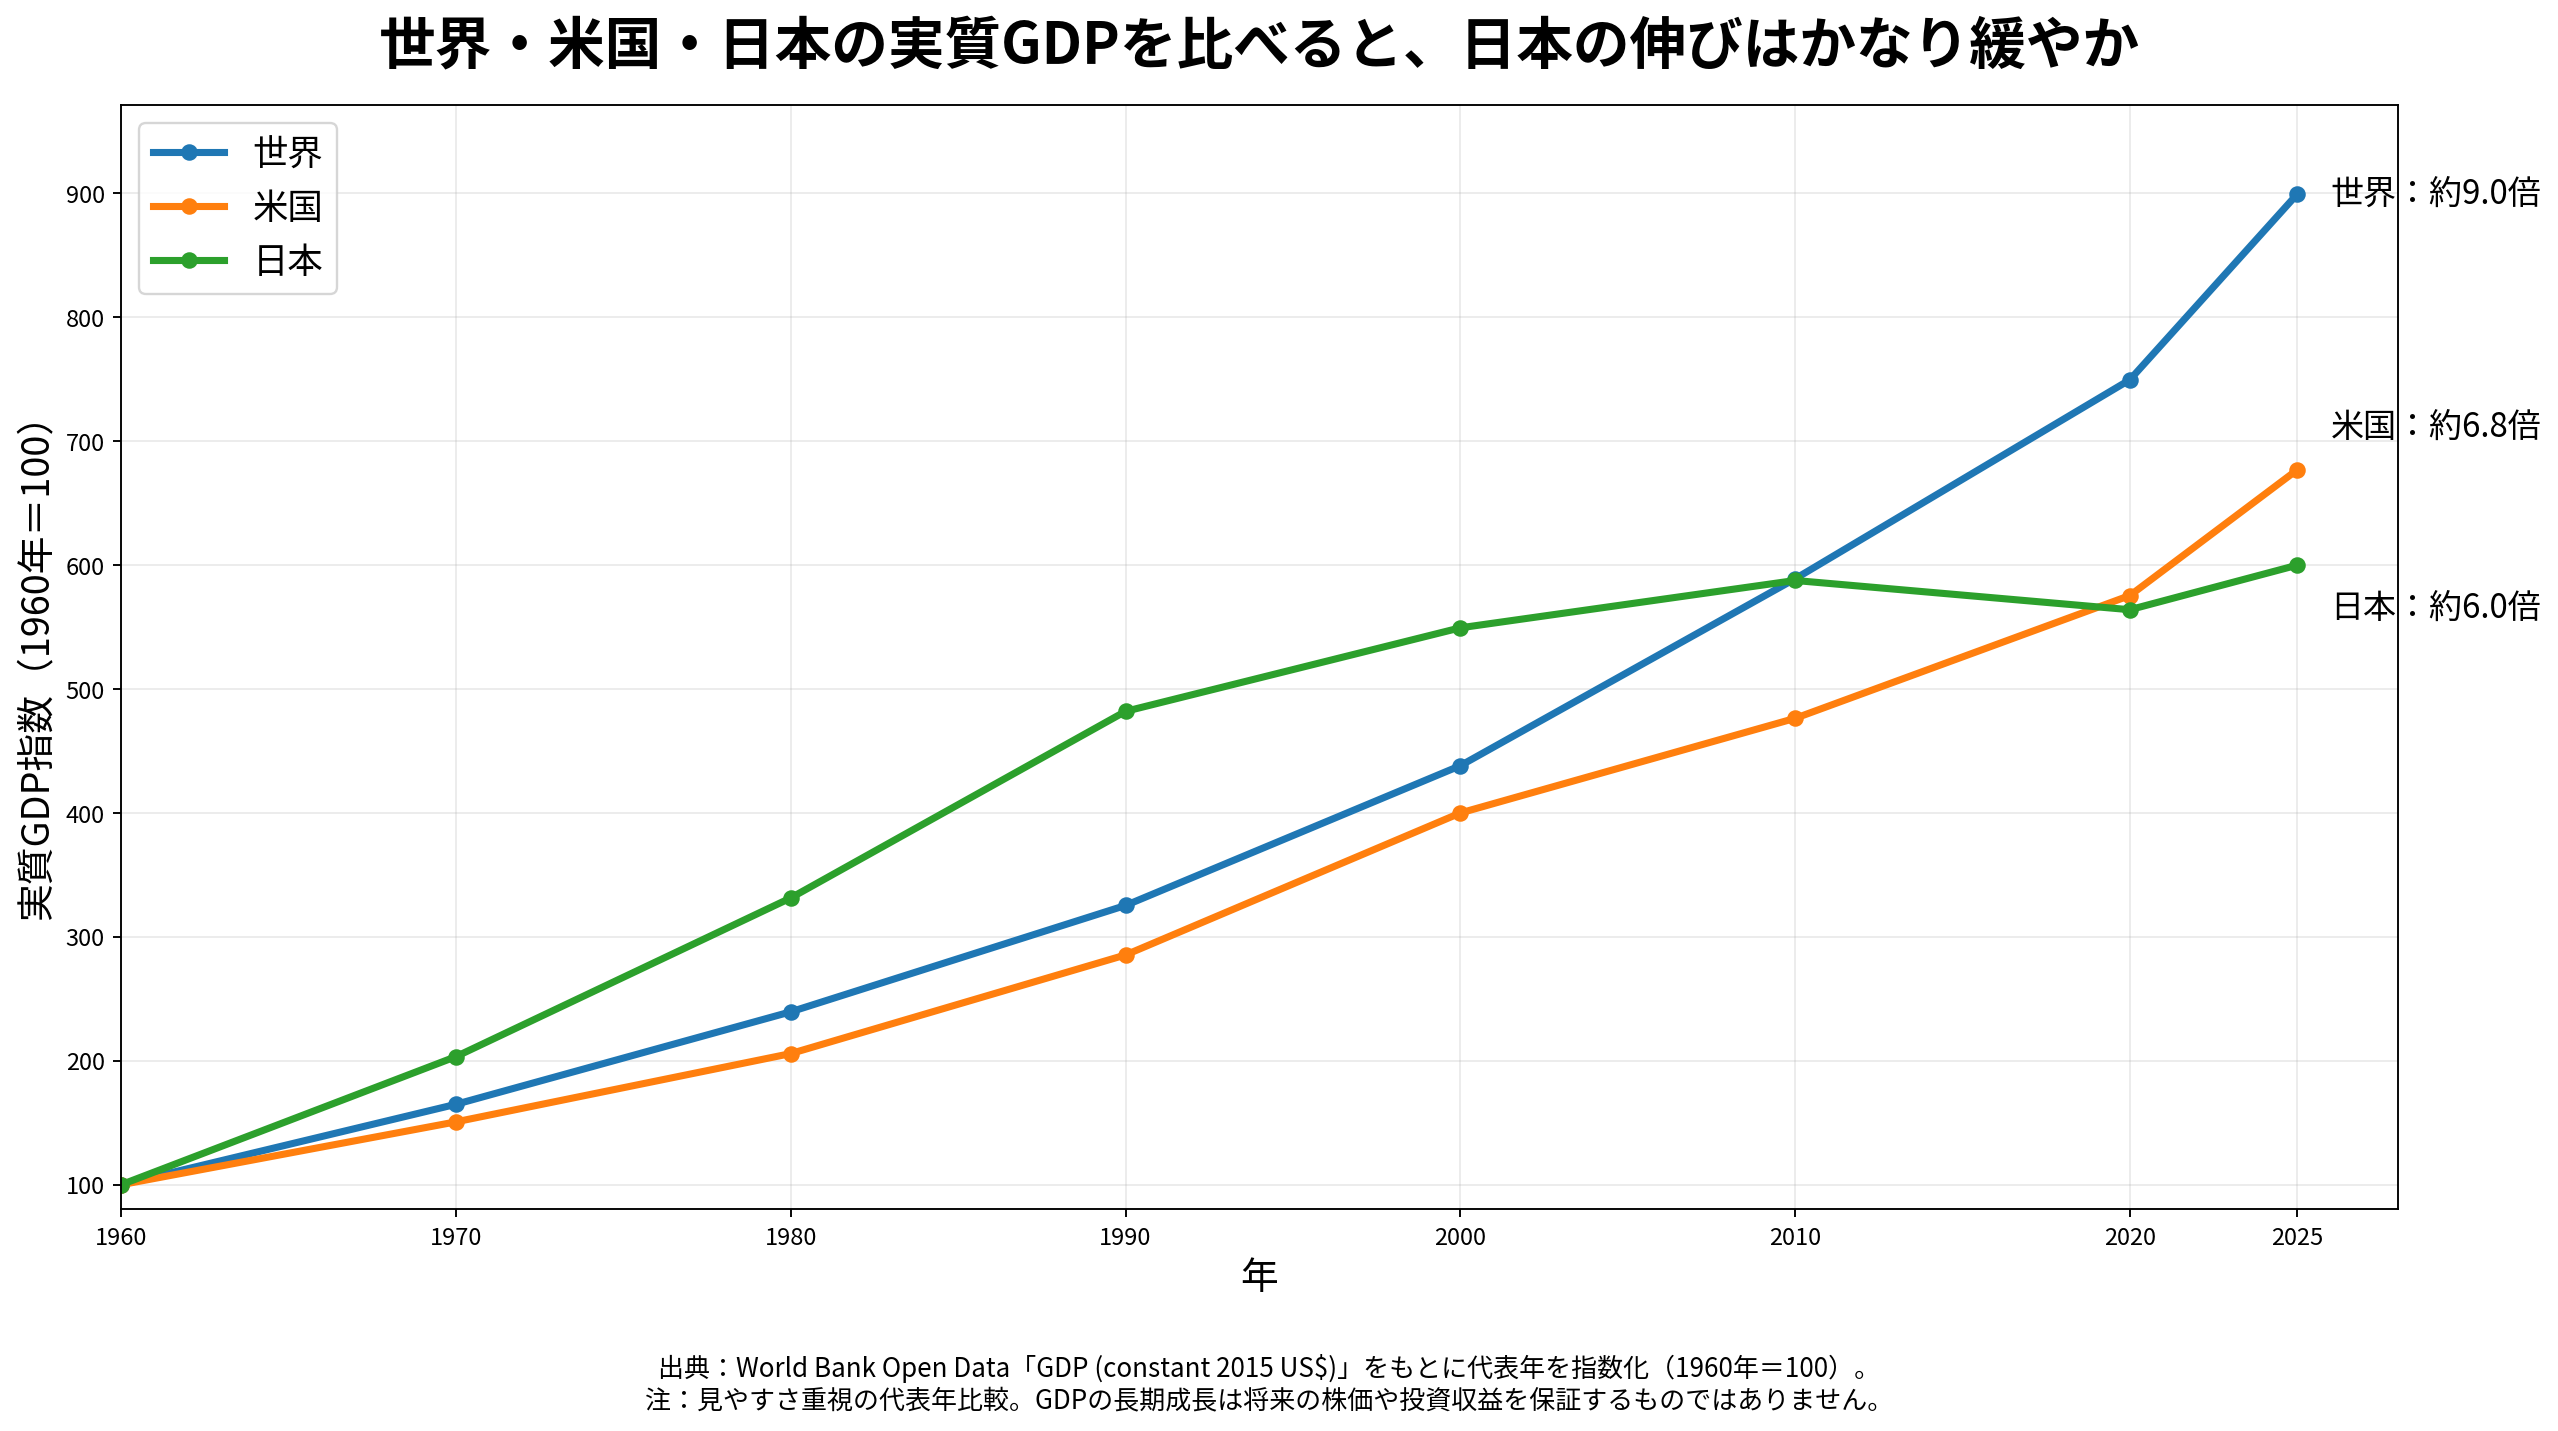
重要なのは、右肩上がりの途中に何度も大きな下落や停滞があったという点です。
一直線に伸びたわけではありません。
そして将来についても、OECDの2025年版長期シナリオのうち、エネルギー転換が現状ペースで進むBAU1シナリオでは、世界の潜在GDP成長率が現在の約2.9%から、2030年代前半に約2.7%、2040年代前半に約2.1%、世紀後半には約1.3%へ鈍化するとされています。
つまりこのシナリオでは、「成長率は落ちるが、世界経済そのものは長期で成長を続ける」という姿が描かれています。
一方で、米国が30年後、50年後も今と同じ強さを保っているかは誰にも分かりません。私自身は米国の強さをかなり高く評価していますが、自分の予想が外れる可能性まで含めて考えるなら、これから新しく積み立てるお金を世界全体へ分散する考え方に納得感があります。
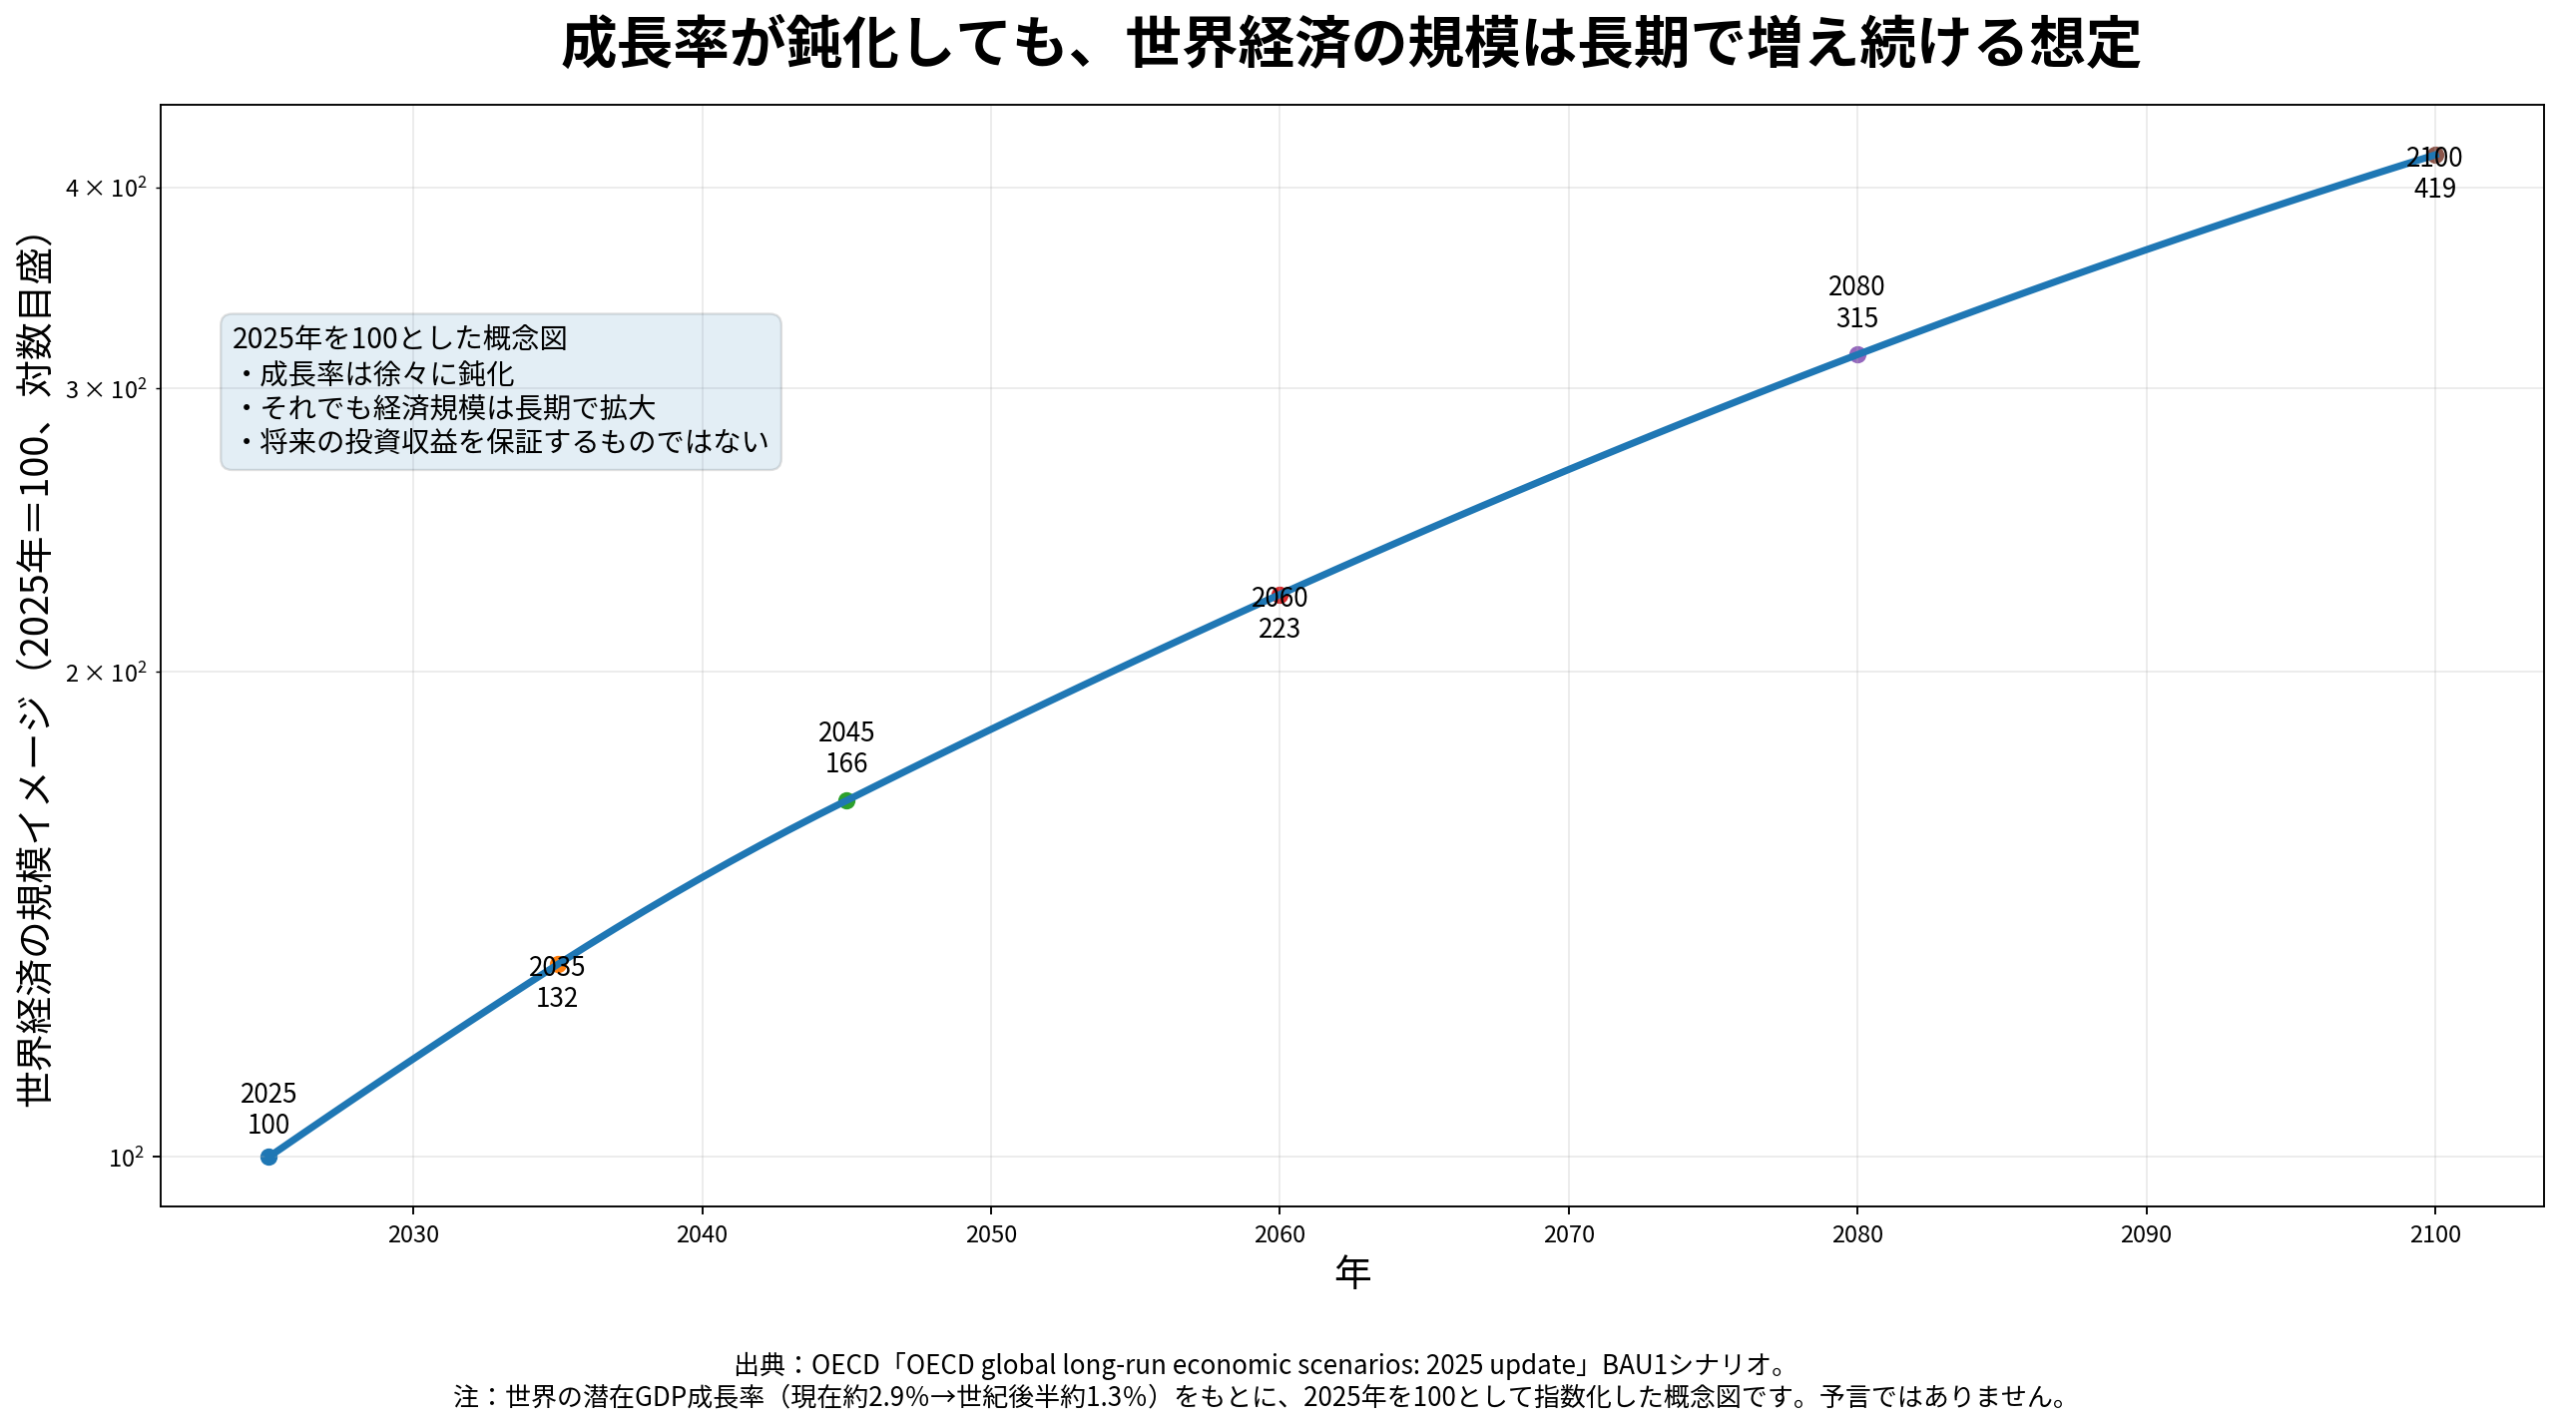
この長期シナリオはもちろん外れる可能性があります。OECD自身も複数のシナリオを用意しており、気候変動、人口、技術進歩、政策などで結果は大きく変わります。
それでも私には、50代からの投資を考えるうえで一つの安心材料になります。
参考:OECD「OECD global long-run economic scenarios: 2025 update」、World Bank「GDP (constant US$)」
ただし「世界経済が成長する=株価が必ず上がる」ではない
ここは大事なので、はっきり書いておきます。
GDPが伸びることと、株価が同じように伸びることは別です。
企業利益、金利、株価の割高・割安、為替、投資家心理などによって、株価は何年も低迷することがあります。
だから「世界経済は成長予測だからオルカンを買えば必ず儲かる」という話ではありません。
私が世界経済の長期データを見る理由は、未来を当てるためではなく、短期のニュースだけを見て投資を諦めないためです。
なぜ今ゼロならS&P500よりオルカンを第一候補にするのか
これは少し複雑な本音です。
私自身は、今後も米国はかなり強い国であり続けると思っています。
広大な国土、エネルギー、食料、技術力、資本市場などを考えると、米国の優位性は簡単には崩れないと感じています。
だから、今持っている楽天VTIや米国株を売るつもりもありません。
一方で、歴史を見れば世界の中心となる国や地域は固定ではありません。
私の予想が外れる可能性まで考えるなら、51歳から新しく積み立てるお金は世界全体へ分散する方が、自分には納得感があります。
しかも全世界株式にすると米国を捨てるわけではありません。
例えばVTは、2026年7月末時点で米国外の保有比率が37.69%。逆算すると米国が約62.31%を占めています。
つまり、米国がこのまま強ければその成長をかなり取り込める。一方で、将来ほかの国が伸びれば、その国の比率も時価総額に応じて変わっていきます。
eMAXIS Slim 全世界株式(オール・カントリー)も、MSCI ACWIへの連動を目指し、日本を含む先進国・新興国へまとめて投資する商品です。
参考:Vanguard Total World Stock ETF (VT)、三菱UFJアセットマネジメント eMAXIS Slim
なお、楽天VTIとS&P500のどちらを選ぶかについては、8年間の実績データを使って別記事で詳しく比較しました。
→ 楽天VTIとS&P500どっち?8年比較でわかった差と今の結論
また、私が実際に8年間積み立ててきた楽天VTIと楽天VYMの違いについては、こちらで現在の結論をまとめています。
→ 楽天VTIと楽天VYMどっちを選ぶ?8年間積み立てた51歳の結論
暴落が来たらどうする?一番大事なのは「積立を止めない」こと
投資を始めれば、マイナスになる時期はたぶん来ます。
私なら、100万円が70万円になっても月10万円の積立は続けます。
そして余裕資金があれば、追加購入も考えます。
でも初心者の人に一番強く伝えたいのは、追加購入ではありません。
まずは定額積立を止めないこと。
これが先です。
暴落時に追加で買えるのは、あくまで生活に必要のない余裕資金がある人だけでいいと思います。
私自身は、株価が大きく下がった時にはスポットで追加購入することがあります。
下落は怖いです。でも、見方を変えると、同じ金額でより多くの口数や株数を買える時期でもあります。
円高は外貨建て資産の円換算価格を押し下げる要因になるため、同じ積立額でもより多くの口数を買える場面があります。
この感覚を持てるようになると、暴落が「ただ怖いもの」だけではなくなります。
貯金1,000万円ある人なら、私は「600万円になっても耐えられる?」と聞く
友人から「貯金1,000万円あるけど、投資したことがない。怖い」と聞かれたら、私はまずリターンの話よりリスクの話をします。
例えば、投資したお金が一時的に6割程度になった局面でも耐えられるか。
これは「必ず40%下がる」という予測ではありません。
株安と円高が同時に起きることまで想定して、自分がどれくらいの含み損なら投資を続けられるかを考えるためのストレステストです。
もし40%の含み損を見たら眠れなくなるなら、最初から1,000万円全部を投資する必要はありません。
月1万円でも3万円でも5万円でもいい。
自分が暴落時にも続けられる金額に下げる方が大事だと思います。
現金を残しておくと、暴落時の気持ちが変わる
私は今、現金をかなり多めに持っています。
生活防衛資金と暴落時の買い増し資金を厳密に分けて管理しているわけではありませんが、ざっくり言えば生活に必要なお金を十分残し、その上で下落時に動ける余力も確保しています。
この「まだ買える」という感覚は、私にとってかなり大きいです。
暴落時に資産が減っても、全部のお金をすでに投資してしまっている状態より心理的に余裕があります。
もちろん、これは私のやり方です。
初心者の人はまず、近い将来使うお金や生活に必要なお金を投資に回さない。それを優先した方がいいと思います。
2018年に一歩踏み出した私は、8年後どうなったか
私自身が投資を始めたのは2018年です。
当時も怖さはありました。それでも月10万円の積立から始めました。
その後、相場の下落もコロナショックも経験しましたが、積立を続けました。
8年間の楽天VTI・楽天VYMの実績は、こちらの記事で公開しています。
→ 【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果
そして、2018年に実際に月10万円の積立を始めた時の記録も残っています。
→ 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
今振り返ると、完璧な商品を選べたことより、あの時とにかく始めたことの方が大きかったと思っています。
新NISAは50代でも使える。でも枠を埋めることが目的ではない
新NISAは、つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年間360万円まで投資できます。非課税保有限度額は1,800万円です。
でも、50代から始める人がこの360万円を全部使う必要はありません。
NISAは「使える上限」であって「使わなければいけないノルマ」ではないからです。
投資経験ゼロの51歳の私なら、まずつみたて投資枠で月10万円から始めます。月10万円×12か月で年120万円なので、結果として現在のつみたて投資枠の年間上限と一致します。ただし、上限を埋めることが目的ではなく、自分が暴落時にも続けられる金額がたまたま月10万円という考え方です。
参考:金融庁「NISAを知る」
なお、これはこれから始める人には少し先の話ですが、私自身は新NISAの生涯投資枠1,800万円を使い切った後に、どこへ新しいお金を積み立てるかも考え始めています。
→ 新NISA1,800万円を使い切った後どうする?51歳の積立投資の考え方
結論|51歳で投資ゼロでも、私は今から月10万円で始める
もし2026年の今、51歳の私が投資経験ゼロだったら。
たぶん不安はあると思います。
円高になったらどうする。株価が暴落したらどうする。始めた翌月から含み損になったらどうする。
でも、それを全部考えた上でも、私は始めます。
新NISAではオルカンのような全世界株式を、月10万円から。
暴落しても積立は止めない。
余裕資金があれば、下落時に追加する。
そして10年、できれば70歳まで続ける。
8年前の私には「始めてくれてありがとう」と言いたい。
だから今まだ始めていない51歳の自分が目の前にいたら、こう言います。
「ちょっと遅くなったけど、まだ時間はある。月10万円くらいなら始められるんじゃないか。」
私なら、そこから始めます。
よくある疑問
50代から新NISAを始めるのは遅いですか?
20代・30代より運用期間が短いという意味では不利です。ただ、50代前半なら70歳まで15〜20年近い時間があります。私なら「遅いけれど、遅すぎない」と考え、自分が続けられる金額から始めます。
58歳や60歳手前からでも始めていいですか?
年齢だけで一律に決めるより、そのお金をいつ使う予定かが大事だと思います。数年以内に使う生活費や住宅費、教育費まで株式に入れる必要はありません。一方で、10年以上使う予定のない余裕資金があるなら、60歳手前だからという理由だけで最初から諦める必要もないと私は考えています。私なら月10万円と決め打ちせず、現金余力と使う時期に合わせて金額を下げます。
50代の新NISAは毎月いくら積み立てればいいですか?
正解は一律ではありません。私が51歳・投資ゼロなら月10万円から始めますが、これは私自身が暴落時にも続けられると思う金額だからです。月3万円や5万円の方が安心して続けられるなら、そちらの方がいいと思います。金額の大きさより、下落しても止めずに続けられるかを優先します。
50代ならS&P500とオルカンのどちらがいいですか?
私が今ゼロから新NISAで始めるなら、オルカンのような全世界株式を第一候補にします。S&P500が悪いと思っているわけではありません。むしろ米国の強さは今も高く評価しています。ただ、51歳から新しく積み立てるお金については、自分の『米国は今後も強い』という予想が外れた場合にも備えるため、世界へ分散する方を選びます。
暴落してからNISAを始めた方が得では?
底を事前に当てることはできません。私なら暴落を待たず定額積立を始め、下落した時も積立を継続します。追加購入は余裕資金がある場合だけで十分だと思います。
50代で一括投資は危険ですか?
一括投資そのものが必ず悪いわけではありませんが、投資経験ゼロの自分なら私は選びません。含み損になった時にも続けられるよう、月10万円程度の積立から始めます。
※本記事は筆者自身の投資経験と公開情報をもとにした個人の考えです。特定の金融商品や投資手法を推奨するものではありません。投資には元本割れの可能性があり、将来の運用成果は保証されません。年齢、収入、家族構成、資産額、今後必要となる資金によって適切なリスク量は異なります。投資判断はご自身の責任でお願いします。