インデックス・積立投資

スポンサーリンク
インデックス・積立投資

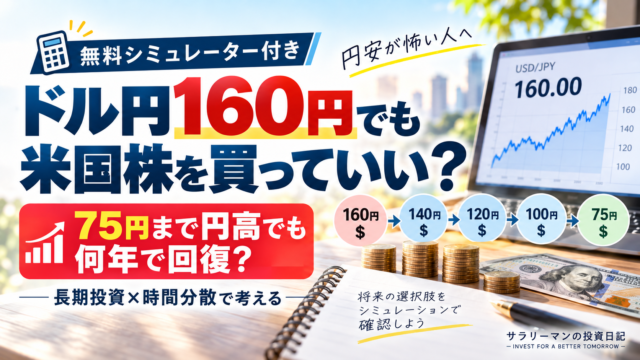
ドル円160円でも米国株を買っていい?75円まで円高になったら何年で回復するか試算【2026年】

1ドル160円でS&P500やVTIに投資し、将来75円まで円高になったら元本回復に何年かかる?年率3・5・7%で試算し、無料シミュレーターで確認。2018年から積立を続ける51歳会社員が円安への不安、オルカンの為替リスク、分割投資の考え方を解説します。
インデックス・積立投資
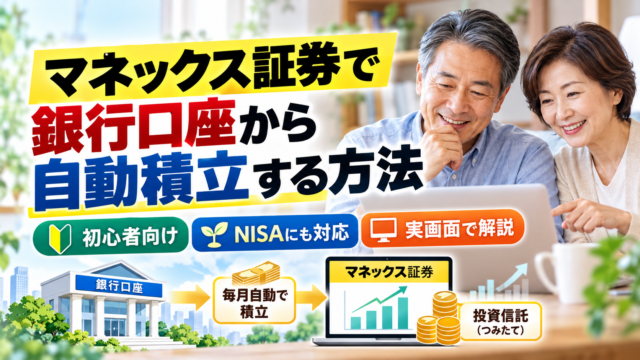
【2026年版】マネックス証券の自動積立は入金操作が必要?銀行引落の仕組みと買付確認

マネックス証券で投資信託を毎月自動積立する場合、手動入金は必要?銀行de自動つみたて・ウェブかんたん銀行つみたての仕組み、定期自動入金との違い、買付確認方法を実画面で解説。2018年に積立開始で失敗した経験と2026年の実際の約定履歴も公開します。
インデックス・積立投資

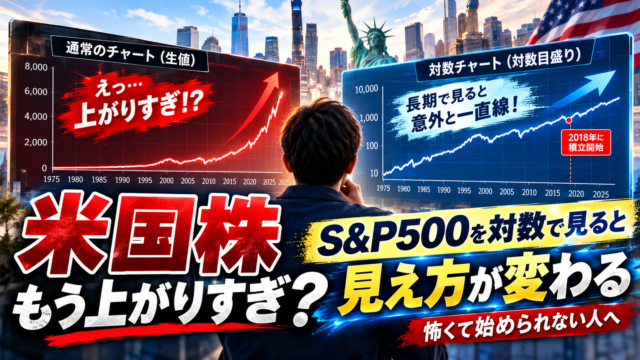
米国株は上がりすぎ?S&P500を対数チャートで見ると印象が変わる理由【2026年】

S&P500はもう上がりすぎ?1975年からの米国株チャートを通常目盛りと対数目盛りで比較。2018年に高値を怖がりながら積立投資を始めた実体験から、株価の見た目と上昇率の違い、投資初心者に知ってほしいチャートの読み方を解説します。
スポンサーリンク
インデックス・積立投資

【新NISA】本家VTIとeMAXIS Slim S&P500どっち?VTI1000株保有の51歳が比較

新NISAの成長投資枠240万円なら本家VTIとeMAXIS Slim S&P500のどちらがいい?VTI1000株を保有する51歳会社員が、経費率・税金・分配金・20年運用、ETFと投資信託の違い、暴落時の実体験まで比較します。
インデックス・積立投資

【インフレ時代】現金だけ持つのは本当に安全?投資が「攻め」から「守り」になる理由

物価が上がれば、現金の額面は減らなくても購買力は少しずつ低下します。2018年と2026年の日本の変化を振り返りながら、現金だけを持つリスクと、インデックス投資を「増やすため」だけでなく「守るため」に使う考え方を51歳の実体験から解説します。
インデックス・積立投資

【実体験】インデックス投資は暇でいい|51歳で分かった「何もしない」ことの難しさ

インデックス投資は始めて軌道に乗ると、本当にやることがありません。51歳の実体験から、暴落時だけでなく株高時の「利益確定したい欲」、利食い千人力、サテライト投資との付き合い方、何もしない難しさを考えます。
インデックス・積立投資

50代からインデックス投資は遅い?私は「世界経済の成長」に賭けている

50代・60代からインデックス投資を始めるのは遅いのか。世界人口、電力需要、技術革新のデータをもとに、私が世界経済の長期成長に期待し、オルカンなど全世界株式を選択肢として考える理由を解説します。
インデックス・積立投資

【51歳・資産2.2億円】新NISA・旧つみたてNISAを75歳まで持ったら?妻と子3人への相続まで実額試算

51歳の私が実際に保有する旧つみたてNISA752万円、新NISA1,298万円を75歳まで売らなかったらいくらになる?年3%・5%・7%で試算し、旧NISAの非課税終了、取得価額、妻と子3人への相続まで整理します。
インデックス・積立投資

【51歳・資産2.2億円】53歳からオルカンを月10万円、10年積み立てたらどうなる?63歳まで試算

51歳・総資産2.2億円の実データを使い、53歳から月10万円を10年間、オルカン・金銀スイスフラン・半々に振り向けた場合を試算。総資産、守り資産比率、米国集中がどこまで変わるかを比較します。
インデックス・積立投資

配当金で月5万円もらうには元本いくら?NISA・課税口座で試算【2026年】

配当金で月5万円をもらうには元本はいくら必要?利回り3%・4%・5%で、NISAと課税口座の必要資金を比較。2018年に年間配当10万円超、2025年に配当金・分配金など年間受取額655,156円となった51歳の実体験をもとに解説します。
スポンサーリンク