こんにちは、nobu2394.comです。
2026年9月現在、51歳になった我が家の総資産は2億2,041万円になりました。
このブログでは、これまで「資産がいくらになったのか」という推移は何度か公開してきました。
2018年1月、43歳だった頃は約6,055万円。
そして2021年11月には9,222万円。
現在は2億2,041万円です。
ただ、資産額だけを書いても、実際に何にどれくらいのお金を置いているのかは分かりません。
そこで今回は、2026年9月現在の我が家の資産を、できるだけ実際の数字に近い形で公開してみます。
米国株、楽天VTI・楽天VYM、現金、日本株、生命保険、企業型確定拠出年金、金、銀、スイスフランなどを含めた現在のポートフォリオです。
また、2021年11月には総資産9,222万円だったので、この約5年間で資産の中身がどう変わったのかも振り返ります。
※この記事は私自身の資産状況と投資経験を記録したものです。特定の金融商品や資産配分を推奨するものではありません。また、株式・投資信託・外貨などの評価額は日々変動します。
- 2026年9月現在の総資産は2億2,041万円
- 資産2.2億円の中心は米国株とインデックス投資
- マネックス証券は約8,400万円|VTIが最大の保有資産
- 投資信託は約3,765万円|楽天VTIと楽天VYMを積立
- 2021年11月は9,222万円だった
- 9,222万円から2億2,041万円へ|約5年で1億2,819万円増えた
- 約5年間で追加投資した金額はざっくり5,300万円
- 5年間で特に増えたのは米国株と投資信託
- SOXLに約400万円投資した時期もあった
- 現金も意外と多く持っている
- 金・銀・スイスフランも少しずつ増やしている
- 資産2.2億円になって、これからの積立をどうするか
- 資産が増えても「完成したポートフォリオ」だとは思っていない
- まとめ|51歳・資産2.2億円の現在地
2026年9月現在の総資産は2億2,041万円
まず、現在の資産全体です。
| 資産 | 金額 | 補足 |
|---|---|---|
| 現金・預金等 | 3,297万円 | スイスフラン約202万円を含む |
| 日本株口座(本人) | 719万円 | 現金約300万円を含む |
| 日本株(妻) | 450万円 | |
| 米国株・マネックス証券 | 8,385万円 | VTI・VYM・VT・金・銀・米ドル現金など |
| 米国株・モルガン | 1,550万円 | VTI・VYM約1,100万円+現金約450万円 |
| 投資信託 | 3,765万円 | 楽天VTI・楽天VYM・NISA分を含む |
| 生命保険 | 838万円 | 現在価値 |
| 生命保険(妻) | 600万円 | 現在価値 |
| 豪ドル建て生命保険 | 493万円 | 現在価値 |
| 日本生命積立 | 121万円 | 生命保険838万円とは別 |
| 企業型確定拠出年金 | 1,750万円 | 現在評価額 |
| デルタ航空マイル | 73万円相当 | 1マイル=1円として管理 |
| 合計 | 2億2,041万円 |
我が家では、これらを合わせて2億2,041万円として資産管理しています。
少し注意が必要なのは、表の項目が必ずしも「資産クラス」そのものではないことです。
たとえば日本株口座719万円のうち約300万円は現金です。
また、マネックス証券の8,385万円の中には米国株だけでなく、金・銀・米ドル現金も入っています。
現金・預金等3,297万円の中には、スイスフラン約202万円も含まれています。
つまりこれは、私が普段Excelで管理している口座・資産グループ別の管理表だと思ってください。
資産2.2億円の中心は米国株とインデックス投資
現在の資産を見ると、やはり一番大きいのは米国株とインデックス投資です。
マネックス証券だけで8,000万円を超え、モルガン・スタンレーにも約1,550万円。
さらに楽天VTI・楽天VYMを中心とした投資信託が約3,765万円あります。
2018年頃の私は日本株の個別株売買もかなりやっていましたが、現在は長期保有する米国株・インデックス投資が資産形成の中心になっています。
現在の投資に対する考え方については、こちらの記事でも詳しく書いています。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
マネックス証券は約8,400万円|VTIが最大の保有資産
マネックス証券の米国株口座をもう少し細かく見てみます。
総資産を集計したExcelでは8,385万円としていましたが、今回撮影した口座画面では、為替や株価の変動により84,297,602円になっています。
株式や外貨は日々値動きするため、総資産の集計日とスクリーンショットの撮影日では多少数字が変わります。
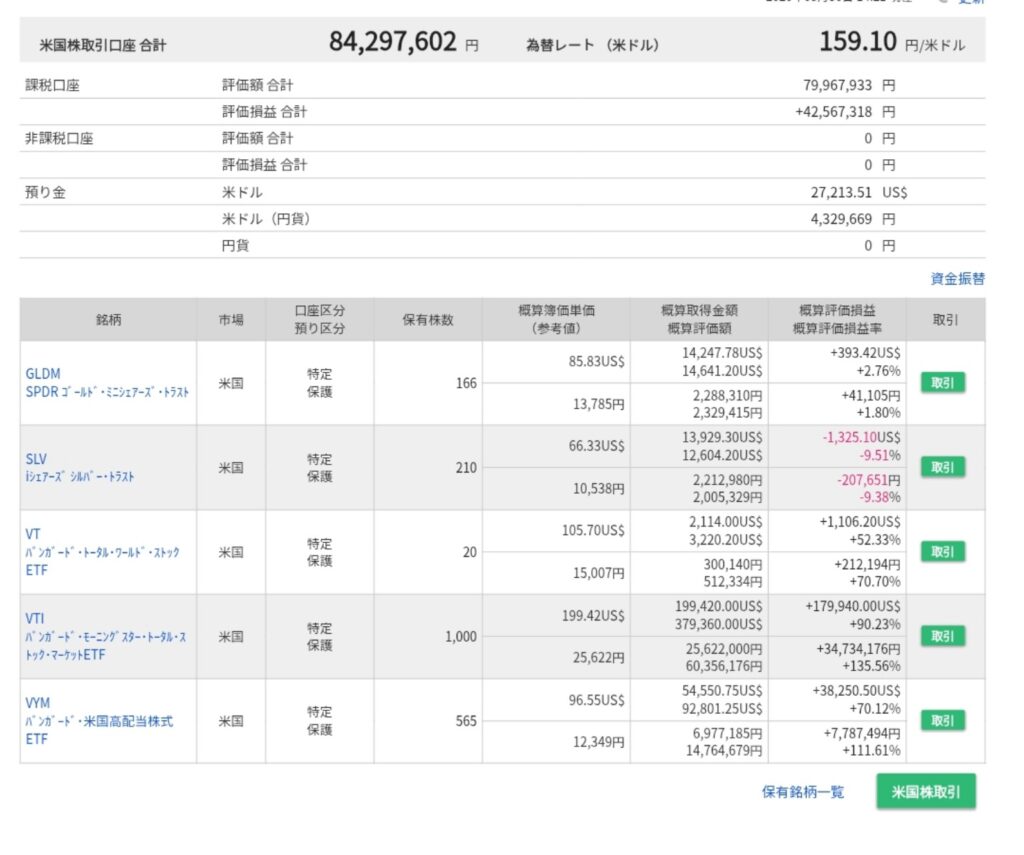
2026年9月時点のマネックス証券・米国株口座。VTIを中心にVYM、VT、金(GLDM)、銀(SLV)を保有し、米ドル現金を含む評価額は約8,430万円。評価額は株価や為替によって日々変動します。
マネックス証券の米国株口座。撮影時点の評価額は84,297,602円。株価・為替によって評価額は日々変動します。
撮影時点の中身は次の通りです。
| 資産 | 評価額 |
|---|---|
| VTI | 60,356,176円 |
| VYM | 14,764,679円 |
| VT | 512,334円 |
| GLDM(金) | 2,329,415円 |
| SLV(銀) | 2,005,329円 |
| 米ドル現金 | 4,329,669円 |
| 合計 | 84,297,602円 |
こうして見ると、やはりVTIが圧倒的に大きく、約6,036万円あります。
VYMも約1,476万円。
一方で、最近は株式だけではなく金や銀にも少しずつ資金を移しています。
金は約233万円、銀は約201万円です。
以前の私は、資産が増えるなら米国株をどんどん買えばいい、という考えがかなり強かったと思います。
現在も米国の長期的な成長には期待していますし、VTIを売却して他の資産へ全面的に乗り換えるつもりはありません。
ただ、資産が2億円を超えた今は、増やすことだけではなく、資産を守るための分散も以前より意識するようになりました。
投資信託は約3,765万円|楽天VTIと楽天VYMを積立
もう一つ大きな柱が投資信託です。
Excelでは2026年9月の資産として約3,765万円を計上しています。
今回撮影した証券口座の画面では、投資信託の時価総額は37,607,036円でした。
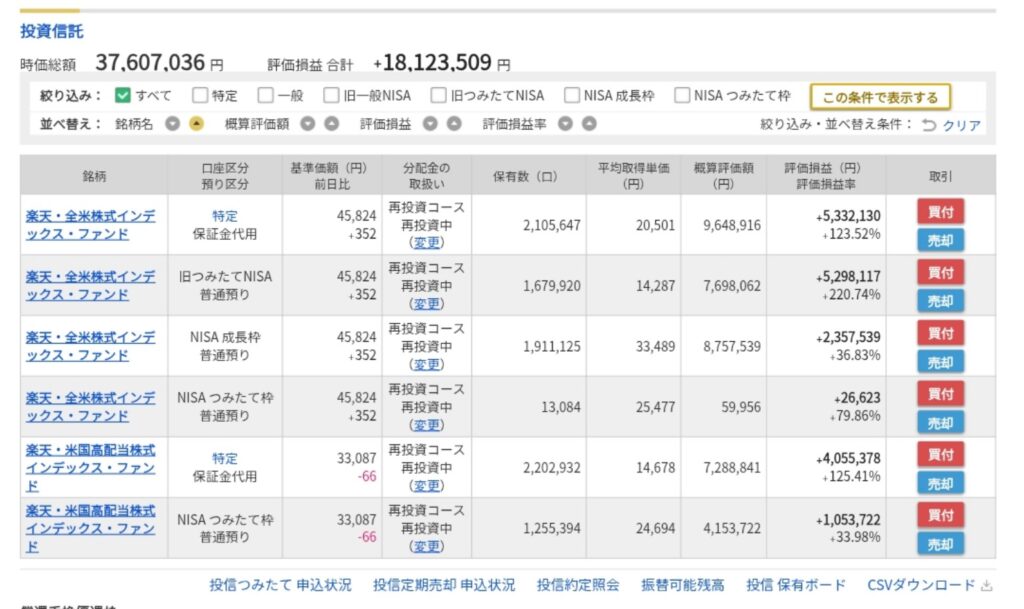
2026年9月時点の投資信託保有状況。楽天VTIと楽天VYMを特定口座・旧つみたてNISA・新NISAで保有し、評価額は合計約3,761万円。現在も毎月積立を継続しています。
楽天VTI・楽天VYMの投資信託。撮影時点の時価総額は37,607,036円です。
内訳をまとめると、楽天VTI系が約2,616万円、楽天VYM系が約1,144万円です。
| 投資信託 | 評価額 |
|---|---|
| 楽天VTI系 | 26,164,473円 |
| 楽天VYM系 | 11,442,563円 |
| 合計 | 37,607,036円 |
楽天VTIには特定口座、旧つみたてNISA、新NISAの成長投資枠・つみたて投資枠などが含まれています。
楽天VYMも特定口座とNISA分を合わせています。
私は2018年8月から楽天VTI・楽天VYMの積立を本格的に始めました。
最初は月10万円でした。
その後2022年から月40万円へ増額し、2026年現在も積立を続けています。
現在は新NISAで月30万円、特定口座で月10万円、合計月40万円を自動積立しています。
2021年11月は9,222万円だった
今回、昔の資産管理表も改めて確認しました。
2021年11月13日時点の総資産は、9,222万円でした。
当時の資産は、元本保証系が2,975万円、その他の資産が6,247万円。
主な内訳は次のようになっていました。
| 資産 | 2021年11月 |
|---|---|
| 預金 | 2,300万円 |
| 従業員預金 | 500万円 |
| 一般財形 | 60万円 |
| 労金 | 115万円 |
| 持株 | 21万円 |
| 日本株 | 11万円 |
| 日本株(妻) | 200万円 |
| 米国マネックス | 2,000万円 |
| 米国モルガン | 870万円 |
| 生命保険 | 800万円 |
| 生命保険(妻) | 600万円 |
| 豪ドル建て生命保険 | 350万円 |
| デルタマイル | 55万円相当 |
| 日本生命積立 | 85万円 |
| 楽天VTI | 200万円 |
| 楽天VYM | 250万円 |
| 楽天VTI・NISA | 175万円 |
| 企業型確定拠出年金 | 630万円 |
| 合計 | 9,222万円 |
9,222万円から2億2,041万円へ|約5年で1億2,819万円増えた
2021年11月の9,222万円から、2026年9月の2億2,041万円まで。
差額は、
1億2,819万円
です。
約5年間で、資産額は約2.4倍になりました。
ただし、ここで絶対に誤解してほしくないことがあります。
9,222万円を投資だけで2億2,041万円にしたわけではありません。
この間も私は会社員として働き続け、給与から新しいお金を投資へ入れています。
約5年間で追加投資した金額はざっくり5,300万円
厳密な入出金履歴をすべて再集計した数字ではありませんが、現在分かっている範囲で考えてみます。
2021年末までは月10万円。
2022年1月から2026年9月までは月40万円の積立を続けています。
この定期積立だけで、ざっくり約2,290万円。
さらに、相場下落時などのスポット購入もかなり行ってきました。
これが記憶ベースで約3,000万円。
合わせると、少なくともざっくり5,300万円前後の新規資金を投資へ回してきた計算になります。
ただし、この5,300万円も厳密なキャッシュフローではありません。
企業型確定拠出年金への拠出、生命保険の積立、給与から増えた現金、売買時の税金などもあります。
そのため、
「1億2,819万円増えたうち、残り約7,500万円が運用益だった」
と単純に考えることはしていません。
実際には、追加投資、市場の値上がり、為替、配当・分配、売買益、税金など、いろいろな要因が混ざっています。
5年間で特に増えたのは米国株と投資信託
2021年と2026年を比較すると、何が大きく変わったのかがよく分かります。
| 資産 | 2021年11月 | 2026年9月 |
|---|---|---|
| 米国マネックス | 2,000万円 | 8,385万円 |
| 米国モルガン | 870万円 | 1,550万円 |
| 楽天VTI・VYM等 | 625万円 | 3,765万円 |
| 企業型確定拠出年金 | 630万円 | 1,750万円 |
| 総資産 | 9,222万円 | 2億2,041万円 |
特に大きいのが米国マネックスです。
2021年11月には2,000万円だったものが、現在は8,000万円を超えています。
楽天VTI・楽天VYMなどの投資信託も、当時625万円だったものが現在は約3,765万円です。
この5年間で、資産全体が増えただけではなく、米国株・インデックス投資を中心にするという投資方針が、資産の数字にもはっきり表れるようになったと思います。
SOXLに約400万円投資した時期もあった
もちろん、この5年間ずっとVTIとVYMだけを淡々と買っていたわけではありません。
一時期は、半導体株の値動きを大きくしたレバレッジETFであるSOXLを保有していたこともあります。
記憶ベースですが、SOXLには約400万円を投資し、一時は約800万円ほどになりました。
最終的には売却しており、当然ですが利益には税金もかかっています。
こうした投資も経験しましたが、現在の資産形成の中心はあくまでVTIや楽天VTIなどの長期保有です。
個別株や値動きの大きな商品を完全にやめたわけではありませんが、今は資産全体の中で大きくなりすぎないように意識しています。
【51歳・資産2.2億円】個別株は何%まで?「投資を楽しむ枠」を残す理由
現金も意外と多く持っている
現在の資産を見ると株式の金額が非常に大きいので、株式へほぼ全額投資しているように見えるかもしれません。
実際にはそうではありません。
資産管理表上の現金・預金等だけでも3,297万円あります。
さらに、日本株口座719万円の中にも約300万円の現金があります。
マネックス証券には撮影時点で約433万円の米ドル現金、モルガン・スタンレーにもざっくり約450万円の現金があります。
つまり、証券口座内の待機資金まで含めると、実際の現金性資産は管理表の3,297万円より多くなります。
私は現在、現金をある程度残した状態で投資を続けたいと考えています。
株価が下落したときに生活のために株を売らなくて済むこと。
そして、相場が大きく下落したときに追加投資できる余力を残しておくこと。
この2つを以前より重視するようになりました。
金・銀・スイスフランも少しずつ増やしている
最近、もう一つ変わってきたのが株式以外への分散です。
2026年9月時点では、
- 金:約229万円
- 銀:約196万円
- スイスフラン:約202万円
を保有しています。
合計すると約627万円です。
ただし、この627万円は2億2,041万円にさらに足す金額ではありません。
金と銀はマネックス証券8,385万円の中、スイスフランは現金・預金等3,297万円の中にすでに含まれています。
現在はまだ総資産から見れば小さな割合ですが、今後は株式以外の資産も少しずつ増やしていきたいと考えています。
資産2.2億円になって、これからの積立をどうするか
現在も毎月40万円の自動積立を続けています。
ただし、51歳になり、総資産が2億円を超えた今、これから先も同じ投資方法を永遠に続けるとは限りません。
新NISAの生涯投資枠を使い切った後は、既存の米国株を売却するのではなく、新しく投資するお金の行き先を全世界株式などへ少しずつ変えていくことも考えています。
また、金・銀・スイスフランなど、株式以外への分散も今後のテーマです。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?
資産が増えても「完成したポートフォリオ」だとは思っていない
今回、改めて2億2,041万円の中身を整理してみました。
かなり米国株に偏っています。
VTIの金額だけでも非常に大きい。
一方で、現金も持っていますし、生命保険、企業型確定拠出年金、金、銀、スイスフランなどもあります。
だからといって、現在の資産配分が「正解」だとは思っていません。
これは、43歳から51歳まで実際に投資を続けてきた結果、今たまたまこうなっているというだけです。
5年後には、またかなり違うポートフォリオになっているかもしれません。
むしろ最近は、資産を増やすことだけではなく、
- どう守るか
- どう使うか
- どう家族へ残すか
まで考えるようになりました。
資産が2億円を超えたから投資が終わったのではなく、投資について考えるテーマそのものが変わってきた、という感覚の方が近いです。
まとめ|51歳・資産2.2億円の現在地
2026年9月現在、我が家の総資産は2億2,041万円です。
2021年11月の9,222万円から考えると、約5年間で1億2,819万円増えました。
ただし、この増加はすべて運用益ではありません。
会社員として働き続け、定期積立とスポット購入を合わせて、ざっくり5,300万円前後の新規資金を投資に回してきました。
その上で、市場の値動きや為替、これまでの投資結果が積み重なり、現在の2億2,041万円になっています。
そして現在の資産の中心は、VTIや楽天VTIをはじめとする米国株・インデックス投資です。
一方で、現金、企業型確定拠出年金、生命保険、金、銀、スイスフランなどにも資産を置いています。
今後この資産配分がどう変わっていくのか。
5年後、10年後にまたこの記事を読み返して、答え合わせをしてみたいと思います。
なお、2018年の6,055万円から現在の2億2,041万円まで、8年8か月全体の資産形成についてはこちらの記事で詳しく振り返っています。