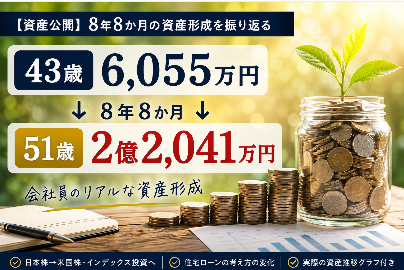
2018年1月、43歳だった私はこのブログで初めて我が家の資産状況を公開しました。
当時の総資産は6,055万円。
そして、あれから8年8か月。
51歳になった2026年9月1日現在、我が家の総資産は2億2,041万円になりました。
もちろん、6,055万円を投資しただけで2億2,041万円になったわけではありません。
この8年8か月の間には、給与収入から資産形成に回した資金もありますし、株式市場の上昇や為替の影響も受けています。
一方で、日本株への投資で失敗したこともありましたし、投資方針そのものも大きく変わりました。
そして2018年当時、「10年後には一括返済しよう」と考えていた住宅ローンについても、今ではまったく違う考えを持っています。
住宅ローン返済と並行して、10年で2,600万円を貯め、余力から月10万円を投資する計画を立てた2018年の記事も、8年後の2026年に答え合わせしました。
→ 【8年後検証】住宅ローン返済しながら月10万円投資|10年で2,600万円貯める計画はどうなった?
この記事では、2018年1月に公開した「資産状況①」を8年8か月後の2026年に振り返り、
「43歳の自分が考えていた資産形成は、その後どうなったのか?」
を、実際の数字を使って答え合わせしてみます。
2018年1月、43歳の総資産は6,055万円だった
2018年1月18日、43歳だった私は初めてブログで我が家の資産状況を公開しました。
当時の資産は以下のような状況でした。
| 資産 | 金額 |
|---|---|
| 給与口座 | 800万円 |
| 従業員預金 | 500万円 |
| 一般財形 | 700万円 |
| 従業員持株 | 1,650万円 |
| 日本株(本人) | 345万円 |
| 日本株(妻) | 250万円 |
| 米国株 | 750万円 |
| 生命保険 | 300万円 |
| 生命保険 | 480万円 |
| 豪ドル建て生命保険 | 280万円 |
| 合計 | 6,055万円 |
今あらためて見ると、現在とは資産構成がかなり違います。
特に目立つのが従業員持株1,650万円と、生命保険の割合の大きさです。
一方、現在の資産形成で大きな存在になっている米国株は、この時点ではまだ750万円しかありませんでした。
そして、この頃はちょうど自宅を建築している最中でした。
住宅ローンについては、当時の記事で約4,200万円と記録しています。
住宅ローン控除を利用しながら返済し、
「10年後には一括返済する」
というのが当時の計画でした。
この考えが8年後にどう変わったのかについては、後ほど詳しく書きます。
2026年9月、51歳の総資産は2億2,041万円
そして2026年9月1日。
51歳になった現在の総資産を集計すると、2億2,041万円になりました。
2018年1月の6,055万円から考えると、自分でもかなり大きな変化だと感じています。
現在の主な資産は次のようになっています。
| 資産 | 金額 |
|---|---|
| 現金・預金等 | 3,491万円 |
| 日本株(本人) | 719万円 |
| 日本株(妻) | 450万円 |
| 米国株(マネックス) | 8,385万円 |
| 米国株(モルガン) | 1,550万円 |
| 生命保険 | 838万円 |
| 生命保険(妻) | 600万円 |
| 豪ドル建て生命保険 | 493万円 |
| 楽天VTI・楽天VYM・楽天VTI(NISA) | 3,765万円 |
| 確定拠出年金 | 1,750万円 |
| 金・銀・スイスフラン | (627万円)※内数 |
| 総資産 | 2億2,041万円 |
※金・銀・スイスフランなども総資産に含めています。
ここで2018年と比較して特に大きく変わったのが、米国株・インデックス投資の割合です。
2018年1月には750万円だった米国株は、現在ではマネックス証券とモルガン・スタンレーの口座だけでも約1億円になっています。
さらに、2018年に投資を始めた楽天VTI・楽天VYMも、現在では資産形成の大きな柱の一つになりました。
一方で、2018年には1,650万円あった従業員持株は現在0円です。
8年間で資産額が増えただけではなく、
「何にお金を置くのか」
という自分の考え方そのものが大きく変わったことが分かります。
8年8か月で6,055万円から2億2,041万円へ
2018年1月の総資産は6,055万円。
2026年9月の総資産は2億2,041万円。
8年8か月で、
6,055万円 → 2億2,041万円
となり、金額では1億5,986万円増加、約3.64倍になりました。
なお、途中の2021年11月(9,222万円)から2026年9月(2億2,041万円)に絞り、入金と口座残高の増加を分けた実取引による資産増加1億2,819万円の検証も公開しました。
こうして数字だけを見ると、自分でもかなり増えたと感じます。
ただし、ここは誤解のないように書いておきたいと思います。
6,055万円を投資だけで2億2,041万円にしたわけではありません。
現在の資産には、給与収入から資産形成に回した資金や、その後の追加投資分なども含まれています。
また、米国株を多く保有しているため、米国株市場の上昇だけでなく、円安によって円換算した資産額が押し上げられた影響もあります。
一方で、ずっと順調だったわけでもありません。
日本の個別株を中心に投資していた時期には、大きく利益が出たこともあれば、損失を出して悩んだ時期もありました。
そうした経験を通じて、投資先は日本の個別株中心から米国株へ、さらにインデックス投資を重視する形へと変わっていきました。
振り返ってみると、この8年8か月で大きかったのは、単に「いくら儲かったか」ではなく、
失敗を経験しながら、自分に合った投資方法へ少しずつ考え方を変えてきたこと
だったのではないかと思っています。
この8年8か月の資産増加を、物価上昇まで考慮して比べるとどうなるのか。6,055万円→2億2,041万円をインフレ調整し、実質何倍か検証した記事では、総務省CPIによる答え合わせと30年後の購買力も試算しました。
日本株中心だった43歳から、米国株・インデックス中心の51歳へ
2018年当時と現在を比べてみると、資産額以上に大きく変わったものがあります。
それが投資先と投資に対する考え方です。
ブログを始めた頃の私は、日本の個別株で利益を出そうとかなり積極的に売買していました。
実際、投資を始めた当初は大きく利益が出た月もあり、
「個別株で資産を増やしていけるのではないか」
と考えていた時期もありました。
しかし、その後は思うようにいかない時期も続きました。
利益が出た銘柄もあれば、大きな損失を出して損切りした銘柄もあります。
そうした経験を重ねる中で、少しずつ私の考え方は変わっていきました。
「個別株で大きく勝つこと」よりも、「長期間、市場に居続けて資産を増やしていくこと」の方が自分には合っているのではないか。
そう考えるようになり、現在では米国株やVTIなどのインデックスが資産形成の中心になっています。
2026年現在の資産を見ると、この変化はかなりはっきり表れています。
2018年1月には750万円だった米国株が大きく増え、楽天VTI・楽天VYMなども現在では大きな割合を占めるようになりました。
もちろん、これがすべて正解だったと言うつもりはありません。
これから米国株が大きく下落することもあるでしょうし、為替が円高に動けば円換算の資産額も減ります。
それでも51歳になった今、43歳だった自分と比べて最も変わったのは、
「短期間で勝とうとする投資」から「長期間で資産形成を考える投資」へ
考え方が変わったことだと思っています。
この8年間の日本個別株から米国株、そしてインデックス投資へと考え方が変わっていった経緯については、当時の記事や実際の投資成績が残っているので、改めて別の記事でも詳しく振り返ってみたいと思います。
資産は一直線に増えたわけではない
総資産が6,055万円から2億2,041万円になった数字だけを見ると、順調に右肩上がりで増えてきたように見えるかもしれません。
しかし、実際はそんなに単純ではありませんでした。
私は以前から定期的に我が家の総資産をExcelで集計しています。
直近の数字を見ても、総資産は毎月きれいに増えているわけではありません。
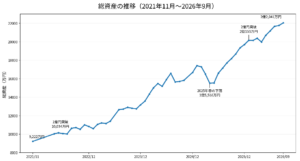
例えば2025年2月には約1億7,282万円あった総資産が、同年4月には約1億5,518万円まで減少しました。
わずか2か月で、約1,764万円の減少です。
その後は再び増加し、2025年12月には約1億9,691万円、2026年1月には2億円を超えました。
そして2026年9月1日現在、総資産は2億2,041万円となっています。
資産が1,000万円、2,000万円単位で動くようになると、下落時にはそれなりの金額が減ります。
それでもこれまでの経験から感じるのは、
短期的な資産額の増減だけを見て、投資方針そのものを大きく変えないことの大切さ
です。
資産形成を続けていると、株価が大きく上昇する時期もあれば、大きく下落する時期もあります。
重要なのは、短期的な値動きだけで長期の方針まで変えないことだと考えています。
もちろん、今後も同じように資産が増え続ける保証はありません。
2億円を超えたから安心ということでもなく、今後大きな下落が来れば数千万円単位で資産が減る可能性もあります。
だからこそ、これからも短期的な値動きに一喜一憂するのではなく、
長期で資産形成を考えるという基本姿勢は変えないつもりです。
「10年後に住宅ローンを一括返済」するつもりだった。でも今は考えていない
2018年の記事を読み返していて、もう一つ大きく考え方が変わっていることに気づきました。
住宅ローンです。
2018年当時、自宅を建築していた私は、住宅ローン控除を利用しながら返済を続け、
10年後には残った住宅ローンを一括返済する
つもりでいました。
その後、2019年7月31日に公開した資産状況では、住宅ローン残高は4,409万円でした。
そこから毎月の返済によって元金が約12万円ずつ減っているとして計算すると、2026年8月末現在の住宅ローン残高は、概算で3,400万円程度だと思います。
正確な残高を手元ですぐに確認できないため、この記事では概算3,400万円としておきます。
では、2018年に考えていた「10年後の一括返済」が近づいてきた今、本当に一括返済するのか。
結論から言うと、今の私は一括返済をまったく考えていません。
理由は、これまでの資産運用の経験と、現在の資産状況にあります。
もちろん、この先もこれまでと同じような運用成績を上げられる保証はありません。
また、当時と比べて変動金利が上昇していることも認識しています。
それでも現在の私は、3,000万円を超える大きなお金を使って住宅ローンを一括返済するよりも、
手元の資金をすべて返済に使わず、長期的な資産形成に生かす選択肢を残したい
と考えています。
これは2018年当時には持っていなかった考え方です。
約8年間の投資経験の中で、資産が増える局面だけでなく、大きく減る局面も経験しました。
その結果、私自身のお金に対する考え方も変わりました。
「借金はできるだけ早く返した方がいい」
という考えから、
「低い金利で借りられるのであれば、手元の資金をすべて返済に使わず、資産運用に活用するという選択肢もある」
という考えに変わっています。
もちろん、これは誰にでも当てはまる正解ではありません。
住宅ローン金利、保有資産、収入、年齢、リスク許容度などによって判断は変わると思います。
あくまで、
51歳になった今の私自身が、自分の資産状況とこれまでの投資経験を踏まえて出している結論
です。
2018年の私は「10年後に一括返済する」と考えていました。
2026年の私は「一括返済せず、手元資金を資産形成に生かしたい」と考えています。
8年前の記事を読み返してみると、資産額だけではなく、
お金に対する考え方そのものが変わっている
ことが分かって面白いです。
住宅ローンを差し引いた「純資産」はどうなった?
ここまで総資産の変化を見てきましたが、住宅ローンという負債もあります。
そこで、住宅ローンを差し引いた純資産でも比較してみます。
2018年1月の総資産は6,055万円、住宅ローンは約4,200万円でした。
単純に差し引くと、当時の純資産は約1,855万円です。
一方、2026年9月現在の総資産は2億2,041万円。
住宅ローン残高を概算3,400万円とすると、現在の純資産は、
2億2,041万円 − 3,400万円 = 1億8,641万円
となります。
| 2018年1月 | 2026年9月 | |
|---|---|---|
| 年齢 | 43歳 | 51歳 |
| 総資産 | 6,055万円 | 2億2,041万円 |
| 住宅ローン | 約4,200万円 | 約3,400万円 |
| 純資産 | 約1,855万円 | 約1億8,641万円 |
総資産だけを見ると約3.64倍ですが、住宅ローンを差し引いた純資産で見ると、この8年8か月で大きく変わったことがよりはっきり分かります。
もちろん、これも投資利益だけで増えたわけではありません。
給与収入から資産形成に回した資金、追加投資分、株式市場の上昇、為替など、さまざまな要因が重なった結果です。
それでも、自分自身の8年以上にわたる資産形成を振り返る数字として、この変化は素直にうれしく思います。
43歳の自分に、51歳の自分から
2018年1月9日、このブログを始めた最初の記事で、私はこんな目標を掲げました。
「目標はずばり1億円。投資資金は1,000万円です。」
当時43歳だった私は、かなり大きな目標だと思いながら書いていました。
さらにその日の別の記事では自分なりの投資ルールを書き、3本目の記事では、
「1,000万円を1億円にするには、18年間で年利何%必要なのか」
まで計算しています。
あれから8年8か月。
投資方法は当時想像していたものとはかなり違う形になりました。
日本の個別株でうまくいかなかったこともありました。
米国株へ投資するようになり、インデックス投資も資産形成の大きな柱になりました。
そしてブログそのものは途中で更新が止まってしまいました。
それでも、長期で資産形成をしていくという考え方自体は変わりませんでした。
2026年9月現在、総資産は2億2,041万円、住宅ローンを差し引いた純資産でも概算1億8,641万円になっています。
ただし、これは「投資資金1,000万円が1億円になった」という意味ではありません。
給与収入などから追加した資金も含めた我が家全体の資産です。
だから、2018年に掲げた「1,000万円を投資で1億円にする」という目標を、そのまま達成したとは考えていません。
それでも総資産として初めて1億円を超えた2022年4月ごろは、やはり大きな節目でした。実際に1億円を超えた瞬間に何を感じ、その後の生活がどう変わったのかはこちらで振り返っています。
→ 【実体験】資産1億円を超えたら人生は変わる?達成して4年後に思うこと
それでも43歳だった自分が、51歳の現在の資産状況を見たら、おそらくかなり驚くと思います。
そして今の自分から当時の自分に一つ言うとすれば、
「投資方法は途中で変わってもいい。でも長期で資産形成を考えることは大切」
ということかもしれません。
まとめ|8年前の記事があるから、今できる「答え合わせ」
2018年1月、43歳だった私の総資産は6,055万円でした。
8年8か月後の2026年9月、51歳になった現在は2億2,041万円です。
この間、資産額だけでなく、投資に対する考え方も大きく変わりました。
日本の個別株中心だった投資は、現在では米国株やインデックスが中心になっています。
そして「10年後に一括返済する」と考えていた住宅ローンについても、現在は一括返済せず、手元資金を資産形成に生かしたいと考えています。
8年前に自分が実際に書いた文章と、当時の資産額がブログに残っているからこそ、こうして2026年の自分と比較することができます。
このブログを再開した理由の一つも、ここにあります。
過去の記事をただ古い記事として残すのではなく、
「当時こう考えていた。その後どうなった。そして今はどう考えているのか」
を、実際の数字と経験を使ってこれからも答え合わせしていきたいと思います。
資産形成はまだ続きます。
51歳から先、自分の資産や投資に対する考え方がどう変わっていくのか。
これからもこのブログに記録していきます。
最新の月次資産状況はこちらです。実際の増減と、その理由まで毎月記録していきます。
【2026年10月末 資産公開】総資産2億1,883万円・VYM逆転の記録
ひとつ前の月(2026年9月末)の記録はこちらです。
【2026年9月末 資産公開】51歳会社員の総資産は2億1,718万円|1か月で323万円減
ここから下は2018年1月18日に公開した当時の記事です
※以下は、2018年1月18日に「資産状況①」として公開した当時の文章です。
43歳だった自分が何を考えていたのかを残すため、文章は基本的に当時のまま掲載しています。
金額や考え方については、上記の2026年9月時点の内容とあわせてご覧ください。
これからしばらく朝のblog更新時は、私の資産状況のご報告を。。。これも自分への備忘録として大事かなと。。。
昨日会社の持ち株の持ち株の話をしましたが、今日はばくっと、現金とそれ以外と負債で層別してみます。単位は万円
・現金
・給料振込銀行 800
・従業員預金 500
・一般財形 700
小計 2000
・その他
・従業員持ち株 1650
・日本株(私) 345
・日本株(妻) 250
・米国株 750
・生命保険型(円) 300
・生命保険型(円) 480
・生命保険型(豪ドル/円換算) 280
小計 4055
資産合計 6055
・負債
・家のローン 4200
かなりせきららに書きましたが、こんな感じです。
どう思われます?正直こんなことを公開するのは当たり前ですが初めてなので、ドキドキします。いいのか??
家については正確には今建てている最中で、3月頃からローン返済が始まります。今の資産状況であれば、一括で支払うことも可能なのですが、
・住宅控除10年
・その他の資産はすぐに現金化できないものが多い。
との理由で、10年後に一括返済を考えています。
ちなみに住宅ローンの金利は変動ではありますが、0.475%です。年に1%の控除を受けたほうが変動ということを考慮してもほぼ得だろう。との判断です。
10年後の一括返済については、基本的に上の現金部分を給料所得で増やしていき、なんとか下のその他資産には手を付けたくはないと考えています。
10年で2200万貯めなければいけませんが、おかげさまで現在の年収は1000万をちょっと超えるレベルですので、なんとかなるかな?と考えております。。。
率直に、、、どう思います??
こんなこと誰にも相談したことなくて、、、
気になりますよね?!自分の資産の運用方法って。。。
なんか現金部分をあと10年の範囲内で運用できないか?とか、生命保険型、多くないか?とか、色々考えてしまいます。。。
普段誰の目にもふれないこのblog。。。
今日ばかりはどなたかのコメント、アドバイス、いただきたいです。。。
では今日も仕事頑張りましょう!!