今回は、以前書いた「入金力6:投資3:会社制度1」という感覚的な整理を、実際の取引履歴と資産記録でどこまで検証できるかを試してみました。
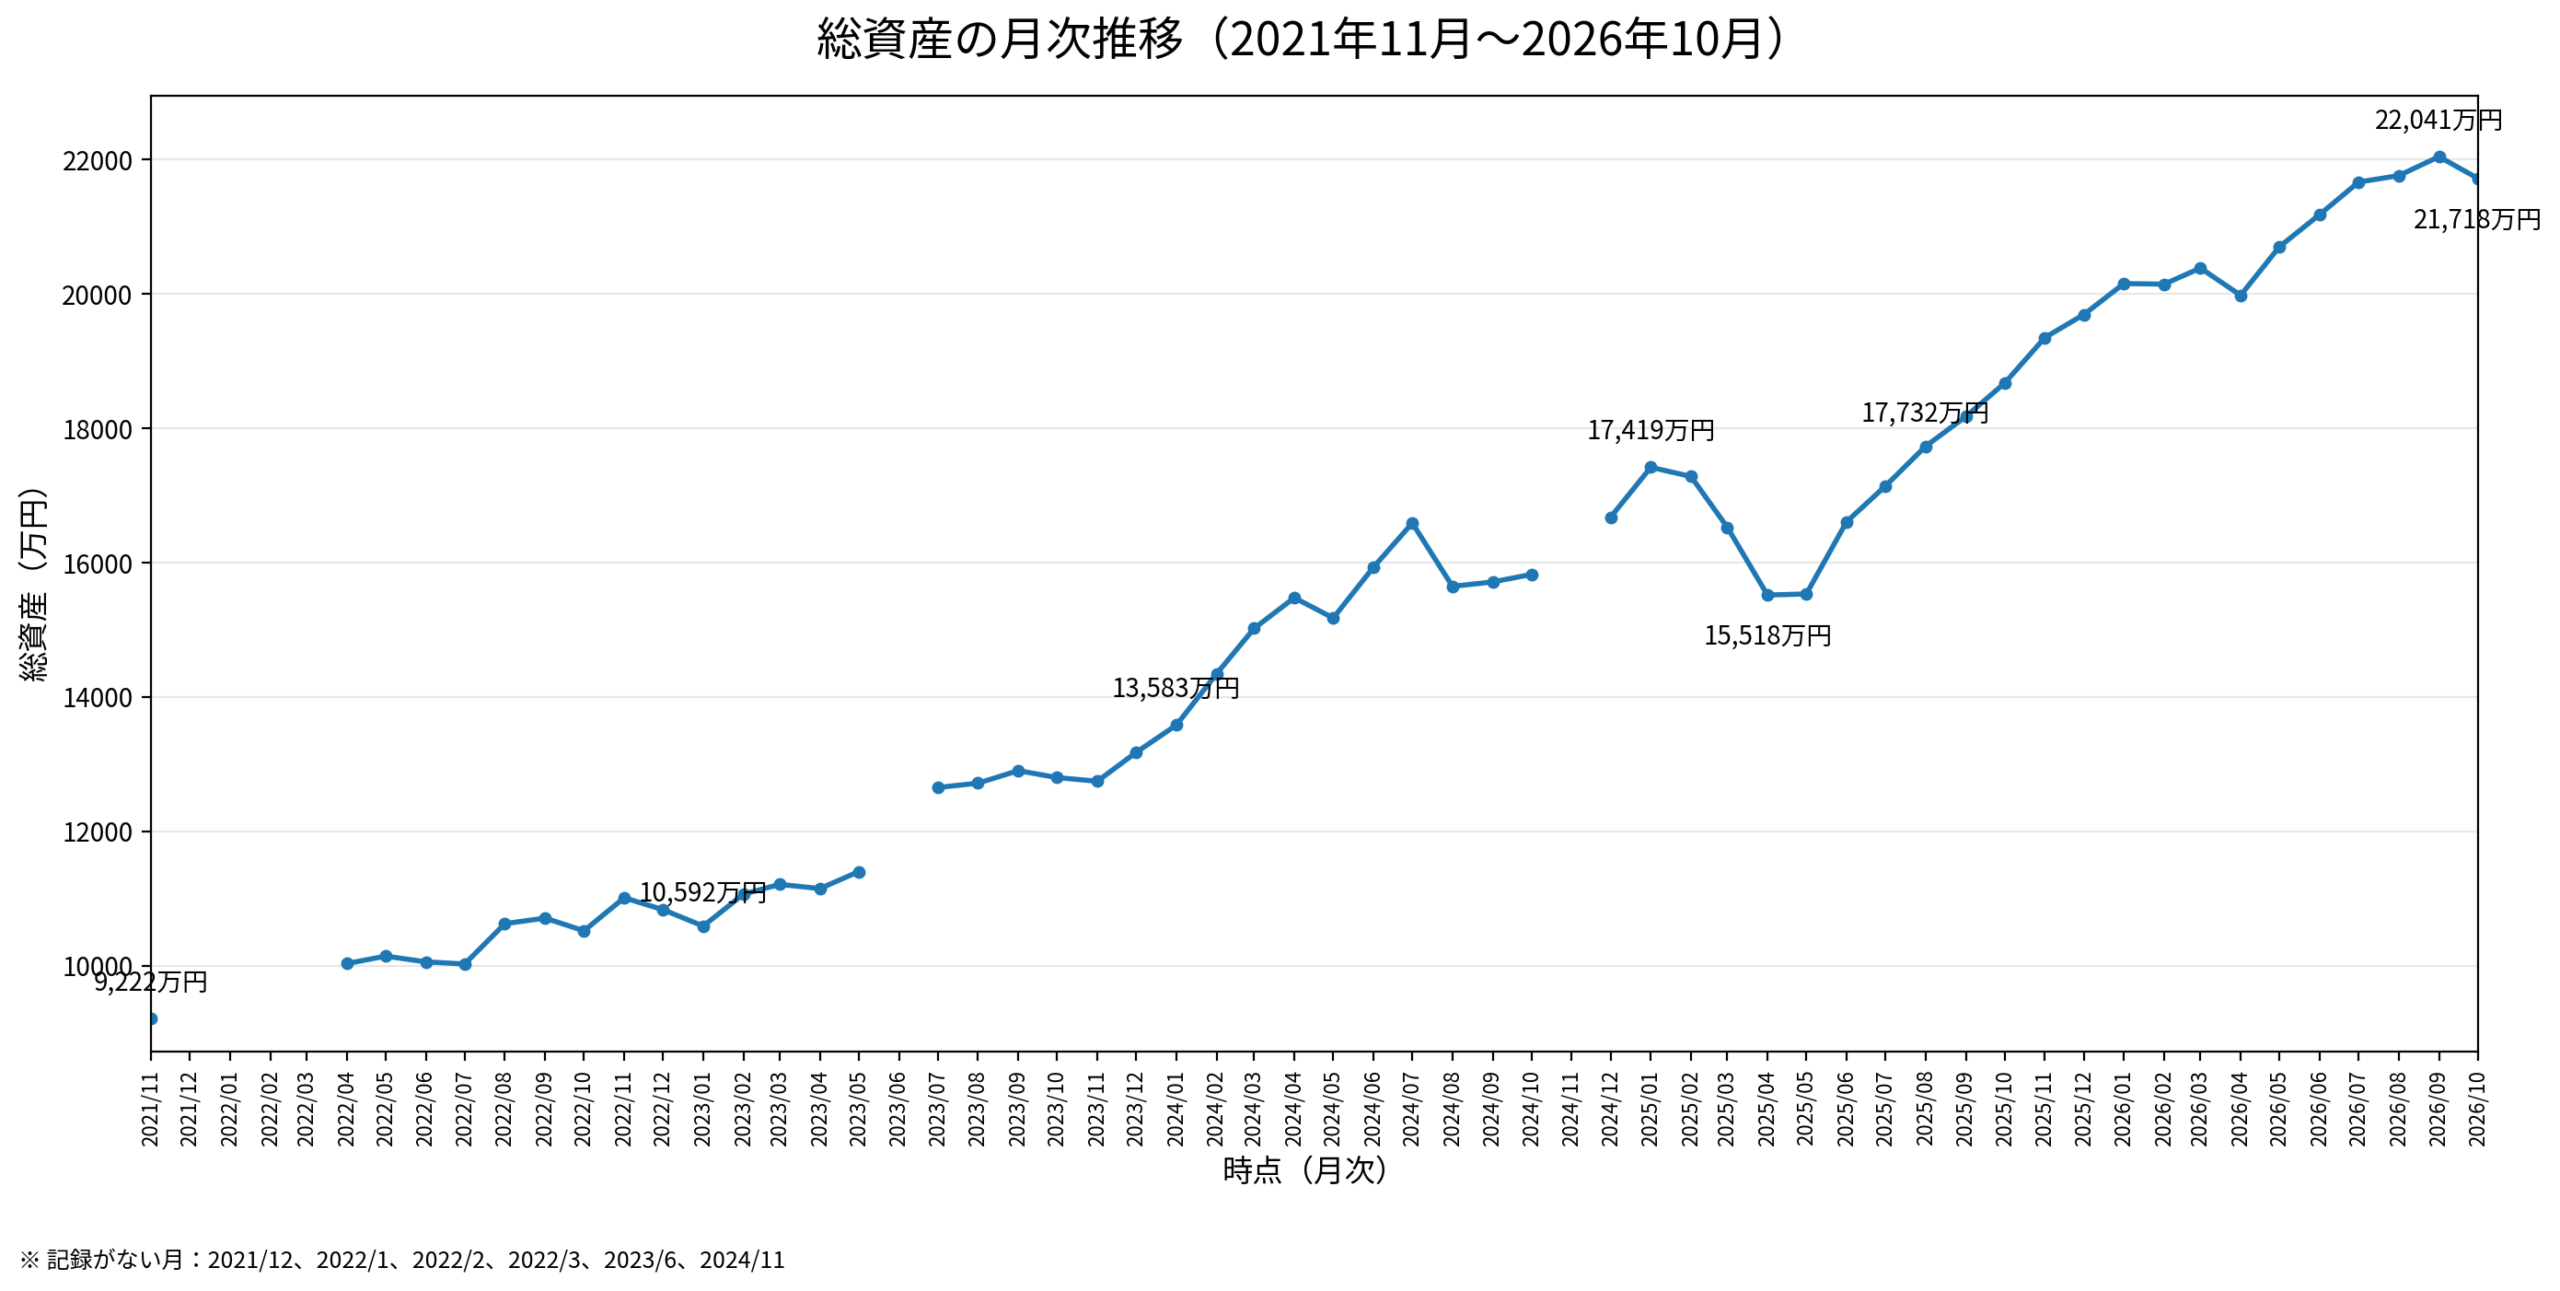
対象期間は、原則として2021年11月13日から2026年9月1日までです。グラフの一部では最新確認用として2026年10月1日の数字も参考表示しています。
先に結論を言うと、約5年間で増えた1億2,819万円のうち、かなり大きな部分は主要3口座(マネックス米国株、楽天VTI・VYM、企業型DC)の増加として確認できました。一方で、「どれだけ入金したか」と「どれだけ運用で増えたか」は、感覚だけでなく分けて見ないと実態を誤解しやすいことも分かりました。
まず読んでおきたい関連記事
- 資産形成で一番効いたのは投資ではなかった|入金力6:投資3:会社制度1
- 現在のポートフォリオ公開|2億2,000万円台の資産配分
- 43歳6,055万円→51歳2億2,041万円の資産形成
- 楽天VTI・VYMの積立を始めた当時の記事
- 企業型DCを20年以上運用した実体験と出口戦略
1.約5年間で総資産はどれだけ増えたのか
まずは全体像です。2021年11月13日時点の総資産は9,222万円、2026年9月1日時点では2億2,041万円でした。
差額は1億2,819万円です。
| 時点 | 総資産 |
|---|---|
| 2021年11月13日 | 9,222万円 |
| 2026年9月1日 | 2億2,041万円 |
| 増加額 | 1億2,819万円 |
この1億2,819万円がすべて運用益というわけではありません。期間中の新たな貯蓄、企業型DCへの掛金、保有資産の評価額変動などが含まれます。なお、預金から証券口座への資金移動そのものは、家計全体の総資産を増やすものではありません。そこで次に、「どこで増えたのか」を分けて見ていきます。
2.約5年間で、どこで資産が増えたのか
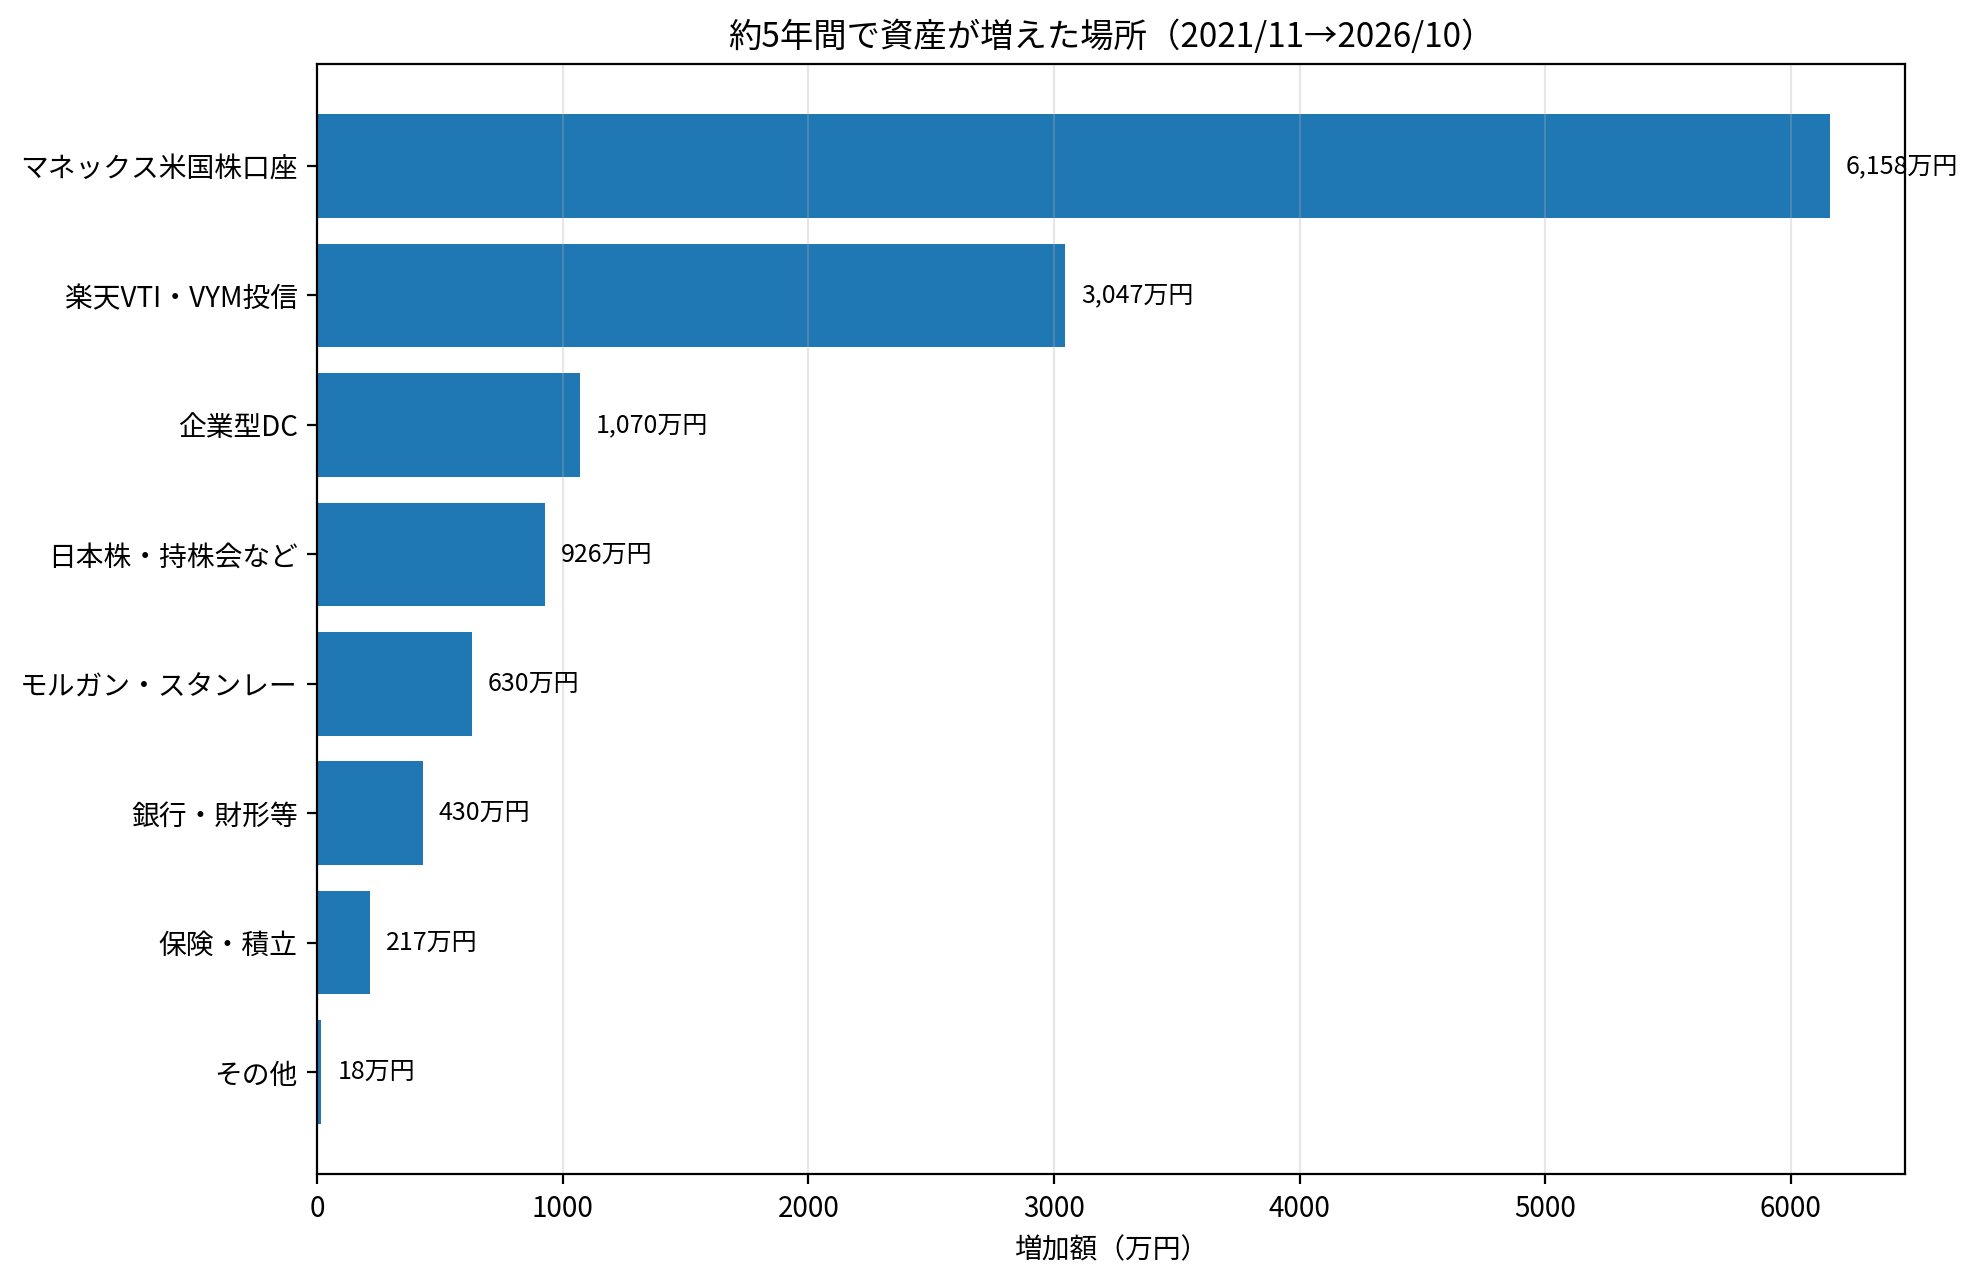
2021年11月から2026年10月までの増加額を、資産の管理区分ごとに整理すると次のようになりました。
| 区分 | 増加額 |
|---|---|
| マネックス米国株口座 | +6,158万円 |
| 楽天VTI・VYM投信 | +3,047万円 |
| 企業型DC | +1,070万円 |
| 日本株・持株会など | +926万円 |
| モルガン・スタンレー | +630万円 |
| 銀行・財形等 | +430万円 |
| 保険・積立 | +217万円 |
| その他 | +18万円 |
この表を見ると、資産増加の中心はかなりはっきりしています。特に大きいのは、マネックス米国株口座、楽天VTI・VYM、企業型DCの3つでした。
3.家計の増加の中心は主要3口座だった
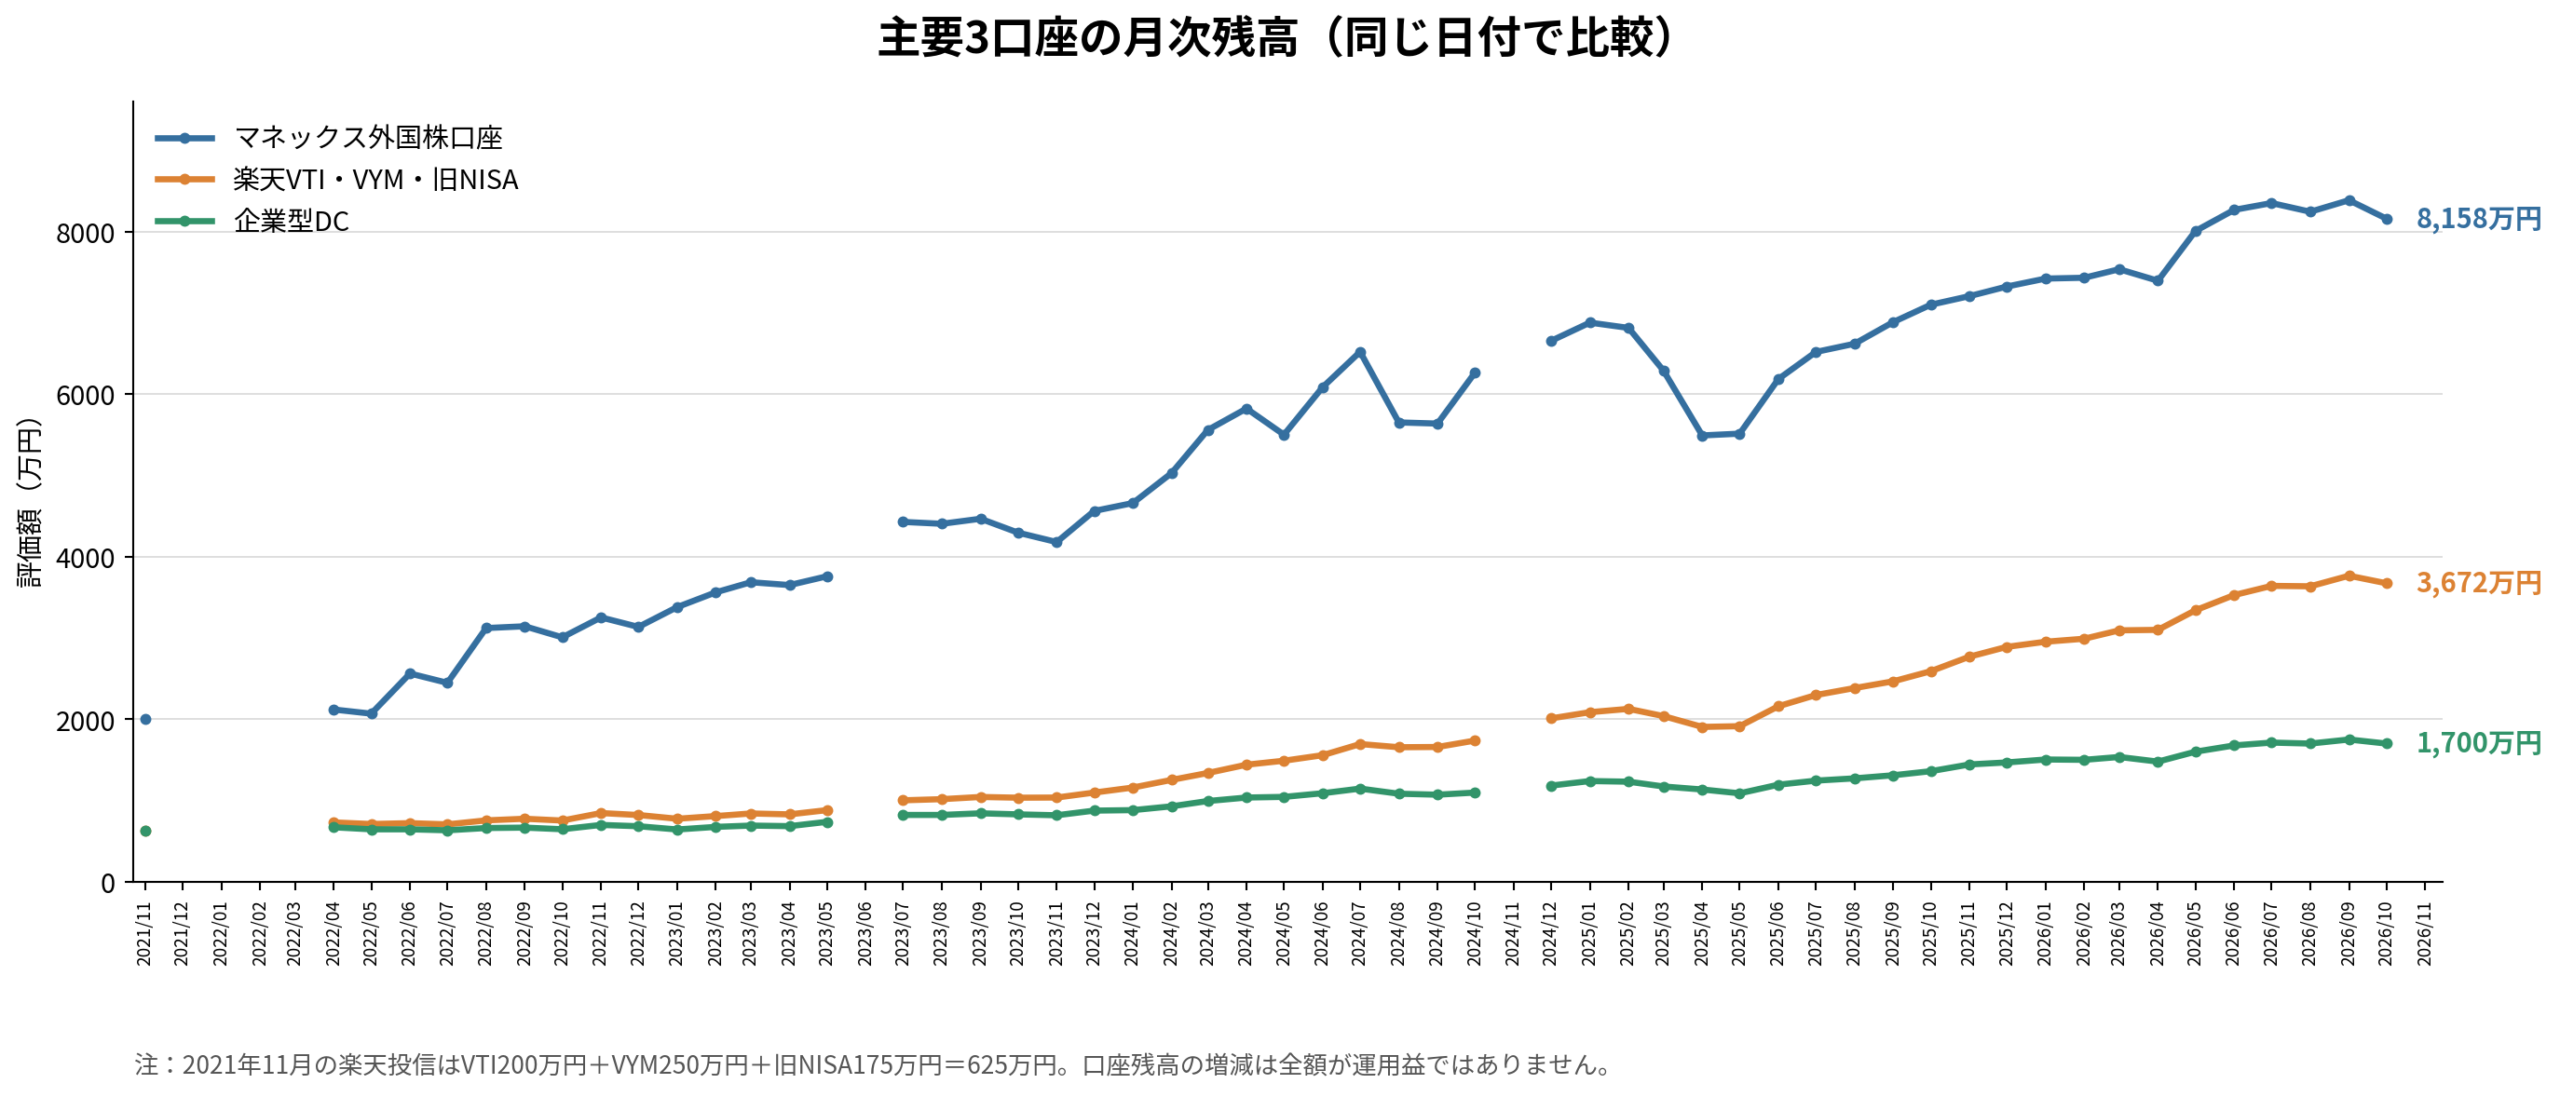
2021年11月13日と2026年9月1日を比較すると、主要3口座の残高増加だけで1億645万円ありました。
これは、家計全体の増加額1億2,819万円のうち約83%に相当します。
| 口座 | 2021年11月 | 2026年9月 | 増加額 |
|---|---|---|---|
| マネックス米国株 | 2,000万円 | 8,385万円 | +6,385万円 |
| 楽天VTI・VYM | 625万円 | 3,765万円 | +3,140万円 |
| 企業型DC | 630万円 | 1,750万円 | +1,120万円 |
| 合計 | 3,255万円 | 1億3,900万円 | +1億645万円 |
ここで大事なのは、「残高が増えた」という事実と、「そのためにいくら追加資金を入れたか」は別だということです。
4.実際にいくら資金を追加したのか
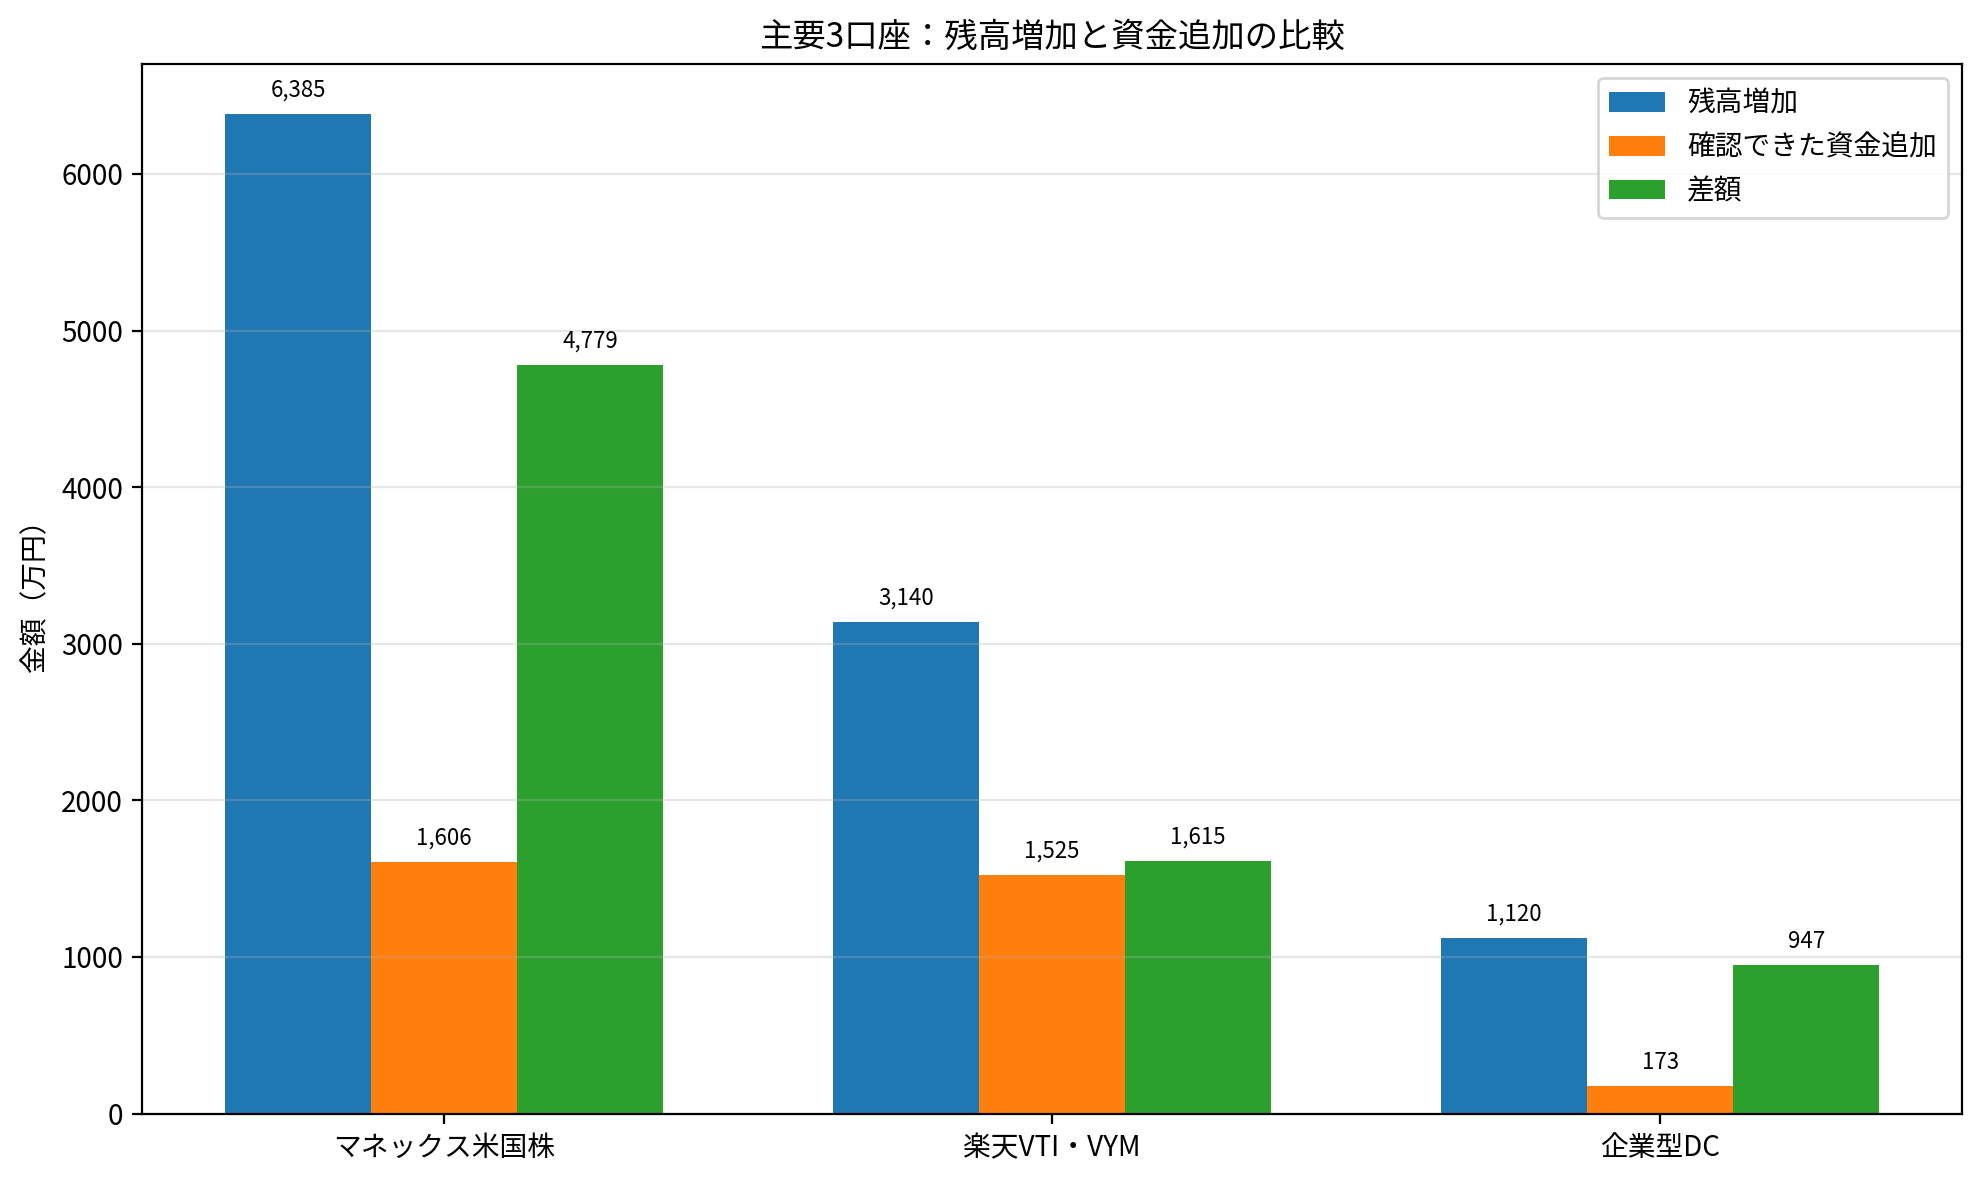
主要3口座について、確認できた追加資金を整理すると以下の通りです。
| 口座 | 残高増加 | 確認できた資金追加 | 差額 |
|---|---|---|---|
| マネックス米国株口座 | +6,385万円 | 約1,606万円 | 約4,779万円 |
| 楽天VTI・VYM | +3,140万円 | 1,525万円 | 1,615万円 |
| 企業型DC | +1,120万円 | 最大約173万円 | 約947万円 |
| 合計 | +1億645万円 | 最大約3,304万円 | 約7,341万円 |
この約7,330万〜7,340万円は、主要3口座について「追加資金だけでは説明できない増加」です。
もちろん、これをそのまま「確定した利益」と断定するつもりはありません。為替、配当、売買、口座内現金、集計日の違いなども含まれます。
ただし、少なくとも『お金を入れただけ』では説明できない増え方をしていたことは、かなりはっきりしてきました。
5.楽天VTI・VYMは実取引ベースでどう増えたのか
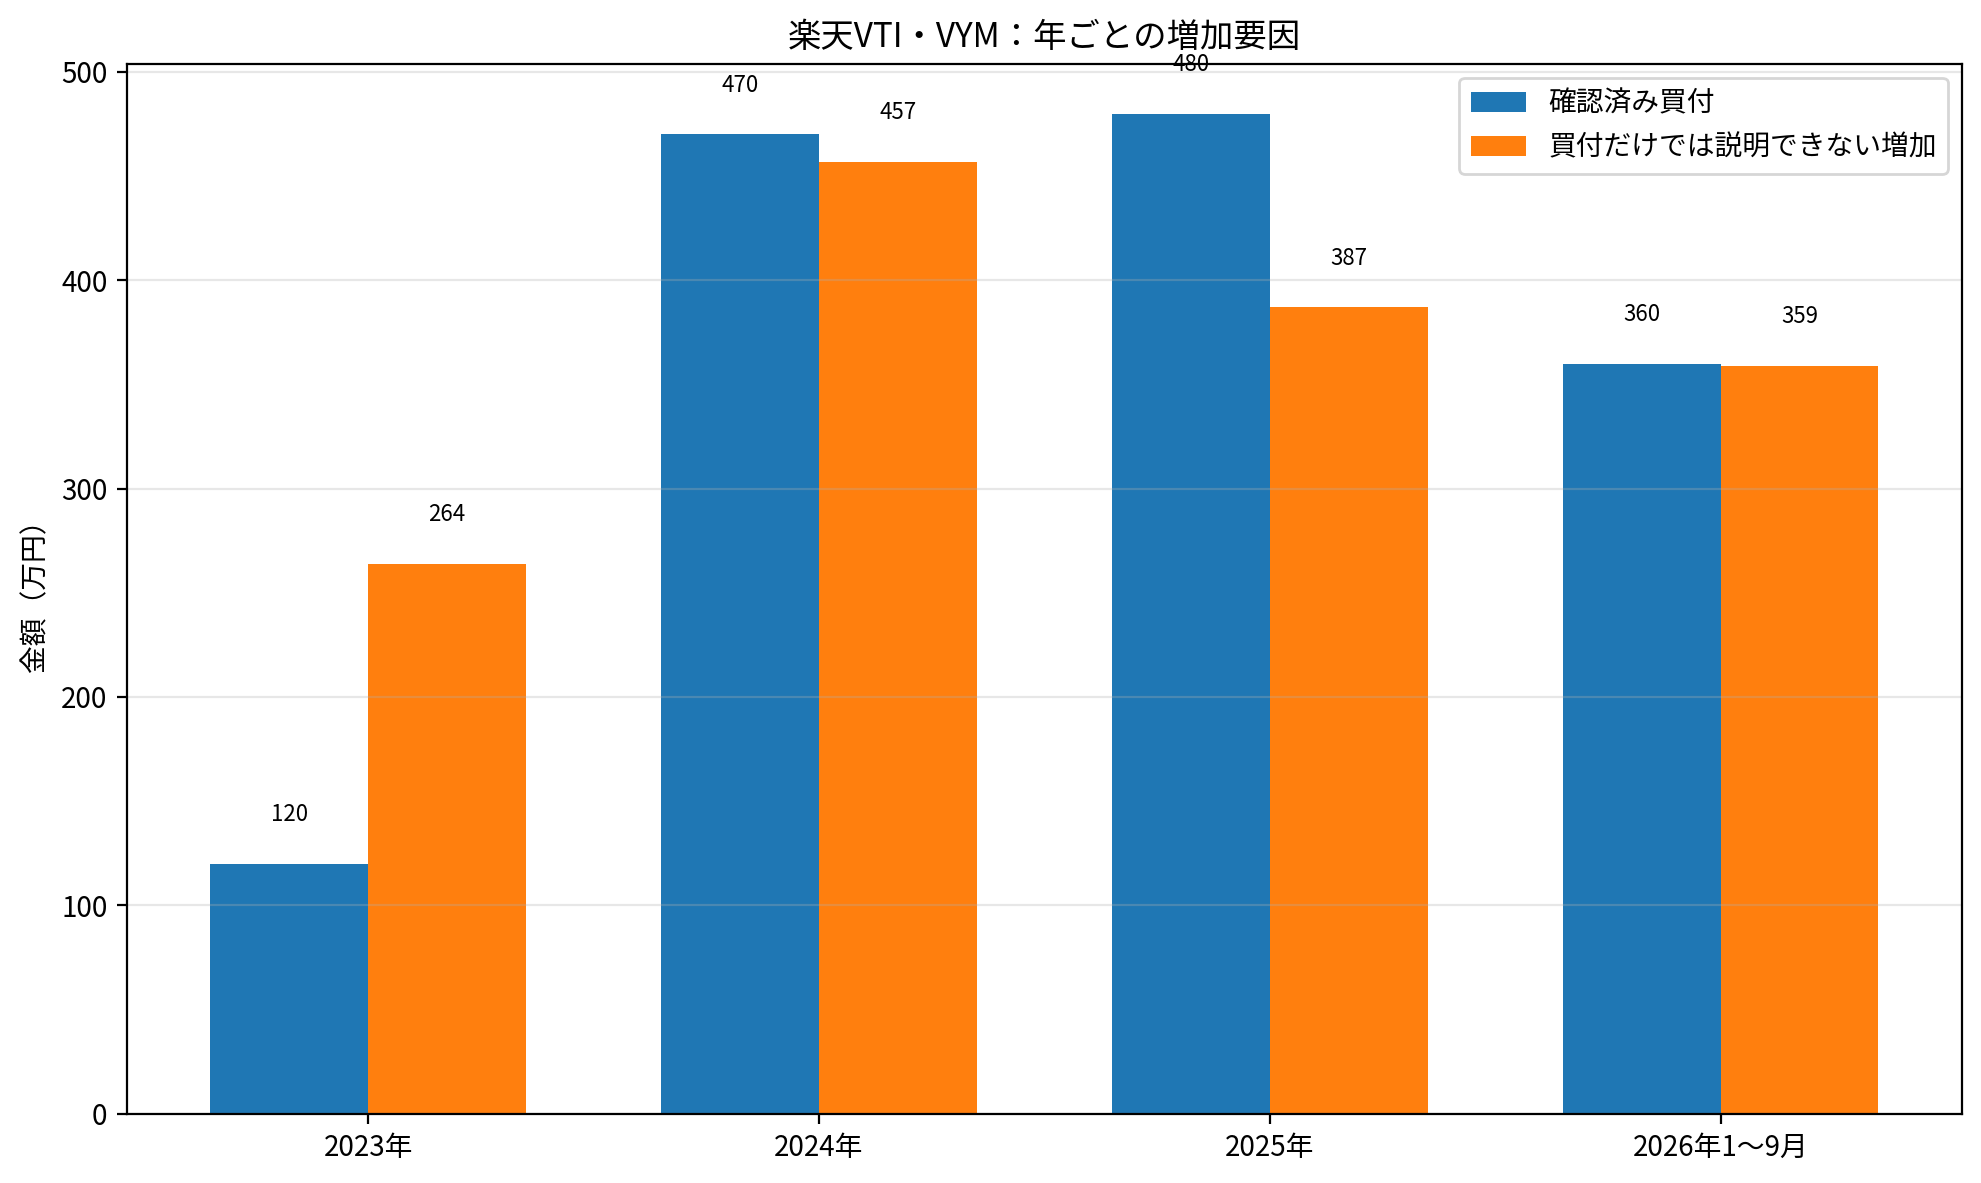
楽天VTI・VYMについては、比較的細かく買付履歴を追うことができました。そこで、2023年以降の年ごとの増加を分けてみます。
| 期間 | 投信残高の増加 | 確認済み買付 | 買付だけでは説明できない増加 |
|---|---|---|---|
| 2023年 | +384万円 | 120万円 | +264万円 |
| 2024年 | +927万円 | 470万円 | +457万円 |
| 2025年 | +867万円 | 480万円 | +387万円 |
| 2026年1〜9月 | +719万円 | 360万円 | +359万円 |
| 合計 | +2,897万円 | 1,430万円 | +1,467万円 |
この結果を見ると、2023年以降の楽天VTI・VYMの増加は、ざっくり言えば「追加買付」と「それ以外の増加」がほぼ半々という見方もできます。
なお、2024年12月には買付記録に10万円分の未確認部分があり、その分だけ差額は多少動きます。ただ、大きな流れは変わりません。
6.現金を持ちながら増やしてきたことも見逃せない
僕は昔から、ある程度の現金・元本保証資産を意識して持つタイプです。今回の検証でも、資産全体が増える中で、現金側を完全にゼロにしていたわけではないことが確認できました。
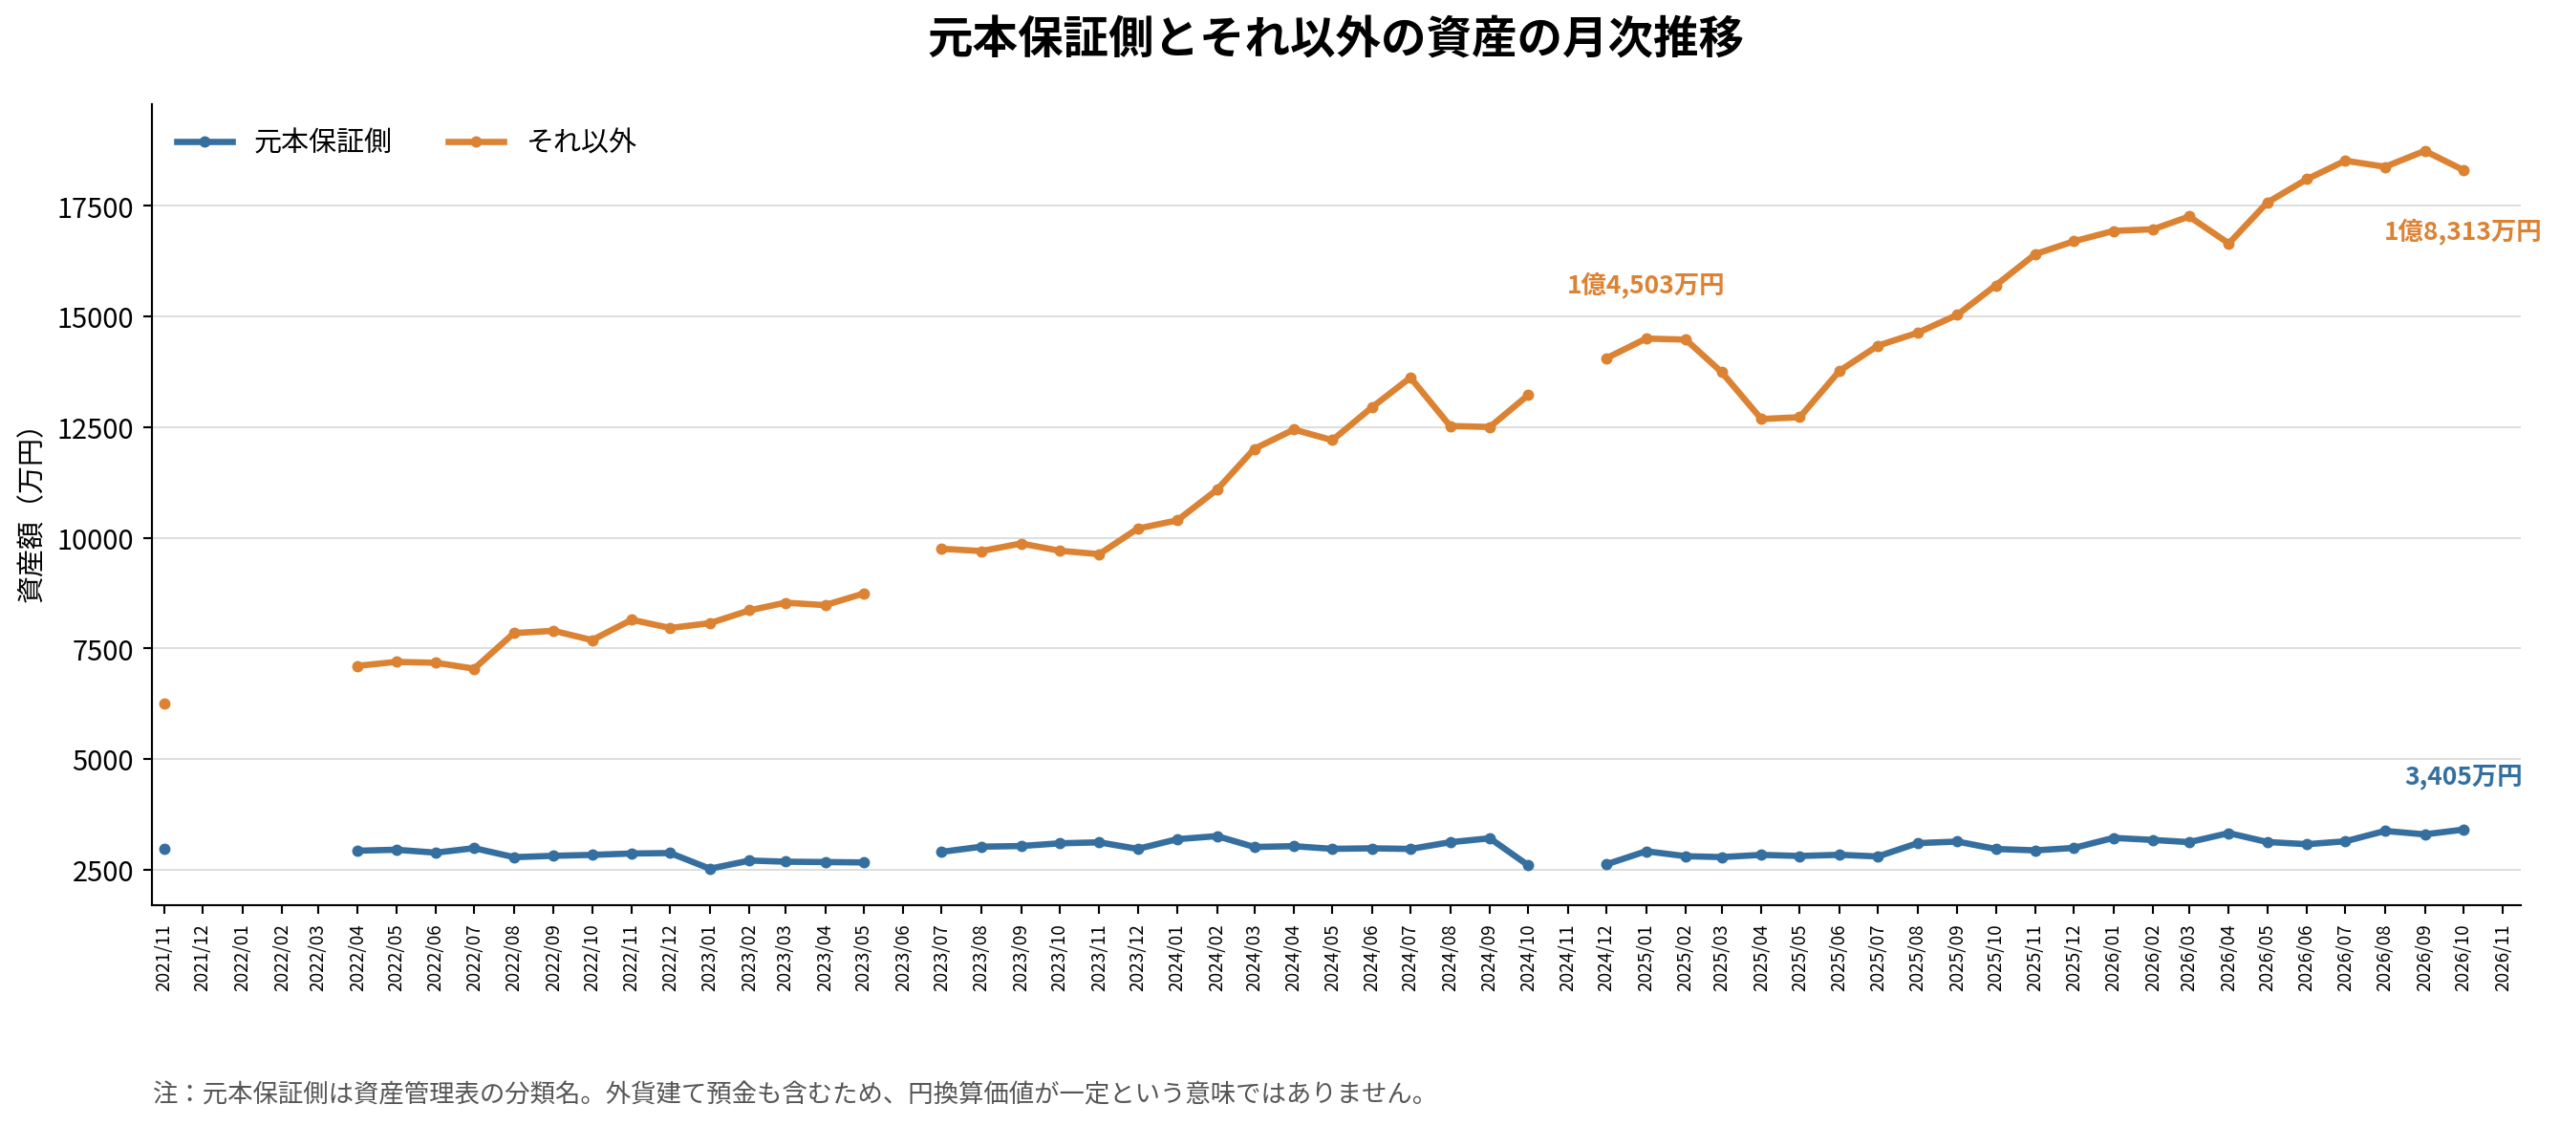
この点は、単純に「全力で株に突っ込んだから増えた」という話とは少し違います。
資産形成では、生活防衛資金や安心して持てる現金を確保しつつ、長期投資を続けるというバランスも大事だと改めて感じました。
7.下落局面でどう動いたか
資産が増えた話だけをすると、どうしても結果論になりがちです。そこで、下落局面での行動も確認しておきます。
2025年1月1日から4月1日にかけて、総資産は1,901万円減少しました。その間でも、確認できる積立は1〜3月で計120万円ありました。
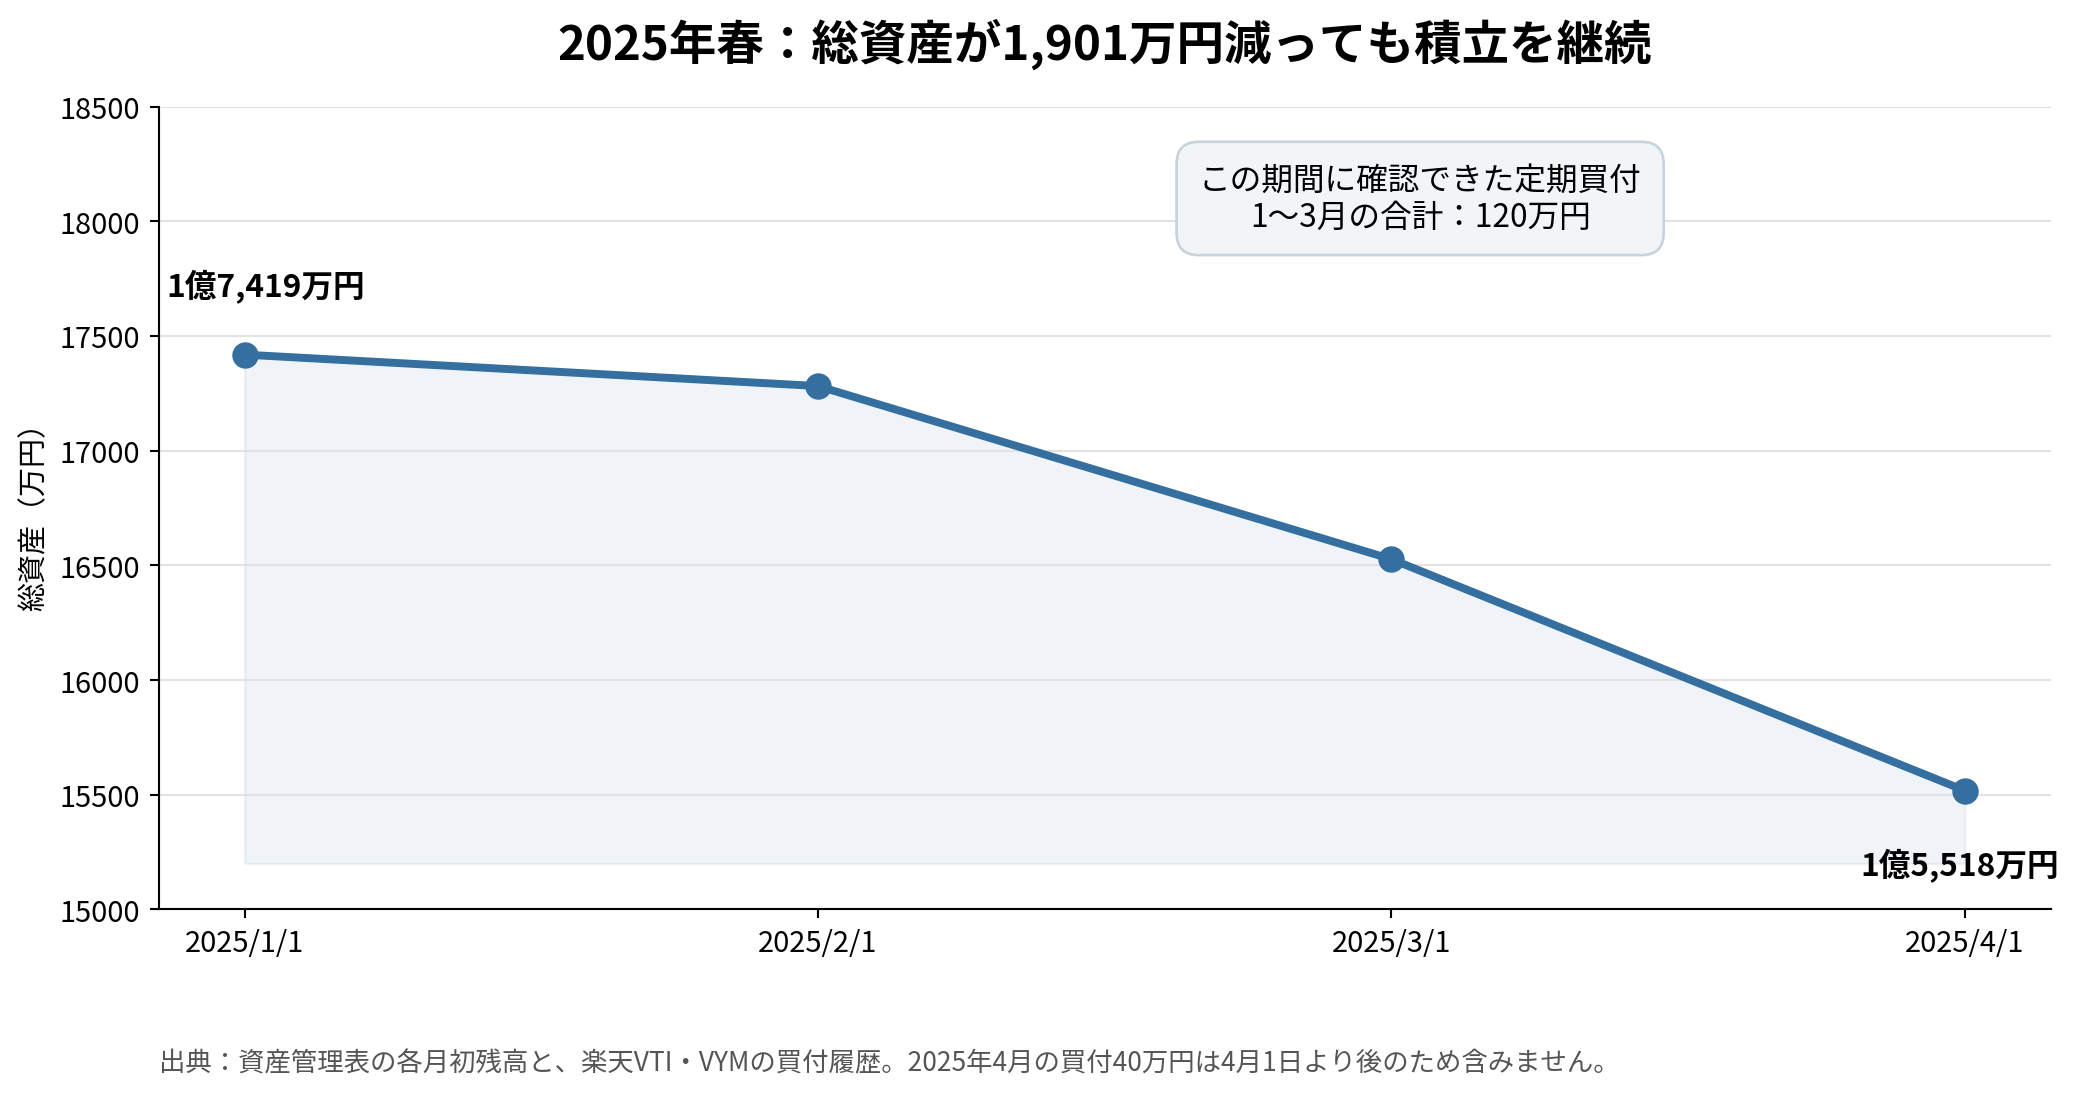
このあたりは、後から見ると地味です。でも実際の資産形成では、上がっている時より、下がっている時にどう動いたかの方が大事なのかもしれません。
8.今回の検証から分かったこと
- 家計の資産増加の中心は、主要3口座だった
- 資産増加のすべてが新規入金ではなかった
- 運用だけで増えたとも言い切れず、入金力と運用の両方が効いていた
- 企業型DCも「掛金」と「運用の増加」を分けて考える必要がある
- 下落局面で積立を続けたことが、後の資産形成につながっていた可能性が高い
以前の僕は「入金力6:投資3:会社制度1」くらいの感覚を持っていました。
今回の検証を終えた今、その感覚は完全に間違いだったとは思っていません。ただし、実際に数字で追ってみると、主要3口座では追加資金だけでは説明できない増加が約7,330万〜7,340万円あったことも見えてきました。
つまり、資産2.2億円までの道のりは、単なる節約や入金力だけではなく、入れた資金を長く運用し続けたことの影響もかなり大きかったと考えています。
9.注意点
- この記事の数字は、手元の資産記録・取引履歴・口座残高をもとにした検証結果です。
- 一部の月には記録がないため、月次グラフには空白があります。
- 「差額」は、税引後の確定利益を意味するものではありません。
- 為替、配当、口座内現金、売買タイミング、集計日の違いなどが含まれます。
- それでも、感覚だけでなく、できるだけ実記録に近い形で資産増加要因を分けてみたことに意味があると思っています。
まとめ
2021年11月の9,222万円から、2026年9月の2億2,041万円へ。約5年間で増えた1億2,819万円を検証してみると、家計の増加の中心は主要3口座にありました。
さらに、主要3口座では、確認できた追加資金だけでは説明できない増加が約7,330万〜7,340万円ありました。
この結果から僕が感じたのは、資産形成では「いくら入れたか」だけでなく、入れた後にどれだけ持ち続けられたかも同じくらい重要だということです。
もし自分の資産形成を見直したいなら、総資産の推移、口座別の増減、追加資金、そして下落局面での行動を分けて記録してみると、思った以上に多くの発見があるかもしれません。
関連記事もあわせてどうぞ。