※本記事にはアフィリエイト広告を含みます。記事内の仮想試算は過去データに基づくものであり、将来の運用成果を保証するものではありません。
今、NISAを始めようかどうしようか迷っている人に、51歳の私が一つだけ伝えたいことがあります。
私は2005年に証券口座を開いていました。それなのに、米国株インデックスの本格的な積立を始めたのは2018年8月でした。
今振り返れば、2005年から米国株インデックスを積み立てていたら、どうなっていただろうと思うことがあります。もっと早く始めておけばよかったという後悔は、正直あります。
でも、2018年に始められたことを、今は本当に良かったと思っています。2026年の今から迷っている人と比べれば、私はすでに約8年間、市場にお金を置いてきたからです。
この記事で検証したいこと
「2005年に始めていたら?」を実際の米国株市場の過去データで計算する。そのうえで、最高値が怖くて投資を見送る判断が、過去にはどういう結果になったのかも確認する。最後に2018年から積立を続けてきた私自身の答えを書く。
先に重要な区別です。2005年と2018年の市場比較は米ドル建てS&P500の仮想計算で、私の口座の運用実績ではありません。私が実際に積立を始めたのは2018年8月です。比較のため年初から投資したと仮定するグラフとは日付が違います。
2005年に口座を開いた。でも本格積立は2018年だった
私がマネックス証券で口座を開設したのは、記録によれば2005年6月13日です。口座を作った後、あまり使っていない時期もありました。
もちろん、2018年まで投資を一切していなかったわけではありません。日本株や米国個別株、持株会などの経験はありました。それでも、米国市場へ幅広く投資するインデックスファンドを毎月自動で買い続ける仕組みを自分で作ったのは2018年でした。
2018年3月に積立を計画し、設定や買付で二度つまずいて、実際の買付は8月。43歳のときです。楽天VTI・楽天VYMを合わせて月10万円から始めました。
「口座開設した日」と「投資を始めた日」が違う。この13年の差こそ、今の私が振り返りたいことです。
当時の記録は2018年8月に楽天VTI・VYMの積立を開始した実体験に残しています。
検証1|2005年と2018年、同じ100ドルを一度だけ投資したら?
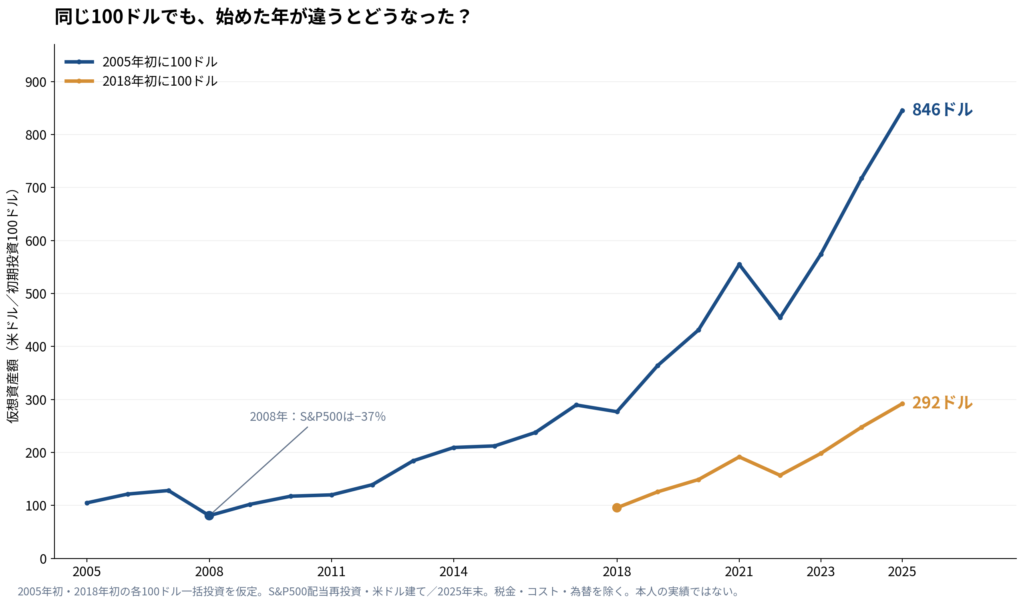
まず比較条件を揃えました。2005年の年初、または2018年の年初に、それぞれ100米ドルをS&P500へ一括投資し、配当も再投資して2025年末まで保有したと仮定します。
計算に用いたのは、Slickchartsに掲載された2005〜2025年のS&P500年間トータルリターンです。為替、手数料、税金は計算に含めません。VTIや楽天VTIの正確な基準価額を再現したものではありません。
| 同じ100ドルを投資 | 2025年末の仮想評価額 | 運用期間 |
|---|---|---|
| 2005年初に投資 | 約846ドル | 21年分の年間リターン |
| 2018年初に投資 | 約292ドル | 8年分の年間リターン |
2025年末までの結果だけを見れば、13年早くスタートした方がずっと大きくなりました。ただし、これは過去の特定期間の結果です。「いつ、どの国の株式を買っても長期では必ず勝てる」という意味ではありません。
そして、2005年からの道のりは決して楽ではありませんでした。2008年のS&P500は配当を含めても年間マイナス37.00%。2005年初に100ドル投資した仮想資産も、2008年末には約81ドルまで減っています。早く始めることと、一度も損をしないことは別です。
検証2|毎年投資を続けた場合、13年間の差はもっと大きく見える
「100ドルを一度だけ買う」よりも、私が実際に重視してきた積立に近い考え方でも比較しました。
ただし、今回の計算は毎月積立ではありません。年次の公式リターンだけを使って検算可能にするため、「毎年の年初に1,200ドルを一括追加し、年末まで運用する」という共通条件にしています。
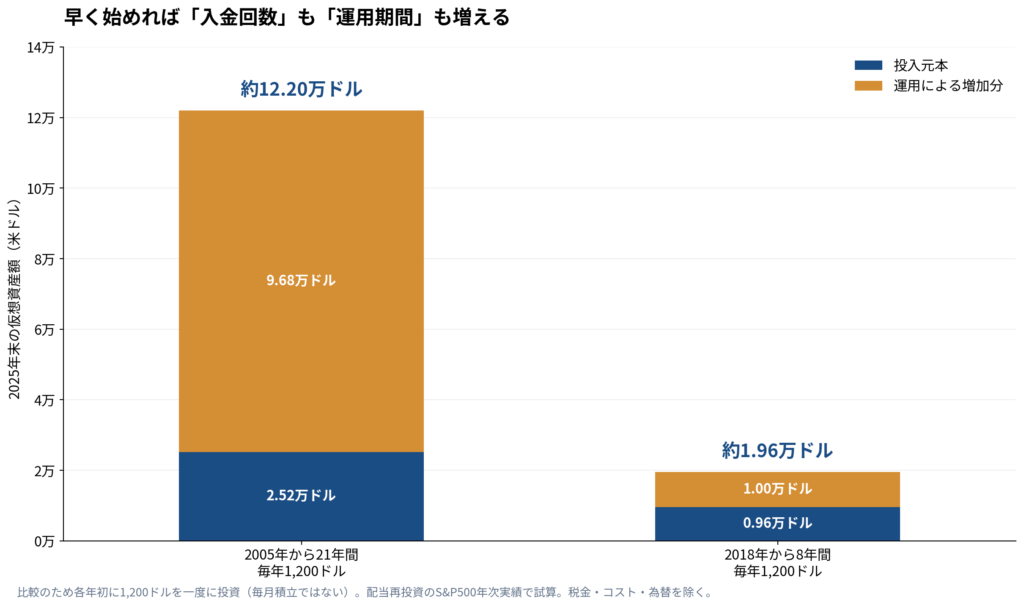
| 年初に毎年1,200ドル | 累計投入額 | 2025年末の仮想資産 |
|---|---|---|
| 2005〜2025年(21回) | 25,200ドル | 約121,961ドル |
| 2018〜2025年(8回) | 9,600ドル | 約19,556ドル |
早く始めれば、投資できる回数も増え、運用する時間も長くなります。ここが「時間」の力だと感じます。
ただ、ここで私が忘れたくないのは、2005年の自分に毎年この資金を投資するだけの余裕があったか、2008年の暴落に耐えて続けられたかは分からないということ。これは「やっていたら」という仮定であって、当時の自分が実際にできたと証明するものではありません。
検証3|「最高値だから今は買わない」は合理的だったのか?
2018年当時の自分のブログを読むと、楽天VTIについて「絶賛高値更新中」と感じ、買い始めることに不安も持っていました。それでも、月10万円の積立を始めました。そしてその年の後半には相場が下がりました。
では「株価が最高値だから」という理由で待つ方が、過去には有利だったのでしょうか。
J.P. Morgan Asset Managementが示した1988〜2025年のS&P500の比較では、最高値をつけた日に投資した場合のその後の平均累積リターンは、任意の日から投資した場合の平均を上回っていました。
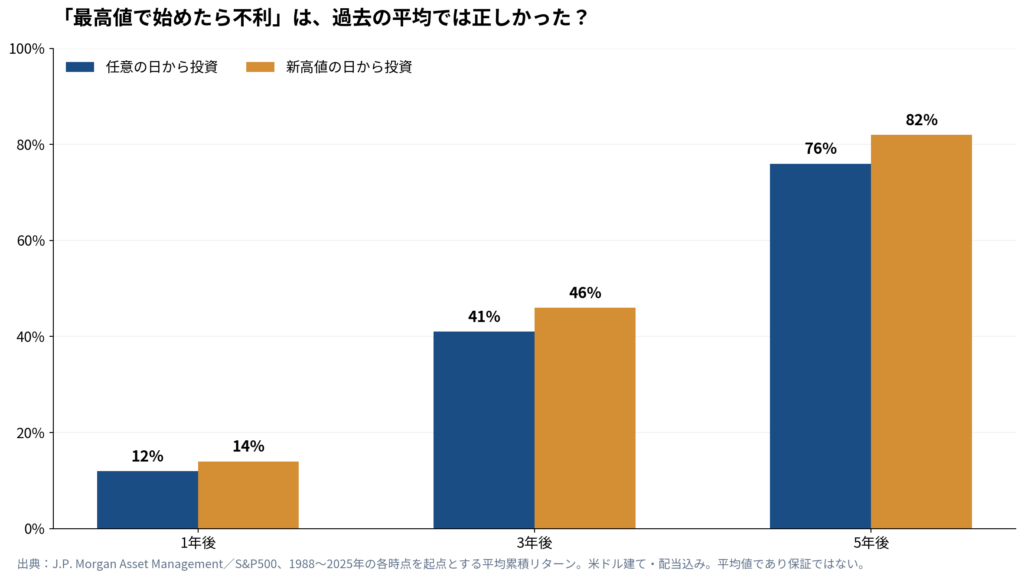
具体的には、1年後は12%対14%、3年後は41%対46%、5年後は76%対82%。いずれも「任意の日の平均 → 新高値の日の平均」の順番です。
ここから私が言いたいのは、「どこで始めても結局は必ず勝てる」ではありません。過去最高値であること自体は、その後に下がることの証拠ではない、ということです。
平均がプラスでも、買った後に何年も含み損を抱える人はいます。2000年前後、2007年前後のように、始める時期によって長く厳しい相場が続いた例もあります。資金を近いうちに使う人や、下落に耐えられない人が、結果だけを見て一括投資する必要はありません。
なお、株価チャートの角度と高値への不安については、すでにS&P500の普通のチャートと対数チャートの違いで検証しています。今回はその繰り返しではなく、「購入した年によって結果はどう違ったか」に絞りました。
2018年に始められた8年間は、私にとって本当に大きい
過去の相場を見れば、もっと早く投資しておけばよかったと思います。でも、過去を後悔しても時間は戻りません。
むしろ私が大切にしているのは、2018年に始められたという事実です。
2018年8月に月10万円でスタートし、2023年末までは基本的に月10万円の積立を続け、2024年からは月40万円の設定へ増額しました。途中には2018年末の下落、2020年の急落、2022年の株価下落、2025年春の資産減少がありました。
それでも、積立を続ける仕組みを手放さずに済みました。これは、始める前には得られなかった経験です。
2026年現在の私の保有資産が増えた理由は、早く始めたことだけではありません。追加の貯蓄、個別株やETF、為替、企業型DCなども関係しています。詳しくは総資産9,222万円→2億2,041万円の実取引による増加要因の検証で公開しました。
だからこの新記事では、私の現在の資産額を「2005年に投資しなかった損失」と比較して、都合のよい仮想利益に見せることはしません。
今NISAを始めようか迷っている人に、51歳の私が伝えたいこと
私は早く始めた方がいいと考えています。でも早く始めることと、急いで大金を入れることは同じではありません。
生活防衛資金や数年以内に使う教育費・住宅費を無理に株式へ回す必要はありません。自分に合う金額、幅広く分散された商品、値下がりしても続けられる設定を考える方が大切です。
金融庁も長期・積立・分散投資の考え方を紹介すると同時に、株式・投資信託には元本割れの可能性があると説明しています。
私なら、最初にどの証券会社が一番得かを何週間も比較するより、自分の目的と金額を決めたうえで、少額の積立設定を作り、実際に初回の買付ができたか確認するところまで進めたい。
なぜなら、私自身が2018年に設定で二度つまずき、「始めたつもりで買えていなかった」という経験をしたからです。
50代から始める場合の考え方は50代から新NISAは遅い?に、具体的な画面操作はマネックス証券でオルカンを積み立てる手順にまとめています。
私がマネックス証券を使っている理由と、これから始める方へ
私は2005年からマネックス証券の口座を持ち、現在も投資のメイン口座として使っています。だからこそ「口座を作っただけでは投資を始めたことにはならない」という失敗を実感しています。
マネックスが誰にとっても最適だとは言えません。口座開設を検討する方は、取扱商品、コスト、サービス内容を比べて、自分が使いやすいものを選んでください。詳しい使用感は2005年に口座開設したマネックス証券の本音レビューに残しています。
マネックス証券でNISA・積立投資を検討する方へ
私は長年マネックス証券を使っていますが、利用する証券会社はご自身の目的に合わせて比較してください。
※上記はアフィリエイト広告です。サービス内容や口座開設条件は公式サイトでご確認ください。
まとめ|2005年の後悔より、2018年から始められた事実を大切にしたい
2005年に米国株インデックスを始めなかったことを、私は今でも少し後悔しています。でも、もし2005年に始めていたら、2008年の暴落で投げ出していたかもしれない。それは誰にも分かりません。
一方、2018年に始めた積立は、2026年までの約8年間をすでに積み重ねました。これは私自身の実際の経験です。
「高値かもしれない」と思っている間にも、時間は過ぎていく。私が学んだのは、上手な買い時を必ず当てることではなく、無理のない形で始め、続けられる仕組みを作ることの価値でした。
8年後に振り返ったとき、今の自分が「当時始めて良かった」と言えるかもしれない。これが、これからNISAを始めようか迷っている人に伝えたい私の答えです。
データの出典と計算上の注意
- Slickcharts|S&P500の年別トータルリターン一覧:2005〜2025年の年間トータルリターン。配当込み、米ドル建て。
- BetaShares|Investing at record highs. What the data shows:J.P. Morgan Asset Managementなどを出典とする1988〜2025年の新高値時と任意日の平均累積リターン比較。
- 図1:各年初100ドル一括投資、年ごとの配当込みリターンを順次乗算。図2:毎年年初1,200ドルを追加し、年末まで同年のリターンを適用。図2は月次積立を再現していません。
- S&P500は指数であり、楽天VTI・楽天VYM、マネックス証券の実際の取引成績とは異なります。為替、経費率、手数料、税金は試算に含まれません。
- 2005年と2018年の年初投資は比較のための仮定です。2005年6月の口座開設、2018年8月の実際の積立開始とは異なります。2026年の年初来リターンは使わず、2025年末までを比較しました。
- 新高値から投資した場合の平均値が高くても、すべての購入時点で利益が出たという意味ではありません。過去の実績は将来の運用結果を保証しません。