日本のGDPが世界で何位になるのか。そんな話題を追っていて、私が次に気になったのは、もっと身近な数字だった。
国全体のGDPが大きくても、人口が多ければ一人当たりの豊かさは別の話ではないか。では、日本とアメリカの「1人当たりGDP」は、この25年分のデータでどれほど違うのだろう。
私は2018年から米国株を中心に長期投資を続けてきた。日本経済には復活してほしい。それでも、自分の資産運用の主軸は日本株ではなく米国株に置いている。
今回、その判断が経済データからどこまで説明できるのかを確かめた。先に結論を言うと、アメリカは高い所得水準に達した先進国でありながら、1人当たりGDPを伸ばしてきた。しかも、その背景には生産性や技術投資の強さもある。ただし、それだけで今後の米国株の上昇が約束されるわけではない。
この両面を踏まえ、私が今後、米国株をどう持ち、世界分散をどう進めたいかまで書いてみようと思う。
まず「1人当たりGDP」は何を示す数字なのか
1人当たりGDPは、国内で1年間に生み出された付加価値の総額(GDP)を人口で割った数字だ。国の経済規模を人口の違いをならして比べる目安になる。
ただし、1人当たりGDP=平均年収ではない。企業利益や政府の活動なども含むため、家計の手取り額や暮らしやすさを直接表す数字ではない。また、所得格差や物価、資産の蓄積も分からない。
今回は、世界銀行の「GDP per capita(constant 2015 US$)」を使った。2015年を基準に物価変動を取り除いた実質の数値なので、名目GDPの順位よりも長期的な生産量の成長を追いやすい。一方、購買力平価(PPP)調整値ではなく、各国の生活費を比較するものでもない。
比較するのは2000〜2024年の25年分の年次データ。2000年から2024年までの増加率は24年間の変化として計算している。2025年の数字を混ぜず、国ごとの比較時点をそろえた。
2024年、米国の1人当たりGDPは約6.7万ドル、日本は約3.8万ドル
まず2024年の到達水準を見たい。米国は約6万7,000ドル、日本は約3万8,000ドル。今回比較した10か国では、米国は日本の約1.76倍に当たる。
英国・ドイツ・フランス・スペイン・イタリア・韓国に加え、中国とインドも入れた。表の数字はグラフ作成時に取得した世界銀行データの概数で、今後の統計改定で変わる場合がある。
| 国 | 2024年の実質1人当たりGDP | 2000年=100 | 2000→2024年の増加率 |
|---|---|---|---|
| 米国 | 66,857ドル | 137.5 | +37.5% |
| 英国 | 47,901ドル | 121.9 | +21.9% |
| ドイツ | 44,028ドル | 125.4 | +25.4% |
| フランス | 39,683ドル | 119.3 | +19.3% |
| 日本 | 37,977ドル | 119.5 | +19.5% |
| 韓国 | 37,048ドル | 208.6 | +108.6% |
| イタリア | 34,508ドル | 105.8 | +5.8% |
| スペイン | 29,245ドル | 121.3 | +21.3% |
| 中国 | 13,119ドル | 586.4 | +486.4% |
| インド | 2,367ドル | 312.8 | +212.8% |
単位は2015年基準の実質米ドル。指数は2000年=100。端数処理により増加率と指数は一致しない場合がある。出典:世界銀行 World Development Indicators(NY.GDP.PCAP.KD)。本記事のグラフも同じ系列から作成。
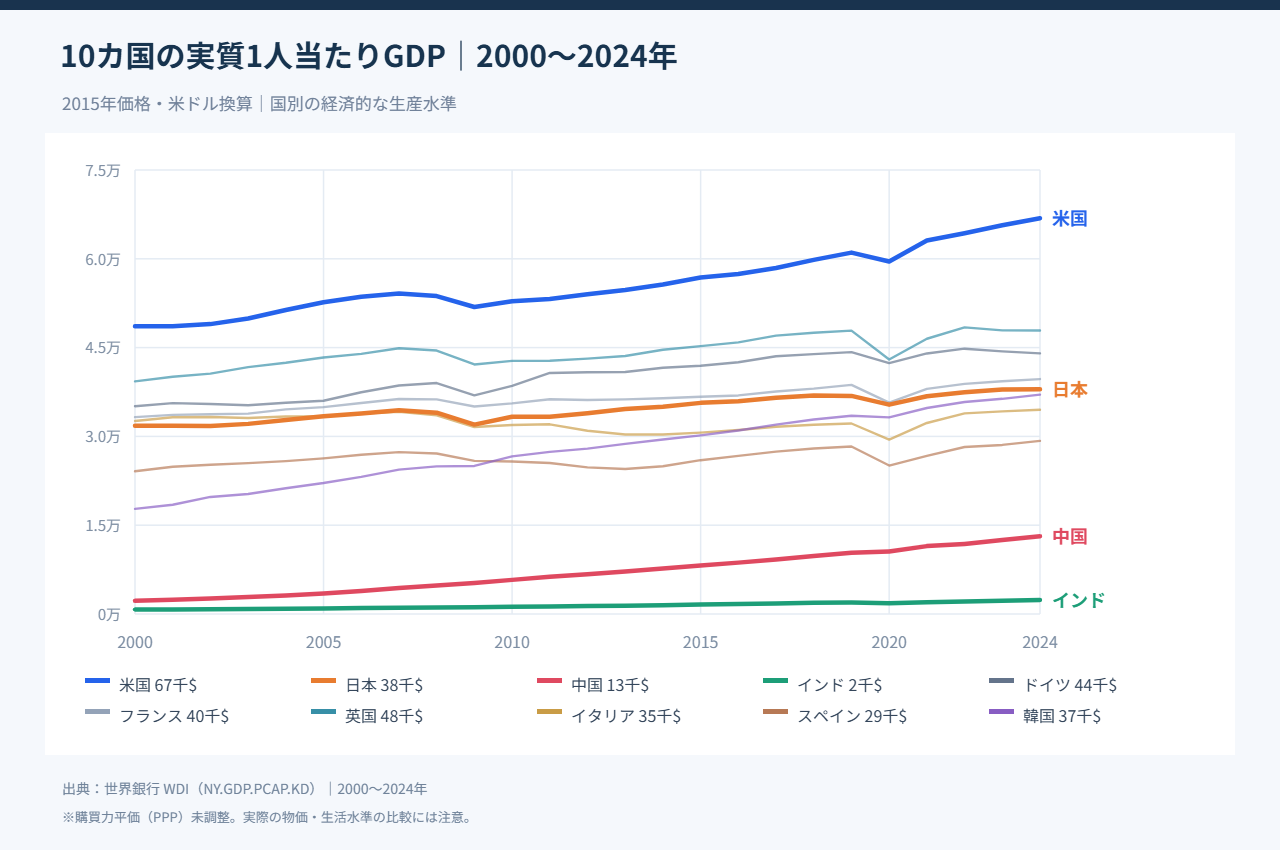
線で25年分を眺めると、米国は景気後退やコロナ禍で一時的に下がった年があっても、長い目では右肩上がりになっている。一方の日本は伸びがかなり緩やかで、米国との差が開いてきた。
私が日本経済に少し後ろ向きな見方をするのは、こうした長期の差を無視できないからだ。ただし、円高・円安や物価の違いをならした「生活の豊かさランキング」と誤解してはいけない。
中国・インドの伸び率はアメリカを上回る。それでも比較の仕方に注意したい
次は「どこまで伸びたか」を見てみよう。2000年を100にそろえれば、元の所得水準が異なる国同士でも、その後の伸び率を比較できる。
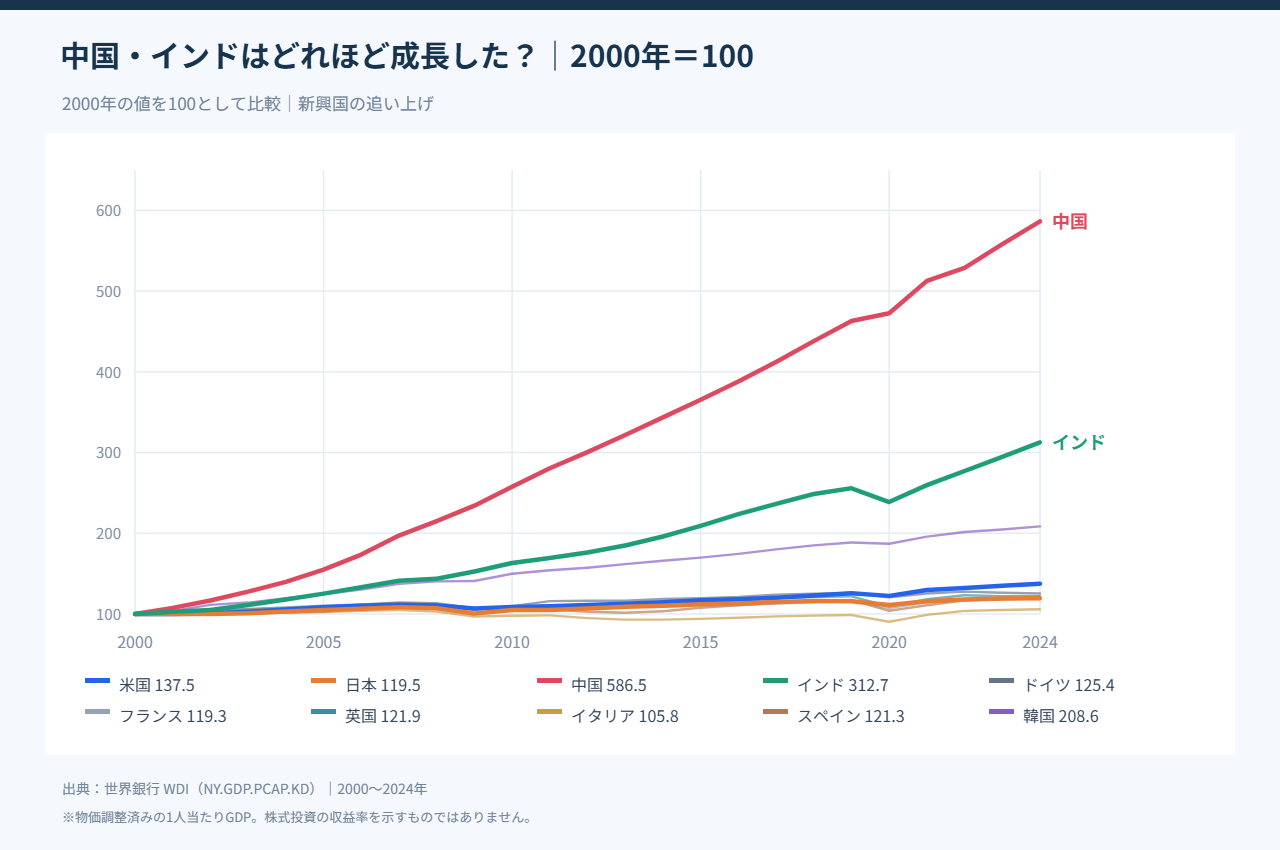
ここで最も目立つのは中国だ。2024年の指数は約586、2000年比で約5.9倍。インドも約313と3倍以上になった。韓国も約209で、米国の約138を大きく上回る。
私は、この結果を見ても「だからアメリカは弱い」とは思わない。低い水準から工業化・都市化・技術導入が進む国ほど、高い成長率を出しやすいという面があるからだ。中国やインドの成長を過小評価するつもりはないが、成長率だけで投資対象の優劣を決めることもできない。
例えば2024年時点の実質1人当たりGDPは、中国が約1万3,100ドル、インドが約2,400ドル。成長倍率は大きくても、米国の約6万7,000ドルとはまだ水準が違う。逆に言えば、追い上げる余地もある。
韓国の成長も立派だ。私が確認したいのは、成長率が最も高い国を探すことではなく、すでに成熟した経済でありながら、持続的な成長を実現できているかという点だ。
先進国だけで見ると、米国の強さがはっきりする
そこで、米国・日本・ドイツ・フランス・英国・イタリア・スペインの7か国に絞った。
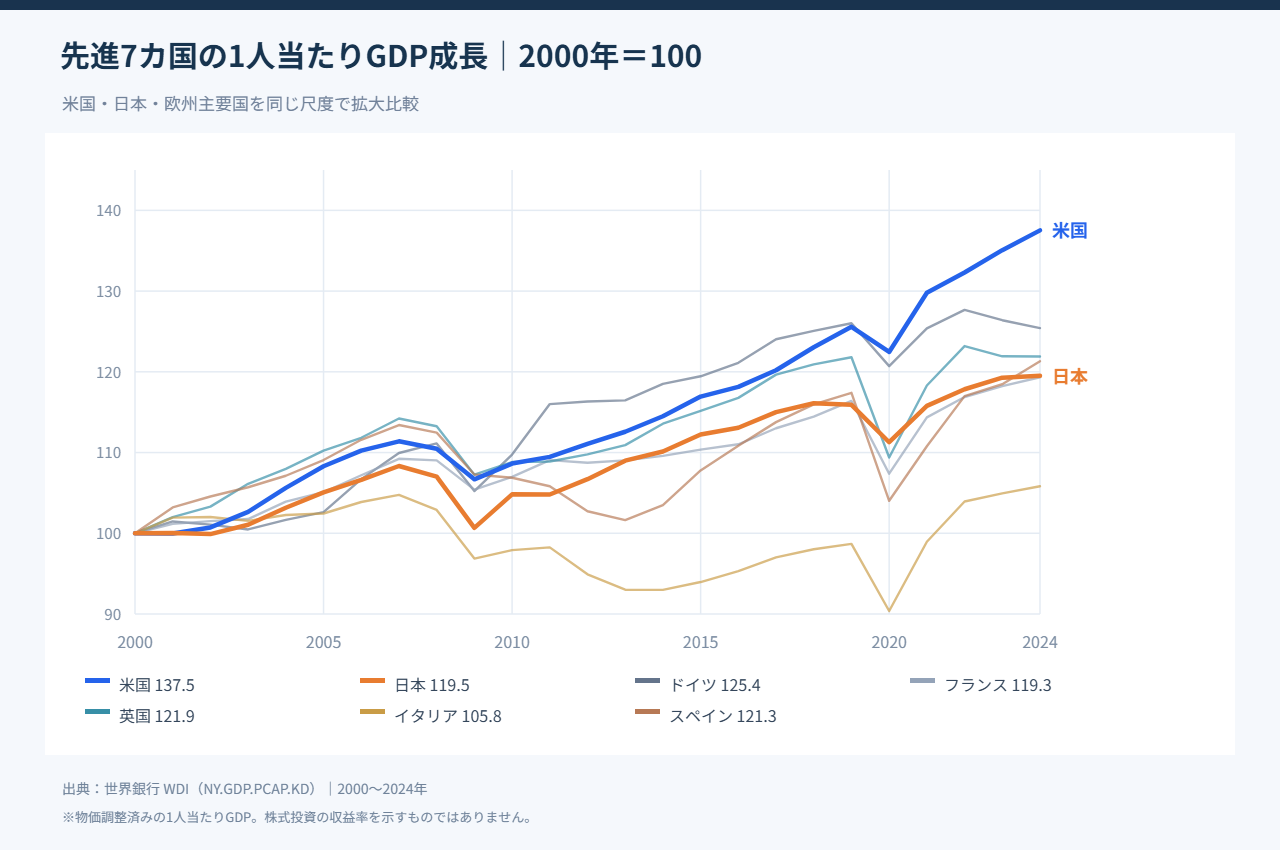
2000年から2024年までの実質1人当たりGDPの伸びは、米国が約37.5%。ドイツ約25.4%、英国約21.9%、スペイン約21.3%、日本約19.5%、フランス約19.3%、イタリア約5.8%だった。
米国が全世界で最も高成長というわけではない。それでも、この欧米・日本の比較では米国が先頭にいる。
高い所得水準に達した国では、インフラ整備や人口移動だけで成長率を押し上げるのは難しくなる。それなのに、米国は25年分のデータで相応の伸びを維持した。私が長期投資先として米国を重視してきた理由の一つは、ここにある。
以前、日本のGDPが2027年に世界6位になるかもしれないという記事を書いた。国全体のGDP順位と一人当たりの成長は別物だが、どちらの切り口からも日本経済の課題は見えてくる。
なぜ米国は成熟した後も成長できるのか――労働生産性という裏付け
1人当たりGDPだけでは、米国がなぜ強いのかまでは説明できない。そこで、その周辺にある労働生産性を見てみた。
OECDの「Compendium of Productivity Indicators 2026」によると、1995〜2024年の時間当たり労働生産性の年平均成長率は、米国が約1.8%。日本とEU27か国はともに約1.1%だった。
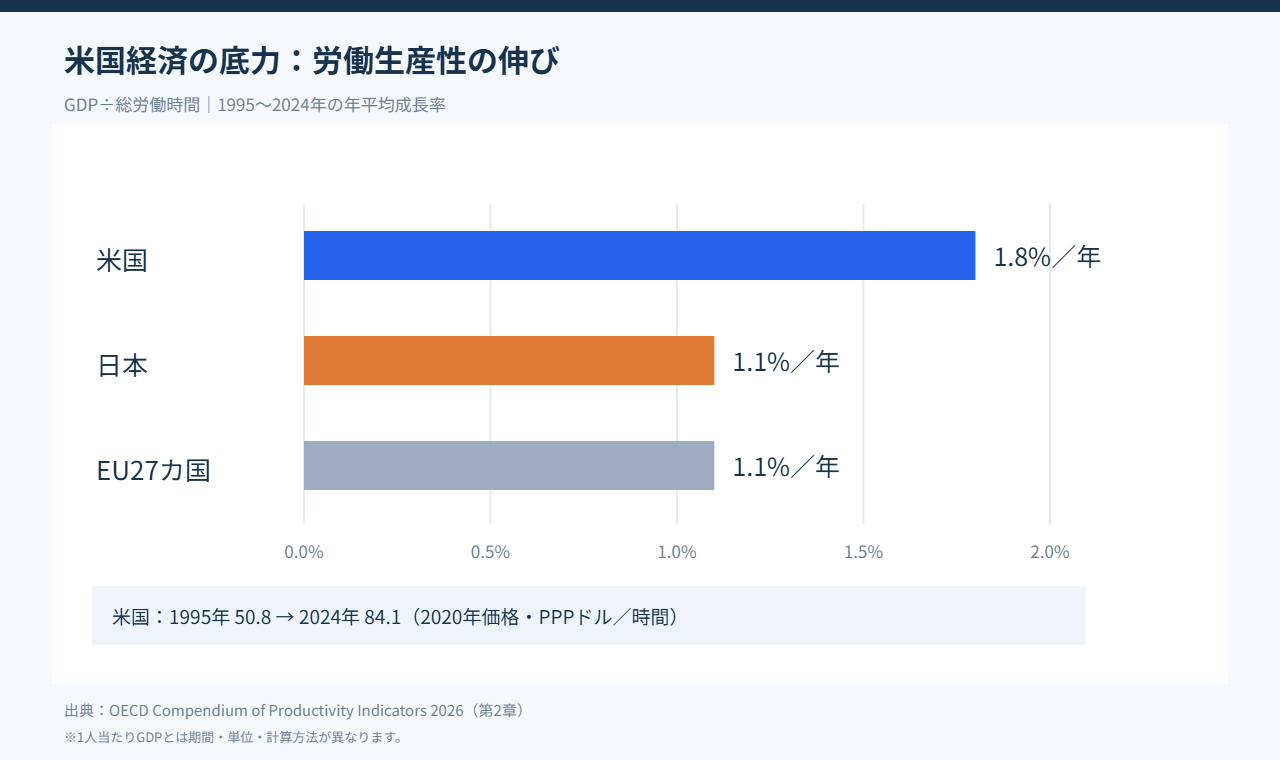
これはGDPを人口で割った指標とは異なり、働いた1時間当たりにどれだけの付加価値を生むかという考え方だ。比較対象期間も1995〜2024年で、先ほどのGDPグラフとは異なる。
OECDの数値では、米国の時間当たりの生産量は1995年の約50.8ドルから、2024年の約84.1ドルへ伸びた(2020年の購買力平価を基準とする米ドル)。
つまり、米国の強さは単に人口が増えたとか、ドルが高かったという話だけではない。経済全体として働く時間当たりに生み出す価値も、長期間にわたって伸びてきた。
私は製造業で長く働いてきたので、品質改善や生産効率の積み重ねが競争力につながることは身をもって感じている。米国については、そうした改善に加えて、事業や産業の入れ替わりが生産性を押し上げてきた面もあるのだろう。
出典:OECD Compendium of Productivity Indicators 2026。上記の推測は私の解釈であり、OECDの数値だけで個々の要因を確定できるわけではない。
もう一つの強さは、技術を「事業」に変える資金と市場の厚み
もう一つ私が注目するのは、研究の成果を企業や市場に結びつける力だ。
米国の全米科学財団(NSF)傘下の統計機関が2026年に公表した報告書によれば、2024年の世界のベンチャーキャピタル投資のうち、米国に本拠を置く企業が受けた投資は60%を占めた。また、知識・技術集約型サービスの世界の付加価値に占める米国の割合は43%だった。
もちろん「米国企業に投資資金が集まる」ことと「米国上場株を買えば儲かる」ことは同じではない。それでも、新しい事業を立ち上げ、研究を製品やサービスへ変える仕組みが厚いという点は、長期的な競争力を考えるうえで見逃せない。
巨大な国内市場、大学や研究機関、技術者、リスクマネー、世界規模に事業展開する企業群。こうした要素が組み合わさっていることが、私の考える米国経済の強みだ。
このテーマは以前、アメリカの地理・エネルギー・食料などの強みを考えた記事でも扱った。今回は「生産性と技術投資」という別の角度から見ても、私の認識は大きくは変わらなかった。
ただし、中国との競争が激しくなっていることも事実だ。同じNSFの資料では、購買力平価換算の研究開発支出総額で2024年に中国が米国を上回ったと推計されている。米国の優位が永遠に続くと決めつけるのは危険だ。
出典:NSF/NCSES「The State of U.S. Science and Engineering 2026」。
それでも米国株が上がり続けるとは言い切れない
ここまで米国の強さに注目してきたが、私は「米国経済が強いから、米国株は必ず上がる」とは言いたくない。
株価は企業利益だけでなく、投資家がその成長にいくらの値段を付けているかにも左右される。素晴らしい企業でも、期待が高すぎる価格で買えば投資リターンは低くなり得る。
実際、米連邦準備制度理事会(FRB)の2026年5月の金融安定報告では、株式のバリュエーションが高い状態にあることが指摘されている。
私が気にしているリスクは、例えば次のようなものだ。
- AIや大型テクノロジー企業への期待が先行し、株価に織り込まれすぎること。
- 金利や政府債務、景気減速が企業利益や株価の評価に影響すること。
- 一部の大型企業への集中が進み、市場全体の成績が少数の企業に左右されること。
- 日本から投資する場合、ドル建て資産が円高で目減りすること。
- 中国やインド、欧州などが技術面・市場面で追い上げること。
また、1人当たりGDPの成長と、その国の株価指数のリターンは一致しない。上場企業には海外売上が多い企業もあり、株価の出発点や配当、為替、指数の構成など多くの要素が絡むからだ。
参考:FRB Financial Stability Report(2026年5月)。
51歳の今、私が米国株を「主軸として持つ」ことと、新たに「買い増す」ことは別
ここは誤解されないように書いておきたい。
私は今も、米国株や米国株インデックスを資産運用の中心に据えている。2018年から続けてきた投資の経験を踏まえ、米国経済の長期的な強さを評価する考えは変わらない。
しかし、米国株を十分に持っている今、これからも以前と同じ勢いで買い続けるという意味ではない。
既存の米国株を積極的に売却するつもりはない。一方で、米国への新規投資のペースは以前より落としており、今後は新しく投じる資金の一部をオルカンなどの全世界株式へ少しずつ振り向けることも考えている。
全世界株式にも米国企業が大きな割合で含まれる。だから、私にとってこれは「アメリカを見限る」判断ではない。すでに大きく持っている米国の成長力を維持しながら、新規資金の行き先を分散させるという考え方だ。
日本株も保有しているが、あくまでサテライトの位置づけにしている。銘柄と考え方は日本株5銘柄の保有状況を書いた記事にまとめた。
加えて、株式だけに集中しないよう、金・銀や外貨を含めた資産配分も考えている。米国に強気であることと、米国一国への集中リスクに備えることは矛盾しないと思う。
米国株の投資判断については、VTIとS&P500の違いを実際の保有経験から比較した記事も参考にしてほしい。
まとめ――1人当たりGDPから見えたのは、米国への信頼と分散の必要性だった
今回、2000〜2024年の実質1人当たりGDPを並べて分かったのは、次の3点だ。
- 米国は高い水準から成長を続けた。2024年の実質1人当たりGDPは日本の約1.76倍で、2000年比の伸び率も日本を上回った。
- 中国・インドの成長率はさらに高い。ただし出発点が異なるため、成長倍率だけで国の強さや投資の優劣は決まらない。
- 米国には生産性と技術投資という裏付けがある。一方で、高い株価評価や競争激化といったリスクも存在する。
日本経済が強くなってほしいという気持ちは、今も変わらない。しかし、願望と自分の資産の置き場所は分けて考えたい。
だから私は、米国株を資産の主軸として保有し続けるつもりだ。ただし、すでに相応の米国資産を持っている以上、新しいお金については世界分散の割合を少しずつ増やしていきたい。
投資哲学の中心は変えず、資産配分は人生の段階に合わせて調整する。今の私には、それが一番しっくりくる。
※本記事は2026年11月時点で確認した統計と個人の見解に基づくもので、将来の株価や収益を保証するものではありません。数値は取得時点の公表系列を使用し、統計改定により変動することがあります。