※2026年10月時点の制度を前提にした試算と解説です。個別の税務判断には使用しないでください。
こんにちは、nobu2394.comです。
投資を続けて資産が増えるにつれ、最近よく考えるようになったことがあります。自分が先に亡くなったとき、妻には生活に困らない資金を残したい。でも、子ども3人への生前贈与も考えると、相続税はどう変わるんだろう?
一次相続で妻に多く残せば安心かもしれません。しかし、その後に妻が亡くなると、今度は子どもたちへの二次相続が起こります。一次相続だけを見て「節税できた」と判断してしまっていいのか、ずっと疑問でした。
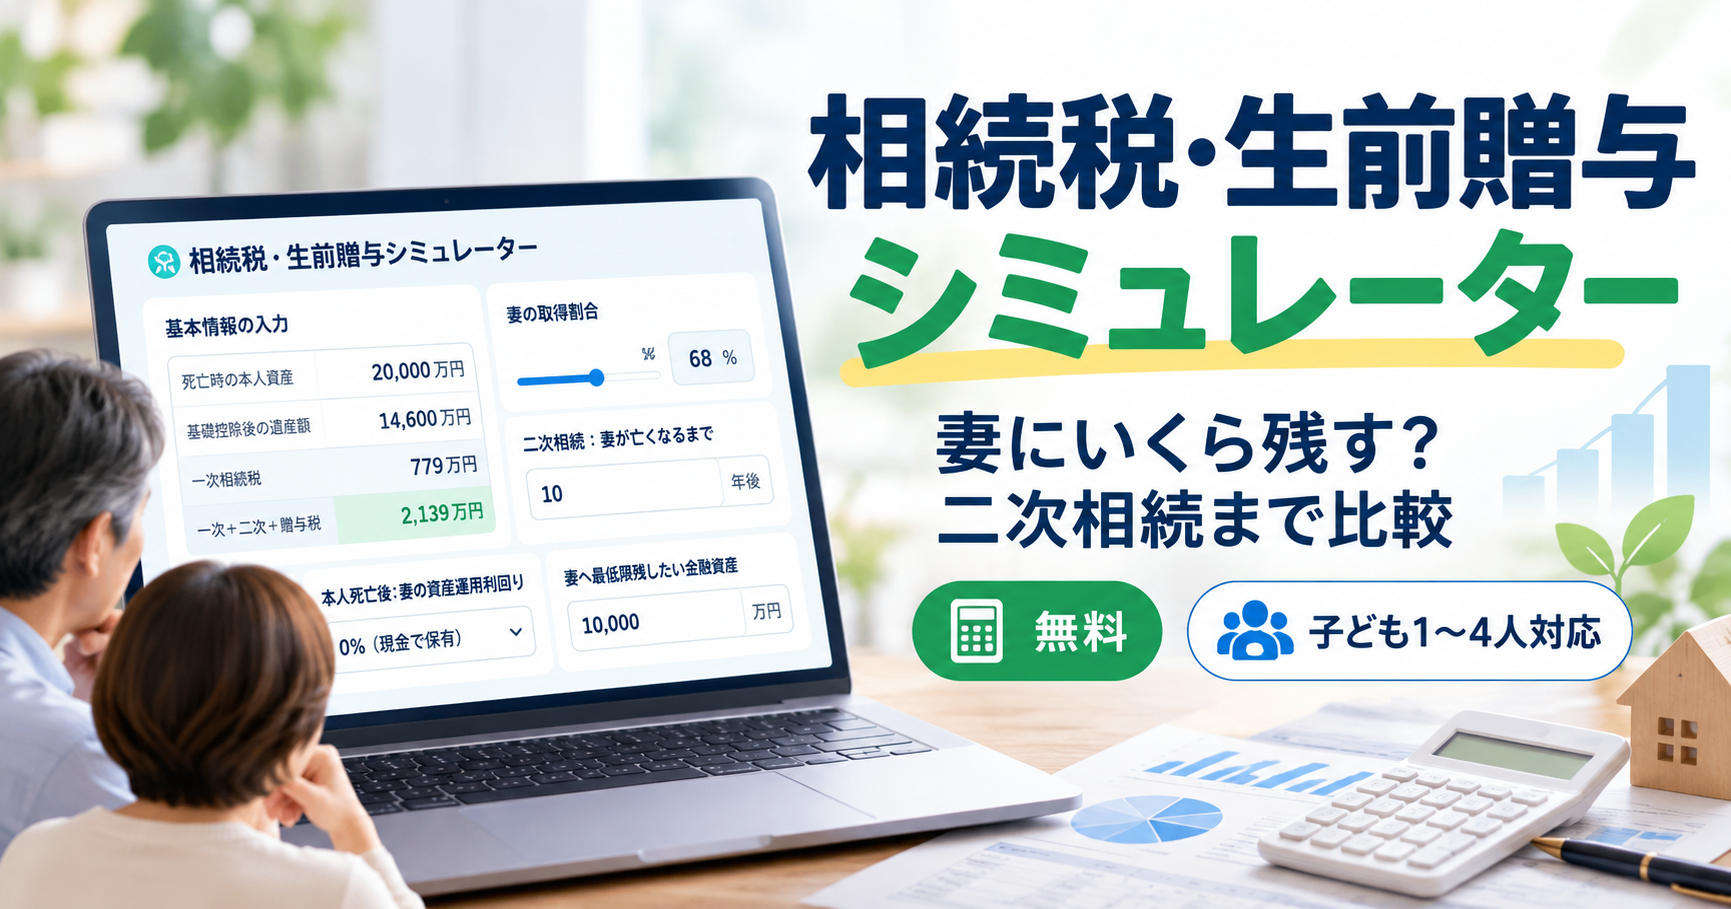
そこで今回、一次相続税・二次相続税・生前贈与の税負担をまとめて概算できる無料シミュレーターを作りました。私の家庭は子ども3人ですが、子どもが1人・2人・3人・4人の家庭でも比較できるようにしています。入力した数字に応じて結果が自動で更新されます。

この記事でできること
- 子どもの人数を1〜4人から選び、相続税の基礎控除や法定相続分の違いを見る
- 本人の死亡年齢と運用率を変え、相続税の概算を確認する
- 毎年の生前贈与が、一次相続・二次相続を通じた家族の税負担に与える影響を比較する
- 「妻に最低5,000万円/1億円を残したい」といった希望を入力して、取得割合と税額を試算する
大事な前提:本ツールは配偶者(妻)がいることを前提に、子ども1〜4人から選べる教育用モデルです。初期設定は子ども3人。配偶者がいないケースや子どもがいないケースには対応していません。不動産や生命保険などをすべて網羅した税務申告ソフトではありません。
相続対策について私自身が考えてきた背景は、相続で本当に子どもに残したいものでも書いています。今回の記事は、その考えを数字に落とし込む実践編です。
無料の相続税・生前贈与シミュレーターを使ってみる
まずは下のツールで子どもの人数を1〜4人から選び、数字を動かしてみてください。再計算ボタンはありません。入力を変更すると、その場で税額が自動更新されます。
※初期値の資産額は使い方を試すための架空の公開用サンプルです。ご自身の金額へ自由に変更してください。入力データを外部サーバーへ送信する機能は設けていません。
相続税と生前贈与、家族にいくら残せる?
一次相続・二次相続・贈与税をまとめて試算。妻に残す生活資金を確保しながら、贈与なしと贈与ありの税負担を比べられます。
条件を変更すると結果は自動で再計算されます。再計算ボタンは必要ありません。
① シミュレーション条件
詳細条件(生活費の持ち出し・贈与税率など)
計算の約束:入力した現在年齢時点の資産から出発し、各年齢の年初に贈与、年末に運用を反映。死亡は指定した年齢の誕生日と仮定するため、その年齢では新たな贈与を行いません。52歳開始・70歳死亡なら18年分の贈与です。
② 死亡時の本人資産から、相続税額までの計算
ここが今回追加した計算内訳。「本人が死亡時点で持っているお金」と「相続税の計算上、贈与を一部加え戻した金額」を分けて示します。妻自身の財産や、子どもに贈与済みのお金は死亡時の本人資産には含めません。
| 税額計算の順序 | 贈与なし | 贈与あり |
|---|
要注意:⑤の「課税遺産総額」全体に一律10%などの税率を掛けるのではありません。法定相続分()で⑥⑦を計算し、それぞれに超過累進税率を適用して⑧の相続税総額を求め、取得財産に応じて配分した後、配偶者の税額軽減などを引きます。
③ 生前贈与と相続税の合計負担を、最初から最後まで比較
左が「贈与しない場合」、右が「贈与する場合」。死亡時の本人資産から基礎控除を引き、法定相続人ごとの税率と速算控除額を使って税額を計算します。
贈与なし
死亡時の本人資産をそのまま相続するケース
贈与0回
(贈与税:0万円)
—
—
課税価格に対する実効税負担率:—(速算表の税率とは別)
贈与あり
子ども3人への贈与を差し引いた残りで計算
—
—
—
—
課税価格に対する実効税負担率:—(速算表の税率とは別)
—
—
※ 税負担の差だけで贈与の有利・不利は決まりません。二次相続までの運用後の子どもの資産も比較し、将来の税制・契約条件の不確実性を考慮してください。
最低資金は夫の死亡直後、妻が保有する金融資産の合計で判定(妻自身の資産+相続取得分-妻の一次相続税)。税額が最も低い相続割合を1%刻みで計算します。メインの自動モードは「贈与あり」の合計税額を優先して選び、同じ割合で「贈与なし」と比較します。各ケース個別の最適割合は下記カードに示します。自動モードでは最低資金を満たす割合を実際の税額計算に反映します。
重要:妻の生活費・医療費などを初期値0円とした税額優先の比較です。妻に必要な資金の目安であり、最適な遺産分割の断定ではありません。二次相続時の妻の残高も③の表示で確認できます。
※ 課税遺産総額の全額に1つの税率を掛けるわけではないよ。に法定相続分で仮分割し、それぞれ「金額×税率−速算控除」で税額を出して合計。次に実際の取得割合で税額を配分し、配偶者の税額軽減や贈与税額控除を適用します。税率は国税庁の相続税の速算表による概算。妻の1億6,000万円は遺産全体から引く控除ではなく、妻の取得分に適用する税額軽減。妻が1億6,000万円以上取得したら必ず課税されるわけでもなく、法定相続分がより大きければそちらを使います。適用には原則として申告と分割などの要件があります。国税庁No.4158。
④ 70歳・80歳・90歳の比較表
現在設定した利回りで比較。表の各行は「同じ年齢で贈与しない場合」と比較しています。妻の取得割合はメイン結果で決まった割合を全行に固定しており、年齢ごとの最適化はしていません。「妻の最低資金」は各行の贈与あり・なしの双方で判定します。
| 死亡年齢 | 贈与回数 | 贈与元本 | 贈与あり:死亡時本人資産 | 贈与あり:基礎控除後 | なし:一次税 | あり:一次税 | 軽減額 | 総税負担の軽減額* | 妻の最低資金(両条件) |
|---|
*総税負担=一次相続税+二次相続税+贈与税(配偶者自身の贈与はなし)。妻の死亡は指定した「夫死亡からの年数」後で固定。年齢を変えたときに最低資金が不足することがあります。
⑤ 利回り0%・3%・5%の横断比較
死亡年齢・利回り別の参考比較です。妻の取得割合はメイン結果の割合で固定し、各条件では自動で最適化し直しません。妻の最低資金の達成状況も合わせて確認してください。
| 利回り | 死亡年齢 | 贈与年数 | 贈与元本 | 一次税の軽減額 | 総税負担の軽減額 | 妻の最低資金(両条件) |
|---|
⑥ 1歳刻み・全死亡年齢の比較
表内は各年齢の税額差。贈与の20年目・死亡前7年の区切りなど、税額の変化を確認できます。妻の取得割合は選択中の死亡年齢で決まった値に固定しています。他の死亡年齢では妻の最低資金を満たさないことがあります。
| 死亡年齢 | 贈与年数 | 贈与元本 | 贈与あり:死亡時本人資産 | 7年加算額 | 贈与あり:課税遺産総額 | 贈与なし相続税 | 贈与あり相続税 | 一次税の軽減額 | 総税負担の軽減額 | 妻の最低資金(両条件) |
|---|
計算の範囲と注意点
税務申告や個別の贈与判断には使用できない概算ツールです。「② 計算内訳」の手順⑤に示す課税遺産総額は基礎控除を引いた後の金額で、実際の相続税の納付額ではありません。2026年時点の日本の税率・配偶者控除などが将来も同じと仮定しています。暦年贈与の加算期間には2027〜2030年の経過措置があり、2031年以降は原則として死亡前7年以内です。このツールは贈与の年・死亡日を厳密な日付単位では扱わない概算です。金額はすべて万円単位で計算し、正式な端数処理を省略しています。
- 相続人は妻+子ども1〜4人(選択人数)と仮定。本人名義の金融資産が全額通常の相続財産という単純化。土地・建物・義父の財産などは計算対象外です。
- 配偶者の税額軽減は妻が実際に取得した遺産と申告要件により計算し、妻の取得割合は自動設定時に条件から計算され、手動では0〜100%の指定が可能です。死亡保険金、生命保険の契約形態、企業型DCの死亡給付、退職金、債務・葬儀費用、小規模宅地等の特例などは未調整です。妻の1,000万円は一次相続に含めず、二次相続で扱います。
- 贈与は暦年課税を想定。受贈者1人につき年間の贈与が110万円を超えた部分には贈与税がかかります(他の人からの贈与がない前提)。贈与税は子どもが受け取った贈与額から支払う想定。110万円ちょうどなら贈与税0円です。一般税率/特例税率は入力条件で選べますが、子どもそれぞれの年齢は個別判定していません。
- 110万円以下の贈与でも、相続などで財産を取得する子どもについて相続税の課税価格に加算され得ます。加算対象のうち死亡前3年超〜7年以内の贈与は、子1人につき合計100万円を控除(経過措置あり)。加算に対応する贈与税額は一次相続税から控除したうえで、過去に納めた贈与税を税負担合計に含めます。これらは年・贈与相手などを簡略化した概算です。
- 妻が遺産を100%取得する場合、子どもは相続財産を取得しないと仮定し、子どもへの暦年贈与の7年加算は適用しません。死亡保険金など別の取得がある場合は結果が変わります。
- 同じ利回りで親・妻・子どもが運用すると仮定。ただし実際の資産残高は給与・生活費・年金・税金・相場・換金時期などで変わります。入力した年間持ち出し以外の収支を加味していません。
- 贈与=NISAに入金できる、ではありません。 NISAの18歳以上要件・年間投資上限・1,800万円の非課税保有限度額は、この計算には含めていません。枠が埋まった後の贈与も、NISA外の財産として贈与を続けられる想定です。
- 毎年の贈与について受贈者による受諾・管理と記録が必要です。将来の贈与を一括して約束した場合の契約・課税関係、名義預金の判定などは別途税理士に確認してください。
国税庁の根拠資料:相続税率/相続税の計算/配偶者の税額の軽減/贈与財産の加算と税額控除/贈与税の計算と税率。
まず試してほしい「妻に1億円残す」の設定
このツールを調整している途中、私自身が一度つまずきました。「妻に残したい資金」を5,000万円から1億円に変えたのに、税額が変わらなかったのです。
理由は単純で、妻の希望額を入力しただけでは、遺産を妻に何%渡すかは変わらないということでした。そこで、希望額に合わせて妻の取得割合を自動調整する機能を追加しました。
現在のツールなら「妻へ最低限残したい金融資産」を10,000万円に変えると、妻の取得割合も税額も連動します。希望金額を満たす組み合わせがない場合は、その旨を表示します。子どもの人数によって基礎控除や税額も変わるため、人数を変えて結果を比べてみてください。
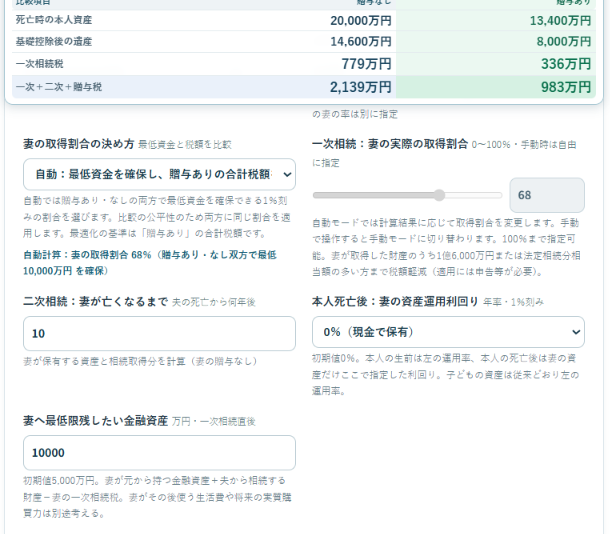
妻に最低1億円を残す設定例(子ども3人、本人金融資産2億円・妻金融資産1,000万円など公開用の初期条件)。この場合、妻の取得割合は自動で68%になります。子ども1・2・4人では結果が異なります。(2026年時点の制度に基づく概算)。
操作は6ステップだけ
- 子どもの人数を1〜4人から選ぶ。初期値は3人です。
- 現在の年齢と金融資産を入力する。本人の財産と妻名義の財産は分けます。
- 死亡年齢と運用率を設定する。年齢は1歳刻み、利回りも変更可能です。
- 子ども1人あたりの年間贈与額と期間を設定する。年110万円、20年間、死亡まで毎年などを切り替えます。
- 妻に残したい最低資金と、夫の死亡から妻の死亡までの年数を入力します。
- 贈与なし/ありの合計税負担と、妻の取得割合を比較します。
通常は「妻の取得割合の決め方」を自動にするのがおすすめです。「どれだけ妻に相続させるか」を自分で固定して比べたいときは、手動に切り替えられます。
比較のポイント:自動モードでは、贈与あり・なしの両方で最低資金を満たす範囲から贈与ありの総税額が最も小さくなる取得割合(1%刻み)を選び、同じ取得割合を贈与なしにも適用します。比較条件をそろえるための仕様であり、どの家庭にも最適な遺産分割を保証するものではありません。
相続税を比べるとき、一次相続だけでは足りない
一次相続とは、例えば夫が亡くなって妻と子どもが遺産を引き継ぐこと。その後、妻が亡くなって子どもが妻の財産を引き継ぐのが二次相続です。
| 比較するもの | 一次相続 | 二次相続 |
|---|---|---|
| 亡くなる人 | 夫 | 妻 |
| 相続人のモデル | 妻+子ども1〜4人 | 子ども1〜4人 |
| 相続税の基礎控除 | 子どもの人数で変わる | 子どもの人数で変わる |
| 配偶者の税額軽減 | 要件を満たせば利用可 | このモデルではなし |
相続税の基礎控除は、3,000万円+600万円×法定相続人の数。妻と子どもが相続する一次相続では「妻+子どもの人数」、二次相続ではこのモデル上「子どもの人数」で計算します。
子どもの人数で基礎控除と法定相続分はどう変わる?
| 子ども | 一次相続の基礎控除 | 二次相続の基礎控除 | 一次相続での子1人の法定相続分 |
|---|---|---|---|
| 1人 | 4,200万円 | 3,600万円 | 1/2 |
| 2人 | 4,800万円 | 4,200万円 | 1/4 |
| 3人 | 5,400万円 | 4,800万円 | 1/6 |
| 4人 | 6,000万円 | 5,400万円 | 1/8 |
妻の法定相続分は、子どもが1〜4人のいずれでも1/2。子どもは残りの1/2を人数で等分する計算です。たとえば子ども2人なら子ども1人あたり1/4です。実際の取得割合は遺産分割などによって異なります。国税庁「相続税の計算」
ただし、基礎控除を超えた金額へ一律の税率を掛けるわけではありません。法定相続分に仮分割して相続税の総額を計算し、実際の取得額に応じて配分する仕組みです。

妻の「1億6,000万円の税額軽減」で終わりではない
妻が取得した正味の遺産が、1億6,000万円または法定相続分相当額のいずれか大きい金額までなら、一定の要件で配偶者の相続税を軽減できます。ただし、これは遺産全体から無条件に1億6,000万円を引く制度ではありません。遺産分割や申告などの要件もあります。
そして、一次相続で妻に渡した財産は、妻が亡くなったときには二次相続の対象になり得ます。「妻に多く残すほど一次相続税が低くなる」としても、家族全体では別の結果になることがあります。国税庁「配偶者の税額の軽減」
年110万円を子ども1〜4人に贈与すれば、相続税は必ず減る?
暦年課税の贈与税には、贈与を受ける人ごとに年110万円の基礎控除があります。子ども1人あたり毎年110万円を贈与したときの元本は次のとおりです(全員に同額を贈与し、20年間続けた単純計算)。
| 子どもの人数 | 1年間の贈与元本 | 20年間の贈与元本 |
|---|---|---|
| 1人 | 110万円 | 2,200万円 |
| 2人 | 220万円 | 4,400万円 |
| 3人 | 330万円 | 6,600万円 |
| 4人 | 440万円 | 8,800万円 |
我が家の子ども3人なら年間330万円。ただし贈与税がゼロになることと、相続税が必ず減ることは別です。税額は死亡時期、贈与の加算、資産運用、取得割合などによって変わります。
ただし、110万円以下で贈与税が発生しなくても、亡くなる直前の贈与が相続税の計算に加算される場合があります。2024年以降の贈与について、加算対象期間は相続開始時期に応じて段階的に延長され、2031年以降の相続では原則7年以内が対象です。3年超7年以内の部分には合計100万円の控除があります。
また、このシミュレーターは相続で財産を取得する子どもへの暦年贈与を想定して簡略化したものです。相続で財産を取得しない人などは、取り扱いが異なることがあります。国税庁「贈与財産の加算と税額控除」
私が考えている子どもたちへの贈与の方針は、子ども3人への生前贈与と親子マッチングNISAの考え方にまとめました。また、年間110万円ずつ贈与した場合の家計試算では、贈与だけでなく教育費も考慮しています。
このシミュレーターで「分かること」「分からないこと」
| 分かること | ここでは計算できないこと |
|---|---|
| 金融資産の将来残高と相続税の概算 | 土地・家屋の相続税評価、小規模宅地等の特例 |
| 妻の取得割合と配偶者軽減の概算 | 遺言・分割協議の成否、個別の法的事情 |
| 一次・二次相続の税負担比較 | 生命保険金、死亡退職金、債務、葬儀費用の個別処理 |
| 年間贈与による資産移転の比較 | 相続時精算課税、住宅取得資金等の特例、複雑な贈与履歴 |
妻へ残す最低資金は、夫が亡くなった直後の妻の金融資産(妻自身の資産+夫からの取得額-妻の一次相続税)で判定しています。妻がその後の生活や医療・介護にいくら使うかまで保障する金額ではありません。必要に応じて「詳細条件」で年間持ち出しを入力してください。
退職金や企業型DCなどの受け取り方で手元に残る資産も変わるため、関連する制度は退職金・DB・DCの受け取り方を比較した記事で整理しています。
また、将来の運用率を0%、3%、5%などに変えれば結果は大きく変わります。一定の運用率が毎年必ず続くわけではなく、実際には価格変動や物価上昇がある点も忘れてはいけません。
大学進学などの教育費を検討するときは、子ども3人の大学・大学院費用の試算も先に確認しておきたいところです。
日々の生活費や教育費を先に確保してから贈与を考えたい人には、教育費・贈与・老後資金と40%暴落を合わせた試算も参考になると思います。私は資産を取り崩すときの現金確保ルールも別の記事で整理しました。
よくある質問
妻への最低資金を1億円にすると、必ず妻に1億円残る?
必ずではありません。指定条件のもとで、一次相続直後に1億円を確保できる取得割合を探します。条件上不可能な場合や、二次相続までの支出が大きい場合は、希望額を満たせないこともあります。
妻の取得割合を50%に固定して試したい場合は?
「妻の取得割合の決め方」を手動にして50%を指定してください。自動と手動では相続割合を決める方法が異なりますが、贈与あり・なしを同じ割合で比べる仕組みです。
子どもが1人・2人・3人・4人でも使える?
はい。設定欄の「子どもの人数」から1〜4人を選ぶと、相続税の基礎控除、法定相続分、子どもへの贈与総額、一次・二次相続税を再計算します。妻がいること、子ども全員を同じ条件で扱うことが前提です。前の計算結果を使い回すのではなく、人数を変更した後の表示で比較してください。
独身・配偶者が亡くなっている・子どもがいない場合も使える?
いいえ。このシミュレーターは一次相続に妻がいる前提のモデルです。配偶者がいない、子どもがいない、兄弟姉妹や親が相続人となるケースには対応していません。表示された金額をそのまま使わないでください。
不動産や生命保険がある家庭の相続税も正確に出る?
いいえ。主に金融資産を対象とする概算ツールで、不動産の評価、死亡保険金の非課税枠、債務、小規模宅地等の特例などは個別に処理していません。家族人数が一致していても税務申告に使える確定金額ではありません。
贈与した110万円は、必ずNISAに入れられる?
いいえ。NISAには年齢・年間投資枠・非課税保有限度額などの条件があり、贈与の非課税枠とNISAの投資枠は別制度です。妻や子どもの口座にある資産の相続については、新NISA・旧つみたてNISAを長期保有した場合の相続試算もあわせて読んでください。
この金額で税理士への相談は不要になる?
いいえ。税務申告に使う金額を確定するものではありません。相続税の申告期限は原則、相続開始を知った日の翌日から10か月以内です。国税庁「相続税の申告と納税」
まとめ:節税の前に、妻の生活と子どもの将来を考えたい
私がこのツールを作って改めて感じたのは、「相続税を最も安くする分け方」と「家族が安心できる分け方」は、必ずしも同じではないということです。
妻には必要な生活資金を残したい。一方で、子どもたちには早い段階から金融知識を身につけ、自分の力でも資産を築いてほしい。両方をかなえる方法を考えるために、私は今後も数字と向き合っていきます。
そして、実際の贈与や遺産分割へ進む前には、税理士に相談する前に整理した10の疑問も使いながら、制度面を専門家へ確認したいと思っています。相続対策は一度決めたら終わりではなく、家族構成や資産額の変化に合わせて見直していくものだと考えています。
まずはこの記事上部のシミュレーターで、子どもの人数を1人→4人、妻へ残す最低資金を5,000万円→1億円、本人の運用率を0%→3%などに変えてみてください。 数字を動かすと、何が本当に気になるのかが見えやすくなるはずです。
資産を残すことと、今を楽しむことのバランスは、50代からのお金の使い方と家族旅行の考え方でも書いています。
このシミュレーターは、2026年10月時点の日本の税制をもとに将来の数字を比較する学習・検討用の概算ツールです。確定的な相続税額、最適な遺産分割、投資成績を保証しません。税制改正、贈与時期、相続人の状況、財産の種類や評価などにより結果は変わります。実際の手続きは国税庁の最新資料と、必要に応じて税理士・弁護士などへご確認ください。
制度の参考資料:国税庁 No.4152 相続税の計算/No.4158 配偶者の税額の軽減/No.4161 贈与財産の加算と税額控除/No.4408 贈与税の計算と税率