こんにちは、nobu2394.comです。
私は現在51歳、資産は約2.2億円あります。
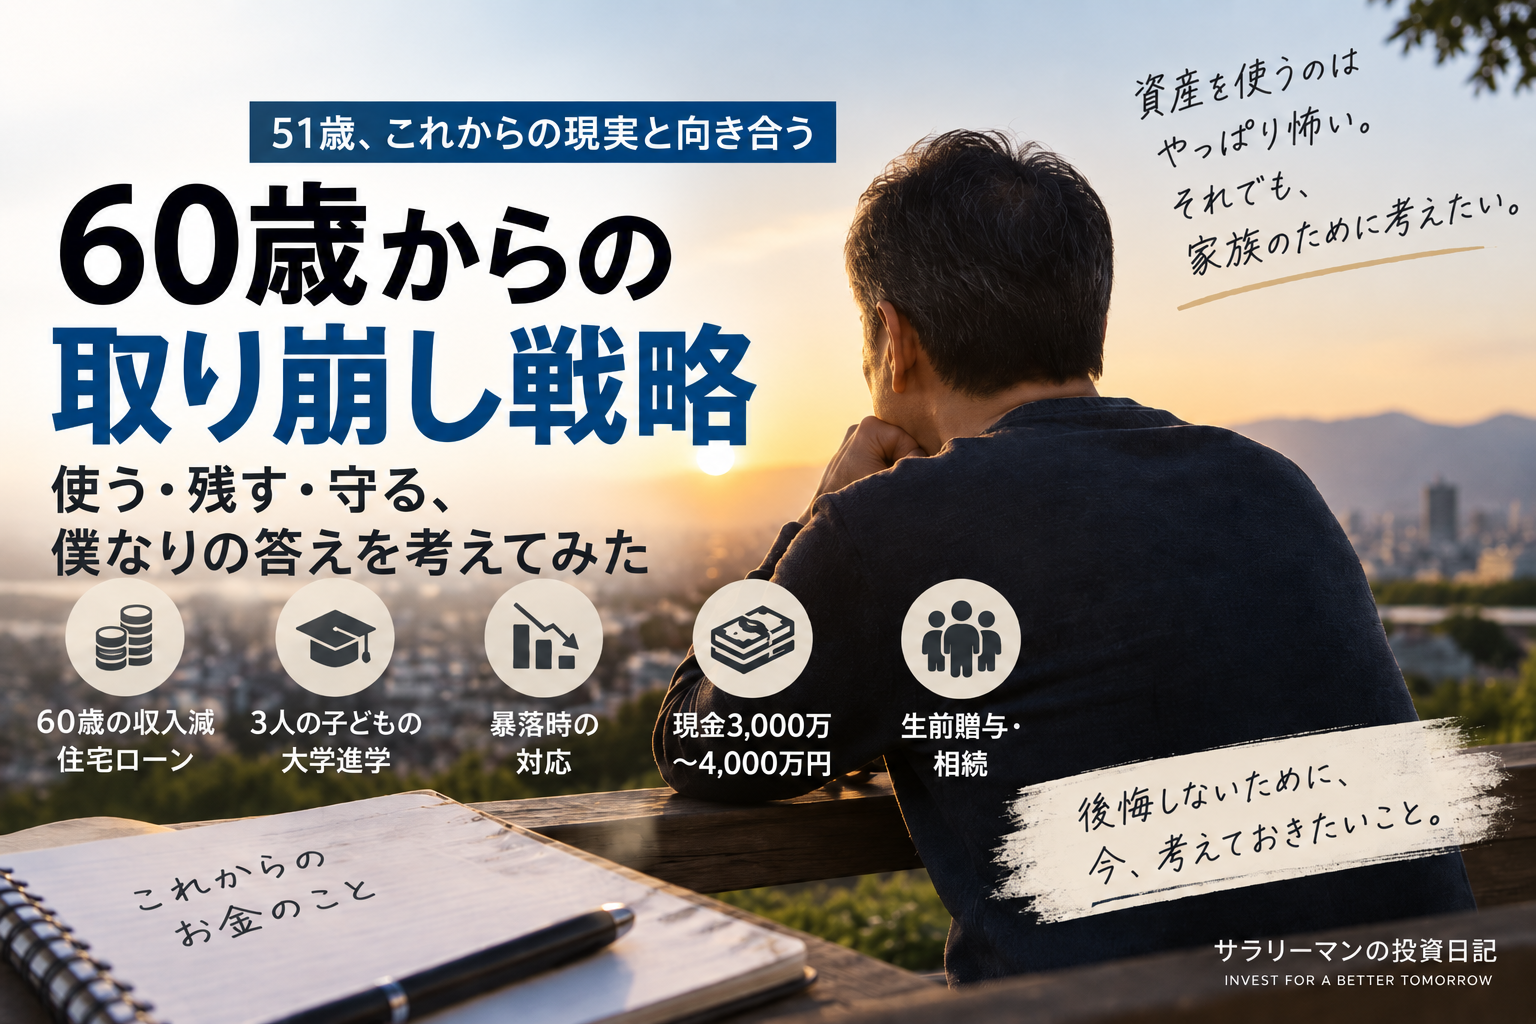
2026年9月8日にこの「出口戦略」の記事を書いた時点では、まだ「資産をどう取り崩すか」について明確なルールを持っていませんでした。
ところが、ここ数日あらためて考えてみて、ようやく自分の性格にも合いそうな一つの方法が見えてきました。
それが、
「現金3,000万円を基準にして、上回ったら投資、下回ったら金融資産を売って補充する」
という方法です。
私は長年「買う・積み立てる・増やす」ことには慣れてきましたが、「売って使う」ことにはまだ心理的な抵抗があります。
だからこそ、毎年何%取り崩すと先に決めるよりも、現金残高という分かりやすい基準を置く方が、自分には合っているのではないかと思い始めました。
この記事の結論
- 当面の基準として、現金3,000万円を目標残高にする
- 現金が3,000万円を上回ったら、超過分を投資に回す
- 現金が3,000万円を下回ったら、不足分だけ金融資産を売って補充する
- 売却はできるだけ課税口座から考え、NISAなどの非課税口座は長く残したい
- 売る資産は一律ではなく、ポートフォリオで比率が高くなっている資産から優先する
- ただし暴落時は、機械的に下落した株を売って現金3,000万円へ戻すことはしない
※これは私自身の家計と資産状況に合わせて考えているルールです。3,000万円という金額や売却順が、すべての人に合うわけではありません。税金や制度も変わるため、実行時にはその時点のルールを確認します。
なぜ今、出口戦略を具体化し始めたのか
現在は収入に比較的余裕があり、毎月40万円の積立投資も続けられています。
しかし、この状態がずっと続くとは考えていません。
ただ、今後は年齢や働き方の変化によって収入が下がる可能性があります。
さらに、上の子はあと3年ほどで大学進学の時期に入ります。子どもは3人いるため、その後は教育費が順番に重なってきます。
そして私は51歳です。
あと5年前後もすれば、
- 今ほど投資へ新しいお金を入れ続けるのが難しくなる
- 教育費などで現金支出が増える
- 会社員としての収入が徐々に下がる可能性がある
- 「増やす」だけではなく「使う」ことを考える必要が出てくる
そんな時期に入ると思っています。
以前の記事では「まず積立を減らし、それでも足りなければ取り崩す」と書いていました。
考え方としては間違っていないのですが、今の私はもう少しシンプルなルールの方が使いやすいと思うようになりました。
私が考えた「現金3,000万円ルール」
考え方はかなり単純です。
現金3,000万円を基準線にする。
例えば月初に現金残高を確認します。
| 現金残高 | 私ならどうするか |
|---|---|
| 3,050万円 | 超過した50万円を投資に回す |
| 3,000万円 | 何もしない |
| 2,950万円 | 金融資産を50万円売却して補充する |
要するに、
現金が余れば買う。足りなければ売る。
これだけです。
「60歳になったら取り崩し開始」「55歳までは積立期」と年齢で完全に線を引くのではありません。
家計のキャッシュフローによって、ある月は投資し、別の月は資産を売る。
この方が、私の実際の生活には合っている気がします。
「積立しながら取り崩す」という違和感も減る
以前の私は、積立投資を続けながら別の資産を売却する状態に少し違和感がありました。
例えば毎月10万円を投資信託へ積み立てながら、生活費不足のため別の口座から10万円を売るのであれば、最初から積立を止めればいい。
確かにその通りです。
でも現金残高を基準にすれば、もっと自然に整理できます。
生活費や教育費で現金が減り、3,000万円を下回ったら売る。
逆にボーナスや給与などで現金が3,000万円を上回れば、その分をまた投資する。
つまり私は、
「積立期」と「取り崩し期」を完全に別の時代に分けなくてもいい
と考えるようになりました。
家計の状態に応じて、買う月と売る月があってもいい。
この考え方なら、資産を売ることにも今より抵抗が少なくなりそうです。
なぜ基準を3,000万円にするのか
3,000万円が絶対の正解だとは思っていません。
以前から私は、現金を3,000万〜4,000万円程度持っていたいと考えていました。
理由は、
- 3人の子どもの教育費
- 住宅ローン
- 今後の収入減への備え
- 60歳前後の生活費
- 株価暴落時に無理に株を売らないため
- 暴落時に追加投資できる余力を残すため
です。
今のところ、実際に運用ルールへ落とし込むなら、まずは3,000万円を基準にするのが分かりやすいと考えています。
ただし、子どもの進学先や住宅ローン、今後の収入状況などが見えてくれば、3,500万円や4,000万円へ変更する可能性はあります。
大切なのは「3,000万円という数字そのもの」より、
自分の生活に必要な現金の基準を先に決めておくこと
だと思っています。
【8年後検証】現金2,000万円は持ちすぎだった?51歳の今は3,000万〜4,000万円を持ちたい理由
取り崩すなら、私はまず課税口座から考える
現金が基準を下回り、資産を売る必要が出た場合、私の基本方針は、
NISAなどの非課税口座はできるだけ長く残し、まず課税口座から売却を考える
この考え方を教育費と生前贈与まで広げ、現金3,000万円を守りながら子ども3人へ毎年110万円ずつ贈与できるかも実額で試算しました。
なお、現金だけでなく株式・投資信託・金銀などを含めた現在の全体像は、51歳・資産2.2億円のポートフォリオ公開で詳しく載せています。
→ 【実額試算】子ども3人に毎年110万円を生前贈与|教育費6,000万円でも老後資金は足りる?
教育費6,000万円という前提そのものについては、私立理系4年+大学院2年+東京一人暮らしまで費目別に積み上げて検証しました。
→ 子ども3人の大学費用はいくら?私立理系・大学院・一人暮らしで6000万円を検証
です。
せっかく非課税で運用できる枠を持っているので、私はできるだけ長く活用したいと思っています。
ただし、これは「どんな状況でも絶対に課税口座から売る」という意味ではありません。
実際には、
- その時の含み益・含み損
- 税制
- 居住地や税務上の扱い
- 保有している商品の比率
- 市場の状況
も見ながら判断します。
私の中では、あくまで「非課税資産をできるだけ最後まで残す」ことを基本スタンスにするという意味です。
毎月同じ割合で売るのではなく、資産配分も同時に整えたい
もう一つ大事だと思っているのが、何を売るかです。
私は今後、米国株やインデックスだけではなく、金・銀・スイスフランなど株式以外の資産も一定割合持ちたいと考えています。
だから取り崩し時にも、単純に「VTIを毎月50万円売る」とはしたくありません。
例えば、株高で米国株の比率が目標よりかなり高くなっていれば、米国株側から多めに売る。
逆に金が大きく上昇して比率が高くなっていれば、金側から現金化する。
つまり、
取り崩しとリバランスを同時に行う
という考えです。
必要な現金を作りながら、資産全体のバランスもできるだけ元の目標に近づける。
この方が、一つの資産だけを減らし続けるより自分には合っていると思っています。
【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
重要|暴落時は「3,000万円へ戻すために株を売る」とは限らない
このルールには、かなり重要な例外があります。
株式市場が30%、40%と大きく下落している時です。
もし現金が2,950万円になったからといって、下落したVTIをすぐ50万円売って3,000万円へ戻すのであれば、そもそも現金を厚めに持つ意味が薄くなります。
私が現金を持ちたい大きな理由の一つは、
暴落時に株を売らずに済むため
だからです。
そのため3,000万円は、毎月必ず1円単位まで戻す「絶対ライン」というより、平常時の目標残高として考えます。
暴落時には、
- まず現金を使う
- 株式以外で比率が高い資産から現金化できないかを見る
- 今後の給与やボーナスで回復できるなら急いで売らない
- 生活に必要な安全資金は絶対に守る
という順番にしたいと思っています。
この「平常時」と「暴落時」を分けて考えることが、私の出口戦略ではかなり重要になりそうです。
5年後に積立できなくなっても、それは失敗ではない
私は今、毎月40万円を積み立てています。
ただ、この金額を60歳まで、あるいはその先まで続けられるとは思っていません。
上の子の大学進学や今後の収入の変化を考えると、あと5年前後で積立余力が大きく下がる可能性があります。
以前の私は「積立を続けられなくなること」を少しネガティブに捉えていたかもしれません。
でも今は違います。
資産形成のために十分な期間、十分な金額を入金してきたのであれば、生活のために入金額が減るのは自然なこと。
むしろ、そこからは「新しいお金をどれだけ入れられるか」より、
今ある資産をどう管理し、どう使うか
の方が重要になります。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
この方法なら「売ること」を失敗だと思わずに済みそう
私にとって出口戦略で一番難しいのは、計算より心理です。
20年以上、
- お金が余れば投資する
- 給料が増えれば積立を増やす
- 株価が下がれば買う
という行動を続けてきました。
そのため、資産を売ると「せっかく増やしたものを減らした」という感覚が出てしまいます。
でも、
「現金3,000万円を維持するために50万円売る」
と目的を明確にすれば、感覚が少し変わります。
それは投資で負けたから売るのではありません。
教育費や生活費に使った現金を、長年作ってきた資産から補充しているだけです。
逆に現金が増えれば、その分をまた投資する。
この往復なら、私は「資産形成が終わった」という感覚ではなく、
資産と生活の間でお金を循環させている
と考えられそうです。
私の出口戦略は「使い切る」でも「減らさない」でもない
私は資産をゼロまで使い切ることを目標にはしていません。
夫婦の生活や旅行、子どもの教育など、本当に必要なことには使いたい。
一方で、使い切れなかった資産は3人の子どもに残してもいいと思っています。
だから私の出口戦略は、
「資産を計画的に使いながら、残せるものは残す」
という形になると思います。
現金3,000万円ルールは、そのための一つの道具です。
一方で、資産全体では2億円を超えても「十分貯まったから投資は終わり」とは感じていません。その理由は、資産2億円でも「貯まった」と思えない理由にまとめました。
【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか
まとめ|「現金残高」を基準にすれば、私は取り崩せそう
2026年9月に最初にこの記事を書いた時、私はまだ「取り崩しが怖い」というところで止まっていました。
でも数日考えて、少しだけ具体的な答えが見えてきました。
今の私が考えている基本ルールは、
- 現金3,000万円を平常時の目標にする
- 3,000万円を上回れば、超過分を投資する
- 3,000万円を下回れば、不足分を資産売却で補う
- 原則は課税口座から考え、NISAなどの非課税資産はできるだけ長く残す
- 売却する資産は、ポートフォリオで比率が高くなっているものから考える
- 暴落時は機械的に株を売らず、現金をクッションとして使う
です。
さらにその後、旧つみたてNISAについて調べてみると、2037年から2042年に非課税期間を終えて課税口座へ移る際、その時点の時価が新しい取得価額になることを改めて確認しました。
そのため60代では、昔から持っていて含み益が大きい課税資産よりも、旧つみたてNISA由来の資産が取り崩し候補の上位に来る可能性があります。
→ 新NISA・旧つみたてNISAを75歳まで持った場合の取り崩しと相続を実額試算しました
今はまだ収入に余裕があり、積立を続ける側にいます。
でも子どもの大学進学が始まり、収入や支出が変われば、5年後には実際にこのルールを使い始めているかもしれません。
その時、本当に現金3,000万円が適切だったのか。
3,000万円ではなく4,000万円必要だったのか。
課税口座からの売却で心理的な抵抗は減ったのか。
資産配分はうまく維持できたのか。
また数年後にこの記事を読み返して、51歳の自分が考えた出口戦略を答え合わせしたいと思います。