こんにちは、nobu2394.comです。
「新NISAでS&P500やオルカンを買いたい。でも、1ドル150円台、160円近い水準から始めるのは怖い。もう少し円高になるまで待とうかな……」
そんなふうに考えている方へ、今日は為替と株式の成長を数字で考える記事を書いてみます。
私は2018年8月から、楽天VTIと楽天VYMへの積立投資を始めました。当時は1ドル150円、160円という未来をまったく想像していませんでした。それでも米国株の成長を信じ、今も投資を続けています。
ただし、ここは最初に書いておきたい。2026年の今、私だって円安で買い続けることに不安があります。毎月40万円の積立ですから、決して軽い金額ではありません。
それでも、私が「円高になってから買おう」と積立を止めないのには理由があります。株式そのものが長期的に成長すれば、為替によるマイナスを取り戻せる可能性があるからです。
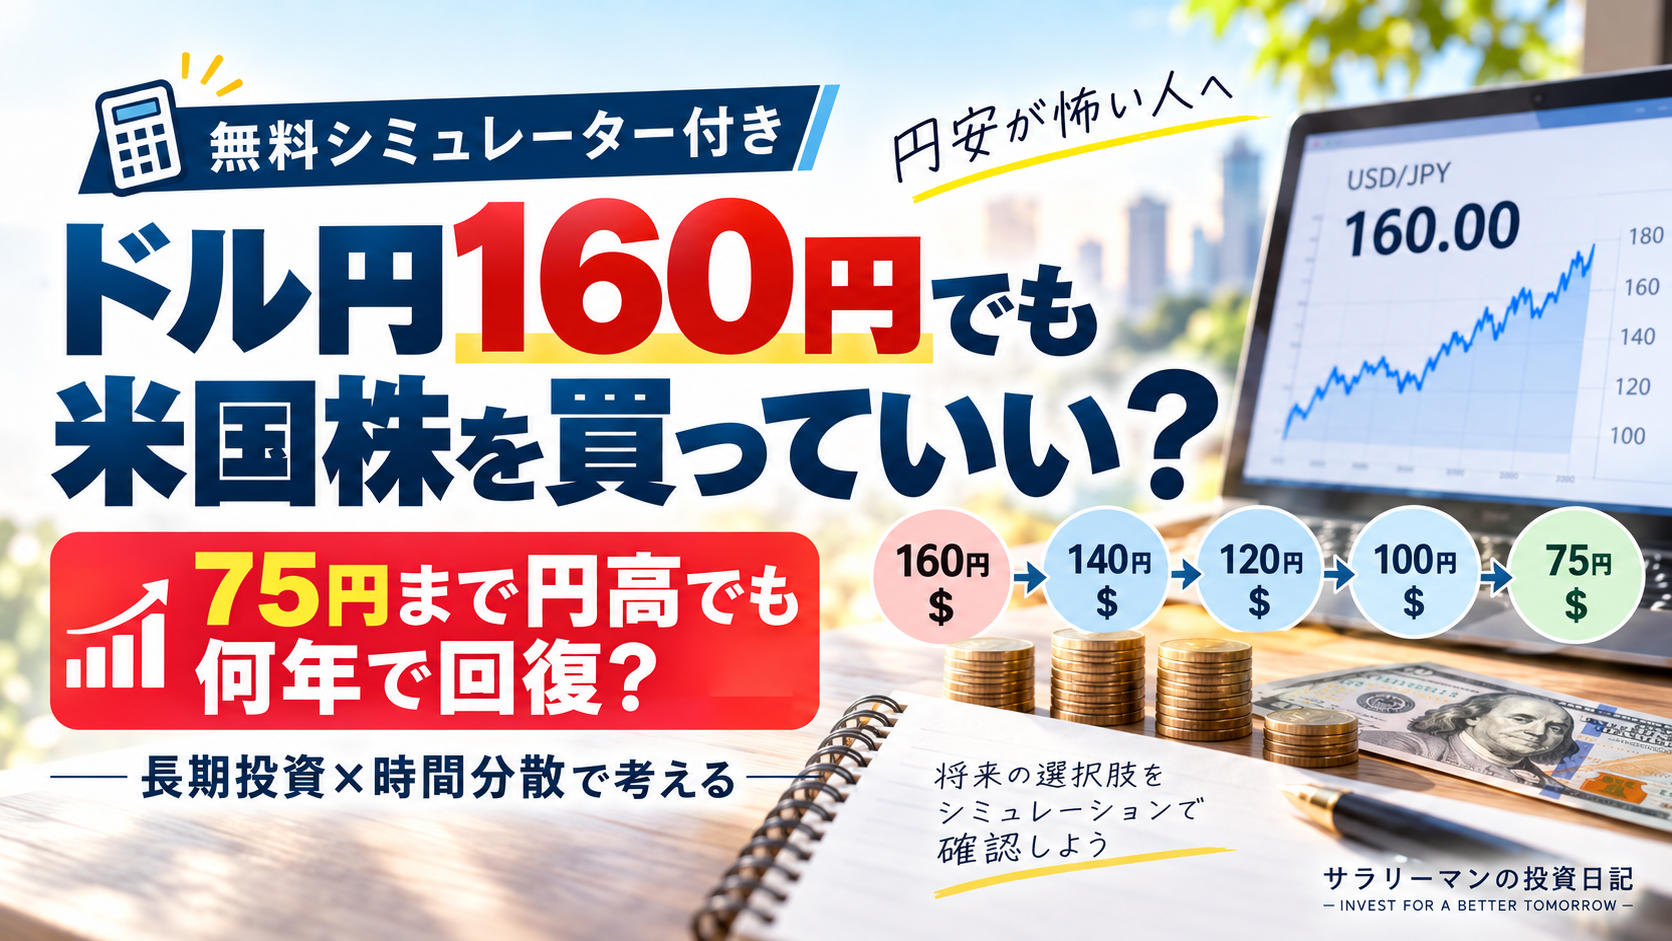
そこで今回は、極端な例として1ドル160円で買って、その後75円まで円高になったら、何年で円換算の元本に戻るのかを計算します。実際に条件を動かせる無料シミュレーターも用意しました。
※160円・75円は比較のための仮定であり、記事公開時点の実勢レートや将来予想ではありません。本記事は私の投資経験と仮想試算であり、特定の商品を推奨するものではありません。投資には為替変動、株価下落、元本割れのリスクがあります。
- 結論|ドル円160円から75円でも、株式が年率5%成長するなら16年で元本回復
- ドル円160円で買い、140円・120円・100円になったら何年で元本回復する?
- 無料シミュレーター|あなたの想定する円高と成長率で試してみよう
- 実際に100万円投資したら?160円から75円への円高を金額で確認
- 円高になるのを待てば、必ず安く買えるとは限らない
- 円で買えるオルカンも、ドル円の影響を受けるの?
- 2018年に月10万円から開始した私も、2026年の円安は怖い
- これから始める人には「いきなり100万円」より「10万円ずつ」を勧めたい
- 私は最低15年以上を想定する。でも15年は「保証期間」ではない
- よくある質問|円安でS&P500・オルカンを買う前に
- まとめ|円安が怖い気持ちは私も同じ。それでも「何も始めない」以外の選択肢はある
結論|ドル円160円から75円でも、株式が年率5%成長するなら16年で元本回復
まず、この記事で最も伝えたい数字です。
1ドル160円のときに米国株インデックスへ一括投資し、その後75円まで円高になっても、ドル建て株価が年5%ずつ複利で上昇するなら、16年目に円換算の投資元本を上回ります。
年5%は「毎年必ず5%上がる」という予想ではなく、計算を分かりやすくするための仮定です。税金・運用コスト・売買手数料は除いています。また、この計算は一括投資した米国株の単純モデルであり、毎月積立やオルカンの正確な将来成績を示すものではありません。
| ドル建て株式の年間成長率(仮定) | 160円→75円で円換算元本回復まで |
|---|---|
| 年率3% | 26年 |
| 年率5% | 16年 |
| 年率7% | 12年 |
| 年率0%以下 | 75円のままなら、このモデルでは元本回復しない |
もちろん、16年後に必ず利益が出るという意味ではありません。将来の成長率も為替も分からないからです。むしろ、同じ為替でも成長率次第で結果が大きく変わることを知ってほしいと思います。
ドル円160円で買い、140円・120円・100円になったら何年で元本回復する?
もう少し現実的な円高水準から、最悪75円のケースまで計算してみます。条件は次のとおりです。
- 投資開始時は1ドル160円、元本100万円を一括投資
- ドル建ての株式価値が年5%ずつ複利で成長
- 各年末に表の為替レートで円換算した場合を比較
- 税金・コスト・分配金の受け取りに伴う差異は考慮せず、配当込みの年率5%を想定
| 売却時の為替 | 160円からの円高率 | 元本回復までの年数 |
|---|---|---|
| 1ドル150円 | 6.2% | 2年 |
| 1ドル140円 | 12.5% | 3年 |
| 1ドル130円 | 18.8% | 5年 |
| 1ドル120円 | 25.0% | 6年 |
| 1ドル110円 | 31.2% | 8年 |
| 1ドル100円 | 37.5% | 10年 |
| 1ドル90円 | 43.8% | 12年 |
| 1ドル75円 | 53.1% | 16年 |
例えば160円で買って、その後100円まで円高になった場合、ドル建ての株価が毎年5%伸び続ければ、10年目に元本を上回る計算です。
さらに75円まで円高になるケースでも、年5%なら16年。短期では為替が大きく効く一方、長期では株式の複利成長が効いてくることが、この単純な計算から分かります。
もっとも、為替が将来75~160円の範囲に収まる保証はありません。株式が下がり続ければ、年数をかけても元本回復できない可能性があります。
無料シミュレーター|あなたの想定する円高と成長率で試してみよう
ここからは、私の用意したシミュレーターで自由に数字を変更できます。「今が160円なら、将来120円では?」「年間3%なら?」「15年間保有したら?」など、自分で条件を動かしてみてください。
操作できる項目:購入時のドル円、将来のドル円、株式の年間成長率、保有年数、投資元本。
円高になっても、何年で元本回復?
為替を心配して米国株への投資をためらっている人向けの、ドル建て株式・一括投資の試算です。
購入時160円 → 売却時75円/株式の年間成長率5%
一定の成長率・売却時為替を仮定した試算で、将来の回復を保証するものではありません。
1円刻み。右の数値欄に直接入力もできます。
1円刻み。右の数値欄に直接入力もできます。
15年後の円換算評価額
約97.4万円売却時ドル円で一度だけ換算元本からの損益
-2.6万円-2.6%15年後の損益分岐ドル円
約77.0円 / ドルこのレート以上の円安なら、計算上は円換算で元本以上何年持てば、どこまでの円高に耐えられる?
青い線が「ドル建て株価が設定した年率で伸びた場合、円換算で元本割れしないドル円の境界」です。
青い線が75円以下になるのは16年目。これは株価が年5%成長した場合の計算です。
計算の前提・対象と注意点を見る
前提:購入時に円をドルに換えて米国株インデックスへ一括投資し、そのドル建ての価値が毎年一定率で複利成長(配当再投資を含む)すると仮定します。保有年数後に、指定したドル円で円換算した場合の比較です。税金、信託報酬、売買コスト、インフレは含みません。
重要:この計算は為替相場や株価の将来予測ではなく、利益や元本回復を保証しません。株価が下落する年、円高と株安が重なる期間もあります。複数回に分けて買う積立投資は各回の購入価格が異なるため、この一括投資モデルとは別に考える必要があります。
対象:為替ヘッジなしの米国株投資を単純化したモデルです。「オルカン」は米国以外の株式・通貨にも投資するため、その円建ての値動きをドル円だけで正確に再現することはできません。
※上の計算機は「米国株インデックスへの一括投資」を単純化したモデルです。実際の値動きは毎年一定ではなく、税金・信託報酬・為替手数料等も結果に影響します。オルカンは米ドル以外の複数通貨にも影響されるため、ドル円のみで正確な評価額は算出できません。
実際に100万円投資したら?160円から75円への円高を金額で確認
「16年」という数字だけでは分かりづらいので、元本100万円の例で見てみます。
| 経過年数 | ドル建て株価(購入時=1) | 75円で換算した100万円の評価額 |
|---|---|---|
| 購入時 | 1.000倍 | 100万円(為替160円) |
| 15年後 | 約2.079倍 | 約97.4万円 |
| 16年後 | 約2.183倍 | 約102.3万円 |
| 20年後 | 約2.653倍 | 約124.4万円 |
計算方法はシンプルです。
円換算の評価額 = 投資元本 ×(1+ドル建て年成長率)^保有年数 ×(売却時ドル円 ÷ 購入時ドル円)
例えば16年後なら「100万円 × 1.05^16 ×(75 ÷ 160)」で、約102.3万円。これが今回の元本回復の考え方です。
なお、75円という為替レートを16年後の予測として置いたわけではありません。どんなに厳しい為替条件を仮定すると、株価成長には何年必要になるのかを見るための実験です。
円高になるのを待てば、必ず安く買えるとは限らない
私はもう一つ、読者に考えてほしいことがあります。
「160円は高すぎる。140円まで円高になったら買おう」と決めて、3年間投資を待ったとしましょう。
その3年間に米国株が年5%ずつ上がったら、ドル建ての株価は約15.8%上昇しています。
そのとき円換算した株価は、購入を待ち始めた時点と比べて、1.05^3 × 140 ÷ 160 = 約1.013倍。為替は160円から140円に改善したのに、円で買う投資信託の値段は約1.3%高くなっている計算です。
もちろん、その間に米国株が下落すれば、待っていた人の方が有利な場合もあります。「今すぐ買うのが常に得」という話ではありません。
ただ、為替の水準だけを待っていても、株価の上昇を逃す可能性があるということは、覚えておきたいと思います。
相場の好調な日と不調な日がどれだけ近接しているかは、私自身がVTIの日次データを使って検証しました。詳しくはVTIのベスト35日・ワースト35日を比較した記事で公開しています。
円で買えるオルカンも、ドル円の影響を受けるの?
この疑問も、今回の記事で確認しておきたいところです。
結論として、オルカンも為替の影響を受けます。ただし「オルカン=米ドルだけに連動」と考えるのは正確ではありません。
eMAXIS Slim 全世界株式(オール・カントリー)は、日本や米国、欧州、新興国など幅広い地域の株式へ投資し、原則として為替ヘッジを行いません。日本円で注文できても、基準価額には投資先の株価と為替が反映されます。
三菱UFJアセットマネジメントの公式FAQでも、オルカンは米ドル円以外の複数の通貨の影響を受けると説明されています。
参考:三菱UFJアセットマネジメント「オルカンの基準価額が上がらないのはなぜ?」
一方、S&P500など米国株の円換算価格は、米国株のドル建て価格とドル円相場の両方から強く影響を受けます。
参考:三菱UFJアセットマネジメント「S&P500が上昇しても基準価額が上がらないのはなぜ?」
ですから、この記事の160円→75円のシミュレーションは、米国株インデックスの単純モデルとして読むのが正解です。オルカンにも「株価と為替の両方で考える」という考え方は共通しますが、数式をそのまま適用して将来価格を断定することはできません。
2018年に月10万円から開始した私も、2026年の円安は怖い
少し、私自身の話をさせてください。
2018年8月、43歳だった私は、楽天VTIと楽天VYMに月10万円の積立を始めました。投資を選んだ理由は、ドル円の行き先を当てるためではありません。長期的な米国株の成長を信じていたからです。
詳しい経緯は、2018年に月10万円の積立を開始した当時の記録に残しています。
まさかそれから8年ほどの間に、ドル円が150~160円台になるとは当時まったく想像していませんでした。
正直なところ、今の円安水準で買い続けることに不安や抵抗感はあります。160円近辺はかなり円安が進んだ水準に感じますし、いずれ大きく円高に戻る可能性もあると思っています。もっと円安になる可能性もありますが、それを私は予測できません。
それでも、2026年現在の積立額は、新NISAで月30万円、特定口座で月10万円、合計月40万円です。楽天VTIを月266,667円、楽天VYMを月133,333円、基本的には自動で積み立てています。
実際の口座設定はマネックス証券の新NISA月30万円+特定口座10万円の積立設定記事に画像付きで公開しています。
私が続けるのは、「今の為替で買うのが一番お得だから」ではありません。為替の天井と底を当てるより、長く市場に参加し続ける方を優先しているからです。
私の積立結果がどうなったかは楽天VTI・楽天VYMを8年間積み立てた実際の運用成績にまとめています。ただし、実際の資産増加には追加投資も含まれるため、「2018年の元本が株価上昇だけで何倍にもなった」とは考えていません。
なお、為替が大きく動いたときの保有資産・追加投資の考え方は、円高でも米ドル資産を売らず、140円割れで追加投資を考える記事でも説明しています。
これから始める人には「いきなり100万円」より「10万円ずつ」を勧めたい
では、もし投資未経験の45歳の会社員が、手元の余裕資金100万円を持って「160円だから投資できない」と迷っていたら、私はどう伝えるでしょうか。
私なら、100万円を一度に投資するより、毎月5万円や10万円などに分けて少しずつ買うことを提案します。例えば月10万円なら10か月です。
もちろん、株式が長期的に上昇する前提なら、最初から一括投資した方が有利になるケースは多いでしょう。バンガードの調査でも、過去データによる比較で、一括投資が分割投資を上回るケースが約3分の2でした。
参考:Vanguard Research(2023)「Cost averaging: Invest now or temporarily hold your cash?」
それでも私は、投資を始めた直後の円高や株安が怖くて、途中で全部売ってしまうくらいなら、心理的に続けやすい分割投資を選んだ方がいいと思っています。
分割している間に上昇相場が続けば、一括投資より不利になります。下落相場では平均購入単価を下げられる可能性がありますが、分割投資だから必ず利益が出るわけでもありません。
ここは計算上の有利・不利だけでは決められないところです。私にとって大事なのは、無理なく長く続けられるかどうかです。
なお、このシミュレーターは一括投資モデルです。月5万円・10万円の分割投資を計算した結果ではない点には注意してください。
「51歳で投資ゼロなら何から始めるか」という私自身の考えは、50代から新NISAを始めるなら月10万円からという記事にまとめています。具体的なオルカンの設定方法はマネックス証券でオルカンを積み立てる手順を参考にしてください。
私は最低15年以上を想定する。でも15年は「保証期間」ではない
私は、こうした為替リスクを伴う株式インデックス投資について、少なくとも15年以上、できればさらに長く保有できるお金で考えたいと思っています。
今回の単純モデルでは、160円→75円、年5%成長なら16年。一方、年3%なら26年です。15年という年数だけでリスクが消えるわけではありません。
例えば、15年後に住宅購入や教育費、生活費として必ず使う予定のお金まで米国株へ回すのは、私は勧めません。為替だけでなく株価下落も重なる場合があるからです。
金融庁も、長期・積立・分散投資の考え方を紹介する一方で、投資信託には元本割れリスクがあると説明しています。
参考:金融庁「資産形成の基本」
私自身、新NISAの生涯非課税保有限度額1,800万円を使い切るまでは、基本的に今の積立を続けたいと考えています。その先、既存の米国株を保有しながら新しい資金をどこへ向けるかは、新NISA1,800万円を使い切った後の投資方針にも書きました。
投資資金と生活防衛資金を分け、将来使う時期が近づけば、現金などの資産を増やす選択肢も持っておきたいですね。
よくある質問|円安でS&P500・オルカンを買う前に
Q. 1ドル160円で投資して、100円になったら大損確定?
為替だけを見れば円換算価値は37.5%下がります。ただし、投資先のドル建て株価が上がれば、その一部または全部を補える可能性があります。年5%成長の単純モデルでは10年で元本回復しますが、実際の結果は保証されません。
Q. オルカンは日本円で買えるから為替リスクがない?
いいえ。円で購入・売却できても、投資先の外国株式には為替変動リスクがあります。米国だけでなく複数地域・複数通貨に投資するため、ドル円だけでは正確に説明できません。
Q. これから円高になると思うなら待つべきでは?
待った方が有利になる可能性もありますが、その間に株価が上がる可能性もあります。私は、正確な為替予測に自信がないため、余裕資金で少額から積み立てる方を選びます。
Q. 15年持てば必ずプラスになる?
なりません。今回の16年や26年は、毎年一定の成長率を仮定した計算結果です。株価下落や想定以上の円高が起これば、15年以上持っても元本割れする場合があります。
まとめ|円安が怖い気持ちは私も同じ。それでも「何も始めない」以外の選択肢はある
2018年に米国株の積立を始めたとき、私は将来のドル円160円をまったく想像していませんでした。2026年の今、毎月40万円を買い続けることに、為替への不安がないわけではありません。
だからこそ今回、あえて160円→75円という極端な円高を設定し、「株式の成長がどれくらい続けば元本を取り戻せるか」を計算してみました。
大切なのは、「円安で買っても必ず勝てる」ではなく、「為替と株価を別々に考え、長期・分散・余裕資金という条件をつけて判断する」ことだと思います。
投資を始めたいのに円安が怖いなら、私なら一度に大きく買わず、まずは月5万円や10万円のような続けやすい金額から始めます。
為替の天井を当てるよりも、15年、20年という時間を味方につけて積み重ねる。それが、8年以上投資を続けてきた今の私の考えです。
もちろん、投資を見送る判断にも合理性はあります。生活防衛資金が足りない場合や、近い将来に使うお金なら無理に投資する必要はありません。
ぜひ記事中の無料シミュレーターで、ご自身の想定する為替や成長率を試してみてください。
【2026年10月12日作成】記載した将来の株式成長率・為替はすべて仮定です。市場実績や将来利回りの予測ではありません。投資判断はご自身の資金計画とリスク許容度に基づいて行ってください。