こんにちは、nobu2394.comです。51歳になり、退職金や年金の受け取り方を自分のこととして考えるようになりました。
最初に知りたかったのは、会社の退職一時金・確定給付企業年金(DB)・企業型確定拠出年金(DC)を、どう受け取れば税金が少なくなるのかということでした。
ところが、比較を始めると疑問が変わってきました。仮に税金が多くても、受取総額がそれ以上に増えるなら、そちらが有利な場合もある。
公的年金を繰り下げれば年額は増えるけれど、自分が何歳まで生きるかは分かりません。早く受け取ることにも価値があると思ったのです。
なお、受け取る時期の比較だけでなく、公的年金制度自体の将来も気になるところです。GPIF・年金財政の100年見通しと、夫婦月29万円の将来を検証した記事では、保険料の使われ方からマクロ経済スライドまで整理しました。
そこで、税金だけでなく60歳から95歳までの夫婦の受取額・受取時期・税引後の累計収入を見比べるための無料シミュレーターを作りました。
この記事でできること
- 退職一時金・DB・DC・公的年金の受取方法を比較する
- 税額だけでなく、税引後の累計受取額と年ごとの推移を見る
- 私自身の企業型DC23年の運用実績と、60歳時点の退職資金予測も確認する
※2026年時点の制度と一定の仮定による概算です。将来の税制・年金額・運用成績を保証するものではありません。税引後の累計収入は社会保険料・生活費の控除後の手取りではありません。
- 退職金・DB・DC・公的年金の無料シミュレーター
- このシミュレーターで、自分に合う受け取り方を探してほしい
- 計算結果で見るべき3つの数字
- 51歳会社員の私自身はどう考えているか
- 企業型DCは現在約1,747万円まで増えた
- 60歳時点の退職関連資金は約6,100万〜6,200万円?内訳を整理
- 一時金と年金の税金の違いは?
- ただしDCと退職一時金は受取時期にも注意が必要
- 年金を遅く受け取る方が必ず得なのか
- 今の私の考え:受け取り方はまだ決めない
- 働けるなら、節税より仕事を優先したい
- 年金で受け取る場合は給与との関係も考えたい
- 住宅ローンも「退職金が入ったから完済」とは考えない
- 60歳になっても、おそらく投資は続ける
- 退職金は生活費と旅行にも、ちゃんと使いたい
- まとめ|税金・受取総額・受取時期を、自分の条件で比較する
- 関連記事
- 制度の参考資料と試算の限界
退職金・DB・DC・公的年金の無料シミュレーター
会社の退職金、企業型DC、DB、公的年金を別々に考えると、いつ何を受け取るのか整理が難しくなります。このツールでは、必要な項目を入力し、受取方法を変えながら結果を比較できます。
使い方:最初は基本項目だけでOK
- 本人・配偶者の生年月と勤務開始時期などを入力する。
- 会社一時金・DB・DC・公的年金の金額と受取開始年齢を入力する。
- 税金合計、税引後の累計収入、年別のグラフと一覧表を見比べる。受取年齢・一時金比率などを変更し、結果がどう変わるか試す。
最初から架空の会社員のモデルケースを入力してあります。まずはそのまま計算結果を眺めてみてください。自分の条件を試すときは「自分用に入力欄をクリア」で数値を消して入力し、迷ったら「モデルケースに戻す」で初期値からやり直せます。
①〜③の基本条件を中心に確認し、④の税の詳細設定は必要に応じて使ってください。
配偶者加給年金、在職老齢年金、配偶者控除などの詳細設定は、該当する人だけ条件を確認して使用してください。初期値は架空の試算用であり、すべての人に当てはまるものではありません。
このシミュレーターで、自分に合う受け取り方を探してほしい
このツールは、税金が一番安くなる方法を一つだけ当てるためのものではありません。例えば、税負担をできる限り小さくすることを重視する人もいれば、元気な60代のうちに使えるお金を多く確保することに価値を感じる人もいるでしょう。
あるいは、95歳までの税引後累計収入をできるだけ大きくすることが第一という人もいると思います。
どの考え方が正しいということではなく、何を大切にしたいかで選択が変わるのだと思います。ぜひ受取年齢や一時金・年金の比率、60歳以降の働き方などを変えて、税金・受取総額・受取時期がどう動くかを試してみてください。
最後に選ぶのは読者のみなさん自身です。自分と家族の暮らしに一番しっくりくる選択肢を見つけるために使ってもらえればうれしいです。
※税引後累計は社会保険料や生活費を差し引いた実際の手取りではありません。生涯の収入累計が最大でも、その時点で使える資金が最大とは限りません。将来制度の概算として比較してください。
計算結果で見るべき3つの数字
私が最初に気にしていたのは税額の差でした。しかし今は、次の3つをセットで見ます。
- 税金の累計額:一時金と年金の受け取り方で税負担はどう変わるか。
- 税引後の累計受取額:税金が増えても、受け取れる金額がそれ以上に増えるケースはないか。
- 年齢別の受取時期:60代前半に多く入るのか、70代以降に多くなるのか。
例えば、同じ年金を65歳から受け取る場合と75歳まで繰り下げる場合を考えると、後者は年額が大きくなります。ただし、75歳までの受給機会を失うことや寿命の不確実性も含めて判断したいところです。
税金の最小化と、人生全体の受け取り方の最適化は必ずしも同じではありません。
実際に比較してみた:DB・DCは一時金と年金、どちらが有利?
私の入力条件を基に、会社退職金などの設定は変えず、DBと企業型DCの受取方法だけを切り替え、60~95歳の累計を比較しました。
以下は2026年の税制を将来にも当てはめた概算シミュレーターの出力で、実際の将来受取額・納税額を保証するものではありません。
| DB・DCの受取方法 | 税引前収入の累計 | 所得税等+住民税の累計 | 税引後の累計 社会保険料控除前 |
|---|---|---|---|
| 全額一時金 | 約1億8,461万円 | 約1,218万円 | 約1億7,243万円 |
| 全額年金 | 約1億8,531万円 | 約1,312万円 | 約1億7,219万円 |
この条件では、年金受取のほうが税引前の累計収入は約70万円多い一方、税額累計も約94万円多くなり、税引後累計(社会保険料控除前)では一時金受取が約24万円上回りました。
ただし、差は全期間の収入に比べて小さく、受取時期や家族の事情によって望ましい選択は変わります。
計算上の重要な制約:「税引後」は実際の手取りではありません。社会保険料、生活費、住民税の翌年度納付タイミング、将来の税制改正、DB・DCの個別加入期間による退職所得控除の複雑な調整などは十分には反映していません。
特に会社退職金とDB一時金は対象期間が同じという仮定を置いています。各数値はシミュレーターの出力であり、全条件の税務上の独立検算が完了した確定値ではありません。
私が重視したいのは、税金だけを最小化することではなく、いくら受け取り、いつ使えるのかという点です。この表は考えるための出発点として掲載しています。実際の受取方法を決める際は勤務先の規程・支払明細と専門家の確認が必要です。
51歳会社員の私自身はどう考えているか
ここからは、51歳になった私自身の退職準備について紹介します。
会社の退職金だけでなく、企業型DCやDBなど、長年働いてきたことで積み上がったお金を整理してみると、想像していた以上に複雑な仕組みになっていました。
実際の運用実績と60歳時点の予想額を確認しながら、どのように受け取るべきか考えていきます。
私の「退職金」は一つのお金ではなかった
今回あらためて調べてみて、まず認識が変わったのがここです。
私はこれまで「退職金」という一つの大きなお金を会社から受け取るイメージを持っていました。
しかし実際には、私の場合、大きく分けると、
- 会社から受け取る退職一時金
- 確定給付企業年金(DB)
- 企業型確定拠出年金(DC)
- その他の退職関連資金
といった複数の資金に分かれています。
中でも、すでにかなり大きくなっているのが企業型DCです。
企業型DCは現在約1,747万円まで増えた
2026年8月31日現在、私の企業型確定拠出年金は、
- 時価評価額:17,469,953円
- 掛金累計額:4,630,250円
- 評価損益:+12,839,703円
となっています。
掛金累計約463万円に対して、評価額は約1,747万円。
評価額だけを単純比較すると、掛金累計の約3.8倍です。
企業型DCを始めたのは2003年頃なので、すでに20年以上運用しています。
現在は外国株式型を中心に運用しており、2026年5月からは毎月の積立額も増やし、現在は会社拠出分と自分の拠出分を合わせて月38,000円を積み立てています。
企業型DCを20年以上運用してきた実際の経過については、こちらの記事に詳しくまとめています。
【実体験】企業型確定拠出年金を20年以上運用した結果|掛金463万円が1,747万円に
もちろん、今後9年間ずっと株価が順調に上昇する保証はありません。
そこで、現在の約1,747万円から60歳まで月38,000円を積み立てた場合を、いくつかの利回りで単純試算してみました。
| 今後の年率 | 60歳時点の企業型DC概算 |
|---|---|
| 0% | 約2,154万円 |
| 3% | 約2,738万円 |
| 5% | 約3,208万円 |
| 7% | 約3,750万円 |
これはあくまでシミュレーションです。
それでも、仮に年5%程度で推移すれば、企業型DCだけで3,000万円を超える可能性があります。
20年以上積み立ててきたDCが、退職時にはかなり大きな資産になっているかもしれない。
今回、退職金の受け取り方を真剣に考え始めた一番大きな理由でもあります。
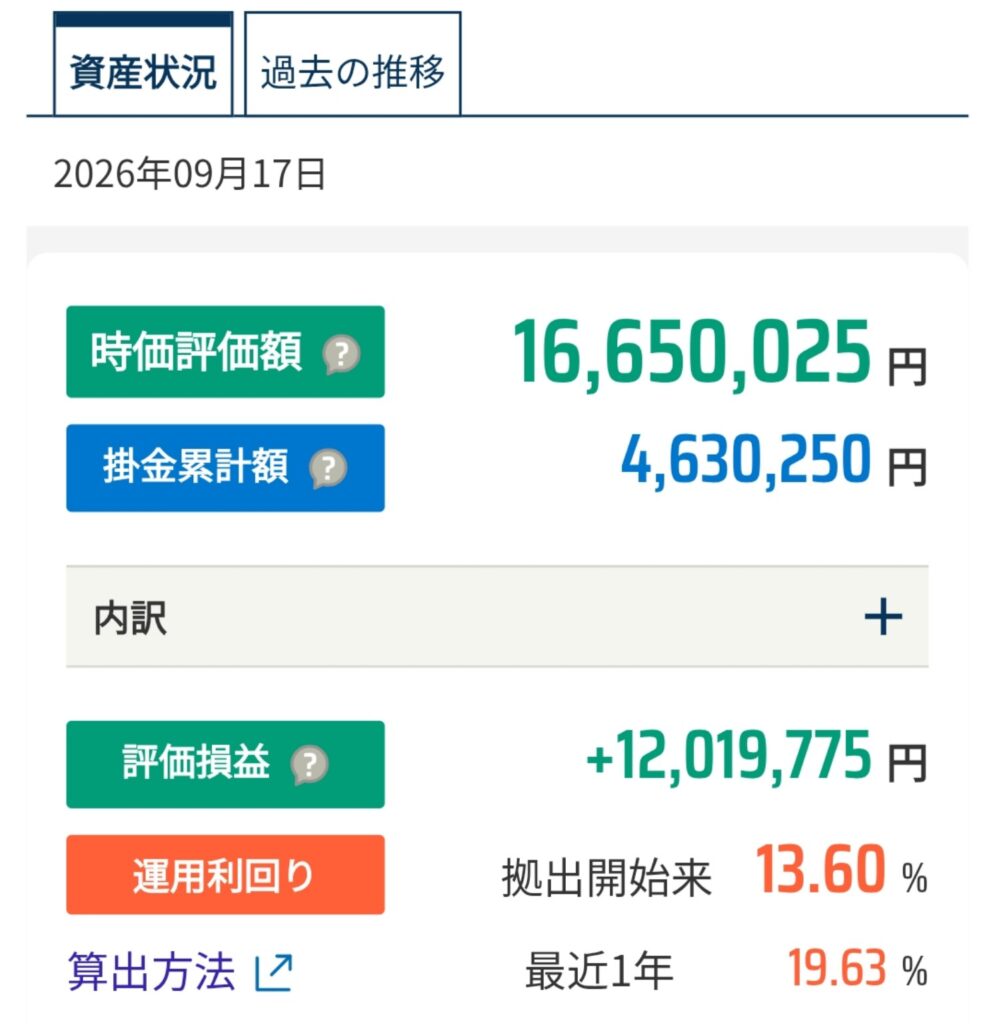
20年以上続けている企業型確定拠出年金。2026年9月17日時点で、掛金累計約463万円に対して時価評価額は約1,665万円、評価損益は約+1,202万円となっています。
60歳時点の退職関連資金は約6,100万〜6,200万円?内訳を整理
勤務先の現在の制度とこれまで確認した資料をもとに、自分のケースを60歳まで延ばして概算してみました。
以前は企業型DC以外の退職関連資金を約2,500万円としていましたが、別枠の社内制度「あんしんライフ資金」を十分に反映していませんでした。
| 60歳時点の項目 | 現時点の概算 |
|---|---|
| 会社の退職一時金 | 約1,300万円 |
| 確定給付企業年金(DB) | 約1,200万円 |
| 社内制度「あんしんライフ資金」 | 約400万〜500万円 |
| 企業型DC以外の合計 | 約2,900万〜3,000万円 |
| 企業型DC(今後年5%運用の場合) | 約3,208万円 |
| 退職関連資金の合計 | 約6,100万〜6,200万円 |
「あんしんライフ資金」については、過去に制度資料から約480万円台になるケースを試算したことがあります。ただし、対象となる勤続期間や条件によって変わるため、ここでは約400万〜500万円の幅を持たせています。
上の会社一時金・DBの数字も現時点での私の概算で、会社から提示された将来の確定支給額ではありません。DBなどを年金で受け取る場合、表の金額が60歳時点にすべて現金で入るわけでもありません。
また企業型DC約3,208万円は、現在の評価額と今後の積立を年5%で運用できたと仮定した将来予測です。勤務先制度の給付額との重複計上がないか、実際の受取条件・税務上の扱いも、退職が近づいた段階で確認する必要があります。
正直なところ、将来の受取額が想像以上に大きくなる可能性があることに驚いています。ただし、約6,100万〜6,200万円は「60歳で確実に受け取れる退職金」という意味ではなく、2026年時点の仮定を積み重ねた試算です。
特に企業型DCは市場の値動きによって大きく変わります。
実際、2019年には掛金を積み立てているのに評価額が約344万円から336万円へ減ったこともありました。そのとき売却せず運用を続けた理由と、その後1,747万円まで増えた実体験はこちらにまとめています。
会社の制度についても、今後9年間で変更される可能性があります。
そのため、現時点ではあくまで「今の制度と一定の運用条件を置いた場合の試算」として考えています。
以前は「老後2,000万円問題」という言葉を見て、自分の老後資金について考えていました。
51歳になった今は、単純に「老後資金が足りるか」だけではなく、むしろ「増えた資産をどう受け取り、どう使うのか」の方が大きなテーマになりつつあります。
老後2000万円問題を7年後に検証|51歳で考える本当に必要な老後資金
一時金と年金の税金の違いは?
退職金や企業年金の受け取り方を考えるうえで、避けて通れないのが税金です。
退職一時金は原則として退職所得、DBや企業型DCを年金で受け取る場合は原則として公的年金等に係る雑所得として扱われ、計算の仕組みが異なります。
さらに、複数の退職金を受け取る時期によっては、退職所得控除の重複調整が必要になることもあります。制度の基本を整理しながら、なぜ個別のシミュレーションが必要なのか説明します。
最初の疑問は「どうすれば税金が少なくなるか」だった
シミュレーターを作り始める前、私が一番気になっていたのは、
「これをどう受け取れば税金を抑えられるのか」
ということでした。
私は資産運用については長年考えてきましたが、退職金の税制については、これまでほとんど真剣に調べたことがありませんでした。
ところが、実際に数字を比べる中で、税金の少なさだけでは決められないと感じるようになりました。ここでは、まず出発点だった税制の仕組みを整理します。
2026年現在、一般的な退職一時金や企業型DCを一時金で受け取った場合は、原則として「退職所得」として扱われます。
退職所得は通常の給与所得などとは分けて計算され、原則として、
(退職金の収入金額-退職所得控除額)×1/2
で退職所得を計算します。
長く勤めている会社員にとって、退職所得控除はかなり大きな制度です。
20年を超えて勤続した場合、2026年現在の退職所得控除は、
800万円+70万円×(勤続年数-20年)
となっています。
私の場合、勤務先の退職金計算上の勤続年数は2026年時点で27年です。
60歳まで現在の会社に勤務すれば、税法上の勤続年数は30年台後半になる見込みです。
仮に37年として計算すると、退職所得控除は、
800万円+70万円×17年=1,990万円
になります。
これはかなり大きい。
そのため、「数千万円の退職金をもらう=その全額に高い税率がかかる」というわけではありません。
ただし退職所得控除が大きいからといって、必ず一時金が自分にとって最良だと決まるわけではありません。年金で受け取る場合の総額や、いつ受け取れるかという点まで見比べる必要があると、今は考えています。
ただしDCと退職一時金は受取時期にも注意が必要
一方で、ここには注意点があります。
会社の退職一時金、DBの一時金、企業型DCの一時金などを複数受け取る場合、それぞれで退職所得控除を丸々使えるわけではありません。
受取時期と、それぞれの制度に対応する勤続期間が重複している場合には、退職所得控除の調整が行われることがあります。
2026年からはルールも一部変更されています。
現在の制度では、先に確定拠出年金の一時金を受け、その後に会社の退職金を受け取る場合、一定の場合には過去9年以内のDC一時金が調整の対象になります。
逆に、先に会社の退職金を受け、その後にDCを一時金で受ける場合には、過去19年以内の退職金が調整対象になることがあります。
つまり、
「受取時期を少しずらせば退職所得控除をもう一度フルに使える」
というほど単純な話ではありません。
私は60歳になるのが2035年です。
まだ約9年先なので、その頃にはこの税制自体が変わっている可能性があります。
だから今の段階で受取方法を決めるつもりはありません。
ただ、退職直前になって初めて調べるのでは遅い。
今から制度を理解し、退職が近づいた時点でもう一度最新の税制で計算する必要があると思っています。
退職所得の算定には、原則として「(収入金額-退職所得控除額)×1/2」という仕組みがあります。ただし勤続年数が短い場合など例外があり、複数の退職金の受取時期が近い場合には控除の調整があります。
詳しくは国税庁:退職金を受け取ったとき(退職所得)を参照してください。
DBやDCを年金で受け取る場合には、一時金とは所得区分が異なります。受取年の給与、公的年金などとの関係も確認する必要があります。シミュレーターの税額は概算であり、実際の税務申告に使える確定税額ではありません。
年金を遅く受け取る方が必ず得なのか
繰下げによって公的年金の年額が増えるとしても、受給開始前にはその年金を受け取れません。何歳まで生きるかは分からない以上、私は単純に95歳時点の累計が最大という理由だけで決めるつもりはありません。
60代のうちに旅行などに使うお金にも価値があります。逆に、長生きしたときの毎年の収入を厚くしたいという考えも理解できます。受取額・税負担・受取時期を同時に見比べ、最終的には自分と家族の希望で選びたいと思っています。
今の私の考え:受け取り方はまだ決めない
ここまで退職金、企業型DC、DB、公的年金を比較してきましたが、私は現時点で受け取り方を一つに決めているわけではありません。
税金を少なくすることも大切ですが、60歳以降に働くかどうか、住宅ローンをどうするか、投資を続けるか、家族や旅行にどれだけお金を使うかによっても、望ましい選択は変わってきます。
ここからは、数字だけでは決められない部分も含めて、現在の私の考えを整理しておきます。
最初は「年金でもらいたい」と思っていた
税金のことを考えなければ、私の感覚としては、退職金やDB、DCは年金のように少しずつ受け取りたいと思っています。
これは投資理論というより、完全に性格の問題です。
私は大きなお金を一括でもらうことにも、一括投資することにも、少し抵抗があります。
毎月少しずつ入ってくる方が安心できます。
企業型DCについても、現在の制度では年金での受取に加えて、一部または全部を一時金で受け取る選択肢があります。
DBについても、一時金と年金の選択肢があります。
ただ、今回税金について調べ、さらにシミュレーターを作って比較してみて、考え方は変わりました。
最初は「年金で受け取る安心感」と「一時金で受け取る場合の節税」を天秤にかけていたのですが、今はそこに若いうちに使えるお金の価値と税引後に生涯で受け取れる総額も加わりました。
将来の自分や妻にとって何が一番大切か。その答えは、今から一つに決めなくてもいいと思っています。
働けるなら、節税より仕事を優先したい
ただし、税金のために仕事まで辞めるつもりはありません。
私は60歳以降も、できれば何らかの形で働きたいと思っています。
選択肢として一番やってみたいのは、もう一度海外で働くこと。
もう一つ興味を持っているのが、これまでの自動車業界での経験を生かしてIATFの審査員として働くことです。
もし60歳以降もこうした仕事ができるのであれば、税金より仕事を優先します。
もちろん収入も大切です。
でも、それ以上に、
「社会とのつながりを持ち続けたい」
という気持ちがあります。
逆に、60歳以降に働いていないのであれば、DBやDCの受取開始時期を調整し、できるだけ税負担を抑える方法を考えたい。
仕事をしているかどうかも、退職金の受け取り方を決める大きな条件になりそうです。
60歳以降の働き方については、別の記事でも詳しく考えています。
60歳以降も働く理由|FIREせず海外勤務やIATF審査員を考える
年金で受け取る場合は給与との関係も考えたい
2026年現在、DBや企業型DCを年金として受け取る場合は、公的年金等に係る雑所得として扱われます。
一時金として受け取る場合の退職所得とは課税方法が違います。
そのため60歳以降も給与収入がある場合には、
「働きながら年金を受け取り始めるのか」
それとも、
「仕事をしている間は受取開始を遅らせるのか」
についても比較する必要があります。
ここは金額だけで単純に「年金が得」「一時金が得」と言える部分ではありません。
実際に受け取る年の給与、公的年金、その他の所得なども含めて判断するつもりです。
住宅ローンも「退職金が入ったから完済」とは考えない
もう一つ考えているのが住宅ローンです。
私は今のところ、
「退職金が入ったら住宅ローンを全部返そう」
とは考えていません。
基本的には、住宅ローン金利と、その時点で自分が期待できる運用利回りを比較して決めます。
住宅ローン金利が低く、長期投資の期待リターンの方が十分高いと判断するなら、無理に返済する必要はないと考えています。
逆に、今後金利がさらに上昇して、
「住宅ローンの金利の方が、自分が期待できる運用利回りより高くなりそうだ」
となれば考え方は変わります。
その場合は60歳まで待つ必要もありません。
住宅ローンは、その時点の金利と資産状況を見ながら、その都度判断していくつもりです。
60歳になっても、おそらく投資は続ける
退職金の使い方について考えているうちに、自分でも一つ気づいたことがあります。
私はたぶん、60歳になっても投資を続けていると思います。
むしろ、
「積立投資をやめる自分」があまり想像できません。
私にとって長期の積立投資は、すでに「特別な投資」ではなく、貯金に近い習慣になっています。
働いて収入があれば、その一部を投資する。
年金をもらって生活費を差し引いて余れば、その一部を投資するかもしれません。
もちろん60歳以降も今とまったく同じリスクを取るとは限りません。
その時の資産額や金利環境によっては、株式だけでなく債券など、より安定した資産を増やす可能性もあります。
ただ、
「60歳になった瞬間に投資を終了して、すべて現金にする」
という考えは今のところありません。
以前、60歳から資産をどう取り崩すかを考えたときにも、自分が「資産を減らすこと」にかなり抵抗を感じるタイプだと気づきました。
【51歳・資産2.2億円】資産を取り崩すのが怖い|60歳からの「出口戦略」を考え始めた
もしかすると私の場合、60歳以降の出口戦略は、単純な「積立終了→取り崩し開始」ではないのかもしれません。
取り崩しながら、同時に積み立ても続ける。
そんな少し変わった形になる可能性があります。
退職金は生活費と旅行にも、ちゃんと使いたい
一方で、今回考えていて少し反省したこともあります。
私は長い間、
「どう増やすか」
ばかり考えてきました。
でも51歳になった今は、
「どう使うか」
も考えなければいけない年齢になってきています。
60歳以降、退職金や年金を何に使うのか。
今のところ一番自然なのは、生活費として使いながら、妻と旅行に行ったり、家族との経験に使ったりすることです。
そして使わなかった分については、すぐに一括投資せず、数年間かけて再投資する。
おそらくこの形が、今の自分には一番合っています。
子どもへの援助や相続についても考えています。
その後、退職金・年金・教育費まで含めて、子ども3人に毎年110万円ずつ贈与した場合の20年シミュレーションも作りました。
→ 【実額試算】子ども3人に毎年110万円を生前贈与|教育費6,000万円でも老後資金は足りる?
ただ、すべてのお金を子どもに残すために、自分たちが使わずに一生投資し続けるのも違うと思っています。
増やすことと、使うこと。
これからはこの二つのバランスを考えていきたいです。
以前の私は「税金が明らかに少なくなるなら一時金を選ぶ」と考えていました。これも今なお大切な判断材料です。でもシミュレーターを自分で作り、受取時期や金額を動かすうちに、その考えは広がりました。
節税を優先するか。元気なうちに使える資金を優先するか。それとも長い人生での税引後累計収入を重視するか。その選択に唯一の正解はありません。私はまだ答えを決めず、家族の状況や働き方が変わるたびに数字を確かめたいと思っています。
まとめ|税金・受取総額・受取時期を、自分の条件で比較する
私が退職金について真剣に考え始めたのは、2026年、51歳になってからでした。企業型DCの評価額は約1,747万円に達し、会社の退職関連制度と合わせて考えると、将来かなり大きなお金になる可能性があります。
だからこそ、受け取り方を税額だけで決めないことが大切だと感じています。
60歳以降も働くか、DB・DCをいつ受け取るか、公的年金を繰り下げるか。税金や将来の受取総額だけでなく、家族と過ごす時間や健康なうちに使う価値も考えながら、退職が近づくたびに試算を更新していくつもりです。
この記事を書き始めたとき、私の関心は「いかに税金を少なくするか」にありました。でも作っていくうちに、「税金は少し多くても、元気なうちに使えるお金を増やす方がいいかもしれない」「長生きに備えて、税引後の累計受取額を重視する選択もある」と考えるようになりました。
ぜひ読者のみなさんも、上のシミュレーターで数字を何度も動かしてみてください。何を一番大切にしたいかは人それぞれ。税金・受取総額・受取時期を比較し、自分に一番しっくりくる方法を考えるきっかけになればうれしいです。
関連記事
年金まわりの手続きも、私が最初に経験した頃からかなり変わりました。引っ越し後の住所変更については、ねんきん定期便の住所変更は必要?旧住所に届いた時の対処法【2026年】で、2018年の実体験と現在の制度を比較しています。
- 【実体験】企業型確定拠出年金を20年以上運用した結果|掛金463万円が1,747万円に
- 老後2000万円問題を7年後に検証|51歳で考える本当に必要な老後資金
- 60歳以降も働く理由|FIREせず海外勤務やIATF審査員を考える
- 【51歳・資産2.2億円】資産を取り崩すのが怖い|60歳からの「出口戦略」を考え始めた
制度の参考資料と試算の限界
【重要】本ツールは試算目的の概算計算です。社会保険料、介護保険料、医療費、生活費、将来の税制改正、勤務先固有の給付制限や詳細な税務特例をすべて再現するものではありません。
加給年金・在職老齢年金・配偶者控除等には個別の受給・適用要件があります。実際の受取手続きや税務判断は年金事務所、勤務先、税務署、税理士等で確認してください。