こんにちは、nobu2394.comです。
2026年現在、私は51歳。
我が家の総資産は約2億2,041万円になりました。
先日、子ども3人への生前贈与について、かなり長い記事を書きました。
【51歳・資産2.2億円】子ども3人へ生前贈与を始める|2027年からNISAで「生きる力」を奪わない資産承継
私がそこで一番大切にしたかったのは、
「親のお金で子どもの人生を代わりに生きるのではなく、親の資産は子どもの人生の追い風として使ってほしい」
という考えです。
2027年から子ども3人への生前贈与を始める。
子ども自身にも働いて投資してもらう。
就職後は「親子マッチング」のような形でNISAへの投資を支援する。
そして最終的には、子ども自身の力で資産形成を続けてほしい。
ここまでは前の記事で整理しました。
ただ、記事を書き終えたあとに、一つ大きな疑問が残りました。
本当に、そんなことをして大丈夫なのか?
我が家にはこれから、子ども3人の大学・大学院費用があります。
住宅ローンもまだ残っています。
自分たち夫婦の老後生活費も必要です。
妻より私が先に亡くなる可能性もあります。
さらに、60歳前後で株式市場が40%下落するような大暴落が起きるかもしれません。
そこで今回は、かなり細かく数字を入れ直してみました。
教育費。
生前贈与。
給与収入。
退職金。
年金。
妻への相続。
二次相続。
そして40%の株価暴落。
51歳・資産2.2億円の我が家が、子ども3人への資産承継を進めても本当に老後資金は足りるのか。
今回はかなり本気でシミュレーションしてみます。
※この記事は、我が家の資産状況をもとにした個人的なシミュレーションです。将来の運用成果、物価、税制、年金制度などを保証するものではありません。税制については2026年9月時点の制度を参考にしています。
- まず結論|通常ケースなら、かなり余裕がある
- 教育費は6,000万円ではなく7,630万円で計算した
- 教育費のピークは2035年、年間約1,301万円
- 2027年からのこどもNISAは制度として成立していた
- 最初の5年間は1人110万円、3人で年間330万円を贈与する
- 子どもが就職したら「親子マッチング」を始める
- 「公平」は3人の資産額を同じにすることではない
- 給与ゼロで計算すると、実はかなり厳しかった
- 過去の試算を再現すると、52~59歳で年800万円、60~64歳で年560万円
- 退職関連資金は60歳で3,000万円と仮定
- 65歳からは夫婦で年約352万円の年金を入れた
- 通常ケースでは80歳でも約2.72億円残った
- もし教育費ピークの60歳前後で株が40%暴落したら?
- でも40%暴落しても、計画を少し変えれば1.6億円へ戻せる
- 一番怖いのは暴落ではなく「暴落+長期低迷+インフレ」
- 暴落したら、最初に削るのは子どもへの贈与
- 妻には1.6億円程度残したい。でも絶対額ではない
- 妻が相続後も子どもへ贈与するかは、妻が決めればいい
- 生前贈与しても、死亡前7年以内なら相続税計算へ戻ることがある
- 親から渡した元本だけをExcelで記録する
- 今回の計算で決めた「非常時ルール」
- 資産2.2億円でも「何もしなくて大丈夫」ではなかった
- 私が子どもへ残したいのは、最大額ではない
- まとめ|「固定計画」ではなく、家族資産にガードレールを作る
まず結論|通常ケースなら、かなり余裕がある
先に結果を書きます。
今回、私が比較的現実的だと考えた運用ケースは、
- 64歳まで:年3.5%
- 65~74歳:年3.0%
- 75歳以降:年2.5%
です。
全資産がずっと5%で増えるような強気の計算にはしていません。
そのうえで、
- 教育費:約7,630万円
- 生活費:年480万円から毎年2%上昇
- 住宅ローン:約150万円/年
- 子ども3人への親からの生前贈与:約4,440万円
- 老後の医療・介護費を一定額上乗せ
まで入れました。
結果は、
| 年齢 | 家計金融資産 |
|---|---|
| 60歳 | 約2億7,280万円 |
| 70歳 | 約2億6,484万円 |
| 75歳 | 約2億7,373万円 |
| 80歳 | 約2億7,236万円 |
となりました。
もちろん、これは一つの仮定にすぎません。
しかし少なくとも、
「子ども3人へ生前贈与したら、老後資産が急速になくなる」
という計算にはなりませんでした。
むしろ今回、改めて感じたのは、
資産2.2億円そのもの以上に、今後も続く給与収入の力が大きい
ということでした。
教育費は6,000万円ではなく7,630万円で計算した
以前の資産シミュレーションでは、子ども3人の教育費を6,000万円と置いていました。
しかし、その後かなり細かく計算し直しました。
私立理系大学4年。
私立理系大学院2年。
東京で6年間一人暮らし。
授業料だけでなく、家賃、生活費、引っ越し、パソコン、教科書、帰省費なども含めました。
2026年価格では、
1人約2,124万円。
3人なら約6,372万円です。
さらに、実際に大学費用を支払う2030年代まで教育費や生活費が年2%ずつ上昇するケースでは、
- 上の子:約2,410万円
- 真ん中:約2,558万円
- 下の子:約2,661万円
3人合計、
約7,630万円。
となりました。
今回の資産シミュレーションでは、こちらの7,630万円を使っています。
「6,000万円で何とかなる」という方向へ都合よく計算するのではなく、少し厳しい数字を使いました。
教育費のピークは2035年、年間約1,301万円
教育費は毎年均等ではありません。
今回の年2%上昇ケースでは、
| 年 | 教育費 |
|---|---|
| 2030 | 約460万円 |
| 2031 | 約388万円 |
| 2032 | 約396万円 |
| 2033 | 約892万円 |
| 2034 | 約802万円 |
| 2035 | 約1,301万円 |
| 2036 | 約857万円 |
| 2037 | 約851万円 |
| 2038 | 約841万円 |
| 2039 | 約431万円 |
| 2040 | 約412万円 |
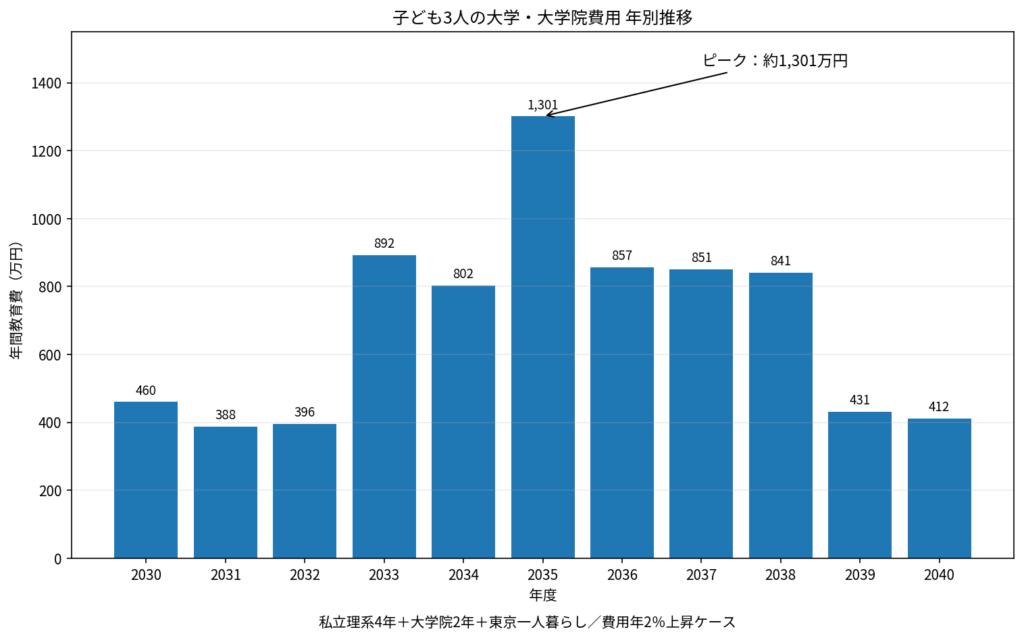
一番きつい2035年には、年間約1,300万円。
我が家にとって2030年代半ばは、かなり大きな資金流出の時期になります。
だから今回のシミュレーションでは、
2035年前後に株価暴落が来た場合
も後ほど計算しています。
2027年からのこどもNISAは制度として成立していた
今回、記事を書く前にもう一度確認したのが、2027年からの未成年向けNISAです。
2026年3月末に成立した令和8年度税制改正で、2027年からNISAのつみたて投資枠が0~17歳にも拡大されます。
0~17歳の間は、
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 非課税保有期間:無期限
です。
また、一定の要件を満たせば12歳以降は払出しが可能で、18歳になると成人向けのつみたて投資枠へ移行する仕組みです。
18歳以上のNISAは、年間でつみたて投資枠120万円、成長投資枠240万円、非課税保有限度額は合計1,800万円です。
制度の詳細は、金融庁の公式資料でも確認できます。
今回のシミュレーションでは、未成年時代の600万円を成人後の1,800万円へさらに上乗せできる別枠とは考えず、
18歳以降は成人NISAの1,800万円へつながっていく
という前提で計算しています。
最初の5年間は1人110万円、3人で年間330万円を贈与する
私が現在考えているのは、2027年から5年間、
子ども1人につき年間110万円程度。
3人合計で年間330万円を贈与することです。
ただし、
「110万円を5年間必ず渡す」
という契約を最初に結ぶつもりはありません。
暦年課税では、1年間に受けた贈与の合計額が110万円以下なら、原則として贈与税はかかりません。
ただし、最初から複数年にわたる定期給付を約束している場合は、別の扱いになる可能性があります。
国税庁も、毎年その都度贈与契約を結ぶ場合と、あらかじめ複数年の給付を約束した場合を区別しています。
そのため我が家では、
毎年、その年の資産状況を見て判断する。
という形にする予定です。
子どもが就職したら「親子マッチング」を始める
子どもが社会人になったら、親だけがお金を出し続けるつもりはありません。
最初の条件は、
本人も自分の給料から投資すること。
例えば月1万円でも、3万円でも、5万円でも構いません。
今回の標準シミュレーションでは、
本人が月5万円=年60万円。
親が最大年110万円。
と置きました。
親子合わせて年間170万円。
これを続けながら、NISAの買付額1,800万円を一つの目安にします。
この前提では、親が最終的に子どもへ渡す元本は、
- 上の子:約1,420万円
- 真ん中:約1,510万円
- 下の子:約1,510万円
合計で、
約4,440万円。
となりました。
「公平」は3人の資産額を同じにすることではない
今回の計算で、改めて確信したことがあります。
私は3人の子どもの最終的な資産額まで同じにしたいわけではありません。
例えば上の子は、下の子より早く投資を始めます。
同じ100万円でも、10年早く運用を始めれば最終資産額は変わります。
本人がどれだけ投資するかでも変わります。
運用結果も違います。
そこで我が家では、
公平性は「親が実際に渡した元本」で管理する。
と考えています。
例えば最終的に、
上の子へ1,420万円。
真ん中と下の子へ1,510万円。
を生前に渡していたとします。
その場合、相続時には上の子へ90万円多く渡せば、
親が3人へ渡した元本を同額にできる。
贈与後に3,000万円になったか、1,700万円になったかは本人のもの。
そこまで親が調整するつもりはありません。
給与ゼロで計算すると、実はかなり厳しかった
最初に、かなり極端なケースも計算しました。
今日から給与収入が完全にゼロ。
今ある2億2,041万円だけで、
- 生活費
- 住宅ローン
- 7,630万円の教育費
- 子どもへの約4,440万円の贈与
を払うケースです。
生活費も年2%ずつ上げました。
この場合、平均3.5%運用でも71歳時点で、
約1億3,000万円。
まで減りました。
ここで改めて分かったのが、
会社員として働いて得る給与収入は、とても大きな資産だった
ということです。
過去の試算を再現すると、52~59歳で年800万円、60~64歳で年560万円
以前ブログで公開した資産シミュレーションでは、
「年齢とともに給与収入は低下し、65歳以降は給与ゼロ」
という前提を置いていました。
ただ、その記事には年齢ごとの細かい給与額は残していませんでした。
そこで過去の最終残高から逆算して再現したところ、
- 52~59歳:年800万円
- 60~64歳:年560万円
- 65歳以降:給与ゼロ
とすると、当時の記事の結果がほぼ一致しました。
これは将来の給与予想ではありません。
過去の記事で使っていた家計モデルを再現するための数字
です。
今回は、この給与モデルを使っています。
退職関連資金は60歳で3,000万円と仮定
退職時には、
- 会社の退職一時金・DBなど:約2,500万円
- 社内制度「あんしんライフ」:約500万円
合計約3,000万円を受け取る前提にしています。
企業型DCは現在の2億2,041万円の中にすでに入っているため、退職時にもう一度足してはいません。
ここは将来の実額がまだ決まっていないので、
60歳で3,000万円を受け取る「試算上の仮定」
です。
65歳からは夫婦で年約352万円の年金を入れた
2026年にねんきんネットで確認した見込額では、
- 私:月215,233円
- 妻:月78,051円
- 夫婦合計:月293,284円
でした。
年間では約352万円です。
今回の家計シミュレーションでは、65歳以降にこの年金収入を入れています。
通常ケースでは80歳でも約2.72億円残った
もう一度、メインケースです。
- 64歳まで:3.5%
- 65~74歳:3%
- 75歳以降:2.5%
で運用。
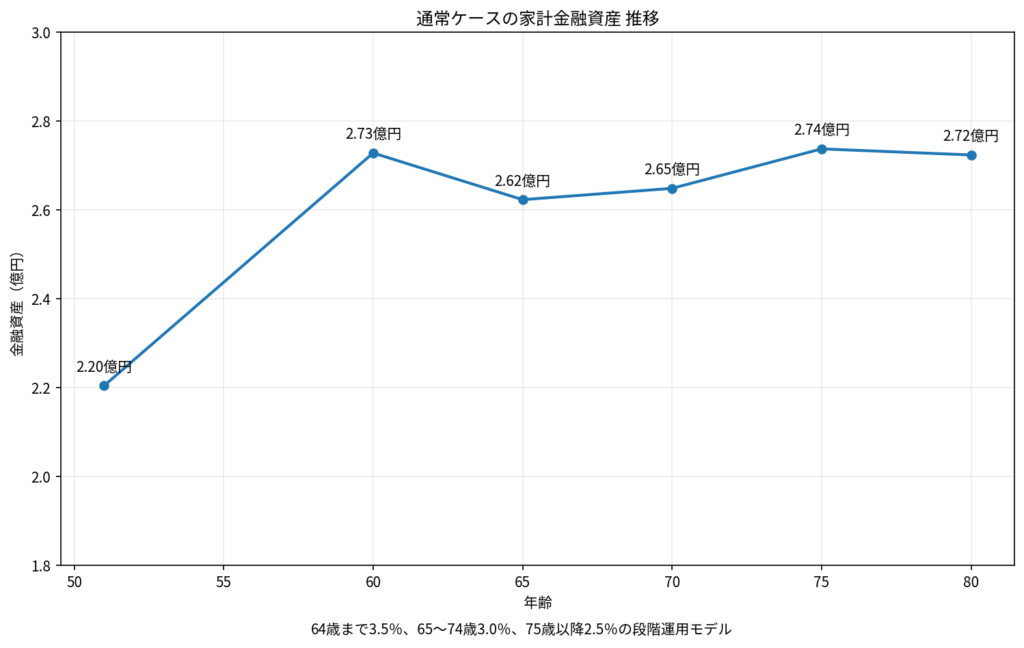
教育費7,630万円。
子どもへの贈与約4,440万円。
生活費は480万円から毎年2%上昇。
住宅ローン年150万円。
医療・介護費も一定額追加。
この条件では、
80歳時点で約2億7,236万円。
でした。
51歳現在の2億2,041万円より多く残る計算です。
もちろん運用が想定通りになる保証はありません。
だから、ここからが今回一番やりたかった計算です。
もし教育費ピークの60歳前後で株が40%暴落したら?
現在の資産は全部が株式ではありません。
以前の資産分類では、
- 成長資産:約1億4,248万円
- 防衛資産:約661万円
- 現金:約3,838万円
- その他:約3,294万円
としていました。
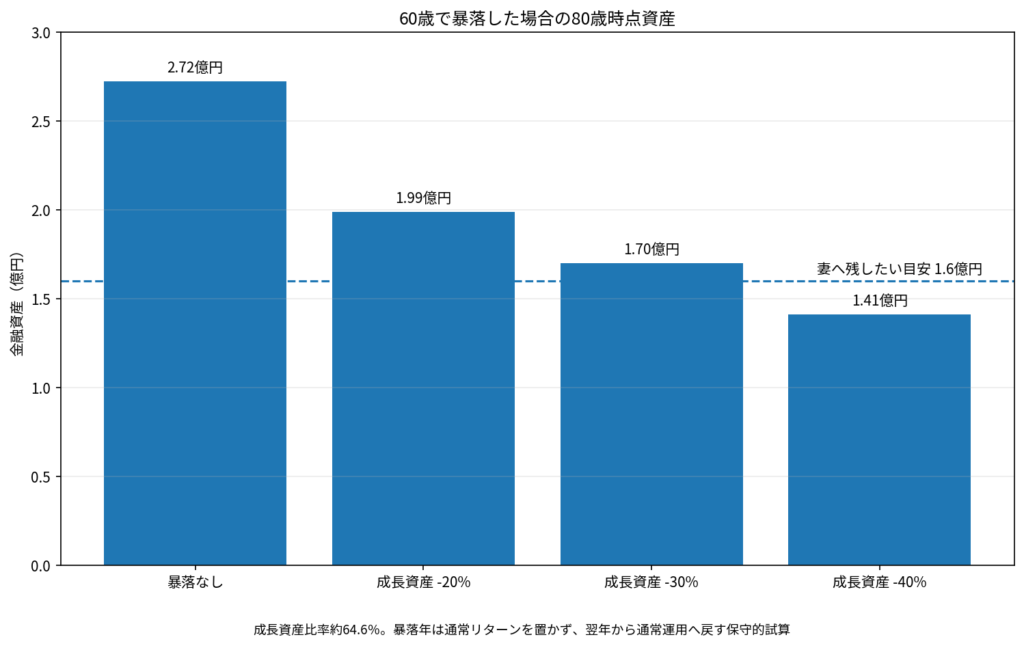
成長資産は総資産の約65%です。
したがって、
株式など成長資産が40%暴落しても、家計全体が40%減るわけではありません。
今回の単純モデルでは、家計全体への瞬間的な影響は約26%下落と置きました。
さらに、暴落翌年に50%回復するような都合のいいV字回復は入れていません。
翌年から通常の運用率に戻るだけです。
結果は、
| 60歳時の成長資産暴落 | 80歳時点 |
|---|---|
| 暴落なし | 約2億7,236万円 |
| -20% | 約1億9,900万円 |
| -30% | 約1億7,013万円 |
| -40% | 約1億4,126万円 |
となりました。
-20~30%なら、今の計画を続けてもかなり資産が残ります。
しかし、
成長資産が40%下落した場合、そのまま何も変えなければ妻に1.6億円残したいという目安を下回る。
という結果になりました。
でも40%暴落しても、計画を少し変えれば1.6億円へ戻せる
ここが今回、一番大きな発見だったかもしれません。
60歳で成長資産が40%暴落したとしても、
計画そのものが破綻するわけではない。
ということです。
例えば、暴落後5年間、子どもへの親子マッチング贈与を停止すると、
80歳時点で、
約1億6,120万円。
まで回復します。
贈与は続けて、60歳以降の生活費を約10%抑える場合でも、
約1億6,022万円。
生活費を5%抑え、残りの贈与を75%程度に減らすだけでも、
約1億6,054万円。
でした。
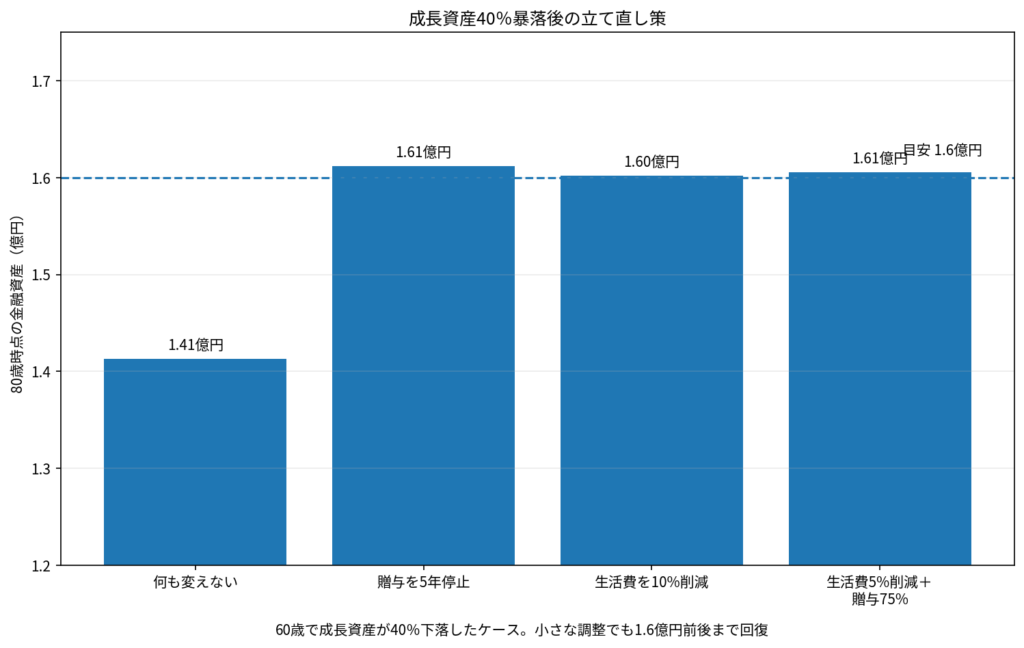
つまり我が家に必要なのは、
20年間絶対に変えない計画ではない。
ということだと思います。
一番怖いのは暴落ではなく「暴落+長期低迷+インフレ」
さらに厳しいケースも試しました。
60歳で成長資産40%下落。
その後5年間、運用益ゼロ。
生活費の物価上昇率を2%ではなく3%。
教育費は今回の7,630万円からさらに10%上振れ。
それでも贈与は予定通り続ける。
ここまで悪条件を重ねると、
80歳時点で、
約4,500万円。
まで減りました。
これは通常予想ではありません。
「どこまで条件を悪くすると危険になるか」を見るためのストレステストです。
逆に言えば、
大暴落が一回来ただけではなく、その後も長期間低迷し、インフレが進み、教育費も増え、さらに支出計画を一切変更しない。
ここまで重なると、さすがに危険ということです。
暴落したら、最初に削るのは子どもへの贈与
今回の計算をして、自分の中で優先順位がかなり明確になりました。
暴落が来たら、まず削るのは、
子どもへの贈与。
です。
これは冷たい話ではありません。
そもそも私は、子どもに親のお金をあてにして生きてほしくありません。
本人が働く。
本人が積み立てる。
そのうえで親のお金は追い風として使う。
その追い風が、一時的に弱くなっても構わない。
一方で、
妻と自分の生活費まで削って子どもへ贈与する必要はない。
と思っています。
妻には1.6億円程度残したい。でも絶対額ではない
これまで私は、
自分が先に亡くなった場合、妻へ1.6億円程度残す
という数字を一つの目安にしてきました。
現在の相続税制度には、配偶者が実際に取得した正味の遺産について、1億6,000万円または法定相続分相当額のどちらか多い金額まで、配偶者の相続税を軽減する制度があります。
ただ、今回の計算をして、
1.6億円は税金上の「最適解」ではなく、妻の生活を守るための目安
として考えた方がいいと思うようになりました。
妻へ多く残せば一次相続の負担は小さくできます。
一方、その後の二次相続では妻の財産が大きくなり、子ども側の相続税が増える可能性があります。
だから、
税金だけを最小化するために妻の生活保障を削るつもりはありません。
妻が相続後も子どもへ贈与するかは、妻が決めればいい
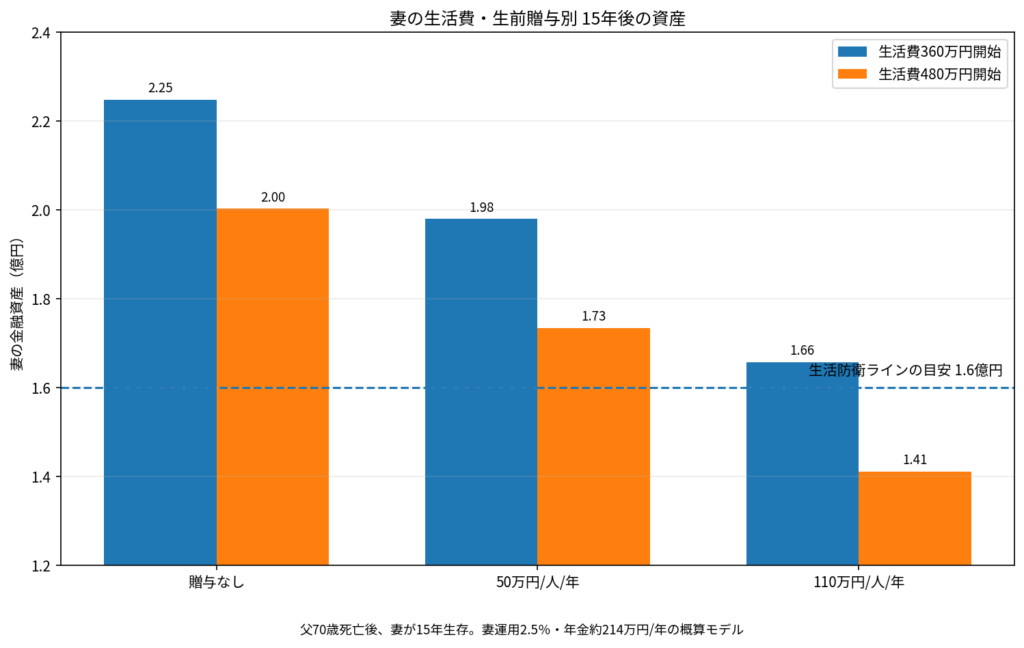
妻が私から1.6億円を相続した後、子ども3人へ毎年贈与すれば、二次相続財産を少しずつ減らすことはできます。
例えば、
1人50万円×3人。
年間150万円。
という程度なら、今回のモデルでは妻の生活資金をかなり残しながら続けることが可能でした。
しかし、
これは私が死んだ後まで決める話ではない。
と思っています。
妻が相続した資産は妻のものです。
子どもに贈与するのか。
自分のために使うのか。
旅行するのか。
家を直すのか。
運用するのか。
最終的には妻が決めればいい。
私ができるのは、
妻が選択肢を持てるだけの資産を残すこと。
それだけです。
生前贈与しても、死亡前7年以内なら相続税計算へ戻ることがある
生前贈与については、もう一つ注意があります。
現在の暦年課税制度では、2024年1月1日以降の贈与について、最終的には相続開始前7年以内の贈与が相続税の課税価格へ加算される仕組みになっています。
110万円以下で贈与税がかからなかった贈与でも対象です。
相続開始前3年超~7年以内の贈与については、合計100万円まで加算対象外となる仕組みがあります。
つまり、
「毎年110万円渡せば、その瞬間に完全に相続財産から消える」わけではありません。
それでも私は、早く渡す意味はあると思っています。
理由は節税だけではありません。
子どもが若いうちから、
投資する。
値下がりを経験する。
複利を経験する。
自分のお金について考える。
そういう時間そのものに価値があると思うからです。
親から渡した元本だけをExcelで記録する
3人への公平性については、今後Excelで管理するつもりです。
記録するのは、
- 生前贈与
- NISA支援
- 車の援助
- 住宅・結婚などの援助
- 成人後の学び直しへの援助
- その他、成人後に親が任意で出したお金
など。
そして、
その後いくらに増えたかは記録上の公平性には入れません。
親から1,500万円を受け取って3,000万円に増やした子。
同じ1,500万円を受け取って1,200万円になった子。
親から渡した額はどちらも1,500万円です。
この考え方なら、
運用結果まで親が管理しなくていい。
子どもが成人した後まで、親が資産運用を支配する必要もありません。
今回の計算で決めた「非常時ルール」
これまで私は、
一度親子マッチングを始めたら、子どもが一時的に積立を止めても、親からの支援は簡単には止めない。
と考えていました。
これは今も基本的には変わりません。
ただし今回、
親世帯の資産が大きく毀損した場合だけは例外にする。
と決めました。
例えば、
- 株式市場が40%級下落
- その後も長期間低迷
- 教育費が想定以上に上昇
- 給与収入が大きく減る
などが重なった場合。
この場合は、
親の老後と妻の生活を守るため、贈与を一時停止または減額する。
これは、今回のシミュレーションをして初めて具体的になったルールです。
資産2.2億円でも「何もしなくて大丈夫」ではなかった
今回計算する前は、
「2億円以上あれば、まあ大丈夫だろう」
という気持ちも正直ありました。
でも数字を入れてみると、
給与ゼロ。
教育費7,630万円。
生活費インフレ。
住宅ローン。
子ども3人への贈与。
40%暴落。
長期低迷。
これらが重なると、資産はかなり減ります。
つまり、
2億円あれば何をしても大丈夫、ということではない。
一方で、
状況に応じて贈与額や支出を調整できれば、かなり強い。
ということも分かりました。
私が子どもへ残したいのは、最大額ではない
ここまで何十パターンも計算して、最後に戻ってきたのは、結局最初の考えでした。
私は、
できるだけ多くのお金を子どもへ残すこと
を人生の目的にはしたくありません。
妻と自分が元気なうちは、自分たちのお金も使いたい。
旅行もしたい。
子どもと一緒に経験をしたい。
老後もお金を気にしすぎず暮らしたい。
そのうえで余裕があるなら、
子どもが若いうちに少しずつ資産形成を手伝いたい。
ということです。
相続で50歳になった子どもへ突然数千万円を渡すより、
20代のうちに投資する習慣を身につける方が、その後の人生への影響は大きいかもしれません。
まとめ|「固定計画」ではなく、家族資産にガードレールを作る
今回、51歳・資産2億2,041万円の我が家で、
- 教育費:約7,630万円
- 子ども3人への生前贈与:約4,440万円
- 生活費のインフレ
- 住宅ローン
- 退職金・年金
- 妻への相続
- 二次相続
- 成長資産40%暴落
まで入れて計算しました。
通常ケースでは、
80歳で約2億7,200万円。
成長資産が60歳時点で30%下落しても、
80歳で約1億7,000万円。
40%下落すると、
約1億4,100万円。
まで下がりました。
しかし40%下落しても、
贈与を数年間止める。
生活費を少し調整する。
贈与額を減らす。
などを組み合わせれば、
1.6億円前後まで戻すことが可能
という計算になりました。
そこで、今の私の答えはこうです。
2027年から子ども3人への生前贈与を始める。
ただし、
20年間何があっても同じ金額を渡し続ける契約にはしない。
相場。
教育費。
給与。
夫婦の健康。
資産残高。
それらを見ながら、その年ごとに判断する。
子どもにお金を残すことよりも、
親のお金をあてにせず、自分で生きられる人に育てることの方が大事。
そのうえで、
親の資産を、子どもの人生の代わりではなく「追い風」として使ってほしい。
今回かなり長いシミュレーションをしましたが、最後に残ったのはやはりこの考えでした。
資産承継は、相続税を最小にするゲームではない。
家族全員が、お金に人生を支配されずに生きられるようにすること。
私はそんな形を目指して、2027年から実際に始めてみようと思います。
そして数年後、
この計画が実際にどうなったのか。
子どもたちが投資をどう考えるようになったのか。
自分たち夫婦の資産がどう変化したのか。
またこのブログで、答え合わせをしていきます。
相続税だけではなく、3人の子どもへ何をどう残すかという私自身の考え方は、こちらの記事で詳しく整理しています。
→ 【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか
さらに、実際に相続対策へ動く前の準備として、税理士の選び方や一次相続・二次相続、遺言、相談費用などの疑問も整理しました。