こんにちは、nobu2394.comです。
最近、自分の資産について考えるテーマが少し変わってきました。
これまでは、
どうやって資産を増やすか。
ということを中心に考えてきました。
しかし51歳になり、金融資産が約2.2億円まで増えた今は、
この資産を、いつ、どのように家族へ移していくか。
ということを考えるようになりました。
私には子どもが3人います。
そこで考え始めたのが、
子ども3人に毎年110万円ずつ、合計330万円を生前贈与していく
という方法です。
ただ、我が家にはこれから大学進学があります。
今回はかなり安全側に見て、大学・大学院などにかかる教育費を、
1人2,000万円、3人合計6,000万円
と仮定しました。
教育費6,000万円を払いながら、毎年330万円を生前贈与しても、本当に自分たちの老後資金は大丈夫なのか。
気になったので、現在の資産、今後の収入、教育費、住宅ローン、退職関連資金、年金まで入れて計算してみました。
先に結果を書くと、
想像していたよりも余裕がありました。
もちろん、これは将来を予言するものではありません。
51歳の今、自分がどんなことを考えていたのか。
自分自身の備忘録としてまとめておきます。
現在の金融資産は約2.2億円
まず、2026年現在の金融資産を大まかに整理します。
| 資産 | 約 |
|---|---|
| 現金・預金 | 4,600万円 |
| NISA | 2,000万円 |
| 特定口座 | 1億1,500万円 |
| 金・銀・スイスフラン | 600万円 |
| 企業型DC | 1,747万円 |
| 保険など | 1,553万円 |
| 合計 | 約2億2,000万円 |
もちろん株価や為替は毎日動くので、金額は概算です。
このほか、住宅ローンが約3,600万円残っており、現在の年間返済額は約150万円です。
企業型DCについては、2026年8月時点で約1,747万円まで増えています。
この企業型DCは、現在の金融資産約2.2億円の中にすでに含めています。
そのため、将来のシミュレーションで退職時にもう一度全額を足してしまうと二重計上になるので、そこは分けて考えました。
企業型DCや退職金については、こちらの記事でも詳しく書いています。
退職金は一時金と年金どっちが得?51歳会社員が企業型DC・DB・税金を考える
子ども3人に毎年110万円ずつ贈与したい
暦年課税では、1年間に贈与を受けた財産の合計額から110万円の基礎控除があります。
この110万円は「贈与する人ごと」ではなく、贈与を受ける人1人あたりの年間合計額で考えます。
そこで私は、
1人110万円 × 3人 = 年間330万円
を一つの基本線として考えています。
ただし、
「これから20年間、毎年必ず110万円を渡します」
という約束を最初にまとめてするつもりはありません。
毎年、その年の資産状況や制度を確認したうえで、
その年の贈与をその都度決める。
という形にしたいと思っています。
2027年からは子どものNISAも使う予定
2027年からは、0歳から17歳までを対象にしたNISAのつみたて投資枠も始まる予定です。
現在公表されている制度では、
- 年間投資枠:60万円
- 非課税保有限度額:600万円
となっています。
我が家の場合、2027年時点で子どもは16歳、13歳、11歳。
まずは子どものNISAを優先して使い、18歳以降については、その時点のNISA制度を確認しながら、贈与した資金を長期運用してもらう方向で考えています。
制度は今後も変更される可能性があるので、実際に投資するときには毎年確認するつもりです。
20年間続けると贈与総額は6,600万円
年間330万円を20年間続けると、
330万円 × 20年 = 6,600万円
です。
数字だけ見ると、かなり大きい。
私も最初は、
「6,600万円も子どもに渡して、本当に老後は大丈夫なのか?」
と思いました。
しかも、教育費として別に6,000万円を見込んでいます。
単純に見ると、
生前贈与6,600万円 + 教育費6,000万円 = 1億2,600万円。
現在の金融資産が2.2億円あっても、無条件に出していいと思える金額ではありません。
そこで、年ごとのキャッシュフローまで計算してみました。
教育費は3人合計6,000万円で計算
教育費については、かなり厳しく、
1人2,000万円
と置きました。
大学4年間だけではなく、大学院、自宅外通学、生活費などが増える可能性まで含めたストレスケースです。
年ごとに均等化した簡易モデルでは、教育費を次のように置きました。
| 年 | 教育費 |
|---|---|
| 2029~2031年 | 約333万円/年 |
| 2032~2033年 | 約667万円/年 |
| 2034年 | 約1,000万円 |
| 2035~2037年 | 約667万円/年 |
| 2038~2039年 | 約333万円/年 |
一番重いのは2034年。
3人分が重なる想定で、年間約1,000万円です。
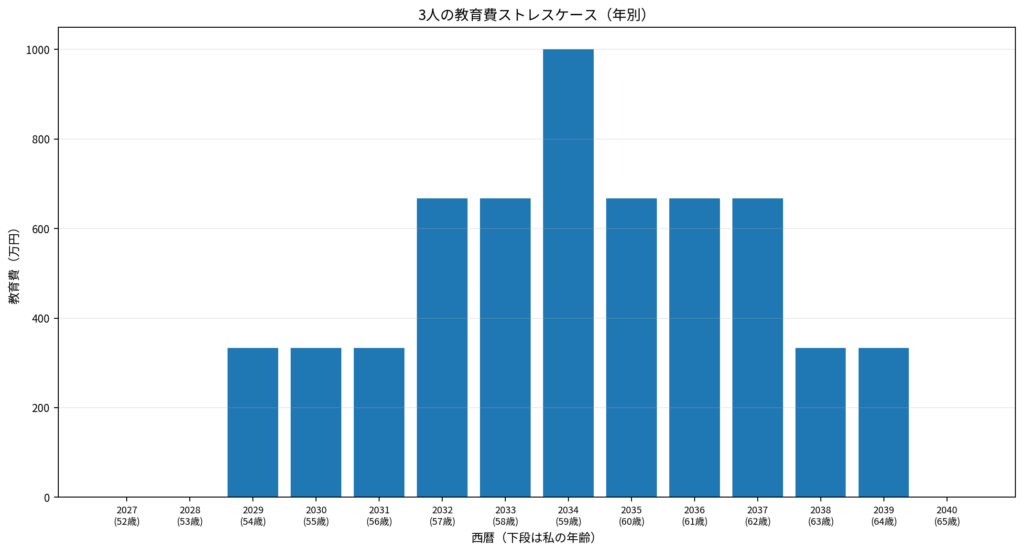
こうして見ると、2032年から2037年あたりが、我が家の教育費の大きな山になりそうです。
運用益ゼロでも20年後に親の資産は約1.15億円残った
今回、まずかなり厳しい条件で計算しました。
親の金融資産は20年間、まったく運用で増えない。
つまり、運用利回り0%です。
そのうえで、主に次の条件を入れました。
- 生活費:約480万円/年
- 住宅ローン:約150万円/年
- 子ども3人への贈与:330万円/年
- 教育費:3人合計6,000万円
- 年齢とともに給与収入は低下
- 65歳以降は給与収入ゼロ
- 住宅ローンは80歳頃まで続く前提
一方、退職時には、会社の退職一時金・DBなどと、社内制度の「あんしんライフ」を合わせて、今回の試算では約3,000万円を受け取る前提にしています。
※「あんしんライフ」は約500万円と仮定し、今回の試算では会社退職金・DB等の約2,500万円とは重複しない前提で計算しています。実際の受取額・制度区分は退職時に改めて確認します。
企業型DCは現在の金融資産2.2億円にすでに含まれているので、退職時に全額をもう一度追加する計算にはしていません。
この条件で計算した結果、
2046年、71歳時点で親の金融資産は約1億1,464万円。
となりました。
なお、これは親の金融資産が20年間まったく増えない「運用益0%」のかなり厳しい前提です。
参考として、金融資産全体が年3%で推移したケースも試算すると、2046年時点の親の金融資産は約2億6,059万円となりました。
もちろん将来の運用成果は読めませんが、0%ケースと3%ケースを並べることで、安全側と参考ケースの幅感が見えやすくなりました。
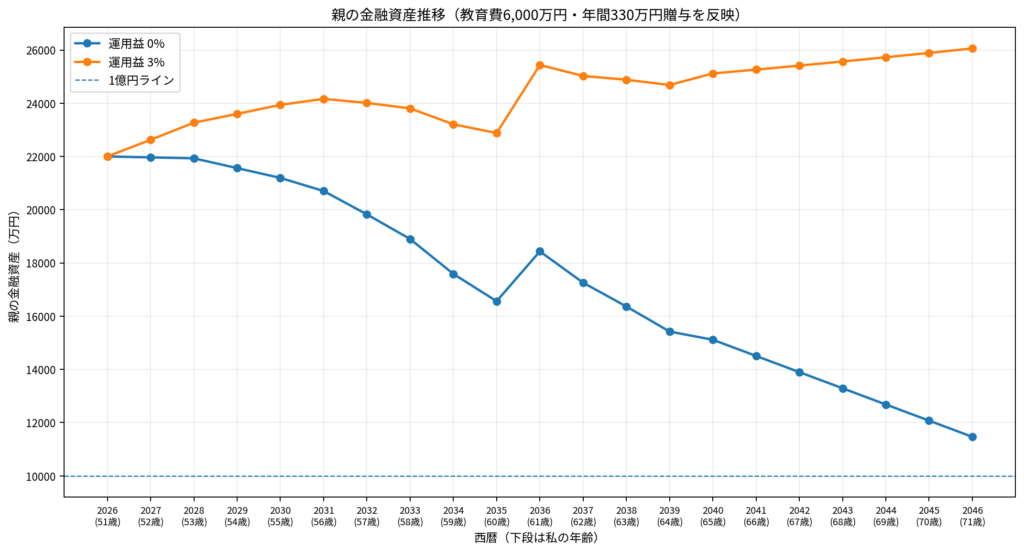
※3%ケースは現金や保険等も含む金融資産全体を一律3%で運用した単純な参考ケースです
途中、3人の教育費が重なる2034年から2035年に資産は大きく減ります。
しかし、その後に退職関連資金が入る想定なので、一度持ち直します。
そして20年間、毎年330万円を贈与した後でも、
親の資産の運用益をゼロとして約1.15億円残る。
これは私にとってかなり大きな発見でした。
65歳からの年金もシミュレーションに入れた
2026年9月に「ねんきんネット」で確認したところ、65歳から受給する条件で、
- 私:月215,233円
- 妻:月78,051円
- 夫婦合計:月293,284円
という見込額でした。
年間では約352万円です。
この年金も、65歳以降のシミュレーションに入れています。
もちろん、これは現時点の見込額です。
今後の働き方や制度改正によって数字は変わります。
それでも、老後の生活費をすべて金融資産だけで賄う計算よりは、実際の家計に近づいたと思います。
年金については、こちらの記事で実際の試算結果を詳しくまとめています。
【7年後検証】夫婦の年金はいくら?ねんきんネットで2026年の見込額を再計算
子ども側では6,600万円が約1.09億円になる計算
次に、贈与した330万円を子ども側で運用した場合も計算しました。
毎年330万円を20年間投資し、年5%で運用できたと仮定します。
すると、
贈与元本:6,600万円
に対して、
20年後:約1億912万円
という計算になりました。
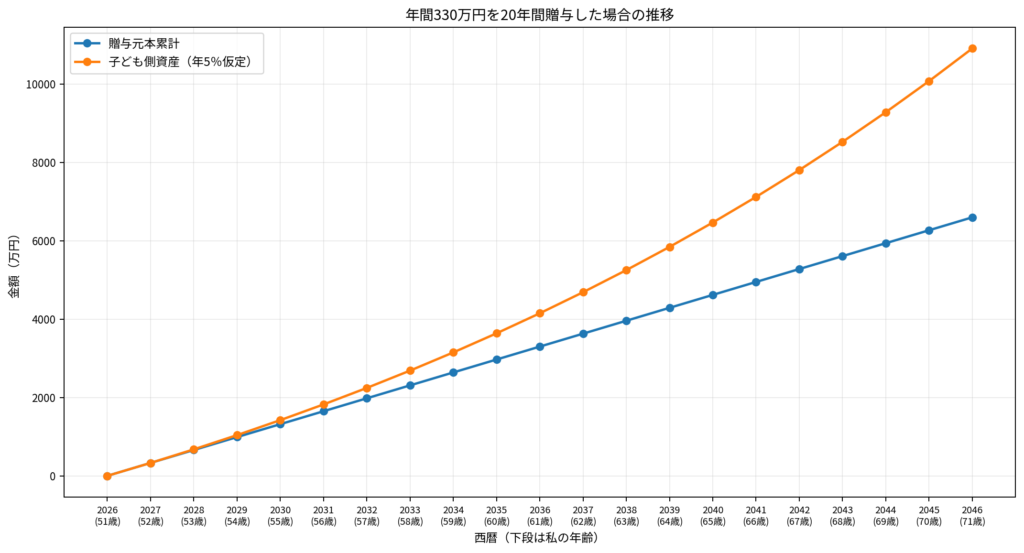
もちろん、年5%で増えることが保証されているわけではありません。
また、NISAの非課税枠を使い切った後は課税口座で運用する可能性もあり、実際には税金や手数料も発生します。
したがって、1億912万円という数字は将来予測ではなく、あくまで複利効果を見るための参考値です。
それでも私が面白いと思ったのは、
親が6,600万円を渡したから1億円になるわけではない。
ということです。
増えた約4,300万円は、子どもたちが若いうちから長期間運用できたことで生まれる部分です。
言い換えれば、子どもたちに渡しているのはお金だけではありません。
「運用できる時間」も一緒に渡している。
そう考えると、生前贈与の見え方がかなり変わりました。
20年後の家族全体では約2.24億円
ここでは、親側を運用益0%、子ども側だけを年5%で運用した比較用のケースとして、2046年時点の家族全体の金融資産を見てみます。
親の金融資産が、
約1億1,464万円。
子ども3人の資産が、年5%運用の仮定で、
約1億912万円。
合計すると、
約2億2,376万円。
となりました。
現在の金融資産約2.2億円と、ほぼ同じ規模です。
しかも、この20年間には、
教育費6,000万円
も含まれています。
そして、親側の金融資産については運用益を一切入れていません。
もちろん実際には、インフレ、税金、相場変動、医療費、介護費などがあります。
一方で、自宅の資産価値や、妻の今後の就労収入、65歳以降に自分が働く可能性などもほとんど見込んでいません。
そのため、この数字を見て、
「絶対に大丈夫」
と考えるつもりはありません。
ただ、
今の条件なら、年間330万円の贈与を過度に怖がる必要はなさそうだ。
という判断材料にはなりました。
実は20年でやめなくてもいいと思い始めた
最初は、
年間330万円を20年間。
と考えていました。
でもシミュレーションを続けるうちに、
別に20年でやめる必要はないのではないか。
と思うようになりました。
私たち夫婦の生活に十分な資産が残っているのであれば、その後も毎年110万円ずつ贈与を続けてもいい。
現在の制度では、暦年課税による贈与について、相続開始前の一定期間に行われたものは、相続税の計算上、相続財産に加算される仕組みがあります。
2031年以降の相続では、原則として相続開始前7年以内まで対象期間が広がります。
ただし、これは、
「過去の贈与に、あとから贈与税が課税される」
という意味ではありません。
一定期間内に贈与した財産の価額を、相続税を計算するときの課税価格に加える制度です。
私は今のところ、
20年間を最低ラインとして、その後も自分たちの資産状況を見ながら毎年贈与を続ける。
くらいで考えています。
ただし、20年後、30年後も現在と同じ税制とは限りません。
制度については、毎年その時点で確認するつもりです。
特定口座への月10万円積立は帰国後にやめる予定
もう一つ、このシミュレーションをして決めたことがあります。
現在はNISAに加えて、特定口座でも毎月10万円を積み立てています。
しかし今後は、
特定口座への月10万円積立は停止してもいい。
と考えるようになりました。
すでに特定口座だけで約1億1,500万円あります。
これ以上、自分名義の課税口座を積み上げることだけにこだわる必要はない。
まず自分の新NISAを満額まで使う。
その後は、
新しいお金の行き先を、自分から子どもへ少しずつ変える。
今はこの考えが一番しっくりきています。
教育費ピークでは特定口座を取り崩す
もちろん、現金だけで教育費6,000万円を払うつもりはありません。
現在の現金は約4,600万円ありますが、私はできれば、
現金3,000万円程度は残しておきたい。
と考えています。
そのため2030年代に教育費が増えてきたら、特定口座を少しずつ売却します。
私の特定口座には、VTI、VYM、楽天VTI、楽天VYMなどがあります。
どれを先に売るかについては、
- 含み益
- 売却時の税金
- 今後も残したい資産
- 株式と金・銀などの資産配分
を見ながら決めるつもりです。
ここまで書くと今回の記事が長くなりすぎるので、
「約1億1,500万円ある特定口座を、教育費のためにどう取り崩していくか」
については、別記事で改めて詳しく整理したいと思っています。
今回の試算で考え方がかなり変わった
今回計算する前は、
「子ども3人の大学費用だけでも相当なお金がかかる」
「毎年330万円も贈与して大丈夫なのか」
という気持ちがありました。
でも、数字を年ごとに並べてみると、少し違って見えてきました。
これからの私に必要なのは、
自分名義の資産をひたすら増やし続けること
だけではありません。
子どもたちが若いうちに少しずつ資産を移し、子どもの時間を使って育ててもらう。
一方で、自分たち夫婦の老後資金も十分に残す。
つまり、
「自分の資産形成」から「家族全体の資産形成」へ。
少しずつフェーズが変わってきたのだと思います。
まとめ|毎年330万円の贈与を基本線にしてみる
今回の私自身のシミュレーションでは、
- 現在51歳、金融資産約2.2億円
- 子ども3人へ年間330万円を贈与
- 20年間の贈与総額6,600万円
- 教育費は3人合計6,000万円
- 住宅ローンは80歳頃まで続く前提
- 65歳から夫婦で年金約352万円
- 親の金融資産の運用益は0%
というかなり保守的な条件でも、
71歳時点で親側に約1億1,464万円
が残る計算になりました。
参考として、親の金融資産全体が年3%で推移したケースでは、2046年時点で約2億6,059万円となりました。
そして、贈与した資産を子ども側で年5%運用した仮定では、
子ども3人で約1億912万円。
家族全体では、
約2億2,376万円。
となります。
もちろん20年後にこの通りになるとは思っていません。
相場も制度も生活も変わります。
だから、
「20年間、絶対に330万円を贈与する」
と決めるのではなく、毎年、その時点の資産、収入、教育費、税制を確認して、
その年の110万円×3人を改めて決める。
これでいこうと思っています。
そして余裕があるのであれば、20年で終わらせる必要もない。
できるだけ長く、子どもたちへ資産を移していく。
51歳になった今は、そんなことを考えています。
また数年後、この計画が実際にどうなっているのか。
このブログで答え合わせしたいと思います。
関連記事
- 【51歳・資産2.2億円】新NISA・旧つみたてNISAを75歳まで持ったら?妻と子3人への相続まで実額試算
- 【7年後検証】夫婦の年金はいくら?ねんきんネットで2026年の見込額を再計算
- 退職金は一時金と年金どっちが得?51歳会社員が企業型DC・DB・税金を考える
- 米国株の売り時はいつ?8年の実体験で出た答え|51歳・資産2.2億円
※本記事は2026年9月時点の制度と、私自身の資産・家計をもとにしたシミュレーションです。将来の運用成果を保証するものではありません。贈与税、相続税、NISAなどの制度は今後変更される可能性があります。また、教育費、退職関連資金、住宅ローン等についても将来の実額とは異なる可能性があります。実際に贈与・相続・金融商品の売買を行う際は、国税庁・金融庁・金融機関等の最新情報を確認し、必要に応じて税理士等の専門家へ相談してください。