こんにちは、nobu2394.comです。
最近、株の「売り時」について改めて考えました。
そこで出た今の私の基本方針は、
NISAは、できるだけ最後まで売らない。
というものです。
では、本当に最後まで売らなかったらどうなるのか。
私は現在51歳です。
仮に75歳まで生きて、その時までNISAをほとんど売らなかったとしたら、NISAで作った資産はいくらになっているのでしょうか。
そして私が亡くなった時、その資産は妻と3人の子どもへどう引き継がれるのでしょうか。
考え始めると、かなり気になってきました。
しかも私の場合、NISAは一つではありません。
- 2018年から利用している旧つみたてNISA
- 2024年から利用している新NISA
の両方を実際に保有しています。
そこで今回は、一般的な「100万円を運用したら」という例ではなく、2026年9月現在の私自身の実際の残高を使って75歳までシミュレーションしてみます。
※将来の運用利回りや税制を予測する記事ではありません。年3%・5%・7%は比較のために置いた仮定です。NISAや相続制度は今後変更される可能性があります。
- 2026年現在、私には約2,051万円の「新旧NISA資産」がある
- 結論|年5%なら75歳時点で約9,100万円になる計算
- ただし「新NISA」と「旧つみたてNISA」は75歳まで同じ状態ではない
- 旧つみたてNISAは課税口座へ移る時に取得価額が変わる
- 旧NISA由来の資産は、60代では取り崩し候補の上位になるかもしれない
- さらにややこしい|私は特定口座にも楽天VTIを持っている
- では75歳で亡くなったら、新NISAはどう相続されるのか
- 旧NISA由来資産を相続する場合は扱いが違う
- 年5%なら新旧NISA約9,100万円|4人均等なら1人約2,275万円
- NISAだから相続税まで非課税になるわけではない
- 今回考えてみて、NISAの「出口」がかなり具体的になった
- まとめ|新NISAは相続まで残る可能性もある
2026年現在、私には約2,051万円の「新旧NISA資産」がある
まず現在地です。
2026年9月現在、私が保有しているNISA関連資産は次のようになっています。
| 口座 | 取得額相当 | 現在の評価額 | 評価益 |
|---|---|---|---|
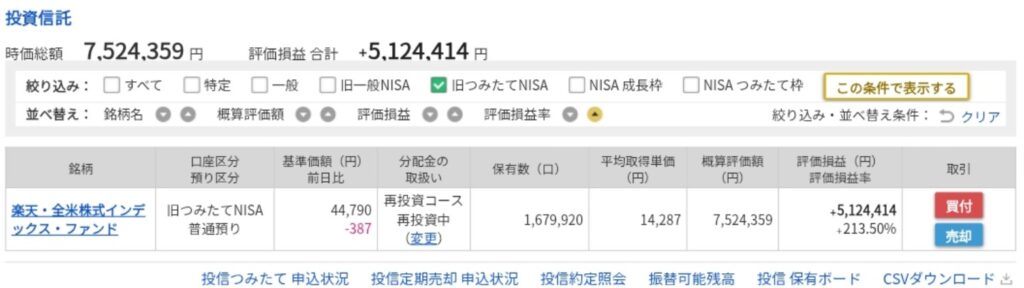
| 旧つみたてNISA | 2,399,945円 | 7,524,359円 | +5,124,414円 |
| 新NISA | 9,833,333円 | 12,982,446円 | +3,149,113円 |
| 合計 | 約1,223万円 | 20,506,805円 | 約+827万円 |
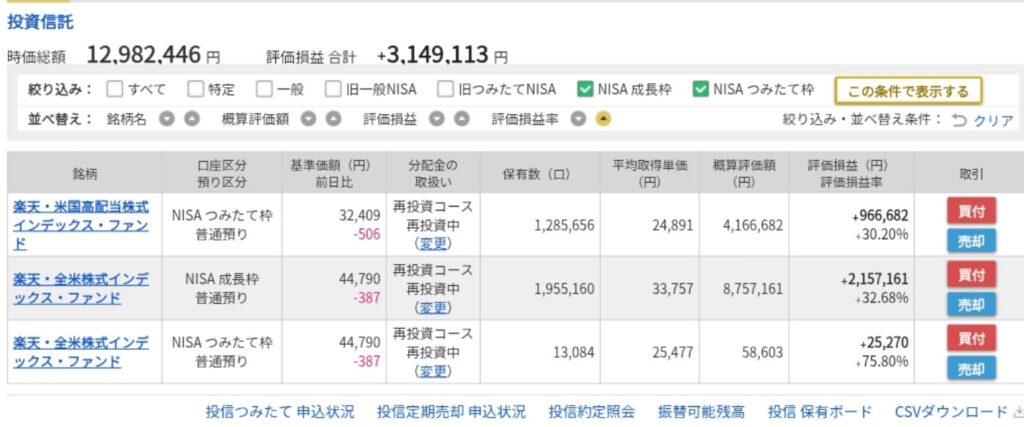
2026年9月時点の新NISA。投資元本9,833,333円、評価額12,982,446円、評価損益+3,149,113円。
旧つみたてNISAは、2018年から2023年までほぼ年間40万円ずつ、合計約240万円を楽天VTIへ投資してきました。
現在は追加投資していませんが、その約240万円が約752万円まで増えています。
旧つみたてNISAの8年間の経過はこちらの記事でも詳しく公開しています。
→ 【実体験】旧つみたてNISAは今どうなった?2018年開始・楽天VTI約240万円が752万円に
一方、新NISAには現在も毎月30万円を投資しています。
- 楽天VTI:月20万円
- 楽天VYM:月10万円
です。
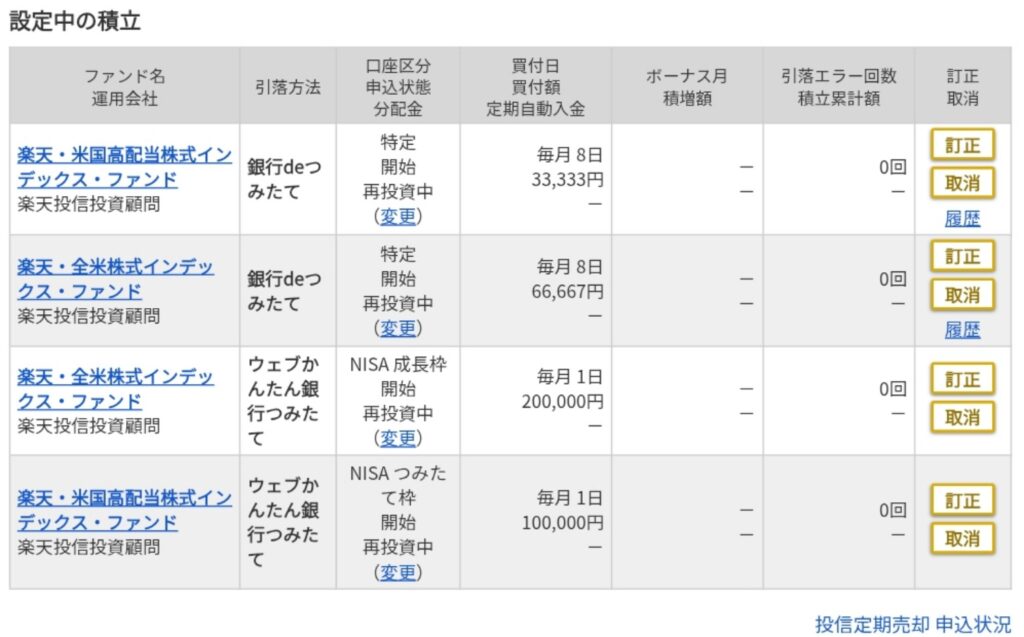
2026年9月時点のマネックス証券の積立設定。新NISAで月30万円、特定口座で月10万円、合計月40万円を楽天VTI・楽天VYMに積み立てています。
現在の投資元本は9,833,333円なので、1,800万円までの残りは8,166,667円。
今のペースを続ければ、53歳になる2029年頃には新NISAの1,800万円を使い切る見込みです。
満額後の考え方はこちらで整理しています。
→ 【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
結論|年5%なら75歳時点で約9,100万円になる計算
では、この新旧NISA資産を75歳までほぼ売らずに持ったらどうなるのか。
次の条件で計算しました。
- 現在51歳、75歳まで24年間運用
- 新NISAは残り約817万円を月30万円で満額まで投資
- 新NISA満額後は追加投資なし
- 旧つみたてNISAは追加投資なし
- 旧つみたてNISAは非課税終了後も売らず課税口座で保有
- 途中の取り崩しは今回の残高計算には入れない
- 年率3%・5%・7%の3ケースを比較
| 想定利回り | 75歳の新NISA | 旧NISA由来資産 | 合計 |
|---|---|---|---|
| 年3% | 約4,243万円 | 約1,530万円 | 約5,772万円 |
| 年5% | 約6,675万円 | 約2,427万円 | 約9,102万円 |
| 年7% | 約1億414万円 | 約3,817万円 | 約1億4,231万円 |
もちろん、実際の相場がどうなるかは分かりません。
特に24年間ともなれば、暴落も円高も円安もあるでしょう。
それでも、真ん中の年5%で計算すると、
現在約2,051万円の新旧NISA関連資産が、75歳時点では約9,100万円。
になる計算です。
正直、自分で計算してみてかなり驚きました。
ただし「新NISA」と「旧つみたてNISA」は75歳まで同じ状態ではない
ここまでは単純な資産額の話です。
しかし、税金を考えると新NISAと旧つみたてNISAはまったく同じではありません。
新NISAは、現在の制度では非課税保有期間が無期限です。
そのため制度が変わらず、私が売却しなければ、75歳までNISA口座の中で持ち続けることができます。
一方、旧つみたてNISAは購入した年から20年間です。
| 購入年 | 非課税で保有できる最終年 | 私の年齢の目安 |
|---|---|---|
| 2018年 | 2037年 | 62歳 |
| 2019年 | 2038年 | 63歳 |
| 2020年 | 2039年 | 64歳 |
| 2021年 | 2040年 | 65歳 |
| 2022年 | 2041年 | 66歳 |
| 2023年 | 2042年 | 67歳 |
つまり私は62歳から67歳にかけて、旧つみたてNISAの楽天VTIが順番に非課税期間を終えることになります。
旧つみたてNISAの商品を、そのまま新NISAへロールオーバーすることはできません。
売却しなければ、原則として課税口座へ移ります。
旧つみたてNISAは課税口座へ移る時に取得価額が変わる
ここから少し難しい話になります。
NISA初心者の方は、「旧つみたてNISAは2037年から順番に課税口座へ移る」とだけ理解してもらえれば十分です。
私自身の出口戦略を考えるうえでは、この先がかなり重要です。
旧つみたてNISAから課税口座へ移る際、課税口座での取得価額は、
非課税期間が終わった時点の時価
になります。
例えば、40万円で購入した2018年分の楽天VTIが2037年末に150万円になっていたとします。
その150万円で課税口座へ移れば、課税口座では150万円を取得価額として新しくスタートします。
旧つみたてNISA内で増えた、
40万円 → 150万円
の110万円に対して、その時点で譲渡益の税金を払うわけではありません。
その後、課税口座で150万円から180万円へ増えて売却すれば、基本的にはその後増えた30万円が譲渡益の計算対象になります。
この仕組みを今回改めて理解して、私は一つ考え方が変わりました。
旧NISA由来の資産は、60代では取り崩し候補の上位になるかもしれない
51歳の今、私は旧つみたてNISAを売るつもりはありません。
できるだけ非課税期間を使い切りたいと思っています。
しかし、60代になると少し話が変わる可能性があります。
2037年から2042年にかけて、旧つみたてNISAの楽天VTIは順番に非課税期間を終え、課税口座へ移っていきます。
その際、課税口座での取得価額は非課税期間終了時の時価になります。
つまり、課税口座へ移った直後は、税務上の含み益が比較的小さい状態から再スタートすることになります。
ここで、私の60代以降の取り崩し方を考えると、一つ面白いことに気づきました。
私はほかにも、長期間保有してきたため含み益が大きく積み上がっている課税口座の金融資産を持っています。
同じ金額を現金化するのであれば、含み益の大きい資産を売るほど、一般的には売却時に発生する譲渡益も大きくなります。
一方、旧つみたてNISAから課税口座へ移った資産は、移管時点の時価が新しい取得価額になります。
そのため、60代で資産を取り崩す必要が出てきた場合、
昔から持っていて含み益が大きい課税資産よりも、旧つみたてNISAから課税口座へ移った資産の方を先に売る。
という選択肢が有力になる可能性があります。
例えば、60歳以降に年間300万円ほど資産を取り崩す必要が出てきたとしても、すぐに新NISAを売るとは限りません。
私の今のイメージでは、
新NISAはできるだけ最後まで残す。
課税口座の中では、税務上の含み益が小さい資産を優先的な取り崩し候補として考える。
という順番です。
そう考えると、2037年以降に旧つみたてNISAから課税口座へ移ってくる資産は、私の取り崩し候補のかなり上位に来る可能性があります。
もちろん、これは税金だけを見た考え方です。
大暴落の最中なら、含み益が小さいからといって機械的に株式を売るつもりはありません。
現金などを先に使って、株価の回復を待つ方法も考えられます。
その時の相場、生活費、現金残高、資産配分を見ながら判断する必要があります。
私が考えている60歳以降の出口戦略はこちらの記事でも整理しています。
→ 【51歳・資産2.2億円】資産を取り崩すのが怖い|60歳からの「出口戦略」を考え始めた
さらにややこしい|私は特定口座にも楽天VTIを持っている
ここからは、もう一段細かい話です。
私は旧つみたてNISAだけでなく、特定口座でも楽天VTIを長期間保有しています。
そのため将来、旧つみたてNISAの楽天VTIが同じ特定口座へ移ってきた場合、
「これは旧NISAから移ってきた分」
「これは昔から特定口座で持っていた分」
と完全に別々に考えられるとは限りません。
同じ特定口座で同一の投資信託を複数回取得した場合、取得価額の計算では平均取得単価に反映されます。
そのため、旧つみたてNISAから比較的高い取得価額で楽天VTIが課税口座へ入ってくることで、
特定口座で保有する楽天VTI全体の平均取得単価が上がり、税務上の含み益率が小さくなる可能性があります。
これは私にとって、意外と重要なポイントです。
私は長期間保有して含み益が大きくなっている課税資産も持っています。
そうした資産を先に売却すると、大きな譲渡益が発生する可能性があります。
それなら、旧つみたてNISAの非課税期間終了によって取得価額が新しく設定された資産を含む楽天VTIの方が、税負担の面では先に取り崩しやすくなるかもしれません。
実際のところは2037年以降になってみないと分かりません。
その時のマネックス証券の平均取得単価、含み益、相場、生活費を確認しながら、何を売るか判断したいと思っています。
この記事を書いている2026年から2037年までは約11年あります。
その頃にこの記事を読み返して、51歳の自分が考えていた出口戦略がどうなったのか答え合わせするのも楽しみです。
では75歳で亡くなったら、新NISAはどう相続されるのか
次に相続です。
今回は仮に、私が75歳で亡くなったとします。
新NISAで保有している資産は、妻や子どものNISA口座へそのまま移すことはできません。
相続人の特定口座または一般口座へ移すことになります。
ここで重要なのが取得価額です。
新NISAの中にあった資産については、原則として、
私が亡くなった日の時価が、相続人側の取得価額になります。
例えば年5%ケースで、新NISAが75歳時点で約6,675万円になっていたとします。
それを妻と子ども3人の4人へ、今回は単純に均等に分けると、
1人あたり約1,669万円。
です。
仮に1人が1,669万円分を相続し、その後1,800万円まで値上がりして売却すれば、譲渡益の計算上はおおむね、
1,800万円 − 1,669万円 = 約131万円
が相続後の値上がり部分になります。
私が新NISAの中で1,800万円から何千万円まで増やした部分を、そのまま子どもが取得価額として引き継ぐわけではありません。
これは今回調べて、かなり重要だと感じた点です。
旧NISA由来資産を相続する場合は扱いが違う
一方、旧つみたてNISA由来の楽天VTIは、75歳時点ではすでに課税口座へ移っています。
普通の課税口座にある金融商品を相続した場合、原則として被相続人の取得価額を相続人が引き継ぎます。
例えば、旧つみたてNISAのある年の資産が、非課税期間終了時に500万円で課税口座へ移ったとします。
その後、課税口座で運用を続け、私が75歳で亡くなった時に700万円になっていたとします。
この場合、原則として相続人側の取得価額は、死亡時の700万円へリセットされるのではなく、課税口座で私が持っていた取得価額を引き継ぐことになります。
新NISAから直接相続する場合とは、ここが違います。
新NISAから直接相続する場合 → 原則として死亡時の時価が相続人の取得価額
旧NISA終了後、課税口座で保有していた資産を相続する場合 → 課税口座での取得価額を引き継ぐ
という違いがあります。
旧つみたてNISAだから75歳までずっと非課税というわけではありません。
私の場合は62歳から67歳にかけて順番に課税口座へ移るため、その後に増えた利益については課税口座として考える必要があります。
年5%なら新旧NISA約9,100万円|4人均等なら1人約2,275万円
今回の年5%ケースでは、75歳時点で、
- 新NISA:約6,675万円
- 旧NISA由来資産:約2,427万円
- 合計:約9,102万円
という試算になりました。
これを妻と子ども3人の4人で単純に均等に分けると、
1人あたり約2,275万円。
になります。
| 想定利回り | 75歳時点の合計 | 4人均等なら1人あたり |
|---|---|---|
| 年3% | 約5,772万円 | 約1,443万円 |
| 年5% | 約9,102万円 | 約2,275万円 |
| 年7% | 約1億4,231万円 | 約3,558万円 |
なお、これはあくまでNISAから始まった資産を4等分したシミュレーションです。
実際の法定相続分、遺産分割、遺言、相続税の計算とは別の話です。
妻と子ども3人へ4等分するというのも、現時点での私自身の仮定にすぎません。
実際の相続方法については、将来家族とも相談して決める必要があります。
その後、相続まで持ち続けるだけでなく、子ども3人へ毎年110万円ずつ生前贈与する案も、教育費6,000万円や老後資金まで含めて実額で試算しました。
→ 【実額試算】子ども3人に毎年110万円を生前贈与|教育費6,000万円でも老後資金は足りる?
NISAだから相続税まで非課税になるわけではない
ここは混同しやすいので注意が必要です。
NISAで非課税になるのは、主に配当や売却益に対する所得税・住民税です。
NISAで持っているからといって、相続税まで非課税になるわけではありません。
死亡時に保有している有価証券や投資信託は、原則として相続財産の一部として考える必要があります。
今回は「NISAで築いた資産がどう引き継がれるか」に絞り、相続税額そのものは計算していません。
私の場合はNISA以外にも現金、株式など複数の資産があります。
相続税を本気でシミュレーションするなら、それらを含めた死亡時点の資産全体で考える必要があります。
相続について現在考えていることはこちらの記事でもまとめています。
→ 【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか
今回考えてみて、NISAの「出口」がかなり具体的になった
今回、75歳までシミュレーションしてみて、自分の中でNISAの役割がかなり整理できました。
51歳の現在は、旧つみたてNISAも新NISAも基本的には売らない。
しかし、60代になると旧つみたてNISAは順番に非課税期間を終え、課税口座へ移っていきます。
すると旧NISA由来資産は、
「非課税だから最後まで残す資産」
から、
「課税口座の中で、優先的な取り崩し候補にもなり得る資産」
へ役割が変わる可能性があります。
特に私の場合、長期間持ってきたため含み益が大きくなっている課税資産もあります。
そのため、同じ金額を現金化するのであれば、旧NISAの非課税期間終了によって比較的新しい取得価額が設定された資産の方が、税金の面では取り崩しやすい可能性があります。
一方、新NISAは現在の制度なら非課税期間が無期限です。
必要がなければかなり後ろまで残し、場合によっては私自身がほとんど使わず、家族へ相続する可能性もある。
今回計算してみて、その可能性は自分が思っていた以上に高いと感じました。
以前、「株は墓場まで持っていけない」と考えていました。
確かに自分自身は株を墓場まで持っていけません。
でも、
売らずに家族へ引き継ぐことはできる。
そして新NISAと課税口座では、その引き継がれ方まで違います。
51歳になった今は、「いつ売るか」だけでなく、
どの資産を自分で使い、どの資産を家族へ残すのか。
そこまで含めて出口戦略を考える必要があると思っています。
株の売り時について8年間を振り返った記事はこちらです。
→ 【8年後検証】米国株の売り時はいつ?51歳・資産2.2億円の答えは「必要な時に売る」
まとめ|新NISAは相続まで残る可能性もある
今回の試算をまとめます。
- 2026年現在、旧つみたてNISA+新NISAは約2,051万円
- 旧つみたてNISAは約240万円が約752万円まで成長
- 新NISAは約983万円が約1,298万円
- 新NISAは53歳頃に1,800万円を使い切る予定
- 年5%の仮定では75歳時点で新旧合計約9,102万円
- 旧つみたてNISAは2037~2042年に順次非課税期間終了
- 非課税終了時の時価が課税口座での取得価額になる
- 60代では旧NISA由来資産が取り崩し候補の上位になる可能性がある
- 長期保有で含み益の大きい課税資産は、税金を考えると後回しにする選択肢もある
- 新NISAを相続すると、相続人側では原則として死亡時の時価が取得価額になる
- NISAだから相続税まで非課税になるわけではない
もちろん2050年までには、制度も市場も大きく変わる可能性があります。
だから、この計算を「未来予想」とは考えていません。
むしろ、
51歳の自分が今、どんな出口を考えていたのか。
その記録として残しておきたいと思います。
2037年に最初の旧つみたてNISAが非課税期間を終える時、この記事をもう一度読み返して答え合わせできたら面白いですね。
※本記事は2026年9月時点の制度と、私自身の保有資産をもとにしたシミュレーションです。将来の運用成果を保証するものではありません。NISA、所得税、相続税などの制度は将来変更される可能性があります。実際に売却・相続などを行う際は、金融庁・国税庁・証券会社などの最新情報を確認し、必要に応じて税理士等の専門家へ相談してください。