不労所得で月50万円。
会社員をしながら投資を始めた頃の私は、こんな生活にかなり憧れていました。
働かなくても毎月50万円が入ってくる。
年間なら600万円。
それだけあれば、会社に依存せずかなり自由に生きられるのではないか。
2019年5月、44歳だった私は、持株会の配当や奨励金、米国株の配当、ブログ、太陽光発電、メルカリなどを合わせて、年間約53万円の「不労所得」があるとこの記事に書いていました。
それから約7年。
2026年、私は51歳になり、総資産は約2億2,000万円まで増えました。
では、不労所得も10倍になり、月50万円に近づいたのか。
答えは、かなり違います。
2025年に証券口座で受け取った配当金・分配金などは655,156円。
月平均にすると約54,596円です。
2019年当時の年間約53万円は超えました。
しかし、目標にしていた「月50万円」にはまったく届いていません。
そして今の私は、以前ほど月50万円の不労所得を作りたいとも考えていません。
むしろ、高配当株から毎月現金を受け取ることより、VTIや楽天VTIを中心に資産全体を成長させることを重視するようになりました。
この記事では、「不労所得 月50万」で検索してきた方に向けて、実際に不労所得を増やそうとしてきた私の7年間を振り返ります。
※この記事は私自身の投資経験を紹介するもので、特定の金融商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。
結論|資産2.2億円になっても「不労所得月50万円」はない
最初に現在の状況を整理します。
2026年現在、我が家の総資産は約2億2,000万円です。
しかし、毎月50万円の配当金や分配金が入ってくるわけではありません。
2025年の証券口座での配当金・分配金等の年間受取額は、
655,156円
でした。
月平均なら、
約54,596円
です。
月50万円ではなく、月5万円強です。
一方で、株価や為替の変動によって資産評価額が1か月で数百万円動くことはあります。
ただ、私はこれを「不労所得」とは考えていません。
含み益は現金として入ってきた収入ではありませんし、翌月には減っている可能性もあります。
この記事では基本的に、
配当金や分配金など、資産から実際に生まれたキャッシュフロー
を「不労所得」に近いものとして考えます。
2019年、私は年間約53万円を「不労所得」と呼んでいた
この記事を最初に書いた2019年、私は年間約53万円相当の不労所得があると計算していました。
| 2019年当時 | 年間の金額 |
|---|---|
| 持株会の配当金 | 約29万円 |
| 持株会の奨励金 | 約4万円 |
| 米国株の配当金 | 約14万円 |
| ブログ・太陽光発電・メルカリなど | 約6〜7万円 |
| 合計 | 約53万円 |
ただし、今読み返すと「不労所得」という言葉はかなり広く使っています。
持株会の奨励金は自由に使える現金ではありませんでした。
持株会の配当金も自動再投資されていました。
メルカリは商品を出品したり発送したりする必要があるので、完全な不労所得とは言いにくい。
ブログも同じです。
それでも当時の私は、給料以外から年間50万円以上の経済的メリットを作れたことが嬉しかったのだと思います。

当時の高配当投資については、8年後の配当実績まで別記事で詳しく答え合わせしています。
→ 米国株配当10万円→65万円|高配当投資を主力にしなくなった理由
持株会は当時の「不労所得」の最大部分だった
2019年当時、最も大きかったのが従業員持株会でした。
年間配当が約29万円。さらに年間約4万円の奨励金があり、合わせると約33万円相当です。
現在は持株会の株式をすべて売却しています。
20年以上続けた持株会が実際にどうなったかはこちらにまとめています。
→ 従業員持株会を20年以上続けた結果|633万円が約1,400万円に
→ 野村證券の持株会を現金化する方法|引き出し・売却手順を2026年版で解説
2025年、配当・分配金だけで年間655,156円になった
持株会はなくなりました。ブログやメルカリからの収入も、現在はほとんどありません。
それでも金融資産から受け取る配当・分配金は増えました。
- 米国株・米国ETF:641,228円
- 日本株:13,928円
- 合計:655,156円
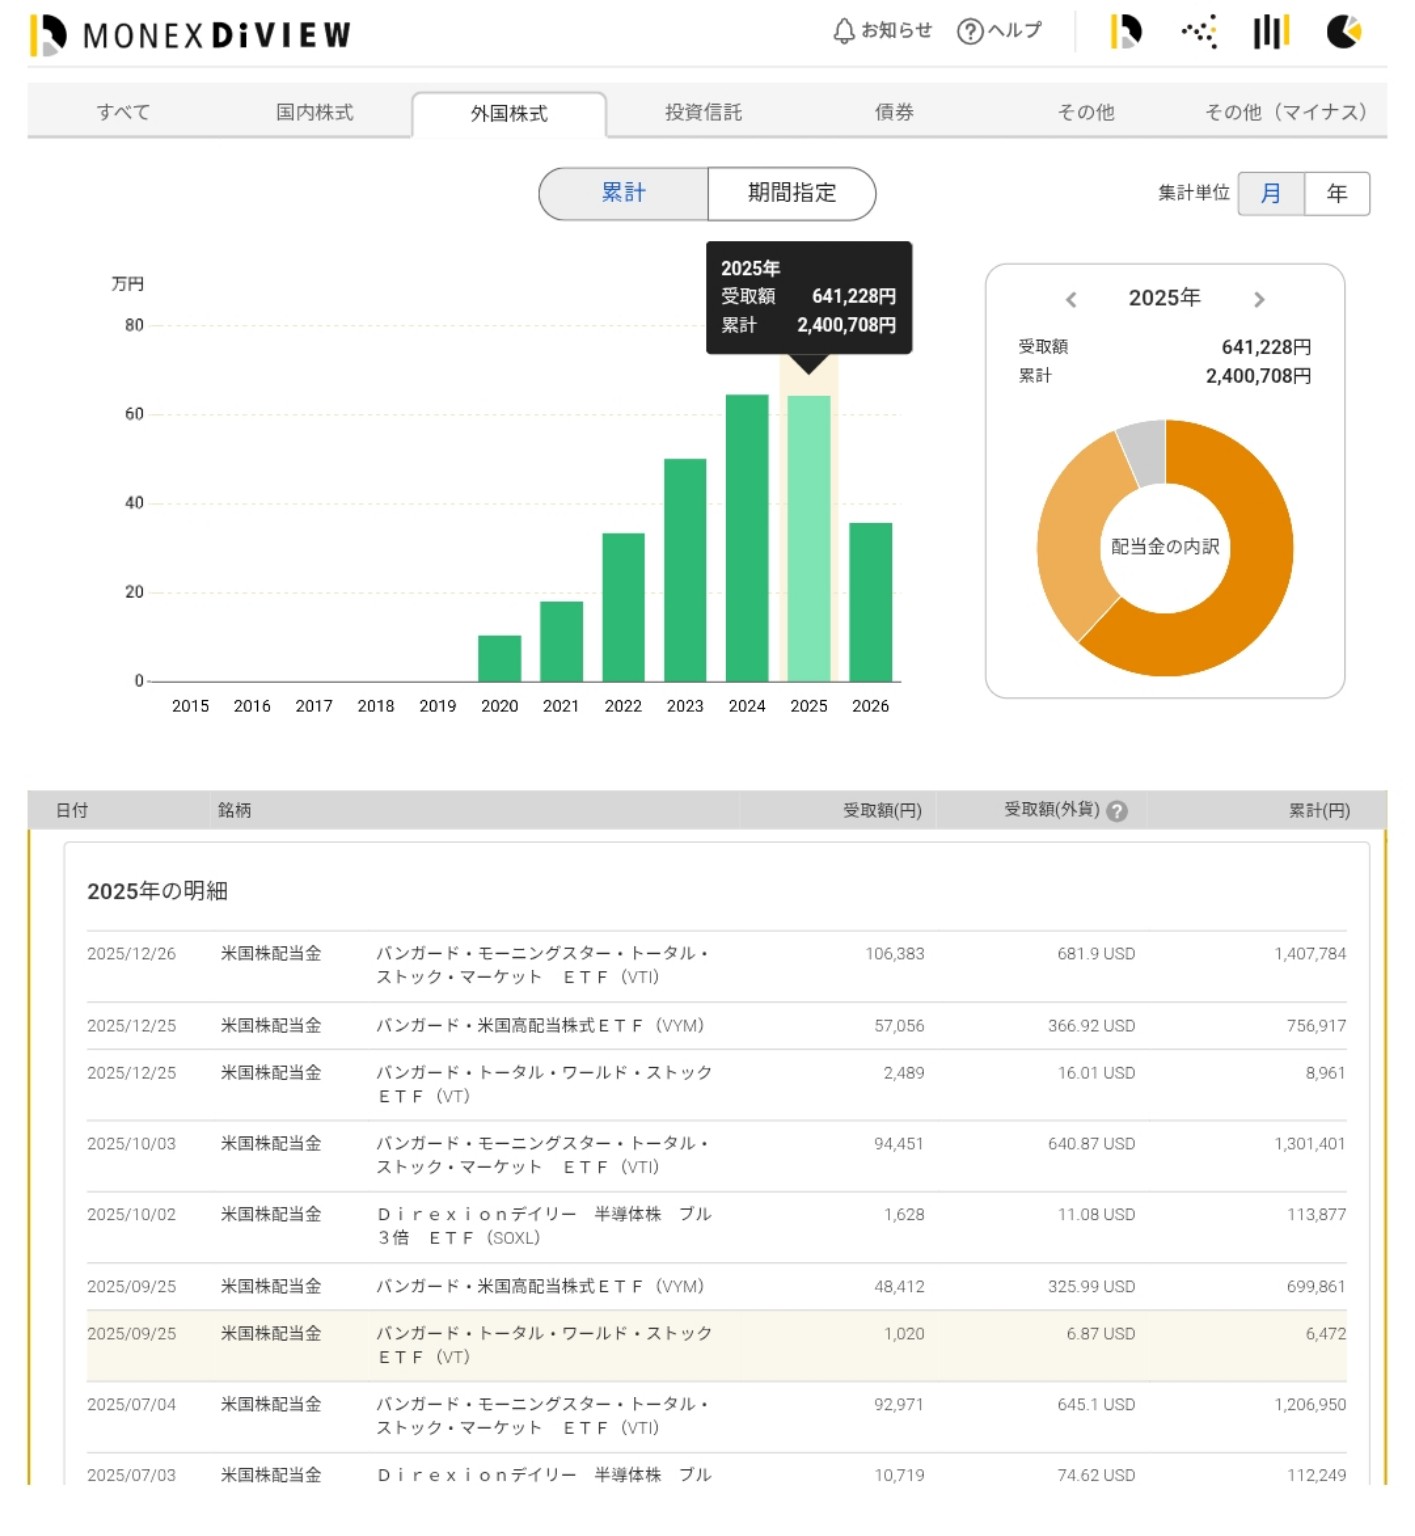
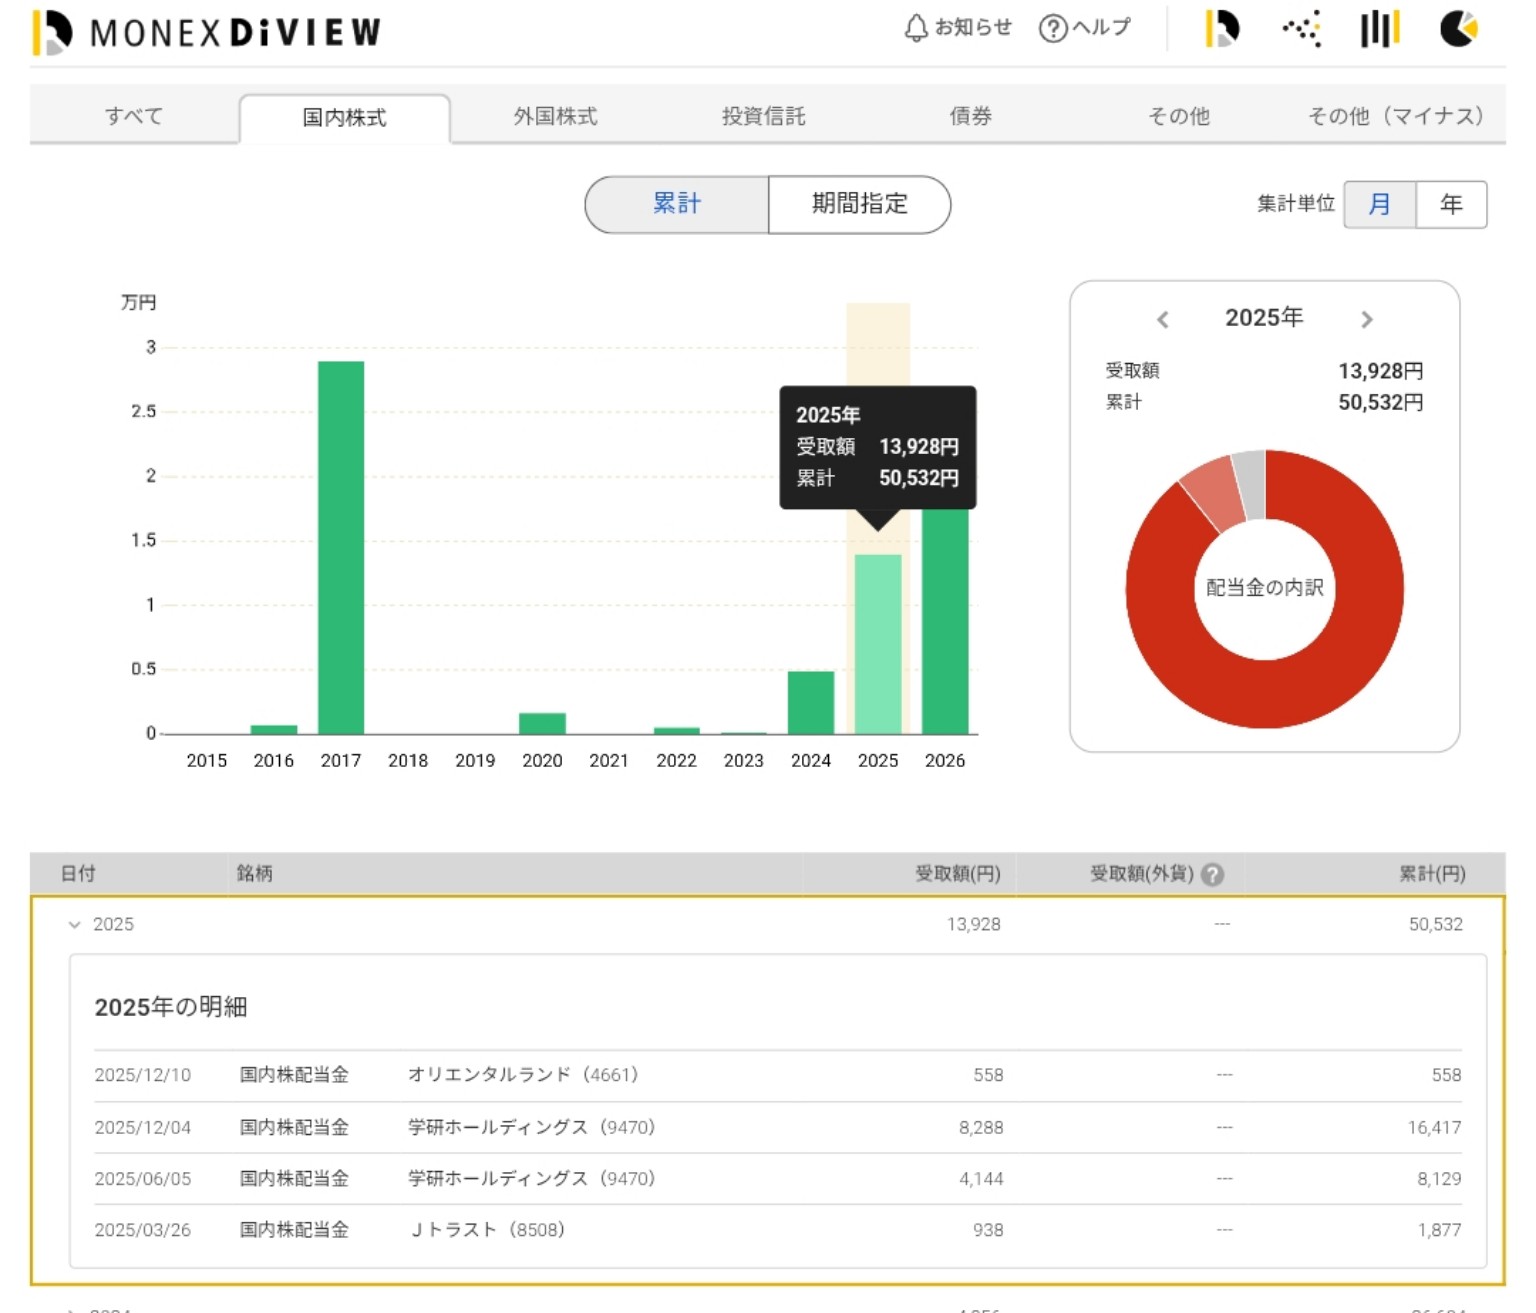
単純に12か月で割ると、月平均約54,596円です。
ただし2019年の53万円と2025年の65万円は定義が違うので、完全な同条件比較ではありません。
配当収入は増えた。それでも月50万円には全然届いていない。
ここが一番大事です。
不労所得で月50万円なら、元本はいくら必要なのか
月50万円は年間600万円です。
税金を無視した単純計算では次のようになります。
| 目標不労所得 | 年間 | 利回り3% | 利回り4% | 利回り5% |
|---|---|---|---|---|
| 月10万円 | 120万円 | 4,000万円 | 3,000万円 | 2,400万円 |
| 月20万円 | 240万円 | 8,000万円 | 6,000万円 | 4,800万円 |
| 月30万円 | 360万円 | 1億2,000万円 | 9,000万円 | 7,200万円 |
| 月50万円 | 600万円 | 2億円 | 1億5,000万円 | 1億2,000万円 |
※税引前の単純計算です。実際の手取り額、税率、減配、価格変動等は考慮していません。
配当金で月5万円を得るための必要元本については、こちらでさらに詳しく試算しています。
→ 配当金で月5万円もらうには元本いくら?NISA・課税口座で試算【2026年】
2026年9月時点の受取額は378,150円
2026年9月時点で、マネックス証券のMONEX VIEWに表示されている配当金・分配金受取額は378,150円。
2015年以降の累計受取額は2,878,073円です。
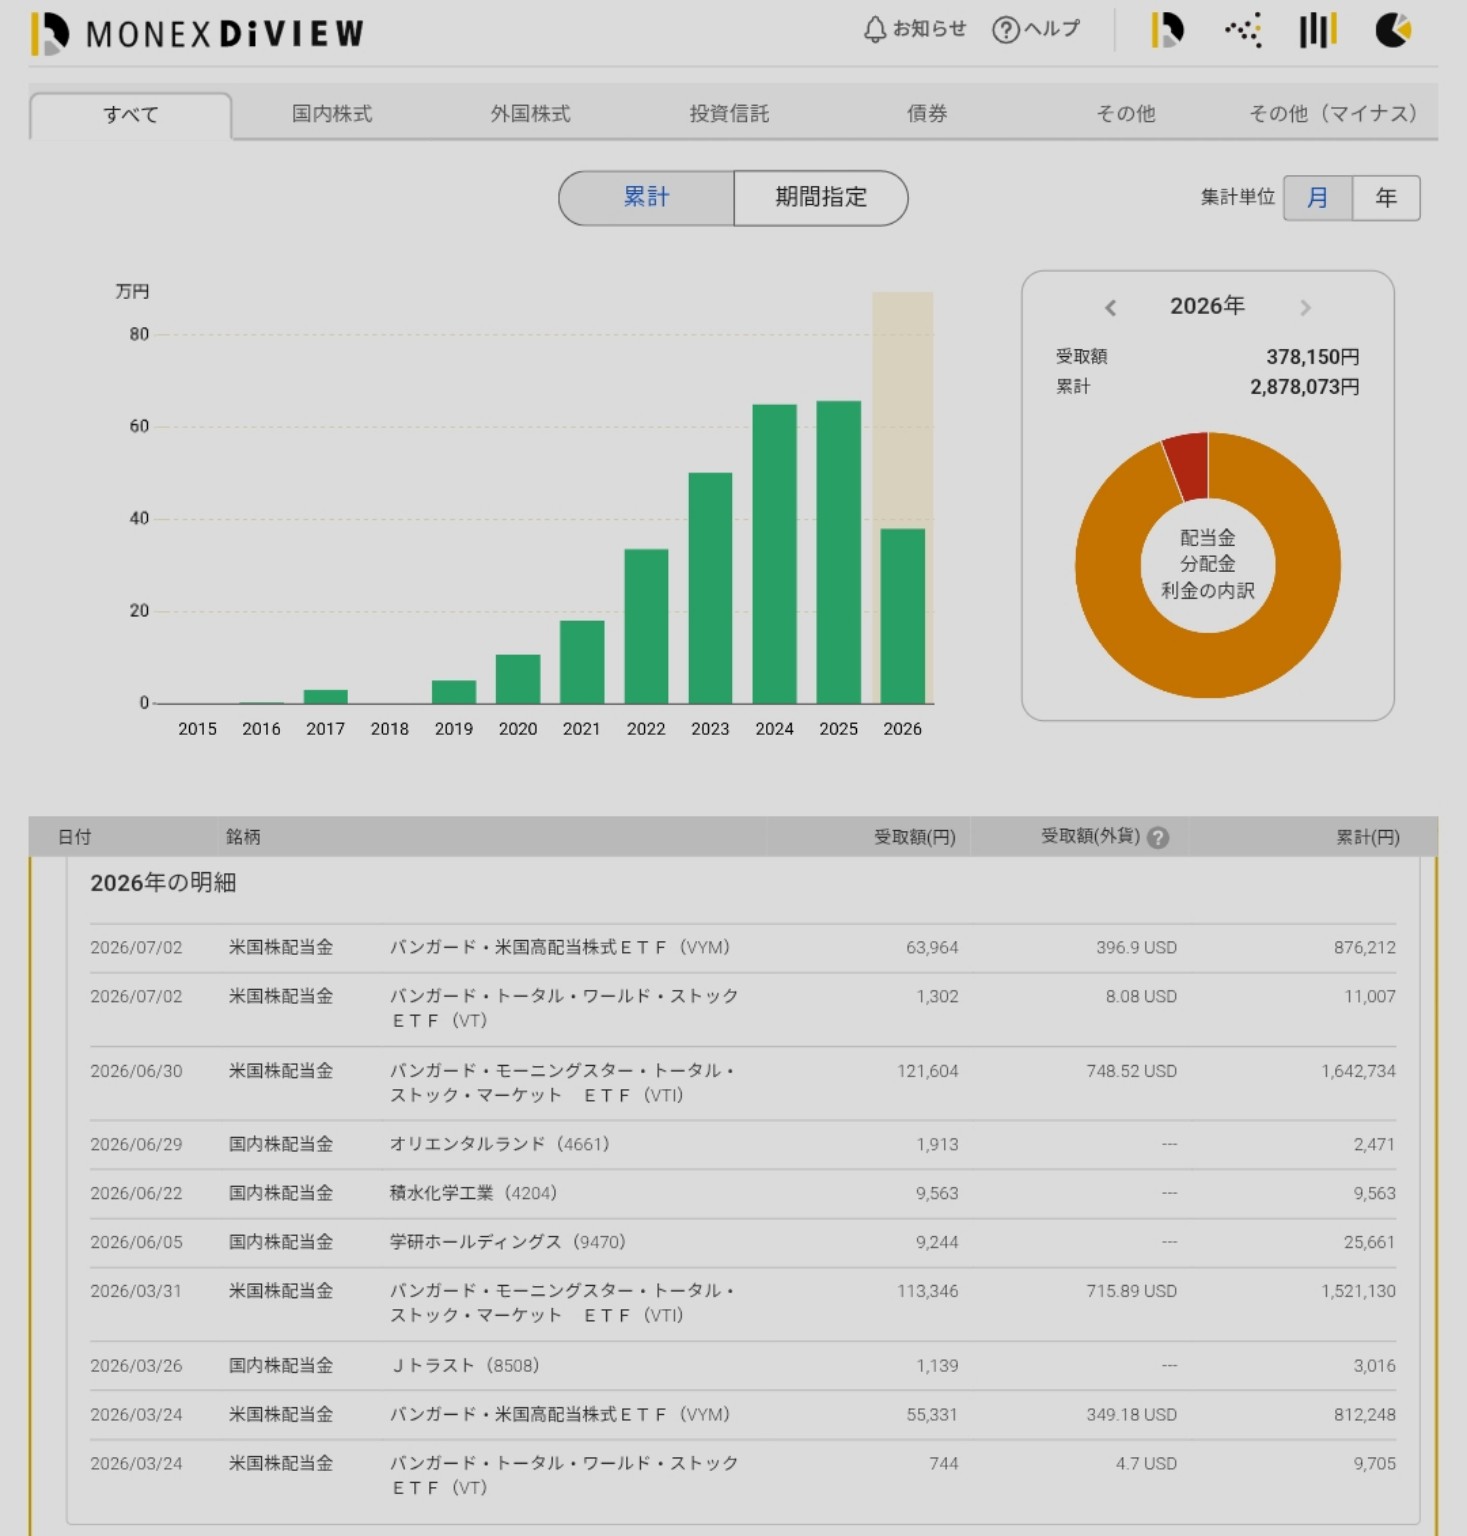
2026年はまだ途中なので、2025年とは単純比較できません。
資産2.2億円でも、主力は高配当株ではなくVTI
2019年当時の私は、「1億円を作る → 4〜5%の配当を得る → 配当金で生活する」という形をイメージしていました。
しかし実際に高配当株へ投資し、数年間保有した結果、考え方が変わりました。
現在の主力はVTIです。
楽天VTIや本家VTIを中心に、米国株式市場全体の成長を取りにいく形へ変わりました。
高配当系を完全にやめたわけではなく、VYM・楽天VYMは今も保有しています。
VTI=資産成長の主力
VYM=高配当を残すサテライト
という位置づけです。
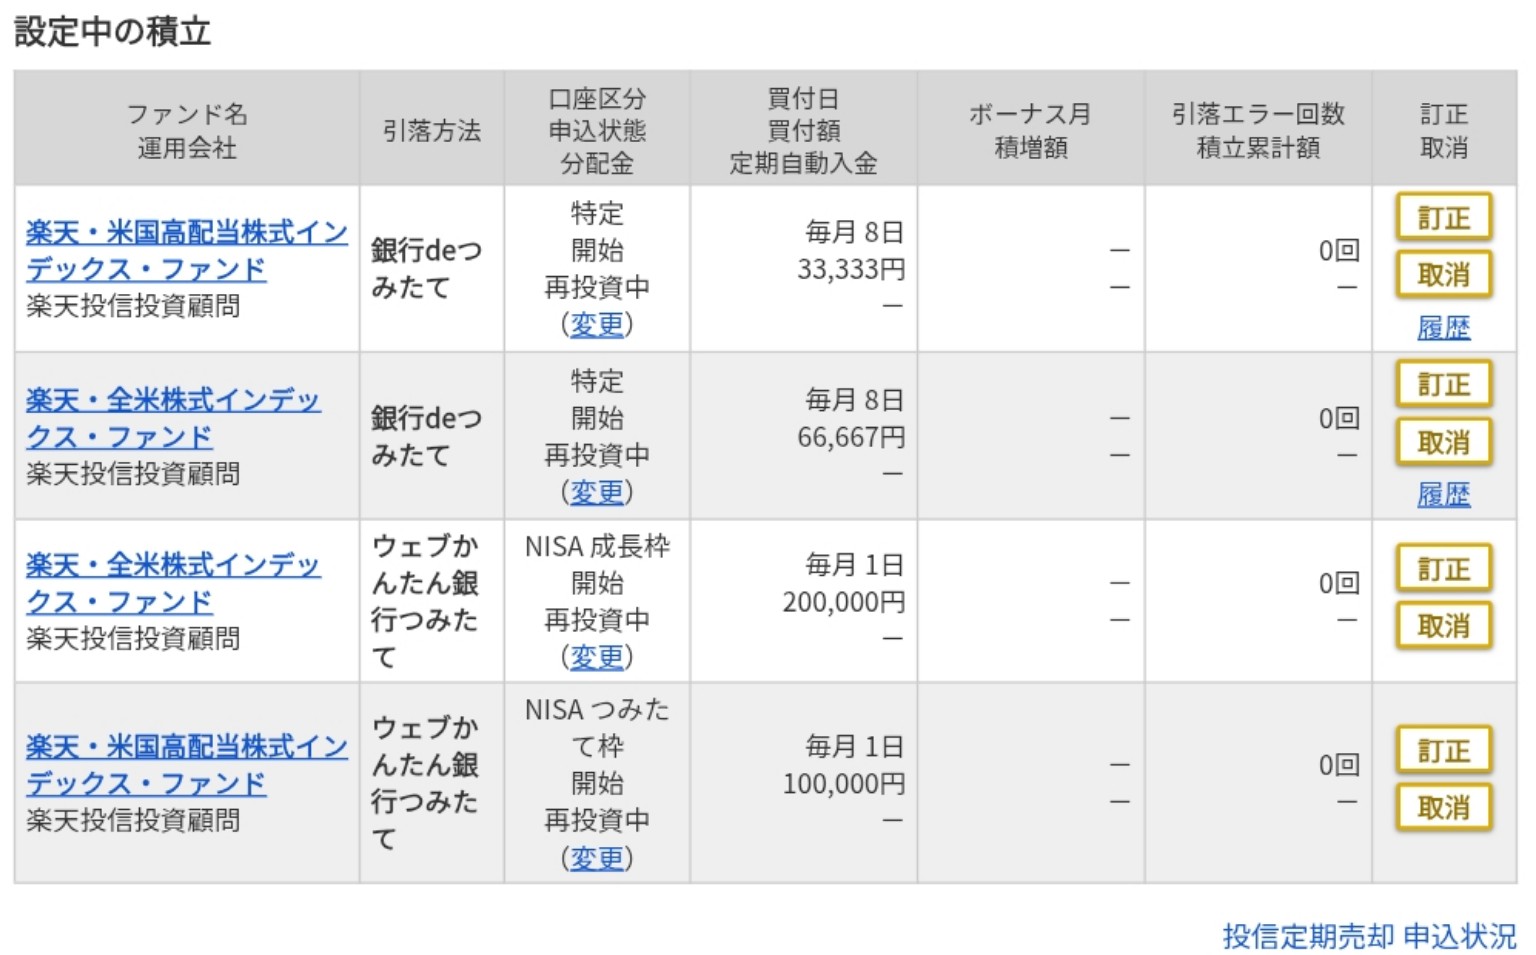
2026年9月現在の自動積立は、
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
→ 楽天VTIと楽天VYMどっちを選ぶ?51歳の結論は「主力VTI・VYMも捨てない」
→ 楽天VTI・楽天VYMを8年間積み立てた結果|評価額3,760万円に
月に資産が500万円増えても、それを不労所得とは考えない
資産が2億円を超えてくると、1か月の資産変動額も大きくなります。
相場が良ければ1か月で数百万円増えることもあります。
逆に数百万円減ることもあります。
でも私は、この値上がりを「今月の不労所得500万円」とは考えていません。
キャピタルゲインは資産形成では非常に重要です。
ただ、資産が500万円増えたことと、50万円の現金収入が入ったことは分けて考えるようにしています。
不労所得は増えた。でも「月50万円を作ること」が目標ではなくなった
51歳になった現在は、毎年いくら配当をもらえるかだけではなく、資産全体がどう成長するかを見るようになりました。
高配当株だけへ集中して月50万円を作ることより、VTIなどで資産成長を狙いながら、VYMなどから一定の配当も受け取る。
こちらの方が今の私には合っています。
→ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
→ 51歳・資産2.2億円のポートフォリオ公開|50代の資産配分と全内訳
まとめ|月50万円の不労所得はない。でも、それでいいと思っている
2019年、私は年間約53万円を「不労所得」と考えていました。
2025年、証券口座から受け取った配当金・分配金等は655,156円になりました。
金融資産からのキャッシュフローそのものは増えています。
でも月平均では約5万5,000円。
目標にしていた月50万円には、まだ遠く及びません。
それでも今の私は、それを失敗だとは思っていません。
持株会はすべて売却しました。
ブログやメルカリからの収入もほとんどありません。
高配当個別株をどんどん増やす投資もやめました。
その代わり、楽天VTIやVTIを主力にして資産全体の成長を重視してきました。
結果として、総資産は約2億2,000万円まで増えています。
51歳になった今、2019年の自分に伝えるなら、
「不労所得月50万円だけをゴールにしなくてもいい」
と言うと思います。
2019年には「毎月いくら不労所得を作れるか」を見ていました。
2026年の私は、
「資産全体をどう成長させ、どう使っていくか」
を見るようになりました。
不労所得月50万円には届いていません。
でも今は、それでいいと思っています。

コメント
いい会社にお勤めなんですね^^
持ち株会は 退職金と同じくらいお得なので 老後の年金代わりになっていいですよね^^