※データ確認日:2026年11月17日。株価に関する直近の記述は11月16日の米国市場終値まで。2018〜2019年の金額は当時のブログに残る概数です。投資には元本割れのリスクがあります。
こんにちは、nobu2394.comです。
2026年11月16日、米国株がまた下がりました。S&P500は前営業日比で約1.9%下落し、7,416.59ポイントで取引を終えています。[APの報道]
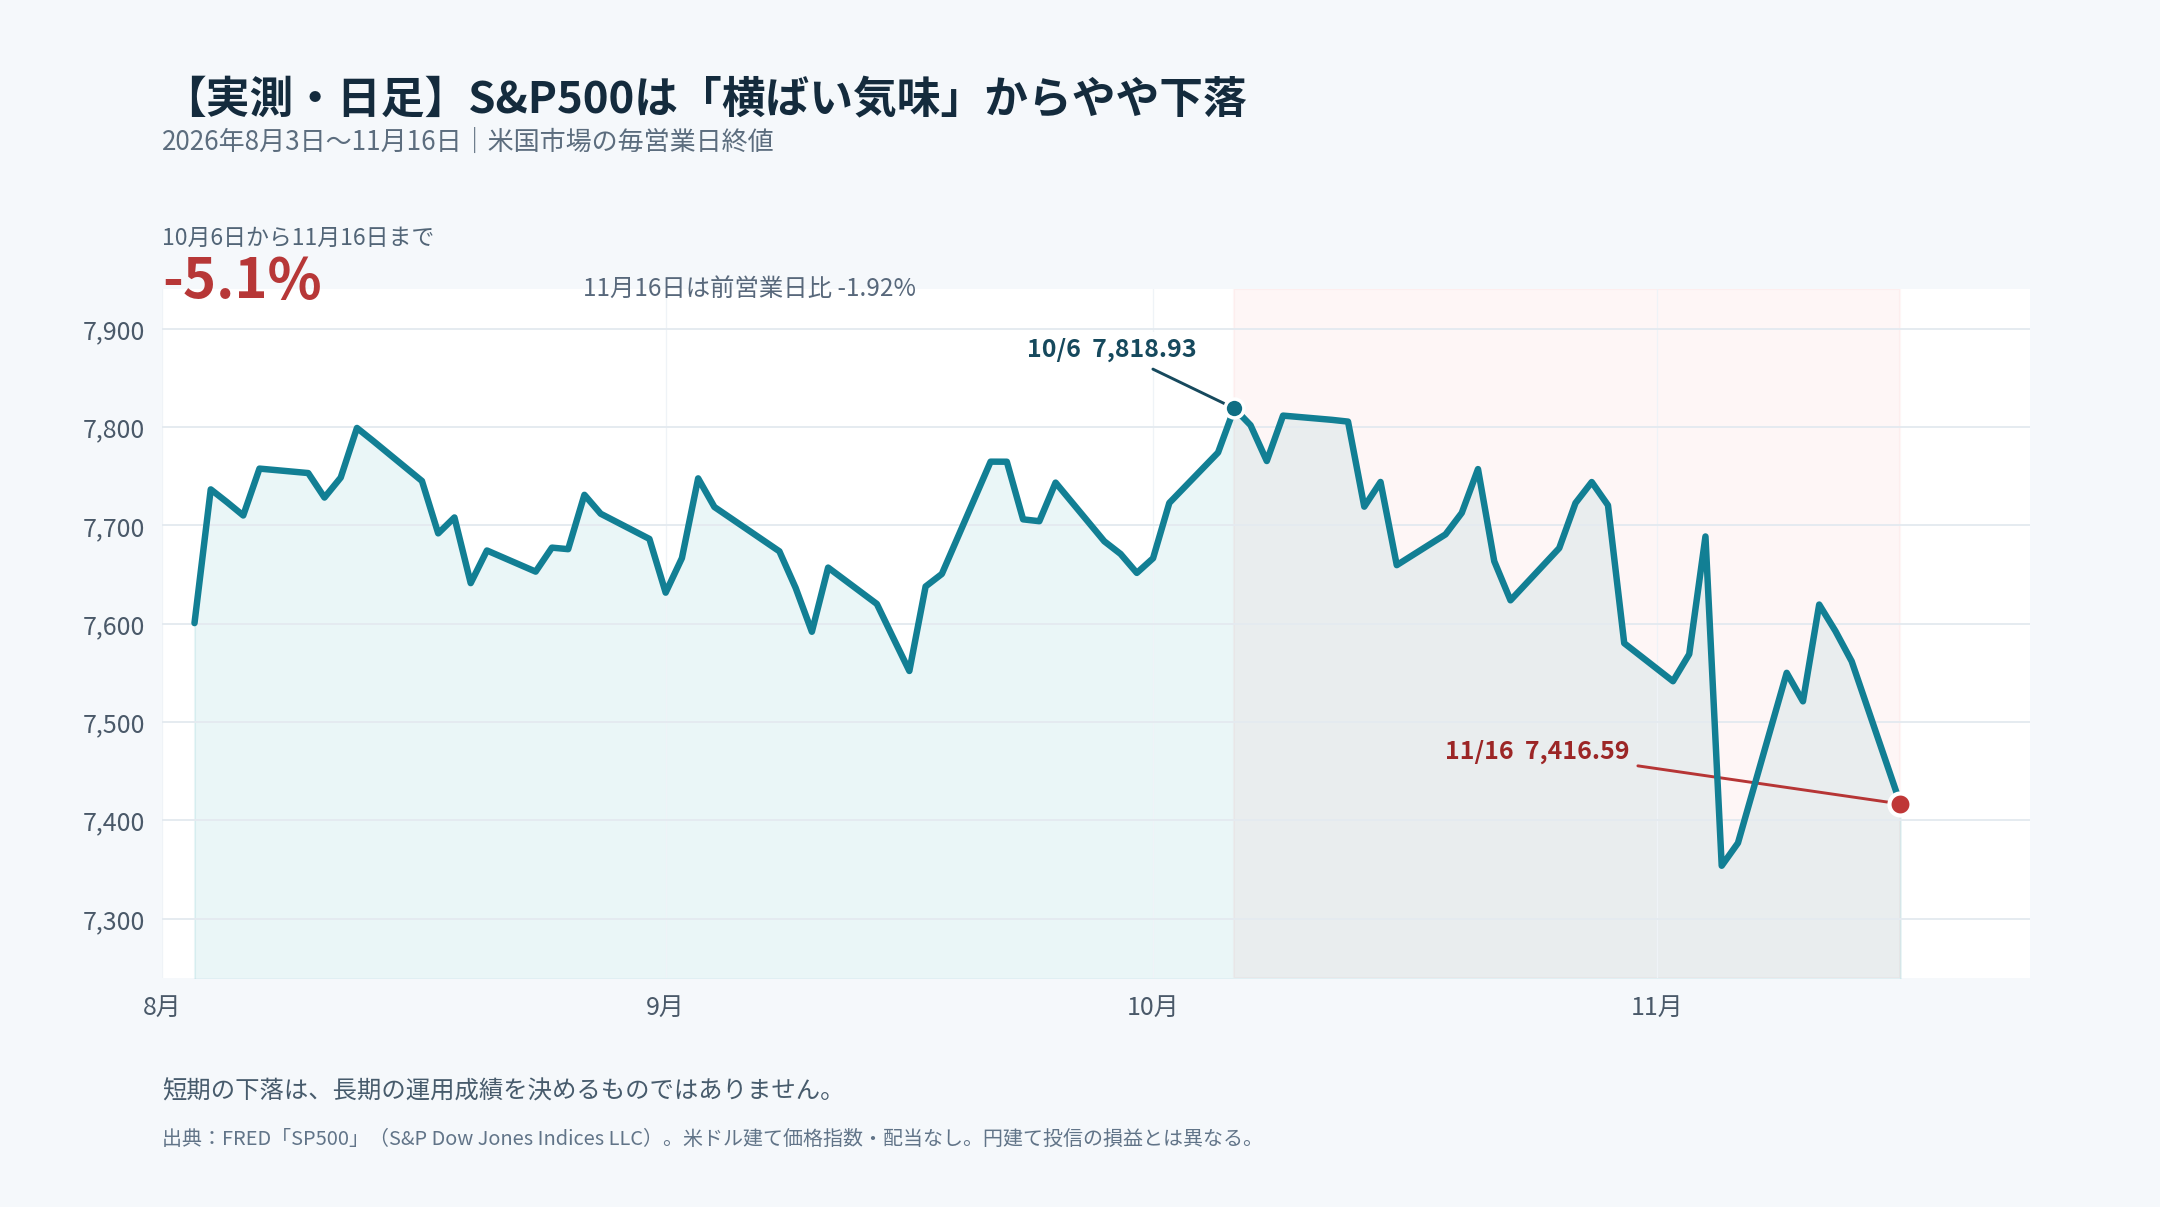
日足で見ると、8月以降は上がったり下がったりを繰り返し、10月に付けた高値から11月半ばにかけて下げています。10月6日から11月16日までの下落率は約5.1%。歴史的な暴落ではありませんが、最近買い始めた人の損益がマイナスになるには十分な値動きです。ただし、実際の投資信託の損益は買付日や円ドル為替によって異なります。
長年株式投資を続けている私から見ると、これだけで歴史的な暴落というほどの下げではありません。ただ、最近は米国株の資産額が思うように増えないと感じる日も多い。私自身もそうです。
まして、最近NISAで投資を始めた人ならどうでしょう。増えない時期が続き、少し下がっただけで、せっかく積み立てた投資信託が初めての含み損に変わってしまうかもしれません。
「もう売ってしまった方がいいのかな」
そう思う人に、今日は伝えたいことがあります。
買い増しなんてできなくてもいい。怖いと感じる自分を責めなくてもいい。ただ、含み損という理由だけで、長期投資の場から慌てて退場してしまわないでほしい。
今回は「下がった今こそ買おう」という話ではありません。私が2018年から積み立ててきた楽天VTI・楽天VYMの本当の含み損の記録を見せながら、なぜ当時売らずにいられたのか、今ならどう考えるかを書こうと思います。
私だって最初からずっと含み益だったわけではない
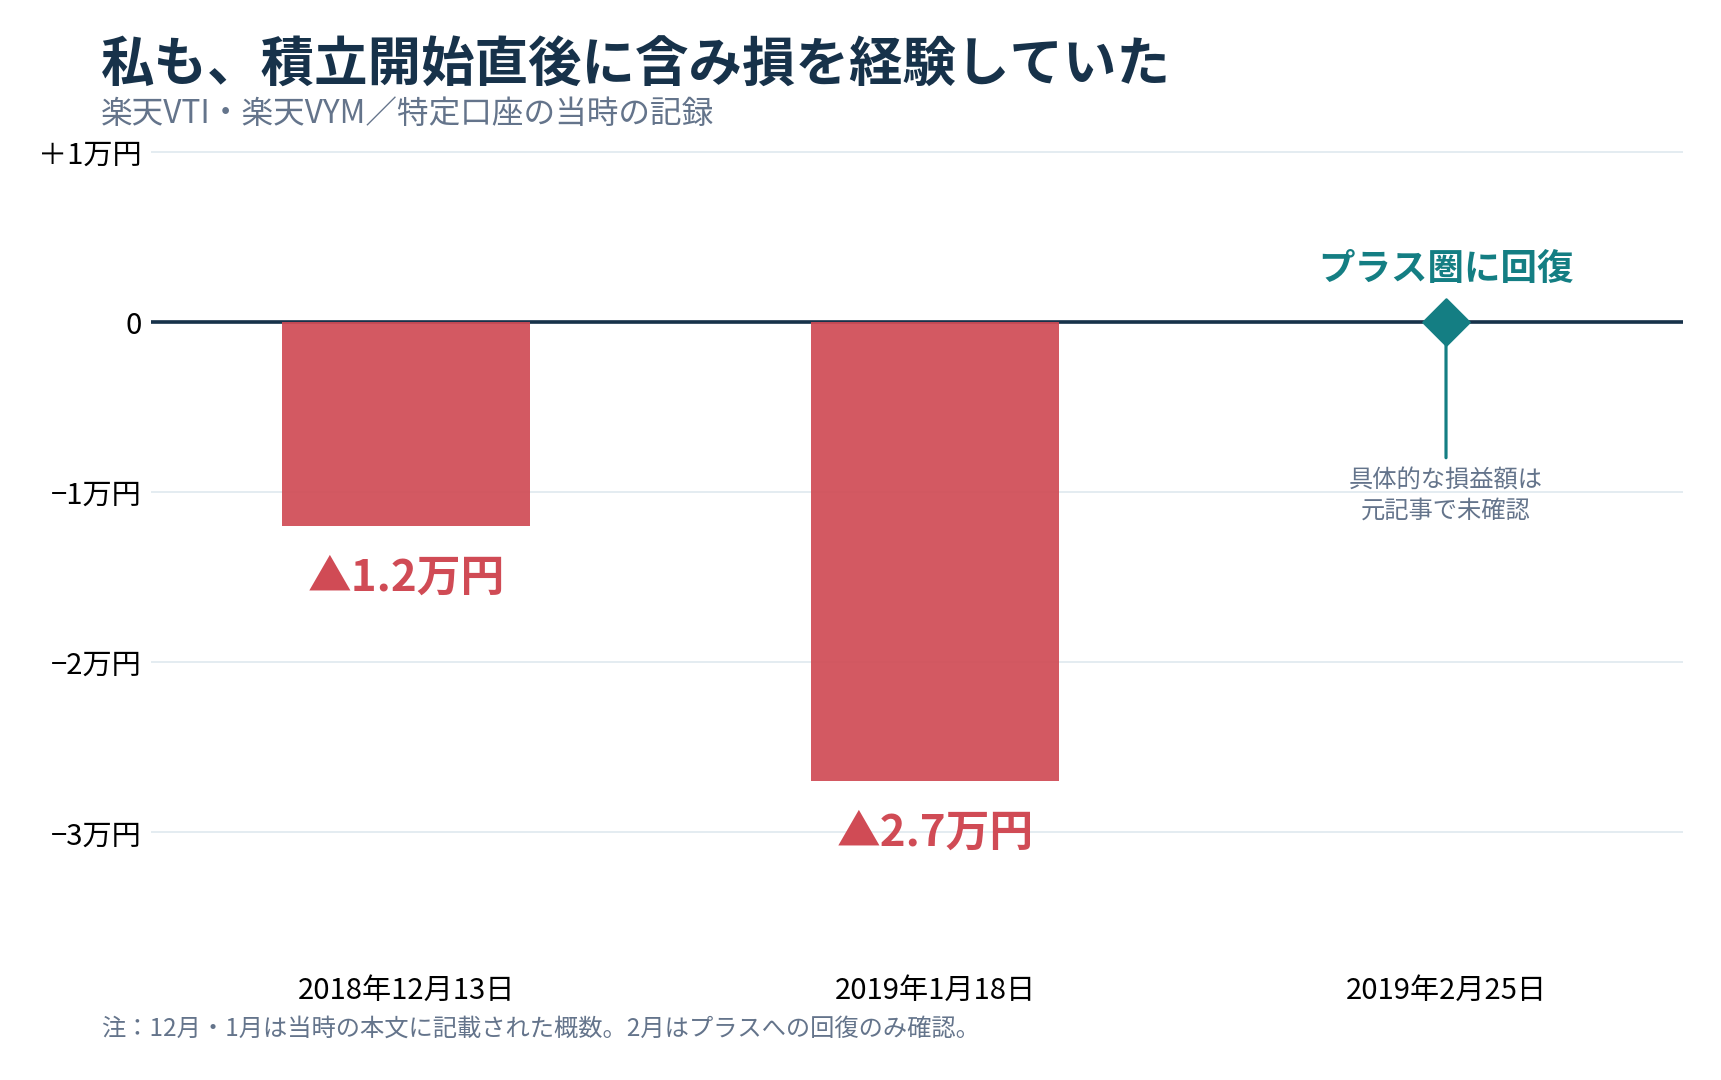
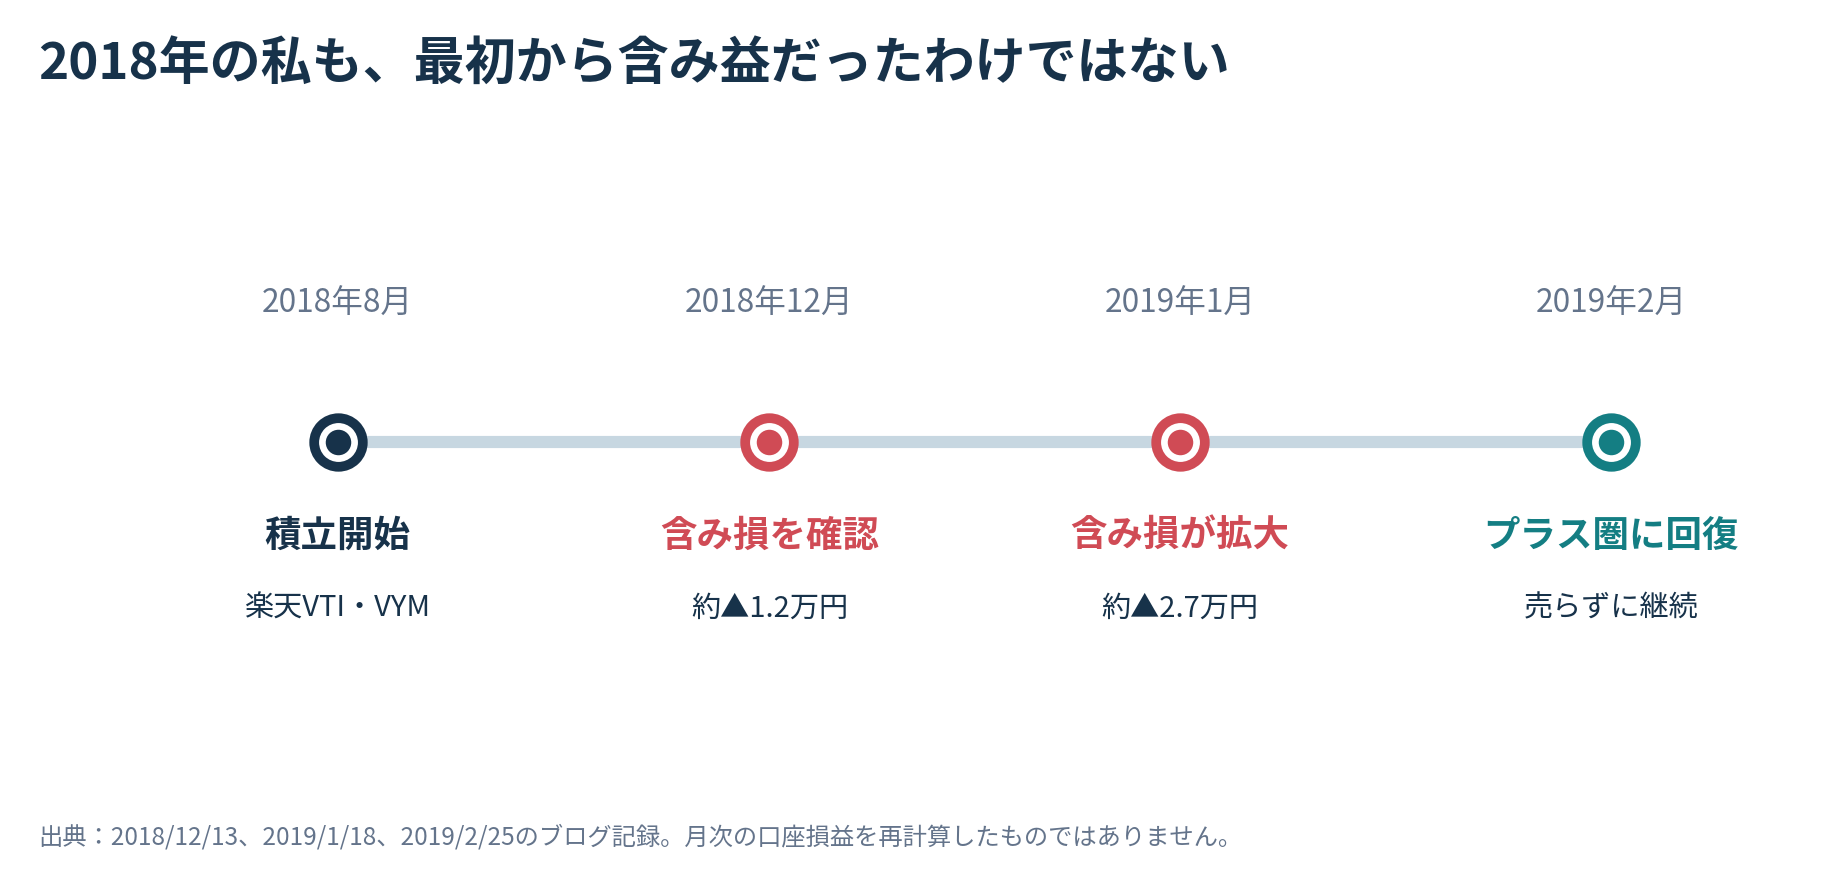
まず、2018年12月13日。私は同年8月に始めたばかりの楽天VTI・楽天VYMの運用成績をブログで公開しました。
当時の特定口座は、評価額が約32万円。含み損は約1万2,000円でした。[2018年12月13日の元記事]

次に2019年1月18日の記録です。前年末に米国株が大きく下がり、その後ある程度反発していたにもかかわらず、特定口座の楽天VTI・楽天VYMは、拠出額約37万円に対して含み損が約2万7,000円へと拡大していました。[2019年1月18日の元記事]

そして同年2月25日。今度は特定口座がプラス圏へ戻ったと記録しています。[2019年2月の運用成績を振り返った記事]

たかが1万円、2万円と思う人もいるかもしれません。でも、投資を始めたばかりの人にとって、「自分が入れたお金がマイナスになった」という経験は、金額の大小だけで片付けられないはずです。
これは2026年の私が作った再現シミュレーションではありません。当時の私自身が書き残した、実際の運用記録です。
なお、12月は「評価額約32万円」、1月は「拠出額約37万円」という元記事の表現をそのまま使っています。口座への追加投資もあったので、同じ元本を置いておいたときの損益比較ではありません。
2018年末のVTI・VYMは、実際にどれくらい下がっていたのか
当時の運用画面だけだと、そのとき米国株全体に何が起きたのか分かりにくいかもしれません。そこで、米国ETFのVTI・VYMの月末価格も確認しました。
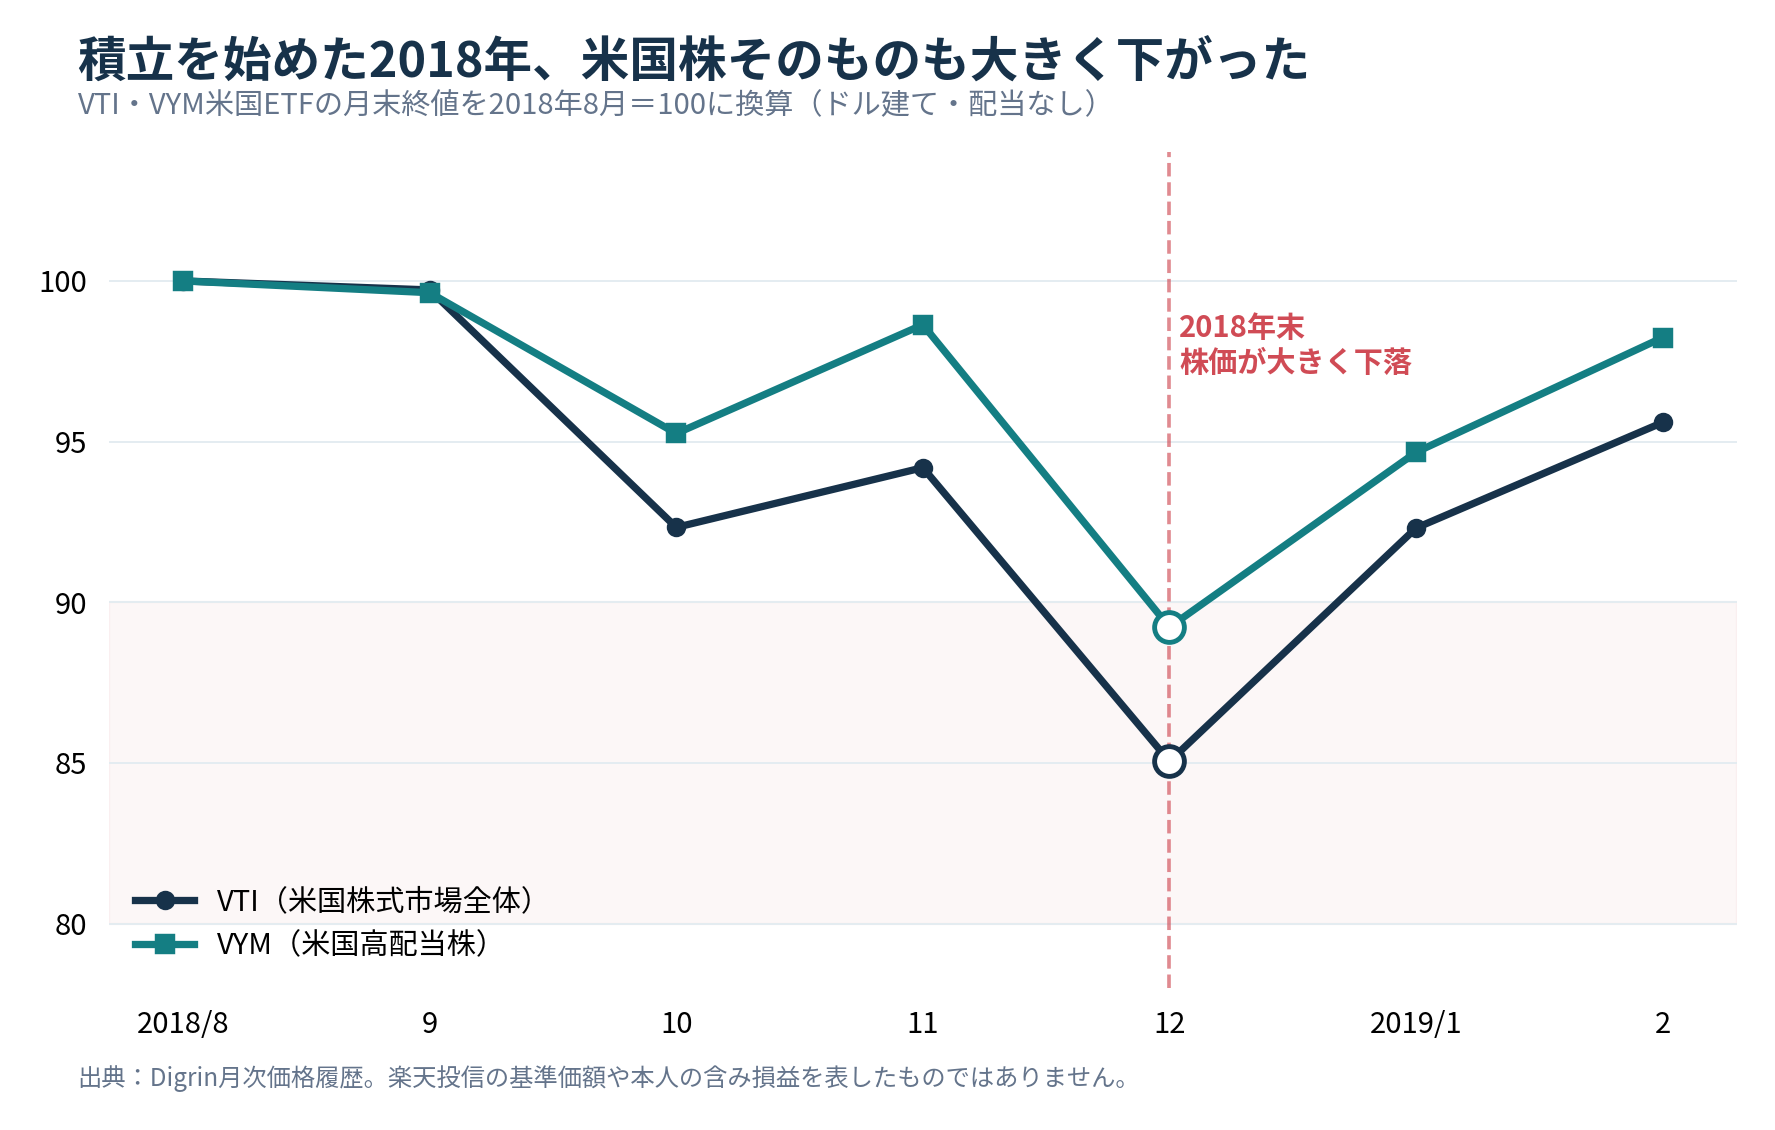
2018年8月の月末を100にすると、12月末はVTIが約85、VYMが約89まで下がっています。そこから2019年2月にかけて反発しました。
ここで大切な注意があります。グラフは米国ETFのドル建て月末価格であり、私が保有していた楽天VTI・楽天VYMの基準価額でも、私の口座損益でもありません。 楽天の投資信託は円建てで、為替や購入時点の違いも影響します。
また、このグラフは信頼できる月末データを揃えたもので、日足ではありません。日々の細かい値動きまで実測できれば、2018年末の苦しさはさらに見えやすくなるはずです。
私が伝えたいのは「たった2か月で元に戻った」という成功談ではありません。次の下落が2か月で回復する保証はありません。それでも、値下がりする時期があること自体は、積立を続ける計画の中に最初から入れておく必要があるということです。
なぜ、あのとき売らなかったのか。答えは「最初から20年」だった
今回、当時の自分の気持ちを改めて振り返ってみました。
2018年の私は43歳。米国株を数か月で売るつもりはなく、20年、場合によっては25年くらい保有するつもりでいました。含み益が含み損に変わることも、当然あるだろうと考えていたのです。
これは今になって都合よく作った話ではありません。2018年4月5日の[「3月の運用成績②」]でも、5年後、10年後、そして定年時に資産がどうなっているかが重要だと書いていました。
今振り返ると、私が下落をあまり気にしなかった理由は、精神力が特別に強かったからではないと思います。
今日の評価額を、売るかどうかの判断材料にしていなかった。
20年先を見ているつもりだったから、積立開始からわずか数か月のマイナスで、すべてをやめるという発想にならなかった。そんな感覚だったのだと思います。
ただし、当時の私にも甘いところはありました。「20年持てばほぼ確実に増える」などと言い切れるものではありません。今なら、長く持っても損失が残る可能性はある、と必ず付け加えます。
私の考えが変わったのは「どれだけ持つか」より「何を持つか」
実は2018年当時、私は個別株にも同じような長期保有の期待を持っていました。
ところが、日本株の短期売買で失敗も経験しました。特に丸紅では、売り建玉を増やしてしまい約60万円の損失を出しています。これは信用取引による空売りの失敗であって、「丸紅の株を長期保有して負けた」という話ではありません。[丸紅での失敗を検証した記事]
そうした経験を重ねるうちに、私はだんだん、米国の個別株に投資する比重を下げ、米国株のインデックス投資に資産形成の主力を移していきました。
その違いを私はよく、「一社の株」と「お弁当の詰め合わせセット」に例えています。
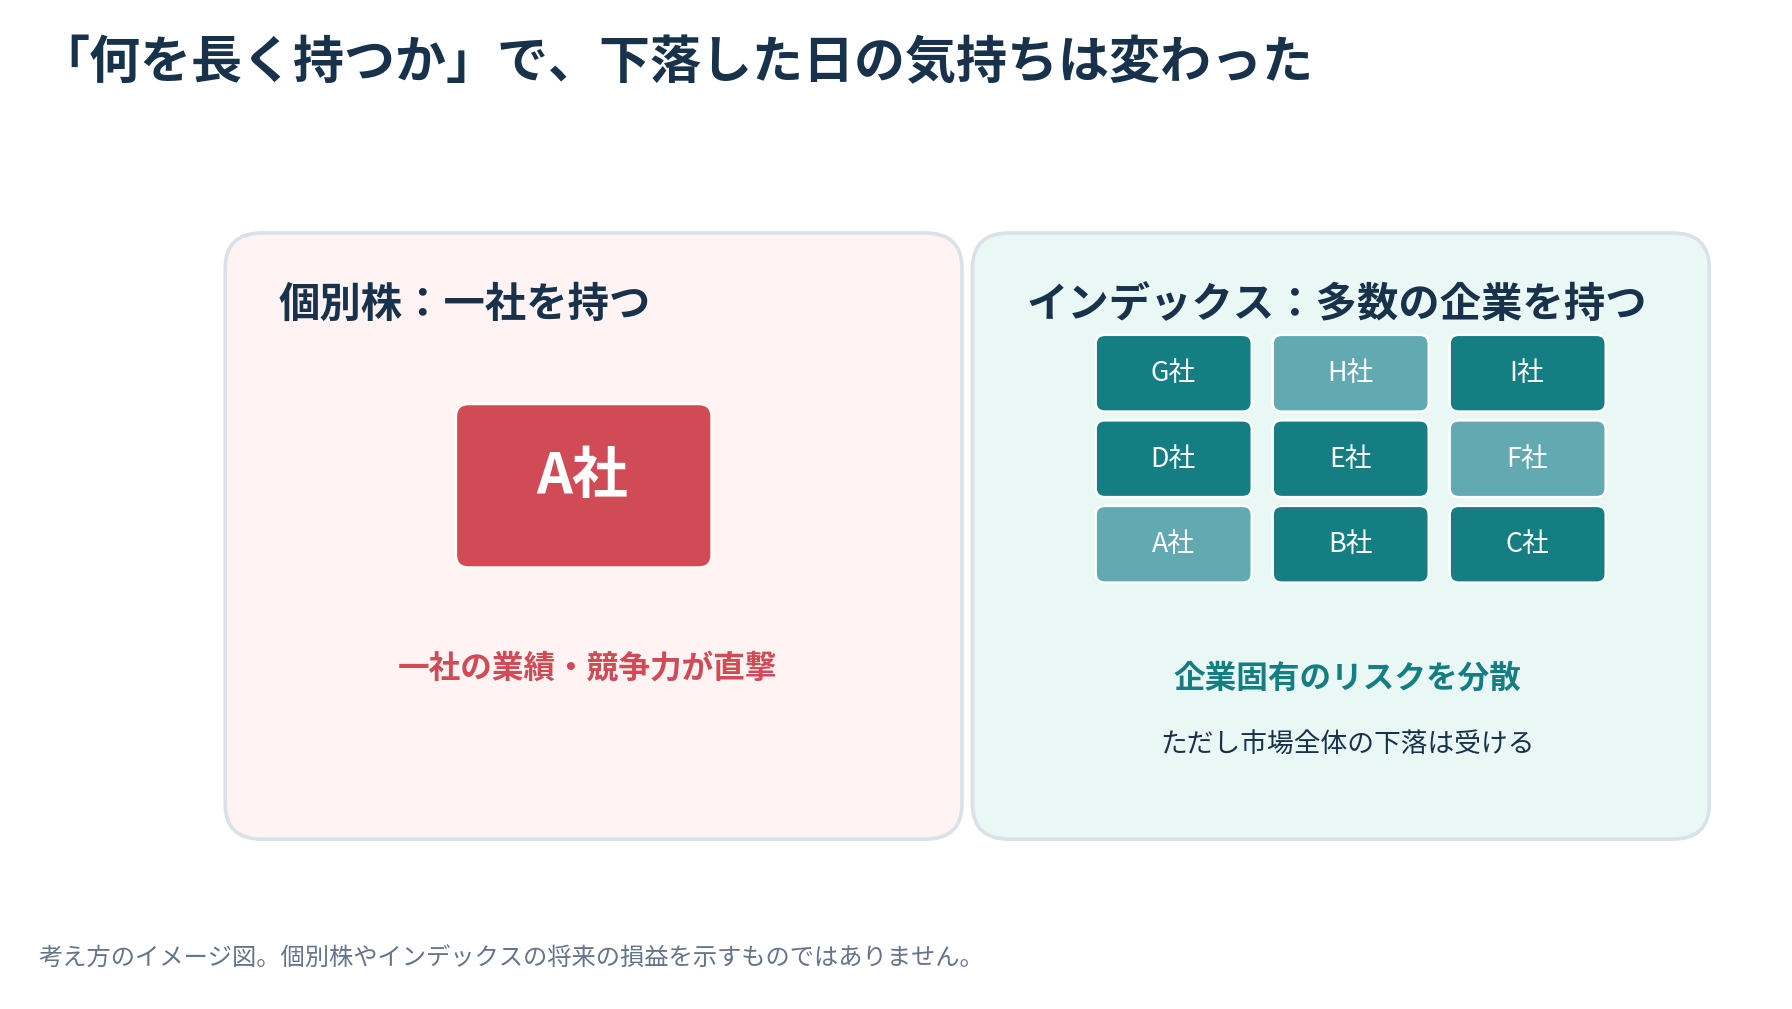
一社の株なら、その企業の事業や競争力に大きな問題が起きれば、株価がなかなか戻らないこともある。幅広いインデックスなら、多数の企業に分散でき、企業が入れ替わることで、特定の一社への依存を小さくできます。
ただし、米国株式インデックスは米国株式市場全体のリスクを受けます。世界同時株安が来れば大きく下がりますし、何年も低迷する可能性もあります。今なら米国だけでなく全世界株式への分散も考えています。
私の投資人生で変わったのは、長く持つ覚悟そのものではなく、長く持ち続けたいと思える投資対象だったのです。
「買い増しできないなら、投資家失格」なんて思わなくていい
2020年のコロナショックでは、私は米国株へ約1,200万円の追加資金を投入しました。詳しくは[当時の実体験の記事]に書いています。
でも、今回読んでいる人に同じことを求めたいとは、まったく思いません。
いま含み損でつらい人に「私はあのとき大金を買いました。あなたも買いましょう」と言っても、それはむしろプレッシャーになるだけでしょう。
買い増しはできなくてもいい。積立額を無理に増やさなくてもいい。
余裕がないときに大事なのは、当面の生活を守ることです。そのうえで、今すぐ使う予定のないお金を、無理のない範囲で長く運用していく。私はそれだけでも十分だと思います。
以前書いた[「株価が下がったら買うと言っていたあなたへ」]は、まだ投資を始めていない人に向けた記事でした。今回は、すでに投資していて売ろうか迷っている人に向けて書いています。
ただし、何があっても売ってはいけないわけではない
ここは強調しておきます。私は「どんな人も、どんな銘柄も、20年間絶対に売るな」と言いたいのではありません。
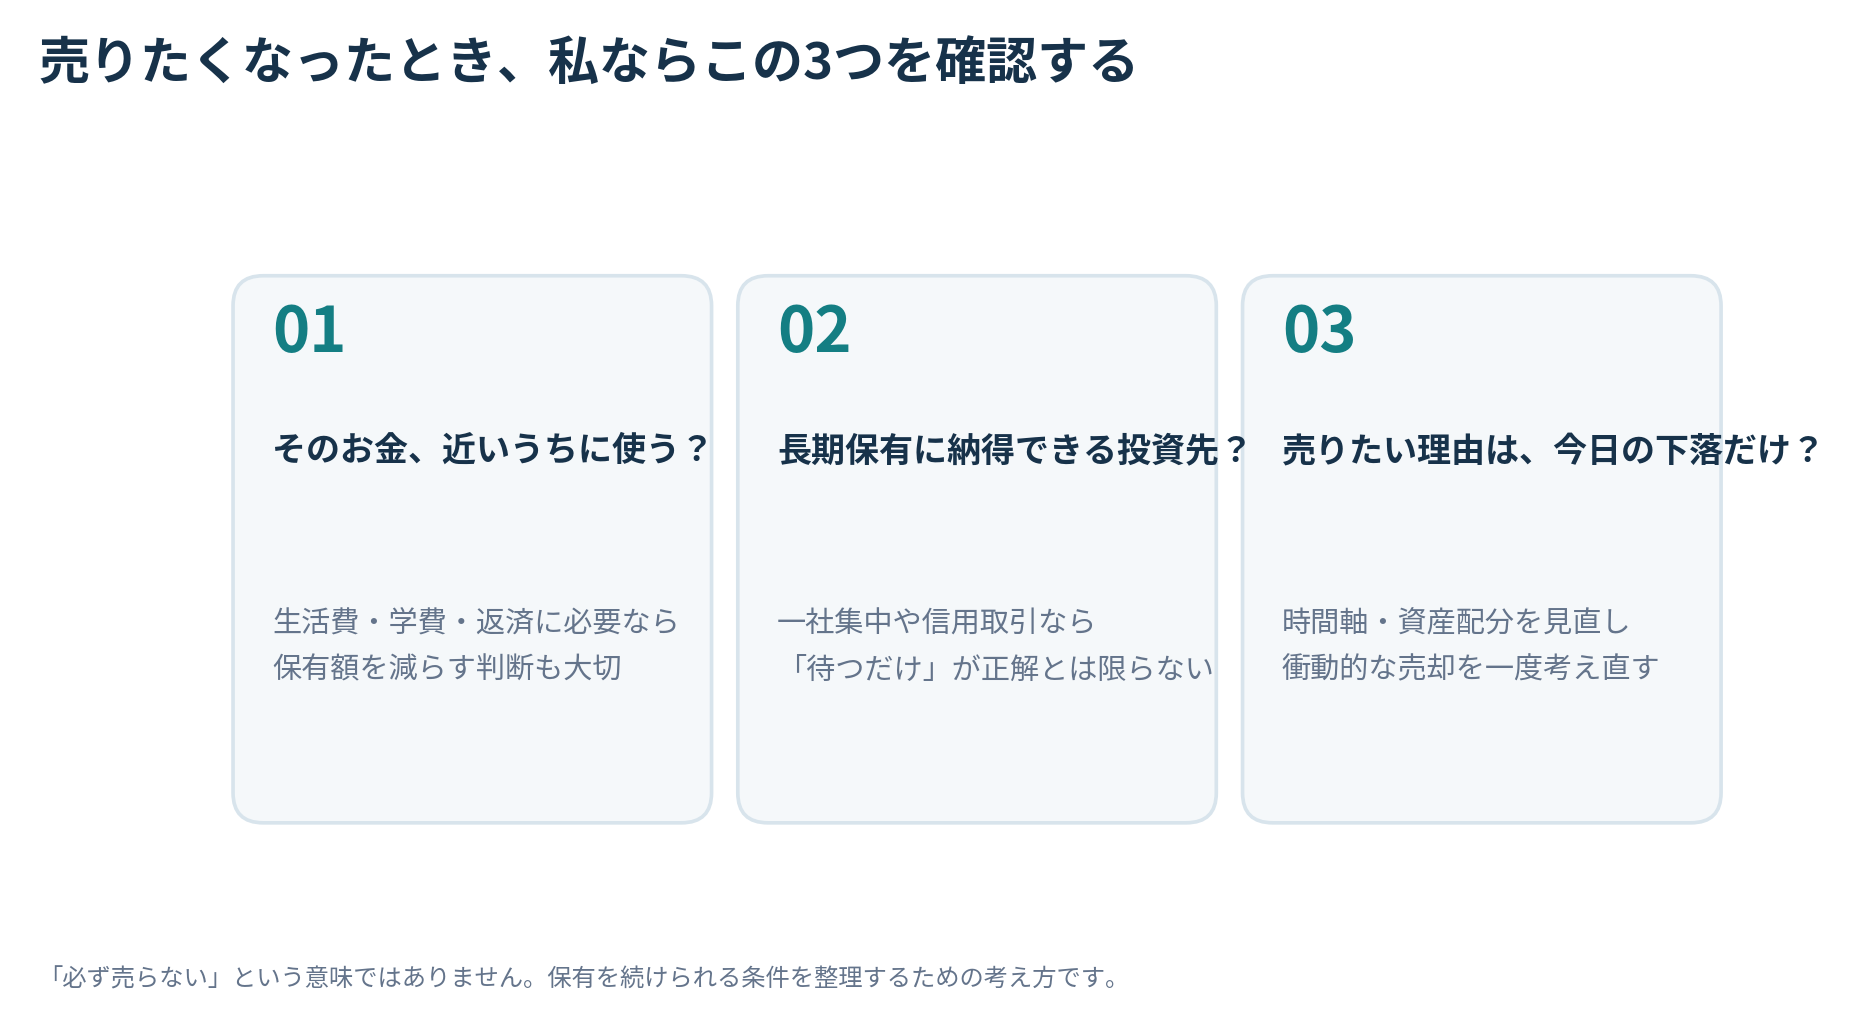
投資資金を近いうちに学費や生活費へ回す必要があるなら、売却・減額を検討するのは自然なことです。信用取引や一社集中などでリスクを取りすぎているなら、むしろ見直した方がいい場合もあります。
また、保有している企業の将来性や、投資した理由そのものが大きく変わったなら、単なる値下がりとは別の問題です。
一方、家計に必要なお金は確保できている。保有しているのは長期保有を前提に選んだ幅広いインデックスファンド。それなのに、昨日より評価額が下がったという一点だけで慌てて全部を売る。それは一度考え直してみてもいいと思います。
金融庁も、資産形成の基本として長期・積立・分散投資を挙げています。ただし、分散していても元本割れは起こります。[金融庁「資産形成の基本」]
続けるために必要なのは、我慢大会をすることではありません。生活費を分け、無理のない金額で、納得できる投資対象を選び、必要なら投資額を見直すこと。それが私なりの「市場から退場しない」方法です。
年末にもっと下がったら? それでも今日、結論を出さなくていい
今後、株価がもう一段下がる可能性はあります。年末に売りが増えるかもしれませんし、逆に市場が反発するかもしれません。「年末だから必ずセリングクライマックスが来る」と決まっているわけではありません。
未来の値動きは私にも分かりません。もし明日もっと下がったら、今日の含み損がさらに大きくなることだってあります。
だからこそ私は、次に何%下がるかを当てるよりも、その下げでも生活を守れるか、そのお金をいつ使うのか、投資対象に納得しているかを考える方が大切だと思います。
口座を一日に何度も見るとつらいなら、価格の確認頻度を少し落としてみてもいい。ただし、生活状況や資産配分の定期的な確認までやめる必要はありません。
2018年の自分と、いま含み損のある人へ
私は2018年8月に月10万円の積立を始め、年末には楽天VTI・楽天VYMで含み損を抱えました。2019年1月には損失がさらに拡大しました。
それでも投資を続け、2019年2月には特定口座の損益がプラスに戻った。もちろん、その後も何度も下落を経験しています。
「自分は何も気にしなかった」と言うだけでは、不安な人には伝わらないかもしれません。でも、気にしないでいられた理由なら、今は説明できます。
私は、数か月の損益を見て売るつもりではなかった。そして、やがて一社に賭けるより、市場全体を長く持つ方が自分に合っていると学んだ。
これから投資を始めた人に、私と同じ金額を投資してほしいとも、暴落で大きく買い増してほしいとも思いません。
もし今、含み損が怖くて売ろうとしているなら、まずは生活に必要なお金が守れているか確かめてください。そのうえで、長期保有するつもりで選んだ投資信託なら、今日のマイナスだけで将来まであきらめなくてもいいと思います。
今日、買い増しできなくても大丈夫。今日、売る決断をしなくてもいい。市場に残るための自分なりの方法を、一緒に考えてみませんか。
あわせて読みたい