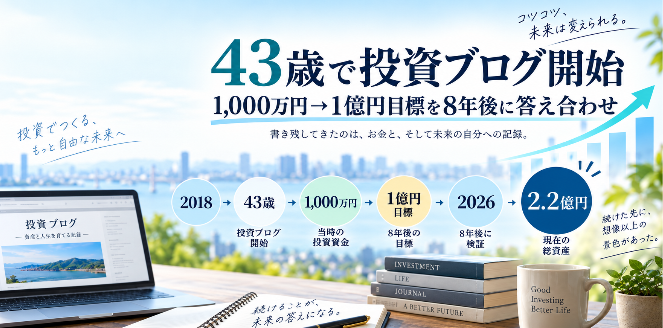
こんにちは、nobu2394.comです。
2018年1月9日。
43歳だった私は、このブログを始めました。
当時掲げた目標は、とてもシンプルでした。
「目標は1億円。投資資金は1,000万円。」
今読み返すと、かなり勢いがあります。
株式投資の経験はまだ浅く、日本株と米国株を触り始めたばかり。
それでも、
「自分の資産運用を全部記録してみよう」
と思い、このブログをスタートしました。
それから8年8か月。
2026年、51歳になった現在、我が家の総資産は約2億2,041万円です。
もちろん、
1,000万円の投資資金だけを2億円以上にしたわけではありません。
給与収入などから資産形成へ回した資金や、市場環境、為替、米国株、インデックス投資など、さまざまな要因があります。
では、
なぜ43歳の会社員が、突然投資ブログを始めたのか。
そして8年後、当時の目標や考え方をどう見ているのか。
ブログ最初の記事を、2026年の自分が答え合わせしてみます。
※この記事は私自身の資産形成と当時の考え方を振り返った記録です。特定の金融商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。
- 2018年、43歳で投資ブログを始めた
- 当時は「どこかで大きなリスクを取るべき」と考えていた
- 目標は「1億円」、投資資金は「1,000万円」
- ブログを始めた理由① 勝ちも負けも全部記録したかった
- ブログを始めた理由② 仕事以外の収入源がほしかった
- 当時の記事の「45歳」は間違い。実際は43歳
- 43歳当時、我が家の総資産は約6,055万円だった
- でも「投資だけで1,6000万円増えた」わけではない
- 最初に考えていた投資方法は、かなり変わった
- 当時は「高配当株で配当生活」も大きな目標だった
- 仕事以外の収入がほしかった43歳。51歳の今はどう考える?
- 51歳になった今、1億円はゴールではなくなった
- 米国株一辺倒でもなく、高配当一辺倒でもない
- 8年前の「勝っても負けても全部書く」は、今もこのブログの原点
- ブログを再び動かしている理由も、8年前と少し似ている
- 43歳の自分に、51歳の自分から伝えるなら
- 予想を当てることより、外れても生き残れること
- まとめ|43歳で始めた投資ブログは、51歳の今「答え合わせブログ」になった
- 2018年当時の記録
- 関連記事
2018年、43歳で投資ブログを始めた
当時の記事の冒頭には、こう書いています。
「自分への記録としてブログを開設することとしました。」
内容は資産運用。
主に日本株と米国株です。
それ以前の私は、株式投資の経験が豊富だったわけではありません。
比較的リスクの低い金融商品や預金などを中心に、
大きく増やすより、安定的に資産を持つ
という感覚の方が強かったと思います。
それ自体が間違っていたわけではありません。
むしろ、今振り返ればそのおかげで、投資を始める前からある程度の資産を作ることができていました。
当時は「どこかで大きなリスクを取るべき」と考えていた
ところが43歳になった頃、考え方が変わり始めました。
当時の記事には、
「どこかで大きなリスクを取ってでも勝負すべきではないか」
という趣旨のことを書いています。
今の自分から見ると、かなり危なっかしい表現です。
現在はむしろ、
必要以上のリスクを取らず、予想が外れても生き残れること
を重視しています。
ただ、当時の自分がそう考えた気持ちはよく分かります。
43歳。
子どももいて、住宅ローンもあり、会社員としての責任も増えていく時期です。
一方で、
「このまま同じ働き方を定年まで続けるのだろうか」
という思いもありました。
そこで、
資産形成によって人生の選択肢を増やしたい
と考えるようになったのだと思います。
目標は「1億円」、投資資金は「1,000万円」
そしてブログ最初の記事で掲げたのが、
「目標は1億円。投資資金は1,000万円。」
でした。
当時の自分にとって、1億円は大きな目標です。
1,000万円を10倍にする。
言葉にすると簡単ですが、当然簡単な話ではありません。
その日の別の記事では、
1,000万円を1億円にするには、どのくらいの利回りが必要なのか
まで計算しました。
18年間で10倍にする場合、必要な利回りは約13.6%。
つまり、
年率14%近いリターンを18年間
という、かなり高い目標でした。
この計算については、2026年に改めて答え合わせしています。
【8年後検証】1,000万円を1億円にするには年利何%?2018年の目標を資産2.2億円で答え合わせ
ブログを始めた理由① 勝ちも負けも全部記録したかった
当時、私が決めていたことがあります。
それは、
「勝っても負けても、すべての記録をブログに残す」
ということでした。
投資では、自分に都合の良い記憶だけが残りがちです。
儲かった取引は覚えている。
失敗した取引は忘れたい。
でも、それでは本当に自分の投資がうまくいっているのか分かりません。
だから、
- 買った銘柄
- 売った銘柄
- 利益
- 損失
- その時に何を考えていたか
を記録しようとしました。
これは今振り返っても、
ブログを始めて良かった最大の理由の一つ
だと思っています。
なぜなら、8年後の今、
「2018年の自分が本当に何を考えていたのか」
を確認できるからです。
ブログを始めた理由② 仕事以外の収入源がほしかった
もう一つの理由は、
仕事以外の収入源がほしかったこと
でした。
会社員として給与をもらう。
これは非常に安定した仕組みです。
一方で、収入源が給与だけの場合、
人生の選択肢が勤務先に大きく依存します。
当時の私は仕事の負荷も高く、
「本当にこの生活を定年まで続けるのか?」
という漠然とした疑問を持っていました。
だから、
- 株式投資
- 配当金
- ブログ
など、
会社の給料以外にも収入につながるものを作りたい
と考えるようになりました。
当時の記事の「45歳」は間違い。実際は43歳
ここで、昔の記事の間違いも一つ訂正しておきます。
元の記事には、
「私は今45歳のサラリーマン」
と書いていました。
これは当時の私の書き間違いです。
正しくは、
2018年当時43歳。
2026年現在は51歳です。
8年前の記事なので、そのまま残しておく考え方もありますが、このブログは今、
過去の記事を2026年に答え合わせする
という形で整理しています。
そのため、数字や事実として明らかな間違いについては、今回のリライトで訂正しておきます。
43歳当時、我が家の総資産は約6,055万円だった
「投資資金1,000万円」という数字だけを見ると、
当時の全財産が1,000万円だった
ようにも読めます。
しかし、そうではありません。
2018年1月時点で、我が家の総資産は約6,055万円ありました。
そのうち、株式投資へ回そうとしていた資金の一部が約1,000万円だったということです。
2018年から2026年までの資産推移はこちらの記事で詳しくまとめています。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
2018年の約6,055万円から、
2026年現在は約2億2,041万円。
単純比較では約3.6倍になりました。
でも「投資だけで1,6000万円増えた」わけではない
ここも誤解されやすいので、はっきり書いておきます。
約6,055万円から約2億2,041万円になったからといって、
差額の約1億6,000万円が全部投資利益というわけではありません。
この期間には、
- 会社員としての給与収入
- 資産形成に回した追加資金
- 株式市場の上昇
- 為替
- 米国株
- インデックス投資
- 企業型確定拠出年金
- その他の資産
などがあります。
だから、
「1,000万円を2億円にした投資術」
のような話ではありません。
私自身も、そのようには考えていません。
最初に考えていた投資方法は、かなり変わった
2018年当時の私は、
日本株の個別株で利益を上げる
ことにもかなり期待していました。
値動きを予想する。
安く買って高く売る。
大きく上がる銘柄を見つける。
投資を始めた頃は、そうしたことが資産形成の中心になると思っていました。
しかし、実際には思い通りにならないことも多くありました。
その後、
日本株から米国株へ。
さらに、
個別株中心から、インデックス投資も重視する形へ。
考え方は少しずつ変わっていきました。
2019年に日本株から米国株へのシフトを強めた時の記事はこちらで答え合わせしています。
【7年後検証】2019年に日本株から米国株へシフト|資産6,635万円から2.2億円で考え方はどう変わった?
当時は「高配当株で配当生活」も大きな目標だった
投資を始めた頃は、
1億円まで資産を増やし、高配当株で年間400~500万円程度の配当を得る
というイメージも持っていました。
例えば、
1億円 × 配当利回り5% = 年間500万円
です。
分かりやすくて魅力的な目標でした。
実際、米国株等から受け取る配当金は増えました。
ただし2026年の今は、
配当金だけで生活すること
を最終目標にはしていません。
配当だけではなく、
株価の成長も含めた資産全体の成長
を重視するようになりました。
高配当投資への考え方の変化はこちらでまとめています。
米国株配当10万円→65万円|高配当投資を主力にしなくなった理由【実体験】
仕事以外の収入がほしかった43歳。51歳の今はどう考える?
43歳の私は、
仕事以外の収入源がほしい
と考えていました。
これは今でも大切な考え方だと思います。
ただし、今は少し意味が変わりました。
当時は、
「給料以外のお金が増えれば、会社への依存を減らせる」
という感覚が強かったです。
現在は、
「お金そのものより、人生の選択肢を増やすことが大切」
と考えています。
資産が増えても、
- 家族
- 健康
- 仕事
- 時間
- 人間関係
の問題が全部消えるわけではありません。
資産が増えた後に考えた「FIREの先」については、こちらの記事で振り返っています。
【5年後の答え合わせ】資産2億円を超えて考えた「FIREの先」|お金だけでは幸せになれない
51歳になった今、1億円はゴールではなくなった
2018年には、
1億円
という数字が非常に大きく見えていました。
今は総資産が約2億2,041万円あります。
では、
「1億円を超えたからゴール」
なのか。
私はそうは思っていません。
逆に資産が増えたことで、
- どう増やすか
- どう守るか
- どう使うか
- 家族にどう残すか
を考えるようになりました。
特にここ数年は、
子どもへの相続
も強く意識するようになっています。
米国株一辺倒でもなく、高配当一辺倒でもない
2018年から2026年までの間に、投資の考え方はかなり変わりました。
以前は、
「どの株を買えば大きく儲かるか」
という視点が強かったと思います。
その後は米国株への期待が強くなり、
さらに高配当株へも興味を持ちました。
現在は、
資産全体の成長
を重視しています。
感覚的には、
資産成長を狙うインデックスなど8:高配当2
くらいです。
これは厳密なポートフォリオ比率ではなく、
現在の投資に対する考え方のイメージ
です。
また米国株への集中リスクも意識し、
- 金
- 銀
- スイスフラン
- 現金
など、株式以外の資産も考えるようになりました。
現在の投資哲学はこちらの記事にまとめています。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
8年前の「勝っても負けても全部書く」は、今もこのブログの原点
2018年の記事を読み返して、一番残したいと思ったのは、
「勝っても負けても記録する」
という部分です。
投資では、結果だけを見れば簡単に見えます。
上がった株を見て、
「買っておけばよかった」
と言うこともできます。
しかし、実際にその時点で何を考えていたのか。
何を怖がっていたのか。
何を期待していたのか。
それは後から作ることができません。
だから、過去の記事を消すのではなく、
当時の考えを残した上で、2026年の自分が答え合わせする
形にしたいと思っています。
ブログを再び動かしている理由も、8年前と少し似ている
このブログは途中で更新が止まっていました。
しかし2026年、もう一度本格的に動かしています。
理由の一つは、
8年以上前の記事が、今では非常に面白い記録になっている
と気づいたからです。
2018年に書いた予想。
2019年に買った投資商品。
当時の資産額。
高配当株への考え方。
住宅ローンへの考え方。
それらが今どうなったのか。
これは新しく作ろうと思っても作れません。
8年前の自分が残してくれた記録だからこそ書ける記事
があります。
43歳の自分に、51歳の自分から伝えるなら
もし43歳だった自分に話せるなら、
「1億円を目標にするのはいい。でも急いで10倍にしようとしなくていい」
と言います。
高い利回りを狙いすぎなくていい。
失敗した投資方法に固執しなくていい。
投資方法を変えてもいい。
そして、
会社員として働いて得られる収入も、資産形成では非常に大きな力になる
ということも伝えたいです。
何か一つの銘柄を当てたから今の資産になったわけではありません。
さまざまな要因が積み重なった結果です。
予想を当てることより、外れても生き残れること
2018年当時は、
「どうやって大きく儲けるか」
を考える比重が今より大きかったと思います。
51歳の今、一番大切にしているのは少し違います。
予想を当てることより、予想が外れても生き残れること。
米国株が上がっても大丈夫。
思ったほど上がらなくても大丈夫。
円高でも円安でも生活できる。
株価が大きく下がっても、家族の生活を守れる。
そういう資産形成の方が、今の自分には合っています。
まとめ|43歳で始めた投資ブログは、51歳の今「答え合わせブログ」になった
2018年1月9日。
43歳だった私は、このブログを始めました。
目標は、
1億円。
投資資金は、
1,000万円。
そして、
仕事以外の収入源がほしい
と考えていました。
8年8か月後。
2026年、51歳になった現在、我が家の総資産は約2億2,041万円です。
ただし、
1,000万円を投資だけで2億円以上にしたわけではありません。
給与から資産形成へ回した資金、市場環境、為替、米国株、インデックス投資など、さまざまな要因があります。
また、投資の考え方も大きく変わりました。
2018年は、
「大きく増やしたい」
という思いが中心。
2026年は、
「増やす・守る・使う・家族へ残す」
まで考えるようになりました。
それでも、ブログ最初の記事に書いた、
「自分の記録を残す」
という部分は変わっていません。
むしろ8年経った今、その意味がより大きくなりました。
これからのnobu2394.comでは、
当時どう考えていたか。
その後どうなったか。
2026年の今ならどう考えるか。
を、できるだけ実際の数字と経験を使って答え合わせしていきます。
51歳から先。
このブログと資産形成がどう変わっていくのか。
また数年後に、この記事を答え合わせできれば面白いと思っています。
2018年当時の記録
この記事は2018年1月9日に公開した、nobu2394.com最初の記事を2026年にリライトしたものです。
当時の主な内容は、
- 年齢:43歳
- 会社員
- 妻と3人の子ども
- 投資目標:1億円
- 投資資金:約1,000万円
- 日本株・米国株を中心にスタート
- 仕事以外の収入源を作りたい
- 勝ちも負けもブログへ記録する
というものでした。
なお、元記事には年齢を「45歳」と書いていましたが、正しくは2018年当時43歳です。
