こんにちは、nobu2394.comです。
最近、投資について話していて、自分でも改めて気づいたことがあります。
インデックス投資って、本当に暇なんですよね。
投資を始める前はいろいろあります。
- 証券口座をどこで開くか
- NISAをどう使うか
- 何に投資するか
- 毎月いくら積み立てるか
- VTIなのか、オルカンなのか、S&P500なのか
初心者の頃は、考えることがたくさんあります。
でも一度方針を決めて、自動積立まで設定してしまうと、急にやることが減ります。
私も証券口座は見ます。
資産が増えた、減った。
株価が上がった、下がった。
そういう数字は普通に確認します。
でも、だからといって毎回売買するわけではありません。
見るだけです。
そしてまた翌月、自動的に積み立てられる。
51歳になった今、私はこの「暇な状態」が、実は長期インデックス投資ではかなり大切なのではないかと思っています。
この記事で伝えたいこと
- インデックス投資は、軌道に乗ると本当にやることが少ない
- 暴落すると怖くなって売りたくなる
- 実は大きく上昇したときにも利益確定したくなる
- 暇だから別の投資へ手を出したくなることもある
- 長期投資では「何かをする力」より「何もしない力」が重要になることがある
- 私は投資を楽しみたい欲求を、サテライト枠の中で満たしている
- インデックス投資は始めるまでは大変。でも始めた後は本当に暇
- 暇になると、人は「何かしたくなる」
- 暴落すると「今のうちに売った方がいい」と思ってしまう
- でも本当に難しいのは「株価が上がった時」かもしれない
- 「利食い千人力」という相場格言もある
- 利益が出た投資ほど売りたくなる心理は研究でも知られている
- PRESTIAの窓口で見た、今でも覚えている光景
- 私自身もAmazonを利益確定している
- 長期インデックス投資は「上がっても下がっても淡々と」が基本
- 売買タイミングを当て続けるのは難しい
- とはいえ、私もインデックス投資だけでは退屈だった
- 人間だから「売り買いしたい」という欲求もある
- 私の場合、個別株はあくまでサテライト
- 金・銀・スイスフランは「暇つぶし」だけではない
- インデックス投資を壊す3つの誘惑
- 何もしないことは、何も考えていないことではない
- まとめ|インデックス投資で一番難しいのは「退屈に耐えること」かもしれない
インデックス投資は始めるまでは大変。でも始めた後は本当に暇
私は2018年から楽天VTI・楽天VYMへの積立投資を本格的に始めました。
最初は月10万円。
その後、積立額を増やし、2026年現在は毎月40万円を自動積立しています。
- 楽天VTI:月266,667円
- 楽天VYM:月133,333円
- 合計:月400,000円
現在の実際の設定画面がこちらです。
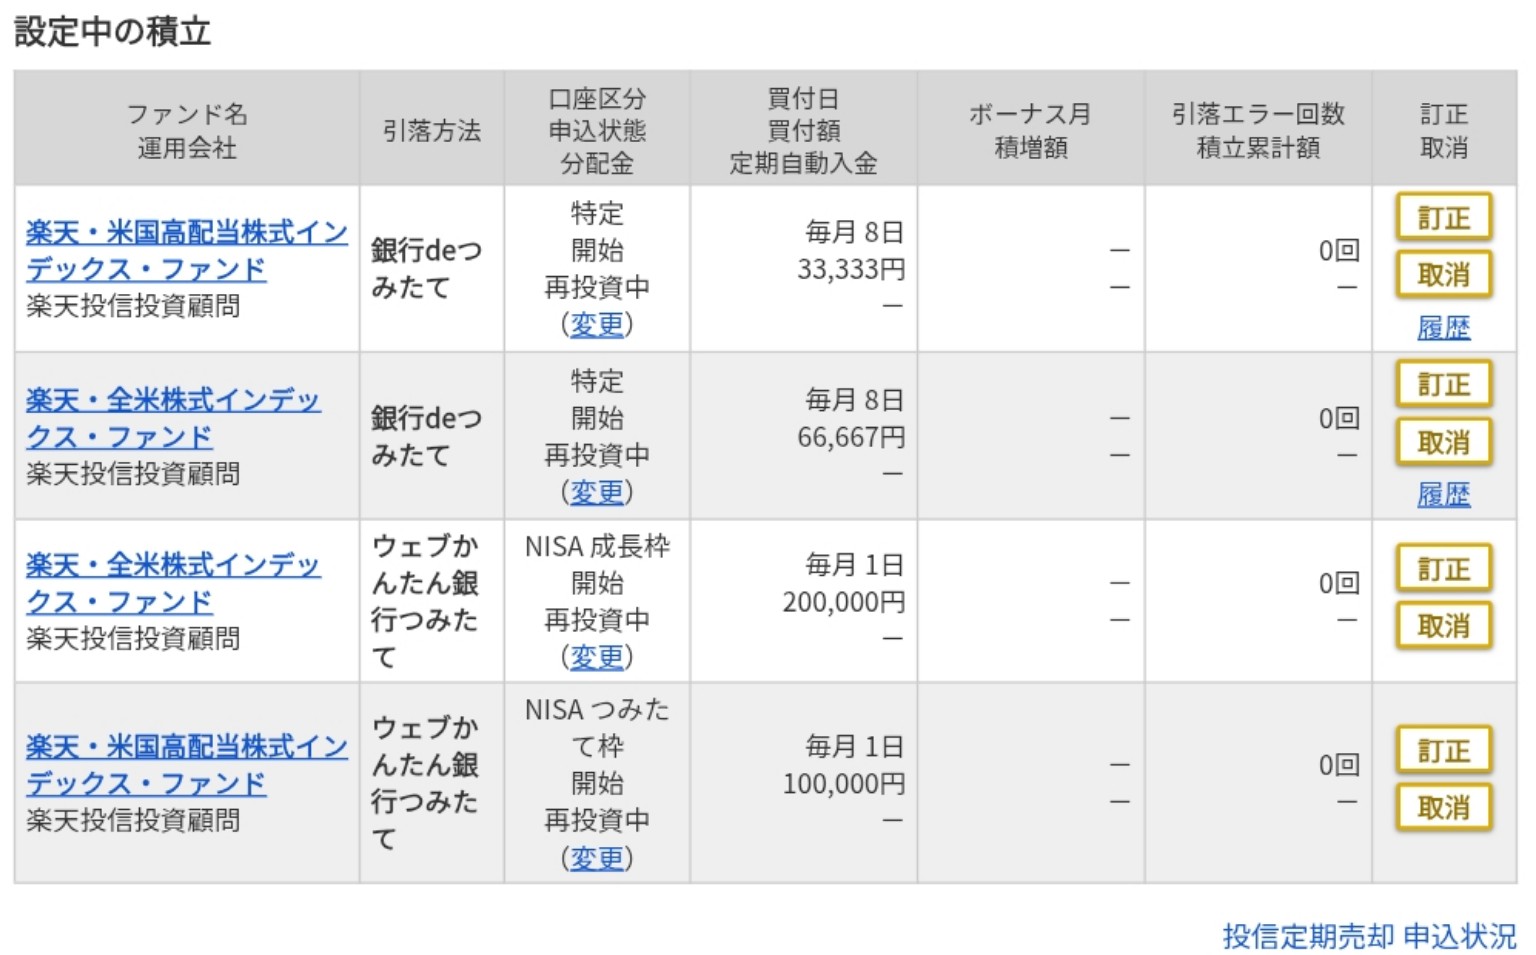
設定してしまえば、基本的には自動です。
給料や口座残高を確認する。
積立が実行される。
あとは待つ。
本当にこれだけです。
現在の積立設定についてはこちらの記事で詳しく公開しています。
→ 【実際の設定公開】マネックス証券の新NISA積立設定|51歳の私はNISA月30万円+特定口座10万円
2018年から楽天VTI・楽天VYMを積み立ててきた結果についてはこちらです。
→ 【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
暇になると、人は「何かしたくなる」
ここからが、実は難しいところだと思っています。
投資を始めたばかりの頃は、
「何を買えばいいんだろう」
と悩みます。
ところが自動積立が軌道に乗ると、今度は逆です。
やることがない。
証券口座を開いても、見るだけ。
今日株価が上がった。
今日は下がった。
含み益が増えた。
減った。
それを確認して終わりです。
でも、人間はずっと何もしないのが意外と苦手です。
投資をしている以上、
「何か行動した方がいいんじゃないか」
という気持ちが出てきます。
私はこれまでいろいろな投資をしてきましたが、長期インデックス投資では、
何かをする判断より、何もしない判断の方が難しい場面がある
と感じています。
暴落すると「今のうちに売った方がいい」と思ってしまう
分かりやすいのが暴落です。
株価が急激に下がる。
含み益がどんどん減る。
場合によっては含み損になる。
ニュースでは、
「まだ下がるかもしれない」
「今回は今までとは違う」
という話も出てきます。
そうなると、
「もっと下がる前に、一度売ってしまった方がいいのでは?」
という気持ちが出てきます。
これは自然な感情だと思います。
自分のお金が毎日減っていくのを見て、何とも思わない人の方が少ないでしょう。
私自身は、大きく下落した局面で追加投資することもあります。
ただし、これは投資初心者の人に積極的に勧めたい方法ではありません。
下落時にさらに大きなお金を入れるには、それなりの経験も必要ですし、さらに下がる可能性もあります。
初心者の人に私がまず伝えたいのは、もっと単純です。
暴落したからという理由だけで、慌てて長期投資をやめない。
まずはこれだと思っています。
でも本当に難しいのは「株価が上がった時」かもしれない
暴落時に売りたくなる。
これは比較的想像しやすいと思います。
でも実際に投資をしていると、もう一つ売りたくなる場面があります。
株価がものすごく上がった時です。
例えば100万円投資したものが150万円になった。
200万円になった。
含み益がどんどん増えていく。
うれしいですよね。
ところが同時に、別の感情も出てきます。
「今のうちに売らないと、この利益がなくなるんじゃないか?」
という気持ちです。
含み益は、まだ確定していない利益です。
明日株価が大きく下がれば、含み益は減ります。
一方で、売却して利益を確定すれば現金になります。
その安心感は大きい。
だから株価が大きく上昇すると、
「利益を確定したい」
という欲求が強くなります。
「利食い千人力」という相場格言もある
相場には、
「利食い千人力」
という格言があります。
含み益をいつまでも追い続けるのではなく、利益が出ているうちに確定することも大切だ、という考え方です。
これは個別株や短期売買では、十分理解できる考え方だと思います。
実際、企業の状況が変わった。
当初の投資理由がなくなった。
資産配分を調整したい。
生活にお金が必要になった。
こういった理由なら、売却することは当然あります。
私も「一度買ったら一生絶対に売るな」と考えているわけではありません。
ただし、長期のインデックス投資については少し考え方が違います。
株価が上がったというだけで全部売ってしまえば、
その後の市場の成長からも降りることになります。
私が長期投資で重視しているのは、
できるだけ長く、自分のお金を市場にさらしておくこと。
です。
利益が出た投資ほど売りたくなる心理は研究でも知られている
この「利益が出ているものを売って利益を確定したくなる」という行動は、私だけの感覚ではありません。
行動ファイナンスでは、利益が出ている投資を比較的早く売り、損失が出ている投資を長く持ちやすい傾向を、
「ディスポジション効果」
と呼びます。
Terrance Odean氏が米国の約1万口座の取引を分析した研究でも、投資家には利益が出ている投資を損失が出ている投資より実現しやすい傾向が確認されています。
参考:Terrance Odean, “Are Investors Reluctant to Realize Their Losses?”, The Journal of Finance.
もちろん、個々の売却にはそれぞれ理由があります。
利益確定そのものが悪いわけでもありません。
でも、
「利益が出ているから、とにかく確定したい」
という感情が人間にあることは、長期投資をするなら意識しておいてもいいと思います。
PRESTIAの窓口で見た、今でも覚えている光景
株とは少し違うのですが、今でも覚えている出来事があります。
以前、SMBC信託銀行PRESTIAの実店舗へ手続きに行ったことがありました。
その頃、ドル円相場がそれまでの水準から大きく円安方向へ動いていました。
そこで、私の近くにいた年配のご夫婦が、保有している外貨を円へ戻す手続きをしていました。
もちろん、そのご夫婦の事情は何も知りません。
生活費として必要だったのかもしれない。
一部だけ円へ戻していたのかもしれない。
資産配分を調整していただけかもしれない。
だから、その判断が良かったとか悪かったとか言うつもりは全くありません。
ただ、その光景を見た時に私は、
「大きく利益が出たように感じる局面では、人は利益を確定したくなるんだな」
と思ったことを覚えています。
その後、為替がさらに円安方向へ動く局面もありました。
でもそれは完全な結果論です。
その時点では、その後の為替がどうなるかなど誰にも分かりません。
大切なのは、そのご夫婦の判断を評価することではなく、
「上がったから売りたい」という感情は、自分にも普通に起こる
と気づいたことでした。
私自身もAmazonを利益確定している
偉そうなことを書いていますが、私自身も利益を確定した経験はたくさんあります。
象徴的なのがAmazonです。
2019年、私は保有していたAmazon株10株を、1株1,940ドルですべて売却しました。
平均取得単価は約986ドル。
税引前で約100万円の利益でした。
当時は日本株の信用取引で含み損を抱えており、その損失とAmazonの利益を相殺したいという事情もありました。
だから単純な「株価が上がったから利確した」という話ではありません。
それでも今振り返ると、当時の私は今よりもずっと、
「確定した利益」
を重視していたと思います。
Amazonを売った後、その株をそのまま持っていた方が結果的には大きな利益になりました。
ただし、私はこの売却を単純に失敗だったとは考えていません。
その経験も含めて、個別株中心の投資からインデックス中心へ移っていったからです。
Amazonを売却した7年後の答え合わせはこちらで詳しく書いています。
→ 【実体験】Amazon株を1940ドルで売却した結果|7年後の2026年に投資判断を検証
長期インデックス投資は「上がっても下がっても淡々と」が基本
私が今、インデックス投資で基本にしているのはとても単純です。
上がっても積み立てる。
下がっても積み立てる。
株価が高いから止める。
暴落したから怖くて止める。
大きく上がったから全部売る。
こうしたことを基本的にはしません。
もちろん、将来お金が必要になれば売ります。
生活費。
教育費。
住宅。
旅行。
老後の取り崩し。
資産は使うためにあるので、必要になったら使えばいいと思っています。
また、60代以降の出口戦略や資産配分の調整は別の問題です。
「絶対に売らないこと」が正しいのではありません。
私が避けたいのは、
相場が上がった、下がったという感情だけで、長期の投資方針そのものを毎回変えてしまうこと。
です。
売買タイミングを当て続けるのは難しい
インデックス投資が退屈だからといって、毎回相場の上げ下げを予想して売買する方法へ変えるのも簡単ではありません。
私は以前、『敗者のゲーム』を読んだあと、VTIの過去データを使って、特に大きく上昇した日や下落した日を除いたらどうなるのかを調べました。
そこで改めて感じたのも、
市場の重要な日だけを正確に避けたり取ったりするのは難しい
ということでした。
詳しい検証はこちらです。
→ 『敗者のゲーム』をVTIで検証|ベスト35日・ワースト35日の実証結果
『敗者のゲーム』そのものを51歳で読んだ感想はこちらにまとめています。
→ 『敗者のゲーム』を51歳で読んだ感想|8年間投資して分かった「市場に勝とうとしない」意味
とはいえ、私もインデックス投資だけでは退屈だった
ここまで読むと、
「じゃあnobu2394はインデックス以外何もしていないの?」
と思うかもしれません。
全然そんなことはありません。
むしろ、かなりいろいろやっています。
日本の個別株もやりました。
米国個別株もやりました。
ムーディーズは今でも私にとって「投資を楽しむ枠」の代表です。
一時期は半導体のレバレッジETFであるSOXLにも約400万円を投資しました。
記憶ベースでは、一時約800万円ほどまで増え、その後売却しています。
最近は金、銀、スイスフランなど株式以外の資産も増やしています。
もちろん、それぞれに自分なりの理由があります。
金・銀・スイスフランについては、株式とは違う値動きをする資産を持つという分散の意味もあります。
一方で、ムーディーズや個別株、SOXLまで全部を「リスク分散」と呼ぶつもりはありません。
むしろ正直に言えば、
「インデックス投資だけではあまりにも暇なので、少し投資を楽しみたい」
という気持ちも、自分の中にはあると思います。
人間だから「売り買いしたい」という欲求もある
株を始めた人なら分かるかもしれません。
自分で企業を調べる。
買う。
上がる。
売る。
また次を探す。
こういう売買には、インデックスの自動積立とは違う面白さがあります。
私もそれを知っています。
だから、
「個別株なんて絶対に触るな」
とまで言うつもりはありません。
私自身が触っていますから。
でも、ここで大事にしている線引きがあります。
コアを壊さない。
これです。
私の場合、個別株はあくまでサテライト
現在の私の考え方は、
資産形成の主力=インデックス。
売買を楽しむ部分=サテライト。
です。
個別株や値動きの大きな商品が大きく下落しても、家計や教育費、老後資金、長期の資産形成全体が壊れない範囲にする。
極端に言えば、
「ゼロ円になっても、人生や資産形成全体には影響しない」
くらいの金額にする。
これが今の私のルールです。
現在は「投資を楽しむ枠」は資産全体の10%程度まで、という考え方にしています。
このサテライト投資についてはこちらの記事で詳しく書いています。
→ 【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由
その中でも、8年以上売ったり買ったりしているムーディーズについてはこちらです。
→ 【8年後検証】ムーディーズ株を売ったり買ったり8年|インデックス投資中心でも個別株を残す理由
金・銀・スイスフランは「暇つぶし」だけではない
ここは分けて考えています。
個別株やSOXLなどを買うことと、金・銀・スイスフランを持つことは、私の中では同じではありません。
金・銀・スイスフランについては、
株式と違う資産を持つことで、資産全体の偏りを少し減らしたい
という目的があります。
もちろん、価格が動けば面白いですし、買う楽しさもあります。
でも主目的は資産分散です。
現在考えている金・銀・スイスフランへの分散についてはこちらで詳しく書いています。
→ 【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
インデックス投資を壊す3つの誘惑
自分の経験を振り返ると、長期インデックス投資を続ける途中には、大きく3つの誘惑があると思っています。
- 暴落した時
「もっと下がる前に売りたい」 - 大きく上がった時
「利益があるうちに確定したい」 - 何も起きない時
「暇だから何か別の投資をしたい」
一番目は恐怖。
二番目は利益を失いたくない気持ち。
三番目は退屈。
理由は違います。
でも最終的に起きることは同じです。
「何かしたくなる。」
長期インデックス投資では、この「何かしたい」という気持ちとどう付き合うかが意外と重要なのだと思います。
何もしないことは、何も考えていないことではない
「何もしない」と書くと、何も考えず放置しているように聞こえるかもしれません。
でも私の感覚は違います。
投資方針を決める。
積立金額を決める。
生活防衛資金を確保する。
NISAをどう使うか決める。
資産配分を考える。
そのうえで、日々の株価の動きでは方針を変えない。
考えた結果として、動かない。
ということです。
市場が大きく動くたびに方針を変えるより、最初に決めたルールを守る。
私は今、こちらの方が自分には合っていると感じています。
まとめ|インデックス投資で一番難しいのは「退屈に耐えること」かもしれない
インデックス投資は、本当に退屈です。
私も偉そうなことを書いていますが、ずっと何もしないでいられるほど達観しているわけではありません。
ムーディーズを買ったり、日本の個別株を買ったり、一時期はSOXLにも手を出しました。
最近では金・銀・スイスフランも保有しています。
もちろん、それぞれに投資する理由はあります。
でも正直に言えば、その中には、
「インデックス投資だけでは暇だから、少し投資を楽しみたい」
という気持ちもあると思います。
売買したい。
何か新しいものを買ってみたい。
相場を見て動きたい。
そういう欲求は、私にもあります。
だから私は、その気持ちを完全に否定するのではなく、
サテライトという小さな枠の中に閉じ込める。
ようにしています。
コアは崩さない。
株価が上がっても下がっても、長期で持つと決めた資産はできるだけ市場に置き続ける。
そのうえで、資産形成全体に影響しない範囲で投資も楽しむ。
今の私には、このくらいがちょうどいいのだと思っています。
もしかすると長期インデックス投資で一番難しいのは、銘柄を選ぶことでも、毎日の株価を予想することでもないのかもしれません。
退屈に耐えながら、余計なことをしないこと。
これも、長期投資に必要な一つの技術なのだと思います。
※この記事は筆者自身の投資経験と考え方をまとめたもので、特定の金融商品や投資方法を推奨するものではありません。株式・投資信託・ETF・金・銀・外貨等には価格変動や元本割れのリスクがあります。投資判断はご自身の資産状況、年齢、収入、家族構成、リスク許容度などを踏まえて行ってください。