※本記事にはアフィリエイト広告を含みます。私は実際にマネックス証券を利用しています。
マネックス証券で新NISAを始めたいけれど、どこから積立設定すればいいのか。つみたて投資枠と成長投資枠をどう分ければいいのか。
今回は、私が実際に使っているマネックス証券の新NISA設定画面をもとに、2026年現在の積立設定を整理します。
私は2005年にマネックス証券の口座を開設し、現在もメイン口座として使っています。旧NISAも新NISAもマネックス証券です。
現在は、マネックス証券で新NISAに月30万円、特定口座に月10万円、合計月40万円を積み立てています。この記事では、公式の操作方法だけでなく、私自身の実際の設定画面も公開します。
この記事で分かること
・マネックス証券の新NISA積立設定の流れ
・「NISAまとめて積立」の使い方
・つみたて投資枠と成長投資枠の違い
・私の実際の設定(新NISA月30万円+特定口座月10万円)
・楽天VTIと楽天VYMをどう配分しているか
・設定時に気をつけたい点
→ 2005年に口座を開設し、現在もマネックス証券をメインで使う私の本音レビューはこちら
→ マネックス証券でオルカンを積み立てる具体的な操作手順はこちら
マネックス証券で新NISAを始めたい方へ
私は実際にマネックス証券で新NISAを利用しています。これから口座開設を検討している方は、最新のサービス内容や口座開設条件を公式サイトで確認してください。
※上記リンクはアフィリエイト広告です。
マネックス証券の新NISAでは「NISAまとめて積立」から設定できる
マネックス証券では、NISA対象の投資信託を選び、「NISAまとめて積立」に追加して積立設定を進められます。
公式ガイドでは、ファンドを追加したあと、つみたて投資枠または成長投資枠を選択し、その後に引落方法を設定する流れになっています。
参考:マネックス証券「NISAでの投信つみたてのお申込み方法(NISAまとめて積立)」
私の実際の積立設定|新NISA月30万円+特定口座月10万円
私の現在の積立設定は、新NISAが月30万円、特定口座が月10万円で、合計月40万円です。内訳は楽天VTIが月266,667円、楽天VYMが月133,333円で、おおむね2対1の配分にしています。
| 口座 | 楽天VTI | 楽天VYM | 合計 |
|---|---|---|---|
| 新NISA | 200,000円 | 100,000円 | 300,000円 |
| 特定口座 | 66,667円 | 33,333円 | 100,000円 |
| 合計 | 266,667円 | 133,333円 | 400,000円 |
つまり、新NISAだけで月40万円を積み立てているわけではありません。新NISAは月30万円、残りの月10万円は特定口座です。
ここは実際の設定画面を見せた方が分かりやすいので、私のマネックス証券の「積立設定一覧」画面を掲載します。
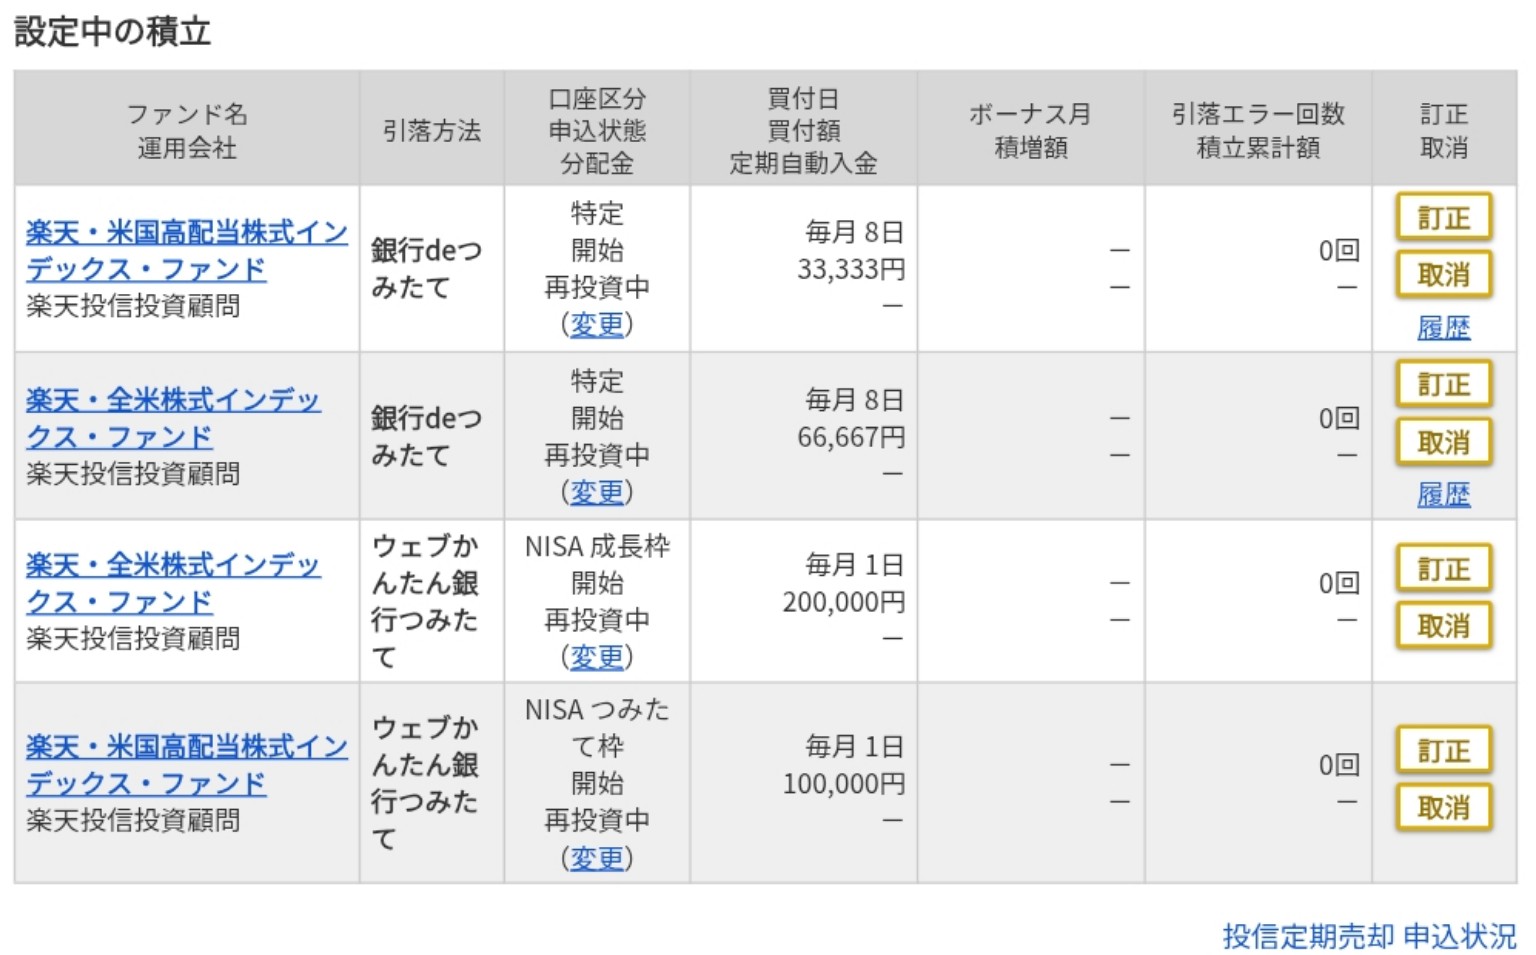
私の場合、長年積み立ててきた投資信託をそのまま継続しています。
ただし、この記事の目的は「私と同じ商品を買うべき」ということではありません。私が実際にどのように設定しているのかを一例として公開することです。
新NISAの年間投資枠は360万円
2026年現在の新NISAでは、年間投資枠はつみたて投資枠120万円+成長投資枠240万円=合計360万円です。
月平均にすると30万円なので、私は年間投資枠を使う前提で月30万円を設定しています。
ただし、毎月必ず30万円積み立てなければならない制度ではありません。自分の収入や生活費、現金余力に合わせて積立額を決めることが大切です。
つみたて投資枠と成長投資枠を使い分ける
新NISAには、つみたて投資枠と成長投資枠があります。
つみたて投資枠は年間120万円、成長投資枠は年間240万円です。
つみたて投資枠で購入できるのは、長期・積立・分散投資に適した一定の投資信託です。
一方、成長投資枠では対象となる投資信託に加えて、国内株式や外国株式なども購入できます。
参考:金融庁「NISAを知る」
成長投資枠でも投資信託の積立設定ができる
成長投資枠は年間240万円です。
マネックス証券では、NISA対象銘柄であれば積立申込画面で口座区分を変更し、成長投資枠を指定して投信つみたてを設定できます。
つまり、つみたて投資枠だけでなく、成長投資枠でも投資信託を積み立てることができます。
私の月30万円の設定も、この2つの枠を使っています。
実際の設定画面で確認したい3つのポイント
1. どの銘柄をどの枠で積み立てているか
つみたて投資枠と成長投資枠では対象商品が異なります。設定画面では、どの銘柄がどちらの枠になっているかを必ず確認します。
2. 毎月の積立額と年間予定額
マネックス証券の画面では、年間積立予定額や毎月の積立申込額を確認できます。年間投資枠を超える設定になっていないかを見るために重要です。
上の実際の設定画面を見ると、毎月の積立額と銘柄ごとの配分をまとめて確認できます。新NISAだけでなく特定口座分も含めて、合計額が自分の想定どおりになっているか確認しておくのが大切です。
3. 銀行から積み立てる方法は2種類ある|銀行de自動つみたてとウェブかんたん銀行つみたて
ここは初心者の方が迷いやすいところです。マネックス証券には、銀行口座から自動で引き落として投資信託を積み立てる方法として、2026年現在も「銀行de自動つみたて」と「ウェブかんたん銀行つみたて」の2種類があります。
どちらを利用する場合でも、引落日や買付日、利用できる金融機関などを事前に確認しておくことが大切です。
銀行口座の登録や自動入金設定そのものは、別記事で実画面を使って整理する予定です。
クレジットカード積立については、手持ちのカードなら何でも使えるわけではなく、対象カードが決まっています。カードを新しく作るかどうかも含め、ここは別記事で初心者向けに整理します。
私が楽天VTIと楽天VYMを積み立てている理由
私は2018年から楽天VTIや楽天VYMなどへの積立投資を続けてきました。
現在も、これまで長く保有してきた商品を中心に積立を継続しています。
ただし、これから新しく投資を始める人が必ず同じ商品を選ぶ必要はありません。
投資対象や信託報酬、分散範囲などを比較して、自分の考え方に合う商品を選ぶことが重要です。
私自身も、新NISAの1,800万円を使い切った後は、新しく積み立てる資金について全世界株式などへ分散することを検討しています。
→ 新NISA1,800万円を使い切った後の投資方針はこちら
マネックス証券を長く使ってきて感じること
私は2005年にマネックス証券の口座を開設しました。
その後、米国株、投資信託、旧NISA、新NISAなどを利用しながら、現在までメイン口座として使っています。
約20年間使ってきたからといって、すべての人にマネックス証券が最適だとは思っていません。
ただ、私自身が実際に長期間使い続けている証券会社なので、これからも実際の画面や運用状況をできるだけ公開しながら記事にしていきます。
マネックス証券を長年使ってきた感想については、こちらの記事で詳しくまとめています。
まとめ|設定後は「金額・口座区分・引落方法」を確認する
マネックス証券で新NISAの積立設定をするときは、商品を選ぶだけでなく、つみたて投資枠なのか成長投資枠なのか、毎月いくら積み立てるのか、どこから引き落とすのかを確認することが大切です。
私の場合は、新NISA月30万円と特定口座月10万円、合計月40万円を積み立てています。
2018年から積立投資を続けてきて感じるのは、細かなタイミングを当て続けることよりも、自分が無理なく続けられる仕組みを作ってしまう方が私には合っていたということです。
これからマネックス証券でオルカンなどの投資信託を実際に積み立てたい方は、具体的な操作手順もまとめています。
→ マネックス証券でオルカンを積み立てる方法|実画面で手順を解説
マネックス証券で新NISAを始めることを検討している方へ
私は旧NISAから現在の新NISAまでマネックス証券を利用しています。最新のサービス内容や口座開設条件は公式サイトで確認してください。
※上記バナーはアフィリエイト広告です。
※投資には元本割れのリスクがあります。本記事は私自身の設定例と公開情報をもとにした個人の経験です。制度、画面、手数料、取扱商品等は変更される可能性があるため、実際の設定時はマネックス証券の公式サイト・取引画面で最新情報をご確認ください。