新NISAの成長投資枠240万円を使うなら、本家VTIとeMAXIS Slim 米国株式(S&P500)、どちらを買うのがいいのか。
米国株に長期投資したい人なら、一度は迷うテーマだと思います。
僕自身、2026年現在、本家VTIを1,000株保有しています。評価額は5,000万円を超えています。コロナショックをはじめ、相場が大きく下がったときには、まとまった資金を証券口座に入れ、自分の判断でVTIなどを買い増してきました。
それだけVTIを買ってきた僕ですが、51歳になった今、少し意外に思われるかもしれない結論があります。
「もし今、投資経験ゼロの初心者として新NISAを始めるなら、まずはeMAXIS Slim 米国株式(S&P500)を選ぶと思う」
もちろん、本家VTIが悪いわけではありません。経費率の低さ、指値注文ができる自由度、米ドルを自分で用意して買える面白さ。僕が実際にVTIを買ってきたのには理由があります。
この記事では、両商品の仕組みから、新NISAでの違い、2018年からの比較、20年間のコスト試算、税金、そして僕自身が2020年と2022年にまとまった資金を動かした実際の記録まで、順番に見ていきます。
※この記事は2026年10月時点の情報と僕自身の投資経験をもとにしたものです。過去の運用成績は将来の成果を保証しません。投資には元本割れや為替変動などのリスクがあります。
- 先に結論|初心者ならeMAXIS Slim S&P500、売買の自由度なら本家VTI
- そもそも「本家VTI」と「楽天VTI」は何が違う?
- eMAXIS Slimには「全米株式」もある。それでも今回S&P500と比較する理由
- 新NISAの成長投資枠240万円で、両方を比較してみる
- 2018年7月から実際に比較すると、S&P500側が上回った
- 2001年からの長期比較では、勝ち負けが期間によって変わる
- 経費率だけなら本家VTIが有利。それでも20年後の差は?
- 米国の配当課税10%は? VTIだけが不利になるわけではない
- なぜ僕はコロナショックで本家VTIを買ったのか
- 2022年の下落局面でも、500万円ずつ3回入金していた
- ドル円とVTIを並べると、為替を意識していた理由も見えてくる
- だから初心者には、売買の自由度より「続けやすさ」を勧めたい
- 新NISA1,800万円を使い切った後は、また別の選択肢もある
- まとめ|VTIを1,000株持つ僕が、初心者にはeMAXIS Slim S&P500を選ぶ理由
- 参考にした公式情報
先に結論|初心者ならeMAXIS Slim S&P500、売買の自由度なら本家VTI
先に結論を書いておきます。これから新NISAで長期投資を始めるなら、僕はeMAXIS Slim 米国株式(S&P500)を第一候補にします。
円のまま少額から買えて、自動積立を設定でき、分配金の再投資を自分で考える必要もほとんどありません。「投資を続ける仕組み」を作りやすいからです。
一方、円高時に自分で米ドルを用意し、米国株が急落した日に指値で買いたい人には、本家VTIの自由度が魅力です。
| 比較項目 | 本家VTI | eMAXIS Slim S&P500 |
|---|---|---|
| 商品の種類 | 米国上場ETF | 日本の投資信託 |
| 投資対象 | 米国株式市場の大型株から小型株まで | S&P500指数の構成銘柄 |
| 年率経費率・信託報酬 | 0.03% | 0.08140%以内(段階料率あり) |
| 新NISAつみたて投資枠 | 対象外 | 対象 |
| 新NISA成長投資枠 | 対象(取扱証券会社で確認) | 対象 |
| 売買価格 | 市場が開いている間の取引価格 | 注文後に決まる基準価額 |
| 指値注文 | できる | できない |
| 米ドルを自分で準備するか | 外貨決済なら必要。円貨決済に対応する証券会社もある | 不要(円で購入可能) |
| 分配金 | 原則として現金で受け取る | 原則としてファンド内で運用 |
| 向いている人 | 為替・売買タイミングも自分で決めたい人 | 手間を抑えて長く積み立てたい人 |
数字だけ見ると「経費率0.03%のVTIの方が得なのでは?」と思うかもしれません。でも、経費率と運用結果は同じものではありません。そこを、実際の数字で確かめていきます。
そもそも「本家VTI」と「楽天VTI」は何が違う?
投資初心者には、名前の段階から分かりにくいと思います。僕も普段は当たり前のように「本家VTI」と書いていますが、まずはここを整理しましょう。
本家VTIは、米国の取引所で売買するETF
本家VTIは、米国の運用会社バンガードが提供する米国株式市場全体への投資を目指すETF(上場投資信託)です。2026年8月末の公式データでは約3,500銘柄を保有しており、大型株だけでなく中型株・小型株にも投資します。
ETFは証券取引所に上場しているため、株式と同じように市場が開いている時間に売買できます。たとえば「この価格まで下がったら買いたい」という指値注文ができるのが特徴です。
楽天VTIは、本家VTIなどに投資する日本の投資信託
楽天VTIの正式な商品名は「楽天・全米株式インデックス・ファンド」です。こちらは日本で購入する投資信託で、投資信託を通じて本家VTIなどへ投資する仕組みです。
僕が2018年から毎月積み立ててきたのは、この楽天VTIです。本家VTIを米国市場で直接買うのとは、購入方法もコスト構造も違います。
eMAXIS Slim S&P500も、日本の投資信託
eMAXIS Slim 米国株式(S&P500)は、S&P500指数への連動を目指す日本の投資信託です。全米市場の大型株から小型株まで投資するVTIとは、そもそも連動を目指す指数が異なります。
本家VTI=米国上場ETF。楽天VTIとeMAXIS Slim S&P500=日本の投資信託。 この区別が分かるだけで、比較がずっと理解しやすくなります。
ETFと投資信託、初心者はここだけ押さえれば十分
たとえば米国株が大きく下がり、「今日はこの価格で買いたい」と思ったとき、本家VTIなら米国市場の取引時間中に注文できます。もちろん、注文した価格で必ず買えるわけではありませんが、指値を使って購入条件を指定できます。
一方、eMAXIS Slim S&P500は注文時に約定価格が確定する商品ではありません。所定のタイミングで算出される基準価額で購入します。
その代わり、毎月決まった金額を積み立てるには投資信託が便利です。僕が初心者にeMAXIS Slim S&P500を勧めたい理由の一つは、この続けやすさにあります。
eMAXIS Slimには「全米株式」もある。それでも今回S&P500と比較する理由
実は、eMAXIS Slimシリーズには「eMAXIS Slim 全米株式」という商品もあります。僕も最初は「VTIのような全米株式の商品はない」と思い込んでいましたが、調べてみると2023年に設定されていました。
このファンドは「MSCI USA インベスタブル・マーケット指数」への連動を目指し、大型株だけでなく中型株・小型株も含めた米国株へ投資します。考え方はVTIに近いものの、同じ指数に連動するわけではありません。
なお、2026年10月時点では成長投資枠の対象ですが、つみたて投資枠の対象ではありません。今回のテーマは「自分で売買する本家VTI」と「初心者が積立先として選びやすい低コスト投信」の違いなので、比較相手はeMAXIS Slim S&P500に絞ります。
同じ全米株式タイプである「本家VTIとeMAXIS Slim 全米株式」の比較は、また別のテーマとして取り上げたいと思っています。
新NISAの成長投資枠240万円で、両方を比較してみる
新NISAには、年間120万円の「つみたて投資枠」と、年間240万円の「成長投資枠」があります。両方を合わせた年間投資上限は360万円です。
本家VTIはつみたて投資枠では買えませんが、取扱いのある証券会社なら成長投資枠で購入できます。eMAXIS Slim S&P500は両方の枠で購入できます。
そこでこの記事では、成長投資枠の240万円を本家VTIだけに投資するA案と、同じ240万円をeMAXIS Slim S&P500だけに投資するB案を比べます。
もちろん、240万円ずつ合計480万円を同じ年の成長投資枠へ入れられるわけではありません。あくまで「同じ元本で比較したら」という仮想の検証です。
2018年7月から実際に比較すると、S&P500側が上回った
eMAXIS Slim 米国株式(S&P500)は2018年7月に設定されました。そこで、両商品を同じ時期から比較してみます。
僕は以前、楽天VTIとeMAXIS Slim S&P500を比較した記事も書きました。2018年7月に100万円ずつ投資したと仮定した場合、2026年9月時点では楽天VTIが約406.3万円、eMAXIS Slim S&P500が約430.6万円となり、S&P500側が約24.3万円上回りました。
詳しい比較は、「楽天VTIとS&P500、8年比較で分かった差と今の結論」にまとめています。
ただし、今回の相手は楽天VTIではなく本家VTIです。運用コストも買い方も違います。そこで、240万円を2018年7月末に投資し、2026年9月末まで保有したと仮定した比較も計算しました。
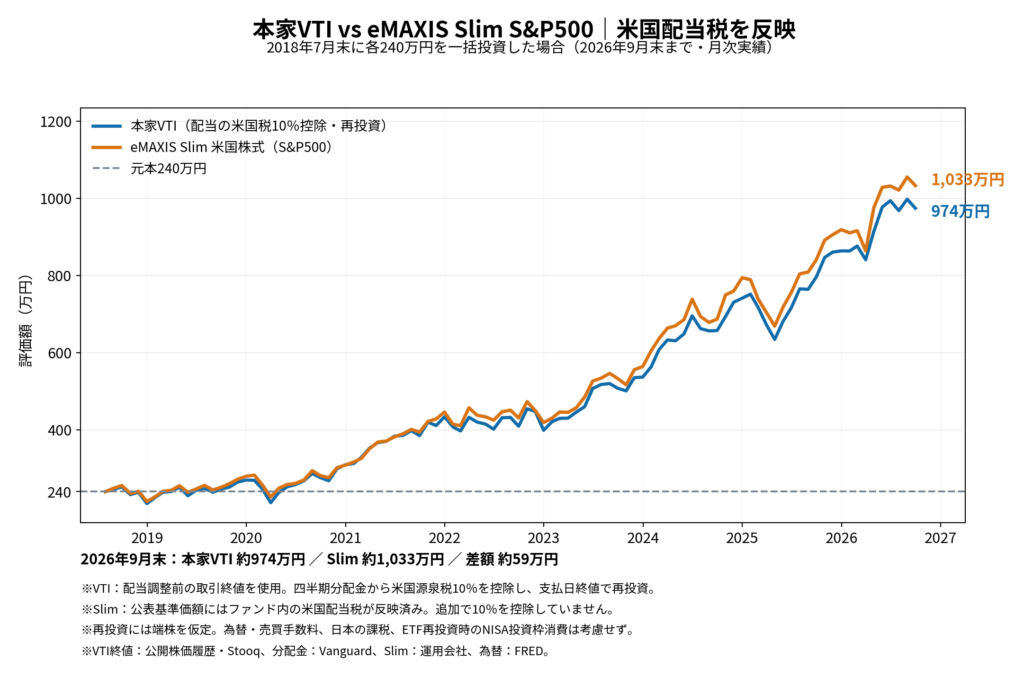
2018年7月末に240万円を投資し、2026年9月末まで保有した場合の99か月の月次比較。VTIは分配金への米国源泉税10%を差し引いて再投資するモデル、eMAXIS Slim S&P500はファンド内部の外国課税が反映された基準価額を使用。この条件ではeMAXIS Slim S&P500が約59万円上回った。
試算では、本家VTIが約974万円、eMAXIS Slim S&P500が約1,033万円。差は約59万円でS&P500側が上回りました。
このグラフは、年ごとの成績を滑らかにつないだものではなく、毎月末の実測データを使用しています。一方、VTIは分配金を税引き後に再投資できると仮定したモデルです。端株購入や為替・売買手数料は考慮しておらず、実際の証券口座の運用結果そのものではありません。
また、新NISAで年間240万円の成長投資枠を使い切った場合、同じ年に受け取ったVTIの分配金を、その年の成長投資枠でさらに再投資する余地はありません。したがって、この図は税引き後の分配金再投資を仮定した比較であり、NISA口座での買付手順まで完全再現したものではない点に注意してください。
それでも、経費率の安い本家VTIが必ず高い運用成績になるわけではないことは、よく分かります。
2001年からの長期比較では、勝ち負けが期間によって変わる
ここまでの約8年間ではS&P500側が上回りました。では、これから先の20年間も、必ずS&P500の方が良いのでしょうか。
そうとは言い切れません。本家VTIは2001年5月に設定されており、もっと長い期間の比較ができます。
VTIは米国株式市場の大型株から小型株まで幅広く保有するのに対し、S&P500は主に大型株で構成されます。小型株が強い時期、大型株が強い時期で、結果が入れ替わる可能性があります。
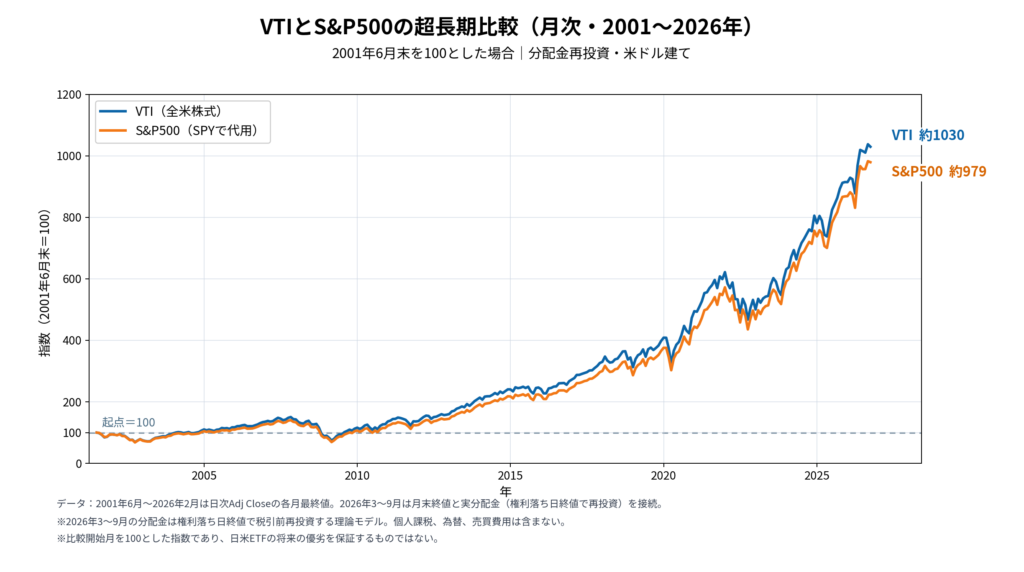
2001年6月末を100とした、VTIとS&P500(SPY代理)の超長期・月次比較。2026年9月末はVTI約1,030、SPY約979。2026年2月までは調整後終値、同年3〜9月は月末終値と分配金を使い、権利落ち日の終値で税引前再投資するモデルで接続した。米ドル建ての試算で、為替・投資家の税金・売買費用は含めていない。
このグラフは投資信託のeMAXIS Slimそのものを2001年まで遡らせたものではなく、S&P500の比較対象に米国ETFのSPYを用いたものです。また、長期比較は指数の違いだけでなく、起点・終点、配当や為替の扱いによって見え方が変わります。
だから僕は、「ここ8年はS&P500が強かった。だから次の20年も必ず強い」とは考えていません。
経費率だけなら本家VTIが有利。それでも20年後の差は?
本家VTIの年率経費率は0.03%。一方、eMAXIS Slim S&P500の信託報酬率は年0.08140%以内です。eMAXIS Slimには純資産総額に応じた段階料率があり、実際の適用率は単純な上限値より低くなる場合もあります。
240万円に対して単純計算すると、0.03%は年間720円、0.08140%は年間約1,954円。最初の1年だけなら差は約1,234円です。ただし、実際の費用は日々の資産額に応じて発生し、別途発生し得る費用もあります。
「その小さな差が20年間でいくらになるのか」を見るため、経費控除前の運用利回りを両者とも年率5%と仮定して試算しました。指数の成績を同じにし、経費率の差だけを切り出した比較です。
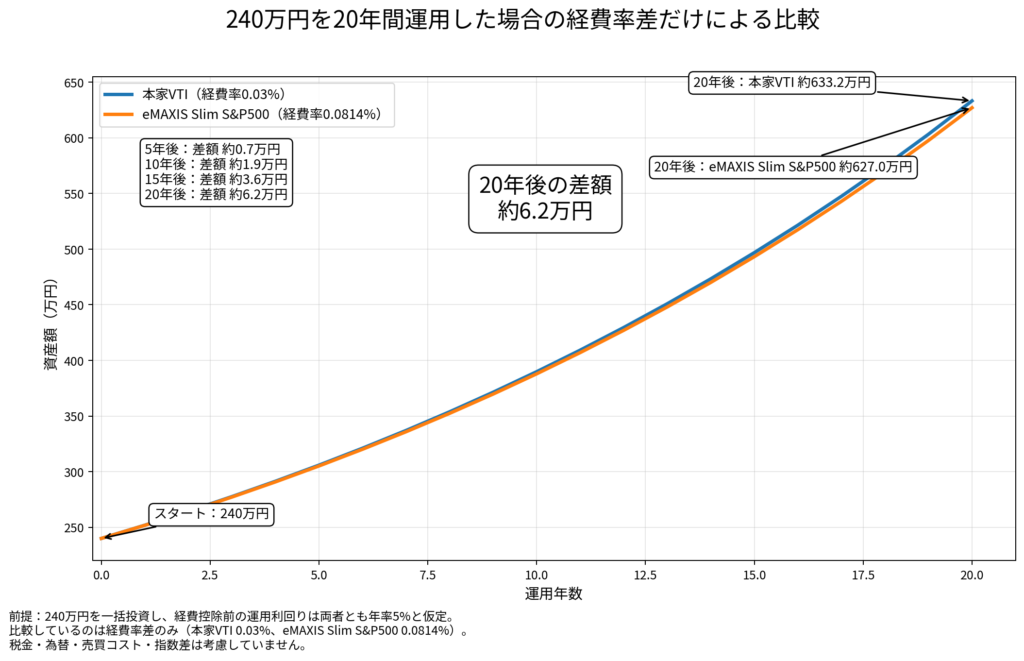
240万円を一括投資し、両者とも経費控除前の年率5%で20年間運用したと仮定したグラフ。経費率は本家VTIが0.03%、eMAXIS Slim S&P500が0.0814%で一定とする。20年後はVTIが約633.2万円、eMAXIS Slimが約627.0万円で、差額は約6.2万円。税金・為替・売買費用・指数の違いは含めていない。
この条件では、20年後の資産額はVTIが約633.2万円、eMAXIS Slim S&P500が約627.0万円。差額は約6.2万円でした。コストだけなら、たしかに本家VTIが有利です。
ただし、毎年の運用成績まで同じとは限りません。では、両者の値動きに小さな差があったら、20年後にどう影響するのでしょうか。
将来の利回りが少し違うだけで、20年後の差は変わる
本家VTIは経費控除前の年率5%で固定し、eMAXIS Slim S&P500側の指数リターンだけが毎年少し上回ると仮定してみます。経費率以外の税金・為替・売買費用は、ここでも計算に入れません。
| S&P500側の運用成績の仮定 | 本家VTI・20年後 | eMAXIS Slim・20年後 | 差額 |
|---|---|---|---|
| VTIと同じ年率5.0% | 約633.2万円 | 約627.0万円 | VTIが約6.2万円上 |
| 年率5.1%(+0.1%) | 約633.2万円 | 約639.1万円 | S&P500側が約5.9万円上 |
| 年率5.25%(+0.25%) | 約633.2万円 | 約657.6万円 | S&P500側が約24.4万円上 |
| 年率5.5%(+0.5%) | 約633.2万円 | 約689.5万円 | S&P500側が約56.4万円上 |
※240万円を一括投資。複利計算は「240万円×(1+経費控除前年率リターン-仮定した経費率)^20」。あくまで将来の差をイメージするための仮定であり、将来予想ではありません。eMAXIS Slimの段階料率は簡略化し、0.0814%で一定としています。
このように、毎年わずか0.1%のリターン差でも、20年後には経費率差を逆転する可能性があります。反対に、小型株まで含む全米市場が強ければVTI側が有利になることもあります。
「経費率が安い商品」と「将来の運用成績が最も良い商品」は必ずしも同じではない。 これが、この二つの試算から伝えたいことです。
米国の配当課税10%は? VTIだけが不利になるわけではない
僕自身、今回調べ直して理解が深まったのが税金の仕組みです。
本家VTIを新NISAの成長投資枠で保有していても、受け取る分配金には米国で通常10%の源泉徴収があります。たとえば分配金が100ドルなら、米国で10ドルが引かれ、手元に届くのは90ドルというイメージです。
日本のNISA口座では、この分配金に対する国内の所得税等は基本的にかかりません。ただし、米国で引かれた10%まで非課税になるわけではありません。
では、eMAXIS Slim S&P500の方はどうでしょうか。こちらも投資先の米国企業からファンドへ配当金が支払われる際、米国現地で通常10%の源泉徴収が行われます。
投資家の口座から直接引かれる形ではないので見えにくいのですが、ファンドが受け取る配当金には外国税の影響があり、その結果は基準価額に反映されています。
したがって、「VTIは10%引かれるけれど、eMAXIS Slimならゼロ」という比較は正しくありません。一方で、分配金を受け取って再投資する手間や、実際に再投資できる単位などは両者で異なります。
先ほどの実績比較でも、eMAXIS Slimの基準価額から10%をさらに引くような二重計算はしていません。
なぜ僕はコロナショックで本家VTIを買ったのか
ここからは、数字だけの比較ではなく僕自身の話です。
2020年のコロナショック当時、僕はすでに旧つみたてNISAで楽天VTIなどを積み立てていました。毎月の積立は続けつつ、米国株が急落するのを見て「この機会に、普段の積立とは別にまとまったお金を投じたい」と考えたのです。
投資信託を追加購入する方法もありました。それでも僕は、米国市場の価格を見ながら自分のタイミングで注文できる本家VTIに魅力を感じました。
今回、2016年以降のマネックス証券の全取引履歴を改めて確認しました。すると、2020年には銀行から証券口座への大口入金が3回残っていました。
| 銀行からの入金日 | 入金額 | 外国株口座への振替記録 |
|---|---|---|
| 2020年3月31日 | 550万円 | 4月1日 |
| 2020年4月30日 | 300万円 | 5月1日 |
| 2020年9月9日 | 400万円 | 9月10日 |
| 合計 | 1,250万円 | - |
当時の入金と外国株口座への振替を確認できるのが、次の実際の取引履歴です。
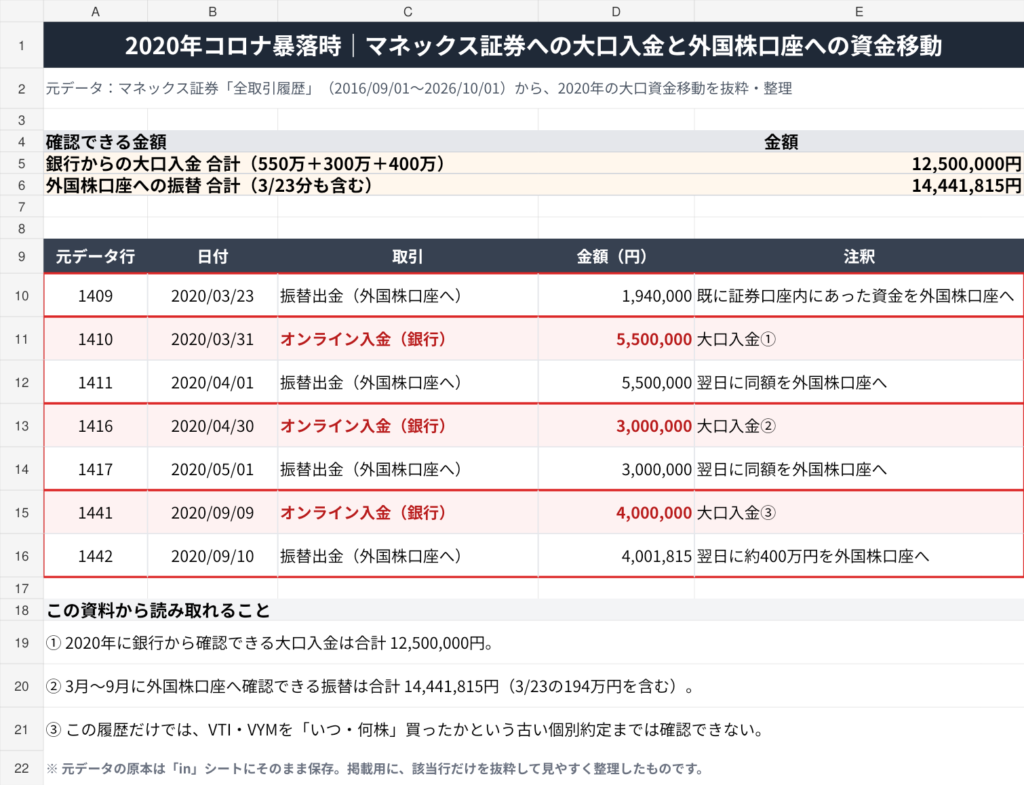
マネックス証券の全取引履歴から2020年の大口入金と外国株口座への振替を抜粋したスクリーンショット。銀行からの入金3回、合計1,250万円を確認できる。
ただし、この履歴の「銀行から入金した日」や「外国株口座へ振り替えた日」が、そのままドル転日やVTIの約定日になるわけではありません。入金、ドル転、実際の買付は別の行為です。
大切なのは、「2020年の僕は下落局面を見て、実際にこれだけの資金を動かしていた」という事実が、6年後の今も取引履歴に残っていることです。
2022年の下落局面でも、500万円ずつ3回入金していた
そして、2020年だけではありません。2022年にも米国株は大きく下落しました。
当時はブログの更新が少なかったので、僕自身も細かい記憶が曖昧でした。しかし今回、元の全取引履歴Excelを照合すると、こちらも銀行からの大口入金が3回残っていました。
| 銀行からの入金日 | 入金額 |
|---|---|
| 2022年2月21日 | 500万円 |
| 2022年7月29日 | 500万円 |
| 2022年12月19日 | 500万円 |
| 合計 | 1,500万円 |
つまり、2020年の1,250万円と2022年の1,500万円で、2年間に確認できた大口入金は計6回、合計2,750万円です。
一方、マネックス証券の「入出金累計額」を年末どうしで比較すると、2020年は約1,370万円増、2022年は約1,620万円増となっています。これは上の大口入金だけでなく、通常の入出金なども含む口座全体の数字なので、VTIの買付金額とは区別する必要があります。
以下は、以前の記事にも掲載したマネックス証券の入出金累計額のスクリーンショットです。僕の記憶だけではなく、数字として残っているのがありがたいところです。

マネックス証券のMONEX VIEWより。入出金累計額の変化は、すべてがVTIへの投資額を表すものではありません。
株価と資金の動きを同じ時間軸に置くと、当時の行動がさらに分かりやすくなります。
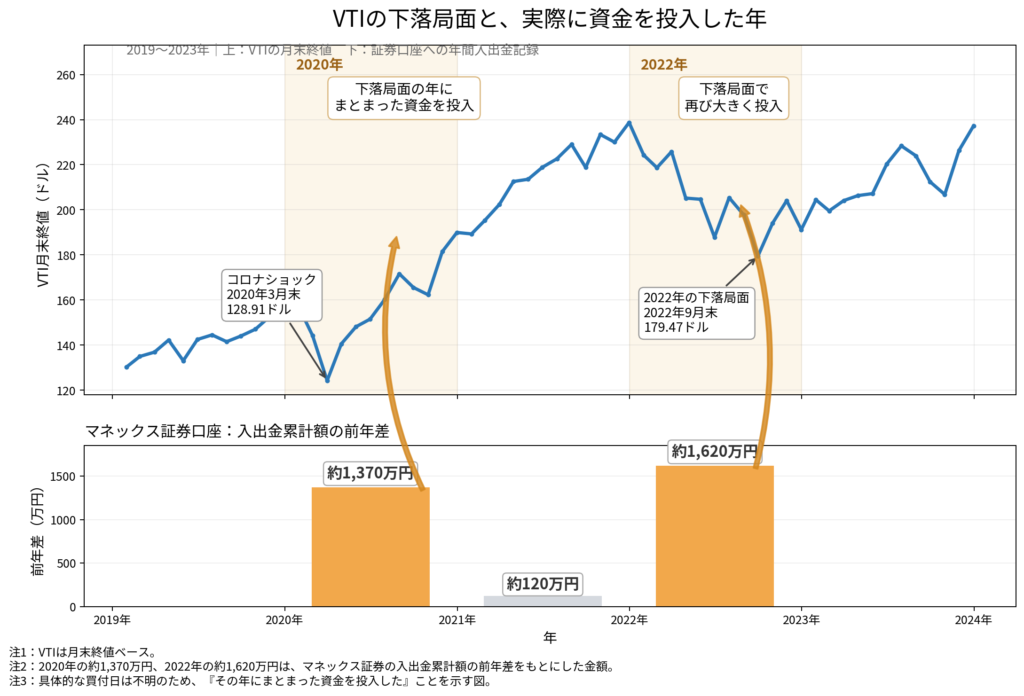
VTIの月末終値とマネックス証券口座の年間入出金累計増加額を重ねたグラフ。2020年は約1,370万円、2022年は約1,620万円増加。年間の資金の動きを示したものであり、具体的なVTI買付日やVTIだけの購入額を示すものではない。
底値が分かっていたわけではありません。むしろ、いつ底を打つか分からないからこそ、一度に全部を使わず、タイミングを分けて行動していたのだと思います。
ドル円とVTIを並べると、為替を意識していた理由も見えてくる
本家VTIを買うとき、株価とは別に考えられるものがあります。為替です。
僕はこれまで、円高になった局面でドルを用意し、米国株が下がったときに買うという方法を何度も使ってきました。為替と株価のタイミングを分けて考えられることは、本家VTIを直接買う魅力の一つです。
ただし、今回の取引履歴で正確に確認できたのは銀行から証券口座への入金日です。6回それぞれについて、ドル転した日やVTIを約定した日まで確認できたわけではありません。
その前提で、2019〜2023年のVTI価格とドル円の月末値に、実際に大口入金した6回の日付を重ねました。
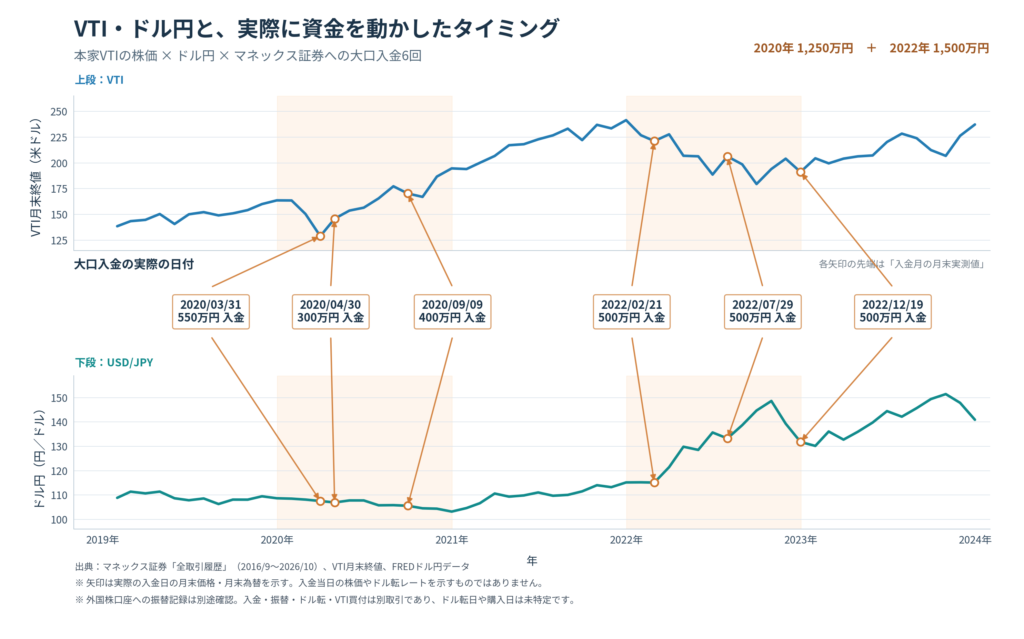
VTIの月末終値とドル円の月末値を上下2段にし、マネックス証券への実際の大口入金6回を表示したグラフ。2020年は550万円・300万円・400万円、2022年は500万円を3回、合計2,750万円。矢印の先は入金月の月末データであり、ドル転日やVTIの約定日の価格・為替を示すものではない。
2020年は株価が急落した時期に大きな入金をしていた一方、2022年にはドル円が大きく円安方向へ動いていたことも分かります。後から見れば、入金した日と「株が安い日」「円高の日」が必ず一致したわけではありません。
ここが大切です。為替と株価を自分で選べる自由度は、必ずしも最良のタイミングを当てられることを意味しません。
円高だと思ってドルに替えても、さらに円高になるかもしれない。安いと思ってVTIを買っても、その後もっと下がるかもしれない。自分で決められることが多いからこそ、判断を増やしすぎないことも必要だと感じています。
だから初心者には、売買の自由度より「続けやすさ」を勧めたい
本家VTIを直接買う場合、円をドルに替えるか、いつ買うか、何株買うか、指値にするか成行にするか、受け取った分配金をどうするか。考えられることが増えます。
僕にとっては、それが投資の面白さでもありました。2020年のコロナショックも、2022年の下落相場も、自分で判断して動いた経験は今でも大切な財産です。
でも、今から資産形成を始める人が、必ずしも同じことをする必要はないと思います。
eMAXIS Slim S&P500なら、円のまま積立設定をして、決めた金額を淡々と買い続けられます。分配金の扱いも投資家が細かく管理する必要はほとんどありません。
もちろん、円で買えるからといって為替リスクがなくなるわけではありません。ファンドは米国株へ投資しているので、円高・円安の影響を受けます。それでも、毎回自分でドル転や注文のタイミングを決める必要がないのは、長期投資を続けるうえで大きな利点です。
「自分でできることが多い商品」と「初心者が続けやすい商品」は、同じではない。 これが、8年以上投資を続けてきて今感じていることです。
新NISA1,800万円を使い切った後は、また別の選択肢もある
現在の僕は、新NISAに毎月30万円を積み立てています。このペースなら、あと約2年半、53歳前後で生涯の非課税保有限度額1,800万円を使い切る見込みです。
そこから先は、VTIとeMAXIS Slim S&P500だけの二択ではなくなります。
僕は今持っている米国株や本家VTIを売るつもりはありません。一方、新たに投じるお金については、VTやオルカンなどを通じて、米国以外にも投資先を広げることを考えています。
「既に持っている米国資産はそのままにして、新しいお金の行き先を変える」。それが今の僕の考え方です。
この話は、「新NISA1,800万円を使い切った後どうする? 51歳から考える積立投資のやめ時」でも詳しく書いています。
まとめ|VTIを1,000株持つ僕が、初心者にはeMAXIS Slim S&P500を選ぶ理由
本家VTIは、僕にとって思い入れのある投資先です。低い経費率で米国株式市場へ広く投資でき、市場が急落したときは自分の判断で注文できる。実際に2020年と2022年には、合わせて2,750万円の大口資金を証券口座へ移していました。
だから今持っているVTIを売るつもりはありません。大きな下落があれば、条件次第で追加購入することもあると思います。
それでも、もし僕が今、投資経験ゼロで新NISAを始めるなら、まずはeMAXIS Slim 米国株式(S&P500)を選ぶと思います。
初心者が長期積立を続けたいなら、eMAXIS Slim S&P500。
為替や株価を見ながら自分の判断で売買したいなら、本家VTIにも大きな魅力がある。
僕にとって大切なのは、「どちらの経費率がわずかに安いか」だけではありません。自分の目的に合った商品を選び、下落相場でも無理なく続けられるかどうかです。
これから20年後にVTIとS&P500のどちらが上回っているかは、今は誰にも分かりません。だからこそ僕は、これまでの投資の記録も、これからの判断も残しながら、このブログで一つずつ答え合わせしていきたいと思っています。