こんにちは、nobu2394.comです。
私は2018年から、楽天VTI・楽天VYMなどへの積立投資を続けています。
その一方で、2018年頃は日本株の短期売買や信用取引、うねり取り、米国個別株、高配当株など、本当にいろいろな投資を試してきました。
そして51歳になった2026年。
今の私が、これから長期の資産形成を始める人へ一冊すすめるとしたら、チャールズ・エリスの『敗者のゲーム』を選びます。
ただし、今回の記事は単なる本の感想ではありません。
本に書かれている考え方を、実際のVTIの日次データを使って自分で検証してみました。
特に気になったのが、
「市場の非常に好調な日を逃してしまうと、長期のリターンが大きく低下する」
という話です。
最初に読んだとき、私はここで少し引っかかりました。
「いや、それってベストの日だけ除外しているから当然じゃない?」
「市場から逃げているなら、大暴落したワーストの日だって避けられるかもしれないじゃないか」
そう思ったからです。
そこで今回は、VTIで次の4パターンを実際に計算しました。
- 何もせず、ずっと市場に居続ける
- 上昇率が高かった「ベスト35日」だけ市場から外れる
- 下落率が大きかった「ワースト35日」だけ市場から外れる
- ベスト35日とワースト35日の両方を市場から外れる
さらに、
①2018年~2026年
②VTI設定直後の2001年5月末~2026年
という2つの期間で検証しました。
結果から先に言うと、想像以上に面白い数字になりました。
確かに、ワーストの日だけ完璧に避けることができれば、とんでもなく高いリターンになります。
しかし実際の日付を調べると、そこにタイミング投資の最大の難しさがありました。
大暴落の日と大急騰の日は、遠く離れているのではなく、かなり近い場所に固まって発生していたのです。
この記事では、その結果を順番に見ていきます。
なお、本記事は『敗者のゲーム』の中でも「ベストの日を逃すとどうなるか」という部分をVTIの実データで検証した実証編です。本書全体を51歳・投資歴8年の視点でどう読んだか、そして「市場に勝とうとしない」とはどういう意味なのかは、こちらの記事でまとめています。→ 『敗者のゲーム』を51歳で読んだ感想|投資8年で分かったこと
※本記事にはアフィリエイトリンクを含みます。また、本記事の数値は過去の市場データを使った仮想シミュレーションであり、将来の運用成果を示すものではありません。
- 51歳の今になって『敗者のゲーム』を読んで感じたこと
- 一番引っかかった「ベストの日を逃す」という話
- 検証方法|VTIの日次データで35日を除外する
- 2018~2026年|100万円は310万円になった
- ワースト35日だけ逃せたら、100万円が約1,491万円になる
- 問題は「ワーストの日を避ける」ことではなく、その日を事前に知ること
- 2020年3月を見ると、その難しさが感覚的に分かる
- 2025年にも同じことが起きていた
- ベスト35日とワースト35日は実際に近くに集中していた
- 約25年の長期でも同じ検証をしてみた
- ワーストの日だけ避ける投資法が現実には難しい4つの理由
- だから私は「市場に居続ける」という考え方が腹落ちした
- 「日々の株価」と「長期の価値」は分けて考えたい
- それでも『敗者のゲーム』に全部賛成しているわけではない
- 2018年の私に『敗者のゲーム』を渡せるなら
- 『敗者のゲーム』はどんな人に向いていると思うか
- まとめ|「暴落を避ければいい」は正しい。でも、それができるかが問題
- 関連記事
51歳の今になって『敗者のゲーム』を読んで感じたこと
正直に言うと、私は『敗者のゲーム』を読んでインデックス投資家になったわけではありません。
順番は逆です。
2018年から約8年間、自分のお金でいろいろな投資を経験しました。
短期売買もした。
信用取引もした。
うねり取りもした。
日本株も米国株も買った。
高配当株にもかなり期待しました。
そして、その結果として2026年現在は、VTIなどのインデックス投資を資産形成の中心にしています。
その状態で『敗者のゲーム』を読んだため、私にとっては、
「本を読んで投資方法を決めた」
というより、
「8年間自分で経験したあとに、本を読んで答え合わせをした」
という感覚の方が近いです。
2018年に楽天VTI・楽天VYMの積立を実際に始めたときの記録はこちらです。
→ 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
その後の運用結果についても、こちらの記事で答え合わせしています。
→ 【7年後検証】楽天VTI・VYMはどうなった?評価額3,707万円、積立投資で実感した「時間」の力
一番引っかかった「ベストの日を逃す」という話
『敗者のゲーム』を読んでいて、私が特に気になったのが、長期投資では市場に居続けることが重要だという考え方でした。
相場には、ごく少数ですが非常に大きく上昇する日があります。
その日を逃してしまうと、長期の運用成果が大きく下がってしまう。
理屈としては分かります。
でも私は、素直にそのまま受け入れることができませんでした。
なぜなら、
「ベストの日だけを都合よく除外するのはフェアではない」
と思ったからです。
例えば、相場が暴落しそうだと思って現金化したとします。
その期間に大きな上昇日を逃すかもしれません。
でも同時に、大暴落の日も市場の外にいる可能性があります。
だったら、
ベストの日だけではなく、ワーストの日も同じように除外して比較すべきではないか。
そう考えました。
そこで、実際にやってみました。
検証方法|VTIの日次データで35日を除外する
今回の計算では、VTIの日次価格データを使用しました。
配当や株式分割の影響を反映した調整後価格を使い、前日の調整後価格からその日の騰落率を計算しています。
そして期間中の日次騰落率を大きい順に並べ、上位35日を「ベスト35日」、下位35日を「ワースト35日」としました。
「その日を逃す」場合は、その日の騰落率を0%として計算します。
つまり、例えば3月12日だけ市場から逃げたと仮定する場合は、3月12日の値動きを一切受けず、その後すぐ市場へ戻ったという計算です。
最初の投資額は、分かりやすく100万円としました。
※税金、売買手数料、為替変動などは考慮していません。
※これは過去の値動きをすべて知ったうえで行う仮想計算です。実際に事前にベスト日・ワースト日を判別できたという意味ではありません。
2018~2026年|100万円は310万円になった
まずは、私が積立投資を始めた2018年を含む、2018年最初の取引日から2026年9月18日までを調べます。
100万円をVTIに投資して、そのまま保有し続けた場合、
100万円 → 約310万円
になりました。
ところが、上昇率が高かったベスト35日だけ市場の外にいたとすると、
100万円 → 約79万円
です。
利益が減るどころか、元本割れしました。
| 2018~2026年 | 100万円の最終額 |
|---|---|
| ずっと保有 | 約310万円 |
| ベスト35日を逃す | 約79万円 |
| ワースト35日を逃す | 約1,491万円 |
| ベスト・ワースト各35日を逃す | 約380万円 |
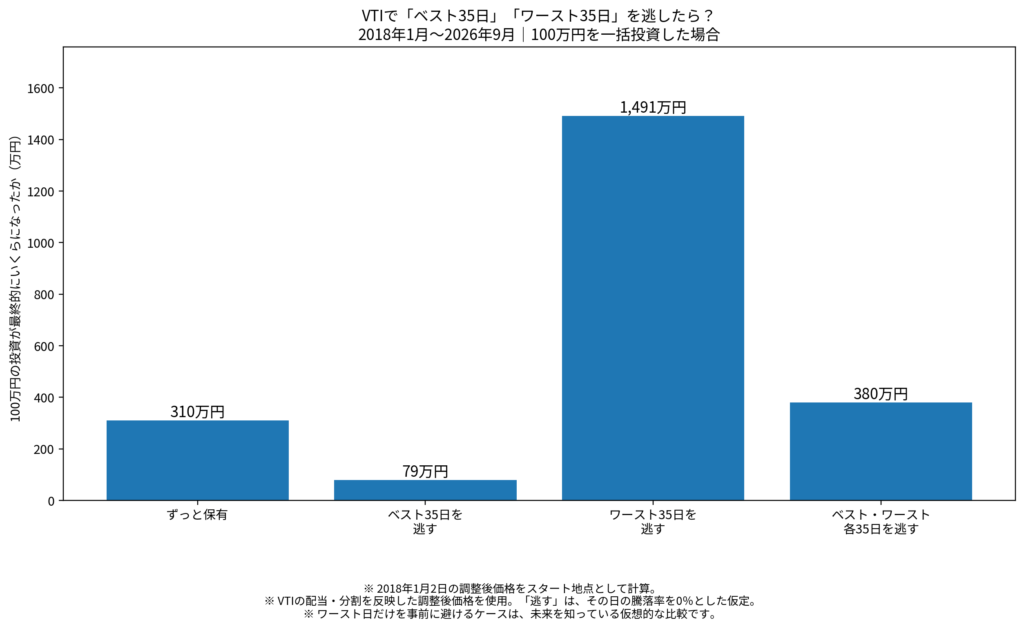
図1:VTIでベスト35日・ワースト35日を逃した場合(2018~2026年)
2018年最初の取引日に100万円をVTIへ一括投資したと仮定。ベスト35日だけを逃すと約79万円まで減る一方、ベスト・ワースト双方を35日ずつ逃した場合は約380万円となりました。
ワースト35日だけ逃せたら、100万円が約1,491万円になる
そして、この結果で一番驚いたのはこちらです。
もし下落率が大きかったワースト35日だけを完璧に避けられたとすると、
100万円 → 約1,491万円
になりました。
通常保有の約310万円とは比較になりません。
つまり、
「暴落する日だけ分かるなら、市場から逃げた方がいい」
という考えそのものは、数字上は正しいのです。
ここはごまかしたくありません。
さらに、ベスト35日とワースト35日を両方とも市場から外れたとすると、
100万円 → 約380万円
でした。
普通に持ち続けた約310万円を上回っています。
つまり、最初に私が感じた、
「ベストの日だけ逃すという比較は少し不公平ではないか」
という疑問には、ちゃんと意味がありました。
ワーストの日も同時に除外すると、結果は大きく変わります。
では、
「だったら暴落しそうなときだけ市場から逃げればいいのでは?」
となります。
問題はここからです。
問題は「ワーストの日を避ける」ことではなく、その日を事前に知ること
計算上、ワーストの日を避けるのは簡単です。
私たちは2026年の今から過去のチャートを見ているからです。
「この日は11%下がった」
「翌日は5%上がった」
と全部分かっています。
だからExcelやPythonなら、ワーストの日だけ簡単に消せます。
しかし実際に投資していたその日の朝には、
今日がワースト35日の一つになるのか、それともベスト35日の一つになるのか分かりません。
ここが全く違います。
例えば「明日は暴落する」と分かっているなら、今日の終値で全部売ればいい。
そして「明日は急騰する」と分かっているなら、その前日の終値で全部買い戻せばいい。
でも、その二つを実行するためには、
売るタイミングと、戻るタイミングの両方を当てなければなりません。
暴落を当てるだけでは不十分です。
市場から逃げたあと、今度はいつ戻るかを当てる必要があります。
これが非常に難しい。
2020年3月を見ると、その難しさが感覚的に分かる
今回のデータで最も分かりやすかったのが、2020年3月のコロナショックです。
| 日付 | VTIの日次騰落率 |
|---|---|
| 2020年3月9日 | -8.03% |
| 3月10日 | +4.96% |
| 3月11日 | -5.06% |
| 3月12日 | -9.72% |
| 3月13日 | +9.10% |
| 3月16日 | -11.38% |
| 3月17日 | +5.01% |
| 3月18日 | -5.76% |
| 3月20日 | -4.08% |
| 3月23日 | -2.85% |
| 3月24日 | +9.49% |
| 3月26日 | +6.07% |
これを、実際にその場にいる投資家の気持ちで考えてみます。
3月12日に約9.7%下落しました。
大暴落です。
普通なら怖くなります。
「まだ下がるかもしれない。いったん逃げよう」
そう思うのは自然です。
ところが翌3月13日は+9.1%です。
つまり、3月12日の暴落だけを避けて翌日の急騰を取るためには、
3月11日の時点で市場から逃げて、暴落で恐怖が最大になっている3月12日の終わりには、もう買い戻さなければいけません。
さらに、その次の3月16日には-11.38%。
そして翌17日は+5.01%です。
これを完璧に取ろうと思ったら、
売る → 買う → 売る → 買う
を、相場が最も荒れている数日の中でほぼ完璧に判断する必要があります。
過去のチャートを眺めながらなら簡単です。
しかし、その真ん中に自分のお金が何千万円も入っていたらどうでしょう。
前日に11%下落し、テレビもネットも悲観的なニュースばかり。
その状態で、
「明日は上がるはずだから、今日全額買い戻そう」
と判断できるか。
私は、これを継続的に正確に行う自信はありません。
2025年にも同じことが起きていた
これは2020年だけの特殊な話でもありません。
2025年4月にも、VTIは、
4月3日 -5.03%
4月4日 -5.87%
と大きく下落しました。
ところが4月9日には、
+10.15%
という非常に大きな上昇。
その翌4月10日は、また-4.12%です。
「下がる日は逃げて、上がる日は参加する」
文章で書けば簡単です。
でも実際には、
大きく下がったから逃げた直後に大きく上がり、大きく上がったから戻った直後にまた下がる。
そんな動きが普通に起こります。
ベスト35日とワースト35日は実際に近くに集中していた
そこで、もう一段調べました。
ベスト35日とワースト35日の計70日について、反対方向の極端な値動きが何営業日以内に発生していたかを調べています。
2018~2026年では、
70日のうち41日、約58.6%が、反対方向の極端な日から5営業日以内。
10営業日以内まで広げると45日、約64.3%。
長期の2001~2026年ではさらに顕著で、
5営業日以内が47日、約67.1%。
10営業日以内が53日、約75.7%。
でした。
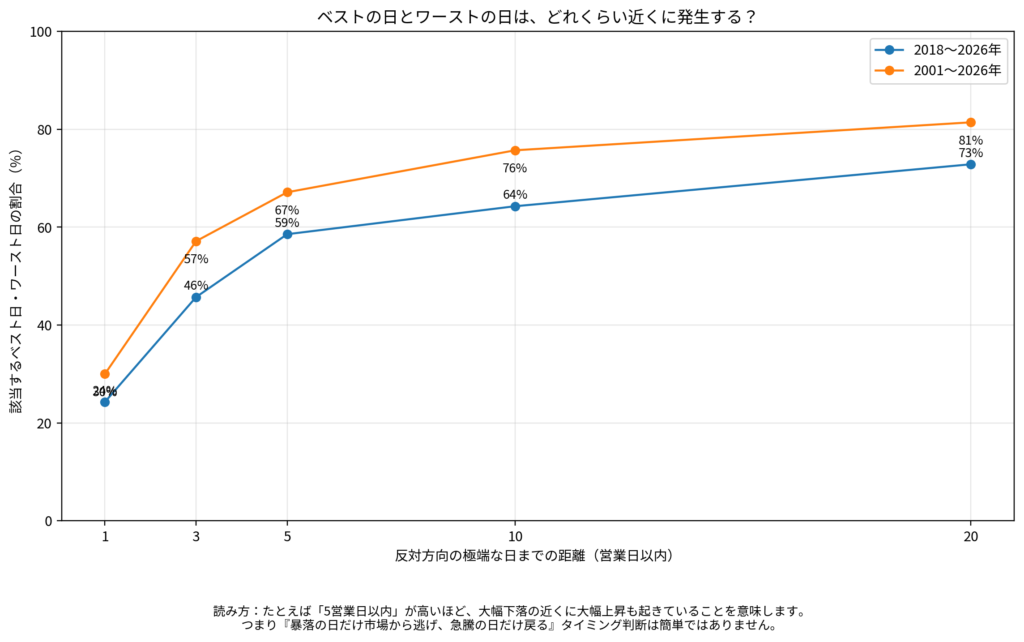
図2:大幅上昇日と大幅下落日は近接して発生する
グラフの数字が高いほど、大幅下落日の近くに大幅上昇日も発生していることを意味します。「暴落の日だけ逃げて急騰の日だけ戻る」という判断の難しさが分かります。
私には、このグラフが今回の検証で一番重要に見えました。
問題は、
「暴落を避けることに意味があるか」
ではありません。
暴落を完璧に避けられるなら、もちろん意味があります。
問題は、
「目の前の一日が、ワーストの日なのか、その直後に来るベストの日なのかを事前に判別できるか」
です。
約25年の長期でも同じ検証をしてみた
次に、VTI設定直後の2001年5月末から2026年9月までの長期でも同じ計算をしました。
100万円をそのまま保有した場合は、
約1,017万円
です。
ところがベスト35日を逃すと、
約142万円
まで減りました。
一方、ワースト35日だけを完璧に逃すことができれば、
約8,290万円
という極端な結果になります。
そしてベスト35日とワースト35日の両方を逃すと、
約1,154万円
でした。
| 2001年5月末~2026年 | 100万円の最終額 |
|---|---|
| ずっと保有 | 約1,017万円 |
| ベスト35日を逃す | 約142万円 |
| ワースト35日を逃す | 約8,290万円 |
| ベスト・ワースト各35日を逃す | 約1,154万円 |
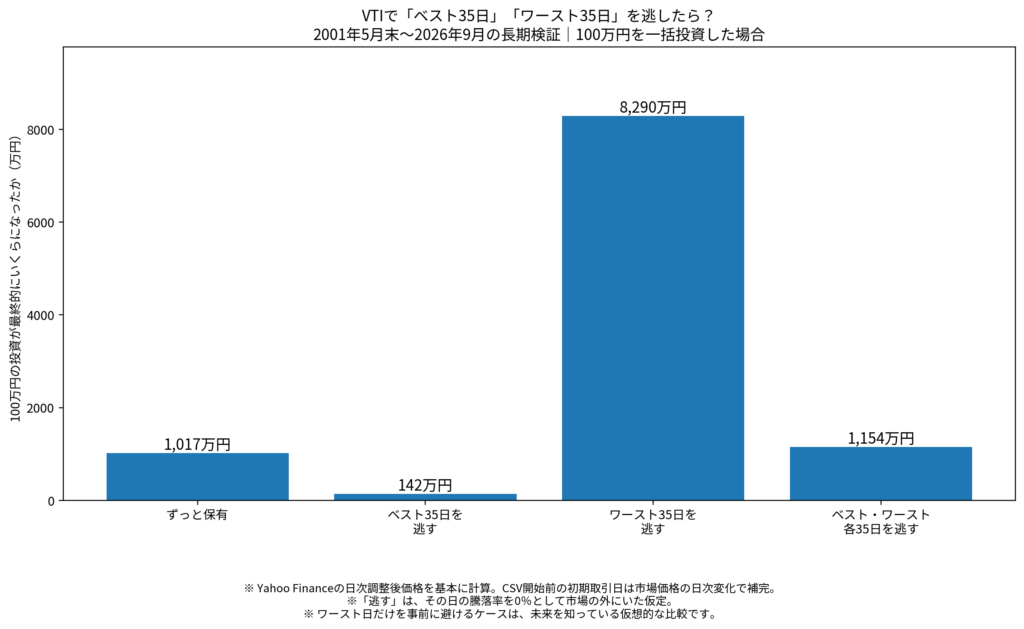
図3:VTIの長期データで同じ検証をした結果
約25年間では、100万円をそのまま保有すると約1,017万円。上昇率の高い35日を逃すと約142万円まで低下しました。なお、2001年のCSV開始前の初期取引日については市場価格の日次変化を補完しているため、長期版は参考値としてご覧ください。
ワーストの日だけ避ける投資法が現実には難しい4つの理由
今回の数字だけを見ると、
「だったらワーストの日だけ逃せばいい」
と思うかもしれません。
しかし実際には、それには少なくとも4つの難しさがあります。
1.売る前に暴落を予測しなければならない
暴落したのを見てから売っても、その日の下落はすでに受けています。
ワーストの日を完全に避けるには、暴落する前日までに市場から出ている必要があります。
これは「暴落を見て逃げる」のとは全く違います。
2.今度は戻る日まで当てなければならない
市場から出ることに成功しても、それで終わりではありません。
その後、どこかで買い戻す必要があります。
戻るのが遅ければ、今度はベストの日を逃します。
つまりタイミング投資では、
「売る判断」と「買い戻す判断」をセットで当てる必要があります。
3.一番買い戻しにくい時に、ベストの日が来る
2020年3月の数字がまさにそうでした。
前日に9%、11%と下落した直後に、大きな上昇日が来ています。
理屈では、
「暴落したから安く買い戻せばいい」
と言えます。
しかし現実には、大暴落の直後ほど、
「明日はもっと下がるかもしれない」
と思いやすい。
つまり、数字上もっとも買い戻したい場所が、心理的にはもっとも買い戻しにくい場所でもあります。
4.一度当てるだけでは足りない
これも重要です。
今回の検証は35日です。
一度だけ暴落を予測して逃げる話ではありません。
何年、何十年という期間の中で、
「今回は逃げる」「今回は残る」「今は戻る」
という判断を繰り返し、しかも相当高い精度で当て続ける必要があります。
1回成功することと、20年、30年にわたって成功し続けることは別の話です。
だから私は「市場に居続ける」という考え方が腹落ちした
ここまで自分で計算して、私は『敗者のゲーム』の考え方が以前より腹落ちしました。
「市場から絶対に出てはいけない」
という単純な話ではありません。
現金を持つことにも意味がありますし、年齢や生活状況によって株式の比率を下げることもあります。
私自身、51歳になった今は現金や金、銀、スイスフランなども含めた分散を意識しています。
それでも、
「明日の株価を当てることを資産形成の中心にしない」
という考え方は、8年間自分で投資してきた経験とかなり一致します。
現在の私の投資方針についてはこちらで詳しく書いています。
→ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
「日々の株価」と「長期の価値」は分けて考えたい
『敗者のゲーム』を読んでもう一つ印象に残ったのは、日々動く市場価格と、長期的な価値を分けて考えることです。
私の中では、これは「今日の天気」と「長期の気候」の違いに近い感覚です。
今日雨が降ったからといって、その地域の気候が一日で変わったわけではありません。
同じように、株価が今日5%下がったからといって、米国企業全体の長期的な価値が一日で5%失われたとは限りません。
市場は毎日大きく動きます。
ニュースも次々に出ます。
でも長期投資をするなら、毎日の値動きと、自分が何十年かけて取りにいこうとしている成長を分けて考える必要がある。
これは、2020年のコロナショックを実際に経験した私には非常に納得感がありました。
それでも『敗者のゲーム』に全部賛成しているわけではない
ここも書いておきたいと思います。
私は『敗者のゲーム』を読んで、書かれていることを全部そのまま実行しようとは思っていません。
特に現在の私は、株式だけに資産を集中させることには慎重です。
私は米国株の長期的な成長力を今でもかなり高く評価しています。
だからVTIなどはこれからも資産形成の中心です。
一方、51歳になり、資産規模も大きくなりました。
子どもへの相続や、地政学リスク、米国一国への集中なども以前より考えるようになっています。
そのため現在は、金・銀・スイスフランなど株式以外の資産にも一定割合を持ちたいと考えています。
このあたりは、20代や30代で資産形成を始める人と、51歳の私では答えが違って当然だと思っています。
現在の考えはこちらの記事にまとめています。
→ 【51歳・資産2.2億円】金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
2018年の私に『敗者のゲーム』を渡せるなら
2018年の私は、個別株の売買技術をかなり真剣に勉強していました。
相場師朗さんの『株は技術だ!』を読み、実際にうねり取りにも挑戦しました。
その8年後の答え合わせはこちらに残しています。
→ 【8年後検証】『株は技術だ!』を実践した結果|今はおすすめしない理由と学んだこと
その経験自体を後悔しているわけではありません。
自分でやったから分かったことがたくさんあります。
でも、もし2018年の43歳だった自分に、もう一冊だけ本を渡せるとしたら。
今なら『敗者のゲーム』を一緒に渡すと思います。
そして、こんなふうに言いたいです。
株価を当てる方法を勉強するのもいい。
でも同時に、「当てなくても資産形成はできる」という方法も知っておいた方がいい。
『敗者のゲーム』はどんな人に向いていると思うか
私が特に読んでみる価値があると思うのは、
- これから長期投資を始める人
- 相場が下がるたびに売りたくなってしまう人
- 売買タイミングを当て続けようとして疲れている人
- インデックス投資がなぜ有力なのか、理屈から理解したい人
- 個別株中心から長期の資産形成へ考え方を変えようとしている人
です。
逆に、この本を読めば「何を買えば来年2倍になるか」が分かるわけではありません。
派手な売買手法を知りたい人には、物足りなく感じるかもしれません。
でも、私のように長く投資を続けていくことを考えるなら、何度か読み返す価値がある本だと思いました。
今回読んだ本
チャールズ・エリス『敗者のゲーム[原著第8版]』
まとめ|「暴落を避ければいい」は正しい。でも、それができるかが問題
今回、『敗者のゲーム』を読んで気になった「ベストの日を逃す」という話を、VTIの実際の日次データで検証してみました。
2018~2026年では、100万円を普通に保有すると約310万円。
ベスト35日を逃すと約79万円。
一方、ワースト35日だけを完璧に避けることができれば約1,491万円。
ベスト35日とワースト35日の両方を逃すと約380万円でした。
つまり、
「ワーストの日を避けることに意味はあるのか?」
という問いの答えは、明らかにYESです。
ただし本当に難しいのは、
その日がワーストの日だと、下がる前に知ること。
そして逃げたあと、
次のベストの日が来る前に市場へ戻ること。
です。
実際のVTIでは、大幅下落日と大幅上昇日はかなり近い場所に集中していました。
だから私は、今回の検証をして、
「市場に居続ける」というのは、何もしない消極的な戦略ではなく、未来を当て続けなくても市場の長期成長を受け取るための一つの方法なのだ
と改めて感じました。
もちろん、これがすべての人にとって唯一の正解だとは思いません。
私自身、個別株も完全にはやめていません。
現在の「インデックスを主力にしつつ、個別株を楽しむ枠も残す」という考えはこちらです。
→ 【51歳・資産2.2億円】個別株は何%まで?インデックスを主力にしても「投資を楽しむ枠」を残す理由
でも、2018年から8年間いろいろ試した今の私にとっては、
「市場より賢く動き続けようとする」より、「市場に長く残り続ける」方が、自分の資産形成には合っている。
それが、51歳の今『敗者のゲーム』を読んだ私の一番大きな感想です。
関連記事
- 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
- 【7年後検証】楽天VTI・VYMはどうなった?評価額3,707万円、積立投資で実感した「時間」の力
- 【8年間の実体験】楽天VTIと楽天VYMどっちを選ぶ?51歳の結論
- 【8年後検証】『株は技術だ!』を実践した結果|今はおすすめしない理由と学んだこと
- 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
※本記事は、私自身の投資経験と過去の市場データをもとにした検証・感想です。特定の金融商品や投資手法の売買を推奨するものではありません。過去の運用実績は将来の成果を保証するものではなく、投資判断はご自身の目的、資産状況、リスク許容度などを踏まえて行ってください。