こんにちは、nobu2394.comです。
2019年、「老後2,000万円問題」が大きな話題になりました。
当時44歳だった私は、このニュースを見ながら、
「やはり会社員も自分で老後資金を作る必要がある」
と強く感じていました。
そして当時の記事では、NISAを活用し、それでも余裕資金があるなら米国株へ投資する。
しかも、AT&Tやアルトリアのような高配当・連続増配株を保有して、不労所得を増やしていきたいと書いていました。
かなり強気です。
それから7年。
2026年、私は51歳になり、我が家の総資産は約2億2,041万円になりました。
では、2019年に考えていた
「老後2,000万円」「NISA」「米国株」「高配当株」
という考え方は、7年後の今から見るとどうだったのか。
今回は2019年の記事を残しながら、51歳になった今の視点で答え合わせしてみます。
※この記事は私自身の資産形成について振り返った実体験です。特定の金融商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。
- 2019年、「老後2,000万円問題」が大きな話題になった
- 44歳の私は「2,000万円は投資で作れる」と考えていた
- 当時は旧つみたてNISAも使っていた
- 問題は「NISAの枠を超えて投資するならどうするか」だった
- 2019年の私は米国株をかなり高く評価していた
- さらに「高配当+連続増配株」が好きだった
- 当時保有していたのがAT&Tとアルトリア
- 当時の最終目標は「1億円×高配当で生活する」だった
- 7年後、配当金は実際に増えた
- ただし「高配当株を増やし続ける」という考えは変わった
- 今はインデックス投資が資産形成の大きな柱になった
- では2019年の「米国株一択」は正しかったのか
- 2019年は「増やす」、2026年は「増やす+守る」
- では「老後2,000万円」は意味のない数字なのか
- 2,000万円あることの安心感は大きい
- でも「2,000万円あれば全員安心」でもない
- 自分の老後に「いくら必要なのか」を考える方が大切
- 私自身は「老後資金不足」より次のテーマを考える段階になった
- 資産が増えると、悩みがなくなるわけではない
- 新NISA満額後の積立をどうするかも考え始めた
- 相続も「老後資金」の次に考えるようになった
- 2019年の自分に今なら何と言う?
- 7年間で一番変わったのは「投資の目的」だった
- まとめ|老後2,000万円問題を7年後に答え合わせ
- 関連記事
2019年、「老後2,000万円問題」が大きな話題になった
2019年当時、いわゆる「老後2,000万円問題」が世間で大きく取り上げられていました。
老後の生活では、年金だけでは不足する可能性があり、その不足分としてまとまった金融資産を準備する必要がある。
そんな内容が広く報道され、NISAなどを使って資産形成を始める人が増えている、というニュースも出ていました。
当時の私はそれを見て、
「ようやく日本でも、自分で老後資金を作るという意識が広がってきたのかもしれない」
と感じていました。
44歳の私は「2,000万円は投資で作れる」と考えていた
当時の記事では、かなりストレートに、
20代、30代からVTIなどのインデックスや米国高配当株を積み立てていけば、2,000万円という金額は十分目指せるのではないか
という趣旨のことを書いていました。
今読み返すと、少し言い切りすぎているところもあります。
当然ながら、将来のリターンは保証されません。
投資期間、収入、積立額、相場環境によって結果は大きく変わります。
ただし、
「若いうちから老後資金の準備を始める意味は大きい」
という考え自体は、51歳になった今も変わっていません。
当時は旧つみたてNISAも使っていた
2019年当時、私は旧制度のつみたてNISAを利用していました。
当時のつみたてNISAは、年間40万円まで投資できる制度でした。
私自身も、その枠を使いながら楽天VTIなどへの投資を続けていました。
今の新NISAとは制度が違いますが、
「税制優遇制度をできるだけ活用しながら長期投資する」
という基本的な考え方は、今でも合理的だと思っています。
問題は「NISAの枠を超えて投資するならどうするか」だった
2019年の記事で面白いのは、その次です。
私は当時、
「NISAには限度額がある。それ以上に投資したい人はどうするのか?」
と考えていました。
そして、その時の答えは非常にシンプルでした。
「米国株一択」
です。
今読むと、相当強い表現です。
2019年の私は米国株をかなり高く評価していた
当時の私は、米国経済についてかなり強気でした。
世界を代表する企業が多く、イノベーションが生まれやすく、株主還元への意識も高い。
長期で見れば、大きな暴落があっても米国株式市場は成長してきた。
そうした点から、
「長期投資なら米国株が中心でいい」
と考えていました。
実際、その後私は日本株から米国株へかなり大きくシフトしていきました。
【7年後検証】2019年に日本株から米国株へシフト|資産6,635万円から2.2億円で考え方はどう変わった?
さらに「高配当+連続増配株」が好きだった
そして2019年の私は、米国株の中でも特に、
高配当かつ長期間増配を続けている企業
を好んでいました。
当時の記事では、米国株の配当利回りや連続増配年数から銘柄を探す方法も紹介しています。
例えば、
- 配当利回り3%以上
- 連続増配20年以上
といった条件で候補を探していました。
当時使っていた画面がこちらです。

条件を設定すると、高配当かつ連続増配を続けている銘柄を探すことができました。

※上の画像は2019年当時の記録です。現在の利回りや増配状況を示すものではありません。
当時保有していたのがAT&Tとアルトリア
2019年の記事では、こうしたランキング上位にあった
- AT&T
- アルトリア・グループ
を保有していました。
当時の計算では、この2銘柄などから年間20万円程度の配当収入を得られる見込みでした。
そして私は、
「できるだけ安いところで高配当株を買い増しして、不労所得を増やしたい」
と書いています。
当時の最終目標は「1億円×高配当で生活する」だった
この頃の私には、もう一つ大きな目標がありました。
資産1億円を作り、高配当株から年間4~5%程度の配当を得る。
例えば、
1億円 × 5% = 年間500万円
です。
税金を考えても、ある程度まとまった配当収入があれば、会社員としての自由度を大きく高められるのではないか。
当時はそんな未来を考えていました。
7年後、配当金は実際に増えた
では、この高配当投資は完全に失敗だったのか。
そんなことはありません。
2018年には年間10万円を超えたことを喜んでいた米国株などからの配当・分配金は、2025年には年間約65.5万円まで増えました。
配当金という「入ってくるお金」が増える嬉しさは、今でもよく分かります。
詳しい答え合わせはこちらで書いています。
米国株配当10万円→65万円|高配当投資を主力にしなくなった理由【実体験】
ただし「高配当株を増やし続ける」という考えは変わった
一方で、51歳になった今、投資の中心を高配当株だけにする考えはありません。
理由は、8年間実際に投資してきて、
配当金だけでなく、株価上昇を含めた資産全体の成長が重要
だと実感したからです。
高配当株は、定期的に現金を受け取れるという大きな魅力があります。
しかし、配当利回りが高い企業が必ずしも長期で大きく成長するとは限りません。
逆に、配当利回りが低くても、利益を再投資して大きく成長する企業もあります。
この8年間を経て、現在の私は、
高配当株によるインカムゲインより、資産全体のトータルリターンを重視する
ようになりました。
今はインデックス投資が資産形成の大きな柱になった
現在の資産形成では、VTIなど市場全体へ広く投資する考え方をかなり重視しています。
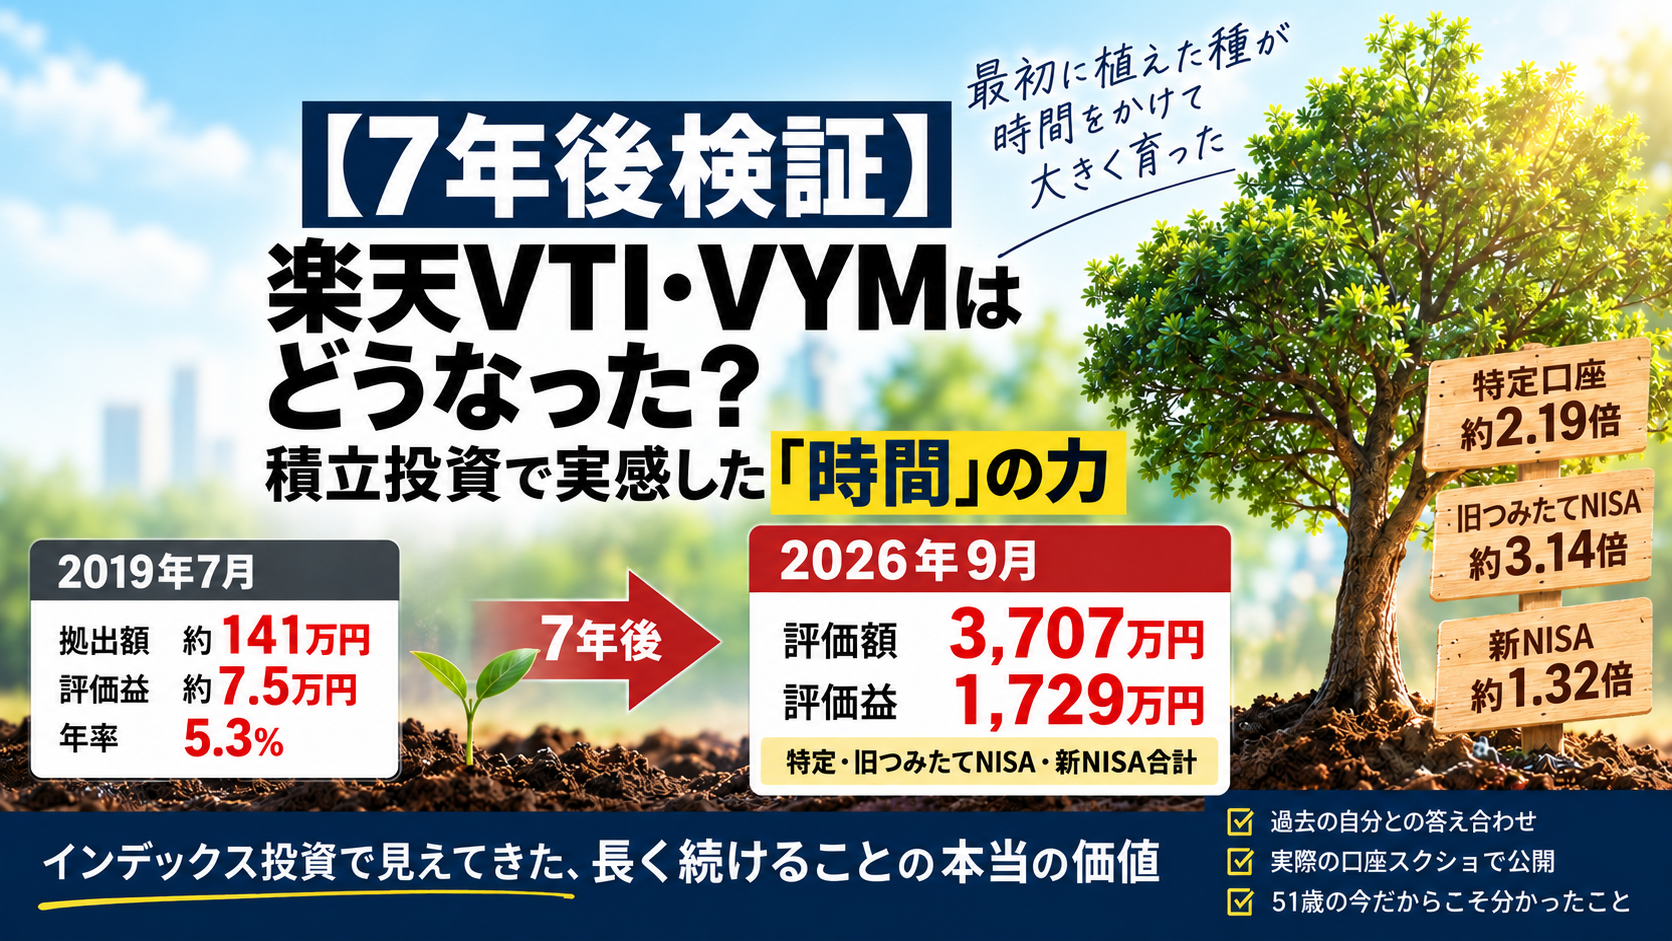
2018年から投資してきた楽天VTI・楽天VYMなどは、2026年には評価額約3,760万円まで大きくなりました。
もちろん、最初に投資した金額が値上がりだけで3,760万円になったわけではなく、その後の追加投資分も含まれています。
それでも、
長い時間、市場に居続けてきたこと
は資産形成に大きく影響したと感じています。
【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
では2019年の「米国株一択」は正しかったのか
これは、半分正しく、半分は今なら言い方を変えると思います。
結果として、米国株は私の資産形成に非常に大きく貢献しました。
日本株中心だった頃から米国株へ資金を移した判断も、結果論ではありますが大きな資産成長につながりました。
ただし今なら、
「米国株一択」
とは言いません。
51歳になり資産額が大きくなった現在は、
- 米国一国への集中リスク
- 株式以外の資産
- 現金比率
- 金・銀などへの分散
- 相続
も考えるようになったからです。
2019年は「増やす」、2026年は「増やす+守る」
44歳だった2019年。
当時は、
「どうすればもっと資産を増やせるか」
ということを強く考えていました。
51歳の現在は少し違います。
もちろん、資産が増えることは嬉しいです。
でも、それだけではなく、
- どう守るか
- どう使うか
- どこまでリスクを取るか
- 家族へどう残すか
も同じくらい重要になりました。
51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
では「老後2,000万円」は意味のない数字なのか
ここからが、7年後の今一番書きたいところです。
我が家の総資産は現在約2億2,041万円です。
そう聞くと、
「2,000万円なんて大した金額ではないと思っているのでは?」
と思われるかもしれません。
でも、私はそうは思っていません。
一般的な会社員が現役時代に2,000万円の金融資産を作ることには、今でもかなり大きな意味がある
と思っています。
2,000万円あることの安心感は大きい
仮に老後を迎える時点で2,000万円の金融資産があれば、選択肢はかなり増えます。
例えば、
- 年金だけで足りない生活費を補う
- 住宅の修繕費に使う
- 医療・介護など予想外の支出へ備える
- 旅行や趣味に使う
- 必要な場合は投資を続ける
ことができます。
金融資産がほとんどない状態と、2,000万円ある状態では、老後の安心感はかなり違うと思います。
でも「2,000万円あれば全員安心」でもない
一方で、2,000万円という数字だけを見て、
「これだけあれば誰でも老後は安心」
と考えるのも違うと思います。
必要な老後資金は人によって全く違います。
例えば、
- 持ち家か賃貸か
- 住宅ローンが残っているか
- 夫婦で年金をいくら受け取れるか
- 毎月の生活費はいくらか
- 何歳まで働くか
- 退職金はいくらか
- 医療・介護費をどの程度見込むか
- 子どもや家族へどれだけ資産を残したいか
で大きく変わります。
だから本当に大切なのは、
「老後には2,000万円必要らしいから、とりあえず2,000万円」
ではありません。
自分の老後に「いくら必要なのか」を考える方が大切
今なら、2019年の自分にこう言います。
「2,000万円という数字に振り回されるより、自分の年金、支出、資産、住宅、家族構成を確認しよう」
と。
人によっては1,000万円でも十分かもしれません。
逆に、3,000万円、5,000万円必要な人もいるでしょう。
大切なのは、誰かが決めた一律の数字ではなく、
自分自身の生活を数字にして考えること
だと思います。
私自身は「老後資金不足」より次のテーマを考える段階になった
我が家の場合、2018年に約6,055万円だった総資産は、2026年には約2億2,041万円になりました。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
そのため今は、
「老後に2,000万円足りるか」
という心配よりも、別のテーマを考えるようになりました。
それは、
- 資産をどう守るか
- 株式への集中をどこまで許容するか
- いつまで積立投資を続けるか
- 家族との時間にどう使うか
- 妻と3人の子どもへどう残すか
です。
資産が増えると、悩みがなくなるわけではない
以前は、
「資産が1億円になれば、お金の悩みはかなり減るのではないか」
と思っていました。
確かに、老後資金への不安はかなり小さくなります。
しかし、その代わりに別の問題が出てきました。
例えば、
「どこまでリスク資産を増やせばいいのか」
「さらに積立を続ける意味はどこまであるのか」
「資産を使わずに増やし続けるだけでいいのか」
「子どもへ大きな資産を残すことが、本当に子どものためになるのか」
という問題です。
新NISA満額後の積立をどうするかも考え始めた
最近、まさにこの延長で考え始めたのが、
「新NISAの1,800万円枠を使い切った後も積立投資を続けるのか」
という問題です。
市場に居続けることと、新しい資金を毎月市場へ入れ続けることは同じではありません。
51歳になり、資産が2億円を超えた今だからこそ、追加投資の意味について考え始めました。
【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
相続も「老後資金」の次に考えるようになった
そしてもう一つ、大きなテーマが相続です。
資産が少なかった頃は、
「どう増やすか」
だけを考えていればよかった。
でも資産が増えると、
「最終的に誰へどう残すか」
も無視できなくなります。
特に私には妻と3人の子どもがいます。
単純に大きなお金を残すだけで本当にいいのか。
最近はそんなことも考えています。
【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか
2019年の自分に今なら何と言う?
もし2019年の44歳の自分に話せるなら、こう言いたいです。
「老後2,000万円問題をきっかけに投資について考えたことは間違っていない。」
そして、
「NISAを活用して長期投資を始めたことも、その後の資産形成に大きな意味があった。」
ただし、
「米国株一択、高配当株を増やし続ければいい、というほど単純ではなかった。」
とも伝えます。
7年間で一番変わったのは「投資の目的」だった
2019年の私にとって、投資の大きな目的は、
老後資金を作ること、配当金を増やすこと、資産1億円を目指すこと
でした。
2026年の現在は、
資産そのものを増やすことだけが目的ではありません。
増やす。
守る。
使う。
家族へ残す。
この4つをバランスよく考えたいと思っています。
まとめ|老後2,000万円問題を7年後に答え合わせ
2019年、老後2,000万円問題が世間を騒がせました。
当時の私は、
- NISAを活用する
- 若いうちから投資を始める
- NISA枠を超えたら米国株へ投資する
- 高配当・連続増配株を増やす
- 将来的に配当金で生活できる資産を作る
という考えを持っていました。
それから7年。
51歳になり、我が家の総資産は約2億2,041万円になりました。
今振り返ると、
若いうちから資産形成を始めるべきだという考えは、今でも変わりません。
そして、
一般的な会社員が2,000万円の金融資産を作ることにも、大きな意味があると思っています。
ただし、
2,000万円あれば全員安心、というわけではありません。
必要な老後資金は、年金、生活費、住宅、退職金、家族構成などによって大きく変わります。
そして私自身は今、
「老後資金をどう作るか」から、「作った資産をどう守り、どう使い、どう家族へ残すか」
という次のステージへ移りつつあります。
2019年には、そんなことまで考えていませんでした。
これも、7年間投資を続けてきたからこそ分かったことだと思います。
関連記事
- 【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
- 【7年後検証】2019年に日本株から米国株へシフト|資産6,635万円から2.2億円で考え方はどう変わった?
- 米国株配当10万円→65万円|高配当投資を主力にしなくなった理由【実体験】
- 【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
- 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
- 【51歳・資産2.2億円】新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
- 【51歳・資産2.2億円】相続で一番怖いのは税金ではない|3人の子どもにお金と「生きる力」をどう残すか