こんにちは、nobu2394.comです。
会社員を長く続けていても、毎年この時期になると少し迷うのが年末調整です。
私自身、2018年に会社から配られた年末調整の書類を見て、「前年まであった妻の名前がない」「配偶者控除の申告書が別になった」「保険料控除はどこまで書けばいいのか」と、その都度調べながら記事にしてきました。
さらに住宅ローンを組んだ後は、1年目は確定申告、2年目からは年末調整という違いにも戸惑いました。
2026年は、税制改正によって基礎控除や給与所得控除、扶養親族等の所得要件などにも変更があります。
そこでこの記事では、これまで個別に書いてきた年末調整の記事をまとめる入口ページとして、2026年の会社員がまず何を確認すればいいのかを整理します。
この記事の結論
- 年末調整は、1年間に給与から天引きされた所得税と、本来納めるべき税額との差を精算する手続き
- 2026年は、基礎控除・給与所得控除・扶養親族等の所得要件などが改正
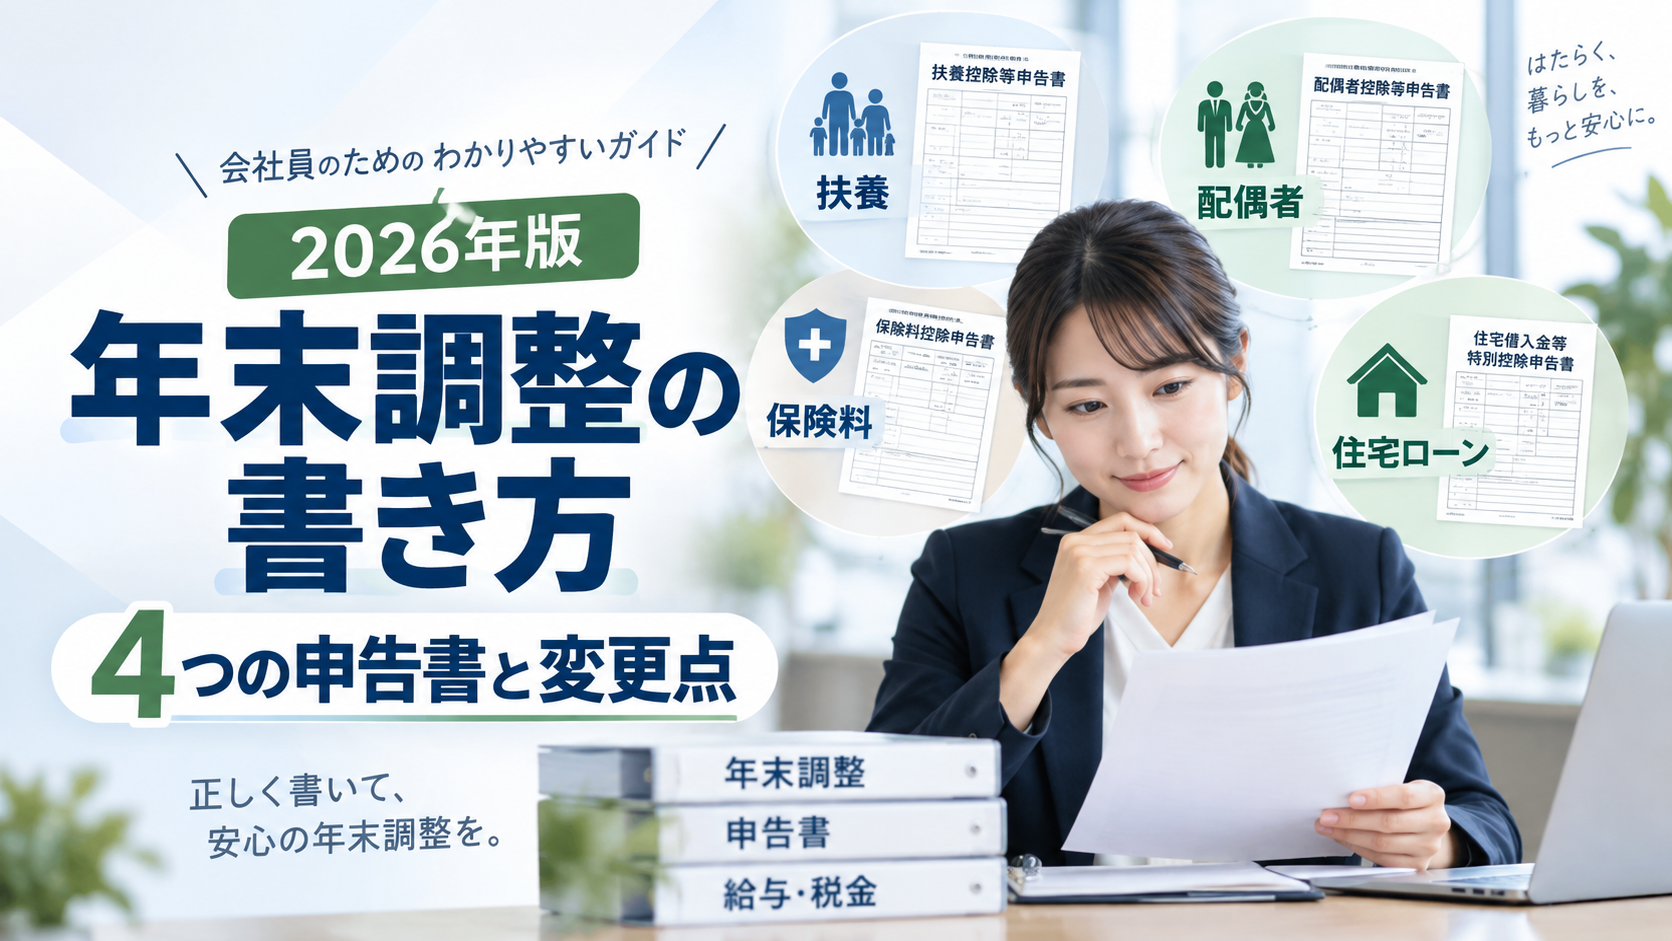
- 会社員が確認する申告書は、大きく4つに整理すると分かりやすい
- 扶養・配偶者、保険料、住宅ローンなど、自分に関係する項目だけを正確に確認する
- 年末調整だけでは終わらず、確定申告が必要になるケースもある
※この記事は2026年9月時点で確認した国税庁の情報をもとにまとめています。税制や勤務先の手続きは変更されることがあります。実際の提出時には、勤務先から配布された申告書・社内システムと国税庁の最新情報を確認してください。
そもそも年末調整とは?
会社員は、毎月の給料や賞与から所得税が源泉徴収されています。
ただし、毎月天引きされた税額の合計と、その年1年間で本当に納めるべき所得税額は、必ずしも一致しません。
そこで年末に、扶養家族、配偶者、生命保険料、地震保険料、住宅ローン控除などの情報を反映し、払い過ぎなら還付、不足なら追加徴収して税額を合わせるのが年末調整です。
国税庁によると、基本的には「給与所得者の扶養控除等(異動)申告書」を提出している一定の給与所得者が年末調整の対象になります。
一方、年間の給与収入が2,000万円を超える人などは年末調整の対象外です。
2026年の年末調整は何が変わる?
2026年は、前年の書類をそのまま見ながら書けばよい、という年ではありません。
令和8年度税制改正により、原則として2026年12月1日から、2026年分以後の所得税について次のような見直しが行われます。
- 所得税の基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の引上げ
- これらに合わせた年末調整用申告書の変更
たとえば扶養親族や同一生計配偶者などの所得要件は、原則として58万円以下から62万円以下へ引き上げられます。給与収入だけの場合の目安は123万円以下から136万円以下へ変わります。
配偶者についても、2026年分の配偶者控除は、給与収入だけの場合は136万円以下が一つの目安になります。
さらに2026年分以降は、23歳未満の扶養親族がいる一定の場合、新生命保険料に係る一般生命保険料控除の上限が4万円から6万円へ引き上げられる特例もあります。
こうした数字は「103万円」「123万円」といった昔の記憶だけで判断すると間違えやすいところです。
国税庁:令和8年度税制改正による所得税の基礎控除の引上げ等について
会社員が確認する4つの申告書
国税庁の「令和8年分 年末調整のしかた」では、年末調整で確認する申告書が大きく次の流れで整理されています。
| 申告書 | 主に確認すること |
|---|---|
| 扶養控除等(異動)申告書 | 扶養親族、障害者、寡婦・ひとり親など |
| 基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書 | 本人の所得、配偶者の所得、特定親族など |
| 保険料控除申告書 | 生命保険、地震保険、社会保険、小規模企業共済等掛金など |
| 住宅借入金等特別控除申告書 | 住宅ローン控除を年末調整で受ける人 |
もちろん、全員がすべての欄を書くわけではありません。
大切なのは、自分に関係する申告書と控除を確認することです。
① 扶養控除等申告書|扶養家族がいる人は最初に確認
「給与所得者の扶養控除等(異動)申告書」は、年末調整の基本になる書類です。
配偶者や子ども、親などを扶養している場合は、年齢や所得、同居・別居、障害の有無などによって扱いが変わります。
2026年は扶養親族等の所得要件が変わっているため、前年の数字をそのまま使わず、その年の基準で確認する必要があります。
私が2018年に一番戸惑ったのは、扶養控除等申告書から妻の名前が消えていたことでした。
そこで調べて分かったのが、「源泉控除対象配偶者」と「配偶者控除・配偶者特別控除」は同じ判定ではないということです。
この違いは、こちらの記事で2026年版に整理しています。
→ 【2026年版】源泉控除対象配偶者とは?年収160万円以下?配偶者控除との違いを実体験で解説
② 配偶者控除等の申告|「年収」ではなく「所得」を見る
配偶者控除や配偶者特別控除を受ける場合に特に注意したいのが、年収と所得は同じではないという点です。
会社から配られる申告書では、本人と配偶者の「合計所得金額の見積額」を確認して判定します。
給与だけなら、給与収入から給与所得控除を差し引いて給与所得を計算します。
さらに、副業、不動産、事業など給与以外の所得がある場合には、それらも含めて考える必要があります。
私自身、2018年に配偶者控除の申告書が別の書類になったとき、「どこに何を書けばいいのか」「給与以外の収入はどう扱うのか」と迷いました。
具体的な書き方は、こちらの記事にまとめています。
→ 【2026年版】配偶者控除等申告書の書き方|年収・所得の計算、副収入がある会社員の注意点
③ 保険料控除申告書|控除証明書を集める
保険料控除申告書では、主に次のような控除を確認します。
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
秋になると生命保険会社などから控除証明書が届くので、紛失しないようにしておくのが第一歩です。
勤務先の年末調整が電子化されている場合は、控除証明書をデータ連携できるケースも増えています。
2026年は、23歳未満の扶養親族がいる一定の場合の生命保険料控除の特例もあるため、該当する家庭は前年との違いを確認しておきたいところです。
私が2018年に実際の申告書と控除証明書を見ながら確認した内容を、2026年版に更新した記事はこちらです。
→ 【2026年版】保険料控除申告書の書き方|生命保険・地震保険・社会保険を実体験で解説
④ 住宅ローン控除|会社員は1年目と2年目以降で違う
住宅ローン控除は、会社員でも手続きの違いが大きい控除です。
一般的な給与所得者の場合、住宅ローン控除を初めて受ける年は原則として確定申告が必要です。
一方、2年目以降は一定の要件を満たせば、勤務先の年末調整で住宅ローン控除を受けることができます。
私も2018年に住宅ローンの返済を始め、初年度の確定申告、そして2年目の年末調整を実際に経験しました。
2年目以降の還付がどう戻るのかについては、こちらで詳しく整理しています。
→ 【2026年版】住宅ローン控除2年目はどう戻る?会社員は年末調整、1年目との違いを実体験で解説
初年度の確定申告で必要となる書類については、こちらの記事です。
→ 【2026年版】ふるさと納税・住宅ローン控除の確定申告に必要な書類|2019年の初申告を答え合わせ
結局、自分は何を準備すればいい?
年末調整の書類を見ると難しく感じますが、会社員本人が最初にやることはそれほど多くありません。
年末調整チェックリスト
- 扶養家族や配偶者の今年の所得見込みを確認する
- 結婚、出産、就職、退職など家族状況の変化がなかったか確認する
- 生命保険・地震保険などの控除証明書を用意する
- 自分で払った国民年金保険料などがあれば証明書を確認する
- iDeCoなど対象になる掛金があれば確認する
- 住宅ローン控除2年目以降で年末調整を使う場合は必要情報を確認する
- 給与以外の所得がある場合は、年末調整だけで終わるか確認する
私の場合も、毎年制度を一から暗記しているわけではありません。
「今年、自分や家族に何が変わったか」を先に確認して、必要な申告書だけ詳しく見るようにしています。
年末調整だけでは終わらない会社員もいる
年末調整をした会社員でも、内容によっては確定申告が必要だったり、確定申告をすることで控除を受けられたりします。
代表的なのは、たとえば次のようなケースです。
- 給与収入が2,000万円を超える
- 給与以外の所得があり、確定申告が必要になる
- 医療費控除を受ける
- 住宅ローン控除の1年目
- ふるさと納税についてワンストップ特例を使わず申告する
- 外国税額控除を受ける
- 株式の損益通算や譲渡損失の繰越控除を利用する
私自身も米国株を保有しているため、年末調整だけで完全に税務手続きが終わる年ばかりではありません。
「会社で年末調整したから、もう何もすることはない」とは限らない点は覚えておいた方がいいと思います。
2026年の年末調整で一番注意したいこと
2026年の年末調整で私が一番注意したいと思うのは、昔覚えた「年収の壁」の数字をそのまま使わないことです。
103万円、123万円、130万円、136万円、160万円など、税金と社会保険では基準も意味も違います。
しかも、税制改正によって所得要件そのものが変わっています。
年末調整では、まず税金上の「収入」と「所得」を分けて考えること。
そして社会保険の扶養は、所得税の配偶者控除とは別の制度として確認すること。
この2つを分けるだけでも、かなり整理しやすくなります。
まとめ|2026年は「前年と同じ」で済ませない
会社員にとって年末調整は毎年の行事ですが、制度は毎年同じではありません。
2026年は基礎控除、給与所得控除、扶養親族等の所得要件などに変更があり、生命保険料控除にも新しい特例があります。
ただし、すべてを覚える必要はないと思っています。
まず4つの申告書のうち、自分に関係するものを確認する。
そして、
- 扶養・配偶者
- 保険料
- 住宅ローン
- 年末調整では処理できない項目
を順番に確認すれば、かなり分かりやすくなります。
このブログでは、私自身が会社員として実際に年末調整や確定申告で迷ったことを、当時の記録を残しながら2026年の制度で答え合わせしています。
細かい書き方で迷ったら、この記事から該当する個別記事へ進んでもらえればと思います。
参考:国税庁「令和8年分 年末調整のしかた」「令和8年度税制改正による所得税の基礎控除の引上げ等について」「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」「給与所得者の保険料控除の申告」。