こんにちは、nobu2394.comです。
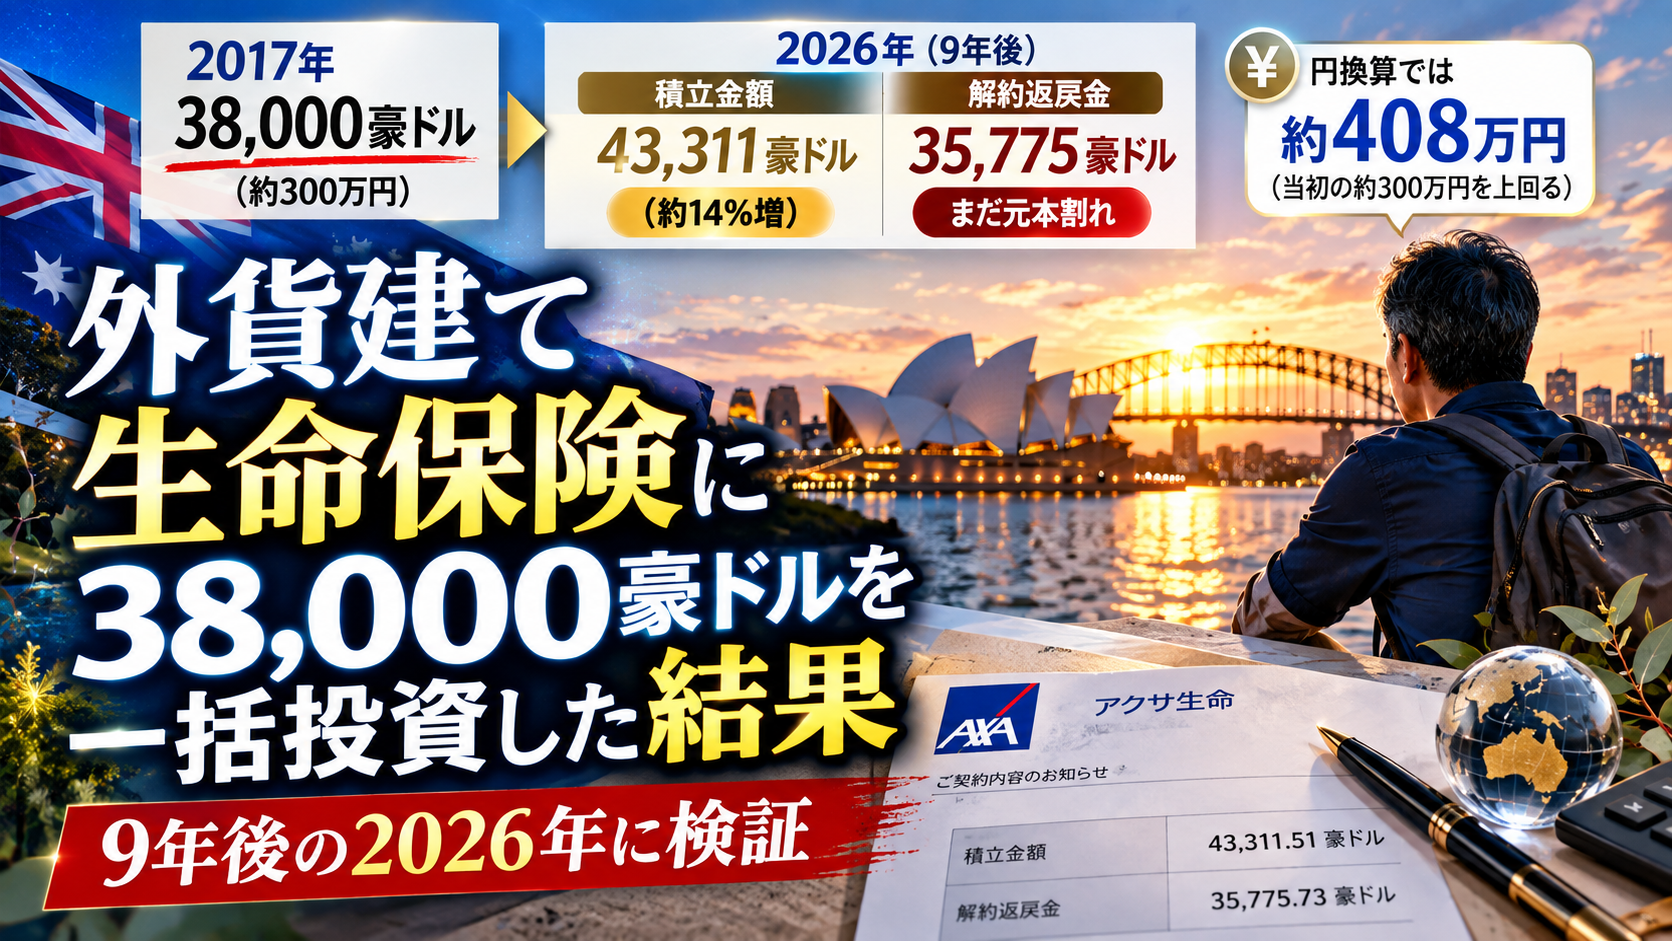
2017年、私は日本円で約300万円相当だった38,000豪ドルを、アクサ生命の外貨建て生命保険へ一括で入れました。
途中で追加投資はしていません。
一部解約もしていません。
そして約9年後の2026年8月。
実際の契約画面を確認すると、少し不思議な結果になっていました。
38,000豪ドルを約9年間保有した結果
- 契約時:約38,000豪ドル
- 現在の積立金額:43,311.51豪ドル
- 現在の解約返戻金:35,775.73豪ドル
- 解約返戻金の円換算:約408.6万円
積立金額だけを見ると、38,000豪ドルから43,311豪ドルまで増えています。
ところが、今すぐ解約すると受け取れるのは35,775豪ドル。
「増えているのに、解約すると元本割れ」
という状態です。
この記事では、実際に9年間保有した契約画面を使いながら、
- 38,000豪ドルは実際にいくらになったのか
- なぜ積立金額と解約返戻金が違うのか
- 円換算ではプラスなのに、豪ドルでは元本割れしている理由
- 今の私なら同じ商品を選ぶのか
- 9年間保有して分かったこと
を、2018年当時の自分の考えと比較しながら整理します。
- 38,000豪ドルは9年後、43,311豪ドルまで増えていた
- 今解約すると35,775豪ドル|豪ドルでは元本割れ
- 「積立金額」と「解約返戻金」が違うのはなぜ?
- 円換算すると約408万円|「儲かった」「損した」は通貨によって変わる
- そもそも、なぜ38,000豪ドルを外貨建て保険に入れたのか
- 豪ドルを考えるなら、オーストラリアという国そのものを見る必要がある
- 2018年当時、私はかなり単純化して理解していた
- 契約時のコストについて、当時の私は「約8.5%」と理解していた
- 結果として円ではプラス。でも今の私ならこの商品は選ばない
- 保険は「契約する前」と「解約する前」に一度立ち止まった方がいい
- 2021年の時点でも、すでに「積極的にはおすすめしない」と考えていた
- 9年間保有して分かったこと
- この外貨建て生命保険は、20年後まで追いかけます
- まとめ|外貨建て保険を9年持った私の結論
38,000豪ドルは9年後、43,311豪ドルまで増えていた
まず、2026年8月現在の積立金額です。
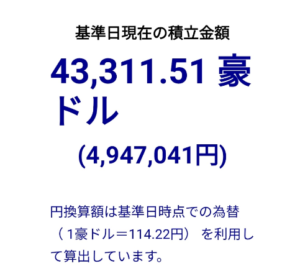
契約時に一括で入れたのは38,000豪ドルです。
途中で追加投資はしていないので、単純に比べると、
38,000豪ドル → 43,311.51豪ドル
となりました。
増加額は約5,312豪ドル。
元の38,000豪ドルに対して、約14%増えています。
ここだけを見ると、
「9年間持っていたら、ちゃんと増えているじゃないか」
と思います。
私も数字だけを最初に見れば、そう感じます。
ただし、この保険では「積立金額」と「今解約したときにもらえる金額」は同じではありません。
今解約すると35,775豪ドル|豪ドルでは元本割れ
次に、同じ時点の解約返戻金を確認します。
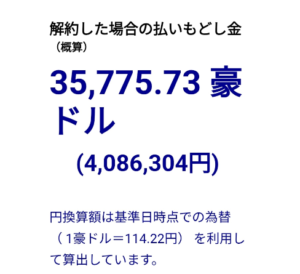
解約返戻金は、
35,775.73豪ドル
です。
積立金額43,311.51豪ドルとの差は、約7,536豪ドルあります。
さらに、最初に投入した38,000豪ドルと比べても、
38,000豪ドル → 35,775.73豪ドル
なので、豪ドルベースでは約2,224豪ドルの元本割れです。
契約から約9年が経過しています。
それでも、途中解約という条件では、まだ元本を下回っています。
これが、この外貨建て保険を理解するうえで一番重要なポイントだと思います。
「積立金額」と「解約返戻金」が違うのはなぜ?
私自身、2026年に契約内容を見直したとき、改めてここが分かりにくいと感じました。
この商品は、単純に、
「運用して増えた金額=今日解約すれば受け取れる金額」
という仕組みではありません。
私の契約では、第1保険期間が20年に設定されています。
契約内容には、次のような条件があります。
| 項目 | 私の契約内容 |
|---|---|
| 契約通貨 | 豪ドル |
| 一括投入額 | 38,000豪ドル |
| 第1保険期間 | 20年 |
| 第1積立利率期間 | 5年 |
| 第2積立利率期間 | 15年 |
| 第1積立利率 | 1.31% |
| 第2積立利率 | 2.04% |
| 第1保険期間満了日の定額部分保証率 | 110% |
| 選択通貨目標値 | 150% |
第1保険期間の途中で解約する場合、定額部分には市場価格調整などが影響します。
そのため、積立金額が43,311豪ドルまで増えていても、現在の解約返戻金は35,775豪ドルという状態になっています。
なお、現在の解約返戻金との差額を、すべて市場価格調整だけで説明できるとは限りません。
この記事では、私自身の実際の契約画面に表示されている数字をもとに整理しています。
円換算すると約408万円|「儲かった」「損した」は通貨によって変わる
さらに外貨建て保険を分かりにくくするのが、為替です。
豪ドルベースでは、
38,000豪ドル → 35,775.73豪ドル
なので、途中解約すると元本割れです。
ところが、2026年8月時点の契約画面で日本円に換算すると、解約返戻金は約408.6万円でした。
契約時に私が投入した日本円は、もともと約300万円です。
つまり、
豪ドルで見ると元本割れ。
日本円で見ると、当初の約300万円を上回っている。
という状態です。
外貨建て商品では、運用成績だけでなく為替の影響を受けます。
円安になれば、日本円換算額は大きく見えます。
逆に円高になれば、豪ドルで増えていても日本円換算では減る可能性があります。
だから私は、外貨建て資産について考えるとき、円換算額だけで「勝った」「負けた」を決めないようにしています。
豪ドル円そのものについては、2018年から長期的な予想を続けてきました。2026年には過去の予想を答え合わせし、2031年までのシナリオも考えています。
→ 豪ドル円の長期見通し|2018年の予想を2026年に答え合わせし、今後のシナリオを考える
また、現在は米ドル・豪ドル・中国元・スイスフランなどを持ちながら、通貨そのものを分散する考え方も重視しています。
→ 【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
そもそも、なぜ38,000豪ドルを外貨建て保険に入れたのか
契約したのは2017年6月ごろです。
もともと私は、2009年頃から日本円約300万円を豪ドルに換えて運用していました。
その後、豪ドル資金は38,000豪ドルほどになりましたが、途中から積極的に運用することもなく、銀行口座に置いたままになっていました。
そこで銀行へ相談に行き、紹介された商品の一つが、アクサ生命の
「利率変動型定額部分付変額終身保険(通貨選択型)」
でした。
今でも商品名だけでかなり難しそうに見えます。
実際、2018年にこの記事を最初に書いたときの私は、この商品の仕組みを完全に理解できていたとは言えません。
当時は、
- 余裕資金である
- 20年間保有できる
- 豪ドルをそのまま運用できる
- 死亡保障もある
といった点を見て、38,000豪ドルを一括で入れました。
今振り返れば、商品そのものよりも、
「自分がどこまで仕組みを理解したうえで契約していたか」
の方が重要だったと思っています。
豪ドルを考えるなら、オーストラリアという国そのものを見る必要がある
38,000豪ドルを長期間持っている以上、私は豪ドルという通貨そのものにもずっと関心を持ってきました。
そして2026年になって、改めてオーストラリアという国について調べ直しました。
鉄鉱石、LNG、金、石炭、リチウムなどの天然資源。
移民による人口増加。
巨大なアジア市場への近さ。
西側型の法律・金融制度。
米国や英国との安全保障関係。
陸上国境を持たない島大陸としての地理。
調べてみると、オーストラリアは単なる「資源国」ではなく、かなり強い土台を持つ国だと感じました。
もちろん、国が強いから豪ドルが必ず上がるわけではありません。
しかし、豪ドルを長期で持つのであれば、その通貨を発行している国がどういう国なのかを知ることは重要だと思っています。
→ オーストラリアはなぜ豊かな先進国なのか?人口3,000万人弱でも強い理由を資源・移民・地政学から考える
2018年当時、私はかなり単純化して理解していた
2018年に最初の記事を書いたとき、私はこの保険について、かなり単純化して説明していました。
たとえば、
「20年間寝かせれば元本保証」
という認識で書いていました。
2026年になって契約内容を改めて確認すると、より正確には、私の契約には第1保険期間20年が設定され、その満了日における定額部分保証率が110%という条件になっています。
また、途中解約には市場価格調整などが影響します。
9年間保有した今でも解約返戻金が元本を下回っている事実を見ると、
「20年持てばいいんでしょ」
という当時の自分の理解は、かなり粗かったと思います。
ただ、この勘違いや理解不足も含めて、実際に9年間持ち続けた記録には意味があると感じています。
契約時のコストについて、当時の私は「約8.5%」と理解していた
2018年の記事では、私は契約時の費用について、
「最初に約8.5%のコストがかかる」
という理解で書いていました。
38,000豪ドルの8.5%なら約3,230豪ドル。
当時の日本円で約27万円です。
現在の低コストなインデックス投資と比べると、非常に大きな金額に見えます。
ただし、これはあくまで2018年当時の私自身の理解に基づく表現です。
保険商品の費用構造は単純ではなく、実際の契約内容や商品資料で確認する必要があります。
今回の記事では、8.5%を現在の正式な「手数料率」として断定するつもりはありません。
むしろ、9年後の今になって私が感じるのは、
自分で仕組みをきちんと説明できない商品に、300万円規模のお金を入れていたこと自体が反省点だった
ということです。
結果として円ではプラス。でも今の私ならこの商品は選ばない
では、この保険を契約して良かったのか、悪かったのか。
2026年現在の私の答えは、
「結果として円換算ではプラスになっている。ただ、今の私なら同じ目的でこの商品は選ばない」
です。
この結論に至った理由を、9年間保有した実体験からメリット・デメリットに分けて整理したのが、外貨建て保険はおすすめしない?9年保有して分かったメリット・デメリットと注意点です。
理由は大きく3つあります。
1.仕組みが複雑
積立金額と解約返戻金が違う。
豪ドルの運用成績だけでなく、為替も影響する。
途中解約には市場価格調整なども関係する。
保険としての保障もある。
9年間保有した自分でも、契約内容を読み直さないと説明しにくい部分があります。
2.途中で自由に動かしにくい
私の場合、第1保険期間は20年です。
途中で解約できないわけではありませんが、2026年現在の数字を見ると、豪ドルベースでは元本割れしています。
長期間使わない余裕資金だからこそ保有を続けていますが、資金の自由度は高くありません。
3.純粋な資産形成なら、もっとシンプルな方法があると考えるようになった
2017年当時の私は、現在ほどインデックス投資を理解していませんでした。
その後、楽天VTIなどへの積立投資を続ける中で、
低コストで、仕組みが比較的分かりやすく、長期保有しやすい商品
を好むようになりました。
もちろん、生命保険と投資信託は役割が違います。
この商品には死亡保障など、保険としての機能があります。
ですから単純にリターンだけを比べて「投資信託の方が優れている」と言うのは公平ではありません。
それでも、もし今の私が純粋な資産形成を目的として300万円を運用するのであれば、もっとシンプルで低コストな方法を選ぶと思います。
個別株、高配当株、うねり取り、空売り、外貨建て保険などを実際に経験し、最終的にインデックス投資中心になった経緯はこちらで振り返っています。
→ 全部やらなくてもよかった。でも全部やってよかった|個別株・高配当・うねり取り・外貨保険を経てVTIにたどり着いた8年間
保険は「契約する前」と「解約する前」に一度立ち止まった方がいい
私がこの保険を9年間持って一番感じるのは、保険商品は契約してから内容を理解するのでは遅い、ということです。
特に外貨建て保険は、
- 保障内容
- 保険期間
- 解約返戻金
- 市場価格調整
- 為替リスク
- 各種費用
など、確認する項目が多くあります。
一方で、すでに加入している人も、内容をよく分からないまま勢いで解約するのは違うと思います。
私自身、現在の解約返戻金や契約条件を確認したうえで、今はそのまま保有を続けています。
これから加入を検討する人も、現在の保険を見直したい人も、分からない部分を一度整理してから判断することが大切だと思います。
保険や家計を一度整理してみたい人へ
保険は保障だけでなく、家計、貯蓄、老後資金などと一緒に考える必要があります。
「今の保険が自分に合っているのか分からない」「新しく保険を契約する前に一度整理したい」という人は、第三者に相談して考えを整理してみるのも一つの方法です。


※上記リンク・バナーはアフィリエイト広告です。相談やサービスの利用をもって、特定の保険商品の契約・解約を推奨するものではありません。保障内容、費用、解約条件などを確認し、最終的にはご自身で判断してください。
2021年の時点でも、すでに「積極的にはおすすめしない」と考えていた
「9年後に結果が悪かったから、今になって批判しているのでは?」と思われるかもしれません。
ただ、これは2026年になって初めて思ったことではありません。
この保険の運用状況をブログで追いかけながら、私自身の投資に対する考え方も少しずつ変わっていきました。
契約当初は、
「余裕資金だし、20年間持てるなら悪くないかもしれない」
と考えていました。
その後、インデックス投資を実践し、コストや資金拘束について考えるようになり、2021年頃には、
「これから新しく契約する人に、自分から積極的にすすめる商品ではない」
という考えになっていました。
それでも私は解約していません。
第1保険期間20年まで持てる余裕資金であることと、すでに契約した商品を途中で解約することは別の判断だからです。
そしてもう一つ。
ここまで持ったからには、
「20年後、本当にどうなるのかを自分で見届けたい」
という気持ちもあります。
9年間保有して分かったこと
2017年に38,000豪ドルを一括で入れてから、約9年。
この保険を通じて学んだことは、単純な「儲かった・損した」だけではありません。
- 外貨建て商品は、外貨と円の両方で成績を見る必要がある
- 積立金額と解約返戻金は同じとは限らない
- 長期契約では、途中解約の条件が非常に重要
- 保障と資産形成が一体になった商品は比較が難しい
- 理解できない部分を残したまま、大きなお金を入れるべきではない
- 契約後ではなく、契約前に時間をかけて調べることが大切
2018年の記事を読み返すと、当時の自分は今よりずっと知識が少なく、商品についてもかなり単純に考えていました。
でも、その経験があったからこそ、今の投資方針につながった部分もあります。
現在の私は、高配当だけを追うのではなく、VTIなどのインデックスを中心に資産全体の成長を重視しています。
51歳になった今の投資方針はこちらで詳しく書いています。
→ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
この外貨建て生命保険は、20年後まで追いかけます
2026年8月現在、私の契約はまだ途中です。
現時点では、
- 積立金額:43,311.51豪ドル
- 解約返戻金:35,775.73豪ドル
- 解約返戻金の円換算:約408.6万円
という状態です。
豪ドルベースで見れば、今解約すると元本割れ。
日本円で見れば、契約時の約300万円を上回っています。
そして積立金額自体は、38,000豪ドルから43,000豪ドルを超えるところまで増えました。
同じ商品なのに、どの数字を見るかで印象は大きく変わります。
だからこそ、途中経過だけで最終評価を決めるつもりはありません。
第1保険期間は20年です。
契約した2017年から考えると、まだ先があります。
今後も節目ごとに契約状況を確認し、このブログで記録していきます。
38,000豪ドルを20年間持ち続けると、最終的にいくらになるのか。
これは自分自身でも楽しみにしている「長期の答え合わせ」の一つです。
まとめ|外貨建て保険を9年持った私の結論
最後に、2026年時点の結論をまとめます。
- 2017年に38,000豪ドルを一括で外貨建て生命保険へ投入
- 追加投資・一部解約はなし
- 9年後の積立金額は43,311.51豪ドル
- 今解約すると35,775.73豪ドルで、豪ドルベースでは元本割れ
- 日本円換算では約408.6万円で、当初の約300万円を上回る
- 外貨建て保険は、為替・解約返戻金・保障など複数の要素を一緒に見る必要がある
- 純粋な資産形成だけが目的なら、今の私はもっとシンプルで低コストな方法を選ぶ
- ただし、現在の契約は途中解約せず、20年後まで結果を追う予定
この保険を契約した判断が最終的に良かったのか。
それはまだ答えが出ていません。
ただ、少なくとも一つ言えるのは、
「よく分からないまま契約する」のと、「仕組みを理解したうえで選ぶ」のでは、同じ商品でも意味が全く違う
ということです。
これから保険や投資商品を選ぶ方にとって、私の9年間の実体験が一つの参考になればうれしいです。
最後までお読みいただき、ありがとうございました。
※この記事は、筆者自身が2017年に契約した外貨建て生命保険を2026年8月時点まで約9年間保有した実体験をもとに書いています。契約条件、費用、解約返戻金、為替条件などは商品や契約時期によって異なります。本記事は特定の保険商品への加入・解約や金融商品の購入を推奨するものではありません。実際の判断にあたっては、最新の商品資料・契約内容を確認してください。