こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年5月。
当時42歳だった私は、iDeCoに興味を持ち、
「会社員の自分もiDeCoに入れるなら、やってみようかな」
とかなり前向きに考えていました。
ところが、加入条件を調べていく途中で、初めて「マッチング拠出」という言葉に出会います。
そして会社の確定拠出年金の相談窓口にも確認した結果、当時の私は、
「あなたはiDeCoには加入できません」
という結論になりました。
あれから8年。
51歳になった2026年、久しぶりにこの記事を読み返して制度を調べ直してみたところ、かなり大きくルールが変わっていました。
しかも、2026年4月の制度改正は、私自身の企業型DCの掛金にも実際に影響していました。
現在の私の掛金は、
- 事業主掛金:月13,000円
- 加入者掛金:月25,000円
- 合計:月38,000円
です。
2025年までは、
会社13,000円+自分13,000円=月26,000円
でした。
それが2026年5月から、
会社13,000円+自分25,000円=月38,000円
に増えています。
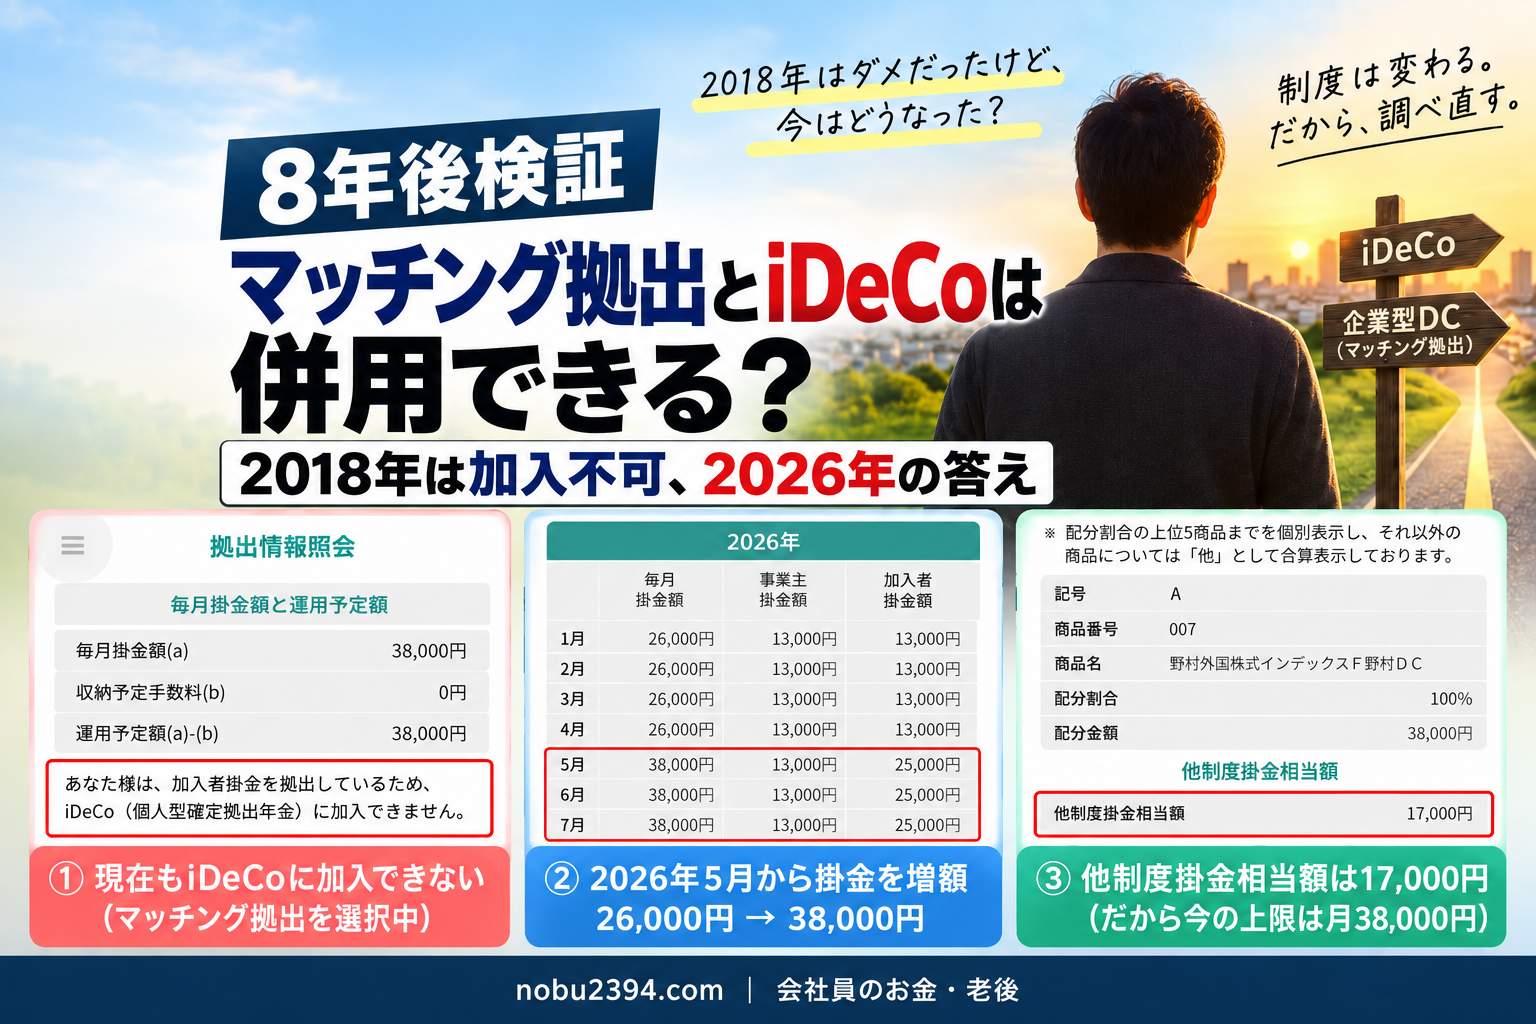
今回は、2018年の「iDeCoに入れなかった」という記事を、2026年の制度と自分自身の実際の掛金データを使って8年後に答え合わせします。
この記事の結論
- 2018年当時、私がiDeCoに入れなかったという判断は当時の制度では正しかった
- 2022年10月から、マッチング拠出を導入している会社でも「マッチング拠出」か「iDeCo」かを個人で選べるようになった
- ただし、マッチング拠出とiDeCoを同時に使うことはできない
- 私は2026年現在もマッチング拠出を選択しているため、iDeCoには加入できない
- 2026年4月の制度改正で、本人掛金が会社掛金以下でなければならない制限が撤廃された
- 私は2026年5月から本人掛金を13,000円→25,000円へ増額した
- 現在の私の企業型DC拠出上限は月38,000円であることも実際の画面で確認できた
- 2018年、iDeCoを始めようと思っていた
- マッチング拠出とは?
- 2018年当時は「会社にマッチング拠出制度がある」とiDeCoを選べなかった
- 2022年10月に制度が変わった|今はどちらかを本人が選べる
- 2026年現在、私がiDeCoに入れない理由
- 2026年4月、マッチング拠出のルールがさらに変わった
- なぜ私の上限は月38,000円なのか?
- では、マッチング拠出をやめれば私はiDeCoに入れる?
- 2026年12月からは、さらに制度が変わる予定
- 2018年の結論と2026年の答えは少し違う
- 8年間で感じたこと|制度は変わるので昔の記事をそのまま信じてはいけない
- 企業型DC自体は20年以上続けている
- まとめ|2026年の私はマッチング拠出を選んでいる
- 関連記事
2018年、iDeCoを始めようと思っていた
2018年5月、私はiDeCoについて調べ始めました。
すでに会社の企業型確定拠出年金には加入していましたが、当時の私は、
「会社員でもiDeCoに入れるなら、企業型DCとは別に老後資金を作れるのでは?」
と考えていました。
どこの証券会社にしようか、どの投資信託を選ぼうか、と調べていたくらいです。
ところが、iDeCoの加入資格を確認していく途中で、
「会社にマッチング拠出制度がありますか?」
という質問が出てきました。
当時の私は、
「マッチング拠出って何?」
という状態でした。
マッチング拠出とは?
マッチング拠出とは、企業型DCで会社が出している事業主掛金に加えて、従業員本人も自分のお金を追加で拠出する仕組みです。
私はすでに会社の確定拠出年金で自分のお金も追加していました。
つまり、知らないうちに私はマッチング拠出を利用していたわけです。
そこで加入資格を確認すると、当時の制度ではiDeCoに加入できないという結果になりました。
念のため会社の確定拠出年金の相談窓口にも電話して確認しました。
結果は同じでした。
「マッチング拠出を利用しているので、iDeCoには加入できません」
という回答でした。
2018年の元記事では、ここで私はかなりガッカリしています。
iDeCoを始める気満々だったので、ある意味当然ですね。
2018年当時は「会社にマッチング拠出制度がある」とiDeCoを選べなかった
2026年に改めて厚生労働省の資料を調べてみると、2018年当時の私の理解は、当時の制度としては間違っていませんでした。
以前は、会社がマッチング拠出制度を導入している場合、その企業型DCの加入者は基本的にマッチング拠出を利用する仕組みで、個人でiDeCoを選ぶことはできませんでした。
つまり2018年の私は、
「マッチング拠出を採用している会社だからiDeCoに入れない」
という状態だったわけです。
当時の記事を今読むと制度説明はかなり素朴ですが、結論そのものは当時としては合っていました。
2022年10月に制度が変わった|今はどちらかを本人が選べる
大きな変更があったのが2022年10月です。
企業型DC加入者のiDeCo加入要件が緩和されました。
マッチング拠出を導入している会社であっても、加入者本人が、
- 企業型DCでマッチング拠出をする
- マッチング拠出はせず、iDeCoを利用する
という2つから選べるようになりました。
ここは2018年当時とかなり違います。
ただし重要なのが、
マッチング拠出とiDeCoは同時には利用できない
ということです。
厚生労働省の現在の制度説明でも、企業年金加入者がiDeCoに加入する条件の一つとして、企業型DCの加入者掛金を拠出していないことが明記されています。
厚生労働省|2020年の制度改正(2022年10月施行部分)
2026年現在、私がiDeCoに入れない理由
では2026年現在の私はどうなっているのか。
企業型DCの自分の画面を確認してみました。
すると、かなり分かりやすく、
「あなた様は、加入者掛金を拠出しているため、iDeCo(個人型確定拠出年金)に加入できません。」
と表示されています。
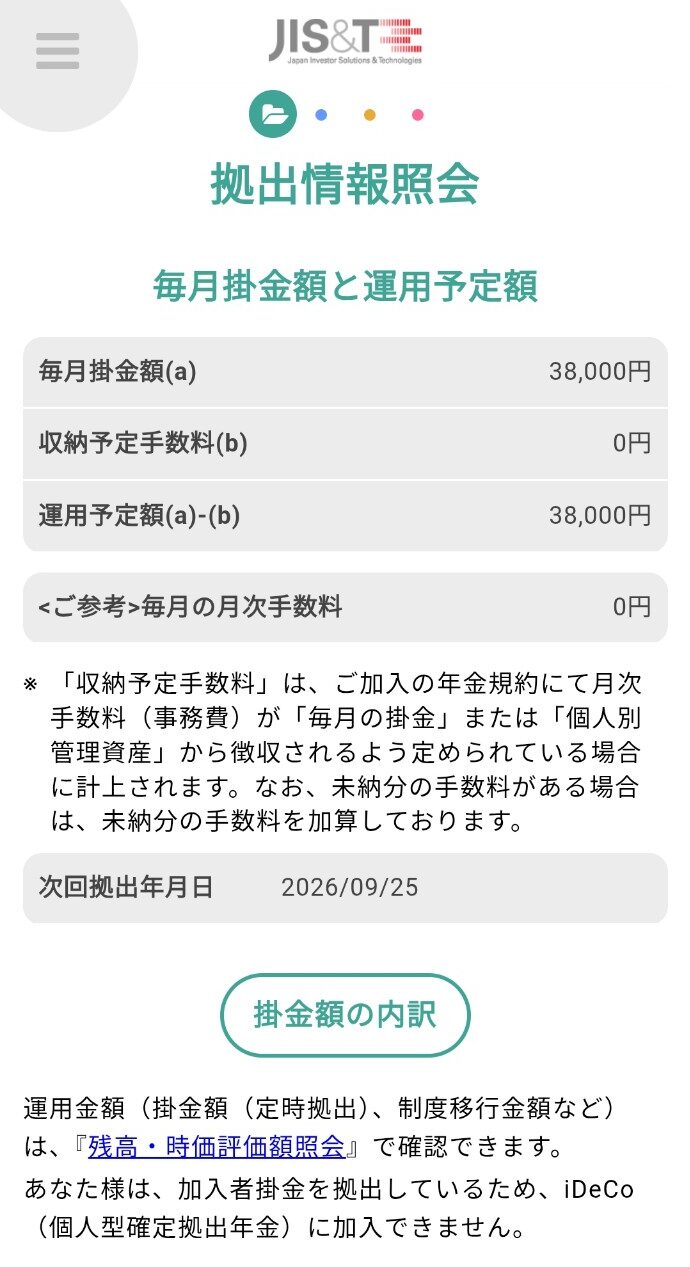
つまり現在の私は、2018年のように「会社にマッチング拠出制度があるからiDeCoを選べない」のではありません。
今は選択肢があります。
ただ、私自身が現在マッチング拠出を選択しているため、iDeCoには加入できないという状態です。
ここは2018年の記事から一番大きく変わったところです。
2026年4月、マッチング拠出のルールがさらに変わった
そして2026年4月1日、企業型DCのマッチング拠出について、さらに大きな制度改正がありました。
それまでは、本人が出す加入者掛金について、
「事業主掛金を超えてはいけない」
という制限がありました。
私の場合、会社の事業主掛金は月13,000円です。
そのため2025年は、
- 事業主掛金:13,000円
- 加入者掛金:13,000円
- 合計:26,000円
となっていました。
実際、2025年1月から12月まで毎月この金額で拠出していたことが、現在の企業型DC画面から確認できます。
2026年1月から4月までも同じです。
ところが2026年4月の制度改正で、「加入者掛金は事業主掛金以下」という制限が撤廃されました。
私はその後、2026年5月から本人掛金を増額しました。
- 2026年4月まで:会社13,000円+本人13,000円=26,000円
- 2026年5月から:会社13,000円+本人25,000円=38,000円
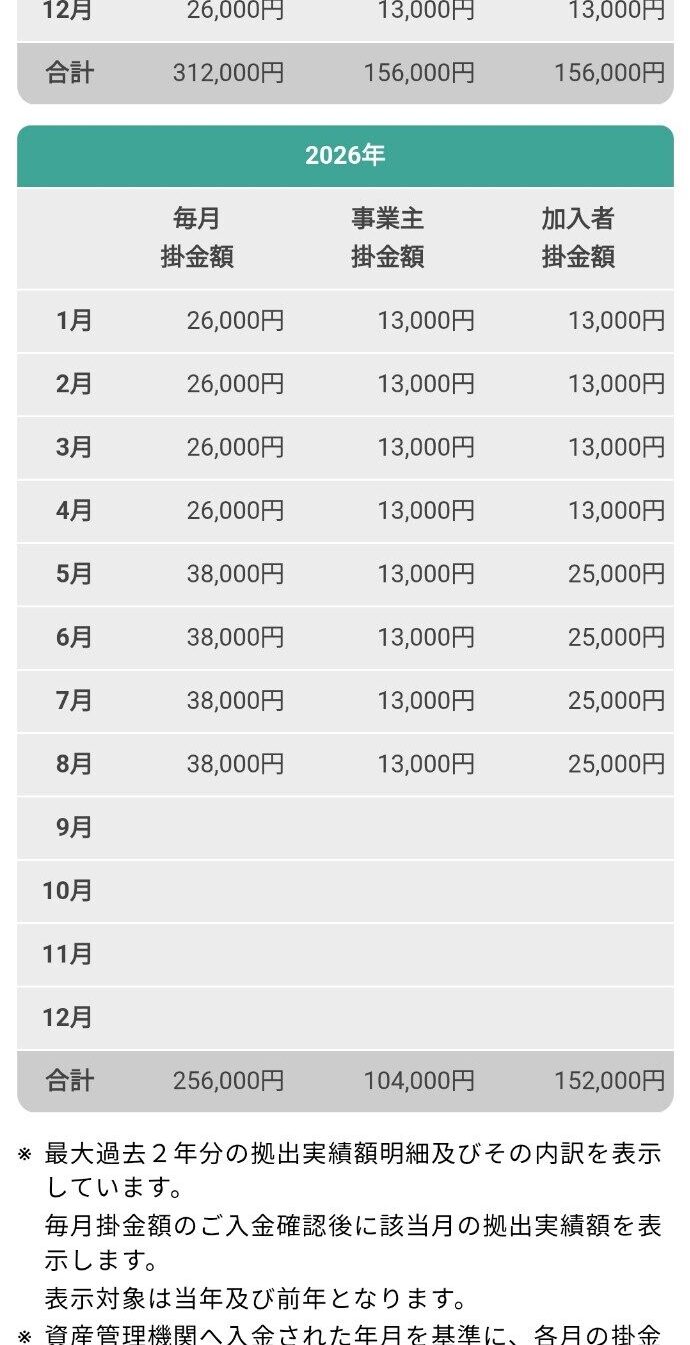
自分の口座で制度改正前後の数字がここまできれいに残っているのは、ブログを書く立場としてはかなり面白いです。
厚生労働省の制度改正資料にも、2026年4月1日からマッチング拠出における本人掛金が事業主掛金を超えられない制限を撤廃したことが明記されています。
なぜ私の上限は月38,000円なのか?
今回、自分でも初めて企業型DCの詳しい画面を見ていて、もう一つ重要な数字を見つけました。
「他制度掛金相当額 17,000円」
です。
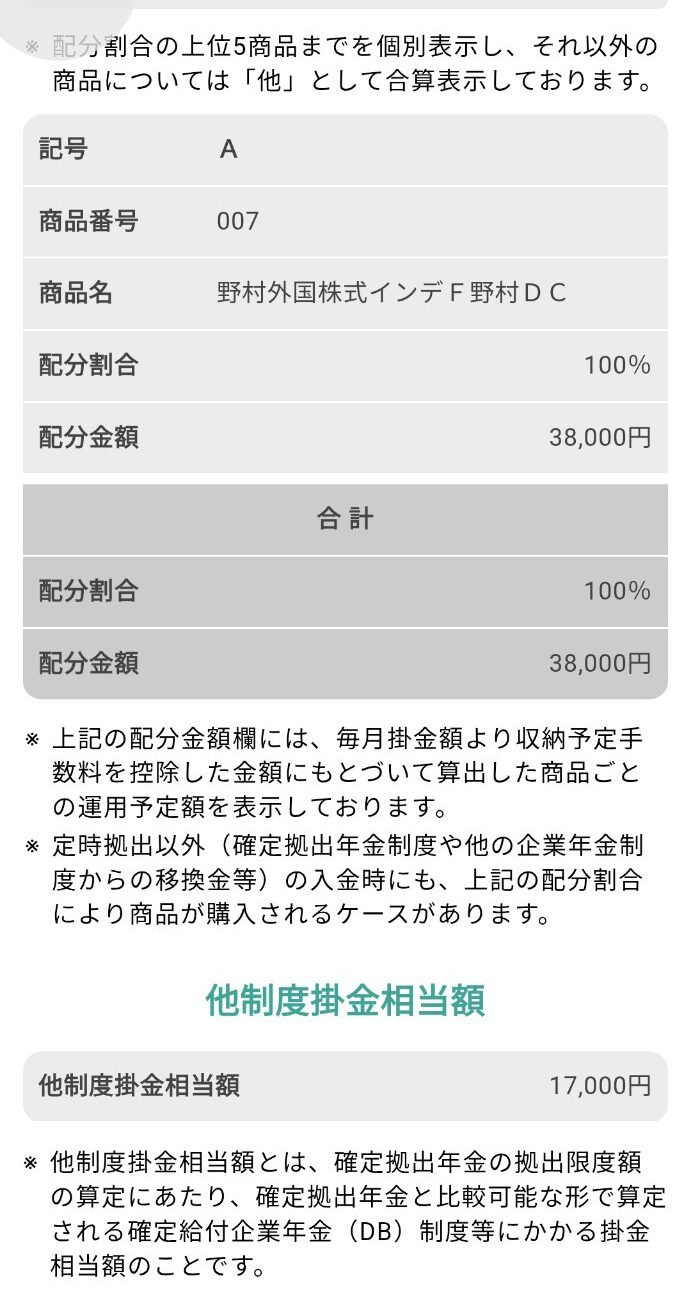
2026年9月現在、企業型DCの拠出限度額は原則として、
月55,000円 − DB等の他制度掛金相当額
で計算されます。
私の場合は、
55,000円 − 17,000円 = 38,000円
となります。
つまり現在の、
会社13,000円+本人25,000円=38,000円
は偶然ではなく、現在の私の企業型DCの拠出限度額をちょうど使い切っている状態でした。
これは今回初めて自分でも確認しました。
では、マッチング拠出をやめれば私はiDeCoに入れる?
ここまで調べると、当然この疑問が出てきます。
「今のマッチング拠出をやめたら、iDeCoに入れるのでは?」
現在の制度では、その可能性があります。
企業年金に加入している会社員のiDeCo掛金は、2026年9月現在、原則として月20,000円が上限です。
さらに、企業型DCの事業主掛金と他制度掛金相当額との合計も含めて限度額の範囲内である必要があります。
私の場合、
- 会社の企業型DC掛金:13,000円
- 他制度掛金相当額:17,000円
なので、
55,000円 − 13,000円 − 17,000円 = 25,000円
の余地があります。
ただし現在のiDeCoそのものの上限が20,000円なので、私がマッチング拠出をやめてiDeCoを選ぶ場合、現行制度上は月20,000円までという計算になります。
一方、現在の私はマッチング拠出で月25,000円を本人分として出しています。
単純に拠出できる金額だけを比較すると、今の私の場合は、
- マッチング拠出:本人25,000円
- iDeCo:最大20,000円
となります。
だから私は、少なくとも現時点ではマッチング拠出を続けています。
もちろん、iDeCoには金融機関や商品を自分で選べるメリットもあります。
どちらが有利かは、拠出額だけでなく、運用商品、手数料、勤務先の制度などを含めて考える必要があります。
私はiDeCoを実際に利用していないので、ここで「絶対にこちらが得」とまでは言いません。
2026年12月からは、さらに制度が変わる予定
そして、この記事を書いている2026年9月時点では、もう一つ大きな変更が予定されています。
2026年12月1日から、会社員の企業型DCやiDeCoなどの共通拠出限度額が、
月55,000円 → 月62,000円
へ引き上げられる予定です。
厚生労働省によると、会社員のiDeCoについても勤務先の企業年金の有無による限度額の差をなくし、企業年金と共通の月62,000円枠へ一本化されます。
では私の場合はどうなるのか。
仮に、
- 他制度掛金相当額17,000円
- 会社掛金13,000円
が今後も変わらないとすると、企業型DC等に使える枠は、
62,000円 − 17,000円 = 45,000円
になります。
さらに会社掛金13,000円を差し引くと、
45,000円 − 13,000円 = 32,000円
です。
つまり計算上は、現在の本人掛金25,000円から、最大32,000円まで増やせる余地が生まれる可能性があります。
月7,000円の増額です。
年間では84,000円になります。
ただし、これは2026年9月時点の制度と私の現在の数字から計算したものです。
勤務先の企業型DC規約がいつ、どのように新制度へ対応するかは別問題なので、今の段階で「12月から必ず32,000円に増額できる」とは考えていません。
会社から案内が来たら、実際にどうなったのかをまたこの記事で追記したいと思います。
2018年の結論と2026年の答えは少し違う
2018年の記事では、私は、
「自分の会社にはマッチング拠出があるから、iDeCoには入れない」
と結論づけました。
これは当時としては正しかったです。
でも2026年の答えは少し違います。
今なら、
「会社にマッチング拠出制度があっても、マッチング拠出かiDeCoかを本人が選べる。ただし両方は同時に使えない」
が正確です。
そして私自身は現在、
iDeCoではなく、企業型DCのマッチング拠出を選んでいます。
2026年4月の制度改正後は本人掛金を月13,000円から25,000円へ増やし、現在の限度額である月38,000円を会社掛金と合わせて使い切っています。
8年間で感じたこと|制度は変わるので昔の記事をそのまま信じてはいけない
今回この記事を書き直して、改めて感じたことがあります。
税金や年金、NISA、iDeCoのような制度の記事は、書いた当時は正しくても、数年後にはルールが変わっていることがあります。
2018年の私の記事もまさにそうでした。
当時は「マッチング拠出をやっている会社だからiDeCoには入れない」で終わっていました。
ところがその後、2022年、2024年、2026年と制度は何度も変更されています。
そして今回は、自分自身の企業型DC画面を確認したことで、
- 2018年当時の判断
- 2022年のiDeCo加入要件緩和
- 2026年4月のマッチング拠出改正
- 自分の掛金が13,000円から25,000円に増えた事実
- 他制度掛金相当額17,000円
- 現在の限度額38,000円
まで全部つながりました。
昔の記事を残しているからこそ、こういう「8年後の答え合わせ」ができるのは、このブログの面白いところだと思っています。
企業型DC自体は20年以上続けている
私はiDeCoには加入していませんが、企業型確定拠出年金そのものは2003年頃から20年以上続けています。
現在は外国株式型の商品を中心に運用しています。
企業型DCを長期間続けた結果、実際に資産がいくらになったのかについては、別の記事で詳しく公開しています。
【実体験】企業型確定拠出年金を20年以上運用した結果|掛金463万円が1747万円に
企業型DCは相場によって評価額が毎日動くので、上の記事の金額は記事更新時点のものです。
まとめ|2026年の私はマッチング拠出を選んでいる
最後に、今回の8年後の答え合わせをまとめます。
- 2018年当時、私はマッチング拠出制度のためiDeCoに加入できなかった
- 当時の判断は当時の制度としては正しかった
- 2022年10月から、マッチング拠出かiDeCoかを本人が選択できるようになった
- ただし現在もマッチング拠出とiDeCoの同時利用はできない
- 私は現在マッチング拠出を選択しているためiDeCoには加入していない
- 2026年4月から「本人掛金は会社掛金以下」という制限が撤廃された
- 私は2026年5月から本人掛金を13,000円→25,000円へ増額した
- 会社掛金13,000円と合わせ、現在は月38,000円を拠出している
- 他制度掛金相当額17,000円なので、55,000円−17,000円=38,000円となり、現在の限度額と一致する
- 2026年12月の制度改正後は、条件が変わらなければ本人掛金をさらに増やせる可能性がある
2018年には「iDeCoに入れない」と分かってガッカリした私ですが、8年後の今は少し考え方が変わっています。
大切なのはiDeCoという名前の制度に入ることそのものではなく、
自分が利用できる制度の中で、長期的に資産形成を続けること。
私は現在、企業型DCのマッチング拠出を最大限活用する道を選んでいます。
そして2026年12月の制度変更で、実際に掛金をさらに増やせるようになるのか。
ここは今後も自分自身で確認し、結果が分かったらこの記事に追記していきます。
関連記事
※この記事は私自身の企業型DCの実体験と、2026年9月時点で確認した厚生労働省等の公開情報をもとにまとめています。企業型DC・iDeCoの利用条件や掛金上限は勤務先の制度、DB等の有無、規約などによって異なります。実際の変更や手続きについては勤務先・企業型DCの運営管理機関・iDeCoの受付金融機関等へ確認してください。