こんにちは、nobu2394.comです。
2018年11月、私はこのブログで「米国株の年間配当金が10万円を超えた」という記事を書きました。
当時保有していたのは、AT&Tやアルトリア・グループなどの高配当株。
その頃の私は、
「1億円の資産を作って、4〜5%程度の配当を受け取れば、配当金で生活できるのではないか」
と考えていました。
1億円×5%なら年間500万円。
税金を考えても、年間400万円程度の配当収入があれば生活できる。
今振り返るとかなり単純な計算ですが、43歳だった当時の私は、そんな未来をおぼろげながら思い描いていました。
それから約8年。
2025年、証券口座で受け取った年間の配当金・分配金などの受取額は、
655,156円
になりました。
2018年に年間10万円を超えたことを喜んでいた頃と比較すると、約6.5倍です。
数字だけを見れば、
「高配当投資を続けて大成功だった」
という話になりそうです。
ところが、2026年現在の私は、もう**「配当金だけで生活すること」を投資の目標にはしていません。**
むしろ現在は、
配当金よりも、キャピタルゲインを含めた資産全体の成長を重視しています。
なぜ、配当金が10万円から65万円まで増えたのに、高配当投資を主力にしなくなったのか。
この記事では、2018年当時の考え方と、その後約8年間の投資経験を通じて感じたことを振り返ってみます。
- 2018年、米国株の年間配当金が10万円を超えた
- 当時考えていたのは「1億円×配当4〜5%」
- 2025年、年間の受取額は65万5,156円に
- 配当金は増えた。でも資産全体を見ると考え方が変わった
- 高配当株だけではキャピタルゲインの伸びが物足りなかった
- 2026年の私は「配当金で生活する」を目標にしていない
- それでも高配当投資をやめたわけではない
- 8年前の自分に答えるなら
- まとめ|配当10万円→65万円。でも投資の目的は変わった
- 関連記事|2018年からの資産形成を振り返る
- ここから下は2018年11月15日に公開した当時の記事です
- 2018年の配当金が10万円を超えました!
- 配当金の安心感
- 私の最終目標も配当金で暮らすこと
- 結局インカムガインとキャピタルゲインかのどっちも必要(今は)
- 自分の投資スタンスを冷静に見極めるべき
- インカムガインメインかキャピタルゲインメインは出来るだけ早く決めましょう。
2018年、米国株の年間配当金が10万円を超えた
2018年11月、AT&Tから配当金を受け取り、その年の米国株からの配当金が10万円を超えました。
投資を本格的に始めてまだそれほど時間が経っていなかった私にとって、これはかなり嬉しい出来事でした。
株価が上がれば利益が出るキャピタルゲインと違い、配当金は株を保有しているだけで定期的に入ってきます。
当時の私は、この仕組みにかなり魅力を感じていました。
特にAT&Tやアルトリア・グループなど、配当利回りの高い銘柄を保有していたこともあり、
「この配当金をもっと増やしていけば、いつか給与に頼らず生活できるのではないか」
と考えるようになっていました。
当時考えていたのは「1億円×配当4〜5%」
当時の私には、一つの分かりやすい目標がありました。
資産1億円。
仮に1億円を配当利回り4〜5%程度の株式で運用できれば、年間400〜500万円の配当金になります。
税金を考慮しても、それだけの収入があれば生活できるのではないか。
そんなことを考えていました。
つまり当時の私は、
「資産1億円を作る」
→「高配当株を保有する」
→「配当金で生活する」
というゴールをイメージしていたわけです。
ただ、2018年の記事を今読み返すと、当時の自分もすでに一つの疑問を持っていました。
それが、
「インカムゲインとキャピタルゲイン、どちらを重視すべきなのか?」
という問題です。
この疑問に自分なりの答えを出すまで、その後約8年間かかることになりました。
2025年、年間の受取額は65万5,156円に
それから約7年後。
2025年の証券口座での年間受取額は、
655,156円
になりました。
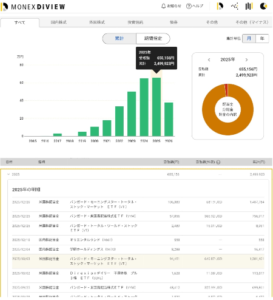
2018年に年間10万円を超えた頃と比較すると、およそ6.5倍です。
ここにはVTIやVYMなどから受け取った分配金も含まれています。
2025年の配当金・分配金などの受取実績
年間受取額:655,156円
※証券会社の画面に表示された年間受取額です。米国株・ETFの配当・分配金のほか、一部国内株式の配当金なども含まれています。
年間65万円ということは、単純に12か月で割れば月平均約5万5,000円。
もちろん毎月均等に入ってくるわけではありませんが、2018年の自分から見れば、かなり大きな金額です。
それでも私は、現在、高配当投資を資産形成の主力にはしていません。
配当金は増えた。でも資産全体を見ると考え方が変わった
私の考え方が変わった最大の理由は、
高配当株を実際に長期間保有したこと
です。
AT&Tやアルトリア・グループなどの高配当株を保有していると、確かに配当金は入ってきます。
これは高配当株の大きな魅力です。
実際、口座に配当金が振り込まれるのは嬉しいですし、投資を続けるモチベーションにもなりました。
しかし長期間の投資経験の中で、私は別のことも感じるようになりました。
「配当金は入ってくるけれど、資産そのものの成長はどうなんだろう?」
ということです。
高い配当金を受け取ることだけを見るのではなく、
配当金+値上がり益=トータルで資産がどれだけ増えたのか
を見るようになりました。
そこで、私の投資に対する考え方が少しずつ変わっていきました。
高配当株だけではキャピタルゲインの伸びが物足りなかった
これはあくまで私自身の投資経験から感じたことですが、AT&Tやアルトリア・グループなどを保有していて強く感じたのが、
インカムゲインは得られても、キャピタルゲインの伸びが物足りない
ということでした。
もちろん、高配当株だから株価が上がらないという意味ではありません。
銘柄や買った時期によって結果は大きく変わります。
ただ、私自身の約8年間の投資を振り返ると、配当金を受け取ることだけを重視するよりも、VTIなどを通じて市場全体の成長を取り込む方が、自分の資産形成には合っていると感じるようになりました。
関連記事:
2018年に私が楽天VTI・楽天VYMへの投資を始めた経緯については、こちらの記事で詳しく振り返っています。
【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを選んだ理由と2度の失敗
これは本を読んで理解したというより、
自分のお金を実際に投資し、約8年間経験してきた結果として感じたこと
です。
2026年の私は「配当金で生活する」を目標にしていない
2018年の私は、
「1億円を作り、4〜5%程度の配当を得て生活する」
という未来を考えていました。
しかし2026年現在、その考え方は変わりました。
今の私が重視しているのは、
年間いくら配当金を受け取れるかではなく、資産全体を長期的にどれだけ成長させられるか
です。
関連記事:
2018年から2026年まで、実際に我が家の資産がどう変化したのかはこちらの記事で公開しています。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
配当金として現金を受け取ることだけにこだわらず、キャピタルゲインも含めたトータルリターンを重視しています。
2018年当時の自分が悩んでいた、
「インカムゲインとキャピタルゲイン、どちらをメインにするのか?」
という問い。
8年後の今の私なら、
「キャピタルゲインを含めた資産全体の成長を主力にする」
と答えます。
それでも高配当投資をやめたわけではない
ここは誤解のないように書いておきたいと思います。
私は、高配当投資そのものを否定しているわけではありません。
2026年現在も、楽天VYMを含む高配当資産を保有しています。
配当金や分配金が定期的に入ってくる安心感には、今でも魅力を感じています。
ただし、資産形成全体における位置づけは変わりました。
感覚的に表現するなら、
キャピタルゲイン・インデックス重視:8
高配当:2
くらいです。
高配当投資をゼロにするのではなく、資産形成の一部として残す。
これが現在の私には合っています。
8年前の自分に答えるなら
2018年の記事の自分は、
「インカムゲインとキャピタルゲイン、どちらをメインにするのか」
と悩んでいました。
今、8年前の自分に答えるなら、私はこう言います。
配当金だけを見るのではなく、資産全体がどれだけ増えたかを見た方がいい。
年間10万円だった配当金が65万円まで増えたことは、もちろん嬉しい結果です。
高配当株への投資を経験したことも、決して無駄だったとは思っていません。
むしろ実際に高配当株を長期間保有したからこそ、
「配当金を増やすこと」と「資産を増やすこと」は、必ずしも同じではない
と実感できました。
そして現在は、配当金だけにこだわらず、インデックス投資を中心に資産全体を成長させることを重視しています。
まとめ|配当10万円→65万円。でも投資の目的は変わった
2018年、米国株の年間配当金が初めて10万円を超えました。
当時の私は、1億円を作って4〜5%程度の配当を受け取り、いつか配当金で生活することを考えていました。
2025年の年間受取額は655,156円。
2018年当時と比べれば、約6.5倍まで増えています。
それでも、2026年現在の私は「配当金だけで生活すること」を目標にはしていません。
約8年間の投資経験を通じて、
配当金だけではなく、キャピタルゲインを含めた資産全体の成長を見ることが大切
だと考えるようになったからです。
現在も楽天VYMなどの高配当資産は保有しています。
ただ、資産形成の中心はVTIなどを含むインデックス投資へ。
2018年に自分自身が投げかけた、
「インカムゲインとキャピタルゲイン、どちらをメインにするのか?」
という問い。
2026年の私の答えは、
「どちらか一方ではない。でも資産形成の主力は、キャピタルゲインを含めた資産全体の成長」
です。
8年前の記事を読み返してみると、投資成績だけではなく、自分の投資に対する考え方そのものが変わってきたことがよく分かります。
関連記事|2018年からの資産形成を振り返る
高配当株だけでなく、勤務先の持株会も長年続けてきました。
持株会の実績と、そこから資産分散を考えるようになった経緯はこちらでまとめています。
【実体験】従業員持株会を20年以上続けた結果|633万円の拠出から資産形成の柱へ
ここから下は2018年11月15日に公開した当時の記事です
※以下は、2018年11月15日に公開した当時の文章です。
当時の考え方や投資記録を残すため、文章は基本的にそのまま掲載しています。
現在の投資に対する考え方については、上記の2026年時点の内容をご覧ください。
こんにちは、nobu2394.comです。
11月も中旬。最近少し暖かいなと思っていましたが、本日の朝の気温は2℃。。。そろそろホッカイロ買っておかないといけませんね。。。
2018年の配当金が10万円を超えました!
さて、本日の話題は配当金です。もっと言うと、米国株からの配当金です。
今月の11月上旬にAT&Tより配当金が振り込まれたことで、年間トータルの配当金累計がついに10万円(日本円換算)を超えました。
日本円換算としているのは、じっさいには外貨MMFと言う商品でドル建で保有しているからです。(しかも今年の途中から)
証拠写真です↓

基本は先ほども登場した世界屈指の高配当銘柄であるAT&Tからの配当金がほとんどを占めますが、そのほかにも撃沈中(泣)にムーディーズ、すでに手放したシンクロニー、更には外貨建で持っているMMFからも、僅かではありますが分配金と言う形でお金をいただいております。
配当金の安心感
普段日本株、米国株の個別株の値動きを見ては一喜一憂している私ですが、同じ株式投資の世界でも、この個別株での株式投資**(キャピタルゲイン)と、この配当金(インカムゲイン)**での株式投資は、全く性質が異なります。
なんといっても、配当金は、その会社の株を持っているだけで、お金が転がり込んでくる訳ですから。もちろん減配、もしくは無配と言うリスクが無いわけではありませんが、そこは米国株、そこは配当貴族、株主への利益還元を最優先に考える米国企業です。そうそうのことでは減配、無配は実施しないと思われます。
と言うことで、私の場合では、年間10万円の利益がほぼ確実に約束されていると言う状況を作り出せているわけです。
私の最終目標も配当金で暮らすこと
これは私のブログのサブタイトルにもあるように、定年退職するまでに1億円を資産運用で作り上げる根拠にもなっているのですが、1億円という金額があれば、例えば5%の配当金が頂ければ、税引き後でも年間400万円の収入が得られる訳です。
年間400万円の収入があれば、夫婦二人で生きていくための最低限のことは出来ます。例え足が出たとしても、大きな収入源であることは間違いありません。
と言うことで、私の60歳までの目標は、資産運用で1億円を作り出すことにあるわけですが、それがそんなに簡単ではないことは百も承知です。
この記事は、まだ私がブログを立ち上げホヤホヤで書いた記事ですが、18年で1000万円を1億円にするには、年利何%で運用すればいいかを書いた記事です。
計算の結果、年率14%が必要であることがわかります。
流石に年率14%とというのは厳しい目標であり、よほどの運か実力がなければ到達する事が難しいことはわかっています。
そして仮に14%の年率で運用が出来る運と実力があったとしても、流石に配当金だけでは不可能な数字です。(年率14%の配当金はアメリカでもない)
ですので、現在は1000万円分の資金を日米の個別株に振り分け、キャピタルゲイン狙いのスタイルも行っているわけですが、当たり前ですが、キャピタルゲイン狙いにはリスクが伴います。
今はそのリスクによるインパクトを和らげるために、配当金というインカムガインも組み入れて、じっくりと資産の底上げをはかっていると言う感じです。
結局インカムガインとキャピタルゲインかのどっちも必要(今は)
正直、今はどっちかにバサッと決めきることは出来ません。それはある意味当たり前なのかもしれませんが、インカムガインだけでは億と言う資産は築けないことは明白ですし、かといってキャピタルゲイン一本で資産が増やせるほどの実力もない。。。
ただこの問題は、意外とシビアで、60歳までと言う期限を考えると、今後数年以内には方向性を見極めた方がいいのかもしれません。
趣味として投資を楽しむだけならこのままのスタイルでいいのかもしれませんが、結局インカムガインで得た利益をキャピタルゲイン狙いの投資で失敗し、大して資産が増えないと言うリスクや、最悪資産を大きく減らしてしまうリスクもある訳です。
自分の投資スタンスを冷静に見極めるべき
こうやって、文字にする事で初めて分かりましたが、本当にお金を増やしたいならば、過去の実績から自分の実力を分析し、インカムガインとキャピタルゲインのバランスを真剣に考えなければいけないんです。
そのために残された時間はそんなに多くは残っていないということにも気がつきました。。。
インカムガインメインかキャピタルゲインメインは出来るだけ早く決めましょう。
まとめます。
残された投資期間と、今までの投資実施期間の実績をベースに、インカムガインとキャピタルゲインの割合を見極めよう。
キャピタルゲイン狙いが下手だなど思えば、インカムガインにシフトも全然あり。
当然インカムガインにシフトすれば、資金の増え方はマイルドになるが、それも受け入れて、運用計画を見直そう。
私の場合、来年1年ぐらいで見極めが必要かもしれませんね。。。
最後までお読みいただき、ありがとうございました!