※この記事は2026年11月13日時点で公開されている情報に基づきます。株価は米国時間11月12日終値まで。調査中の事項は確定事実と区別しています。記事は私個人の投資判断の記録であり、売買の推奨ではありません。
こんにちは、nobu2394です。
2026年11月12日、NVIDIA(エヌビディア)の創業者で、長年にわたり同社を率いてきたジェンスン・フアン氏がCEOを退任しました。
私が今回のニュースで気になったのは、不倫という私生活の話そのものではありません。
「フアン氏がいなくなっても、NVIDIAは強い企業であり続けられるのか?」
そして、長期投資家としてはもう一つ。
「もし本業が傷ついていないのに株価だけが下がるなら、それは買い場なのではないか?」
私は2018年3月、このブログでNVIDIAのGPUと自動運転技術に注目していました。2026年にはその8年後を振り返る記事も書いています。いま改めて思うのは、NVIDIAはフアン氏が一代で築いた偉大な会社であると同時に、すでに一人の経営者だけで成り立つ規模を超えているのではないか、ということです。
先に私の考えを書いておきます。
現時点の私の見方:今回の経営者交代による売りだけで、NVIDIAの技術力や収益力まで崩れたとはまだ判断していません。長期的には買い場になり得ると考えています。ただし、私はNVIDIAの個別株を買う予定はありません。企業を高く評価することと、自分の資産配分でその株を買うことは別だからです。
今回は、事件の時系列、1999年からの超長期株価、8年前と現在の売上高、会社の競争力の土台、安全保障上の論点を確認して、この判断が正しいのかを考えてみます。
- 2026年11月、NVIDIAに何が起きたのか
- 株価は急落した。では「何が」下がったのか
- NVIDIA株の超長期チャート|1999年から2026年まで
- 2018年、私はすでにNVIDIAに注目していた
- フアン氏一人の会社ではないと思う理由|売上は8年で約22倍
- 競争力の土台と、今回あらためて確認したい4つのリスク
- スパイ疑惑と半導体の安全保障は、軽く扱えない
- 私は今回の下落を「買い場になり得る」と考える。条件は何か
- それでも私はNVIDIAの個別株を買わない
- では半導体には一切投資しないのか? 私のSOXL「10ドル割れ」ルール
- 今後、何を見て答え合わせするか|3か月・半年・1年後
- よくある疑問
- まとめ|私は「会社の強さ」と「株価の下落理由」を分けて見たい
- 関連記事
- 主な参照資料
2026年11月、NVIDIAに何が起きたのか
まず、公式に確認できることと、報道段階のことを分けます。
- 11月8日:NVIDIA取締役会は、フアン氏が外国の情報機関の工作対象となった可能性に関する報道を受け、独立調査を開始すると発表しました。社外の独立した法律顧問も調査に関与します。
- 同じ11月8日の声明:取締役会は、その時点で国家安全保障やNVIDIAの機密情報が侵害されたと信じる理由はないと説明しました。ただし、調査が完了したという発表ではありません。
- 11月12日:NVIDIAはフアン氏が社長・CEO・取締役を即時辞任したと正式発表。CFOのコレット・クレス氏が暫定CEOに就任し、正式な後任者を探すことになりました。
出典:NVIDIA取締役会声明(11月8日)、CEO交代の公式発表(11月12日)。
報道ではフアン氏の個人的関係や、相手とされる人物に対する情報機関の疑いが取り上げられています。しかし、ここで大切なのは「工作の疑惑が報じられた」ことと、「情報漏洩が確認された」ことは違うという点です。疑惑の当事者とされた人物についても、報道にある疑いを確定した事実として扱うべきではないでしょう。
もちろん、CEOに求められるガバナンスや情報管理の責任は軽くありません。一方で、私が企業価値を考えるときには、私生活の話題だけで売上・技術・顧客まで同時に失われたと決めつけないようにしたいのです。
株価は急落した。では「何が」下がったのか
NVIDIAの株価は、2026年10月6日に239.24ドルの過去最高終値を付けました。その後、11月12日の終値は166.19ドル。高値から約30.5%下がった計算です。
11月12日だけを見ると、前日終値173.73ドルに対して166.19ドル、前日比4.34%安でした。日中にはもっと大きく売られる場面もありました。
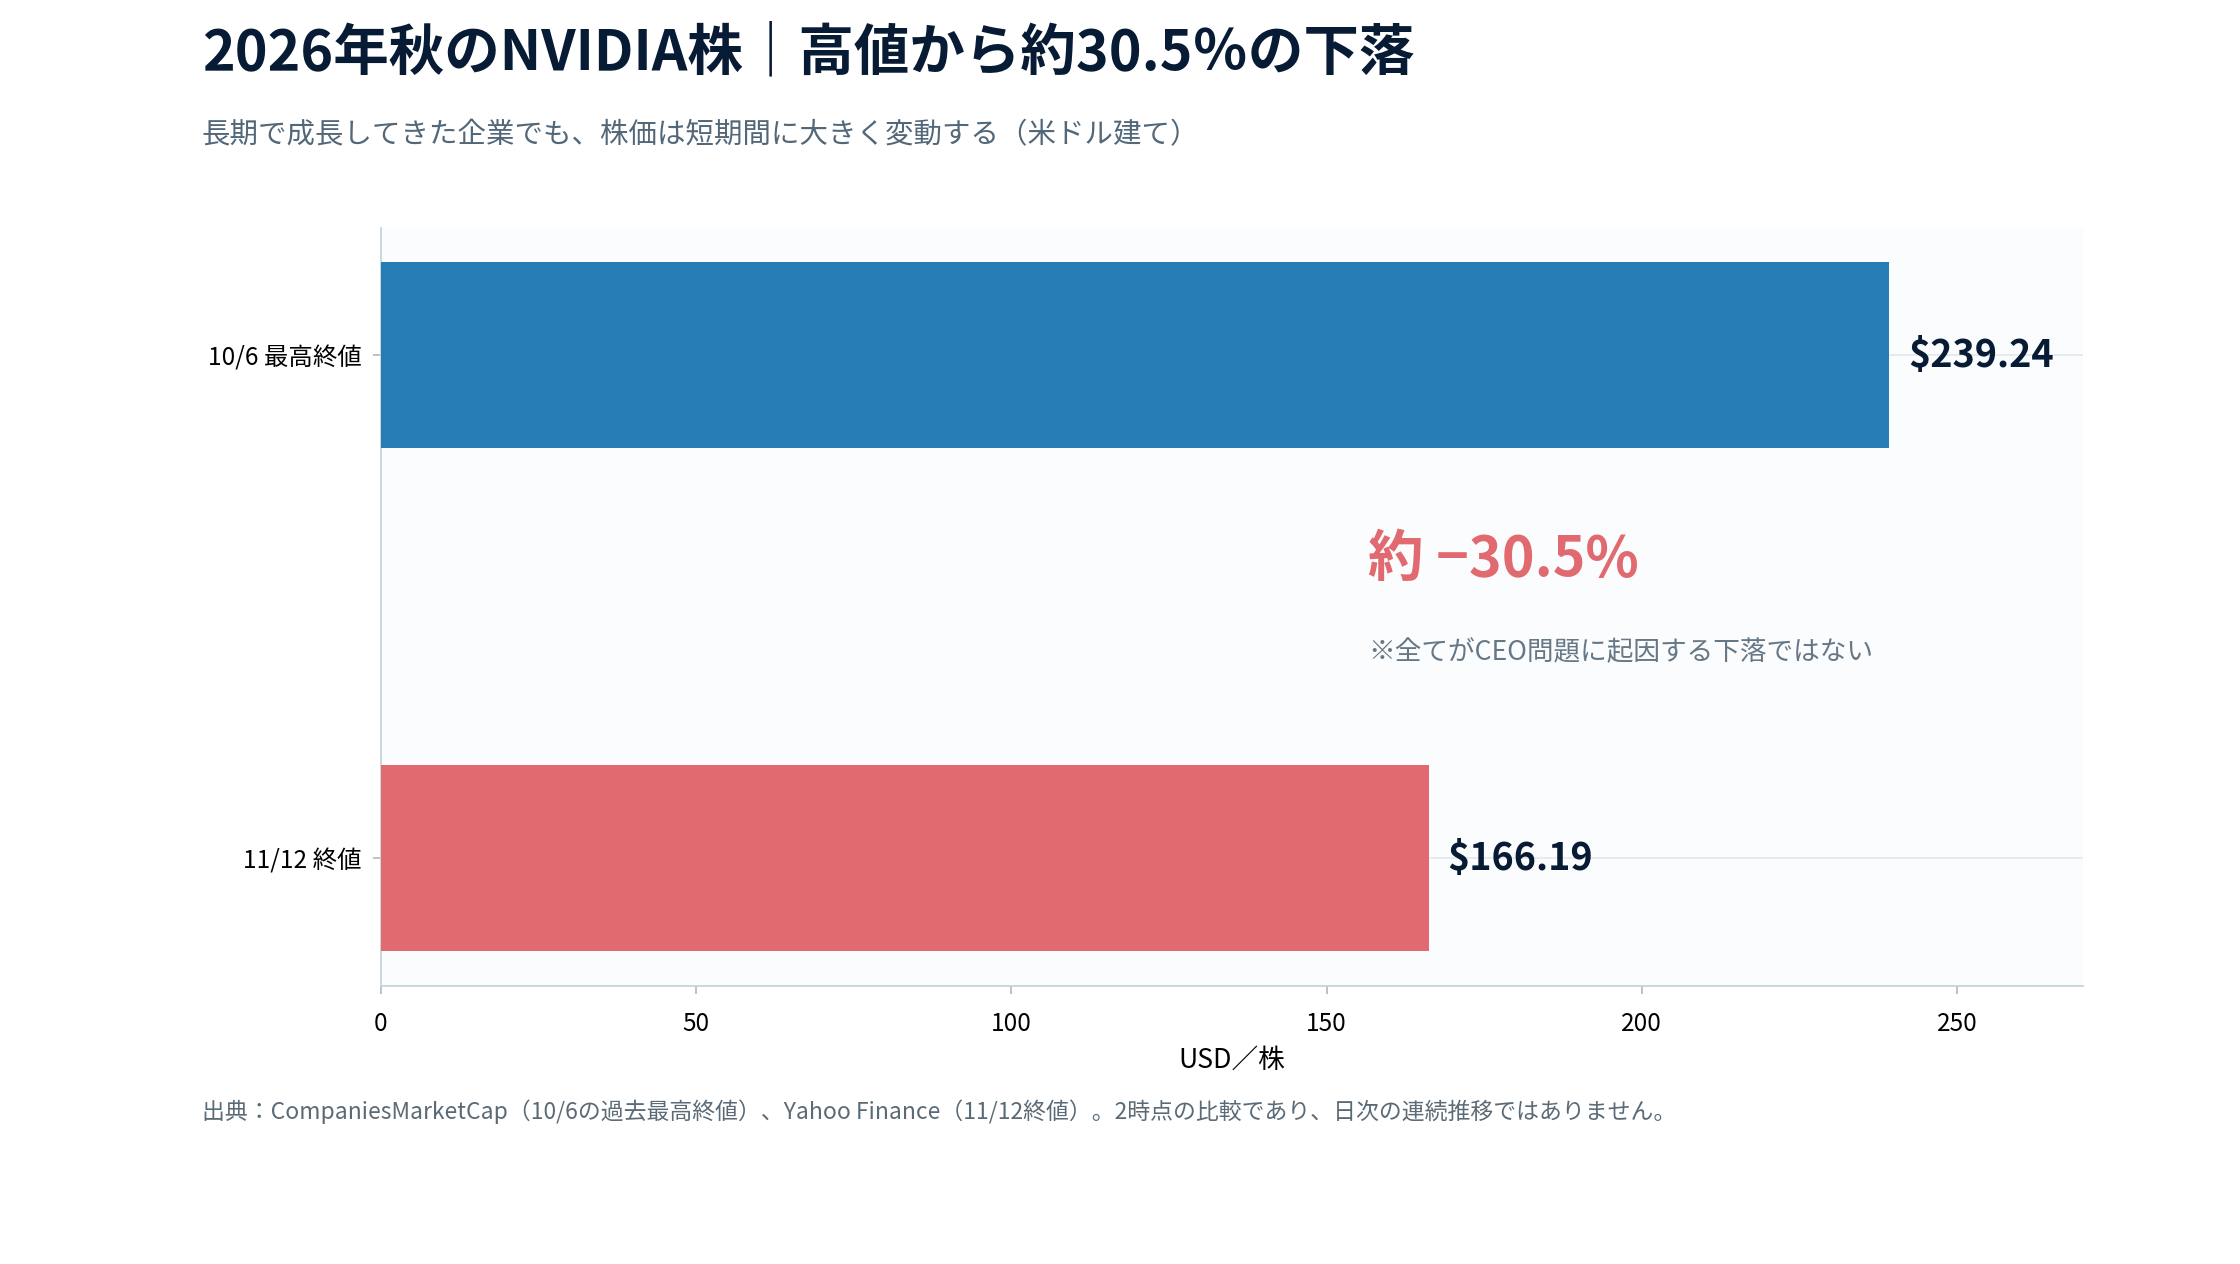
図4:2026年10月6日と11月12日の2時点を比較。株価は米ドル・株式分割調整後。※この期間の下落すべてがCEO問題を原因とするわけではありません。
投資家として、ここは慎重に見たい。10月から11月にかけての下落には、AI関連株の割高感、巨額のデータセンター投資への懸念、金利や半導体セクター全体の値動きなども重なります。
だから私は、「CEO退任のせいで30%下がった」とは書きません。株価が下がった事実と、その下落要因の分析は分けるべきだと思うからです。
出典:CompaniesMarketCapの長期株価、Yahoo Financeの11月12日終値。
NVIDIA株の超長期チャート|1999年から2026年まで
一度、今回のニュースから距離を取り、長い時間軸で株価を見てみたいと思います。
NVIDIAは1999年に株式公開しました。分割調整済みの1999年末株価は約0.098ドル。2026年11月12日の166.19ドルと比べると、株価は約1,700倍になっています。ただし、これは1999年の年末終値と2026年11月12日の終値を比較した参考倍率であり、配当・税・売買費用は含みません。
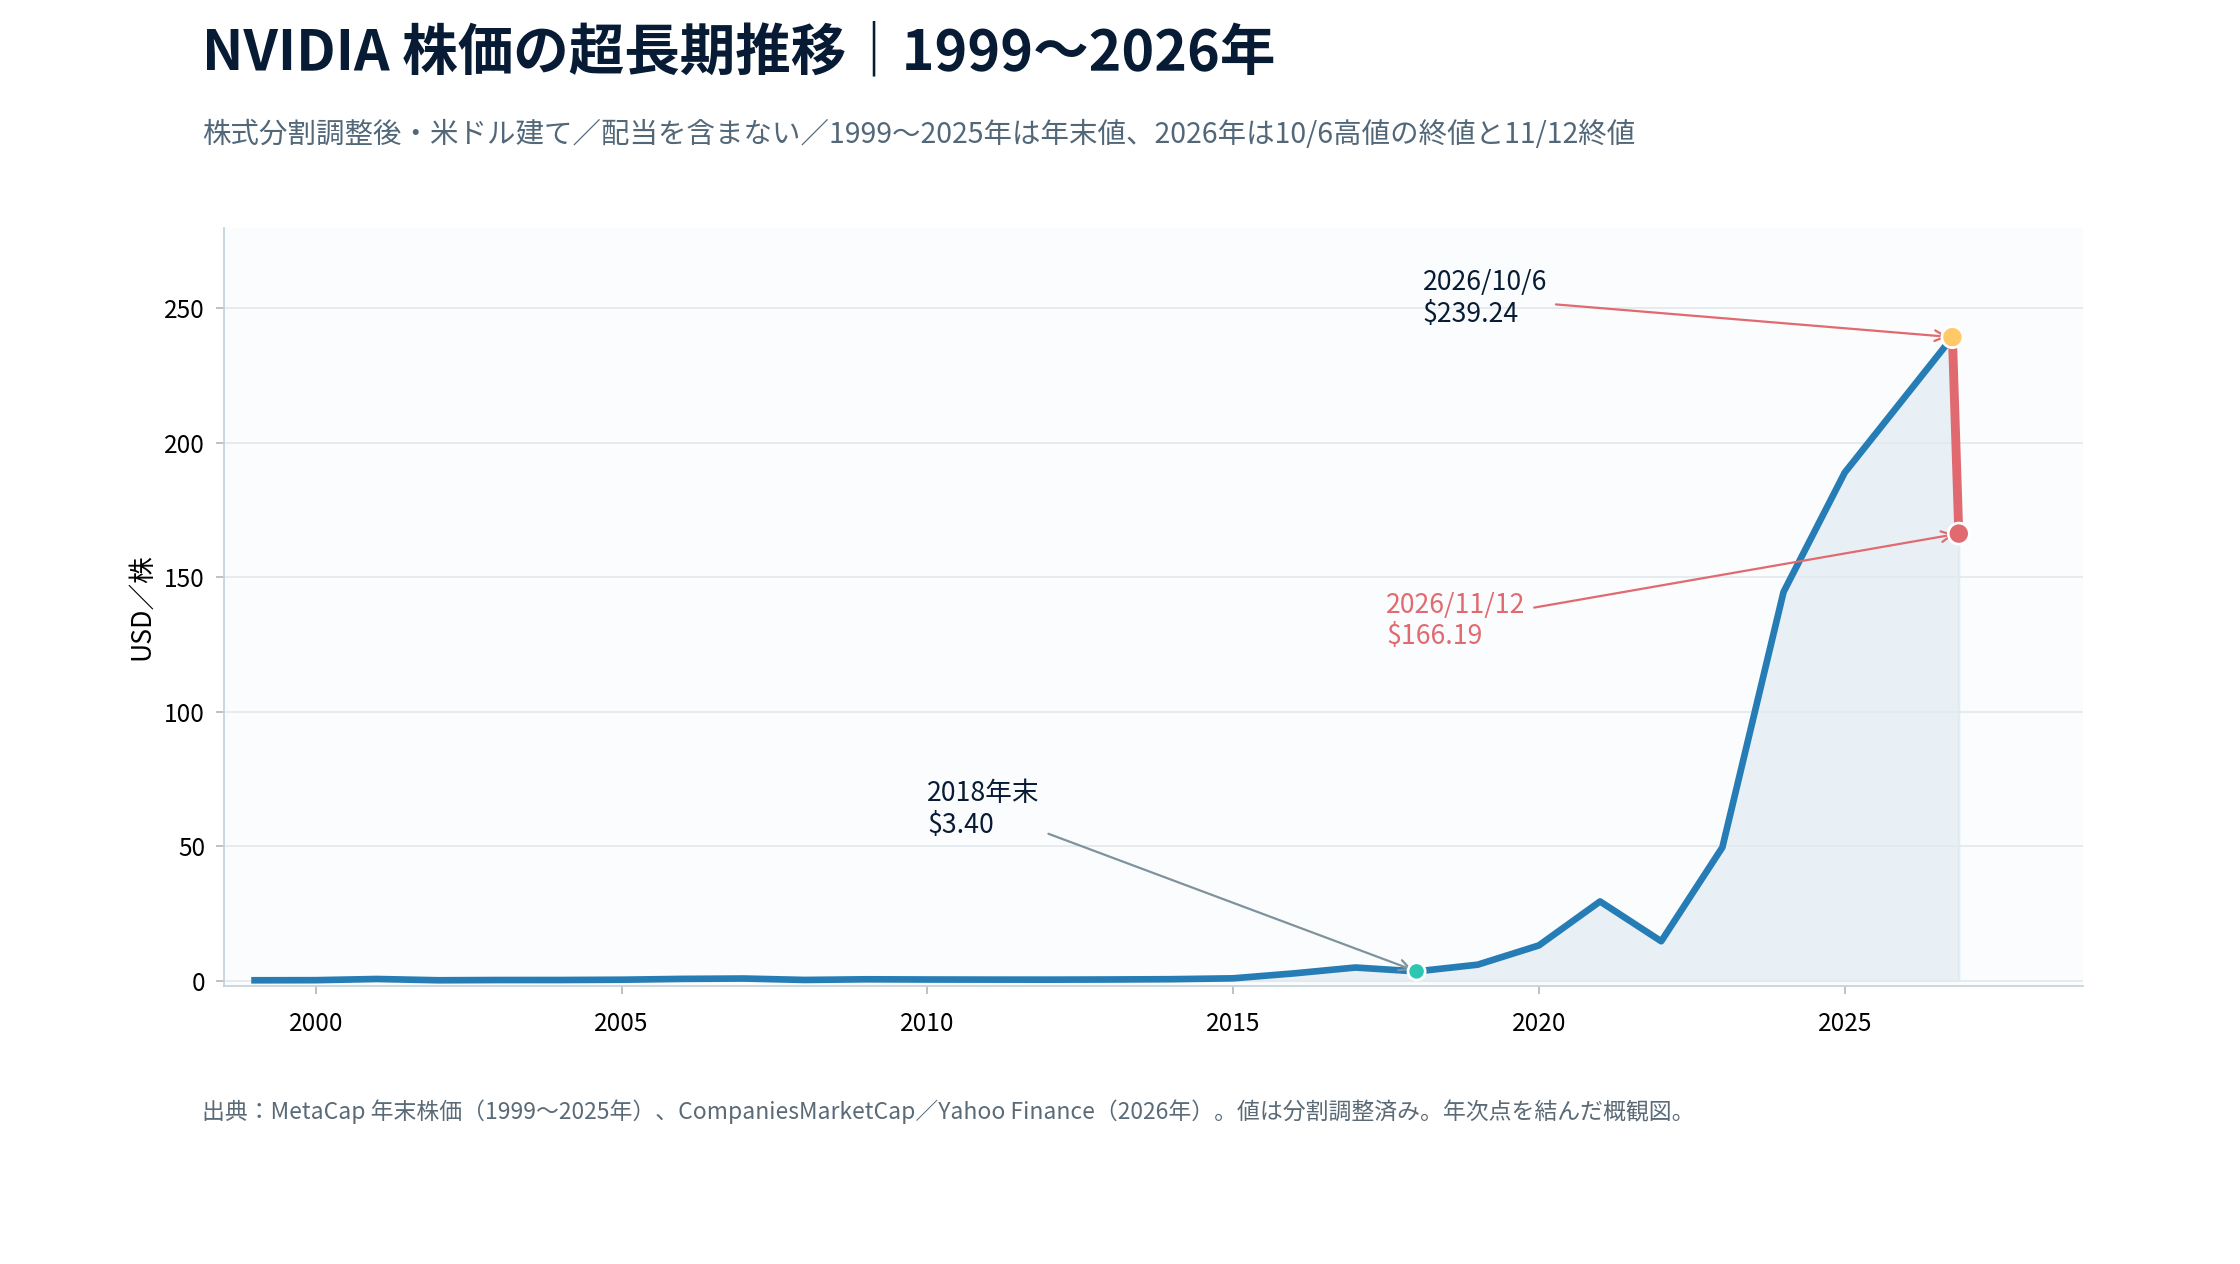
図1:NVIDIAの超長期株価。1999~2025年は年末値、2026年は10月6日と11月12日の終値。年次データを線でつないだ概観図なので、途中の日々の値動きは省略しています。
普通の目盛りで描くと、2023年頃までの動きがほとんど見えないほど、近年の上昇が大きい。
ところが同じデータを対数目盛りで見ると、2002年、2008年、2018年、2022年など、成長の途中に何度も厳しい下落局面があったことが分かります。
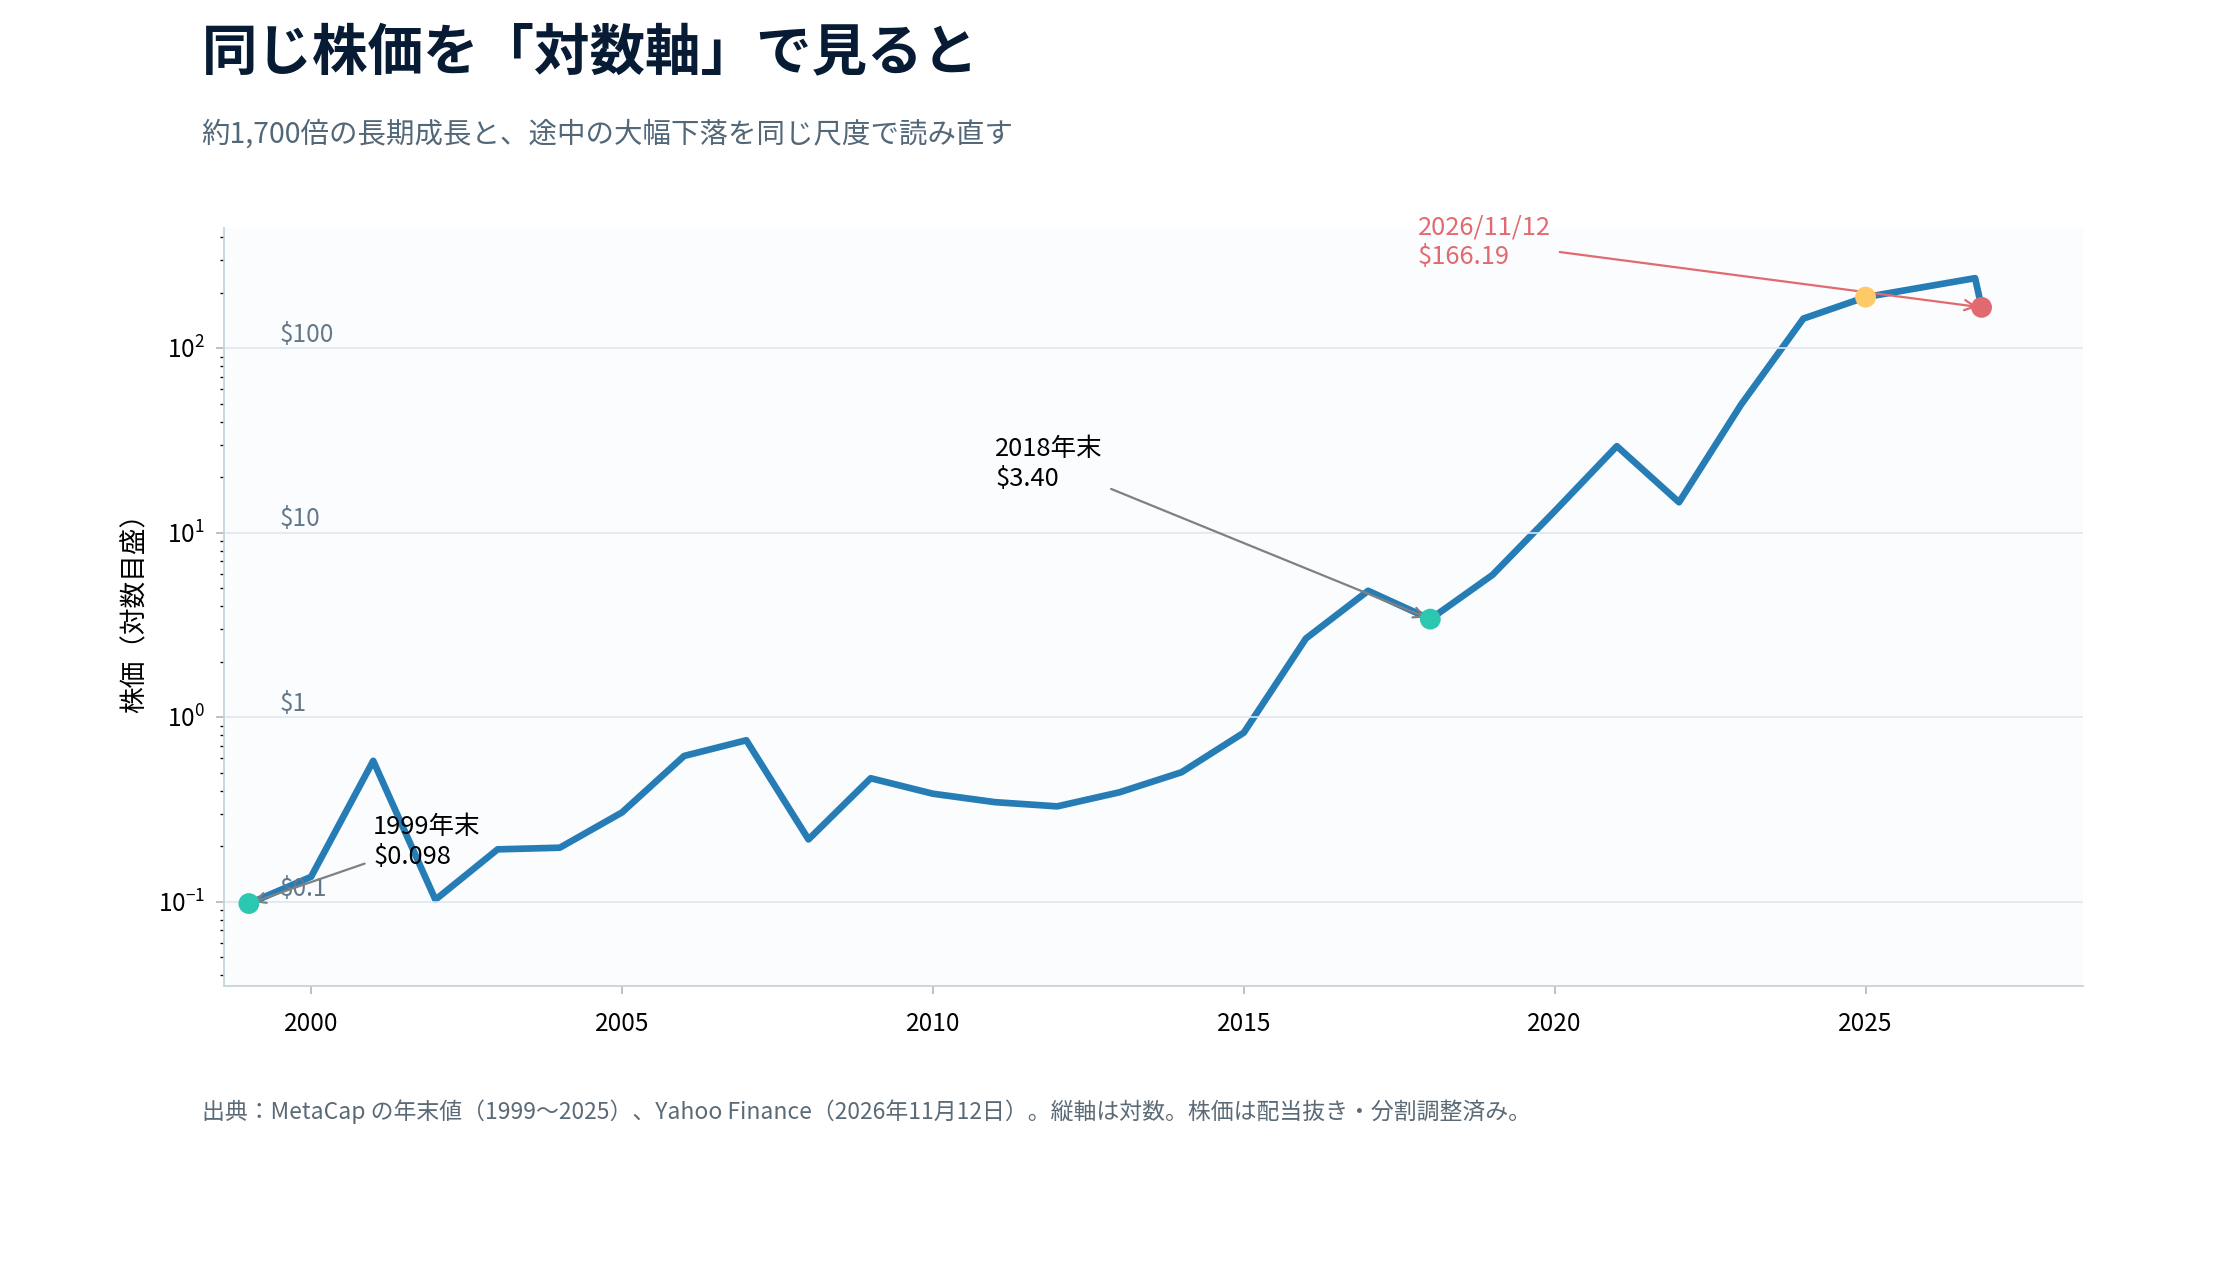
図2:同じ年末株価の対数チャート。縦の同じ幅が同じ倍率に相当します。通常軸と対数軸は表示方法が違うだけで、使用した価格系列は同じです。
後から見ると素晴らしい右肩上がりですが、途中で何十%も下落する場面を何度も経験しています。私は、成長企業を見つけることと、そうした下落を耐えて保有し続けることはまったく別の難しさだと思います。
※長期株価データ:MetaCapの年末株価一覧。価格は後年の株式分割を反映して比較しています。
2018年、私はすでにNVIDIAに注目していた
ここからは、私自身の投資記録です。
2018年3月30日、私はこのブログにNVIDIAのことを書いていました。当時、特に注目していたのはGPUの演算能力と自動運転技術。その記事には当時の株価を約230ドルと記録し、今後の銘柄選定でNVIDIAを中心に考えたいという趣旨の文章まで残しています。
でも、私は当時、生成AIと巨大データセンターがこれほどまでにNVIDIAを押し上げるとは見通せていませんでした。
この8年間の答え合わせは、【8年後の答え合わせ】2018年にNVIDIAに注目していた私にまとめています。
なお、2018年の「約230ドル」は当時のブログ上の記録です。その後、2021年に1対4、2024年に1対10の株式分割があり、当時の230ドルは現在の株式数に直すと約5.75ドルに相当します。11月12日の166.19ドルとの比較では約28.9倍です。
以前の記事に書いた「約38倍」は2026年9月時点の株価を使った数字。今回の下落で倍率も変わりました。後から数字だけを都合よく選ばないため、基準日を明記しておきます。
私はNVIDIAを2018年から見ていた。でも、その株を買って28.9倍の利益を得たわけではありません。見つけることと、購入することと、長期保有することはそれぞれ違います。
フアン氏一人の会社ではないと思う理由|売上は8年で約22倍
では、フアン氏がいなくなっても企業の強さは残るのでしょうか。
私は、その答えを考えるために会社の事業規模を見直してみました。
NVIDIAの年間売上高は2018会計年度の約97.1億ドルから、2026会計年度には約2,159.4億ドルへ。およそ22.2倍に拡大しています。
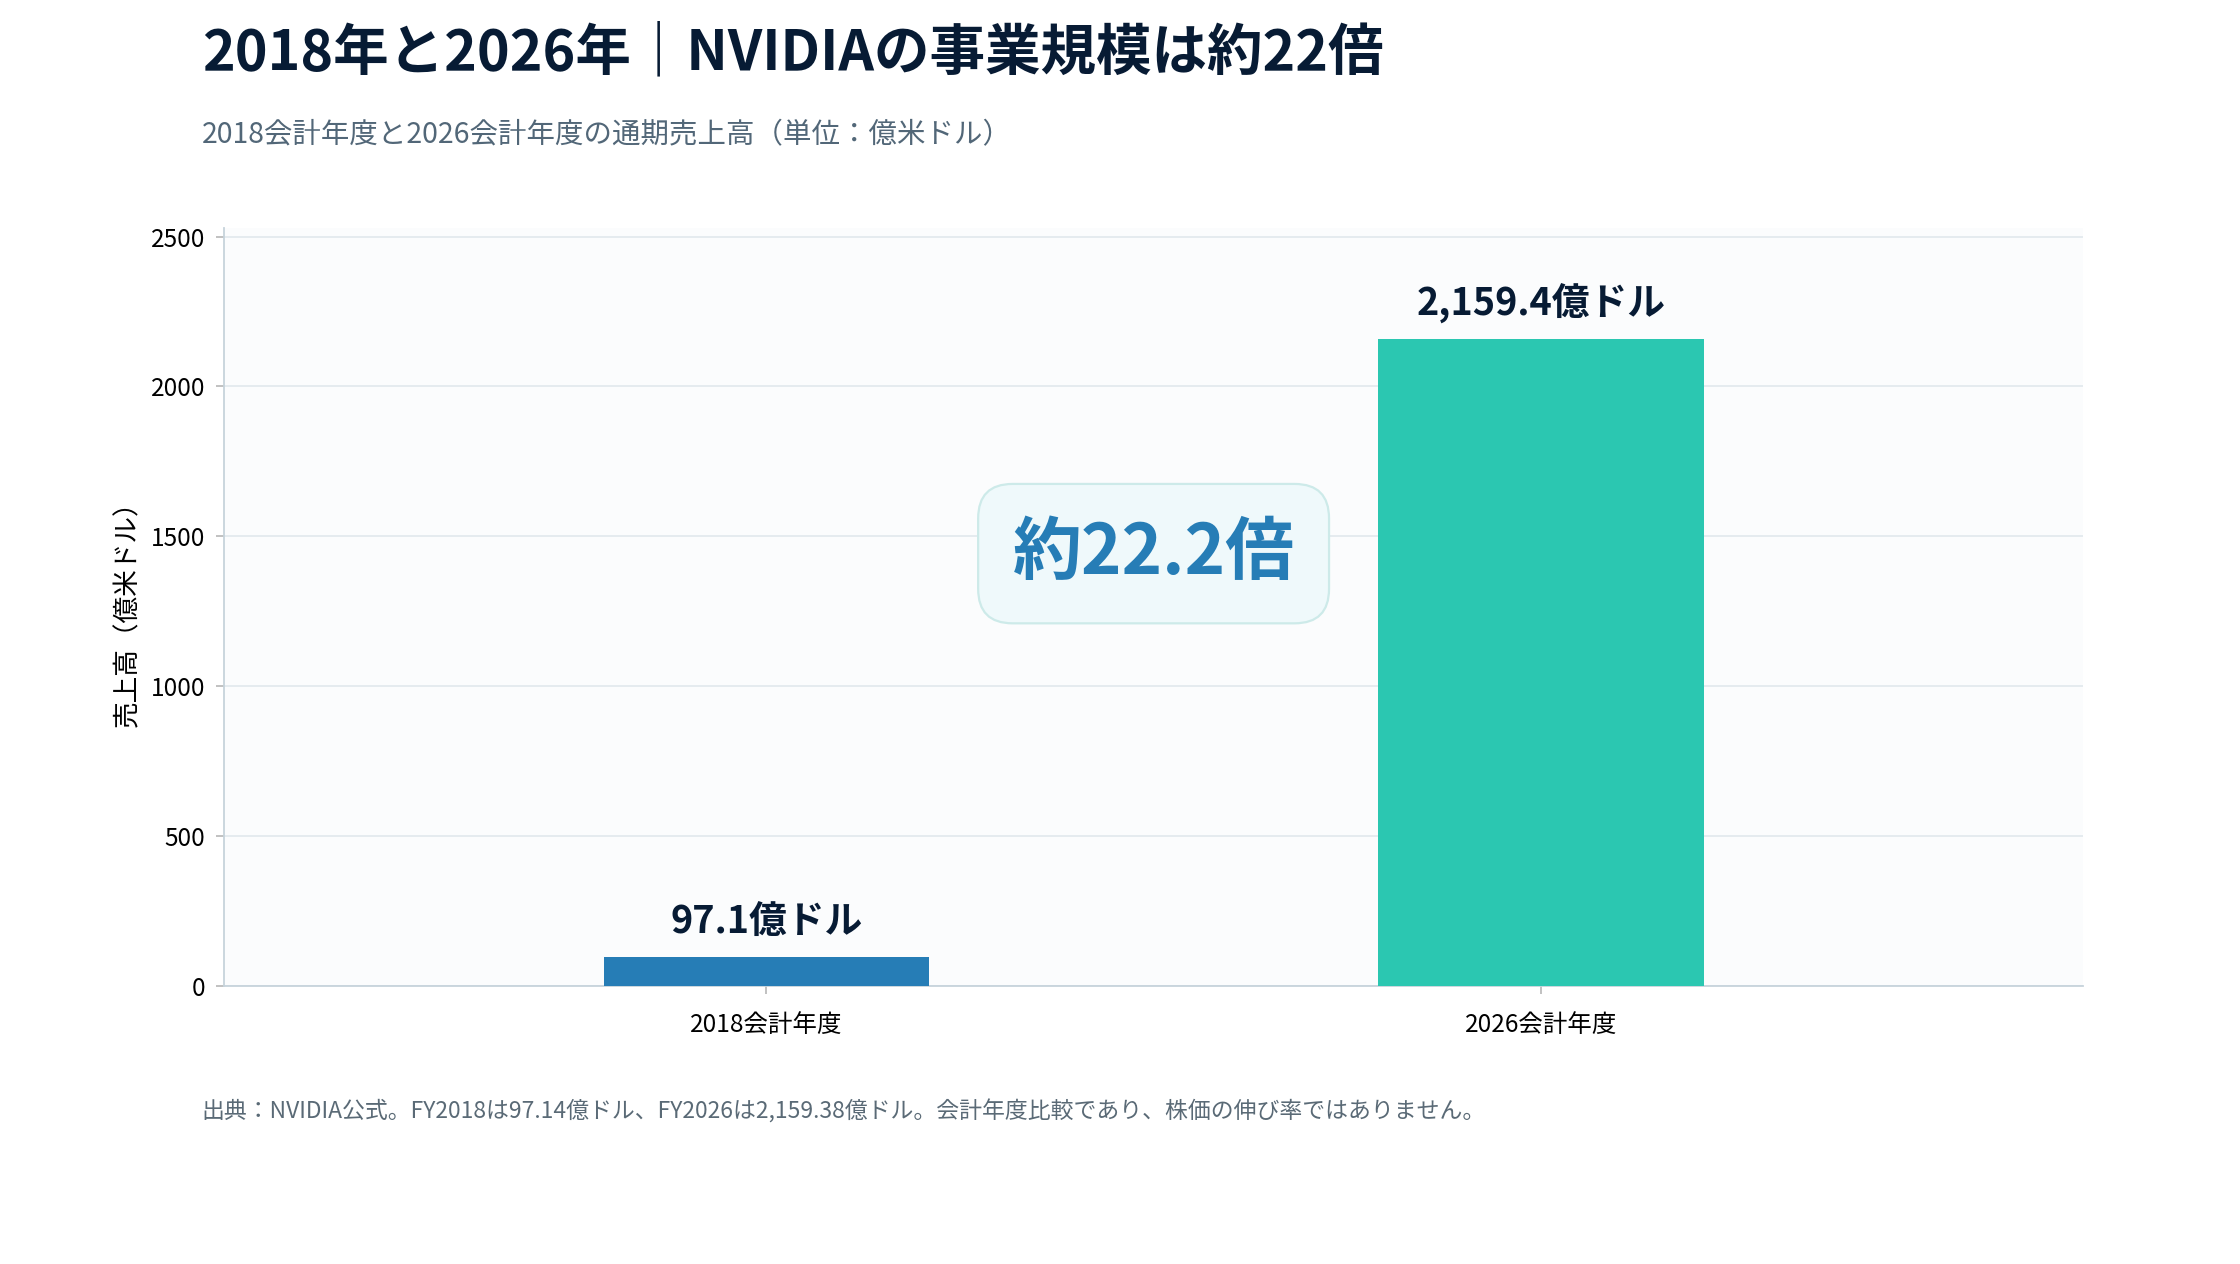
図3:NVIDIA公式決算資料による通期売上高比較。2018会計年度約97.14億ドル、2026会計年度約2,159.38億ドル。
さらに、2026年8月に発表された2027会計年度第2四半期の売上高は962億ドル、うちデータセンター部門は890億ドルでした。つまり、直近の1四半期の売上だけで、2018会計年度の年間売上に迫る約10倍の規模です。もちろん、年間と四半期という期間の違う数字を比べた驚きの表現であり、成長率の指標として混同しないようにしたいと思います。
出典:NVIDIA FY2018決算、FY2026決算、FY2027第2四半期決算。
ここまで巨大になった企業の競争力は、フアン氏個人のカリスマだけでは説明できないはずです。GPUの設計、CUDAなどのソフトウェア基盤、開発者、製造パートナー、クラウド事業者との関係、膨大な研究開発と製品ロードマップ。長い年月をかけて組み上げた事業の仕組みそのものに価値があると私は考えています。
私自身、長く製造業で品質や認証の仕事に関わってきました。その経験から思うのは、組織が成長すると、優秀な一人の判断だけで品質や競争力を維持することはできないということです。技術を理解し、仕組みを運用し、問題が起きたら修正できる組織でなければ長続きしません。
とはいえ、フアン氏の存在が特別だったことも確かです。製品戦略、AIへの長期投資、社外への説明力、顧客との関係にまで、創業者がどの程度関与していたのか。これらは後継者が変われば一朝一夕に代替できない部分でしょう。
「一人のおかげではない」と「誰がCEOでも同じ」は違う。そこは、今後の業績と製品開発で確認するしかありません。
競争力の土台と、今回あらためて確認したい4つのリスク
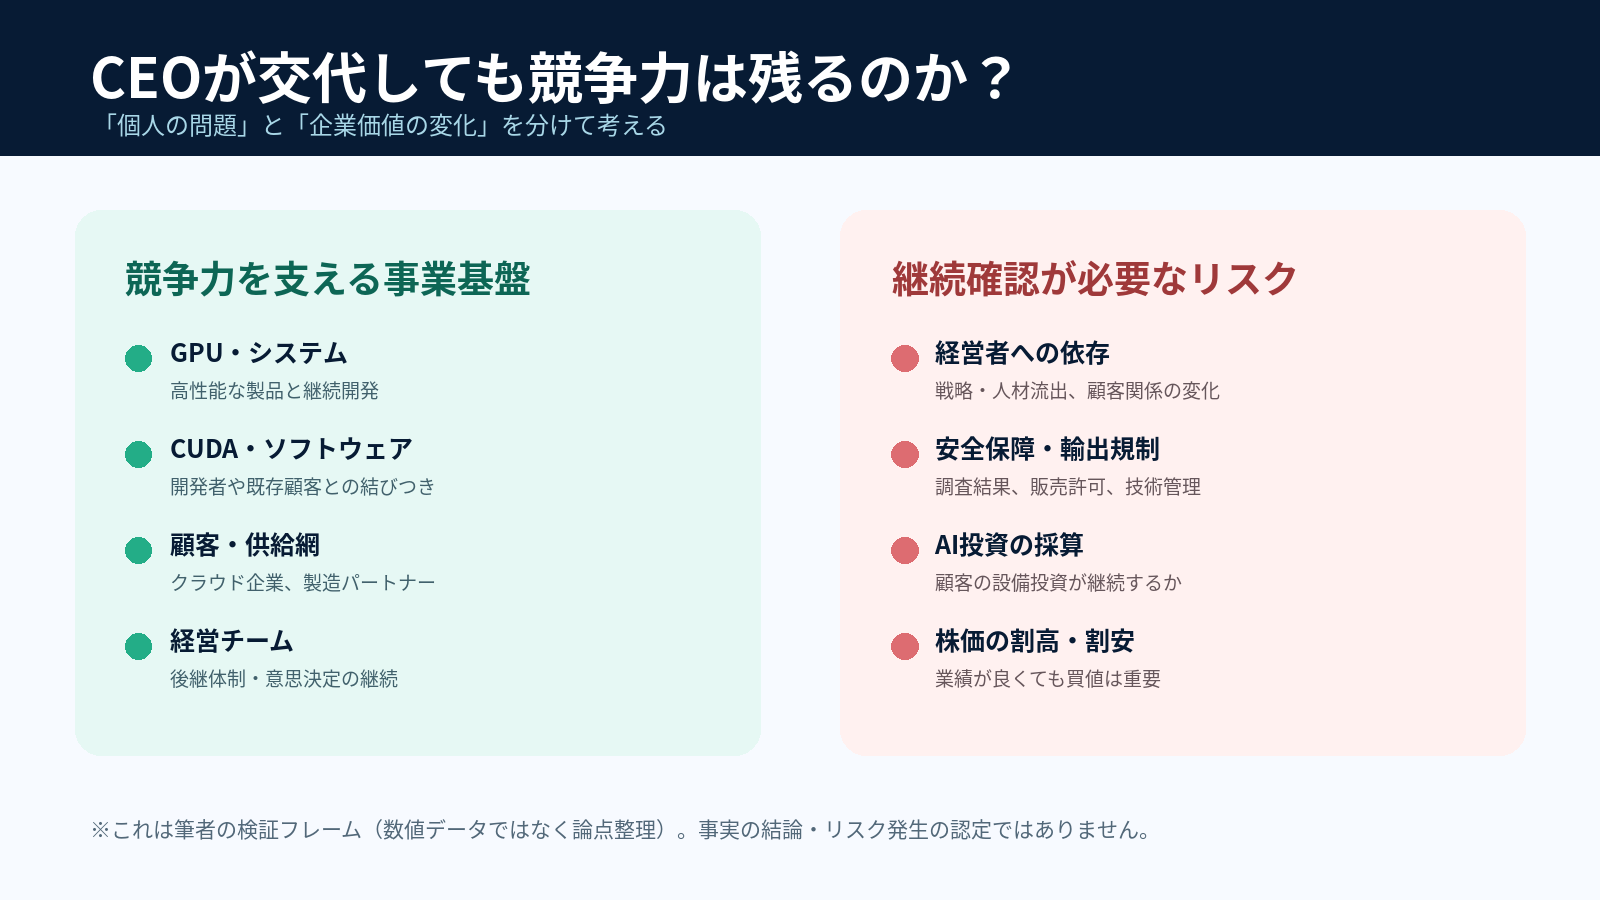
図5:私なりの検証フレーム。左が会社に蓄積された競争力、右が継続して確認したいリスクです。評価・予想の整理であり、発生が確認された問題を示す図ではありません。
まず注目したいのは、CUDAなどのソフトウェアと開発者の厚み。GPUの性能だけではなく、ソフトウェアを使う技術者や企業が多いこと自体が競争力につながる、と私は考えています。
次に、CPU・GPU・ネットワーク・データセンター全体を含む製品開発が、予定どおり進むのか。もしCEOが交代しても研究開発や納入が滞らないなら、企業としての組織力を証明することになるでしょう。
一方、重要な技術者が大量に流出したり、製品ロードマップが何度も遅れたり、主要顧客が発注を大きく減らしたりするなら、私は「今回は単なる騒動だから大丈夫」とは言えなくなります。
スパイ疑惑と半導体の安全保障は、軽く扱えない
今回、私がもう一つ注目しているのが国家安全保障です。
NVIDIAのAI半導体は、企業が便利なサービスを作るための部品であると同時に、国家レベルのAI開発能力や先端計算能力にもつながる製品です。だから米国は、高性能半導体の中国向け輸出などについて規制や審査を行ってきました。
安全保障上のリスクには、異なる問題が含まれます。
- 情報管理の問題:機密情報が適切に保護されていたか、アクセス管理に不備はなかったか。
- 輸出規制の問題:どの製品をどの国や企業に提供できるか。違反があった場合に何が起きるか。
- 経営ガバナンスの問題:取締役会が独立して調査し、適切な体制を整えられるか。
- 事業の問題:規制や顧客の判断によって、将来の売上にどの程度の影響が出るか。
これらを一つの「スパイ疑惑」という言葉で片付けたくありません。
11月8日の取締役会声明によれば、現時点では国家安全保障や会社の機密が侵害されたと信じる理由はないとされています。しかし、「今はそう説明している」と「今後も問題が発見されない」は同じではない。独立調査の結果を見守る必要があります。
以前、AIデータセンター規制がNVIDIAに与える影響を考えたときにも感じましたが、AI半導体という産業は、技術的な競争力だけでなく、政策や社会の受け止め方によっても成長の条件が変わります。
関連して、データセンターの仕組みと、GPU・電力・冷却の関係も図解しています。
私は今回の下落を「買い場になり得る」と考える。条件は何か
ここで、読者の方が一番気になるであろう投資判断に戻ります。
私の仮説は単純です。
会社の技術力、製品、主要顧客、収益力が変わっていないのに、経営者個人の問題で株価が過度に売られるなら、長期投資家にとって買い場になり得る。
今回は、その可能性があると私は見ています。ただし、これを事実として断定するつもりはありません。
| これから確認できること | 私の判断への影響 |
|---|---|
| 調査で重大な機密流出は確認されず、製品開発と業績も堅調 | 一時的な懸念による下落という見方を支える |
| 重要な人材流出や顧客離れ、製品遅延が続く | 企業価値の低下を再評価する必要がある |
| 安全保障上の重大な問題や規制強化が表面化 | 「単なる個人的問題」とは扱えない |
| 本業が好調でも、将来の利益に対して株価が高すぎる | 良い会社でも割安な買い場とは限らない |
特に最後が重要です。NVIDIAがこれからも成長することと、現在の株価から投資リターンが良いことは、必ずしも一致しません。利益の成長期待がすでに株価へ織り込まれていれば、会社が優秀でも株価は下がり続ける可能性があります。
私は「株価が30%下がったから安い」とは判断しません。業績の変化と期待の変化を分けて考えます。
それでも私はNVIDIAの個別株を買わない
ここまで読んで、こう思う方もいるかもしれません。
「買い場だと思うなら、なぜ自分で買わないのか?」
理由は、私の投資方法の中心が、個別株ではなく分散したインデックス投資だからです。
私は2018年から楽天VTIや楽天VYMなどの積立投資を続けてきました。特定の企業が将来の勝者になると確信して、一社へ資金を集中させる方法を、現在の資産形成の中心にはしていません。
NVIDIAという会社の将来性を高く評価していても、自分の家族の生活や長期の資産計画まで、一社の経営・製品・政策リスクに賭ける必要はないと思っています。
この考え方は、個別株をポートフォリオの何%まで持つか考えた記事でも書きました。未来の勝者を当てなくていいというインデックス投資の考え方も、今の私には大切です。
つまり、私の結論はこうです。
NVIDIAの今回の下落は、個人的には買い場になり得ると考えています。しかし、私は買いません。企業の魅力を見極めることと、自分がその株を保有することは、分けて判断するからです。
では半導体には一切投資しないのか? 私のSOXL「10ドル割れ」ルール
実は、私は半導体関連商品にまったく投資しないと決めているわけではありません。
半導体株の3倍ブルETFであるSOXLについては、以前実際に保有していた経験があります。月次記録を調べると、含み益964万円から含み損100万円へ変動した時期もありました。
その体験は、SOXLの実際の運用記録と半導体株のリスクで詳しく検証しています。
現在の私には、SOXLが10ドルを下回るような大幅下落があれば、サテライト投資として購入を検討したいという考えがあります。ただし、今回のNVIDIAのCEO退任だけでSOXLがそこまで下がるとは、現時点では考えていません。半導体市場全体に影響する、さらに大きな問題が重ならなければ、その水準は簡単には来ないのではないかという見方です。
なお、SOXLは指数の日々の騰落率の3倍を目標とする商品で、長期の収益が単純に3倍になるわけではありません。株式分割・併合によって、過去の「10ドル」と現在の「10ドル」の意味が変わることもあります。10ドルを割れば必ず反発するという根拠はなく、買うとしても最悪全額を失って困らない範囲に限定する考えです。
だからこそ、今回のNVIDIAの事件を見て、すぐSOXLの購入へ飛びつくつもりもありません。
今後、何を見て答え合わせするか|3か月・半年・1年後
私はこのブログを、後から結果を検証できる記録として残しておきたいと思っています。
2026年11月13日時点の私の仮説は、「企業の競争力が残るなら今回の売りは長期的な買い場になり得る。ただし自分はNVIDIA個別株を買わない」というものです。
今後は以下を追跡したいと思います。
- 11月17日予定の決算発表:CEO交代後の経営陣が売上見通し、製品開発、顧客対応をどう説明するか。この記事の執筆時点では発表前です。
- 3か月後:後継CEOの選定、重要人材の動き、安全保障調査の更新、株価と売上見通し。
- 半年後:顧客の発注、製品ロードマップ、利益率への影響が確認できるか。
- 1年後:企業の競争力は本当に維持されたか。11月12日の166.19ドルから株価はどう動いたか。S&P500などとも比較する。
短期の上昇だけで「私の予想が当たった」とは言いませんし、短期の下落だけで「もう終わり」とも言いません。業績と企業の仕組みがどう変わったのかを、株価と一緒に見ていくつもりです。
よくある疑問
Q. フアン氏が退任するとNVIDIAの技術力も落ちる?
すぐにそう決まるわけではありません。会社には研究開発チーム、ソフトウェア基盤、顧客関係などの蓄積があります。ただし、創業者の戦略立案や人材への影響力を後継体制がどこまで代替できるかは、今後の検証課題です。
Q. スパイ行為や機密情報の流出は確定した?
この記事の執筆時点では、確定したものとして扱うべきではありません。11月8日のNVIDIA声明は、国家安全保障や会社の機密が侵害されたと信じる理由はないとしつつ、独立調査を始めたと発表しています。
Q. 30%も下がったなら割安?
下落率だけでは判断できません。業績や将来の利益成長、市場が織り込んでいる期待、経営者交代と安全保障リスクの実際の影響を確認する必要があります。
まとめ|私は「会社の強さ」と「株価の下落理由」を分けて見たい
NVIDIAは、フアン氏が長い年月をかけて築いた巨大企業です。その功績を過小評価するつもりはありません。
一方で、私は、いまのNVIDIAの強さをフアン氏個人の存在だけで説明することもできないと思っています。GPUの技術、CUDAの開発者基盤、顧客、研究開発、経営チーム。そうした資産が残る限り、CEOが代わっても成長を続ける可能性は十分にあります。
だから今回の株価下落は、企業の本業が本当に悪化したのかどうかを見極める機会だと考えています。私は買い場になり得ると思っていますが、現時点でその判断が正しいと証明されたわけではありません。
そして、私はNVIDIAの個別株を購入する予定はありません。自分の資産形成の中心は、これまでどおり幅広いインデックス投資です。
良い企業を知ること。株価が割安かを判断すること。そして、自分が実際に買うこと。この三つは同じではありません。
2018年に自動運転に注目していた自分は、2026年のAI時代を正確には予想できませんでした。今回のCEO交代についても、3か月後、半年後、1年後に答え合わせをしたいと思います。
関連記事
主な参照資料
- NVIDIA公式:CEO交代のお知らせ(2026年11月12日)
- NVIDIA公式:取締役会による独立調査の声明(11月8日)
- NVIDIA公式:2026会計年度決算
- NVIDIA公式:2027会計年度第2四半期決算
- NVIDIA公式:2018会計年度決算(PDF)
- Yahoo Finance:NVIDIA株価履歴(2026年11月12日終値)
- MetaCap:1999年以降の分割調整済み年末株価
- CompaniesMarketCap:NVIDIA株価の長期推移
本記事の予想と判断は2026年11月13日現在の個人的な見解です。株式・レバレッジETFには損失リスクがあります。グラフは公表データを基に当ブログ用に独自作成したもので、見通しを保証するものではありません。