こんにちは、nobu2394.comです。
「アメリカが次のFOMCで、一度に0.5%利上げするかもしれない」。そんなニュースが気になりました。2026年11月10日、FRBのクリストファー・ウォラー理事が、12月の会合で通常より大きい利上げを検討する可能性に言及したのです。
私は2018年12月にも、このブログでドットチャートを読んで米国株の下値を予想していました。それから約8年。2020年にはコロナショックで実際に約1,200万円の資金を米国株投資へ動かしています。
では、今回もし0.5%ポイントの大幅利上げが実現したら、米国株は暴落するのか。 過去の利上げ当日と翌日のS&P500、2018年の金利予測と実際の展開、そして自分の投資経験を並べて考えてみます。
この記事の結論(2026年11月12日時点)
- FRBのウォラー理事は、インフレ次第で12月の0.50%ポイント利上げを検討すべきと発言した。ただし、実施は未決定。
- 1994年には予想以上の0.50ポイント利上げでも、発表当日のS&P500が上昇した例がある。
- 2022年5月は0.50ポイント利上げ当日に約3%上昇したのに、翌日は約3.6%下落した。
- 市場が何を織り込んでいたか、FRBが今後について何を語ったかによって、株価の反応は変わる。
- 私は金利予測だけで積立を止めず、追加投資に使える余力を残しながら長期投資を続けたい。
- 2026年11月、ウォラー理事は「0.5ポイント利上げ」に言及した
- そもそも0.25%と0.50%の利上げでは何が違う?
- 過去に「予想以上の0.50ポイント利上げ」はあったのか?
- 実際にS&P500はどれだけ動いた? 4回のFOMCを比較
- 株価を動かすのは「利上げ幅」だけではない
- 2018年、私はドットチャートからダウ平均の底値を予想していた
- 2026年のドットチャートにも「0.5ポイント」の数字があるが、これは別の話
- 2020年のコロナショックでは、実際に約1,200万円を動かした
- では、2026年12月に0.50ポイント利上げされたら株価はどうなる?
- 私は0.5ポイント利上げ観測だけで積立を止めない
- よくある質問
- まとめ|金利を予想するより、予想が外れても投資を続けられるように
2026年11月、ウォラー理事は「0.5ポイント利上げ」に言及した
今回のニュースの発端は、2026年11月10日のウォラーFRB理事の講演です。
ウォラー理事は、12月8〜9日のFOMCについて、基本的には0.25%ポイントの利上げを支持する考えを示しました。その一方で、インフレが予想より強い場合、0.50%ポイントの利上げも検討すべきだと述べています。
特に注目したのは、10月のコアCPIが前月比0.3%程度かそれ以上なら、より強い対応が必要になり得るという条件です。講演当日に公表された2026年10月の米国CPIは、総合が前月比0.4%、食品・エネルギーを除くコアが0.3%でした。警戒感が強まる理由は理解できます。
ただし、一人のFRB理事の発言とFOMC全体の決定は別です。0.50%ポイント利上げが確定したわけではありません。また、今後のデータや他の参加者の判断も影響します。
出典:FRB・ウォラー理事講演(2026年11月10日)/米労働統計局・2026年10月CPI
そもそも0.25%と0.50%の利上げでは何が違う?
2026年10月28日のFOMCでは、政策金利(FF金利の誘導目標)は3.75〜4.00%に据え置かれました。ここを出発点に、12月の仮定を整理します。
| 12月の仮定 | 政策金利の誘導目標 |
|---|---|
| 据え置き | 3.75〜4.00% |
| 0.25%ポイント利上げ | 4.00〜4.25% |
| 0.50%ポイント利上げ | 4.25〜4.50% |
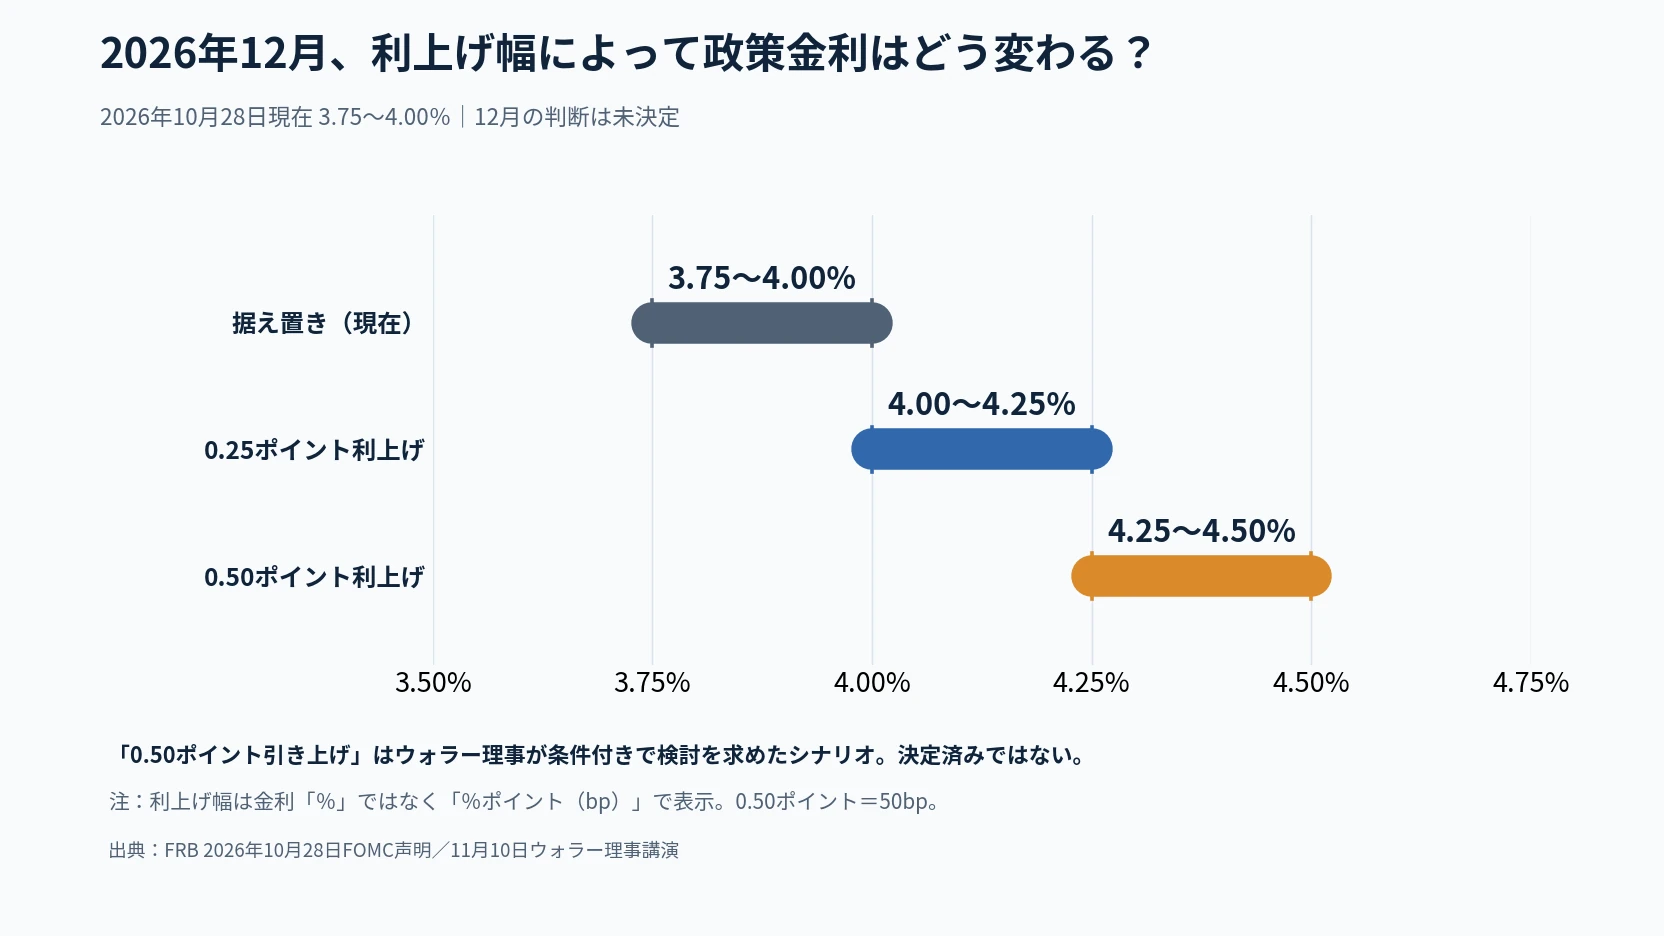
ニュースの「0.5%利上げ」は、ここでは金利を0.5%ポイント(50bp)引き上げるという意味です。例えば3.75%が4.25%になる変化であり、現在の金利が0.5%だけ増えるという計算とは違います。
過去に「予想以上の0.50ポイント利上げ」はあったのか?
結論から言えば、あります。ただし「市場が完全に0.25ポイントだけを予想していたのに、突然0.50ポイントになった」と厳密に断定できるかは、当時の先物市場の織り込みを確認する必要があります。
ニューヨーク連銀の研究では、1994年5月17日と8月16日の0.50ポイント利上げは、市場の予想を上回った例として取り上げられています。当時の市場の平均的な織り込みはそれぞれ約0.37ポイント、約0.36ポイント。つまり、どちらも0.50ポイントの可能性は一部織り込まれていましたが、結果は平均予想より大きかったのです。
一方、2022年5月の0.50ポイント利上げは、発表前から広く予想されていました。2022年6月には0.75ポイントの利上げが行われましたが、直前には市場の予想が0.75ポイントへと移っていました。
これらを「予想外の利上げ」と一括りにしないことが、今回の調査の大事なポイントです。
実際にS&P500はどれだけ動いた? 4回のFOMCを比較
それでは、利上げ発表当日と翌営業日のS&P500の騰落率を並べてみましょう。いずれもその日の前営業日終値からの変化率で、配当は含みません。
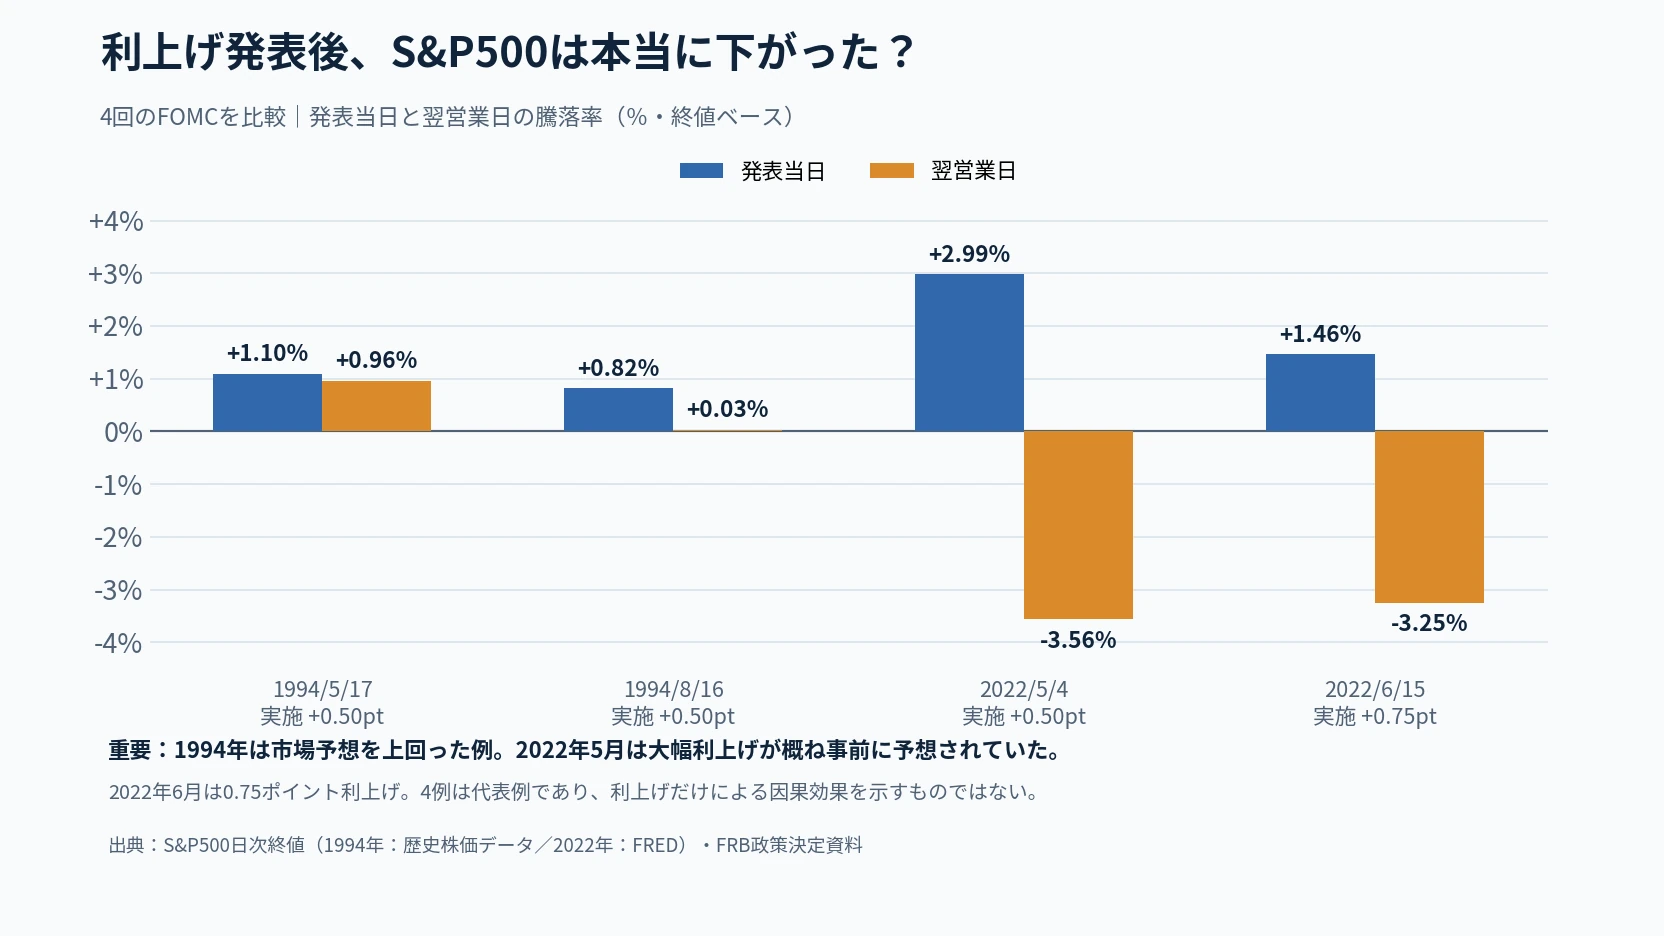
| 発表日 | 実際の利上げ幅 | 当日 | 翌営業日 |
|---|---|---|---|
| 1994年5月17日 | +0.50pt | +1.10% | +0.96% |
| 1994年8月16日 | +0.50pt | +0.82% | +0.03% |
| 2022年5月4日 | +0.50pt | +2.99% | −3.56% |
| 2022年6月15日 | +0.75pt | +1.46% | −3.25% |
※過去の代表的な4事例を取り上げた比較であり、全FOMCを網羅した統計分析ではありません。発表日の株価には利上げ以外のニュースや市場環境も反映されます。1994年の市場予想に関する考察はニューヨーク連銀の研究、株価騰落率は歴史的なS&P500日次終値データ、2022年の政策決定はFRB公表資料に基づき整理しています。
1994年:予想以上の利上げなのに、株価は上がった
私が一番意外だったのは1994年です。ニューヨーク連銀の研究は、両日の利上げが市場予想より大きかったにもかかわらず、その後すぐに追加の利上げが続くわけではないと受け止められる説明が添えられていたことを指摘しています。
つまり、目先の金利は上がっても、将来の金利がそれほど高くならないかもしれない――。市場は、今回の幅だけでなく、その先の経路を考えていたわけです。
ただし、この研究が直接詳しく分析しているのは主に債券市場の反応です。株価上昇の原因をFRB声明だけに断定するのは避けたいと思います。
2022年5月:当日は約3%上昇、翌日は約3.6%下落
こちらも印象的です。2022年5月4日、0.50ポイント利上げが発表されるとS&P500は約2.99%上昇しました。しかし翌5日は約3.56%下落。たった1日で市場の景色が逆転したのです。
6月15日の0.75ポイント利上げでも、当日は約1.46%上昇し、翌日は約3.25%下落しました。
だから、「FRBが0.5%ポイント利上げしたらS&P500が何%下がる」という簡単な式は作れません。利上げの事前織り込み、FRB議長の会見、長期金利、景気・企業利益の見通しが同時に変わるからです。
出典:ニューヨーク連銀・金融政策の予想外の変化に関する研究(2000年)/FRED・S&P500(日次)/FRB・2022年5月FOMC
株価を動かすのは「利上げ幅」だけではない
ここまで調べて、少なくとも次の3つを分けて考える必要があると感じました。
1.市場予想との差
あらかじめ0.50ポイント利上げを予想していれば、実施そのものの驚きは小さいでしょう。反対に0.25ポイントを中心に織り込んでいるときの0.50ポイントは、より大きな衝撃になり得ます。
2.「次も上げるのか」という見通し
今回0.50ポイント上げても、これで一段落だと市場が考えるのか。逆に、同じペースの利上げが何度も続くと考えるのか。株式の評価にとっては後者も重要です。
3.景気・インフレ・企業利益
強い経済成長を背景にした利上げと、インフレが収まらず景気を傷めるほど引き締める利上げでは、意味が異なります。とりわけ将来の利益への期待が大きいハイテク株は、金利上昇の影響を受けやすい場合がありますが、AI関連企業の成長率や投資需要も同時に見る必要があります。
2018年、私はドットチャートからダウ平均の底値を予想していた
この話を読んでいて、8年前の自分の記事を思い出しました。
2018年12月21日、私は「米国金利のドットチャートってなに?FOMC発表から今後の株価の底値を予想してみる。」という記事を書いています。
当時は、翌2019年の利上げが本当に続くのか疑問を感じ、ダウ平均が20,000〜21,000ドル近辺まで調整する可能性を予想しました。投資を始めて間もないころの、かなり率直な記録です。
そして、FRB参加者の2018年12月時点の予測では、2019年末の政策金利の中央値は2.9%でした。しかし2019年には3回の利下げが行われ、年末の誘導目標は1.50〜1.75%。目標レンジの中点は1.625%です。
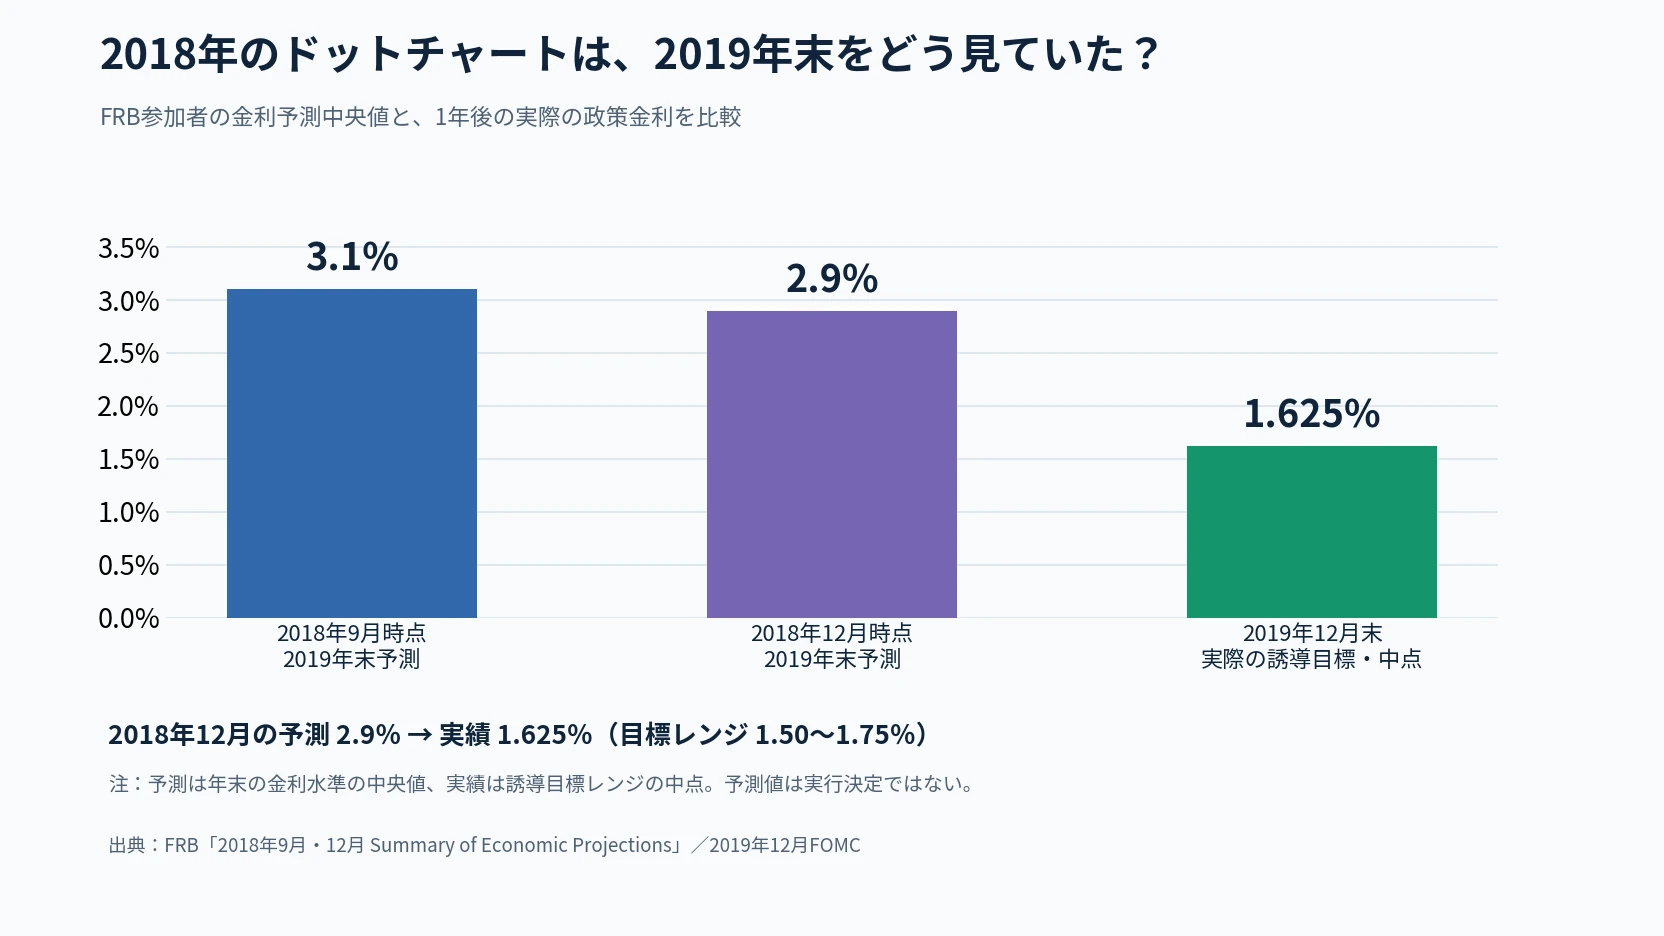
このグラフは、FRBの予測が無意味だという証拠ではありません。予測は経済指標や政策判断で変わるということです。ドットチャートの点は参加者一人ひとりが考える適切な金利水準であり、確定した利上げ予定表でも、会合ごとの投票結果でもありません。
出典:FRB・2018年12月経済見通し/FRB・2019年10月FOMC声明
2026年のドットチャートにも「0.5ポイント」の数字があるが、これは別の話
ここで混同しやすい点を整理しておきます。
2026年9月に公表されたFRB参加者の予測では、2027年末の政策金利中央値は4.1%で、6月時点の3.6%から0.5%ポイント上方修正されました。2028年末の予測も3.4%から3.9%へ、0.5ポイント上がっています。
しかしこれは将来の年末金利の予測が変わったという話です。ウォラー理事が述べた「2026年12月の1回のFOMCで0.50ポイント利上げする可能性」とは、まったく別の数字です。
最新のドットチャートにも目を通しつつ、ニュースの「0.5」が何を示すのか丁寧に区別する必要があります。
出典:FRB・2026年9月経済見通し(6月との比較を含む)
2020年のコロナショックでは、実際に約1,200万円を動かした
さて、2018年に金利と株価を予想していた私は、その後どうしたのでしょうか。
2020年春、新型コロナウイルスの感染拡大で米国株が急落すると、私は会社の従業員預金や財形貯蓄などから資金を動かし、約1,200万円をドル転してVTIやVYMなどの米国株・ETFへ投資しました。これは後から作った武勇伝ではなく、2021年5月27日に書いた当時の記事にも記録が残っています。
2020年4月2日の記事では「月1回100万円ずつ、最低1年間」という買付方針を書きました。ただし、実際の個々の約定日や購入単価まで、この記録だけで確定できるわけではありません。計画額・資金移動額・実際の約定額は分けておきたいと思います。
また、2018年の予測で2020年のコロナショックを的中させたわけではありません。その間に経済環境は大きく変わりました。私が言いたいのは、将来の株価は読めなくても、大きく下がったときに行動できる余力を持っていた、ということです。
→ 【実体験】コロナ暴落で1,200万円を米国株に投入|6年後の2026年に結果を検証
実際の購入方針とその後の答え合わせは、こちらで詳しく書いています。
では、2026年12月に0.50ポイント利上げされたら株価はどうなる?
私なら、少なくとも3つのシナリオを考えます。
| 想定 | 市場への考えられる影響 |
|---|---|
| 0.25ポイント利上げで、市場予想に近い | 発表そのものの衝撃は限定的。ただし会見や将来見通しで動く可能性 |
| 0.50ポイント利上げで、市場予想を上回る | 長期金利や株式の評価に逆風。特にハイテク株などが売られる可能性 |
| 0.50ポイント利上げでも、追加の引き締め終了を示唆 | 1994年のように、先行きへの安心感が株価の支えになる可能性 |
いずれも予測を断定するものではありません。2026年12月の実際の判断はまだ決まっていませんし、株価の動きを利上げ幅だけで当てることはできません。
金利が大きく上がれば、米国の高成長株には逆風となり得ます。一方、企業利益が堅調なら市場全体が一様に下がるとは限りません。金利上昇によって業種ごとの強弱が変わり、投資資金が別のセクターへ移ることもあります。
私は0.5ポイント利上げ観測だけで積立を止めない
2026年現在、私は新NISAで月30万円、特定口座で月10万円、合計毎月40万円を楽天VTIと楽天VYMへ自動積立しています。
米国株が高値圏にあると感じる一方で、相場急落時に備えた現金も保有しています。金・銀・スイスフランなど、株式以外への分散も少しずつ進めています。
今回のウォラー理事の発言は気になります。ただ、0.25ポイントなのか0.50ポイントなのかだけを予想して、積立を止めたり一度に全資産を売ったりするつもりはありません。
もし予想を大きく上回る利上げが行われ、米国株が本格的に調整するなら、2020年のように現金を段階的に使う機会になるかもしれない。一方、株価が下がらない可能性もある。だからこそ、積立は続けながら、追加購入の判断は別に考えるというのが現在の私の答えです。
金利と株価の関係自体を詳しく知りたい方は、先月公開した2018年・2022年・2026年の利上げ局面を実体験で比較した記事も参考にしてください。今回はそこから一歩進み、「予想を上回る大幅利上げと株価の反応」に焦点を絞りました。
よくある質問
0.5%利上げとは、金利が0.5%になること?
いいえ。今回の文脈では、政策金利の誘導目標を0.50%ポイント(50bp)引き上げるという意味です。3.75〜4.00%なら、4.25〜4.50%に変わります。
過去に市場予想より大きな利上げが行われたことはある?
あります。1994年5月と8月の0.50ポイント利上げは、先物市場から推計した平均予想を上回っていました。ただし、事前予想は一律0.25ポイントではありませんでした。
0.5ポイント利上げならS&P500は必ず下がる?
いいえ。1994年の例では発表当日に上昇しています。2022年には利上げ当日に上昇し、翌日に大幅下落した例もあります。少数の過去事例で将来を保証することはできません。
ドットチャートの金利予測は約束なの?
いいえ。FOMC参加者の予測を並べたもので、経済の変化に応じて修正されます。2018年末時点の2019年末予測中央値2.9%と、実際の2019年末の金利レンジ1.50〜1.75%の違いが、その分かりやすい例です。
まとめ|金利を予想するより、予想が外れても投資を続けられるように
今回調べて一番印象に残ったのは、予想外に大きな利上げがあっても、株価が必ず下がるわけではなかったことです。特に1994年の反応と2022年の翌日の反落は、金利ニュースの読み方を考え直す材料になりました。
2018年にドットチャートを読み、2019年に金利予測が変わる様子を見て、2020年には暴落の中で実際に大きな資金を動かした。8年間を振り返ると、相場の底やFRBの次の一手を当てることより、想定外の動きにも耐えられる投資方法を持つことが、自分には大切だったと思います。
2026年12月のFOMCでどのような判断が下されるのか、引き続き確認したいと思います。ただ、ニュース一つで長期の投資方針を揺らすのではなく、これからも積立と分散、そして現金余力を大事にしていきます。
※本記事は2026年11月12日時点の資料と過去の本人記事を基にした検証です。12月の政策決定や株価の動きを予言するものではありません。政策金利の見通しは今後変わります。株式・ETFには価格変動や為替変動などのリスクがあります。特定商品の売買を推奨するものではありません。