※データの基準日は原則2026年11月11日。株価の具体的な将来値は予想していません。指数の過去成績は将来を保証せず、本記事は特定商品の売買を勧めるものではありません。
こんにちは、nobu2394.comです。
今回から新しいシリーズ「世界の株式市場探訪」を始めます。
各国の株式市場を一つずつ調べて、代表指数、企業、長期リターン、投資環境を見ていく企画です。アメリカ株以外の世界は、本当にどんな成績を残しているのか。国の経済が強いことと、その国の株が魅力的なことは同じなのか。長期投資を続けてきた私自身の判断も交えて考えてみたいと思います。
第1回はスイスです。
実は私、スイスフランを保有しています。日本円と米ドルだけに資産を集中させたくないと考えたからです。金や銀と同じく、資産全体を守るための分散先の一つとして位置付けています。
一方で、スイスの個別株も、スイス株ETFも、今は一つも保有していません。 通貨としては魅力を感じているのに、株式市場は投資先として選んでいないのです。
ところが、ここで一つ疑問が湧きました。
「スイスフランを持ちたい」と思うなら、「スイス株も持ちたい」と考えるべきなのだろうか。
似た話に見えますが、調べてみると、これは全く別の投資判断でした。
まず38年間の株価を見てみる。スイス株はどう動いてきた?
このシリーズでは、国の特徴を説明する前に、代表的な株価指数の超長期チャートを必ず見ることにします。日経平均を見れば日本株の大きな流れが分かるように、スイスならSMI(Swiss Market Index)が出発点です。
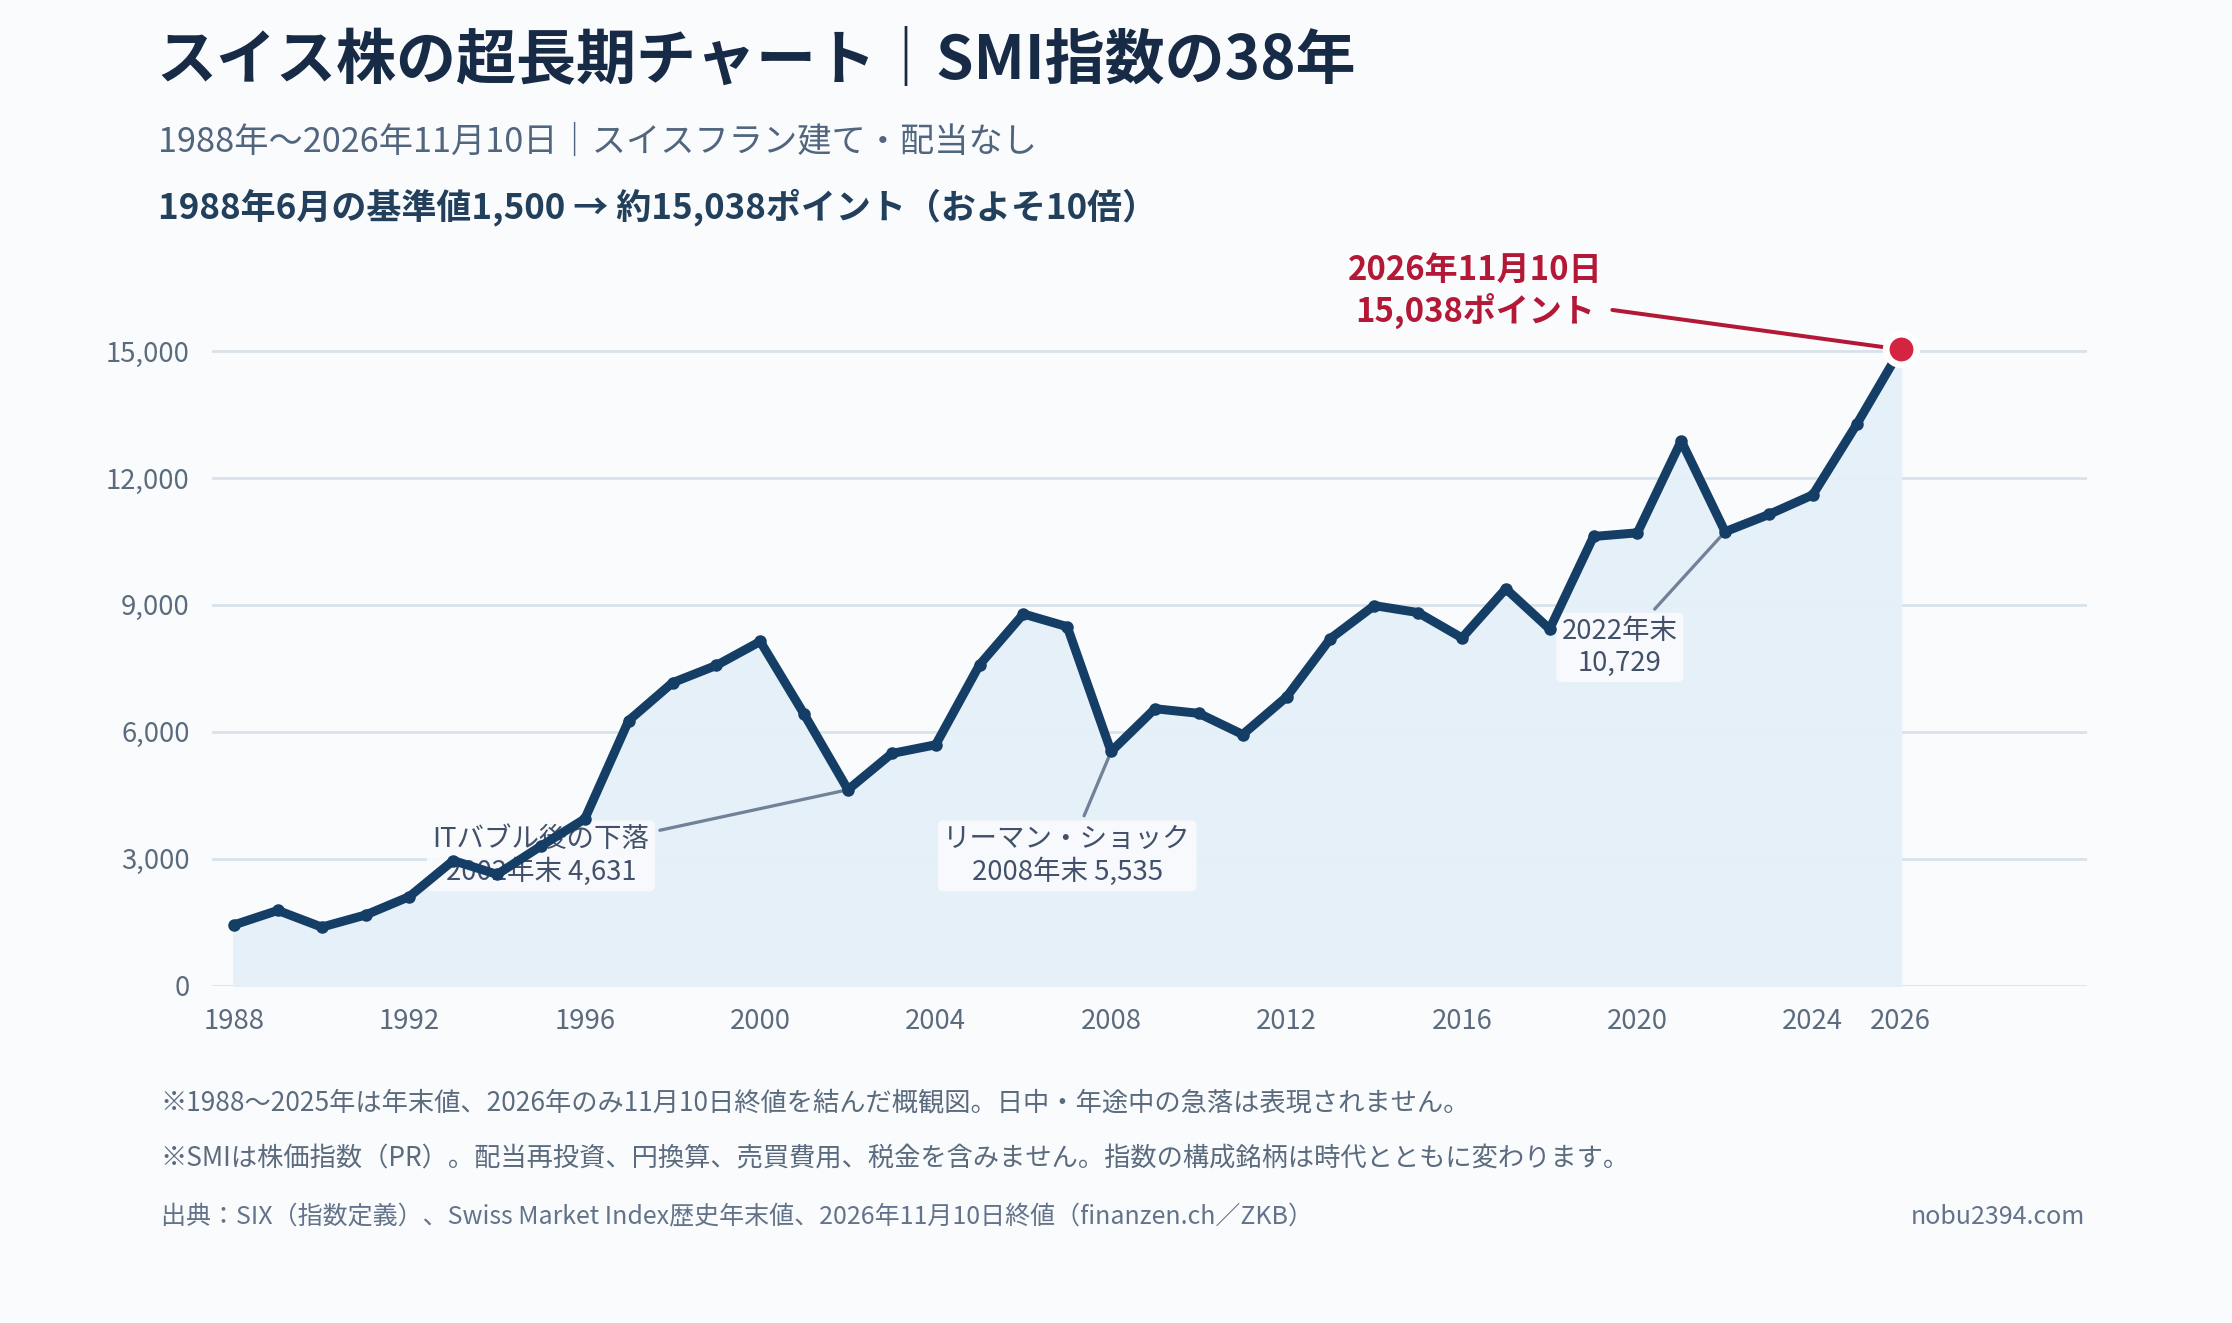
SMIは1988年6月30日に1,500ポイントを基準としてスタートしました。2026年11月10日の終値は15,037.94ポイント。約38年間で、およそ10倍という計算です。これはスイスフラン建ての株価指数で、配当も円との為替変動も含みません。
ただ、一直線に上がったわけではありません。
- 2000年末:8,135ポイント → 2002年末:4,631ポイント。ITバブル崩壊後に大きく下落。
- 2007年末:8,484ポイント → 2008年末:5,535ポイント。世界金融危機の年は約35%下落。
- 2021年末:12,876ポイント → 2022年末:10,729ポイント。この年も約17%下落。
それでも長い目で見れば、スイス株の代表指数は何度も下落を経験しながら水準を切り上げてきた。私はこの姿を見て、「安定している国の株でも、実際には相当な値動きがある」と感じます。
グラフの読み方に注意:1988~2025年は各年の年末値を直線で結び、2026年だけ11月10日の終値を使用しました。2020年春のコロナショックなど、年の途中の急落・反発は十分に表れません。構成銘柄も時代とともに入れ替わっています。日々の細かな値動きまで再現したチャートではなく、38年間を俯瞰するための図です。
データ: SIX・SMI公式指数概要(基準日と算出方法)/Swiss Market Index・歴史年末値/finanzen.ch(2026年11月10日終値の確認)
アメリカも右肩上がりなのか?同じ38年間で比べてみた
スイスのチャートを見て、私が次に気になったのはアメリカでした。S&P500も長い目で見れば上がっている。では、同じ期間ならどちらが何倍になったのだろう?
比較条件をできる限りそろえ、SMIの算出基準日である1988年6月30日から2026年11月10日までの、配当を含まない株価指数で比べました。
| 指数 | 1988年6月30日 | 2026年11月10日 | 上昇倍率 |
|---|---|---|---|
| S&P500(米国) | 273.50 | 7,520.93 | 約27.5倍 |
| SMI(スイス) | 1,500.00 | 15,037.94 | 約10.0倍 |
スイスの約10倍も立派だと思いましたが、アメリカは約27.5倍。指数の倍率だけなら、アメリカはスイスのおよそ2.7倍です。
ただし、これは米ドル建てとスイスフラン建て、それぞれの現地通貨での株価指数比較です。日本円に換算した投資成績ではありません。配当、税金、手数料、インフレ調整も含みません。S&P500とSMIでは構成銘柄数・産業構成も違います。指数そのものの「何倍」を比較した図と理解してください。
出典:S&P500・1988年6月の月末値273.50(米国SEC提出資料)/FRED・2026年11月10日のS&P500終値7,520.93/SIX・SMI基準日・基準値/SMI・2026年11月10日終値
スイスは物価も上がり続けたから、株価が10倍になったのか?
ここで少し意外だったのが、スイスはインフレが非常に強い国ではないということです。
スイス国立銀行(SNB)は、1990年代半ば以降の物価上昇率は、ごく一部の例外を除いて2%未満だったと説明しています。スイス連邦統計局による2025年の年間平均インフレ率は0.2%、SNBの2026年見通しは0.7%です。
つまり、38年間でSMIが10倍近くになった理由を、「スイスの物価が上がったから」という一言では説明できそうにありません。
私が一番納得したのは、スイス株を動かす大企業の商売相手が、スイス国内だけではないという点です。
例えばネスレは2025年時点で世界185カ国で商品を販売しています。ロシュやノバルティスは国際的な医薬品・診断分野、ABBは電力・産業技術、UBSは国際的な金融サービスと、世界需要に関わる企業が並びます。
食品のブランド力、医薬品の研究開発、金融・保険のサービスなど、付加価値の高い事業を世界で展開してきたことは、長期的な株価形成の背景の一つだと私は考えています。ただし、それぞれが指数の38年間の上昇に何ポイント貢献したかを検証したわけではありません。 株価には利益だけでなく、金利や投資家の評価も影響します。
逆に、スイスフラン高は海外で稼ぐ企業の利益をフランに換算するときの逆風にもなります。「通貨が強いから株も上がる」と単純に言えないところも、面白いと思いました。
出典:SNB・物価安定と過去のインフレ/スイス連邦統計局・2025年平均インフレ率0.2%/SNB・2026年9月の物価見通し/ネスレ・企業概要と世界185カ国での販売
スイスの株式市場は、想像以上に「世界企業の市場」だった
スイスの代表的な株価指数はSMI(Swiss Market Index)です。スイスの取引所を運営するSIXによると、SMIは規模が大きく、売買が活発な20銘柄で構成され、スイス株式市場の時価総額の約75%をカバーしています。
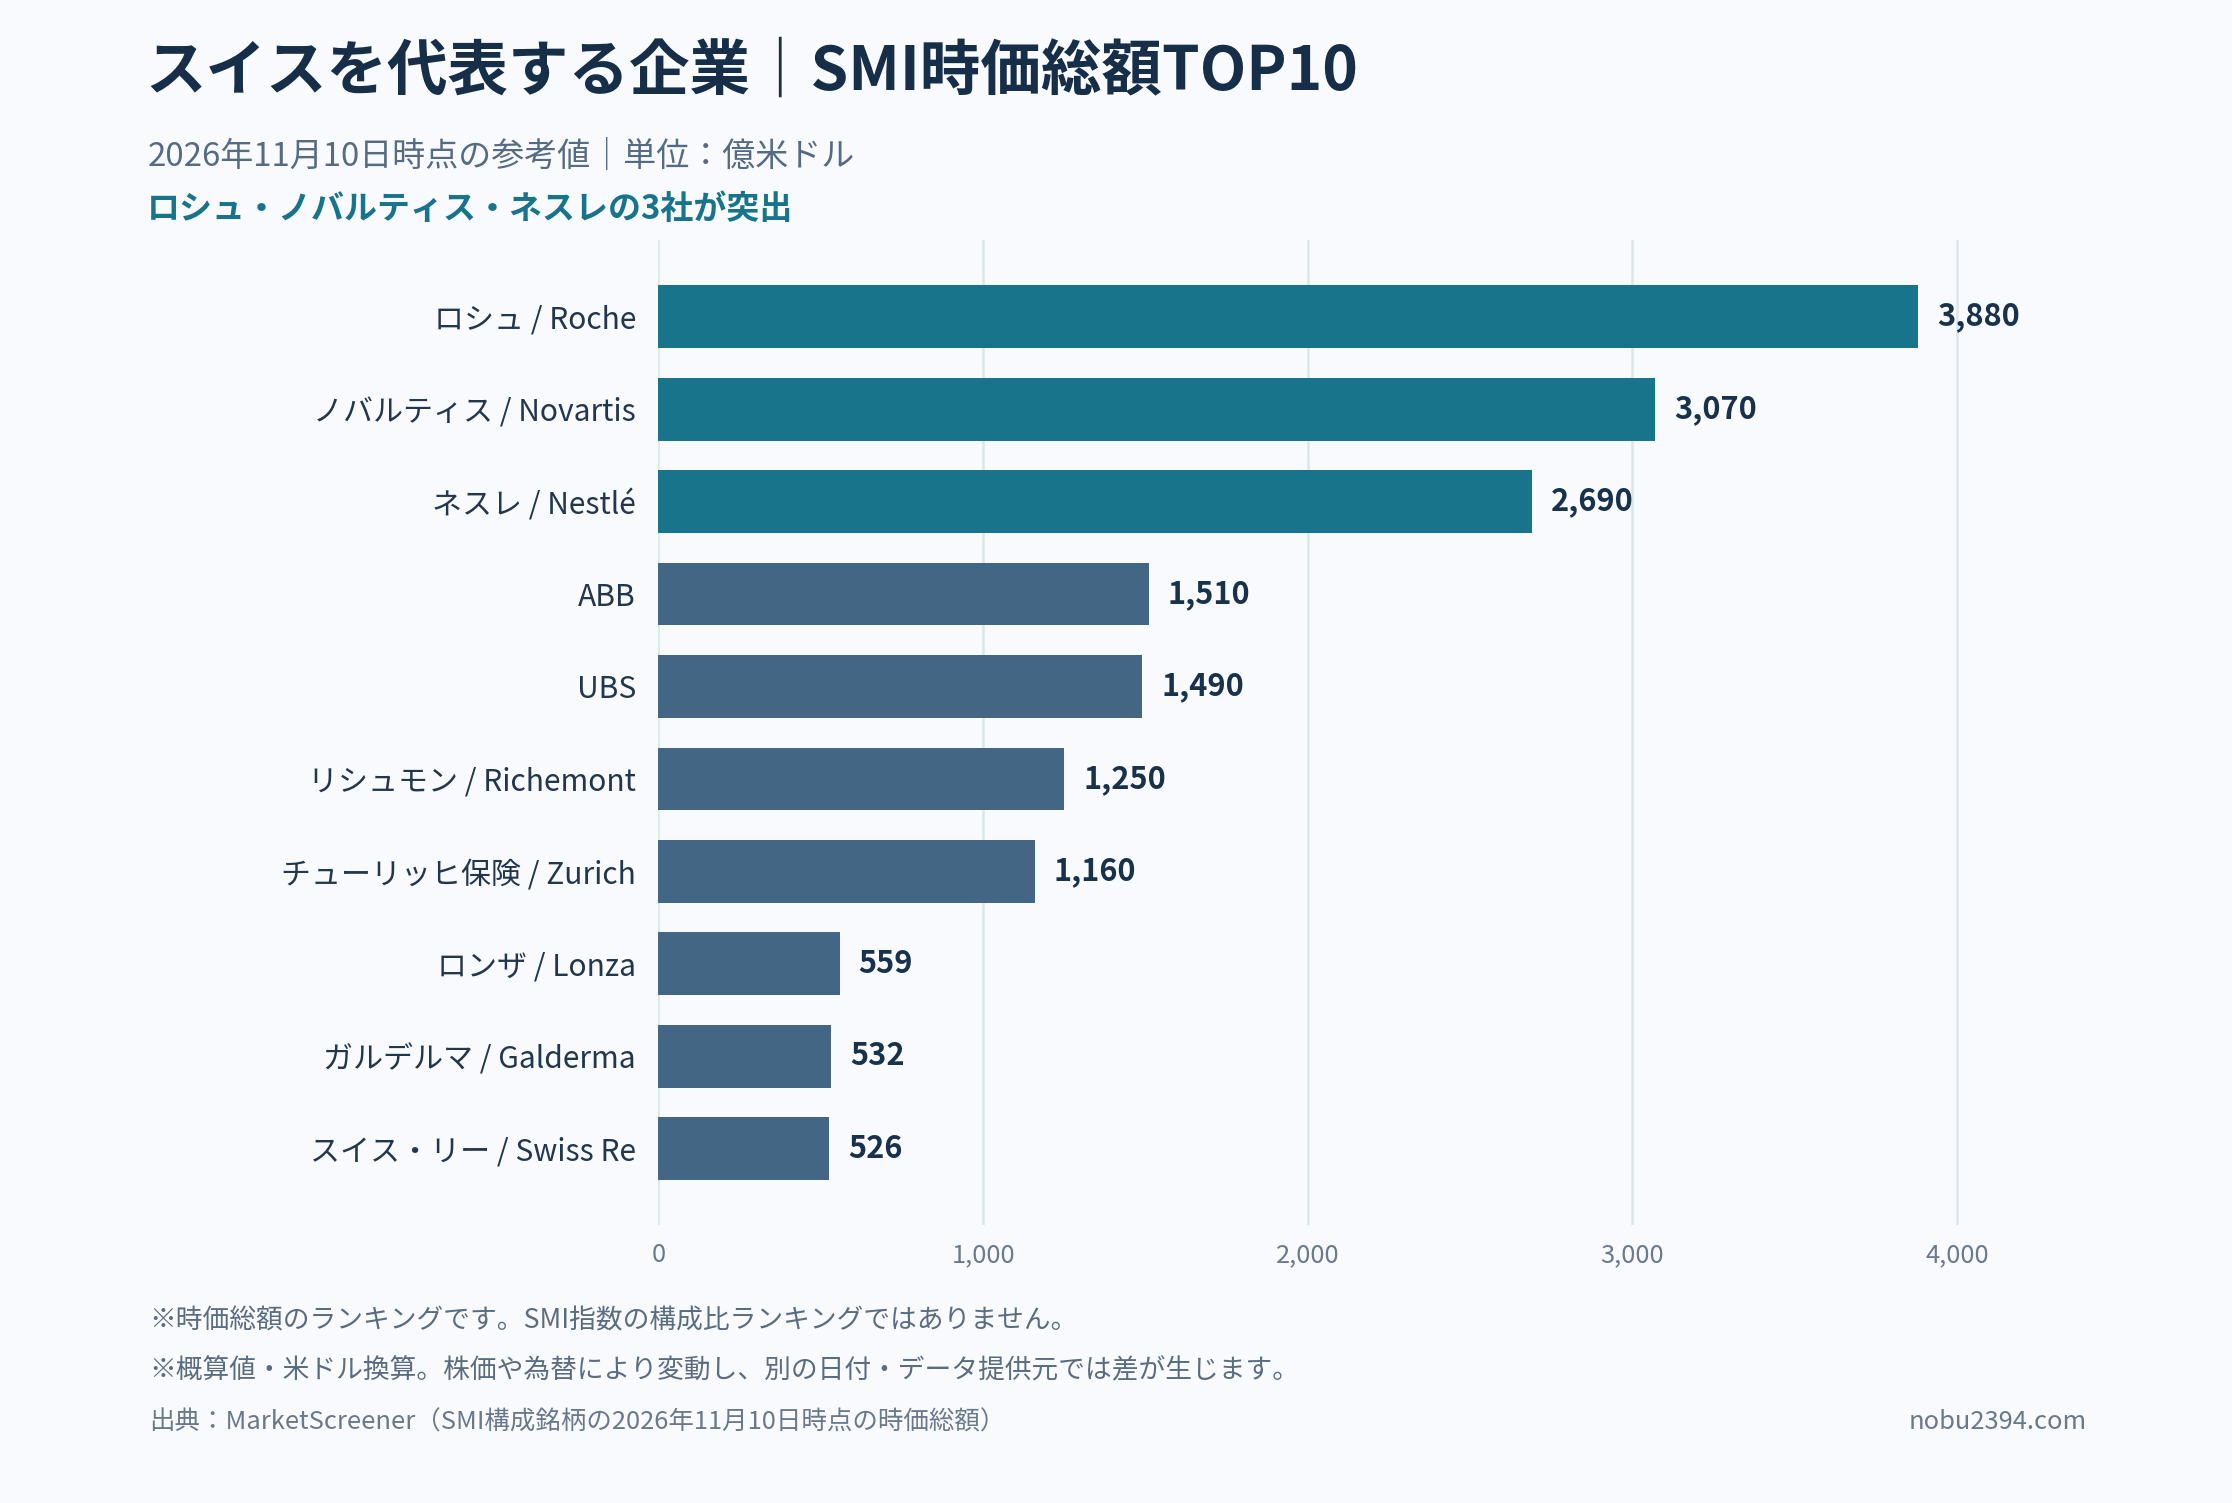
顔ぶれを見れば、スイスという国の印象が変わります。そこで今回は、SMIを構成する企業のうち、時価総額が大きい10社を並べてみました。
SMI構成企業の時価総額ランキング・トップ10(2026年11月10日)
| 順位 | 企業 | 主な事業 | 時価総額・概算 |
|---|---|---|---|
| 1 | ロシュ(Roche) | 医薬品・診断 | 3,880億米ドル |
| 2 | ノバルティス(Novartis) | 医薬品 | 3,070億米ドル |
| 3 | ネスレ(Nestlé) | 食品・飲料 | 2,690億米ドル |
| 4 | ABB | 電力設備・産業自動化 | 1,510億米ドル |
| 5 | UBS | 銀行・資産運用 | 1,490億米ドル |
| 6 | リシュモン(Richemont) | 高級ブランド | 1,250億米ドル |
| 7 | チューリッヒ保険(Zurich Insurance) | 保険 | 1,160億米ドル |
| 8 | ロンザ(Lonza) | 医薬品の開発・製造支援 | 約559億米ドル |
| 9 | ガルデルマ(Galderma) | 皮膚科学・医療 | 532億米ドル |
| 10 | スイス・リー(Swiss Re) | 再保険 | 約526億米ドル |
※市場データサイトに掲載された2026年11月10日時点の米ドル換算時価総額をもとに作成。金額は丸めた概算であり、株価・為替によって日々変わります。個別株の購入を勧めるランキングではありません。
私が意外だったのは、アメリカのようにAIやネット企業が上位を占めるのではなく、医薬品・食品・金融・産業技術の企業が主役だったこと。そして、上位3社がほかの企業より一段大きいことです。
ここで大事なのは、時価総額の順位=SMI指数への影響度の順位、とは限らないことです。SMIは市場で売買できる株数を考慮した浮動株調整後の時価総額で構成比を決め、各銘柄の比率は四半期ごとの調整で18%以下に抑えられます。調整の間は株価変動で18%を超えることがあります。
参考までに、SMIに連動するXtrackersのETF保有比率では、2026年11月8日時点でロシュ約17.8%、ノバルティス約15.5%、ネスレ約14.3%。上位3銘柄で約47.6%を占めます。これはETFの保有比率であり、SIXが公表する公式の指数構成比と完全に同じとは限りません。
SMIの38年間の株価推移を見ると「スイス株全体が堅調なのかな」と思います。でも実際には、少数の巨大企業にかなり依存している指数なのです。これは将来の成長力と同時に、集中リスクを考える材料にもなります。
出典:MarketScreener・SMI構成企業の時価総額/SIX・SMIの構成銘柄選定・18%上限/WhichIndex・SMI上位銘柄とETF保有比率(2026年11月8日)
米国株のニュースではAIや半導体が主役になることが多い。一方、スイスの主力企業には食品、医薬品、金融、産業技術が目立ちます。
ただし、「スイス株=安全」と決めつけるのは違います。一部の大型企業が指数に強い影響を及ぼし、医薬品の研究開発、為替、海外需要などのリスクも抱えています。
また、SMIが20銘柄の大型株指数なのに対し、SPI(Swiss Performance Index)は200社を超える幅広いスイス株を対象にする指数です。スイス株を一括りにしても、どの指数を見るかで投資対象は変わります。
出典:SIX・SMIの解説/SIX・スイスの主な指数と配当の扱い
10年間の成績を見て驚いた。配当を抜くとスイス株を過小評価する
株価指数の比較で、私が特に気を付けたいのが配当を含むかどうかです。
SMIの一般的なニュースで見る数字は、配当を含まない「株価指数」です。一方、同じ20銘柄には配当再投資を反映した「SMI Total Return(SMI TR)」もあります。
スイスの金融比較サイトmoneyland.chがSIXなどのデータを基に公表した10年間の比較では、次のようになっています。
| 指数 | 配当を含まない10年騰落率 | 配当込みの10年騰落率 |
|---|---|---|
| SMI(大型20銘柄) | +70.72% | +134.01% |
| SPI(幅広いスイス株) | +64.85% | +121.71% |
集計期間:2016年9月30日~2026年9月30日。スイスフラン建ての指数比較。 物価上昇、投資信託の費用、実際の配当課税、日本円への換算は反映していません。原資料には、表見出しの「2015〜2025年」と脚注の「2016年9月30日〜2026年9月30日」に不一致があります。本記事とグラフは脚注の日付を採用した参考比較であり、期間表記が一致した資料ではない点にご留意ください。
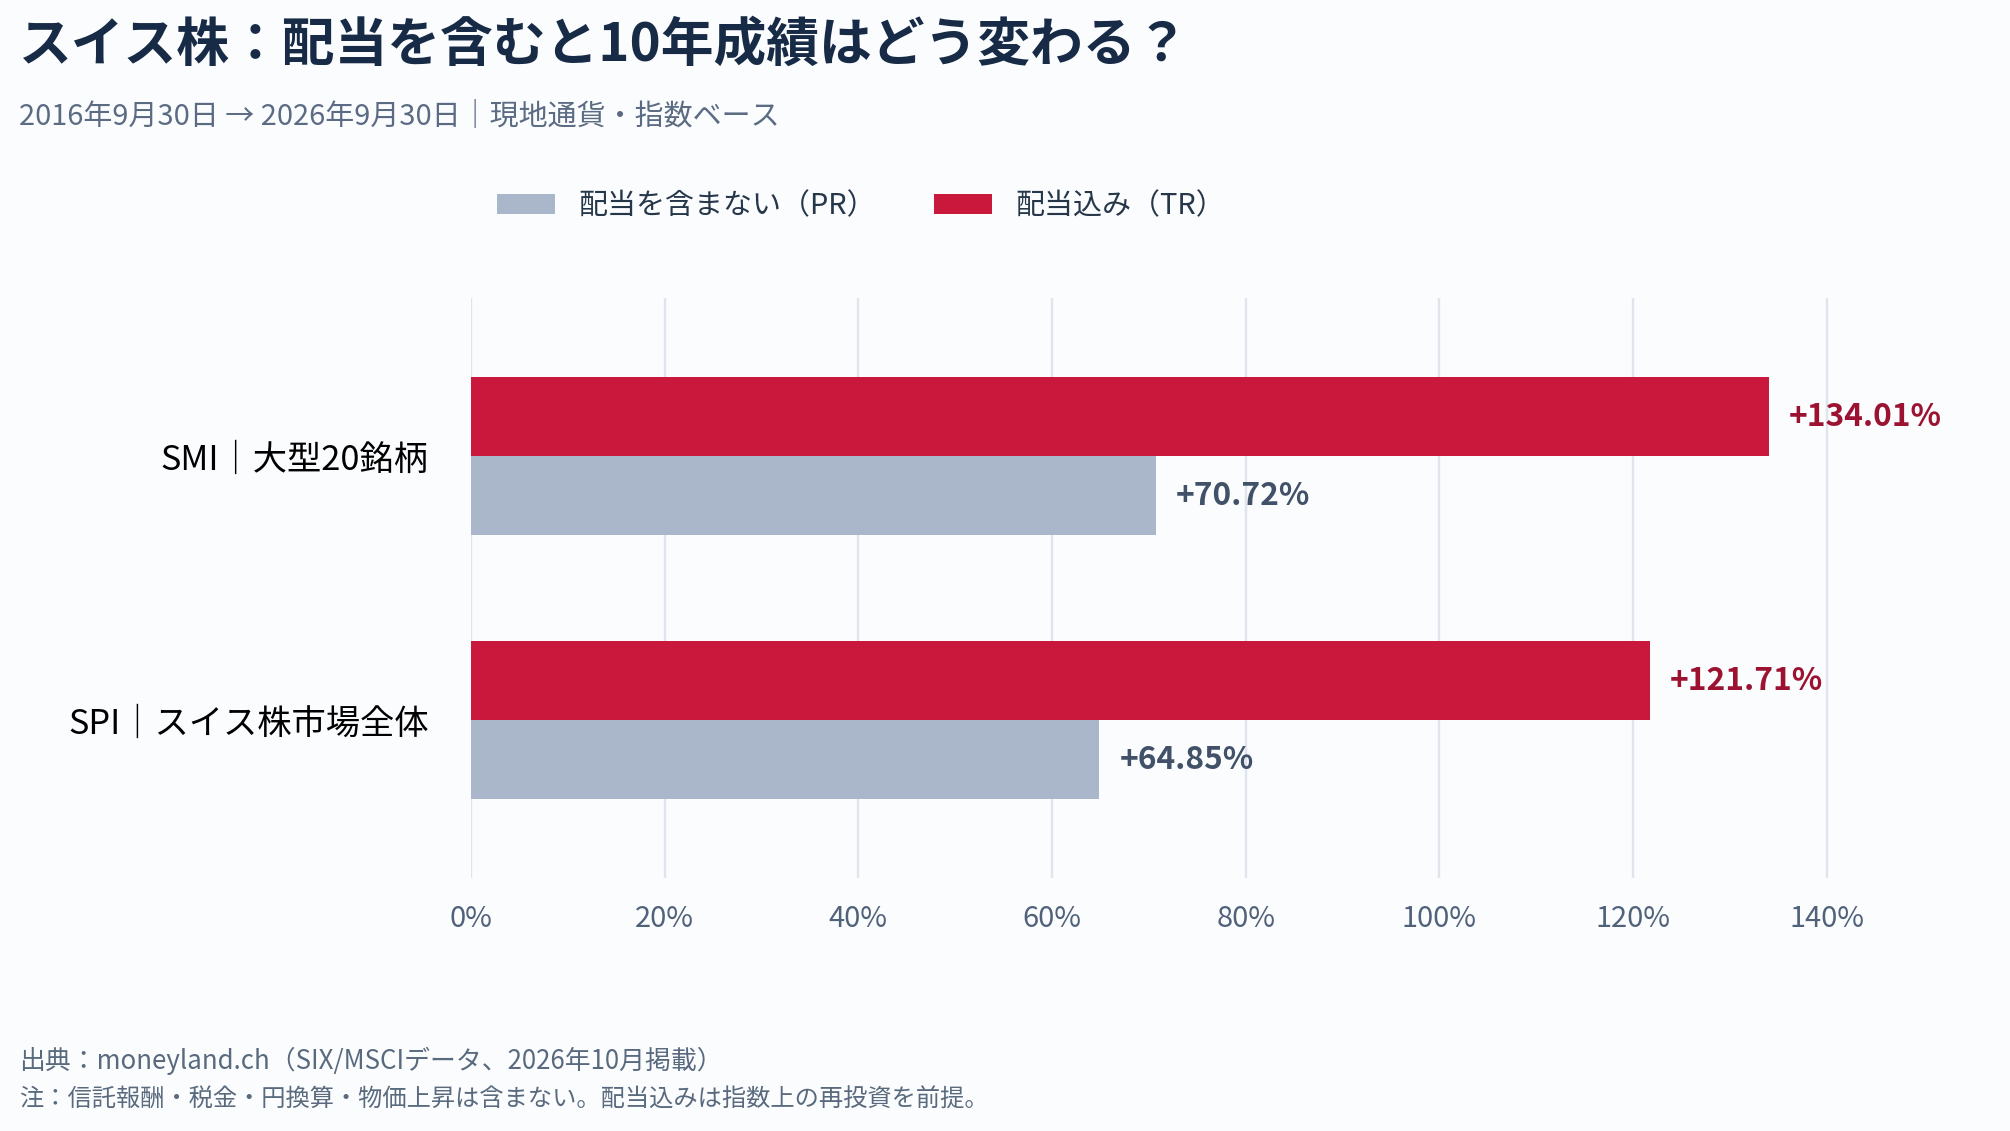
もし10年前に指数上で100という価値があったとすると、SMIの株価だけでは約171。でも、配当込みでは約234です。差は約63ポイント。
これは実際の投資家が手取りでそのまま受け取れる数字ではありません。それでも、「株価が何%上がったか」だけでは分からない部分が、長期投資にはあると実感します。
出典:moneyland.ch・Swiss Stock Market Indices Compared(Table 4)/SIX・SMIの株価指数と配当込み指数の違い
2026年のスイス株はどうなる?私は「金利0%」より企業の稼ぎ方を見たい
では、今後の株価はどうでしょうか。
2026年9月、スイス国立銀行(SNB)は政策金利を0%に据え置きました。同時に、2026年の物価上昇率を平均0.7%、経済成長率を1.5~2%と見込んでいます。2027年の経済成長率の見通しは約1.5%です。
これを見て「スイスは低成長だからスイス株も上がらない」と考えるのは、早計だと思います。
なぜなら、ネスレやロシュ、ノバルティスのような企業は世界中で事業をしているからです。スイス国内のGDP成長率と、スイスの代表企業の利益成長率は一致しません。
私が注目したいのは、むしろ次の三つです。
- 世界需要:医薬品、食品、産業技術への需要が続くか。
- スイスフラン:通貨高が輸出企業の競争力や海外利益の換算にどう影響するか。
- 株価の評価:優良企業でも、すでに高く買われていれば将来のリターンは限定され得る。
SNB自身も、海外経済の動向、貿易政策、為替をスイス経済の不確実性として挙げています。
私が考える三つのシナリオ
| シナリオ | スイス株に起こり得ること | 注意点 |
|---|---|---|
| 強気 | 医薬品などの利益が伸び、投資家が安定性を評価する | 優良企業でも割高な株価なら上値は限られる |
| 中立 | 景気は緩やかに推移し、配当がリターンの一部を支える | 指数が長期間横ばいの可能性もある |
| 弱気 | 世界景気の鈍化、為替変動、主要企業の業績不振 | 主力20銘柄への集中が下落を大きくする場合がある |
これは価格目標ではなく、今後データを観察するための整理です。どれが起こるか、正直私には分かりません。
私はスイスフランを持っている。でもスイス株を持つ意味は別に考える
ここが、今回の記事で私が一番書きたかった部分です。
私がスイスフランを持つ理由は、主に通貨を分散するためです。米ドルや日本円のどちらか一つに過度に偏らないようにしたい。
スイス関連で実際に保有しているのはスイスフランだけ。スイスの個別株やスイス株ETFは持っていません。だからこそ今回、通貨の魅力と、株式への投資価値を切り離して考えたかったのです。
しかし、スイス株を持つなら話は変わります。
| スイスフランを持つ | スイス株を持つ |
|---|---|
| 通貨の分散が中心 | 企業の成長と配当に投資する |
| 株価そのものの変動は受けない | 株価下落・業績悪化の影響を受ける |
| 円高・円安とスイスフラン相場に左右される | 株価に加えて、日本円から見た為替にも左右される |
| 通貨の価値を守る役割を期待 | 長期的な資産成長を期待する |
例えば、スイス株がスイスフラン建てで10%上がっても、同時にスイスフランが円に対して10%下落すれば、日本円での価値は約1%減ります(税・費用を無視した単純計算)。
逆に、スイス企業の株価が横ばいでも、スイスフランが円に対して上がれば、円換算評価額は上がります。
「安全そうな通貨の国だから、そこの株まで安全」という考え方はしない。
私にとっては、この線引きが大切でした。
スイスフランを保有する経緯や、金・銀を含む資産配分の考え方は、以前の記事で紹介しています。
配当投資なら税金も無視できない
スイス企業は配当を出す企業が多い印象ですが、利回りだけで判断するのは危険です。
スイスの連邦税務当局によれば、スイス国内の対象となる投資所得・配当には原則35%の源泉税があり、居住地の租税条約や手続きの条件によって一部の還付を受けられる場合があります。
日本の投資家にとって最終的な手取りは、直接株式を保有するのか、どこに籍を置くETFを保有するのか、どの国の居住者として課税されるのかでも変わる可能性があります。ここは実際に買う段階で、商品資料と税制を確認しないといけません。
結局、私はまた「米国全体、将来は世界全体」になってしまう
ここまでスイス株を調べてきました。
低インフレの国なのに、株価指数は長期で約10倍。医薬品や食品など世界で稼ぐ巨大企業があり、10年間の配当込みリターンも、株価だけの数字よりずっと大きい。それは素直に魅力的です。
それでも私は、スイスがこれから最も高い株式リターンを生む国なのかは分かりません。
アメリカのAI企業が次の10年を引っ張るかもしれません。スイスの医薬品企業が予想外の成長を見せるかもしれません。インドやほかの国がさらに伸びるかもしれません。
だから現在の資産形成の中心は、引き続きVTIなどの幅広い米国株インデックスです。そのうえで、将来は新しく投じる資金の一部を、世界全体に分散する方法も考えています。
全世界株式のインデックスなら、スイス企業が世界の株式市場で存在感を増したときにも、その成長をある程度取り込めます。ただし、時価総額加重型では上がる前から大きく持てるわけではなく、世界全体の下落リスクもあります。
投資ブログとしては、毎回同じ結論になって申し訳ない気もします(笑)。
でも、「どの国が勝つか分からないから、広く持つ」――これが私にとってのインデックス投資です。
今回のスイス編で改めて感じたのは、通貨を分散することと、国の企業に投資することは似て非なるものだ、ということでした。
皆さんは、スイスと聞いてスイスフランを思い浮かべるでしょうか。それともネスレ、ロシュ、ノバルティスでしょうか。
これからこのシリーズでは、ドイツ、イタリア、オーストラリア、フランス、イギリス、インドなどの市場も順番に見ていきたいと思います。
関連記事:現在の資産配分を公開/中国株と米国株の長期比較