2026年10月末に資産を振り返っていたとき、長年積み立てている楽天VYMの値動きが気になりました。楽天VTIと比べると、意外なほど違う動きをする時期があります。
私は2018年から楽天VTIと楽天VYMへの積立を続けています。米国株全体に幅広く投資するVTIが基本ですが、高配当株のVYMもかなりしっかり保有しています。サテライト投資というには大きいかもしれません。それでも、両方の長所と短所を楽しみながら投資しています。
今回考えたいのは、「最近VYMが強いから、VTIから乗り換えよう」という話ではありません。
AI・半導体・ITが一気に上がる年もあれば、金融、エネルギー、生活必需品、電力などの公益事業が評価される年もあります。投資家に好まれる業種は、何度も入れ替わってきました。
では、実際にどれくらい入れ替わったのか。直近10年だけではなく、金融危機より前までさかのぼって確かめてみました。
今回は2006〜2025年の20年間と、2026年10月30日までの年初来を、4枚の独自グラフで振り返ります。過去から現在への変化を追いやすいよう、2006〜2016年と2017〜2026年に分けて載せます。
※前半と後半ではデータの取得元と計算方法が一部異なります。どちらも米国上場ETFの米ドル建て比較であり、楽天VTI・楽天VYMの円建て基準価額そのものではありません。2026年は通年ではなく10月30日までの数字です。
結論|20年を見ても「今年の勝ち業種」は毎年同じではなかった
例えば、2007年はエネルギー、2009年は情報技術、2011年は公益事業、2012年は金融が強い年でした。近年でも2021〜2022年はエネルギー、2023年は情報技術、2024年は通信サービスが首位です。
昨年強かった業種を買えば、次の年も勝てるとは限らない。
これが過去20年を振り返って一番感じることです。
もちろん、どの業種も下がる2008年のような厳しい年もありました。インデックス投資をすれば損をしないという意味ではありません。それでも、勝つ業種を毎年予測する必要を小さくできる点に、私は魅力を感じます。
前半|2006〜2016年:金融危機、復活、そして主役交代
まずは、世界金融危機の前から11年間です。対象は、情報技術・金融・エネルギー・公益事業・生活必需品・一般消費財・ヘルスケア・資本財・素材の主要9業種ETF。この期間の首位を並べました。
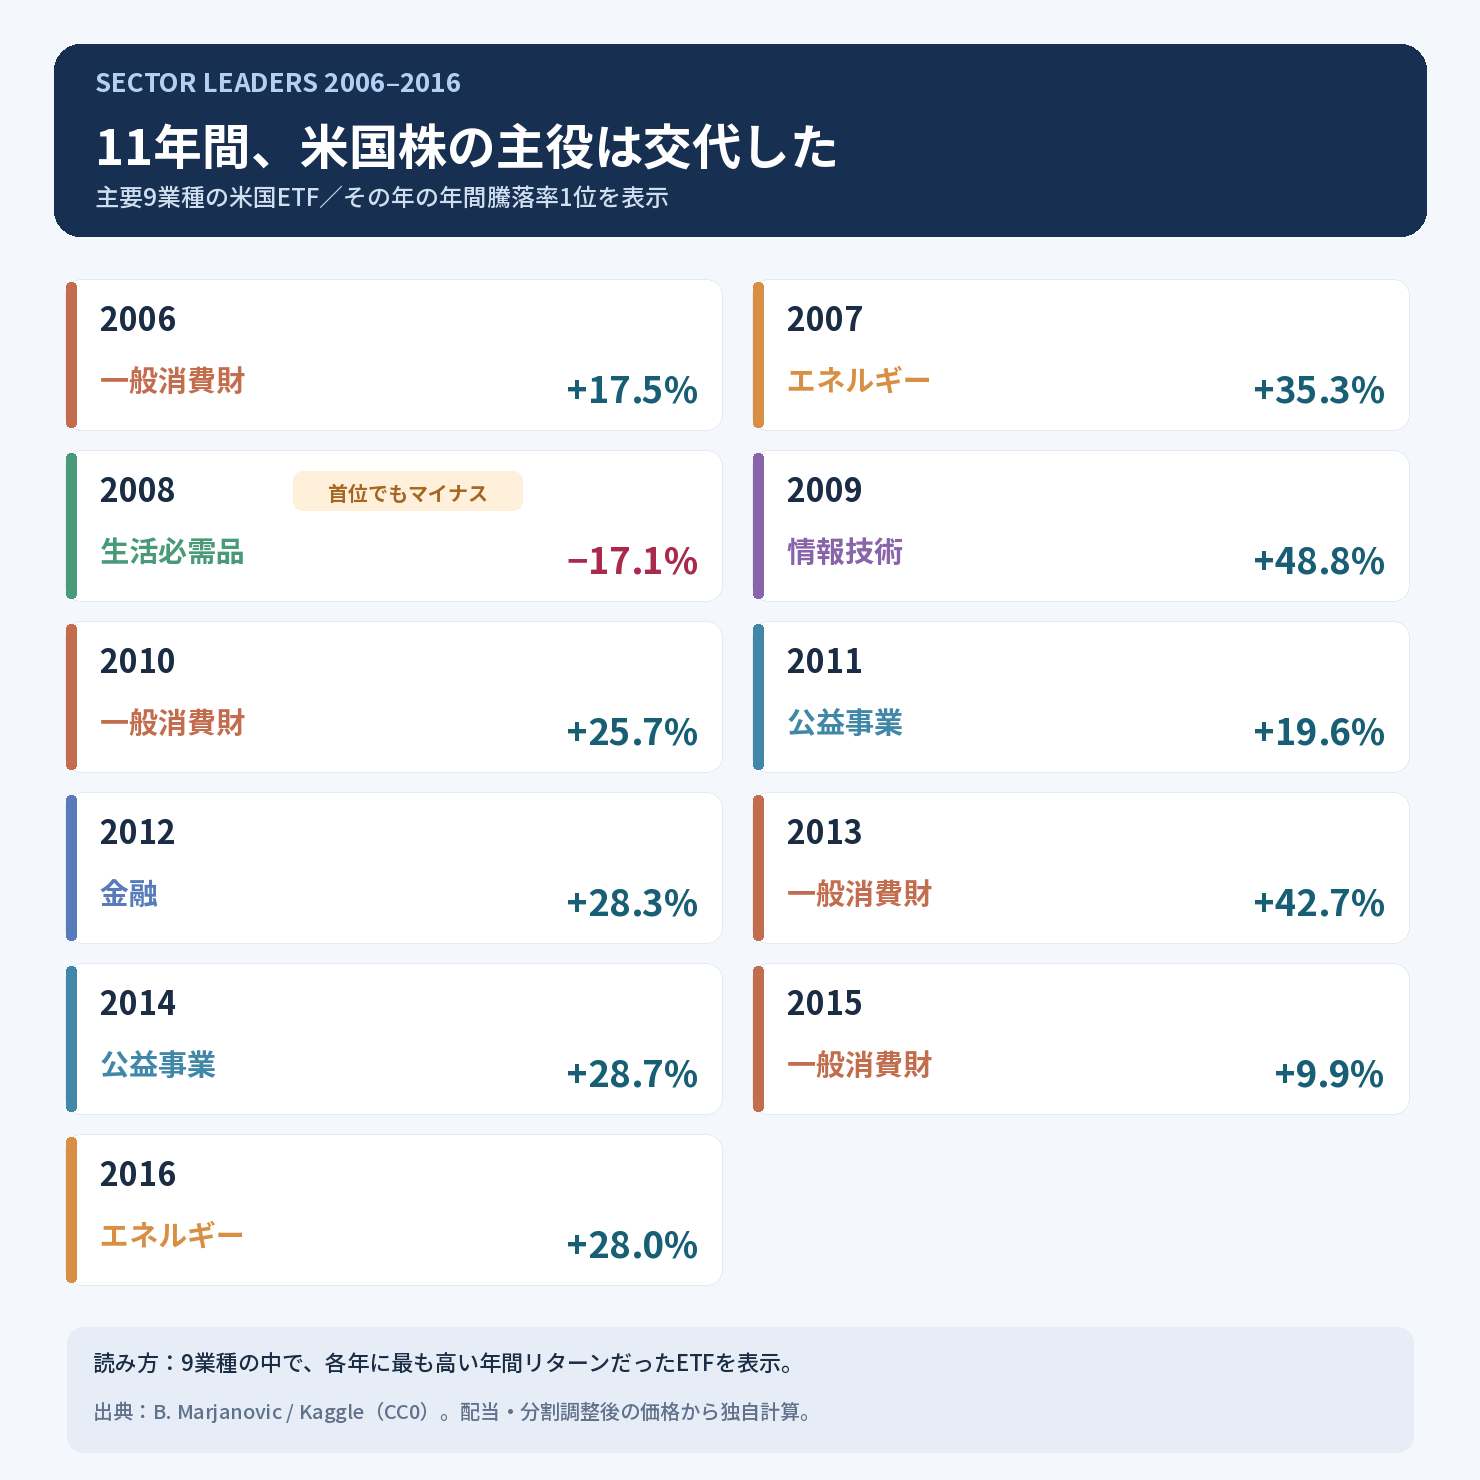
図1:2006〜2016年の主要9業種ETFの年間騰落率首位。2008年の首位も「最も下落幅が小さかった」という意味です。CC0の公開価格データを基に独自作図。
2006年は一般消費財、2007年はエネルギー、2008年は生活必需品、2009年は情報技術。わずか4年で首位の顔ぶれが毎年変わりました。
2008年:金融は約57%下落、生活必需品も下がった
金融危機に見舞われた2008年の比較値です。
| 投資対象 | 2008年の騰落率 |
|---|---|
| 金融(XLF) | −56.7% |
| 情報技術(XLK) | −42.2% |
| エネルギー(XLE) | −39.8% |
| 生活必需品(XLP) | −17.1% |
| 米国株全体(VTI) | −38.4% |
| S&P500連動(SPY) | −38.3% |
| 高配当株(VYM) | −34.2% |
比較対象の9業種の中で、生活必需品は最も下落幅が小さかった。それでも17.1%のマイナスでした。幅広い企業に投資するVTIもSPYも、大幅な下落を避けられませんでした。
だから、インデックスの良さは「下がらないこと」ではなく、一つの企業や業種に資産を集中させないことだと思います。
2009年:今度はITが+48.8%
翌2009年は情報技術(XLK)が+48.8%で首位。素材(XLB)も+45.1%、一般消費財(XLY)も+38.0%でした。一方、VTIは+26.0%、VYMは+13.1%でした。
2008年末に翌年の回復銘柄・業種を的確に予測するのは、簡単だったでしょうか。私は難しかったと思います。
2011〜2012年:公益事業から金融へ
2011年は公益事業(XLU)が+19.6%で首位でしたが、金融(XLF)は−17.1%。翌2012年は一転して金融が+28.3%で首位となり、公益事業は+1.1%でした。
2014〜2016年:エネルギーの苦戦と復活
2014年は公益事業が+28.7%で首位。一方、エネルギーは−8.7%、翌2015年も−21.5%と苦しみました。ところが2016年にはエネルギーが+28.0%で首位に戻っています。
この11年間を、業種ごとに色分けしたのが次のグラフです。
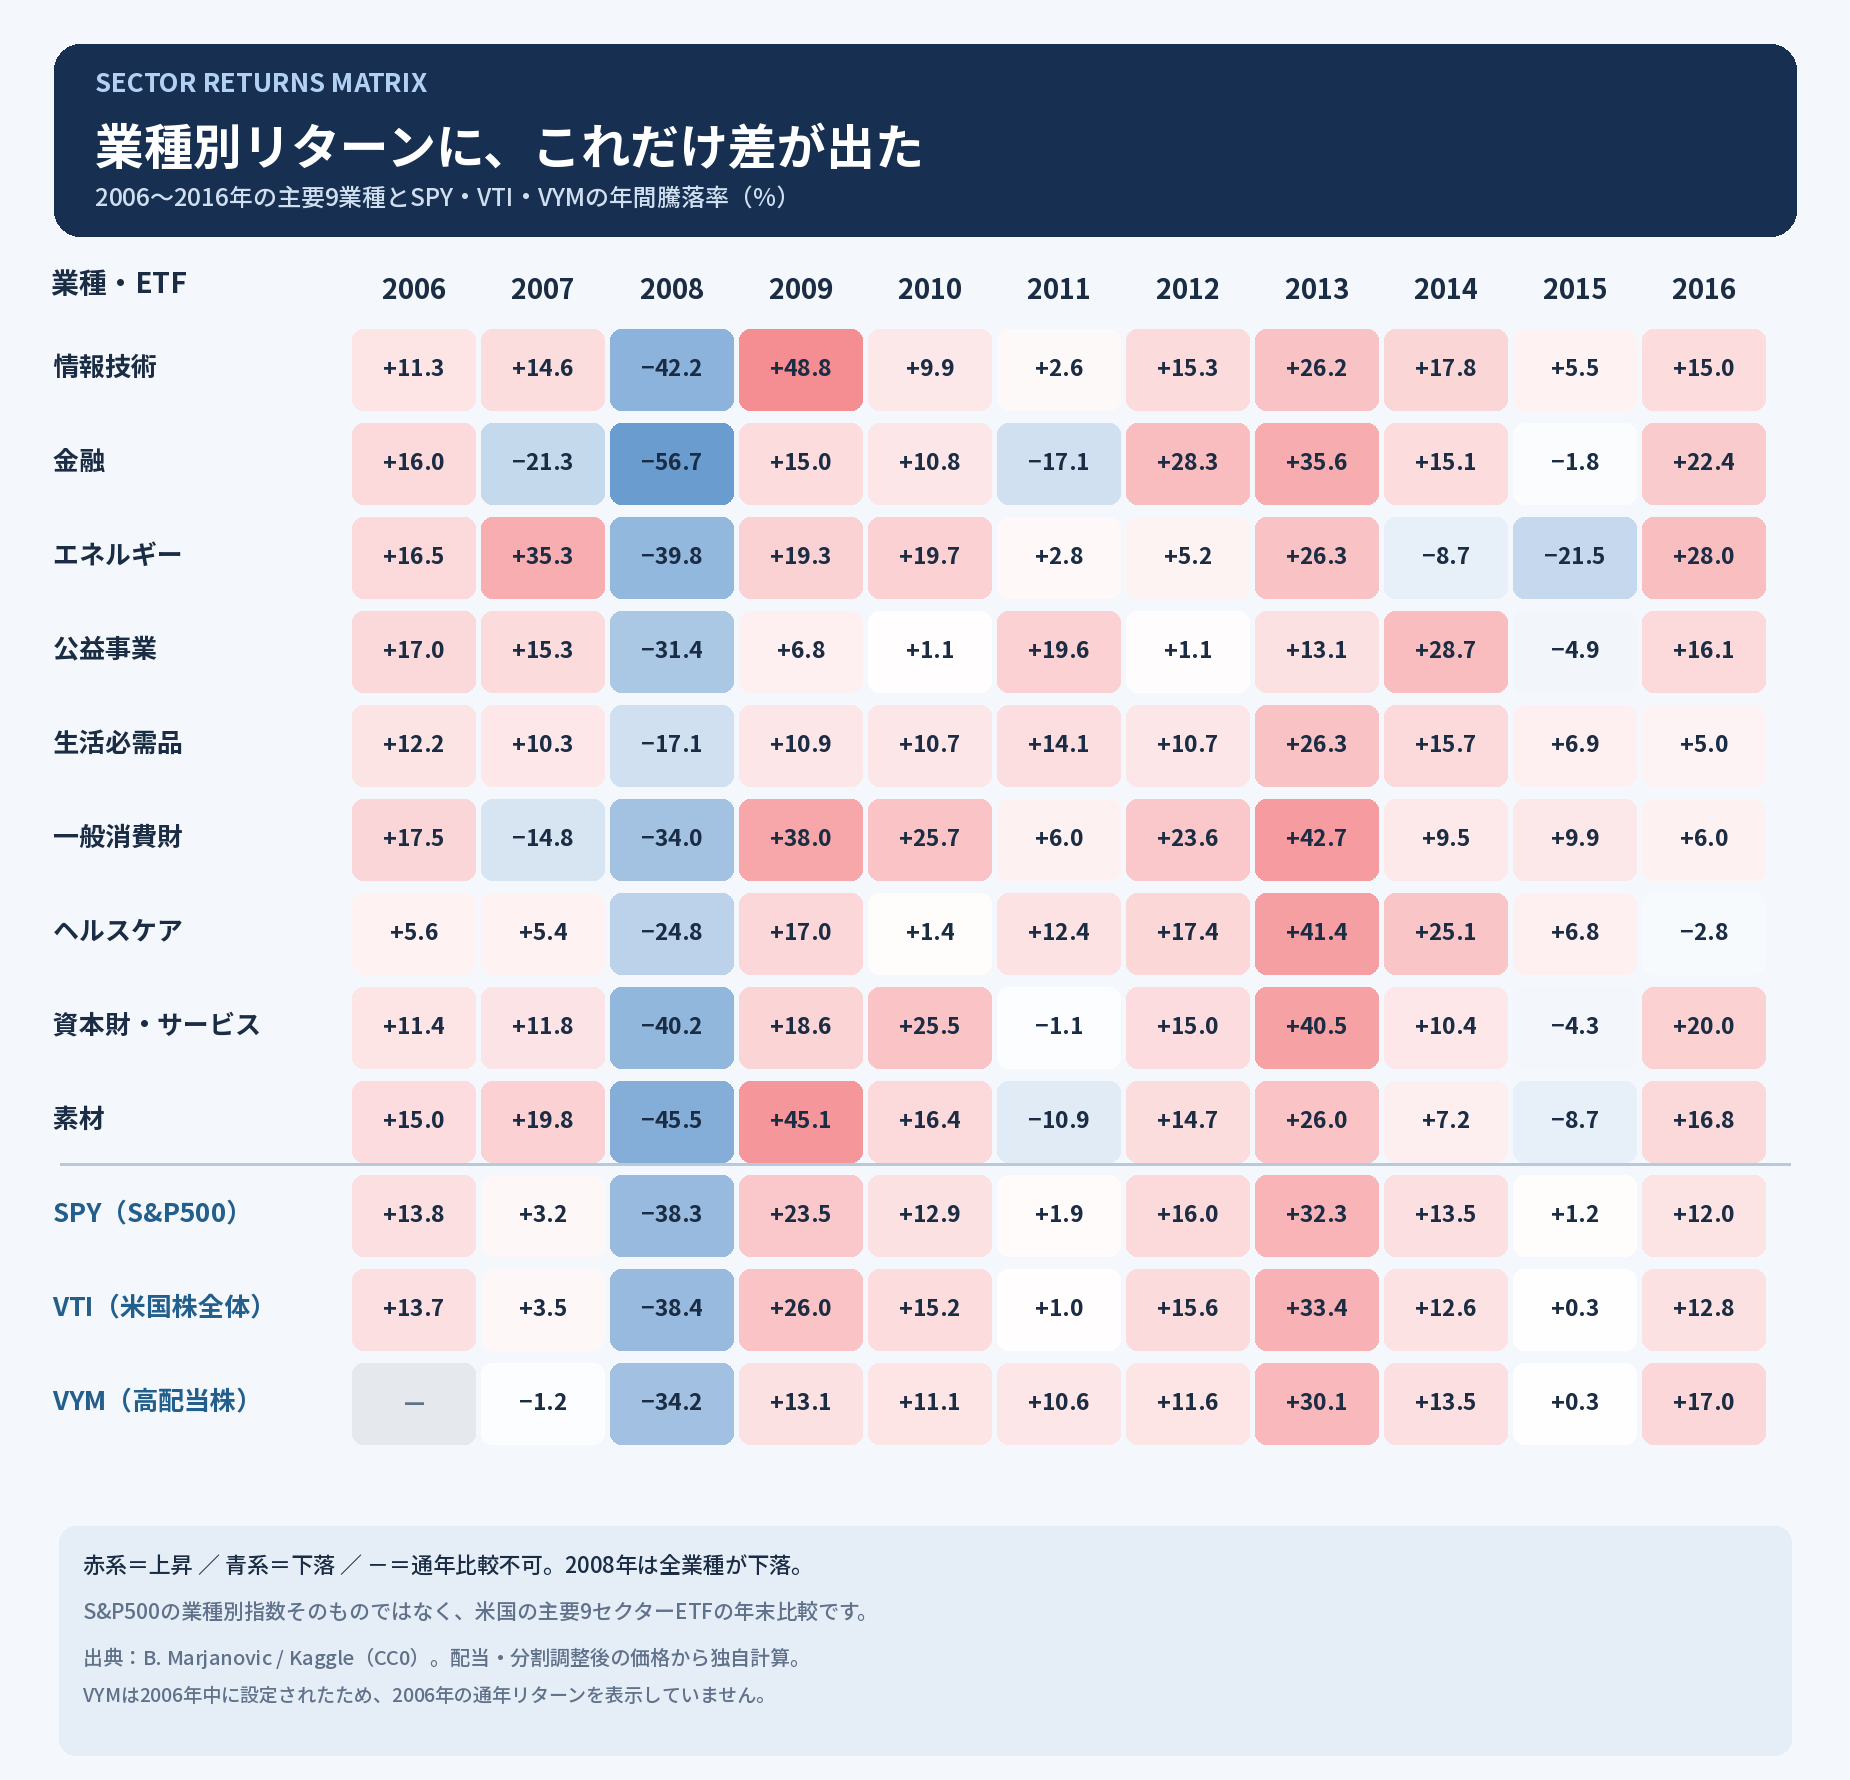
図2:2006〜2016年の主要9業種とSPY・VTI・VYMの年間騰落率。赤系は上昇、青系は下落。VYMの2006年は前年末の比較価格がないため空欄。
2008年の下落のあと、2009年には多くの業種が回復しています。2011年、2012年、2014〜2016年も、強い業種と弱い業種が同じではないことがひと目で分かります。
後半|2017〜2026年10月末:IT一強の年だけではない
続いて直近の約10年です。こちらは2017〜2025年の確定した年間リターンと、2026年10月30日までの年初来リターンを使用しました。
後半は、前半の9業種に不動産と通信サービスを加えた最大11業種で比較しています。ただし通信サービスETF(XLC)は2018年途中に設定されたため、2017・2018年は通年比較に含めません。
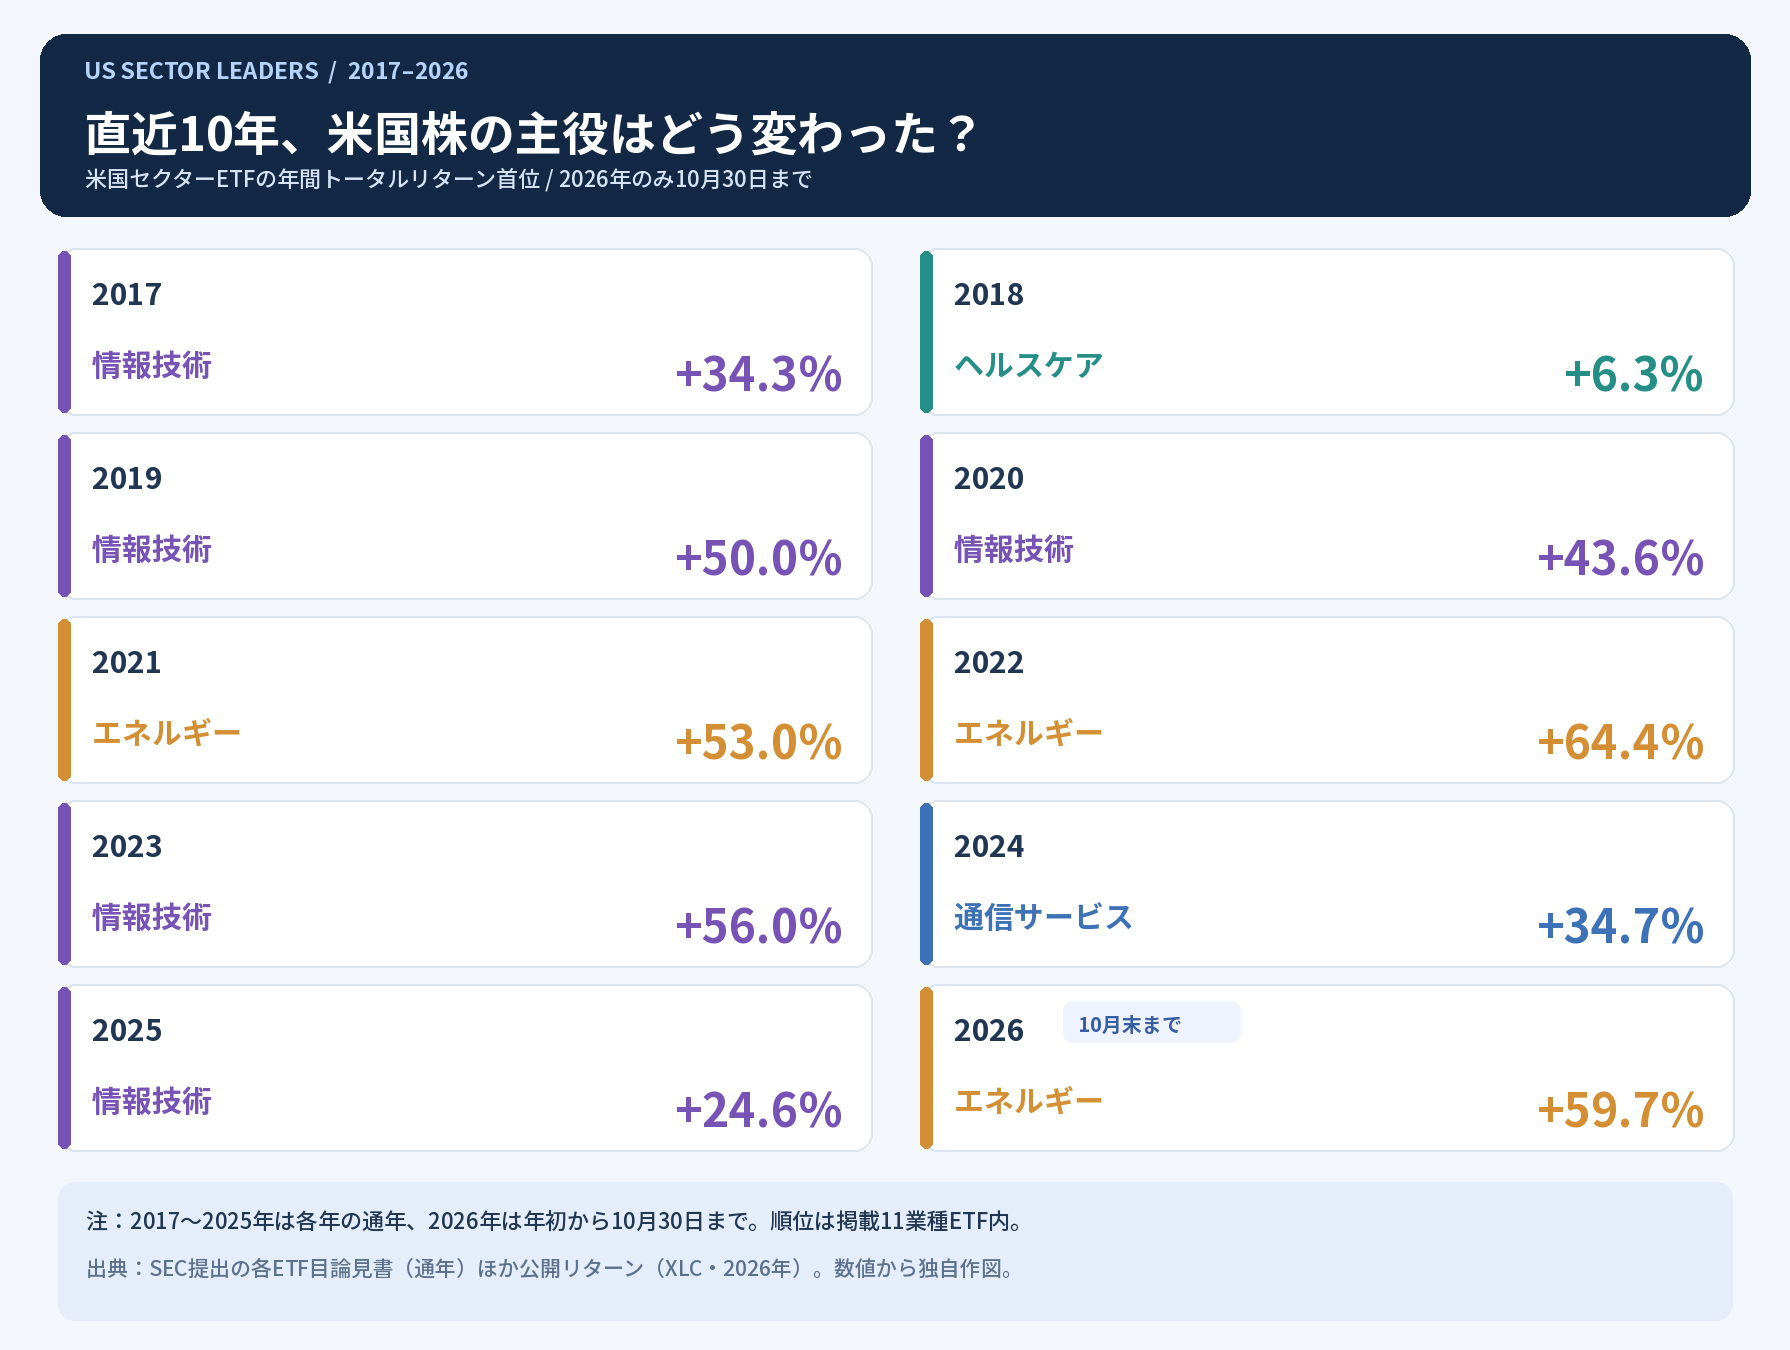
図3:2017〜2025年の年間首位セクターと2026年10月30日までの首位。米国SEC提出資料などの公開年間リターンを基に独自作図。
| 年 | 首位のセクター | リターン |
|---|---|---|
| 2017年 | 情報技術(XLK) | +34.3% |
| 2018年 | ヘルスケア(XLV) | +6.3% |
| 2019年 | 情報技術(XLK) | +50.0% |
| 2020年 | 情報技術(XLK) | +43.6% |
| 2021年 | エネルギー(XLE) | +53.0% |
| 2022年 | エネルギー(XLE) | +64.4% |
| 2023年 | 情報技術(XLK) | +56.0% |
| 2024年 | 通信サービス(XLC) | +34.7% |
| 2025年 | 情報技術(XLK) | +24.6% |
| 2026年(10月30日まで) | エネルギー(XLE) | +59.7% |
確かにITは強い年が多い。しかし、2021〜2022年にエネルギーが続けて首位になり、2024年には通信サービスも首位を取りました。
2022〜2023年:エネルギーとITが大逆転
| 投資対象 | 2022年 | 2023年 |
|---|---|---|
| エネルギー(XLE) | +64.4% | −0.7% |
| 情報技術(XLK) | −27.7% | +56.0% |
| 米国株全体(VTI) | −19.5% | +26.1% |
| 米国高配当株(VYM) | −0.5% | +6.6% |
2022年はエネルギーが大幅上昇する一方、ITは大きく下がりました。しかし翌年はITが急反発し、エネルギーはほぼ横ばいです。
もし2022年末にITを売ってエネルギーに乗り換えていたら、翌年の動きについていけなかったかもしれません。インフレや金利、資源価格、企業業績の見方が変わると、業種の優劣も大きく変わります。
2024年:IT以外にも強い業種があった
2024年は通信サービス(XLC)が+34.7%で首位。金融(XLF)も+30.4%でした。IT(XLK)は+21.6%と堅調でしたが、首位ではありません。
なお、通信サービスには大型インターネット関連企業も含まれます。「ハイテクかどうか」という日常的な分類と、ETFの業種分類は必ずしも一致しません。
2026年10月末:VYMがVTIを上回る局面も
2026年10月30日までの年初来リターンでは、エネルギー(XLE)が+59.7%と目立ちます。情報技術(XLK)は+25.1%、ヘルスケア(XLV)は+20.9%、生活必需品(XLP)も+17.3%でした。
比較ETFではVYMが+16.1%、VTIが+11.8%、SPYが+11.7%。VYMがVTIを上回る期間もあることが分かります。ただし、この結果だけで「VTIからVYMへ資金が移った」と断定はできません。ここで比較しているのは株価と分配金による運用成績であり、ETFへの資金流出入額ではないためです。
業種全体の動きは、次のヒートマップで確認できます。
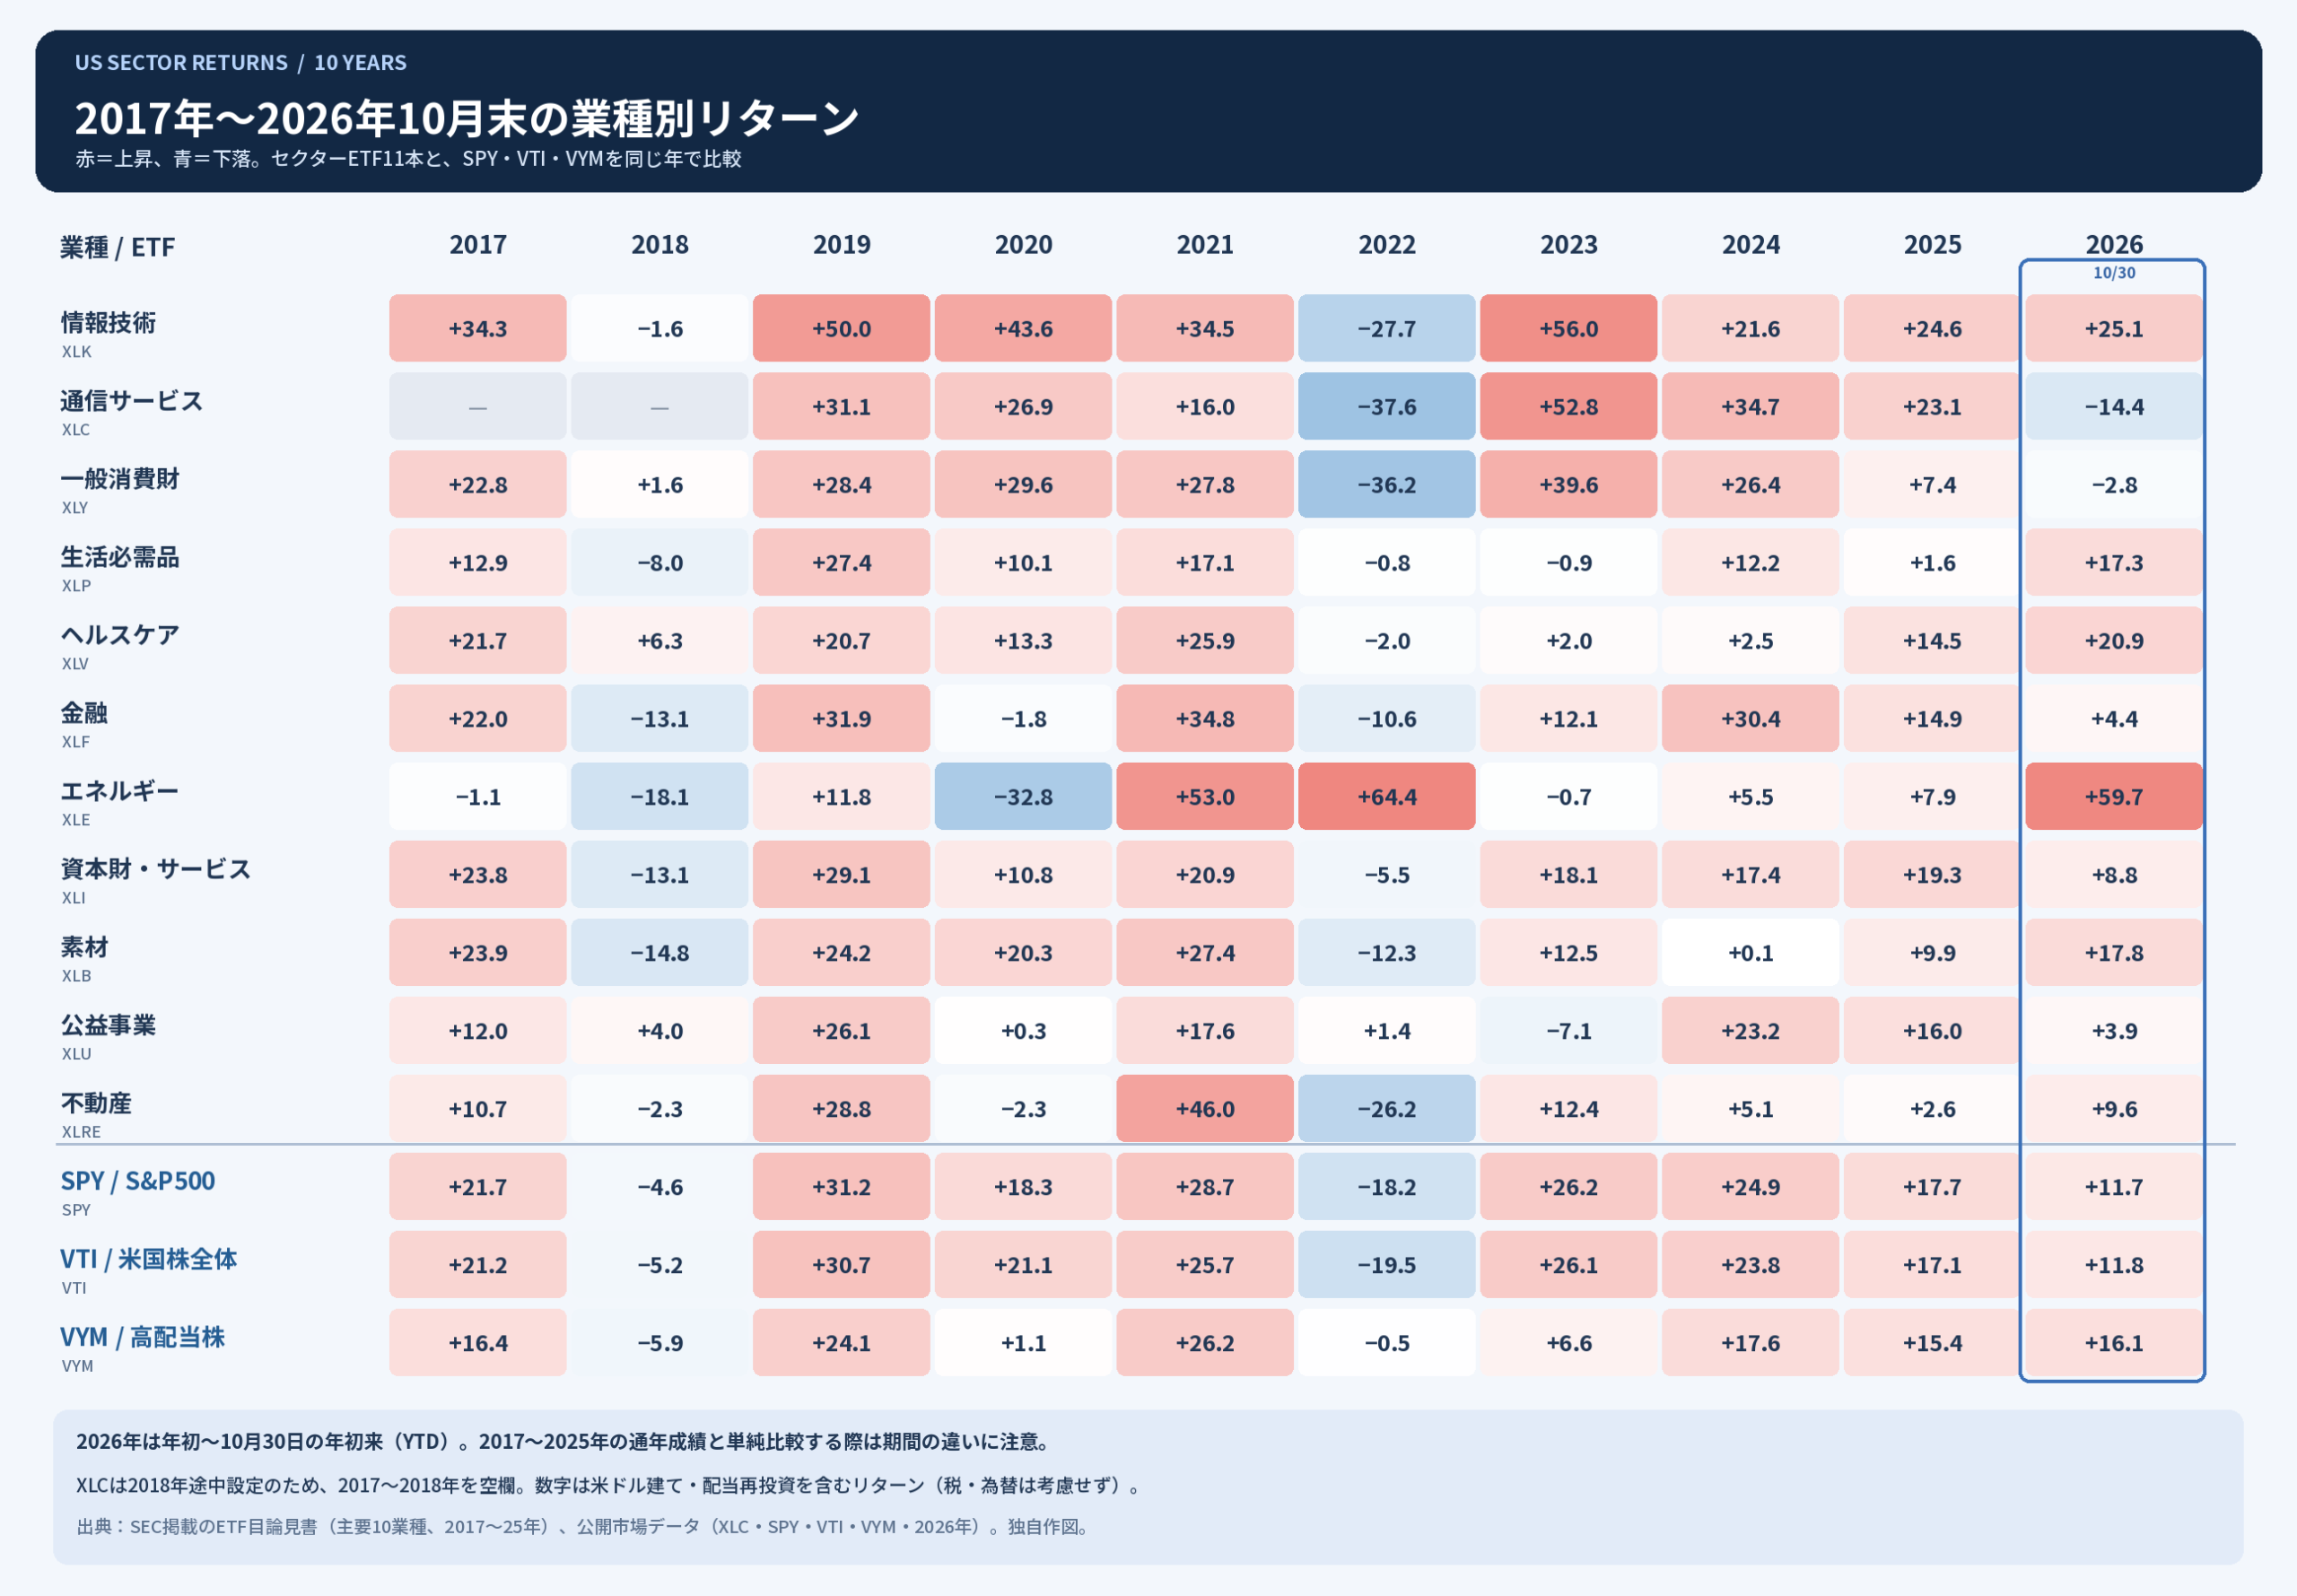
図4:2017〜2025年の年間リターンと2026年10月30日までの年初来リターン。米国11業種(比較可能な期間のみ)とSPY・VTI・VYMを掲載。赤系は上昇、青系は下落。
2022年と2023年では、ITとエネルギーの色が対照的です。2026年もエネルギー、ヘルスケア、生活必需品など、IT以外に目を引く業種があります。
20年を振り返って、私がインデックス投資を続ける理由
この4枚のグラフを見て改めて思うのは、強い業種が分かっているのは、結局その年が終わってからということです。
VTIは米国の大型・中型・小型株を幅広く保有します。S&P500連動ファンドも、米国の主要大型企業を通じて多くの業種に投資できます。
市場全体を保有していれば、エネルギーが強い年も、ITが強い年も、それぞれの業種の値動きに一定程度参加できます。時価総額加重型の指数では企業の株価や評価に伴って構成比率も変化します。
もちろん、インデックスが「次の勝ち業種」を予知して、自動的に全額を乗り換えるわけではありません。時価総額が大きいIT企業などに偏ることもあります。2008年や2022年のように、市場全体が大きく下がる年もあります。
それでも私は、毎年どの業種が一番になるかを当て続けなくても、幅広い企業の成長に参加できることが、自分の資産形成に合っていると感じます。
VTIとVYM、両方を持つことにも意味がある
一方、私がVYMを持ち続けているのにも理由があります。
VYMは配当利回りに着目して選んだ米国の多くの企業に分散投資します。同じ米国株でもVTIとは構成が違い、強い年と弱い年が一致しません。先ほどの2022年はVYMの下落がVTIより小さく、反対に2023年はVTIが大きく上回りました。
私自身、2026年現在の自動積立は月40万円です。内訳は楽天VTIが月266,667円、楽天VYMが月133,333円。VTIが中心ですが、VYMも決しておまけではありません。
「今はVYMが上がっているから全部VYMにする」「来年はITが強そうだから全部ITにする」。そんな切り替えを毎回するより、私は両方の特徴を理解し、長く保有することを大事にしています。
ただし、VYMはVTIと同じ「市場全体」ではありません。配当利回りで銘柄を選ぶため、特定の業種への配分に偏りも生じます。VTIとVYMを一緒に持てば、米国株以外にまで分散できるわけでもありません。
また、エネルギー株や素材株を保有することと、金・銀・原油といったコモディティそのものを保有することは別です。米国外の株式も含めた分散については、別の視点で考える必要があります。
まとめ|過去20年で変わったのは「強い業種」。私の軸は長期保有
金融危機前の2006年から振り返ると、金融が厳しかった年、ITが急回復した年、公益事業が脚光を浴びた年、エネルギーが苦戦から復活した年がありました。2020年代もエネルギーとITが大きく入れ替わり、直近2026年10月末は再びエネルギーが強い状況です。
どこが上がるのかを考えるのは楽しい。でも、資産形成の中心をその予想だけに任せる必要はない。
私の場合は、VTIを軸にしながらVYMもしっかり持つ。約8年間積み立ててきた今も、その両方を楽しみながら続けています。
関連記事
データの出典・集計方法
図1・図2(2006〜2016年):Boris Marjanovic, Huge
Stock Market Dataset(Kaggle)
に掲載されたCC0(パブリックドメイン)データを利用。対象は主要9業種のETF(XLK、XLF、XLE、XLU、XLP、XLY、XLV、XLI、XLB)と比較用のSPY・VTI・VYMです。各年末の記録上のCloseを前年末と比べて騰落率を独自計算しました。データ提供者はこの価格が配当・分割調整済みと説明していますが、ETF運用会社が公表する正式なトータルリターンと同一とは限りません。2006年のVYMは前年末比較ができないため空欄です。
図3・図4(2017〜2026年):2017〜2025年のセクターETF10本(通信サービスXLCを除く)は、米国SECに提出されたState
Streetの目論見書に記載の年間トータルリターン(NAVベース)を基礎にしています(R10、R26、R40、R50、R60、R70、R80、R90、R100、R110)。XLC・SPY・VTI・VYMについては、配当再投資を含む公開年間実績(XLCなど、VTI、VYM)を補完しました。XLCは2018年6月設定のため、2017・2018年の通年値は表示していません。
2026年の数字:2026年10月30日終点の公開配当再投資リターンを使用(主要7業種、SPY・通信・不動産・医療、VTI、VYM、XLYのみETF
Central)。2026年通年の結果ではありません。
比較上の注意:前半は公開価格データによる年末比、後半は運用会社資料のNAVリターンと公開価格ベースの配当再投資リターンを組み合わせたものです。資料、分配金の扱い、価格評価方法が異なるため、前半と後半の数値を単一の完全統一された20年リターン系列として連結したり、厳密に順位差を比較したりしていません。また、前半は9業種、後半は最大11業種で、対象範囲も異なります。表示は小数第2位を四捨五入、米ドル建て。個人の売買タイミング、税金、日本円への為替換算は考慮していません。
図表は公開数値から独自に作成したもので、第三者のチャート画像を転載したものではありません。運用成績は投資資金の流出入を直接示しません。過去の成績は将来を保証しません。
この記事は筆者個人の投資経験と考えです。