こんにちは、nobu2394.comです。
昔の日本では、「貯金は守り。投資は攻め」という感覚が強かったのではないでしょうか。
銀行に預けた100万円は、何もしなければ100万円のまま。株や投資信託は値下がりするかもしれない。だから、現金の方が安全だ。そんな考え方です。
でも、2026年の今、僕はこの「安全」の意味をもう一度考えたいと思っています。
理由は、インフレ(物価上昇)です。
100万円という数字が変わらなくても、そのお金で買えるモノやサービスが減っていくなら、本当に資産を守れていると言えるのでしょうか。
僕が今感じているのは、投資には「資産を増やす攻め」だけでなく、「お金の購買力が失われていくリスクに備える守り」の役割もあるということです。
今回は、2018年と2026年の日本の物価環境を比べながら、現金の役割をどう考えるべきかを書いてみます。
最初に断っておくと、「現金を全部株に変えよう」という話ではありません。僕自身、今もまとまった現金を持ち続けています。
この記事で伝えたいこと
現金は「暴落や急な支出から生活を守る」資産。
一方、長期・分散した投資には「インフレによる購買力低下に備える」役割があると僕は考えています。
どちらか一方ではなく、性格の違う2つの守りを組み合わせるという視点です。
2018年の日本では、現金の「安全さ」を信じやすかった
僕が2018年に投資をしていた頃、日本で物価がどんどん上がっていくという実感は、今ほど強くありませんでした。
もちろん、当時の物価上昇率がゼロだったわけではありません。
総務省統計局によると、2018年平均の全国消費者物価指数(総合)は前年比+1.0%。そのうちサービス価格の上昇は+0.3%でした。
それでも、長い間物価が上がりにくい時代を経験してきた日本では、「現金を持っていれば額面は変わらない」という安心感が大きかったと思います。
では、2018年の僕自身は現金をどう見ていたのか。
一番の役割は、株価が暴落した時に立ち向かうための資金でした。
相場が大きく下がった時に、慌てて売るのではなく、むしろ追加購入に動けるようにしておきたい。
そしてもう一つが、家族の生活に何かあった時の生活防衛資金です。
「現金は多ければ多いほど安心」と考えていたわけではありません。
僕にとって現金は、ただ銀行口座に寝かせておくお金ではなく、必要な場面で動くための安全装置だったんです。
当時の現金の考え方については、以前の記事でも振り返っています。
→ 【8年後検証】現金2,000万円は持ちすぎだった?51歳で考える現金の役割
2026年、日本の物価環境は変わった
ところが、2026年になると、家計の中で「物価が上がった」という話を聞く機会がずいぶん増えました。
妻と話していても、お米や食料品など、日々の買い物にかかるお金が以前より上がっていると感じます。
もちろん、お米のように価格が上がった後で落ち着くものもあります。
すべての商品が毎年同じだけ値上がりするわけではありません。
ただ、これは個別の商品の話だけではなさそうです。
2026年10月7日時点で公表されている総務省統計局の全国消費者物価指数では、2026年8月の総合指数は前年同月比+1.9%、生鮮食品を除く総合指数は+1.7%でした。
さらに日本銀行の2026年7月の展望レポートでは、生鮮食品を除く消費者物価指数について、2026年度+2.5%、2027年度+2.4%、2028年度+2.0%という見通しが示されています。
これは「今後、物価が毎年必ず2%ずつ上がる」という意味ではありません。
景気、賃金、為替、エネルギー価格などによって上下するはずです。
ただ、物価がほとんど上がらないことを当たり前にしていた頃とは、家計の前提を変えて考える必要があると思います。
出典:
※2018年の「年平均実績」、2026年8月の「単月実績」、2026~28年度の「日銀見通し」は集計期間・指標が異なります。
現金2,000万円は、インフレが続くと20年後どう見える?
この変化を、できるだけ身近な数字で考えてみます。
仮に、銀行に現金2,000万円があり、利息を考えず、物価が毎年2%ずつ上がったとします。
銀行口座に表示される金額は、20年後も2,000万円です。
でも、今の物価で換算した「買える力」は同じではありません。
| 経過年数 | 現金の額面 | 年2%インフレ時の購買力(現在価値) |
|---|---|---|
| 現在 | 2,000万円 | 約2,000万円 |
| 5年後 | 2,000万円 | 約1,811万円 |
| 10年後 | 2,000万円 | 約1,641万円 |
| 15年後 | 2,000万円 | 約1,486万円 |
| 20年後 | 2,000万円 | 約1,346万円 |
※計算式:2,000万円 ÷ 1.02の経過年数乗。物価上昇率が毎年一定、預金利息なし、税金なしという仮定の試算であり、将来予測ではありません。実際には預金金利がつけば影響は変わります。
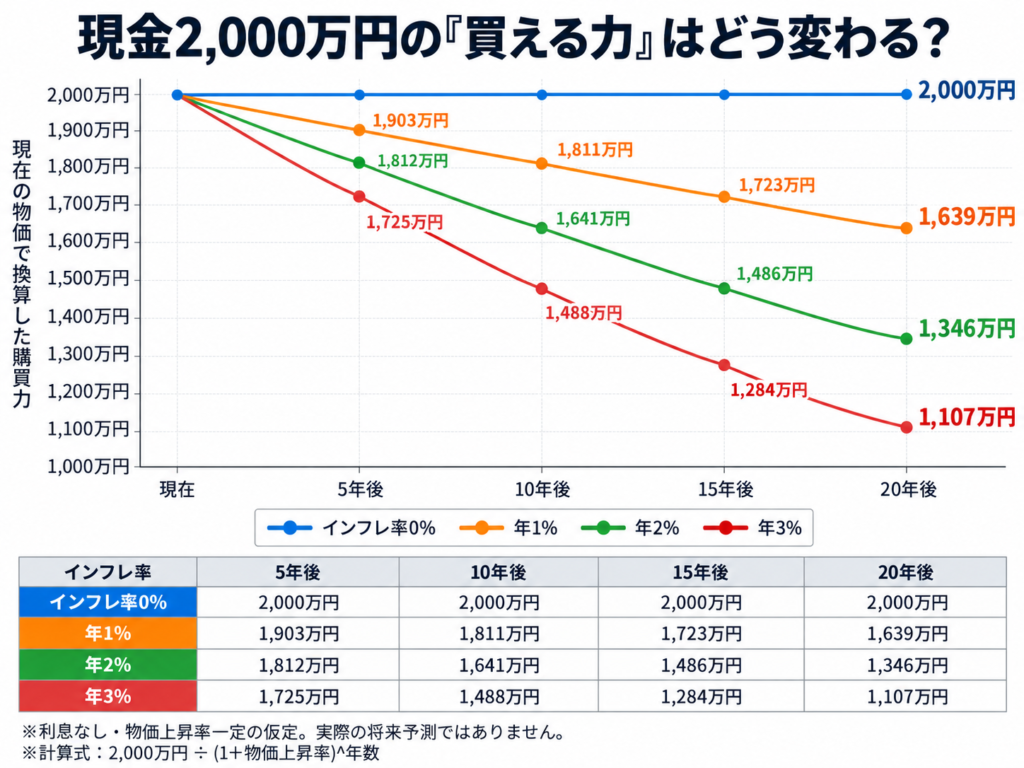
現金2,000万円の購買力を、物価上昇率0%・1%・2%・3%で比較したグラフです。インフレ率が高いほど、複利的に購買力の低下ペースが大きくなります。たとえば年2%のインフレが20年続くと約1,346万円、年3%なら約1,107万円相当まで下がります。※利息なし・物価上昇率一定の仮定による試算であり、将来予測ではありません。
2,000万円がなくなるのではありません。
2,000万円で買えるものが減る、という話です。
これが、僕の考える「現金だけを持つリスク」の正体です。
もちろん現実には預金金利も動きます。
物価上昇率よりも十分に高い金利がつけば、購買力を保ちやすくなることもあります。
大切なのは額面の増減だけではなく、金利や運用結果から物価上昇の影響を差し引いて考えることです。
金融経済教育推進機構(J-FLEC)の用語解説でも、預金などの利率より物価上昇率が高い時に実質的な価値が目減りする可能性を「インフレリスク」と説明しています。
僕の2018年と2026年|現金の金額は増えた。でも考え方は変わった
ここで、僕自身の実際の数字も紹介します。
2018年末の資産記録では、総資産は約6,569万円。
そのうち日本円の現金・預金は約2,070万円、全体の31.5%でした。
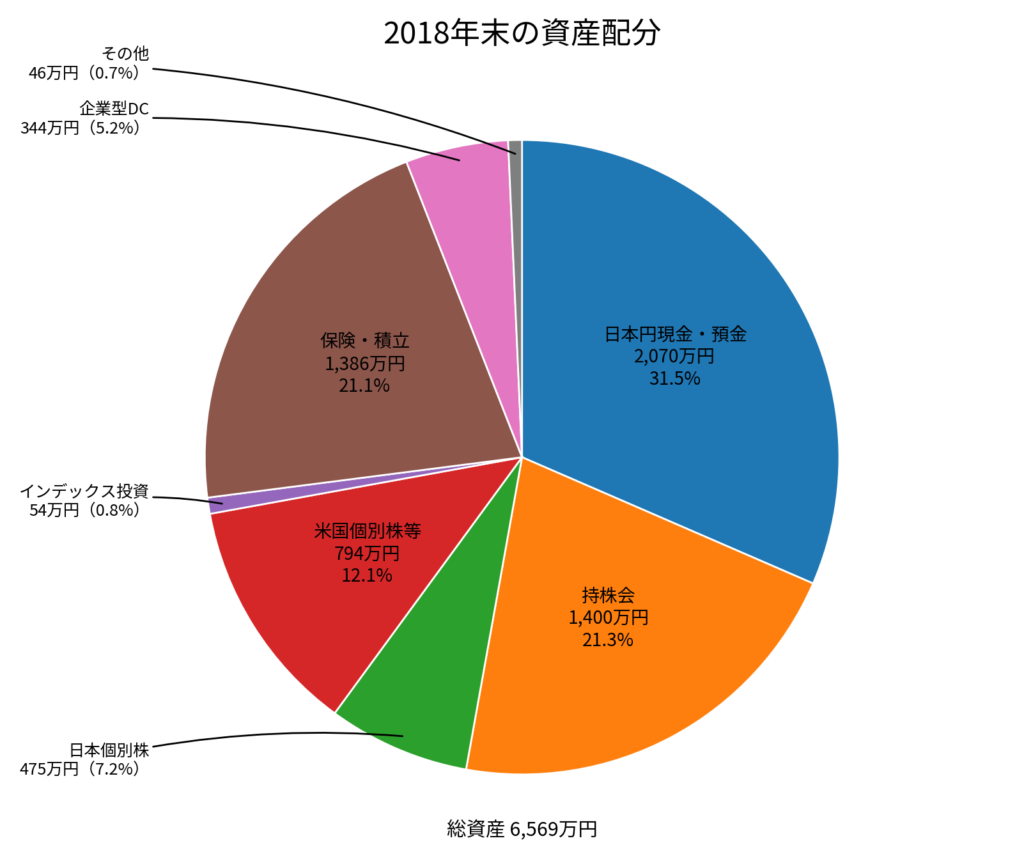
一方、2026年9月は総資産約2億2,041万円。
比較用に整理した日本円の現金・預金は約3,124万円、全体の14.2%です。
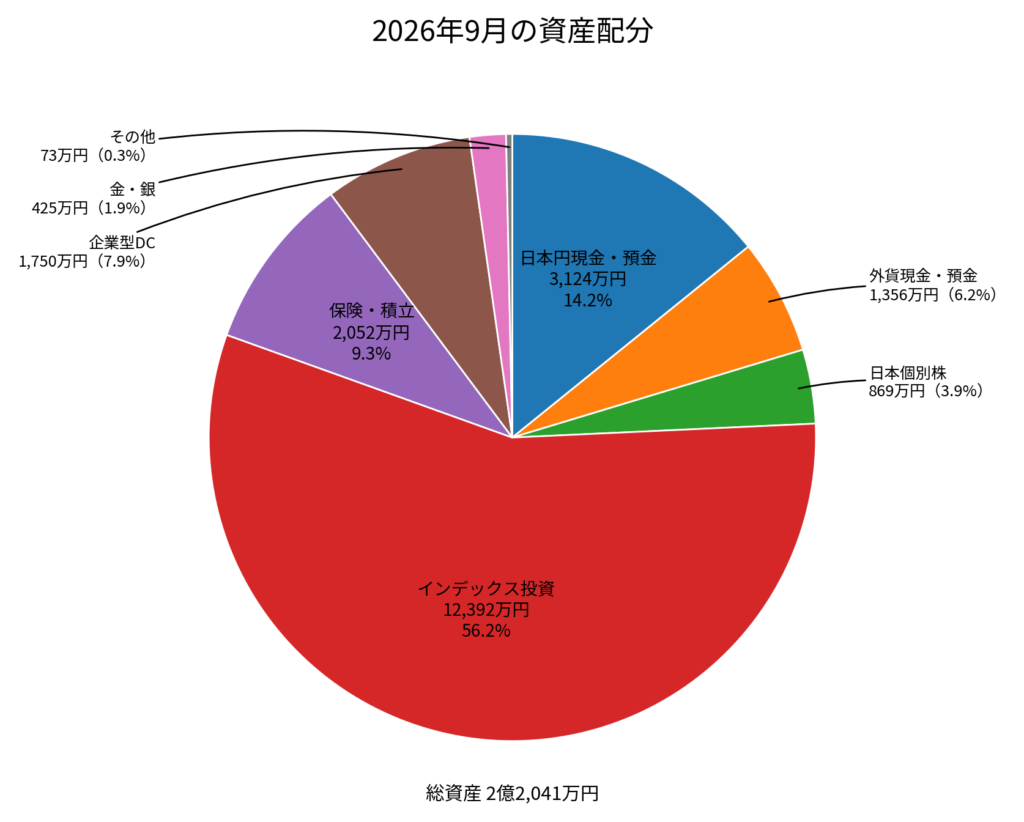
数字で比べると、こんな変化があります。
| 比較 | 2018年末 | 2026年9月 |
|---|---|---|
| 総資産 | 約6,569万円 | 約2億2,041万円 |
| 日本円の現金・預金 | 約2,070万円 | 約3,124万円(概算) |
| 上記の資産比率 | 31.5% | 14.2% |
| インデックス中心の投資 | 0.8%(当時のインデックス) | 56.2%(米国株等を含む広い分類) |
※2018年と2026年では資産の分類方法が一部異なります。最後の行は厳密に同じ投資商品の比率を比較したものではありません。また、総資産の増加には相場変動だけでなく、その後の給与などからの追加投資も含まれます。
この資産配分の比較を詳しく書いた記事はこちらです。
→ 【8年比較】資産6,569万円→2.2億円|資産配分はどう変わった?
ここで誤解してほしくないのは、僕が2018年に「インフレが怖いから投資を増やした」という単純な話ではないことです。
長期投資を続けた結果、資産全体に占める株式やインデックスの割合が大きくなりました。
そして2026年の今、現金を見る時には、2018年とは違う前提が一つ加わっています。
インフレによって購買力が目減りする可能性を受け入れながら、それでも暴落時の買い増し資金と生活防衛資金として現金を持つ。
これが、51歳になった僕の現金観です。
現金にも「守り」がある。投資にも別の「守り」がある
ここが今回、一番伝えたいところです。
現金が守ってくれるものは何でしょうか。
例えば、急な支出にすぐ対応できること。
収入が途絶えた時に生活を支えられること。
そして、株価が大きく下がった時に、売らずに待つ余裕や追加購入の選択肢を持てることです。
では、投資が守ろうとするものは何でしょうか。
僕は、長期的な購買力だと思っています。
経済の中で企業が商品やサービスを生み、利益を上げて成長する。
株式を幅広く保有することで、その成長の一部に参加する。
だから、長い時間をかけてインフレによる現金の実質価値の低下に備える方法の一つになり得る、と考えています。
ただし、株式はインフレに必ず勝つわけではありません。
高インフレが企業のコストを押し上げ、金利上昇が株価を下げることもあります。
買ったタイミングによっては長い間含み損になる可能性もあります。
だから、僕が言いたいのは「株式は安全資産だ」という話ではないんです。
現金の守り:目先の生活・急な支出・暴落時の行動力を守る。
投資の守り:価格変動リスクを引き受けながら、長期の購買力低下に備える。
どちらも完全ではないから、両方を持つ。
今の僕は、生活や投資機会のために3,000万〜4,000万円程度の現金余力を持ちながら、市場への投資も続けたいと考えています。
現金の役割をもっと詳しく知りたい方は、こちらの記事にまとめました。
→ 51歳でも現金3,000万〜4,000万円を持ちたい理由
インフレへの備えとして、日本株・米国株・全世界株のどれを考える?
では、現金の一部を長い時間をかけて市場に置くなら、何を選ぶのか。
僕は、特定の1社に大きく賭けるより、幅広い企業に分散できるインデックス投資を有力な選択肢にしています。
ただ、投資先によって特徴は違います。
| 選択肢 | 主な考え方 | 気をつけたいこと |
|---|---|---|
| 日本株インデックス | 日本企業の成長に幅広く参加する | 日本市場に偏る。日本のインフレと必ず連動するわけではない |
| 米国株インデックス(S&P500・VTIなど) | 米国企業の長期的な成長に参加する | 米国集中と株価変動、円から見た為替変動 |
| 全世界株インデックス(オルカンなど) | 日本・米国を含む世界の企業へ分散する | 世界同時株安の影響を受ける。米国の組入比率も大きい |
| 現金・預金 | 近い将来に使うお金を確保する | 物価上昇率が預金金利を上回ると購買力が低下し得る |
「日本のインフレが心配なら、日本株で守ればいい」と考えるのも一つの選択肢だと思います。
国内で使うお金と国内企業への投資を組み合わせる、という発想です。
一方で僕自身は、米国、そして世界の企業の成長に参加するという考えを今も重視しています。
米国企業の収益力や技術革新などを評価してきたからです。
ただし「米国だけが絶対の正解」とは考えておらず、新しい資金については全世界株への分散も検討しています。
また、日本円で買える米国株・全世界株の投資信託であっても、外国株式に投資する以上、円高・円安の影響を受けます。
「投資すれば日本のインフレに対して必ず有利」とは言えないのは、この点からも大切です。
僕が2018年から積み立ててきた楽天VTIと、S&P500を8年分のデータで比較した記事はこちらです。
なお、株式以外の守りについては、金・銀・スイスフランをどう考えるかも別の記事で書いています。
→ 株式だけにしない「守り」の資産配分|金・銀・スイスフラン
僕は2026年現在も月40万円を積み立てている
ここまで書いた考え方を、僕は自分のお金でも実践しています。
2026年9月時点で、新NISAで月30万円、特定口座で月10万円、合計月40万円を自動積立しています。
投資先は楽天VTIと楽天VYMです。
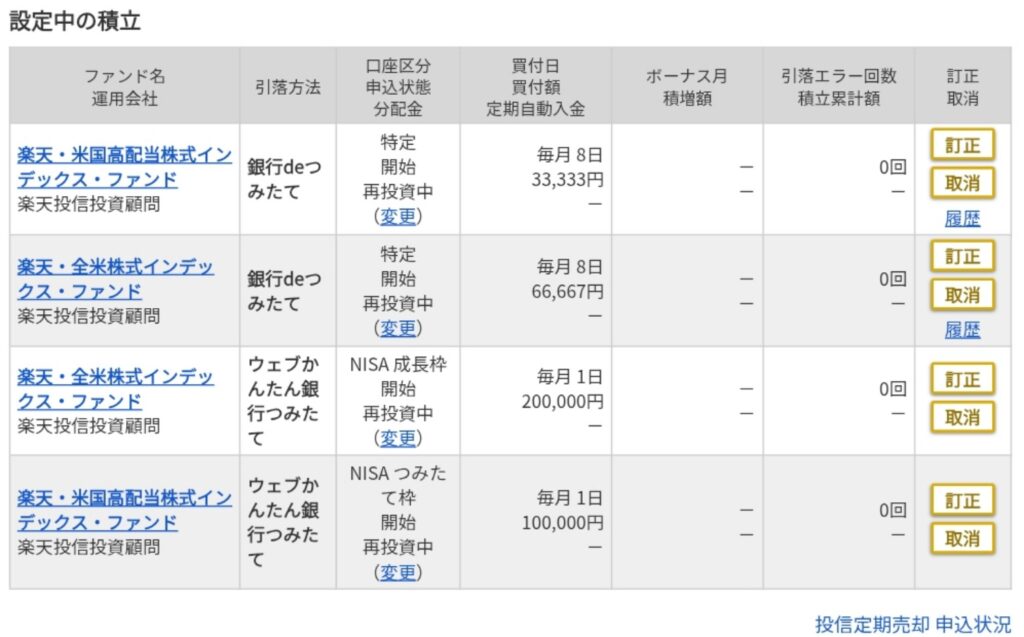
もちろん、月40万円という金額をほかの人に勧めたいわけではありません。
家族構成、収入、住宅費、教育費、資産額によって適切な金額はまったく違うはずです。
僕の運用方針や考え方については、こちらでも公開しています。
→ マネックス証券の新NISA積立設定|実際の月40万円の内訳
もし今、銀行に2,000万円を置いたままの人に相談されたら
もし投資未経験の人から「銀行に2,000万円あるけれど、減るのが怖いから全部現金で持っている」と相談されたら、僕はまずこう話すと思います。
「2,000万円のままでも、物価が毎年2%上がれば買えるものは減るよ。いったん数字で考えてみよう」
ただし、いきなり「じゃあ2,000万円全部を株にしよう」とは言いません。
まずは、そのお金をいつ使う予定なのか。
数年以内に必要な生活費や教育費まで株に入れたら、値下がりした時に困るかもしれません。
だから、必要な現金は残す。
そのうえで10年、20年と使う予定のない余剰資金があるなら、その一部を長期・積立・分散の考え方で運用することを検討してもいいのではないか、と話します。
金融庁も、株式や投資信託のリスクを抑えながら安定的な資産形成を目指すための選択肢として、長期・積立・分散投資を紹介しています。
もちろん、長期投資でも損失はあり得ます。
投資をまだ始めていない同世代の方へ、僕が51歳でゼロから始めるならどうするかは別の記事で詳しく書きました。
→ 50代から新NISAは遅い?51歳の僕が投資ゼロならどうするか
投資を始めるなら、仕組みを理解してからでいい
僕は2005年からマネックス証券を利用していて、現在も投資信託や米国株などの取引に使っています。
ただ、証券会社を選ぶ時には、自分が買いたい商品の取扱い、手数料、使いやすさ、NISAへの対応を確認してから決めるのがよいと思います。
操作方法を調べたい方には、実際の画面で手順をまとめた記事もあります。
証券口座を検討する方へ
口座開設条件や商品・手数料は変わることがあるため、申込み前に必ず公式サイトで最新情報を確認してください。
※上記バナーはアフィリエイト広告です。利用・申込みにより運営者へ報酬が発生する場合があります。口座を開設しても投資の利益は保証されません。
まとめ|投資は「攻め」だけではない。これからは「守り」の一面もある
2018年の僕にとって、現金は明確に「守り」でした。
暴落時に買い増すための資金であり、家族の生活を守るためのお金。
その考え方は、2026年の今も変わっていません。
ただ、日本の物価環境は8年前とは変わりました。
今の僕は、現金を持つということは、インフレによって購買力が少しずつ失われるリスクも引き受けることだと、以前より意識しています。
そして、投資にも違う種類の「守り」があると考えるようになりました。
投資は、資産を増やすためだけにするものではない。
インフレによる現金の価値の目減りに備え、将来の生活の「買える力」を守るために投資する。
もちろん投資にはリスクがあります。
株価は下がりますし、元本割れもあります。
だから、投資が「完全な守り」になるわけではありません。
インフレが気になっても、損をするのが怖くて投資に踏み出せない方もいると思います。そんな同世代の方に向けて、50代・60代で投資が怖いとき、無理のない金額から考えるための記事を書きました。投資を急ぐのではなく、生活費を守りながら自分が引き受けられるリスクを考える内容です。
それでも、何もせず現金だけに資産を集中させることにも、これまで以上に考えておきたいリスクがあると思っています。
現金で目の前の生活を守り、長期の分散投資で将来の購買力を守ることも考える。
これまでの日本では「投資=攻め」というイメージが強かったかもしれません。
でも、インフレが意識されるこれからの日本では、「守るために投資をする」という考え方も、もっと自然になっていくのではないでしょうか。
僕は、そう思っています。
最後までお読みいただき、ありがとうございました。
※この記事は2026年10月7日時点の公的資料と筆者自身の資産運用経験に基づく個人の意見です。特定の商品・国・証券会社を推奨する目的ではありません。投資には価格変動・為替変動・元本割れなどのリスクがあり、株式や投資信託が物価上昇率を必ず上回る保証はありません。本文のインフレ試算は仮定に基づくもので、将来の物価や運用成果を予測するものではありません。