楽天VTIとeMAXIS Slim 米国株式(S&P500)。今から米国株インデックスを1本選ぶなら、どっちがいいのか。
僕は2018年から楽天・全米株式インデックス・ファンド(楽天VTI)を積み立ててきました。2026年現在も楽天VTIを買い続けています。
でも、今まったく何も持っていない状態からゼロで選び直すなら、僕はたぶんeMAXIS Slim 米国株式(S&P500)を選びます。
理由はシンプルです。値動きがかなり似ている一方で、現在の運用コストはS&P500側の方が低いからです。
ただし、だからといって僕は今持っている楽天VTIを売るつもりはありません。新NISAを埋めるまであと約2年半という自分の状況、VTIへの愛着、売却への心理的な抵抗まで含めると、僕の結論は単純な『低コスト商品へ全部乗り換え』にはなりませんでした。
この記事の結論
・今ゼロから1本選ぶなら、僕はeMAXIS Slim S&P500寄り
・2018年7月に100万円ずつ投資した比較では、2026年9月時点でS&P500が約24.3万円上
・ただし、その差をすべて信託報酬で説明することはできない
・あと約2年半なら、信託報酬差だけの影響は僕の現在残高+積立でも試算約6万円
・僕は既存の楽天VTIを売らず、新しいお金の行き先を節目で変える
楽天VTIとS&P500、そもそも何が違う?
まず商品性の違いを簡単に整理します。
| 楽天VTI | eMAXIS Slim 米国株式(S&P500) | |
|---|---|---|
| 主な投資対象 | 米国株式市場全体 | 米国の代表的な大型株500社 |
| 連動を目指す指数 | CRSP USトータル・マーケット・インデックス | S&P500指数 |
| 特徴 | 大型株から小型株まで幅広い | 大型株中心でシンプル |
| 現在のコスト | 実質的な運用管理費用 年0.162%程度 | 信託報酬 年0.08140%以内(純資産に応じ段階料率) |
楽天VTIは、米国の大型株から小型株まで、投資可能な米国株式市場のほぼ100%をカバーする指数への連動を目指します。僕が今でもVTIに感じている魅力はここです。
『まだ小さい会社が将来大きく成長した時も、最初から持っていられる』という感覚があります。
一方、eMAXIS Slim 米国株式(S&P500)は、S&P500指数への連動を目指すファンドです。現在の信託報酬は年0.08140%以内で、純資産総額に応じてさらに低い料率が適用される仕組みです。
参考:楽天投信「楽天・全米株式インデックス・ファンド」、三菱UFJアセットマネジメント 信託報酬率変更のお知らせ
僕が2018年に楽天VTIを選んだ本当の理由
ここは正直に書きます。
2018年に楽天VTIを選んだ時、僕はS&P500と徹底的に比較したわけではありません。
米国株に興味を持ち始めた2016〜2017年ごろ、僕は当時ブログで情報発信していたたぱぞうさんの影響をかなり受けていました。
僕の中では『VTIとVYM』という2つの名前がとても強く印象に残っていました。これはあくまで当時の僕自身の記憶ですが、その頃の僕はS&P500よりもVTI・VYMを強く意識していました。
しかも、eMAXIS Slim 米国株式(S&P500)の設定日は2018年7月3日です。僕が米国株に興味を持ち始めた2016〜2017年には、そもそも今のように『楽天VTIかeMAXIS Slim S&P500か』という比較はできませんでした。
後から振り返ると、2018年にVTIを選んだのは、2026年現在の信託報酬だけを見て決めたわけではない。当時の情報環境や、自分が魅力を感じた『米国市場全体を持つ』という考えから自然に選んだ商品でした。
2018年7月に100万円ずつ投資したら、8年後どうなった?
ここからは実際のデータで比べます。
比較開始日は、eMAXIS Slim 米国株式(S&P500)の設定日である2018年7月3日。この日に楽天VTIとeMAXIS Slim S&P500へそれぞれ100万円を投資したと仮定し、各月末の基準価額で2026年9月まで追いました。
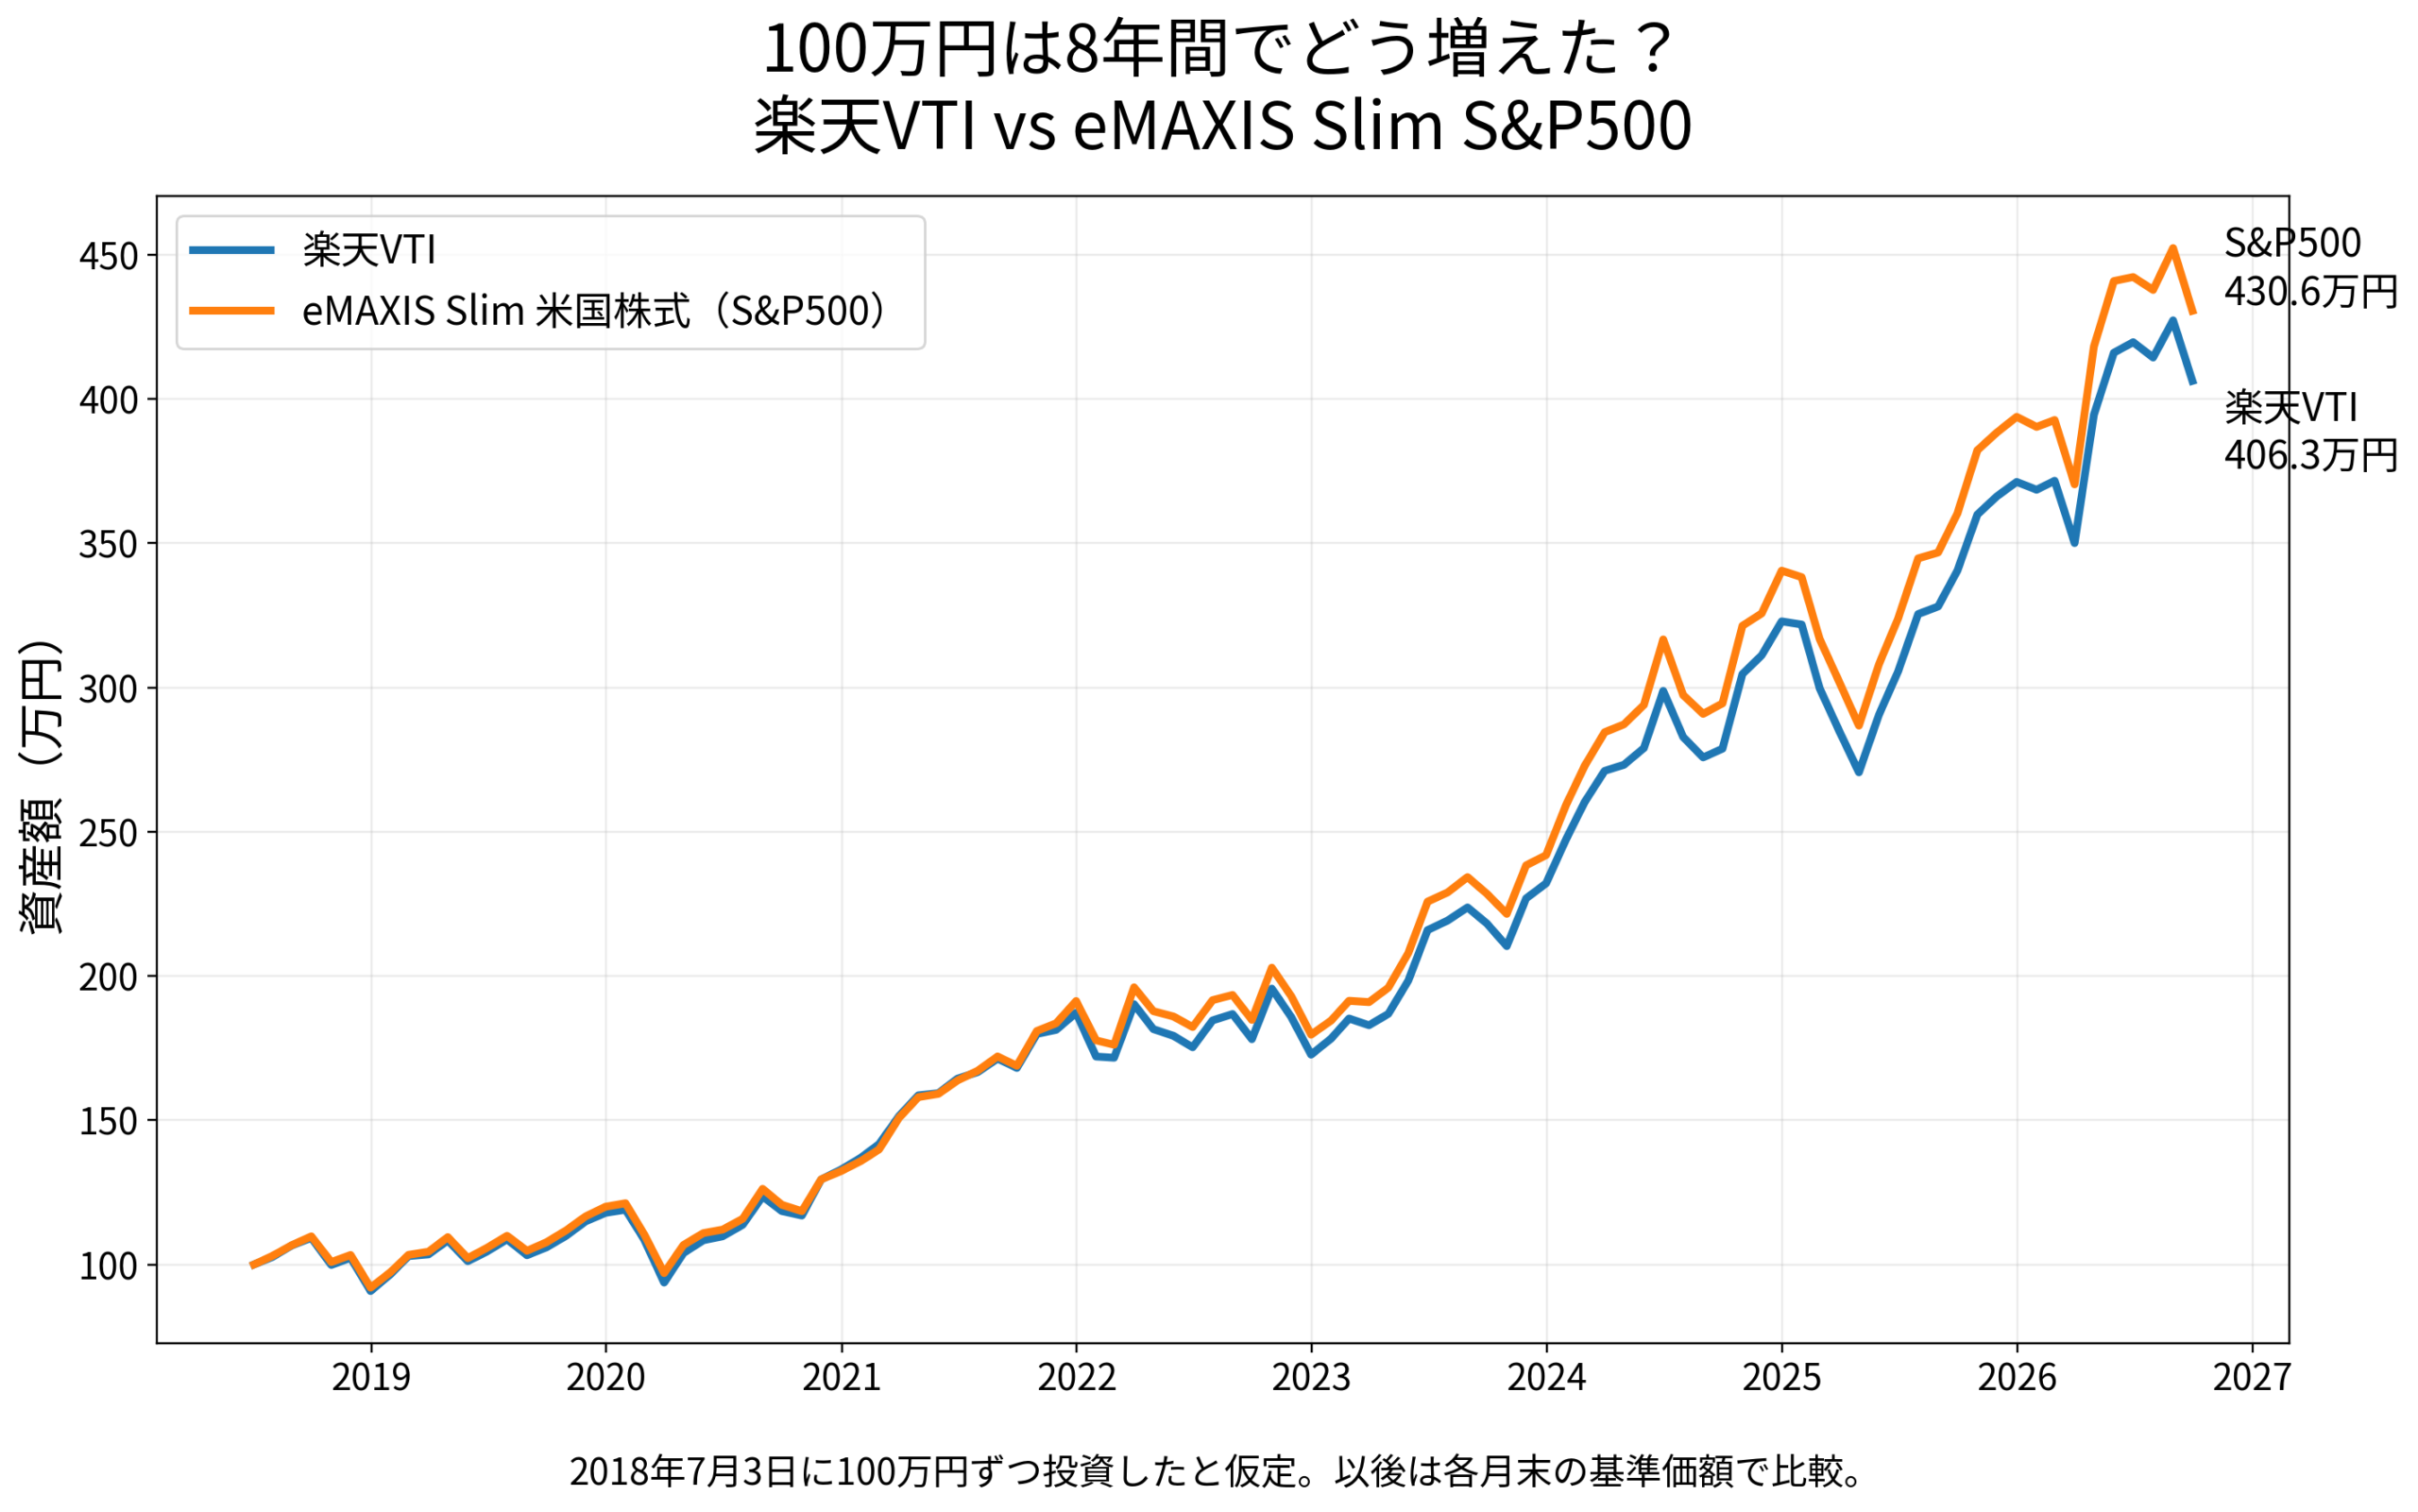
グラフを見ると、両者はかなり似た動きをしています。2018年末の下落、2020年のコロナショック、2022年の調整、2024年以降の上昇など、大きな方向感はほぼ同じです。
ただし、2026年9月11日時点では差がつきました。
- 楽天VTI:約406.3万円
- eMAXIS Slim S&P500:約430.6万円
- 差:約24.3万円
この期間ではS&P500側が上回りました。
ただし、ここで大事なのは『S&P500は信託報酬が安いから24.3万円勝った』と単純に結論づけないことです。
楽天VTIとS&P500はそもそも違う指数です。さらにeMAXIS Slim S&P500の信託報酬は途中で何度も引き下げられており、現在のコスト差が2018年からずっと続いていたわけでもありません。
今回の24.3万円は、指数構成の違い、各ファンドのコスト、トラッキング差などが積み重なった実際のファンド基準価額の結果として見るのが妥当だと思います。
データ出典:楽天投信の基準価額データ、三菱UFJ銀行のeMAXIS Slim 米国株式(S&P500)時系列基準価額データ。両ファンドとも設定来分配金実績は0円です。
S&P500がずっと勝っていたわけではない。差額の推移が面白い
最終結果だけ見ると『S&P500が24万円勝ち』ですが、月ごとの差額を追ってみると、かなり印象が変わります。
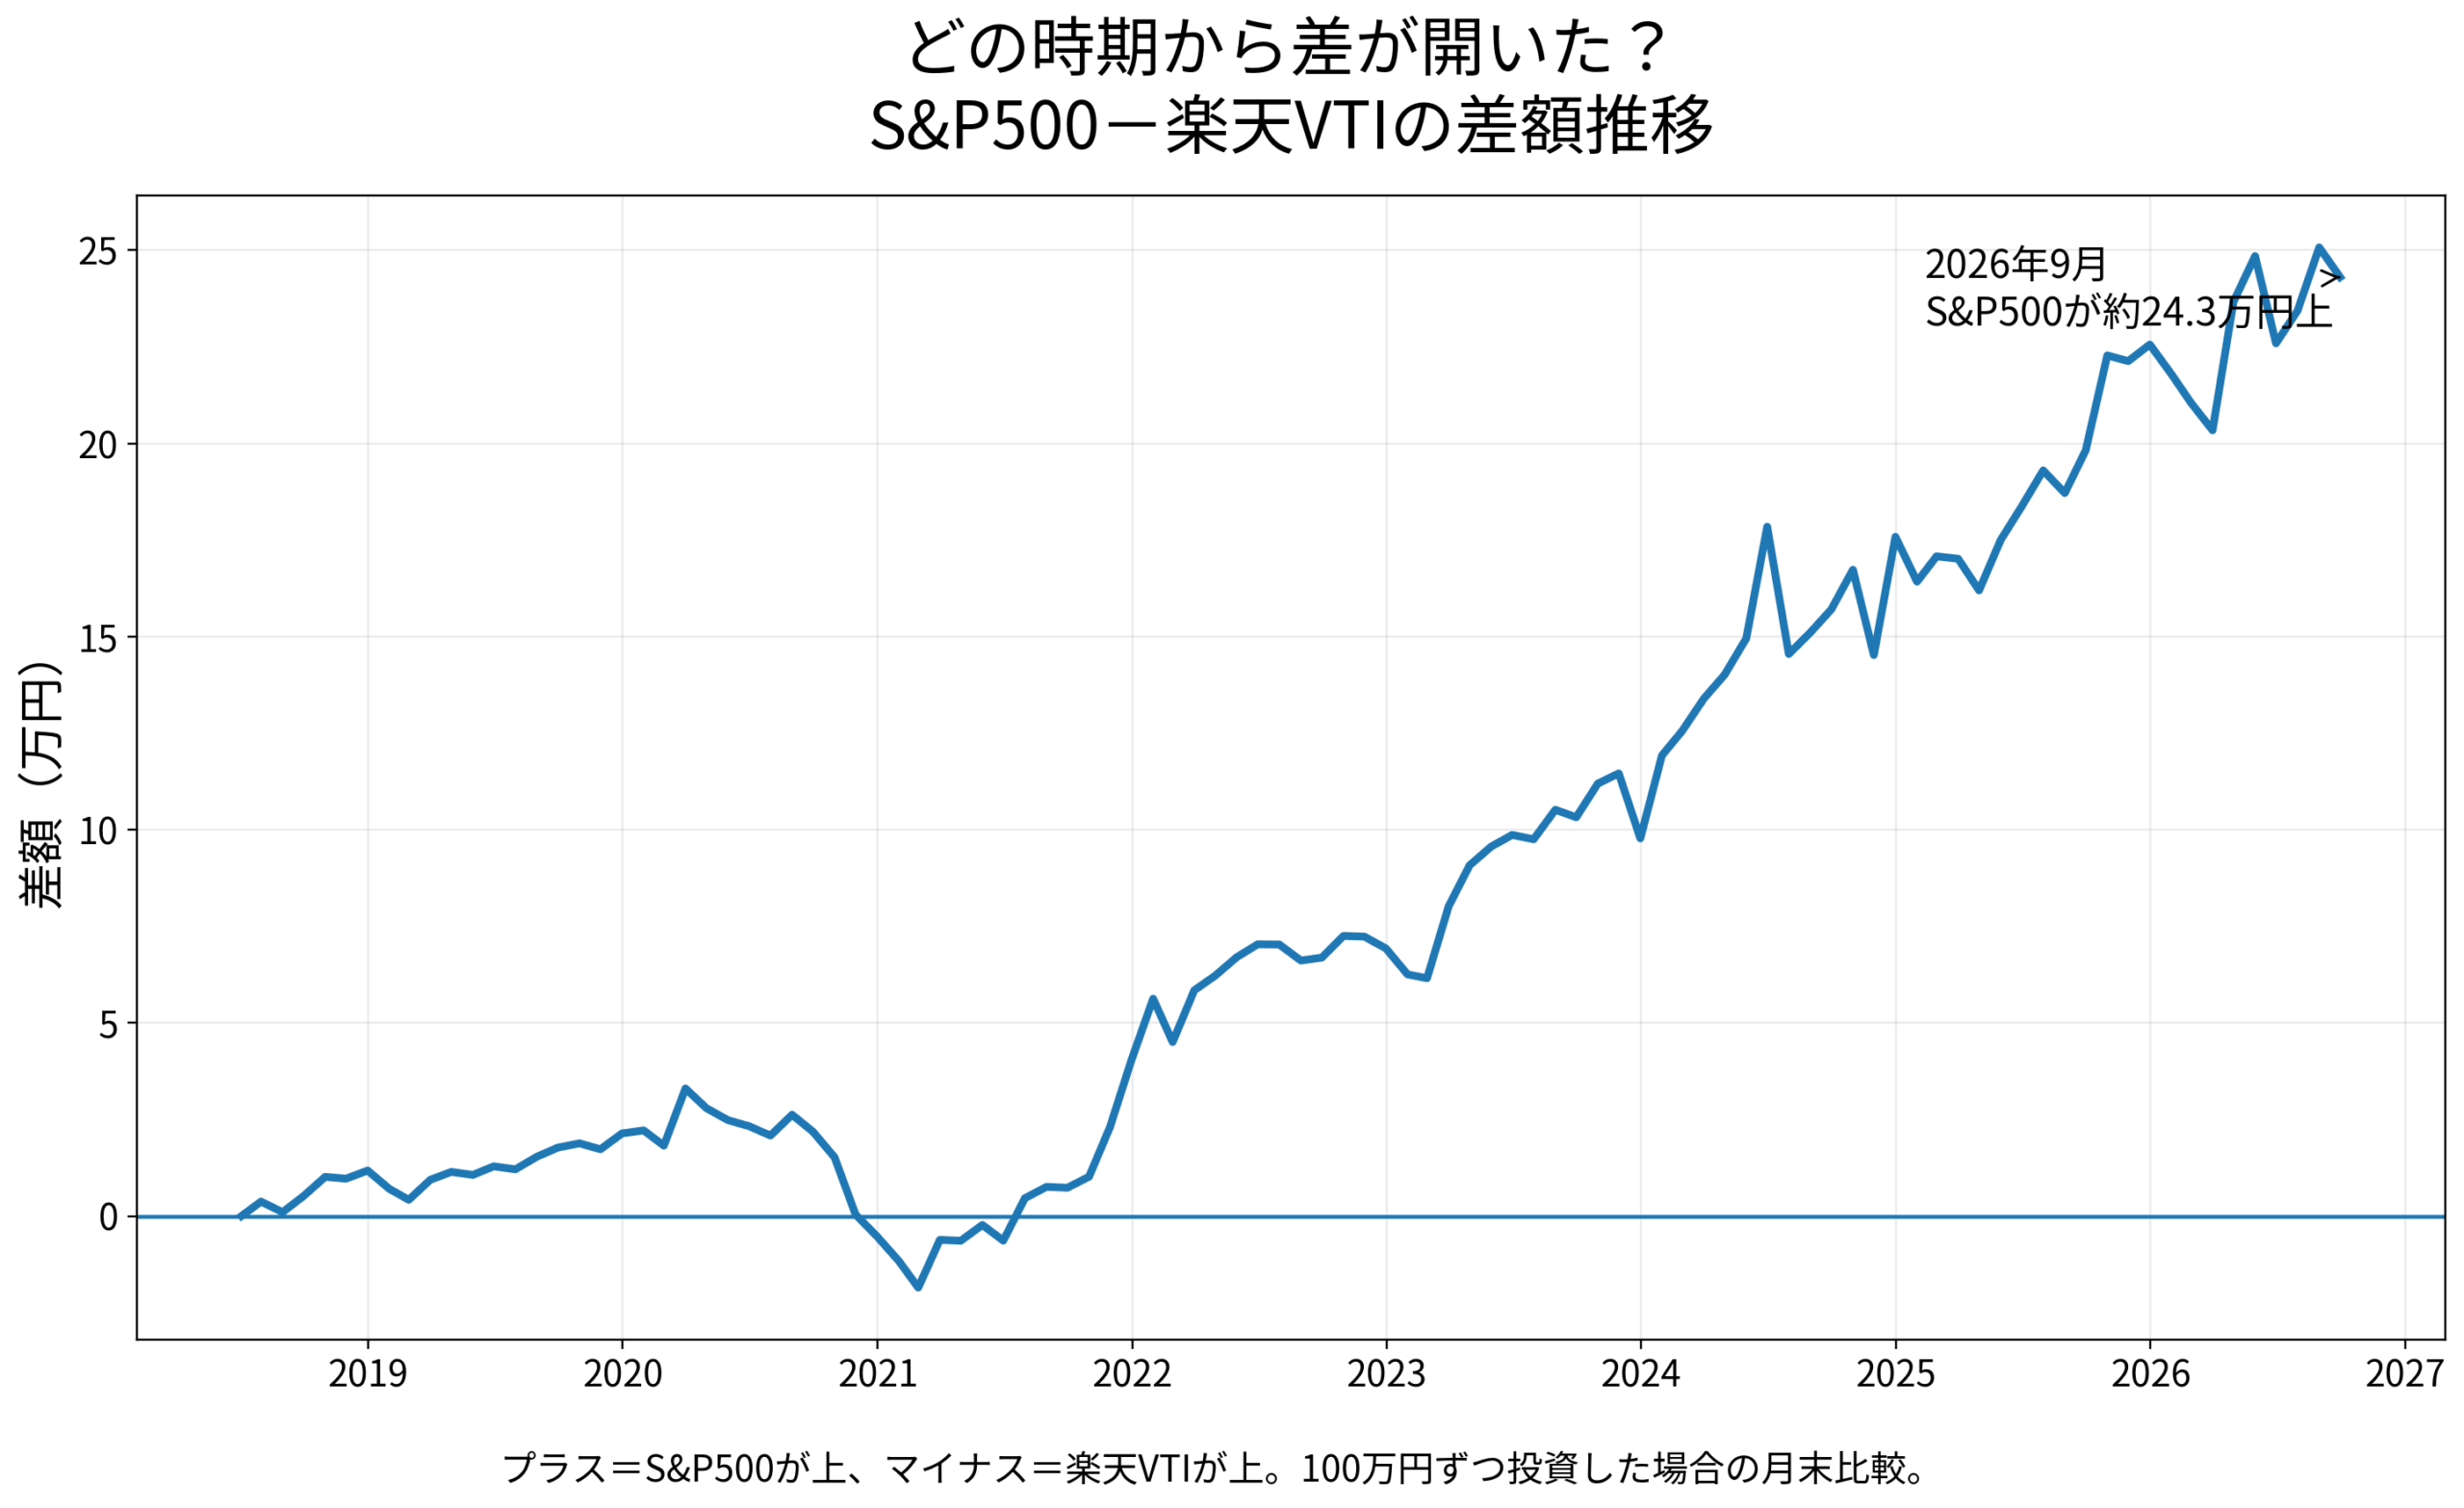
プラスならS&P500が上、マイナスなら楽天VTIが上です。
2018〜2020年ごろは差が小さく、2021年には一時的に楽天VTIが上回る局面もありました。その後、2022年以降はS&P500側が再び優勢になり、2024年以降は差が大きくなる場面が増えています。
このグラフを見て僕が感じたのは、『最初から答えが決まっていたわけではない』ということです。
VTIには中小型株も含まれます。中小型株が強い局面ならVTIが有利になる可能性がありますし、大型株が強い局面ではS&P500が有利になりやすい。実際、8年間の途中では優劣が入れ替わっています。
だから僕は、直近8年でS&P500が上だったからといって『今後も必ずS&P500が勝つ』とは考えていません。
それでも今ゼロから選ぶなら、僕はS&P500を選ぶ
それでも、2026年の今、僕が両方を1円も持っていない状態から15年積み立てるならどうするか。
なお、商品選び以前に『50代から新NISAを始めるのはもう遅いのか』と迷っている方向けに、51歳の私が投資ゼロならどう始めるかを別記事でまとめました。→ 50代から新NISAは遅い?投資ゼロの私なら月10万円から始める
僕はeMAXIS Slim 米国株式(S&P500)を選ぶと思います。
理由はほぼ1つ。信託報酬です。
VTIの『米国全体を買える』という考え方は今でも好きです。でも、2つの値動きがここまで似ているなら、長期間では低コストの方を選ぶという考えに傾きます。
これは『S&P500の方が必ず高リターンになる』という意味ではありません。あくまで、将来の市場リターンを予測できない以上、自分で確実に確認できるコスト差を小さくしたいという考えです。
信託報酬差は、本当にどれくらい効くのか
そこで、信託報酬だけの影響を取り出してシミュレーションしました。
前提は以下です。
- 市場リターンは両者とも年5%で同じと仮定
- 楽天VTIの実質的な運用管理費用:年0.162%程度
- eMAXIS Slim S&P500:比較を単純化するため年0.0814%を使用
- 僕の現在の楽天VTI積立額:月266,667円
- 現在保有する楽天VTI:約2,515万円
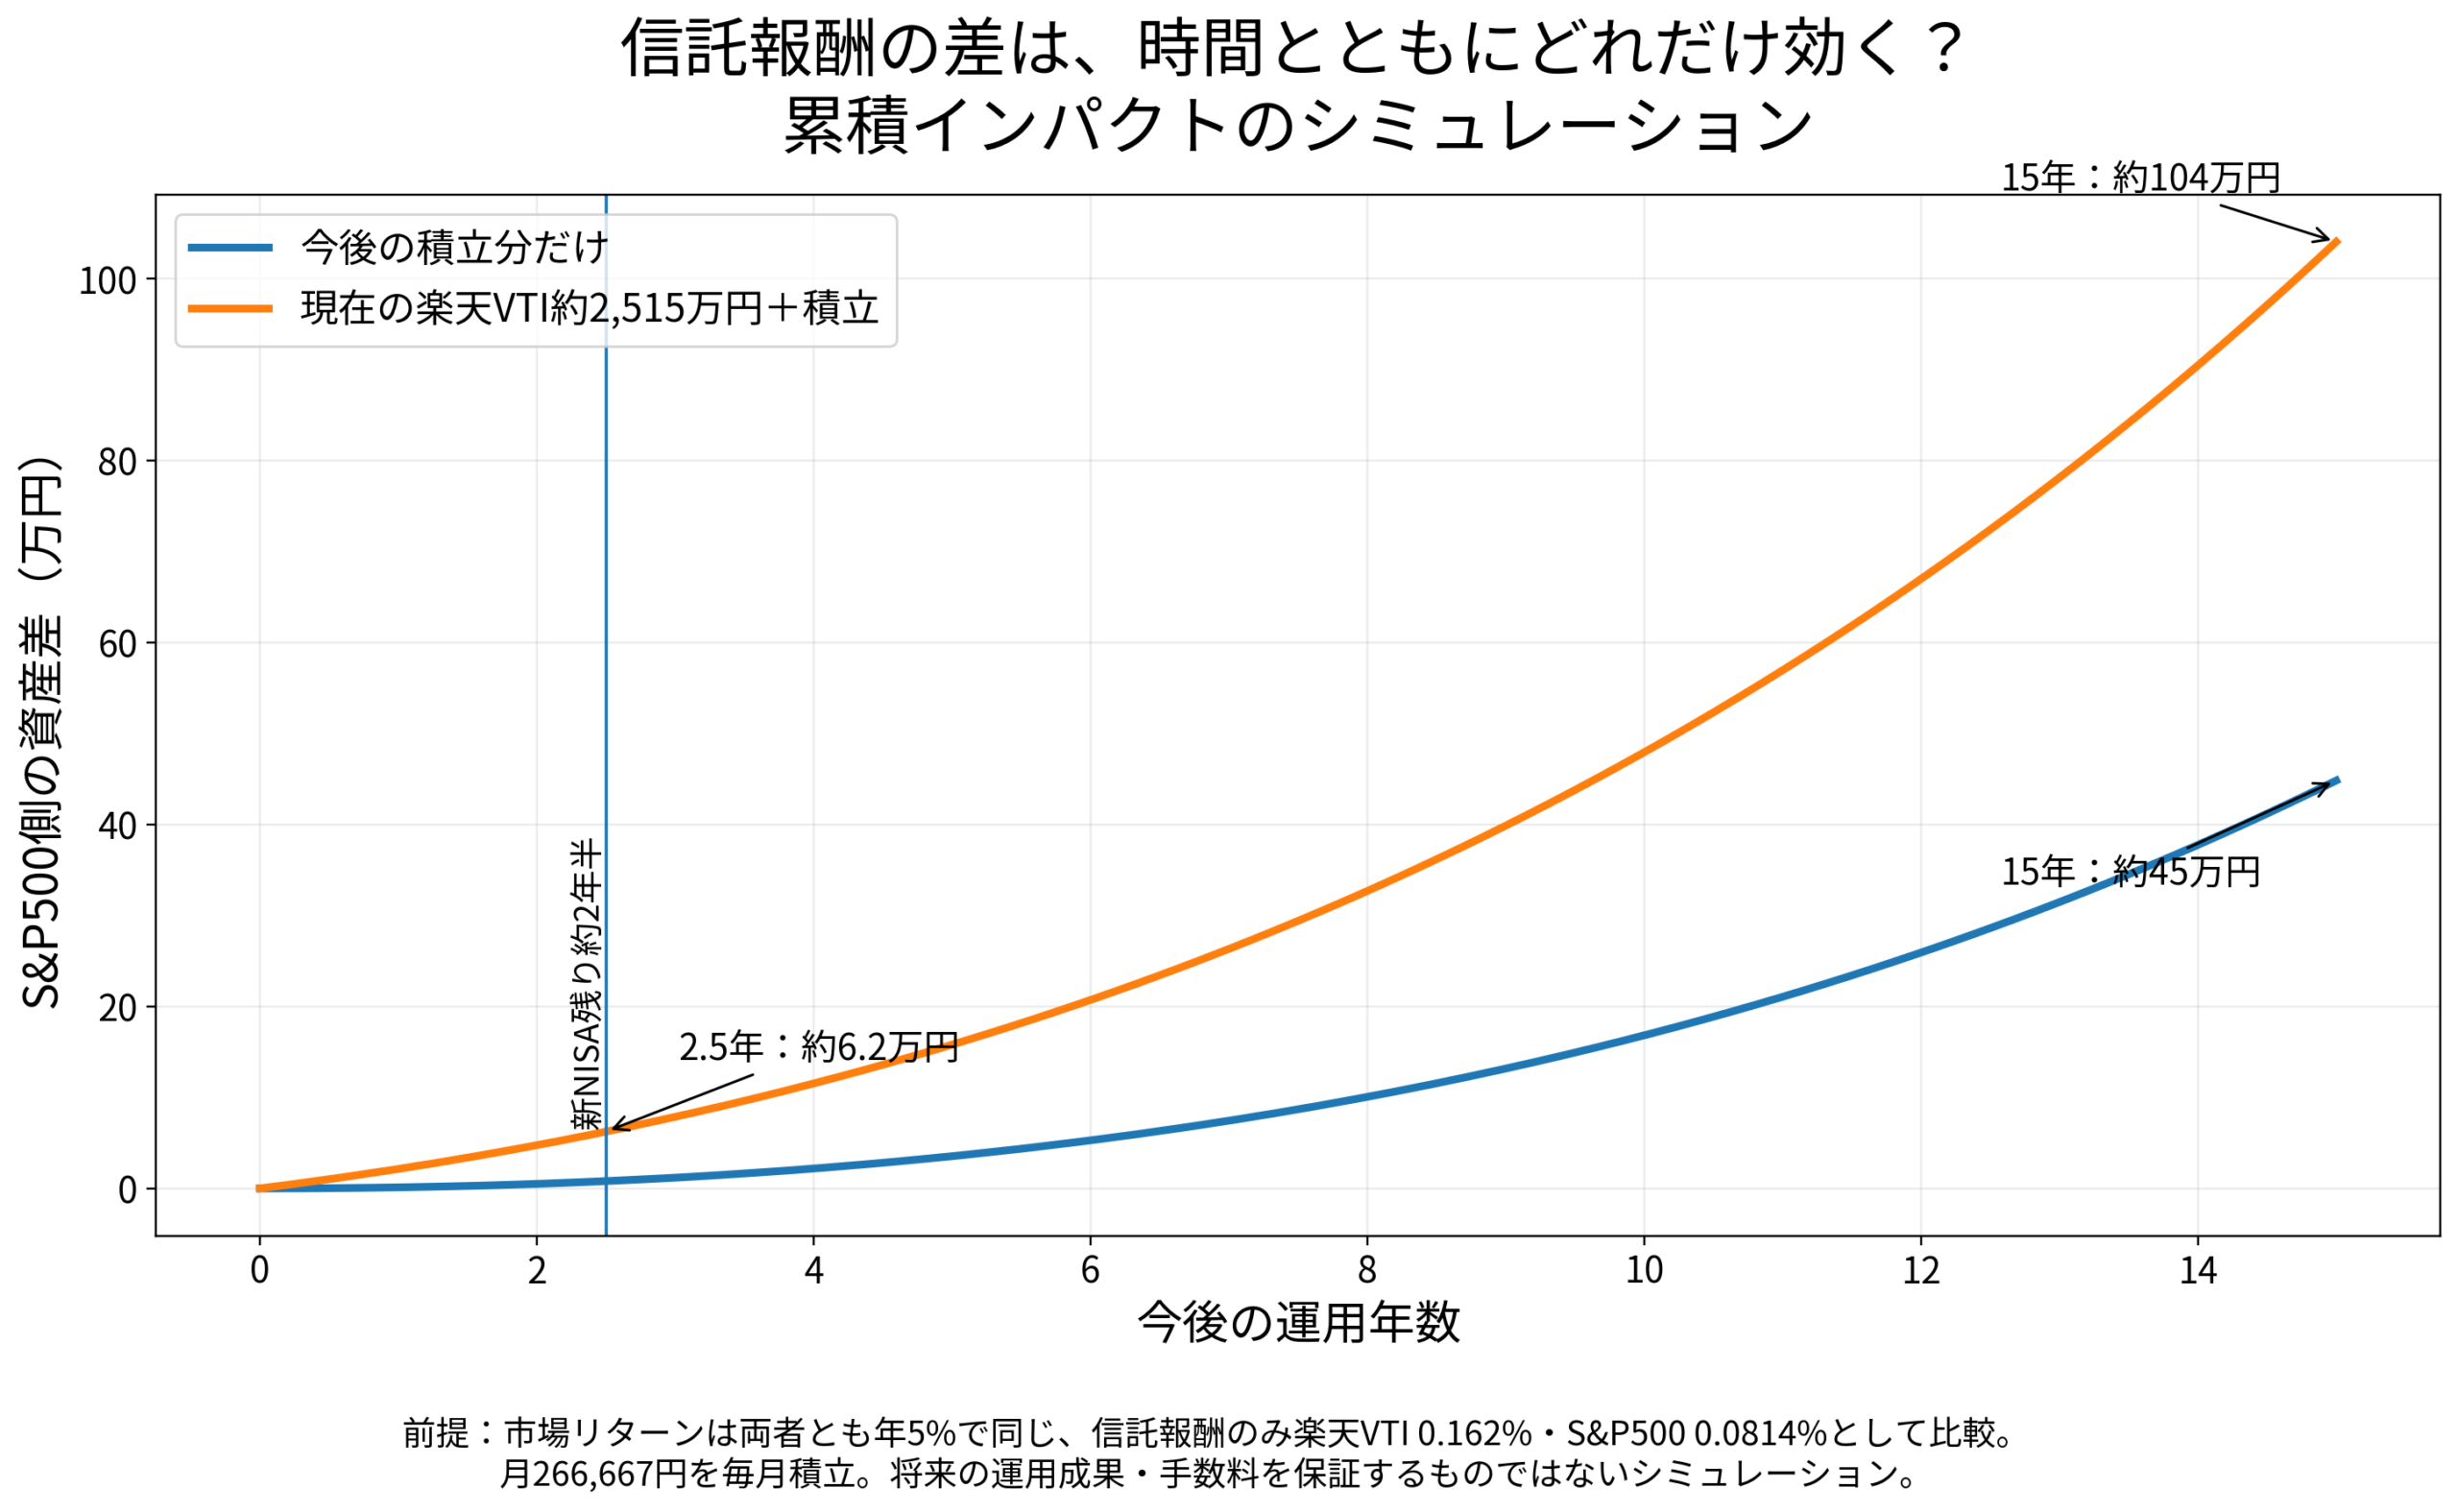
ここで僕にとって一番重要なのは、2年半と15年で見え方がまったく違うことです。
現在保有している約2,515万円も含めて比較すると、2年半後の信託報酬差だけの影響は試算で約6.2万円。一方、15年続けると約104万円まで広がります。
今後の積立分だけなら、15年間で約45万円の差です。
もちろんこれは将来予測ではありません。市場リターンを同じに固定し、現在の手数料差だけを可視化したシミュレーションです。
でも、僕の判断を整理するには非常に役立ちました。
もしこれから15年積み立てるなら、僕はS&P500へ変える。
でも、新NISAを埋めるまであと約2年半なら、今すぐ変更するほどではない。
インタビュー中に僕が感覚で答えた結論が、数字を置いてみてもそれほど不自然ではなかったのは面白い発見でした。
なぜ今すぐ楽天VTIの積立をS&P500に変えないのか
合理性だけなら『低コストなら明日から変えればいい』となるかもしれません。
でも僕は、たぶん明日からは変えません。
僕は投資方針を細かく頻繁に変えるより、制度や人生の区切りで見直すことが多いからです。
旧つみたてNISAが終わった時、新NISAが始まった時。そうした大きな区切りで仕組みを作り直してきました。
現在の新NISAも、あと約2年半で生涯投資枠1,800万円を埋める見込みです。そこまで来たら、新しい資金の行き先をVTやオルカンなど全世界株式へ変えることを考えています。
つまり僕にとって、楽天VTIからS&P500へ途中で変更する期間は長くても約2年半。信託報酬差の試算を見ると、そのためだけに今の仕組みを変える必要性はそれほど高く感じません。
もっと大きな理由。僕は今持っているVTIを売りたくない
ここからは完全に心理の話です。
僕は、今持っている楽天VTIをS&P500へ全部乗り換えるつもりはありません。新しい積立先を変えることはあっても、既存分は持ち続けます。
なぜか。
正直、理屈だけでは説明できません。
8年以上付き合ってきた商品だから、手放すこと自体が名残惜しいんです。
証券会社の画面には、長年積み上がった大きな含み益が表示されています。一度売却して別の商品を買えば、新しい商品の損益表示はゼロから始まります。翌日に相場が下がれば、資産全体では十分プラスなのに、新しい商品の画面だけはマイナスになる。
経済的にはほとんど意味のない話だと分かっています。それでも、その表示には心理的な影響があります。
さらに言えば、僕には『VTIと一緒に一生を終えてもいい』くらいの感覚があります。大げさに聞こえるかもしれませんが、長期投資を8年、10年と続けると、金融商品が自分の資産形成の履歴そのものになってくるんだと思います。
これは合理的な投資判断とは別の問題です。でも、実際の投資家が商品を売るかどうかを決める時には、こうした感情も無視できないと思っています。
すでに楽天VTIを持っている人はS&P500へ乗り換えるべき?
僕なら、『すぐ全部売って乗り換える必要はない』と考えます。
特に既存保有分を売る話と、これからの新規積立先を変える話は分けた方がいいです。
新規積立なら設定変更だけで済みます。一方、既存資産を売る場合は、口座の種類によって税金やNISA枠の扱いも関係します。
さらに、VTIとS&P500は同じ指数ではありません。信託報酬差があるからといって、将来のトータルリターンまで確定しているわけではありません。
だから僕なら、次のように考えます。
- 今から長期で新規積立を始める → S&P500を有力候補にする
- すでにVTIを長年保有している → 慌てて売らない
- 積立方針を見直す節目が近い → その時に新規資金の行き先を考える
僕自身は3つ目に近いです。
楽天VTIを選んだことを後悔しているか?
これは後悔していません。
結果だけ見れば、今回の2018年7月からの比較ではS&P500が上でした。
でも2018年当時、僕が楽天VTIを選んだこと自体を失敗だとは思いません。当時は今ほどコスト差が大きくなく、eMAXIS Slim S&P500も設定されたばかりでした。
何より、楽天VTIを選び、その後8年間積み立て続けたことによって僕の資産は大きく成長しました。
投資で大事なのは、後から一番上がった商品を見つけて『あっちにすればよかった』と言うことではなく、十分に低コストで分散された商品を長く持ち続けられることだと思っています。
楽天VTIは、その役割を十分果たしてくれました。
関連:楽天VTIと楽天VYMはどっち?8年間積み立てた僕の結論
結論|今ならS&P500。でも僕はVTIを売らない
今回、自分の感覚だけではなく、8年間の月次データと信託報酬差のシミュレーションまで作ってみて、僕の考えはかなり整理できました。
今ゼロから15年積み立てるなら、僕はeMAXIS Slim 米国株式(S&P500)を選ぶと思います。
現在のコストが低く、2018年7月からの実績比較でも今回の条件ではS&P500側が上回りました。
でも僕は、今持っている楽天VTIを売りません。
新NISAがあと約2年半で一区切りになること。信託報酬差だけならその期間の影響は限定的であること。米国市場全体を持てるVTIの考え方が今でも好きなこと。そして何より、8年以上持ってきたVTIを手放したくないこと。
投資の答えは、必ずしも『一番安いものに全部移す』だけではないと思います。
僕の今の答えは、
今から新規ならS&P500。
今まで積み上げたVTIはそのまま持つ。
そして次の大きな節目で、新しいお金の行き先を考える。
これです。
よくある疑問
楽天VTIとS&P500、初心者ならどっち?
僕なら2026年現在、1本だけ新規で長期積立するならeMAXIS Slim 米国株式(S&P500)を有力候補にします。理由は低コストで、商品性もシンプルだからです。ただし楽天VTIも十分に低コストな全米株式インデックスで、どちらか一方が絶対の正解という話ではありません。
楽天VTIを持っているなら売ってS&P500へ乗り換えるべき?
僕自身は売りません。既存資産の売却と、新規積立先の変更は分けて考えています。口座の種類、税金、NISA枠、残りの運用期間などで判断は変わります。
2018年からはS&P500の方が成績が良かった?
今回の比較条件ではそうです。2018年7月3日に100万円ずつ投資したと仮定すると、2026年9月11日時点で楽天VTI約406.3万円、eMAXIS Slim S&P500約430.6万円となり、約24.3万円の差でした。ただし途中では楽天VTIが上回る時期もあり、将来も同じ結果になるとは限りません。
※本記事は筆者自身の投資経験と公開データをもとにした個人の考えです。特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いします。信託報酬等は変更される可能性がありますので、投資前に最新の交付目論見書等をご確認ください。