こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年12月でした。
当時の我が家の総資産は、6,569万円。
それから約8年が経った2026年9月、総資産は2億2,041万円になりました。
金額だけを見ると、約3.4倍です。
ただ、今回あらためて2018年の記事を読み返してみて、一番面白いと思ったのは資産額の増加ではありませんでした。
「お金をどこに置いているか」が、8年間で大きく変わっていたことです。
2018年は、日本円の現金、従業員持株会、日本株・米国個別株、生命保険などが資産の中心でした。
楽天VTI・楽天VYMなどのインデックス投資は、始めたばかりでわずか54万円。
2026年現在は、VTI、VYM、楽天VTI、楽天VYMなどを中心とした長期投資が、資産形成の主力になっています。
今回は、2018年末と2026年9月の資産をできるだけ同じ基準に並べ直し、私自身の投資スタイルが8年間でどう変わったのかを振り返ります。
「資産の置き場所」の変化に加えて、「増えた金額のうち、資金追加だけでは説明できない部分はどれくらいか」を調べた2021年から2026年の資産増加要因の実取引検証も公開しています。比較期間が異なる点にはご注意ください。
※この記事は私自身の資産状況と投資経験を記録したものです。特定の金融商品や資産配分を推奨するものではありません。2026年の株式・外貨等の評価額は日々変動します。また、2018年と2026年では資産管理方法が異なるため、比較用に一部を再分類しています。
この記事のポイント:資産6,569万円が2億2,041万円になったこと以上に、2018年の「現金・持株会・個別株中心」から、2026年の「インデックス中心+現金・外貨・金銀へ分散」という変化に注目します。
2018年末の総資産は6,569万円だった
まず、2018年12月の記事に残っていた実際の数字です。
当時は半年前の資産と比較しており、総資産は6,928万円から6,569万円へ、約350万円減少していました。
大きな理由の一つが、自宅の外構工事に約350万円を使ったこと。
さらに日本株も下落し、本人と妻の日本個別株だけで半年前から約100万円減っていました。
2018年当時の私は、かなり個別株の値動きを気にしていました。
日本株では短期売買や空売りも行い、米国株ではAmazon、AT&T、アルトリア、ムーディーズなどの個別株にも投資していました。
一方で、この年に始めたばかりだったのが楽天VTIと楽天VYMです。
| 資産分類 | 2018年末 | 割合 |
|---|---|---|
| 日本円現金・預金 | 2,070万円 | 31.5% |
| 従業員持株会 | 1,400万円 | 21.3% |
| 日本個別株 | 475万円 | 7.2% |
| 米国個別株等 | 794万円 | 12.1% |
| インデックス投資 | 54万円 | 0.8% |
| 保険・積立 | 1,386万円 | 21.1% |
| 企業型確定拠出年金 | 344万円 | 5.2% |
| その他 | 46万円 | 0.7% |
| 合計 | 6,569万円 | 100% |
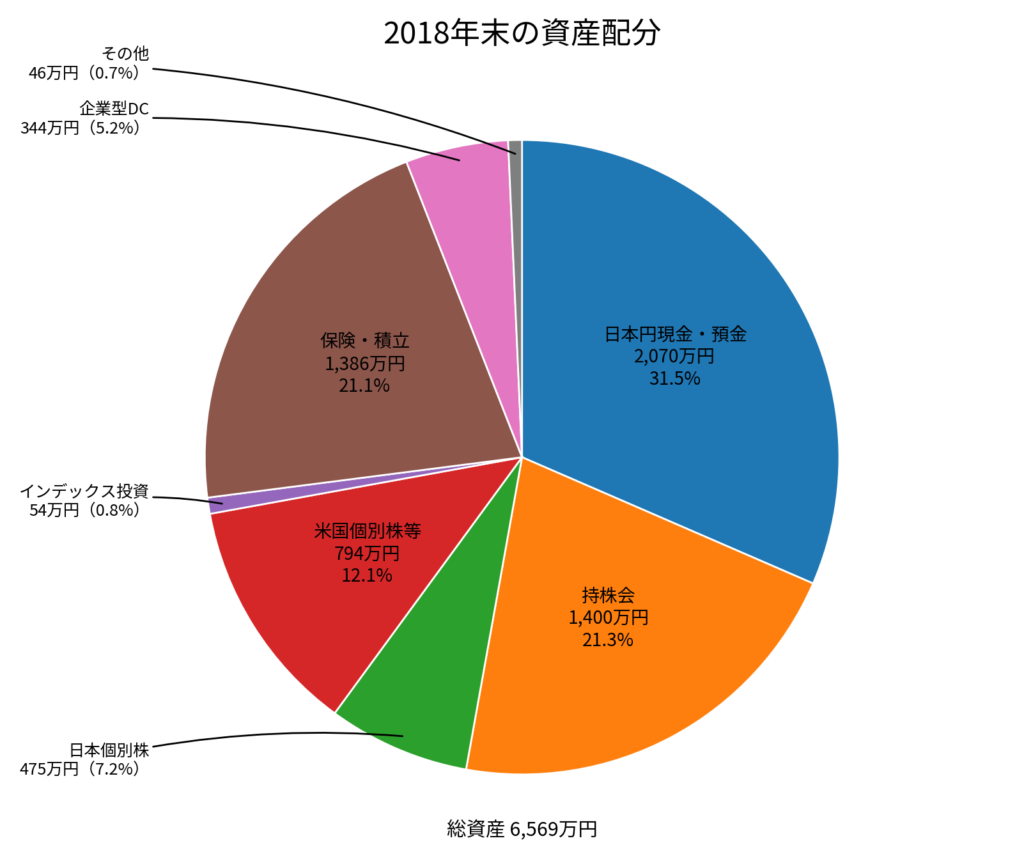
2018年末の我が家の資産配分。総資産は6,569万円。当時は日本円の現金・預金、持株会、個別株の割合が大きく、インデックス投資はまだ0.8%でした。
こうして円グラフにすると、当時の資産構成がかなり分かりやすくなります。
日本円の現金・預金が31.5%。
持株会だけで21.3%。
さらに日本株と米国個別株を合わせると約19%あります。
それに対して、楽天VTI・楽天VYMは合計54万円。
総資産に占めるインデックス投資の割合は、わずか0.8%でした。
なお、2018年当時は米ドルの待機資金を「外貨現金」として独立して管理していませんでした。
米国株口座内に多少の米ドル現金があったと思いますが、今となっては100万円だったのか200万円だったのか正確には分かりません。
そのため今回の比較では、2018年の米ドル待機資金も含めて「米国個別株等」として扱っています。
2026年9月は総資産2億2,041万円
そして2026年9月。
我が家の総資産は2億2,041万円になっています。
普段の資産管理表では証券会社や口座ごとに集計していますが、今回は2018年と比較するため、「どの口座にあるか」ではなく「何のための資産か」で分類し直しました。
| 資産分類 | 2026年9月 | 割合 |
|---|---|---|
| 日本円現金・預金 | 約3,124万円 | 約14.2% |
| 外貨現金・預金 | 約1,356万円 | 約6.2% |
| 日本個別株 | 約869万円 | 約3.9% |
| インデックス中心の米国株等 | 約1億2,392万円 | 約56.2% |
| 保険・積立 | 約2,052万円 | 約9.3% |
| 企業型確定拠出年金 | 約1,750万円 | 約7.9% |
| 金・銀 | 約425万円 | 約1.9% |
| その他 | 約73万円 | 約0.3% |
| 合計 | 2億2,041万円 | 100% |
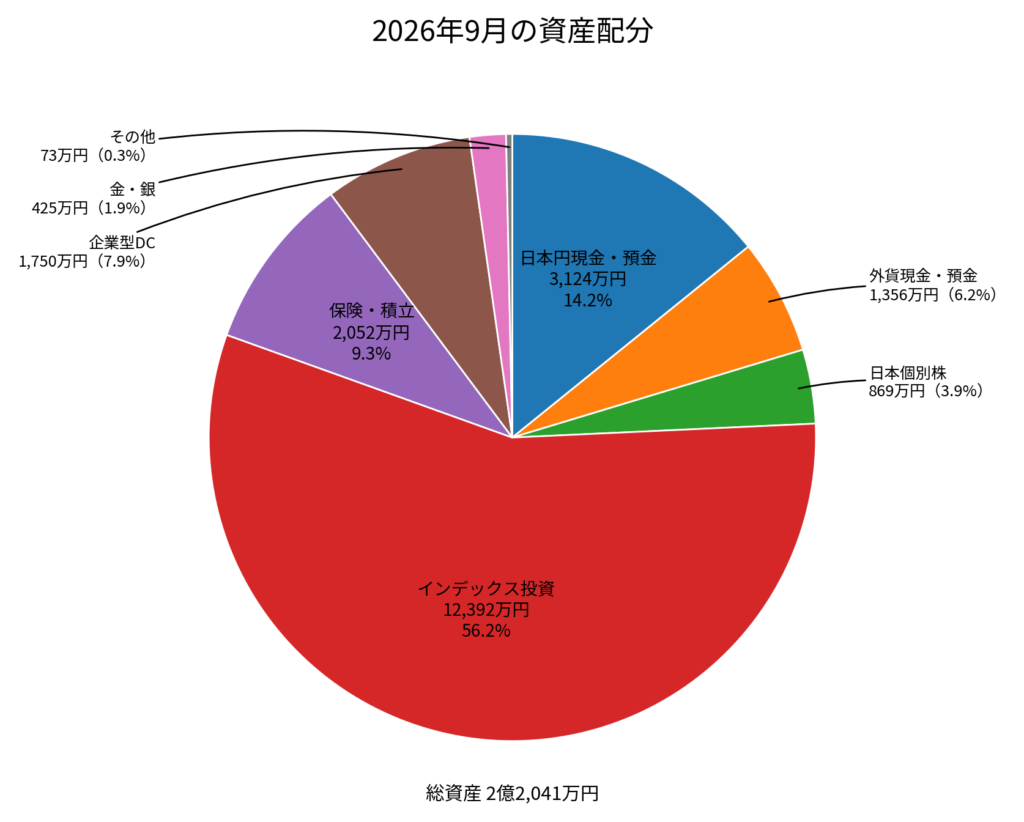
2026年9月の我が家の資産配分。総資産は2億2,041万円。2018年と比べ、VTIや楽天VTI・VYMなどインデックスを中心とした長期投資が資産形成の主力になりました。※比較のため資産の役割ごとに再分類しています。
ここでいう「インデックス中心の米国株等」には、マネックス証券のVTI・VYM・VT、楽天VTI・楽天VYM、三菱UFJモルガン・スタンレー証券のVTIなどをまとめています。
モルガン口座には現在もムーディーズの個別株が一部残っているため、厳密にすべてがインデックスというわけではありません。
ただ、資産形成の中心がインデックス投資になっていることは間違いありません。
また、現金についても比較用に再分類しています。
日本の銀行口座だけでなく、日本株口座内の現金、米国証券口座内の米ドル待機資金、スイスフラン、中国元などが複数の口座に分かれているため、日本円と外貨の金額は概算です。
この記事では主に「どこに資産を置いたか」を比べています。一方、同じ期間にお金の購買力そのものがどう変わったかも気になり、2018年1月の6,055万円と2026年の2億2,041万円をインフレ調整した実額検証を別記事にまとめました。なお、両記事では2018年の比較時点が異なります。
一番大きな変化は「インデックス0.8%→資産の半分以上」
8年間で最も大きく変わったのは、やはりここです。
2018年末、楽天VTI・楽天VYMは合計54万円。
総資産6,569万円に対して、わずか0.8%でした。
2026年は、VTIや楽天VTIなどのインデックスを中心とする資産が、総資産の半分を大きく超えるところまで増えています。
これは最初から計画していたわけではありません。
2018年頃の私は、個別株を選び、上がる株を見つけ、売買で利益を出すことにもかなり力を入れていました。
ところが実際に何年も投資を続けてみると、個別株で継続的に市場を上回り続けるのは簡単ではありませんでした。
短期売買で勝ったこともあります。
大きく負けたこともあります。
含み損を抱えながら確定利益だけを見るようになった時期もありました。
そうした経験を経て、今は、
「自分が次に上がる銘柄を当てる」より、「市場全体の成長に長く居続ける」
ことを資産形成の主力にしています。
2018年8月から始めた楽天VTI・楽天VYMの積立は、その後も続けています。
→ 【8年間の実績公開】楽天VTI・楽天VYMを積立投資した結果|評価額3,760万円に
持株会21.3%からゼロへ|会社への集中も大きく減った
もう一つ大きく変わったのが、従業員持株会です。
2018年末は1,400万円。
総資産の21.3%を占めていました。
会社員にとって、自社株を持つこと自体が悪いとは思っていません。
私自身、持株会の奨励金などのメリットを受けながら長期間積み立ててきましたし、結果として資産形成にも大きく貢献しました。
ただ、今振り返ると、給与も会社から受け取り、さらに金融資産の2割以上も同じ会社の株に置くという状態は、かなり会社への依存度が高かったと思います。
2026年現在、持株会は資産配分の中心ではありません。
制度のメリットは利用する。でも、一つの会社に資産を集中させすぎない。
今はそう考えています。
現金比率は下がったが、現金そのものは減っていない
円グラフだけを見ると、現金がかなり減ったようにも見えます。
2018年の日本円現金・預金は2,070万円で、総資産の31.5%でした。
2026年の日本円現金は比較用の概算で約3,124万円、さらに米ドル・スイスフラン・中国元などの外貨現金もあります。
つまり、現金の割合は下がっていますが、現金の金額そのものはむしろ増えています。
これは今の私にとってかなり重要です。
現在は、3,000万〜4,000万円程度の現金を持ちながら投資を続けたいと考えています。
理由は、生活防衛資金というだけではありません。
大きな下落が来た時に追加投資できること。
そして、株価が30%、40%と下がったとしても、
「まだ現金がある。まだ買える。」
と思えることです。
私にとって現金は、リターンを生まない資産というより、選択肢を残すための資産になっています。
もっとも、現金にはインフレによって購買力が下がる面もあります。現金だけを持つリスクと、投資が「守り」にもなる理由では、2018年と2026年の物価環境を比べて考えました。
「円だけ」から、米ドル・中国元・スイスフランへ
2018年の記事では、外貨現金を独立した項目として管理していませんでした。
2026年現在は違います。
米ドルの待機資金に加え、中国での生活の中で保有している中国元、日本国内の外貨預金、スイスフランなどがあります。
豪ドルも持っていますが、こちらは現金ではなく外貨建て生命保険なので、今回の比較では「保険・積立」に分類しています。
私が外貨を持つ理由は、為替を当てて儲けたいからではありません。
日本円だけにも、米ドルだけにも、資産を集中させすぎたくない。
51歳になった今は、予想を当てることよりも、予想が外れた時にも困らない状態を作ることを意識しています。
→ 【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
2018年にはなかった金・銀も持つようになった
2018年末の資産には、金・銀はありませんでした。
2026年9月には、金と銀を合わせて約425万円保有しています。
総資産2億円超から見れば、まだ2%程度です。
それでも、自分の考え方の変化を表す資産だと思っています。
以前の私は、資産を増やしたいなら米国株を買えばいい、という考えがかなり強くありました。
今も米国株・インデックスが資産形成の中心なのは変わりません。
ただし資産額が大きくなってきたことで、
「どれだけ増やせるか」だけでなく、「同じ理由ですべてが下がらないようにするにはどうするか」
も考えるようになりました。
金、銀、スイスフランなどを持ち始めたのは、その延長線上です。
企業型DCは344万円から1,750万円へ
企業型確定拠出年金も、2018年末は344万円でした。
2026年は約1,750万円。
約5倍です。
企業型DCについては、途中で評価額が下がった時期もありましたが、基本的には長期運用を続けてきました。
現在は外国株式を中心に運用しています。
ここでも、個別の値動きを当てるより、長い時間を使うという考え方が強くなっています。
2018年と2026年で一番変わったのは「何を買うか」ではなかった
今回、8年前の資産配分と現在を並べてみて、改めて感じたことがあります。
変わったのは、保有商品だけではありません。
投資で何を重視するか、そのものが変わりました。
2018年の私は、次にどの株が上がるのかをかなり考えていました。
日本株のチャートを見て、短期売買をする。
米国の個別株を選ぶ。
高配当株を買う。
「1億円を作って、4〜5%の配当金で生活できたらいい」と考えていた時期もあります。
51歳になった現在は、少し違います。
資産形成の中心は、長期のインデックス投資。
一方で、現金も持つ。
外貨も分ける。
金や銀も持つ。
個別株の楽しさも完全には捨てない。
そして、これからは自分だけではなく、家族や相続のことも考える。
今の私が資産配分を考える時に重視しているのは、
「一番儲かるものは何か」ではなく、「自分の予想が外れても大丈夫な形になっているか」
なのだと思います。
まとめ|6,569万円→2.2億円より、資産の「置き場所」が変わった
2018年末の総資産は6,569万円。
2026年9月は2億2,041万円。
約8年間で、資産額は約3.4倍になりました。
もちろん、この増加がすべて運用益だったわけではありません。
会社員として働き続け、給与から新しい資金を投資し、市場の上昇、為替、配当、売買など、さまざまな要因が積み重なった結果です。
ただ今回、私が一番残しておきたいのは、資産額の変化ではありません。
2018年は、現金、持株会、個別株の比率が非常に高く、インデックス投資はわずか0.8%でした。
2026年現在は、資産の半分以上がインデックスを中心とした長期投資になり、さらに日本円、外貨、保険、企業型DC、金・銀などへ役割を分けるようになっています。
43歳頃の私は「どうすればもっと増やせるか」を考えていました。
51歳の今は「増やしながら、どう守り、どう選択肢を残すか」を考えています。
5年後、10年後には、また違う円グラフになっているかもしれません。
その時にこの記事を読み返して、もう一度答え合わせしてみたいと思います。
現在の2億2,041万円の口座別の詳しい内訳はこちらで公開しています。
→ 【51歳・資産2.2億円】現在のポートフォリオを公開|現金・米国株・投資信託・金銀まで全内訳
2018年の6,055万円から現在まで、資産額そのものがどう増えてきたのかはこちらです。