原油価格が上がると株価は下がる。そんなニュースを目にすることがある。一方で、原油はエネルギーとして欠かせない資源だから、インフレが続けば長い目では価格も上がっていくのではないか、とも思う。
そこで気になったのが、「原油と米国株を25年間持つつもりで眺めたら、どちらが大きく伸びたのか」という疑問だ。
私は長年、米国株や米国株インデックスを資産運用の主力にしている。ただし、原油価格を理由に株を売買した経験はないし、原油そのものに投資したこともない。今回は売買の成功談ではなく、投資を続ける中で生まれた素朴な疑問を、実際のデータで確認してみたい。
さらに調べていくと、同じコモディティ(商品)である金が、予想以上に重要な比較相手になった。
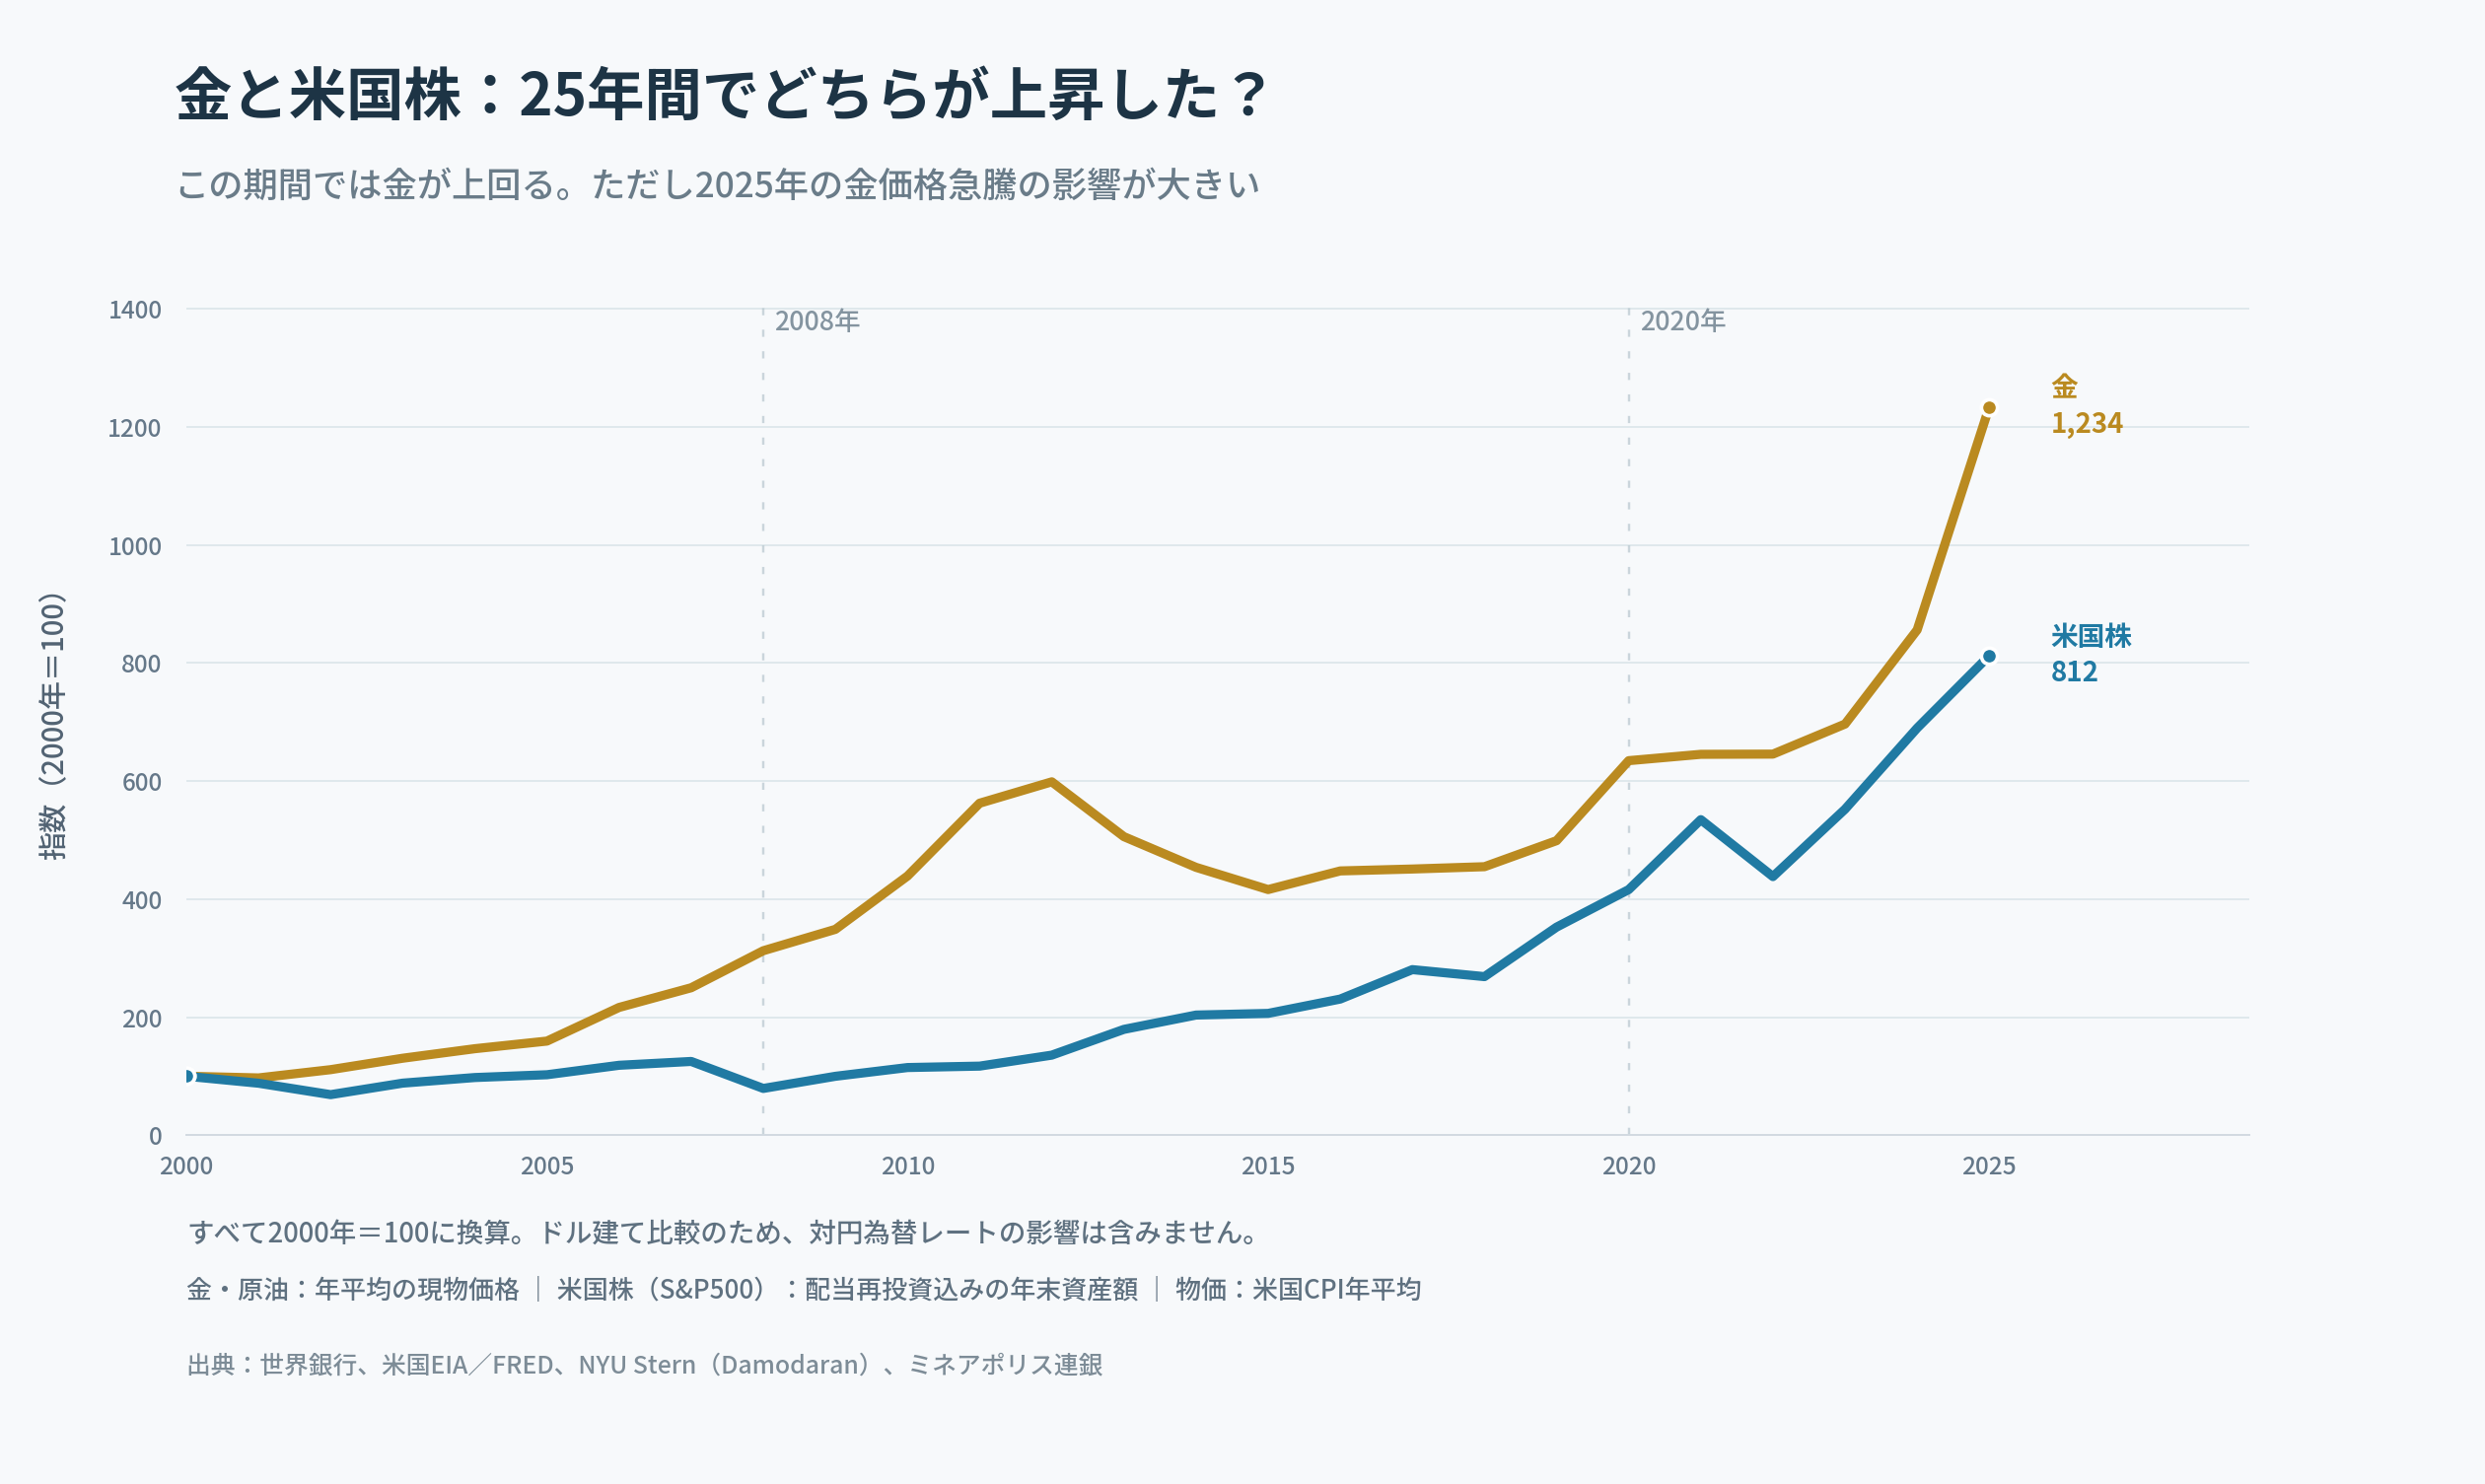
先に結論を言うと、2000年から2025年の25年間では、原油価格は約2.15倍、S&P500は配当再投資込みで約8.12倍。そして金価格は約12.34倍だった。「株式はすべてのコモディティより伸びる」と単純には言えない結果だった。
原油・S&P500・金・インフレを25年間で比較してみた
今回の比較対象は次の4つだ。すべて米ドルを基準にしている。
| 比較対象 | 2000年 | 2025年 | 25年間の変化 | 年平均の伸び率(概算) |
|---|---|---|---|---|
| 金(1トロイオンス、年平均) | 279ドル | 3,442ドル | 約12.34倍 | 約10.6% |
| S&P500(配当再投資込み) | 1.00 | 8.12 | 約8.12倍 | 約8.7% |
| 原油WTI(1バレル、年平均) | 30.38ドル | 65.39ドル | 約2.15倍 | 約3.1% |
| 米国消費者物価指数(CPI、年平均) | 172.2 | 321.943 | 約1.87倍 | 約2.5% |
※金と原油は現物価格の年平均同士を比較。S&P500は2000年末から2025年末までの配当再投資込みリターン、CPIは年平均。測定時点と性質が完全には揃わないため、厳密に同じ条件で投資した場合の収益率ではなく、25年間の長期的な変化を理解する参考比較として見てほしい。税金、手数料、先物の乗り換え費用、為替変動などは含めていない。
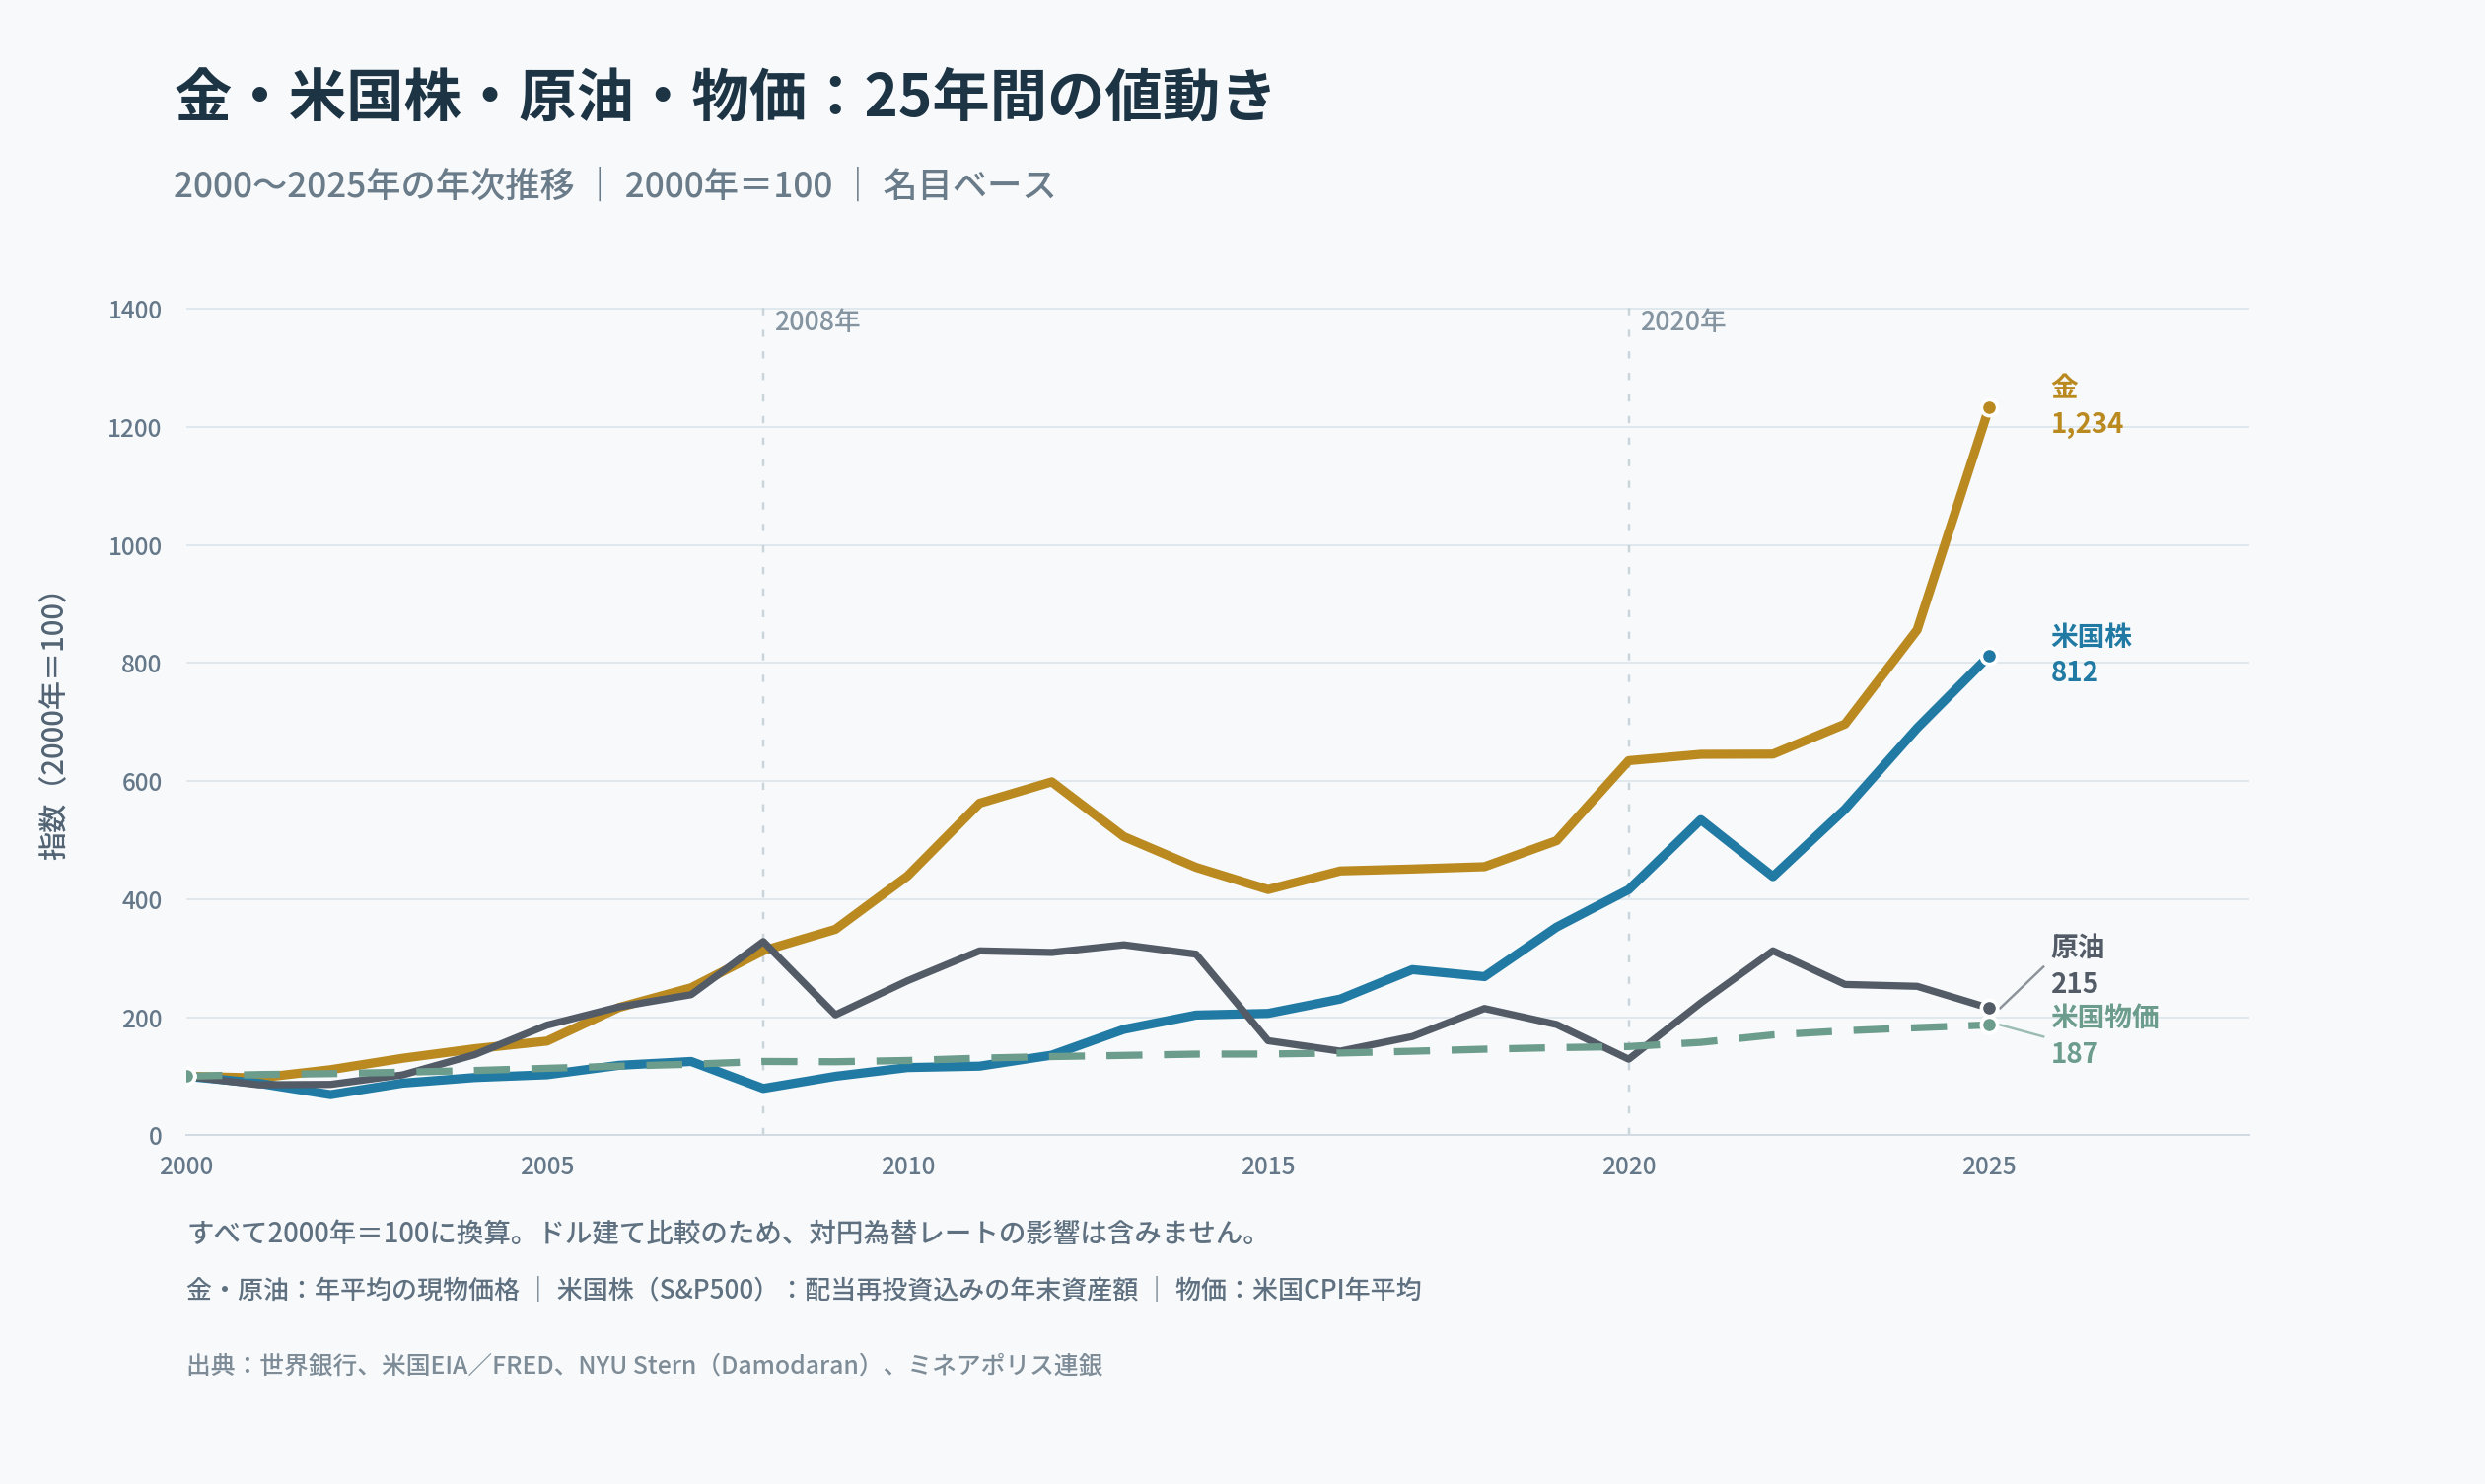
最も意外だったのは金だ。私は「原油のようなコモディティの価格上昇より、企業が生み出す付加価値の伸びの方が大きいのではないか」と考えていた。しかしこの25年間に限ると、金の価格上昇率はS&P500の配当再投資込み成績より高かった。
もっとも、金は2000年当時の価格が比較的低く、2025年は大きく値上がりした年でもある。開始年や終了年を変えると順位は変わり得る。金が今後も株式を上回るという意味ではない。
原油価格はインフレで少しずつ上がるのか?
私は当初、世界的にインフレが進むなら、エネルギーの代表格である原油も長い目で上がるのではないかと想像していた。
確かにWTI原油の年平均価格は、2000年の30.38ドルから2025年の65.39ドルへ上昇している。約2.15倍だ。
ただし、同じ期間に米国の消費者物価は約1.87倍になっている。物価上昇を差し引くと、原油価格の実質的な上昇幅は約15%にとどまる。
計算は「2.15倍 ÷ 1.87倍 ≒ 1.15倍」というシンプルなものだ。
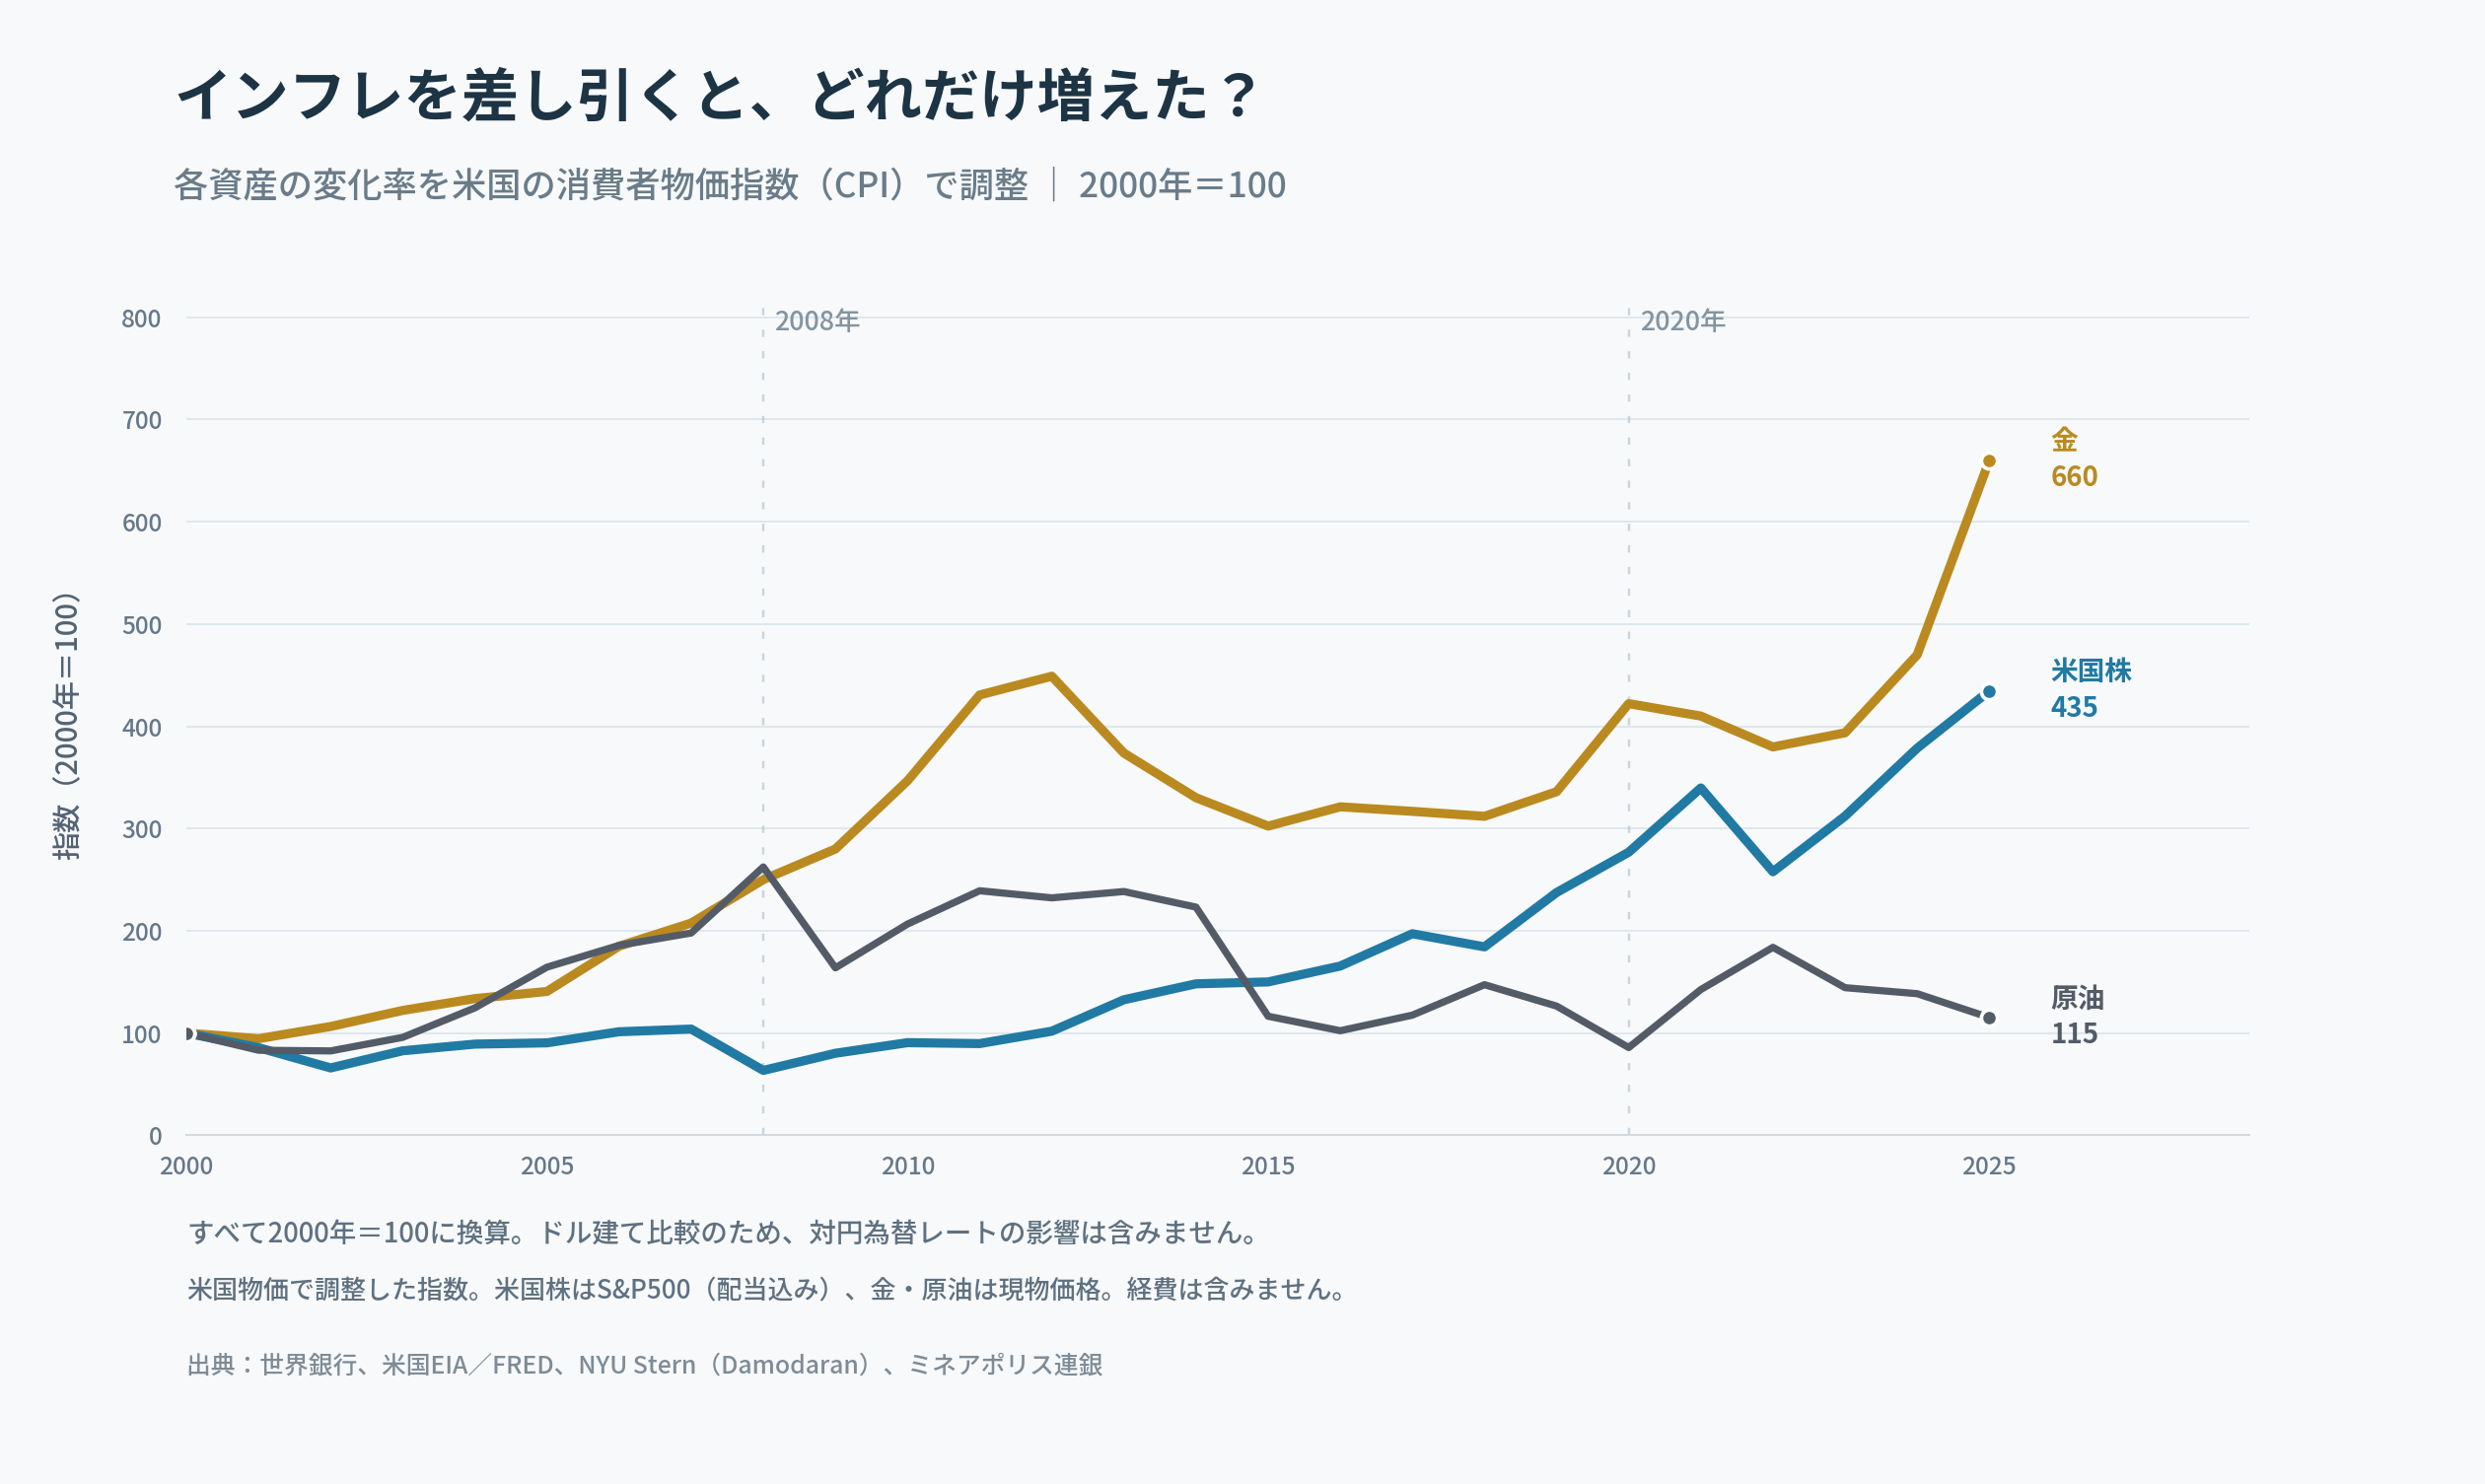
これを見ると、「原油価格はインフレに応じて必ず上がる」とは言えないことも分かる。原油価格は景気、産油国の生産調整、技術革新、在庫、戦争や輸送網の混乱などで大きく変動する。2020年のように需要が急減する局面もあれば、2022年のように急騰する局面もある。
インフレは長期の価格を見るうえで重要だが、原油価格を決めるのはインフレだけではないということだ。
原油価格が上がると、株価は下がるのか?
では、原油価格と株価の関係はどうだろう。
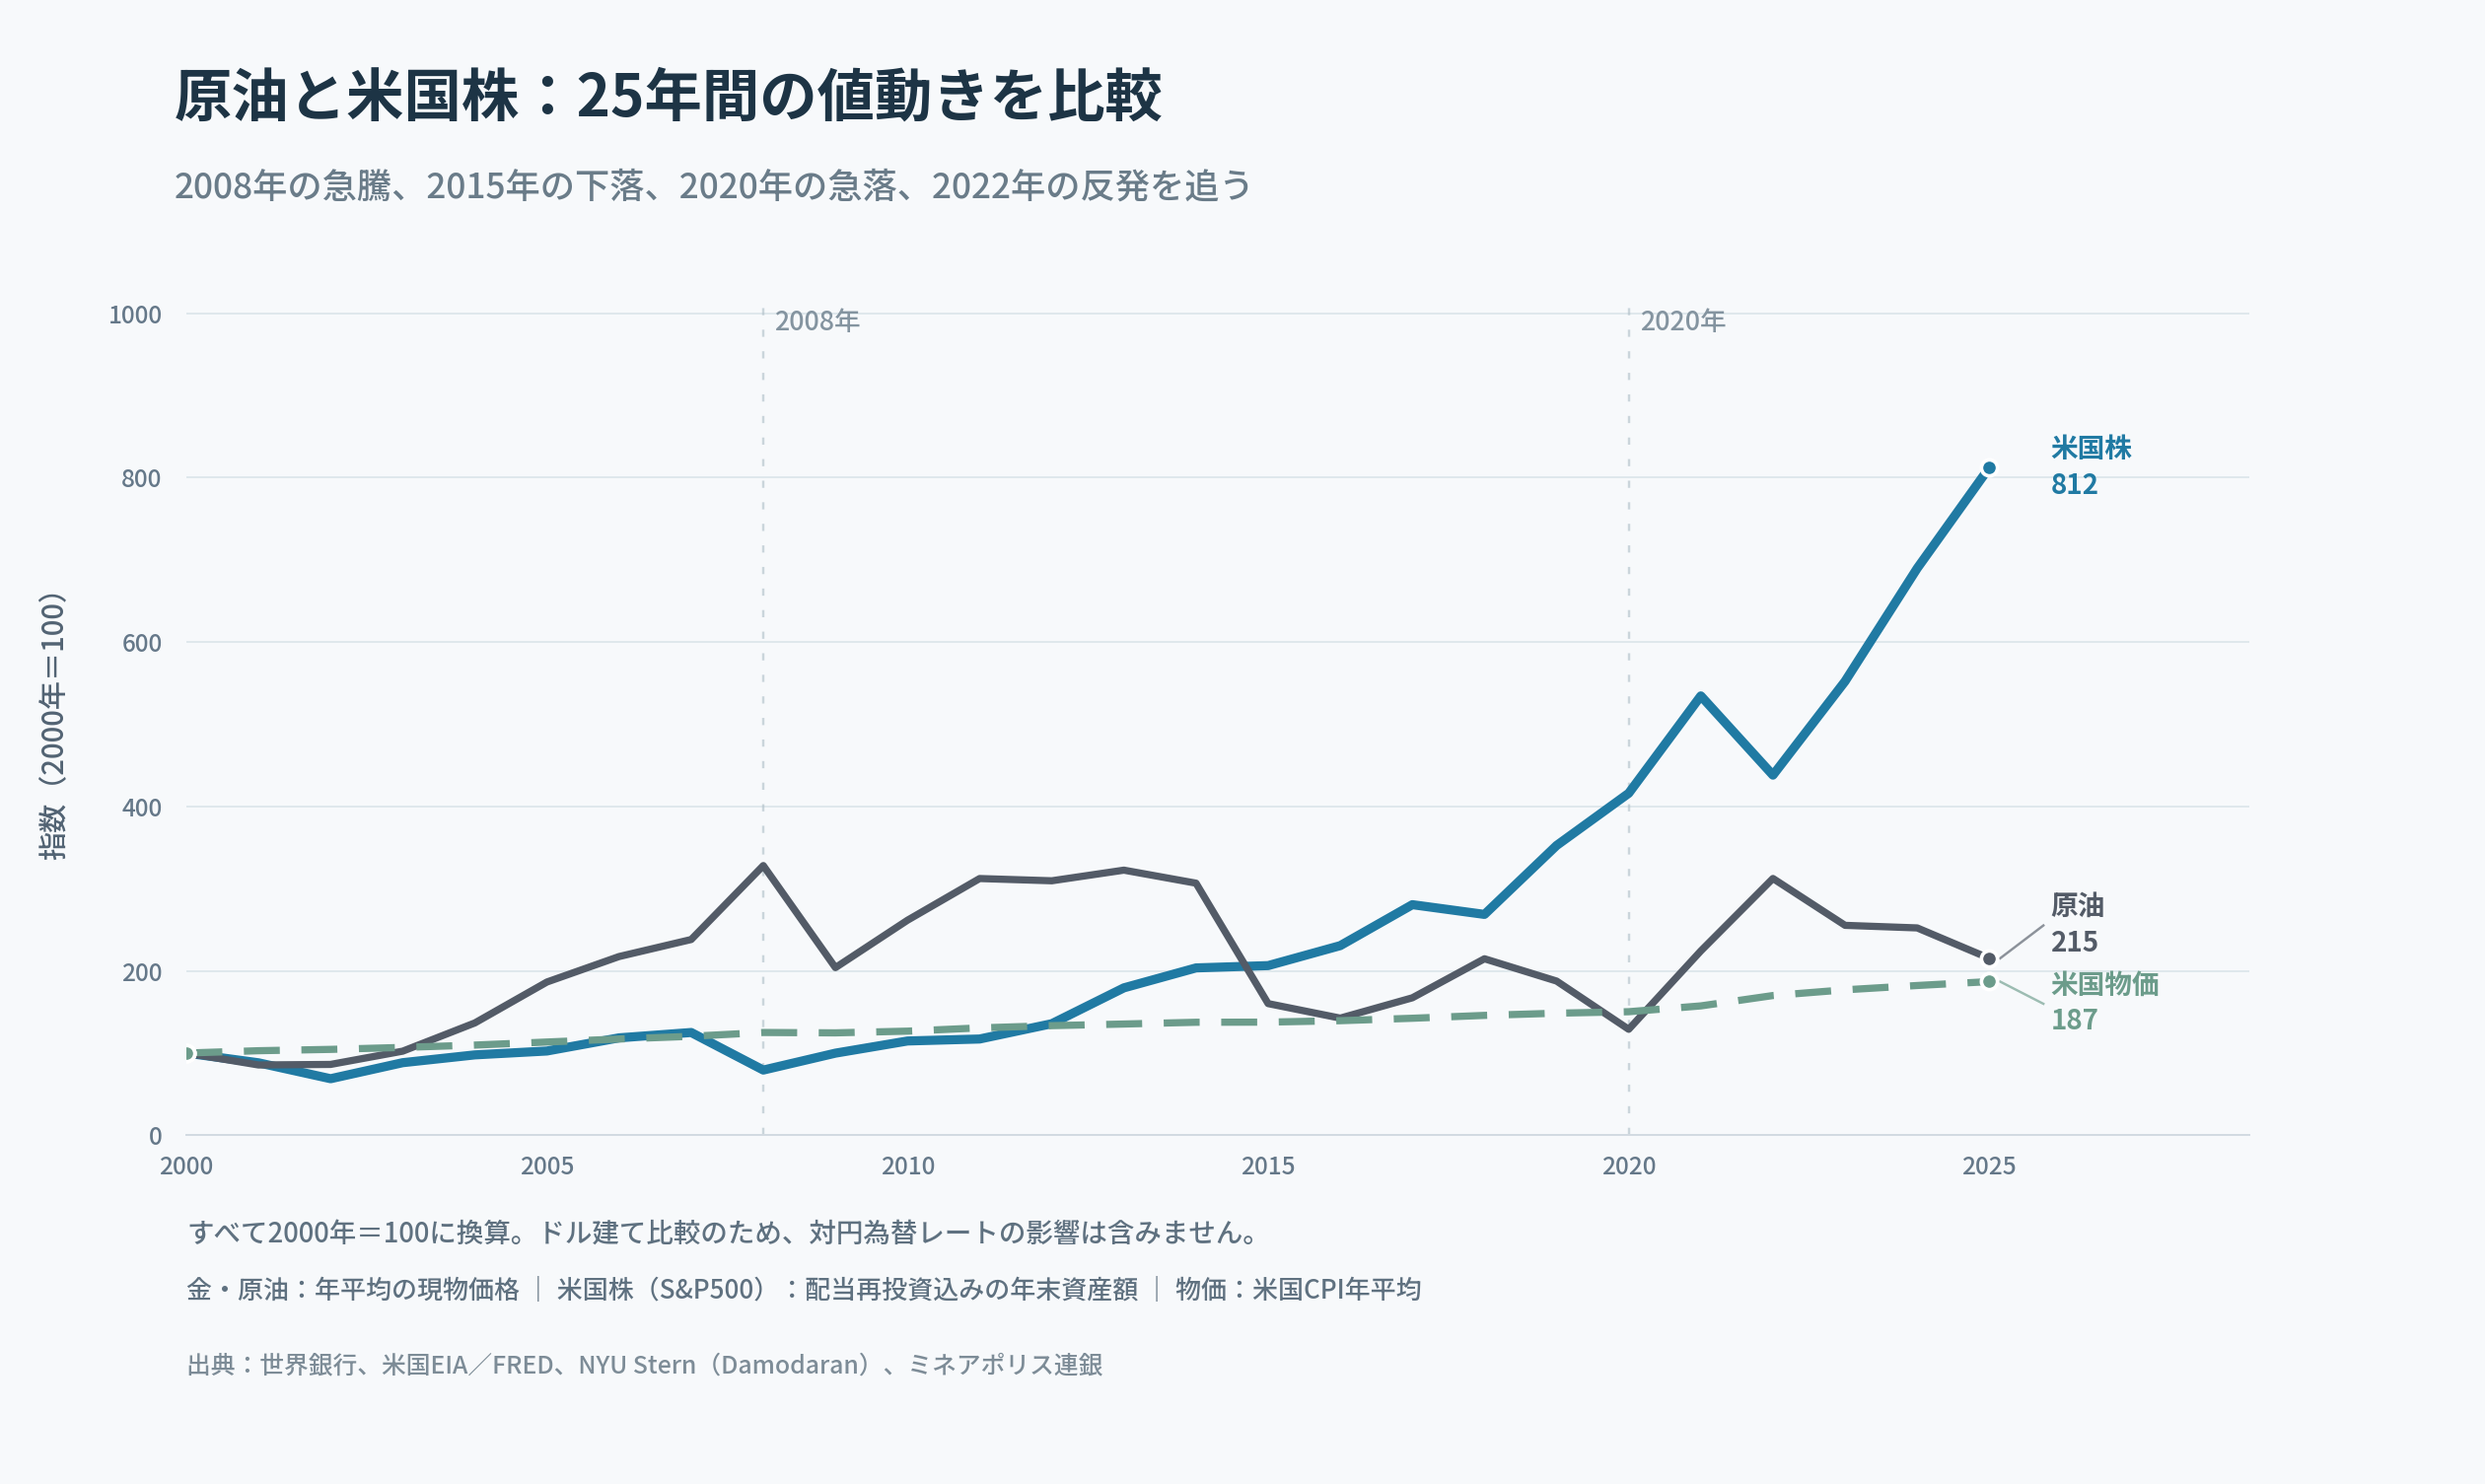
私は「原油高=株安」と一つの公式で理解しない方がいいと思っている。なぜ原油が上がったかによって、株式市場への意味が変わるからだ。
| 原油価格が動く主な理由 | 株価に起こり得ること |
|---|---|
| 世界景気が強く、石油需要が増える | 企業業績には追い風でも、燃料費は上がる。株式市場全体への影響は一様ではない |
| 産油国の減産や紛争で供給が減る | 原油高が企業コストやインフレを押し上げ、株式市場の重荷になることがある |
| 景気後退で石油需要が減る | 原油安と株安が同時に起きることもある |
| 供給増加で原油が安くなる | 航空・運輸など燃料費の大きい企業に有利な場合がある |
石油を生産する企業と、石油を大量に使う企業でも影響は違う。さらに、企業は値上げや省エネ、事業構造の変更などで原油高に対応することもある。
だから私は、原油価格だけを見て米国株を売ったり買ったりする判断はしていない。実際にそのような売買経験がないことも、ここでは正直に書いておきたい。
では、なぜS&P500は原油価格より大きく伸びたのか
ここからはデータそのものではなく、私の投資に対する考え方だ。
原油1バレルは、基本的には「使うための資源」だ。用途が変わることはあっても、原油そのものが翌年に利益を稼いで再投資してくれるわけではない。
一方、株式は企業の事業活動への参加だ。企業は人材や技術に投資し、新しい商品やサービスを生み出し、得た利益を再投資できる。成功する企業も失敗する企業もあるが、幅広い株式指数には、その時代の企業群の成長を取り込む仕組みがある。
私は、この「企業が新しい価値を生み、利益を再投資する力」に期待して、米国株やインデックス投資を主軸にしてきた。
もちろん、2000〜2025年の結果だけで「今後も株式が必ず原油価格を上回る」と証明できるわけではない。それでも、私が長期の資産形成で株式を中心に置く理由を考える材料になった。
なお、原油を生産する石油関連企業の株式と、原油そのものの価格も別物だ。石油会社には利益や配当があるので、この記事の原油価格2.15倍を石油株の投資成果と読み替えることはできない。
同じコモディティなのに、なぜ私は金を買って原油を買わないのか
今回の調査で、思いがけず考え込んだのがこの点だった。
金も原油もコモディティなのに、私は金には投資をしている。金は資産運用の主役ではなく、あくまで株式以外への分散を考えたサテライト資産だ。一方、原油には投資していない。
その違いを調べると、金は長く保有される資産、原油は主に消費される資源という性格の差が見えてくる。
金は現物を長く保管しやすく、中央銀行や投資家が資産として保有する。金ETFのような金融商品を通じても保有しやすい。世界の金ETFの運用資産額は2025年末に約5,590億ドルに達した。
ブラックロックが2026年1月末時点で集計したコモディティETPの運用資産構成では、貴金属が91.6%、エネルギーが1.5%だった。ただし、これは「金だけと原油だけ」の比較ではなく、銀などを含む貴金属全体と、天然ガスなどを含むエネルギー全体の分類だ。
反対に「原油に投資する人はほとんどいない」というわけでもない。米CMEのWTI原油先物は、2026年3月に1日平均約200万枚が取引されていた。原油は先物市場で盛んに売買され、企業による価格変動への備えにも使われている。
個人の長期保有で大きく違うのは、商品の仕組みだ。金ETFには現物の金で裏付けられた商品がある。一方、原油関連のETF・ETPは先物を利用するものが多く、期限が来た先物を次の先物へ乗り換える必要がある。この乗り換えは、先物価格の状態によって運用成績にプラスにもマイナスにも働く。原油価格が2倍になっても、原油先物型ファンドが必ず2倍になるわけではない。
私は、金の価格が必ず上がると考えているから保有しているのではない。株式とは違う性格の資産を組み合わせたいからだ。
金や銀、スイスフランを含む資産配分への考え方は、別の記事でも詳しく書いている。
→ 金・銀・スイスフランを3,000万〜5,000万円持ちたい理由|株式だけにしない「守り」の資産配分
実際に金ETFを買い増したときの考え方も記録している。
今回の25年間の比較から、私はどう考えるか
今回、原油価格と米国株を調べ始めたときは、「インフレで原油も上がるはずだが、企業が生み出す価値はそれ以上に伸びるのではないか」という仮説を持っていた。
実際の数字を見ると、2000〜2025年には原油価格が約2.15倍、S&P500が配当再投資込みで約8.12倍。ここまでは、私のイメージに近い。
しかし金は約12.34倍だった。この結果は正直、意外だった。コモディティを一括りにして、株式より成長しないと考えるのは間違いだと気づかされた。
それでも私の投資方針は変わらない。長期的な資産形成の主役は、企業の成長を取り込める米国株や株式インデックス。金はそれとは異なる役割を期待して補助的に持つ。原油そのものについては、投資の仕組みと自分の目的を考え、今のところ保有していない。
今回面白かったのは、「どれが一番上がったか」だけでなく、「そもそも何のために保有する資産なのか」が違うと分かったことだ。
25年間の勝敗は将来の成績を保証しない。だからこそ私は、過去のデータで考え方を検証しつつ、自分が長く続けられる資産配分を大切にしたい。
データ・参考資料
- 米エネルギー情報局(EIA):WTI原油価格・年平均
- NYU Stern・Aswath Damodaran:S&P500の配当再投資込み長期リターン
- 世界銀行:Commodity Markets / Pink Sheet・2025年の金価格
- 世界銀行:過去の金価格表(2000年の年平均279ドルを参照)
- 米労働統計局(BLS):米国CPIの年平均 / ミネアポリス連銀:2000年を含む長期CPI
- World Gold Council:2025年末の世界の金ETF運用資産
- BlackRock:Commodity ETP市場の構成と仕組み
- CME Group:2026年3月のWTI原油先物取引高
※本記事は投資判断を勧誘するものではなく、過去のデータと筆者自身の考え方をまとめたものです。