2019年3月。
私はこのブログで、こんな記事を書きました。
「夫婦で必要な月額27万円は、年金でもらえるのか?」
当時44歳だった私は、ねんきんネットに登録し、初めて自分と妻の将来の年金額を確認しました。
ねんきんネットへ登録するきっかけの一つになったのが、2018年に妻のねんきん定期便が旧住所に届いたことでした。住所変更の仕組みも今は大きく変わっています。
私自身の年金見込額は、
月198,556円。
妻の見込額を合わせると、夫婦で何とか月27万円を超える試算になり、
「これなら65歳以降の生活には一定の安心感がある」
と書いていました。
あれから約7年。
2026年、私は51歳になりました。
そして今回、久しぶりにねんきんネットへ入り、現在の条件でもう一度、夫婦の年金見込額を試算してみました。
結果は、
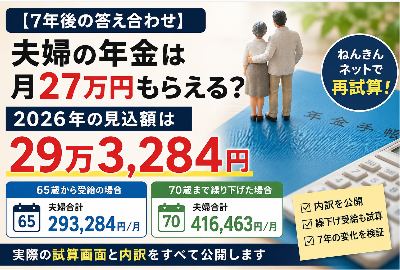
夫婦合計で月293,284円。
2019年に目安としていた「月27万円」を、現時点の試算では約2万3,000円上回りました。
さらに今回は、
65歳から受け取る場合と、70歳まで繰り下げた場合
についても実際に試算してみました。
7年前の記事を、2026年の数字で答え合わせしてみます。
- 2026年、私の65歳からの年金見込額は月215,233円
- 妻の見込額は月78,051円
- 夫婦合計では月29万3,284円
- 7年前の「月27万円」という感覚は、それほどズレていなかった
- 国の標準的な年金額と比較すると?
- 今回の試算には「今後の働き方」も含まれている
- 70歳まで繰り下げると夫婦で月41万6,463円
- では70歳まで繰り下げた方が得なのか?
- 2019年と2026年で、一番変わったのは年金額より私の資産状況
- 「年金制度が破綻しなかったら」と書いていた2019年の自分へ
- 2026年のねんきんネットは2019年より使いやすくなった
- まとめ|7年後の答えは「月27万円を超えていた」
- 関連記事
- ここから下は2019年3月28日に公開した当時の記事です
- ねんきん定期便をねんきんネットに切り替えた
- ねんきんネットへの登録方法
- 数日後、ハガキが届きます。
- 次に年金見込額の表示
- まとめ
2026年、私の65歳からの年金見込額は月215,233円
まず私の試算結果です。
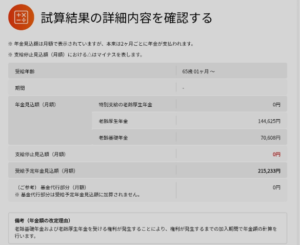
2026年9月時点で、ねんきんネットを使って65歳から受給する条件で試算すると、
月215,233円
となりました。
内訳は、
| 年金の種類 | 月額 |
|---|---|
| 老齢基礎年金 | 70,608円 |
| 老齢厚生年金 | 144,625円 |
| 合計 | 215,233円 |
でした。
2019年の記事では、私の見込額は、
198,556円/月
でした。
2026年は215,233円なので、
7年間で16,677円増えた
ことになります。
もちろん、これは単純に「7年間働いたからそのまま1万6,677円増えた」という話ではありません。
年金額そのものの改定や、これまでの加入実績、今後の加入条件なども含まれた試算結果です。
そのため、2019年と2026年の数字はあくまでそれぞれの時点での見込額として比較しています。
妻の見込額は月78,051円
続いて妻です。
2026年現在の試算では、
月78,051円
でした。
内訳は、
| 年金の種類 | 月額 |
|---|---|
| 老齢基礎年金 | 70,167円 |
| 老齢厚生年金 | 7,884円 |
| 合計 | 78,051円 |
です。
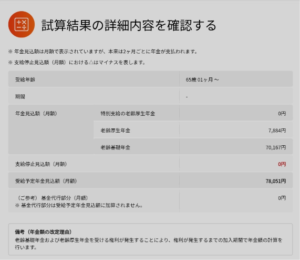
私の場合は厚生年金部分が月14万円以上ありますが、妻は老齢基礎年金が中心です。
こうして夫婦の内訳まで並べてみると、同じ「年金」でも、これまでの働き方や厚生年金への加入状況によって中身が大きく違うことがよく分かります。
夫婦合計では月29万3,284円
2人を合計してみます。
| 私 | 妻 | 夫婦合計 | |
|---|---|---|---|
| 老齢基礎年金 | 70,608円 | 70,167円 | 140,775円 |
| 老齢厚生年金 | 144,625円 | 7,884円 | 152,509円 |
| 65歳からの見込額 | 215,233円 | 78,051円 | 293,284円 |
夫婦合計、
293,284円/月。
2019年の記事で私は、
「老後は夫婦で月27万円くらい必要ではないか」
と考えていました。
今回の試算結果では、
293,284円-270,000円=23,284円
なので、現時点では目標を月約2万3,000円上回っています。
7年前の記事に対する答えとしては、
「今の試算では、月27万円は超えている」
となりました。
7年前の「月27万円」という感覚は、それほどズレていなかった
2019年当時、私は「平均的な老後には月27万円程度必要」と考えていました。
では、現在の高齢夫婦は実際どの程度使っているのでしょうか。
総務省の2025年家計調査によると、65歳以上の夫婦のみの無職世帯の平均消費支出は、
月263,979円
でした。
つまり約26万4,000円です。
7年前に私が目安としていた「月27万円」は、2025年の実際の家計統計と比較しても、それほど離れた数字ではありませんでした。
ただし注意点があります。
同じ調査では、税金や社会保険料などの「非消費支出」が月32,850円あります。
消費支出と合わせると約29万7,000円になります。
したがって、
「年金が29万円あるから老後生活は完全に問題ない」
とまでは言えません。
住居費、医療費、旅行や趣味、車の有無などによっても必要なお金は大きく変わります。
国の標準的な年金額と比較すると?
2026年度の国民年金(老齢基礎年金)の満額は、
月70,608円。
そして、平均標準報酬45.5万円で40年間働いた会社員と配偶者というモデルケースでは、夫婦2人分の標準的な年金額は、
月237,279円
とされています。
今回の私たち夫婦の試算は、
293,284円。
単純に数字だけ比較すると、国の標準モデルより約5万6,000円高くなっています。
ただし、これはあくまで参考比較です。
加入期間や給与、働き方などの条件が違うため、
「平均より多いから安心」
という単純な話ではありません。
今回の試算には「今後の働き方」も含まれている
ここは今回の記事でかなり重要なところです。
今回表示された215,233円と78,051円は、
今まで払った保険料だけを基にした金額ではありません。
ねんきんネットで設定した今後の働き方なども反映した試算です。
私の場合は、現在設定している給与条件で59歳11か月まで就業する前提。
妻は「今後の年収0万円、就労完了年齢59歳11か月」という条件で試算しています。
したがって、
「今日会社を辞めても将来29万3,284円もらえる」
という意味ではありません。
今後の働き方や加入状況が変われば、見込額も変わります。
また、実際に受給する年金額は将来の年金額改定などによっても変わります。
今回の数字は、
2026年9月時点の条件でねんきんネットが試算した将来の見込額
として見てください。
70歳まで繰り下げると夫婦で月41万6,463円
今回、せっかくなので受給開始を70歳まで遅らせた場合も試算しました。
結果はこちらです。
| 65歳開始 | 70歳開始 | |
|---|---|---|
| 私 | 215,233円 | 305,631円 |
| 妻 | 78,051円 | 110,832円 |
| 夫婦合計 | 293,284円 | 416,463円 |
なんと、
夫婦で月41万6,463円。
65歳開始と比較すると、
月123,179円増加
します。
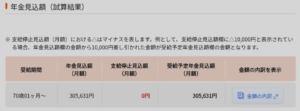
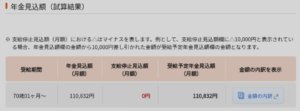
現在の制度では、年金の繰下げ受給は1か月遅らせるごとに0.7%増額され、70歳まで5年間繰り下げると42%増になります。増額された年金額は原則として生涯続きます。
実際、
215,233円 → 305,631円
78,051円 → 110,832円
となっており、ほぼ42%増になっています。
では70歳まで繰り下げた方が得なのか?
数字だけを見ると、
「だったら70歳まで待った方がいいじゃないか」
と思います。
ただ、私はそう単純には考えていません。
65歳から70歳までの5年間、年金を受け取らないからです。
単純計算では、70歳まで繰り下げた場合の損益分岐はおおむね82歳前後になります。
もちろん実際には、
- 税金
- 社会保険料
- 健康状態
- 何歳まで働くか
- 65歳時点でどれだけ資産を持っているか
- その5年間の生活費を何で賄うか
などによって結果は変わります。
私自身も現時点で、
「絶対に70歳まで繰り下げる」
と決めているわけではありません。
65歳になった時点の資産状況や健康状態を見て決めればいいと思っています。
2019年と2026年で、一番変わったのは年金額より私の資産状況
2019年の記事を読み返して、もう一つ感じたことがあります。
当時の私は、
「65歳から夫婦で月27万円の年金があれば安心」
という感覚をかなり強く持っていました。
そのうえで、
投資の運用益、配当金、ブログ、メルカリ、太陽光など、
いわゆる「セブンポケット」
を育てていこうと考えていました。
その考え方自体は今も悪くなかったと思います。
ただ、2026年の私は当時よりも、
「年金だけで老後を考える必要はない」
という感覚が強くなっています。
2018年に6,055万円だった我が家の総資産は、2026年には2億2,041万円まで増えました。
年金はもちろん重要です。
でも現在は、
公的年金+自分で築いた金融資産
をセットで考えるようになりました。
さらに現在は、この金融資産を自分たちの老後だけでなく、3人の子どもへどう移していくかも考え始めています。教育費6,000万円と年間330万円の生前贈与を同時に入れた試算はこちらです。
→ 【実額試算】子ども3人に毎年110万円を生前贈与|教育費6,000万円でも老後資金は足りる?
関連記事:
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
「年金制度が破綻しなかったら」と書いていた2019年の自分へ
2019年の記事には、こんなことを書いていました。
「この年金制度が破綻しなかったらという大前提の話ですが……」
7年後に読むと、かなり不安を持っていたことが分かります。
今の私は、年金制度について、
「あるか、なくなるか」
という二択で考えるより、
制度改正や給付水準の変化を前提に、自分の資産も同時に作っておく
という考え方の方が現実的だと思っています。
公的年金だけに依存しない。
だからといって、公的年金を軽視もしない。
このくらいの距離感が今の自分には合っています。
2026年のねんきんネットは2019年より使いやすくなった
もう一つ、7年間で変わったことがあります。
2019年の私は、
「アクセスキーがない → 登録申請 → 後日ユーザーIDが書かれたハガキが届く」
という方法でねんきんネットへ登録しました。
当時の記事を見ると、その手順をかなり細かく説明しています。
現在は、マイナンバーカードがあればマイナポータルと連携してねんきんネットを利用する方法があります。
日本年金機構によると、マイナポータルから「年金」→「連携をはじめる」と進み、連携後はねんきんネットを利用できます。従来のユーザーIDによる利用方法も残っています。
そのため、この記事の下に残している2019年当時の登録手順は、
現在の操作マニュアルではなく、当時の記録
として読んでください。
まとめ|7年後の答えは「月27万円を超えていた」
2019年、私は、
「夫婦で年金月27万円をもらえるのか?」
と考えていました。
7年後の2026年。
ねんきんネットで再び試算した結果は、
65歳から受給する場合、夫婦で月293,284円。
現時点では、当時目安としていた27万円を超えています。
さらに70歳まで繰り下げると、
月416,463円
という試算になりました。
もちろん、これは将来の受給額を保証する数字ではありません。
今後の加入状況、制度改正、年金額改定などによって変わります。
でも今回改めて感じたのは、
老後のお金は、漠然と心配するより定期的に数字を確認した方がいい
ということです。
2019年に一度確認したからこそ、2026年の数字と比較できました。
そしてまた数年後、
「2026年には夫婦で29万3,284円だったけど、その後どうなった?」
と、このブログで答え合わせをしたいと思います。
これもnobu2394.comを長く続ける意味の一つです。
関連記事
ねんきんネットの月別記録を夫婦で確認したところ、妻に23年前の国民年金未納3か月が見つかりました。今から払えるのか、60歳以降の任意加入まで調べています。
【実体験】ねんきんネットで23年前の未納3か月を発見|今から払える?夫婦の年金記録を確認
2018年から2026年までの資産形成についてはこちら。
【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
ここから下は2019年3月28日に公開した当時の記事です
※以下は2019年当時の文章です。
ねんきんネットの登録方法や画面、制度については現在と異なる部分があります。
当時の私がどのように年金を考えていたのかを残すため、投資・資産形成の記録として原文を残しています。
こんにちは、nobu2394.comです。
昨日は平日と言うのに会社の有給を取って、家族を会社に招いて工場を見学するというイベントに参加しました!
毎年やっているイベントなんですが、去年までは激務過ぎて参加どころではなく、今年ようやく初めての参加が出来ました。
子供達も喜んでくれたようで、昼間のパパは~ちょっと違う~を体現できたのかな~と思っています。
ねんきん定期便をねんきんネットに切り替えた
さて、本日の話題はこちらです。
数日前に以下記事を執筆しました。↓
この記事は、妻のねんきん定期便がハガキで届き、促されるままにねんきんネットへの登録をして、更に65歳からいったいいくら年金がもらえるのか?という誰しもが気になる金額について言及しています。
しかし、この記事はあくまでも妻の分だけで、私の分は含まれていません。妻のおおよその年金額がわかったのですから、次は、じゃあ私の年金額はどうなっているんだ?と気になるのは当然の事です。
当初は、なんで妻のねんきん定期便が届いたのに私のは来ないんだ?と疑問に思っていましたが、調べると基本的にねんきん定期便はその人の誕生月に届くもののようで、私の場合、もうちょっと先でした。
もちろん、誕生月まで待てば私の妻と同様にハガキのねんきん定期便が届き、同じ手順を踏めばねんきんネットへの登録ができます。
ただ私はすぐに知りたい!という衝動にかられてしまったのと、ブログのネタにもいいかなと思い、今回自分から動いて、ねんきんネットへの登録を行って見ました。
今日はそのやり方の説明と、登録後のねんきんネットから、果たして自分の予想年金額が夫婦合わせていくらになるのか?赤裸々に公開したいと思います!
どうぞ最後までお付き合い下さい!
ねんきんネットへの登録方法
まずは、私にようにねんきん定期便のハガキが届いていない方が、ねんきんネットに登録するやり方を説明します。
ねんきんネットのHPにアクセス

前と同様に右のオレンジのご利用登録はこちらからをクリックします。
すると、以下の画面が出てくると思いますが、妻の時のようにねんきん定期便のハガキがありませんので、当然アクセスキーもありません。必然的に右のご利用登録をクリックします。

ここからは、前回同様に名前や、年金基礎番号、パスワードなどを入力し登録を済ませます。
数日後、ハガキが届きます。
数日後、ねんきん定期便ではありませんが、ユーザーIDが印字されたハガキが家に届きます。
ここまでくれば後は簡単。早速私の記録を見てみましょう。
まずは、前回同様加入記録を見てみましょう。

実際には下スクロールでもっと沢山ありますが、全ての月で納付済みで、未納期間は0でした。
次に年金見込額の表示
次はいよいよ年金見込額の資産です。
妻よりも多くの金額をもらえるはずですが、果たしていくらになるのか?

198,556円/月!!
これは正直思ったよりも多かったです!と言うことで妻の見込額と合計すると、なんとかギリギリで平均的な老後に必要という言われる月額27万円を超えることが出来ました!
もちろん我々の世代は年金が貰える年齢が65歳からですので定年を60歳と考えた時、5年間は無収入の時期はあるわけですが、65歳からは月27万円が収入源として約束されているのは非常に大きい安心感であると言えます。
もちろん、この年金制度が破綻しなかったらという大前提の話ですが、、、
まとめ
いかがでしたか?
本日は、ねんきんネットを利用した妻と私の年金見込額の見方をお送りしました。
あとは月額27万円という基本額にプラスして、現在行っている投資の運用益や配当金、このブログの収益、メルカリ、太陽光など、いわゆるセブンポケットを定年までの17年間でどこまで大きく育てることができるか?
と言うことが非常に大きな意味を持つと考えています。
皆さんも、是非本業以外での収入源を早くから準備し、長い時間をかけて育てていくという感覚でこれからの時間を過ごされるといいかと思います!生意気言ってすみません。。。
最後までお読み頂き、ありがとうございました!

