こんにちは、nobu2394.comです。
私は2017年、約300万円相当だった38,000豪ドルを、アクサ生命の外貨建て生命保険へ一括で入れました。
それから約9年。
途中で追加投資はしていません。
一部解約もしていません。
2026年現在も、そのまま保有しています。
では、9年間実際に持ってみた私が、今誰かに、
「外貨建て保険ってどう?おすすめ?」
と聞かれたら何と答えるのか。
かなり率直に言えば、
「資産形成が目的なら、私はやめた方がいいんじゃない、と言うと思います。」
これが2026年現在の私の答えです。
ただし、
「外貨建て保険は何もかも悪い」
と言いたいわけではありません。
私は実際に38,000豪ドルを入れ、株価が大きく下がった時期も経験し、9年間保有してきました。
その中で、良かったと思う部分も少しあります。
この記事では、ネット上の口コミを並べるのではなく、
- なぜ私は38,000豪ドルを入れたのか
- 契約時に何を理解していたのか
- 9年間持った結果どうなったのか
- 実際に感じたメリット
- 実際に感じたデメリット
- なぜ今も解約していないのか
- 今の私なら同じ商品を選ぶのか
を、実体験ベースで整理します。
※この記事は私自身の契約・運用経験について書いたものです。外貨建て保険の商品性や費用、保障、解約条件は商品・契約時期によって異なります。
- 結論|今の私なら、資産形成目的で外貨建て保険は選ばない
- 2017年の私は「20年後110%ならいいかな」と考えていた
- 「商品を理解していなかったから後悔した」わけではない
- 実際に9年間持った結果|積立金額は43,311豪ドル
- 今解約すると35,775豪ドル|積立金額と解約返戻金は違う
- 円換算では約408万円|外貨建て保険は「何通貨で見るか」でも印象が変わる
- 実際に持って分かったメリット① 株式とまったく同じ動きをするわけではなかった
- 実際に持って分かったメリット② 豪ドル資産として持ち続けられた
- 一方、9年持って感じるデメリットはかなり大きい
- 2019年当時の私も「やめた方がいい」と書いていた
- では、どんな人なら検討余地があるのか
- それでも私が今この保険を解約しない理由
- 保険は「加入する前」と「解約する前」に条件を整理した方がいい
- 9年間持った私が、今友人に聞かれたらどう答えるか
- まとめ|外貨建て保険を9年持った私の評価
結論|今の私なら、資産形成目的で外貨建て保険は選ばない
最初に結論を書きます。
2017年の私に、2026年の私がアドバイスできるとしたら、こう言います。
「その38,000豪ドルを入れる前に、VTIやS&P500のようなインデックス投資についても調べてみた方がいい。」
おそらく当時の私が今と同じ投資知識を持っていたら、この外貨建て保険は契約していなかったと思います。
これは、
「手数料を知らずに契約してしまった」
という話ではありません。
私は当時も手数料があることは知っていました。
20年という長い期間の商品であることも理解していました。
豪ドルで運用する以上、為替によって円換算額が変わることも分かっていました。
それでも契約しました。
今振り返って一番大きかったのは、
外貨建て保険以外の長期投資の選択肢を、今ほど知らなかったこと
だと思っています。
2017年の私は「20年後110%ならいいかな」と考えていた
契約したのは2017年6月ごろです。
投入したのは、
38,000豪ドル。
当時の日本円で約300万円でした。
もともと生活費として必要なお金ではなく、余裕資金です。
当時の私は現在ほど投資について詳しくありませんでした。
商品説明を聞き、私の契約では第1保険期間が20年で、第1保険期間満了日の定額部分保証率が110%という条件を見て、感覚的には、
「20年持って110%なら、まあいいかな」
くらいに考えていました。
今の自分からすると、300万円規模のお金に対して随分のんびりした考え方だったと思います。
ただ、ここは2017年当時の自分を必要以上に否定するつもりもありません。
当時持っていた知識と選択肢の中では、それなりに納得して契約していました。
投資は、後から得た知識だけを使って過去の自分を採点してもあまり意味がないと思っています。
「商品を理解していなかったから後悔した」わけではない
外貨建て保険の失敗談というと、
「よく分からないまま勧められて契約した」
という話になりがちです。
私の場合は少し違います。
少なくとも、
- 長期間保有する商品であること
- 契約時にコストがあること
- 途中解約では不利になる可能性があること
- 豪ドルで運用すること
- 為替によって円換算額が動くこと
などは理解したうえで契約していました。
だから9年後の今、一番「契約前に知っておきたかったこと」は、保険商品の細かな条件ではありません。
VTIやS&P500などを使って、低コストで世界や米国の株式市場へ長期投資する方法があること。
こちらです。
その後、私は楽天VTIなどのインデックス投資を実際に続けるようになりました。
個別株、高配当株、うねり取り、空売り、外貨保険など、かなり遠回りもしています。
その経験をまとめた記事はこちらです。
→ 全部やらなくてもよかった。でも全部やってよかった|個別株・高配当・うねり取り・外貨保険を経てVTIにたどり着いた8年間
実際に9年間持った結果|積立金額は43,311豪ドル
では、38,000豪ドルは実際にどうなったのか。
2026年8月時点の積立金額は、
43,311.51豪ドル
です。
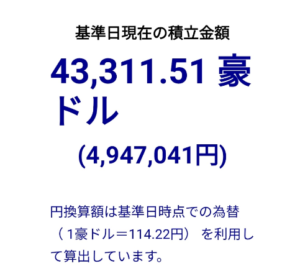
38,000豪ドルから見ると、約5,312豪ドル増えています。
率にすると約14%です。
これだけなら、
「ちゃんと増えているじゃないか」
と思います。
ところが、外貨建て保険はここだけを見てはいけません。
今解約すると35,775豪ドル|積立金額と解約返戻金は違う
同じ2026年8月時点で、今すぐ解約した場合の解約返戻金を見ると、
35,775.73豪ドル
です。
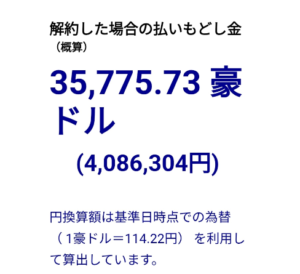
つまり、
- 契約時:38,000豪ドル
- 積立金額:43,311.51豪ドル
- 解約返戻金:35,775.73豪ドル
となっています。
運用上の積立金額は増えているのに、現在解約すると豪ドルベースでは元本割れ。
ここが外貨建て保険の分かりにくいところです。
私の契約では、市場価格調整なども解約返戻金に影響します。
金融庁も、MVA(Market Value Adjustment/市場価格調整)を利用する商品では、市場金利に応じた運用資産の価格変動が解約返戻金へ反映され、損失が生じる可能性があることを説明事項としています。
この38,000豪ドルを9年間保有した詳しい結果、契約条件、円換算額については別記事で詳しく公開しています。
→ 【実体験】外貨建て生命保険に38,000豪ドルを一括投資した結果|9年後の2026年に検証
円換算では約408万円|外貨建て保険は「何通貨で見るか」でも印象が変わる
さらにややこしいのが為替です。
豪ドルベースでは、
38,000豪ドル → 解約返戻金35,775.73豪ドル
なので元本割れしています。
一方、2026年8月時点の円換算では、解約返戻金は約408.6万円でした。
当初投入した日本円は約300万円です。
つまり、
豪ドルで見れば元本割れ。
円で見れば当初の約300万円を上回っている。
という状態です。
外貨建て保険には、保険自体の運用だけでなく為替リスクがあります。
生命保険協会も、市場リスクを持つ外貨建て保険では為替などによって積立金額や解約返戻金等が変動し、払込保険料を下回る場合があると案内しています。
参考:生命保険協会|市場リスクを有する保険商品への加入にあたって
豪ドル円については、私は昔から何度も予想と答え合わせをしています。
→ 【5年後検証】豪ドル円はどうなった?2021年の予想を答え合わせ|38,000豪ドル外貨保険の現在
実際に持って分かったメリット① 株式とまったく同じ動きをするわけではなかった
ここまで読むと、
「じゃあ何も良いところはなかったの?」
と思うかもしれません。
正直に言えば、私自身は今、外貨建て保険に大きなメリットを感じているわけではありません。
それでも実際に持っていて良かったと思えた場面はありました。
一つは、株式市場が大きく下落したときです。
2018年末、いわゆるクリスマス前後に株式市場が大きく下落した時期にも、この保険の値動きは私が保有していた株式とまったく同じではありませんでした。
当時の記事でも、その点を分散投資の一つとして評価していました。
→ 2019年1月|株式市場が大きく下落した時期の外貨建て生命保険の運用記録
ただし、変額部分は市場の影響を受けます。
こちらは2021年当時に確認した変額部分のチャートです。

ですから、
「株が下がっても必ず守ってくれる商品」
という意味ではありません。
あくまで私の保有資産全体で見たとき、株式とは違う値動きをした時期があった、という実体験です。
実際に持って分かったメリット② 豪ドル資産として持ち続けられた
もう一つ挙げるなら、豪ドル資産を長期間持ち続ける形になったことです。
私はこの38,000豪ドルを2017年から保有し続けています。
結果として、資産の一部を日本円以外の通貨で持つことになりました。
現在の私は、米ドルだけでなく、豪ドル、中国元、スイスフランなど複数通貨へ資産を分散することも意識しています。
→ 【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
ただし、
豪ドルを保有したいだけなら、外貨建て生命保険でなければならないわけではありません。
ここは分けて考える必要があります。
一方、9年持って感じるデメリットはかなり大きい
メリットを挙げましたが、私が今から同じ商品を選ばない理由は、やはりデメリットの方が大きいと感じるからです。
1.仕組みが複雑
外貨建て保険は、単純な投資商品ではありません。
私の契約だけでも、
- 豪ドルの為替
- 定額部分
- 変額部分
- 積立利率
- 解約返戻金
- 市場価格調整
- 死亡保障
- 保険期間
- 費用
など、いくつもの要素があります。
積立金額が増えていても、解約返戻金はそれより少ない。
豪ドルでは元本割れでも、円換算では増えている。
一つの商品を見るだけでも、複数の数字を理解する必要があります。
2.資金を自由に動かしにくい
私の契約では第1保険期間が20年です。
もちろん途中解約自体はできます。
しかし2026年時点で、9年間保有しても解約返戻金は豪ドルベースで元本を下回っています。
必要になったときにいつでも気軽に売却できる投資信託とは、資金の自由度が違います。
3.為替の影響が大きい
円安になれば円換算額は増えます。
反対に円高になれば、外貨で増えていても日本円換算では減る可能性があります。
保険自体の運用だけを見ればいい商品ではありません。
4.保障と資産形成が一緒なので比較しにくい
外貨建て生命保険には死亡保障があります。
これはVTIやS&P500連動型の投資信託にはない機能です。
そのため、単純に、
「どちらのリターンが高いか」
だけで比較するのは公平ではありません。
一方で、純粋な資産形成が目的なら、保険機能まで一体になった複雑な商品を選ぶ必要があるのか、という疑問は残ります。
5.最大の問題は「他の選択肢にお金を回せなくなること」
私が今一番大きく感じるのは、これです。
38,000豪ドルというまとまった資金を外貨建て保険へ入れれば、その資金を別の投資へ使うことはできません。
2017年当時の私が、VTIやS&P500を使った長期のインデックス投資を今と同じように理解していれば、
おそらく外貨建て保険には入れなかった。
私はそう思っています。
これは、9年後の結果だけを見て言っているわけではありません。
その後、自分自身でさまざまな投資を経験した結果としての考えです。
2019年当時の私も「やめた方がいい」と書いていた
実は今回の結論は、2026年になって突然変わったものではありません。
この記事を最初に書いた2019年3月、私はすでに、これから外貨建て保険へ加入しようとしている人に対して、
「やめた方がいいよ」
と書いていました。
当時の解約返戻金は35,648豪ドル。
38,000豪ドルを投入していたので、まだ元本割れでした。
その後、2019年6月には一時的に解約返戻金が39,299豪ドルまで増え、豪ドルベースで元本を超えた時期もあります。
→ 2019年6月|外貨建て生命保険の解約返戻金が一度元本を超えた時の記録
さらに時間がたち、2026年には解約返戻金が35,775.73豪ドルになっています。
つまり、
「一度元本を超えたから、その後ずっと右肩上がりだった」
わけではありません。
こうした途中経過を実際に何年も記録できたことは、このブログを長く続けてきた意味の一つだと思っています。
では、どんな人なら検討余地があるのか
私は今なら積極的には選びません。
ただ、だからといって、すべての人にとって外貨建て保険が意味のない商品だと断定するつもりはありません。
保険ですから、投資だけではなく保障という役割があります。
たとえば、
- 死亡保障が必要
- 外貨建てで資産を持つ理由がある
- 長期間使わない余裕資金がある
- 為替リスクを理解している
- 途中解約時の条件を理解している
- 各種費用を確認している
- 他の保険・投資商品とも比較したうえで選んでいる
という人が、保障も含めて納得して選ぶなら、話は別です。
逆に、
- 「預金より金利が高そうだから」
- 「外貨なら増えそうだから」
- 「20年持てば大丈夫と言われたから」
- 「よく分からないけれど勧められたから」
という理由だけで大きなお金を入れるのは、私ならおすすめしません。
それでも私が今この保険を解約しない理由
ここまで読むと、
「そこまでおすすめしないなら、自分も今すぐ解約すればいいのでは?」
と思うかもしれません。
私が解約しない一番大きな理由は、非常に単純です。
完全な余裕資金だからです。
もともと2017年に入れた時点から、生活に必要なお金ではありませんでした。
今も同じです。
極端に言えば、この資金がゼロになったとしても家計や今後の生活設計が壊れない範囲の資金として持っています。
もちろん、この保険がゼロになると考えているわけではありません。
言いたいのは、
途中で無理に現金化する必要がない資金だから、今の条件で慌てて解約する理由もない
ということです。
契約する判断と、すでに契約した商品を今解約する判断は別です。
だから私は、現時点ではそのまま保有を続けます。
そして20年後にどうなったのか、このブログで最後まで答え合わせしたいと思っています。
保険は「加入する前」と「解約する前」に条件を整理した方がいい
9年間実際に保有して感じるのは、保険は加入するときだけでなく、解約するときにも確認する項目が多いということです。
特に外貨建て保険なら、
- 何のための保障なのか
- 払込保険料はいくらなのか
- 現在の積立金額はいくらなのか
- 現在の解約返戻金はいくらなのか
- 途中解約時に何が差し引かれるのか
- 市場価格調整があるのか
- 為替が変わると円換算額がどうなるのか
- 他の選択肢と比べてどうなのか
を一度整理した方がいいと思います。
すでに加入している場合も、この記事を読んで「外貨建て保険はダメなんだ」と勢いで解約するのは違います。
私自身も、現在の解約返戻金と契約条件を確認したうえで保有を続けています。
保険や家計について、一度整理してから判断したい人へ
自分の契約内容を見ても判断しづらい場合や、新しく保険へ加入する前に家計・保障・貯蓄をまとめて整理したい場合は、専門家へ相談して考えを整理する方法もあります。


※上記リンク・バナーはアフィリエイト広告です。相談サービスの利用や、特定の保険商品の加入・解約を推奨するものではありません。契約条件、保障内容、費用等を確認し、最終的な判断はご自身で行ってください。
9年間持った私が、今友人に聞かれたらどう答えるか
もし今、友人から、
「300万円くらい余っているんだけど、外貨建て保険どう思う?」
と聞かれたら、私はたぶん、
「やめた方がいいんじゃない?」
と答えます。
そしてその次に、
「何のためにその300万円を使うの?」
と聞くと思います。
死亡保障が必要なのか。
老後資金なのか。
単純に資産を増やしたいのか。
外貨を持ちたいのか。
目的によって選択肢は変わります。
私の場合は、今振り返ると、
「純粋な資産形成」と「保険」を一つの商品でやろうとする必要はなかった
と思っています。
これが9年間持った現在の結論です。
まとめ|外貨建て保険を9年持った私の評価
最後にまとめます。
- 2017年に約300万円、38,000豪ドルを一括で契約した
- 当時は「20年後110%ならいいかな」という感覚もあった
- 手数料や長期商品であることを知らなかったわけではない
- 今一番大きく感じるのは、当時VTIやS&P500という選択肢を十分知らなかったこと
- 9年後の積立金額は43,311.51豪ドル
- 現在の解約返戻金は35,775.73豪ドルで、豪ドルベースでは元本割れ
- 円換算では約408.6万円になっている
- 株式と違う値動きをした時期があったことはメリットの一つ
- 豪ドル資産として長期間保有できた点も一応メリット
- 一方で、仕組みの複雑さ、資金拘束、為替、途中解約条件などのデメリットを感じる
- 今の私なら純粋な資産形成目的では選ばない
- 友人に聞かれたら、私は「やめた方がいいんじゃない」と答える
- それでも自分の契約を今解約しない最大の理由は、完全な余裕資金だから
2017年の判断を「大失敗だった」と切り捨てるつもりはありません。
実際に持ったからこそ分かったこともあります。
ただ、2026年の今、同じ38,000豪ドルをもう一度ゼロから運用するとしたら、私は同じ選択はしません。
9年間実際に保有した人間として、それが現在の率直な答えです。
最後までお読みいただき、ありがとうございました。
※この記事は、筆者自身が2017年に契約した外貨建て生命保険を2026年まで約9年間保有した実体験をもとにまとめています。契約条件、費用、保障内容、為替条件、解約返戻金等は商品や契約時期によって異なります。本記事は特定の保険商品への加入・解約、または特定の金融商品の購入を推奨するものではありません。実際の判断にあたっては、ご自身の契約書類・最新の商品資料等をご確認ください。