こんにちは、nobu2394.comです。
2018年に家を新築したとき、私は4,700万円の住宅ローンを組みました。
ところが、家本体の最終的な支払いを振り返ると、住宅メーカーから約500万円が戻ってきました。
当時の記事では「外構や火災保険、家具など金額がまだ確定していない費用もあるので、住宅ローンは少し多めに借りてもいいのでは」と書いていました。
あれから約8年。
51歳になった今、改めて考えると気になることがあります。
4,700万円を借りた判断は本当に合理的だったのか。
もし4,200万円だけ借りて、外構などは自分の現金から払っていたら、その方が得だったのでしょうか。
今回は、当時の返済予定表と現在の自分の資産運用方針を使って、8年後の答え合わせをしてみます。
※この記事は私自身の過去の住宅ローン経験を振り返ったものです。住宅ローンの資金使途や対象費用は金融機関・商品・契約によって異なります。余った借入金を自由に他用途へ使ってよい、という意味ではありません。
- 結論|利息だけなら4,200万円が有利。でも私の資産運用全体では4,700万円にも合理性があった
- 私は2018年に4,700万円を借りた
- なぜ約500万円が戻ってきたのか
- 銀行から「外構の契約書と火災保険の証書を出してください」と連絡が来た
- 約500万円のうち、400万円前後は住宅関連に使った記憶がある
- では、4,200万円だけ借りた方が良かったのか
- 500万円を35年・年0.59%で借りると、利息はどのくらいか
- 私の場合、その500万円は普通預金に眠るお金ではない
- 仮に500万円を8年間、年3%・5%で運用できたら
- 「借金を減らす」と「投資資金を残す」は、どちらも間違いではない
- 住宅ローン控除|私の家は認定長期優良住宅だった
- 2018年の私の「住宅ローンは多めに借りた方がいい」は、今ならこう言い直す
- 2026年の答え|私は今も一括返済より「手元資金と投資」を優先している
- まとめ|住宅ローンの「借りすぎ」は借入額だけでは判断できない
結論|利息だけなら4,200万円が有利。でも私の資産運用全体では4,700万円にも合理性があった
先に私なりの結論を書きます。
500万円を普通預金に置いておくだけなら、4,200万円だけ借りる方が合理的です。
借入額が少なければ、その分だけ支払利息も減るからです。
一方、私の場合は少し事情が違います。
私は一定額の現金を手元に残し、それを超える資金は株式などのリスク資産へ回すという考え方をしています。
そのため、500万円を多く借りて手元資金を残したことは、結果として市場にさらせる資金を500万円多く維持したとも考えられます。
つまり今回の比較は、単純な「借金を減らすかどうか」ではなく、
確実に発生する住宅ローン金利を減らすか、それとも低金利で手元資金を残して投資に回すか
という問題です。
私は2018年に4,700万円を借りた
昔の資料を探したところ、2024年12月に作成された名古屋銀行の返済予定表が残っていました。
そこには、
- ご融資額:47,000,000円
- 利率:0.590%(2024年末時点の返済予定表)
- 融資年:2018年
- 最終期日:2053年
- 毎月返済額:120,763円
と記載されています。
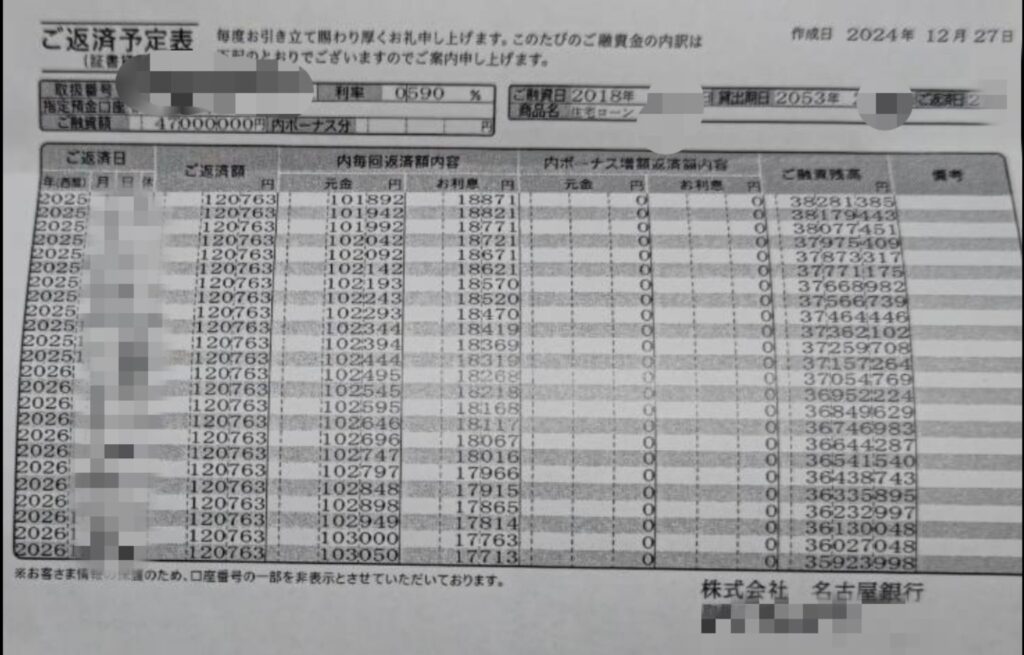
2024年12月作成の返済予定表。融資額4,700万円、当時の利率0.590%、毎月返済額120,763円。口座情報や細かな日付など、個人情報につながる部分は加工しています。
なお、借入当初の金利は0.44%でした。その後は変動金利なので上昇しており、2024年末の返済予定表では0.590%になっています。
2026年現在については、銀行担当者から0.84%程度と聞いていますが、手元にその金利を確認できる書面がないため、この記事では参考情報として扱います。
借入当時の住宅ローン控除や、なぜ低金利で借りて手元資金を残そうと考えたのかは、こちらの記事で詳しく振り返っています。
【8年後検証】住宅ローン控除でローンは得?0.44%で借りた私の2026年の答え
なぜ約500万円が戻ってきたのか
8年前の話なので、ここからは当時の記事と私の記憶をもとに整理します。
私の家は三井ホームで建てました。
一方、外構は三井ホームに頼むと高くなると考え、別の業者へ依頼しました。
住宅ローンを組む段階では、外構工事や火災保険などの最終金額がまだ確定していませんでした。
そのため、それらの住宅関連費用も見込んで、銀行とは4,700万円でローンを組んだと記憶しています。
私の記憶では、いったん銀行から住宅メーカー側へ4,700万円が支払われ、住宅メーカー側の最終精算後、約500万円が私の口座へ戻ってきました。
家本体など住宅メーカーへの最終的な支払額は、おそらく約4,200万円前後だったのだと思います。
ただし、この4,200万円という数字は、現在残っている資料で確認できた確定値ではなく、500万円返金されたという当時の記事と私の記憶から逆算した概算です。
銀行から「外構の契約書と火災保険の証書を出してください」と連絡が来た
当時、銀行の担当者から突然連絡がありました。
内容は、外構の契約書類と火災保険の証書を提出してほしい、というものです。
住宅ローンの総額と、住宅メーカーから銀行へ出ていた見積額に差があったため、残りの資金が住宅関連費用に使われていることを確認したかったのだと思います。
私はちょうど外構の打ち合わせを終えていたため、外構の契約書と保険関係の資料を提出しました。
実際に約350万円規模をかけた外構工事については、8年後の2026年に「雑草対策・カーポート・倉庫は本当に正解だったのか」を答え合わせしています。→ 【8年後の答え合わせ】外構工事に約350万円|雑草対策・カーポート・倉庫は正解だった?
その後、追加返済や返金を求められた記憶はなく、そのまま現在まで4,700万円の住宅ローンとして返済を続けています。
約500万円のうち、400万円前後は住宅関連に使った記憶がある
正確な内訳までは8年前のことで覚えていません。
ただ、外構、火災保険、家具などを合わせると、ざっくり400万円前後は使った記憶があります。
残ったお金については、住宅ローン専用の別口座で厳密に管理していたわけではありません。
家計口座の中に混ざり、その後の生活費や資産運用資金の一部になったと考えるのが実態に近いです。
ここは大事なので、現在の記事では当時より慎重に書いておきます。
住宅ローンは資金使途が決められたローンです。余った資金を自由に生活費や投資へ使ってよいと一般化することはできません。
現在の名古屋銀行でも、住宅関連ローンでは外構工事などが対象になる商品がありますが、対象費用や必要書類は商品によって異なります。実際に借りる場合は、必ず契約する金融機関へ確認する必要があります。
では、4,200万円だけ借りた方が良かったのか
ここからが8年後の答え合わせです。
比較を分かりやすくするため、かなり単純化します。
ケースA:4,200万円だけ借り、外構など約500万円を自分の現金から払う
ケースB:4,700万円借り、500万円分の手元資金を残す
普通預金に500万円を置いたままなら、ケースAの方が有利です。
余分な500万円に住宅ローン金利を払う必要がないからです。
500万円を35年・年0.59%で借りると、利息はどのくらいか
ここでは比較のため、500万円だけを35年間、年0.59%の元利均等返済で借りたと仮定します。
概算すると、
- 毎月返済額:約13,179円
- 35年間の返済総額:約553.5万円
- 利息総額:約53.5万円
になります。
もちろん私の実際のローンは変動金利なので、35年間ずっと0.59%ではありません。
したがって、この53.5万円は比較のための仮定です。
ただ、「500万円を余分に借りるコスト感」を考える材料にはなります。
私の場合、その500万円は普通預金に眠るお金ではない
ここが、今回あらためて考えて一番面白かったところです。
私は現在、生活防衛資金などとして一定額の現金を持つ一方、それを超える資金は基本的に投資へ回しています。
つまり、仮に住宅取得時に500万円を自腹で出していたら、私の資産全体から見れば、市場にさらせる資金が500万円少なくなっていた可能性が高い。
当時、意識して「住宅ローンで500万円を借りて、その500万円をVTIへ投資しよう」と動いたわけではありません。
でも資産全体で考えれば、結果的には似たことが起きています。
低金利の住宅ローンで手元現金を減らさず、その分だけ投資資金を維持できた。
これが今の私から見た、4,700万円を借りた意味です。
仮に500万円を8年間、年3%・5%で運用できたら
もちろん投資リターンは保証されません。
その前提で、単純なシミュレーションをしてみます。
500万円を8年間、追加投資や取り崩しなしで複利運用できたと仮定すると、
- 年3%:約633万円
- 年5%:約739万円
になります。
元本500万円からの増加額は、
- 年3%:約133万円増
- 年5%:約239万円増
です。
一方、500万円を年0.59%・35年返済で借りたという仮定では、最初の8年間に支払う利息は概算で約21万円です。
単純比較なら、年3%や年5%で運用できたケースでは、投資による増加額が借入金利を上回ります。
ただし、ここで「だから住宅ローンは多く借りて投資した方が得」と結論づけるのは違います。
住宅ローン金利は確実に発生するコストですが、株式の3%・5%は保証されていません。
8年間で大きく下落する可能性もありますし、必要なときに相場が暴落している可能性もあります。
これはあくまで、私の資産運用方針を理解するための仮定の比較です。
「借金を減らす」と「投資資金を残す」は、どちらも間違いではない
住宅ローンをできるだけ少なくする考え方には、大きなメリットがあります。
借金が少なくなり、支払利息も減り、相場の値動きに左右されません。
一方で、低金利で長期資金を借りられるなら、手元資金を残すことにも価値があります。
特に私のように、一定の現金を確保したうえで余剰資金を長期投資する人にとっては、
「住宅ローンを減らすために500万円を使う」ことは、「投資に回せる500万円を減らす」ことでもあります。
だから、どちらが正解かは、その人の資産状況やリスク許容度で変わります。
住宅ローン控除|私の家は認定長期優良住宅だった
ここは今回の比較でかなり重要なポイントです。
2019年に書いた当時の記事を確認すると、私の家は認定長期優良住宅でした。行政書士事務所から届いた書類にも、その旨が記載されていたことを当時の記事に残しています。
2018年当時の国税庁資料では、消費税8%等が適用される「特定取得」に該当する場合、一般住宅の住宅ローン控除は年末残高4,000万円以下の部分×1%、各年の控除限度額40万円でした。
一方、認定長期優良住宅などの「認定住宅」では、同じく特定取得の場合、年末残高5,000万円以下の部分×1%、各年の控除限度額50万円でした。
つまり私の場合、4,700万円借りたことには「手元資金を多く残せた」だけでなく、一般住宅なら4,000万円で頭打ちになる住宅ローン控除の対象枠を、認定長期優良住宅として5,000万円まで使える可能性があった、という意味もあります。
4,200万円借りる場合と4,700万円借りる場合の差額は500万円です。単純化すると、その500万円分の年末残高についても1%が控除計算の対象になり得るため、初期には年間およそ5万円弱、10年間では残高の減少を考慮して最大で40万円台前半程度の差になる可能性があります。
もちろん、実際に控除できる金額は各年の年末残高、所得税額、住民税への控除、適用要件などで変わります。私の実際の10年間の税額を当時の申告書から再計算した数字ではありません。
それでも、今回の「4,200万円か4,700万円か」という比較では、この認定長期優良住宅の40万円ではなく50万円までという控除枠を無視すると、4,700万円を借りた側のメリットを小さく見積もってしまいます。
2018年の私の「住宅ローンは多めに借りた方がいい」は、今ならこう言い直す
元の記事では、私はかなりストレートに、
「住宅ローンは多めに借りた方がいい」
と書いていました。
今読み返すと、これは少し乱暴だったと思います。
51歳の今なら、こう書きます。
外構や保険など、住宅取得時点で金額が確定していない費用まで含めて、無理のない範囲で資金計画に余裕を持たせることには意味がある。ただし、借りられるだけ借りればいいわけではない。
そして、手元に残る現金をどう使うかまでセットで考えるべきです。
普通預金に置いておくだけなら借入額を減らす方が合理的。
一方、十分な現金余力があり、長期投資を継続できる人なら、低金利の住宅ローンを維持して投資資金を残すという考え方もあります。
私は後者でした。
2026年の答え|私は今も一括返済より「手元資金と投資」を優先している
住宅ローン金利は当初より上がっています。
それでも私は、現時点では住宅ローンを一括返済するより、一定の現金を確保しながら投資を続ける考えです。
もちろん、金利がさらに上がれば判断は変わるかもしれません。
住宅ローン金利はできるだけ下げたいので、今後、銀行と条件を相談する余地もあると考えています。
ただ、少なくとも2018年に4,700万円を借りたことについては、今の私は、
「利息だけを見れば4,200万円の方が安かった。でも、500万円分の投資余力を残せたことまで含めれば、明確な失敗だったとは思わない」
という答えです。
その「手元資金を投資に回す」選択と「繰り上げ返済する」選択の差を試したい方は、住宅ローンと投資の比較シミュレーターを使ってみてください。金利や繰り上げ返済額を変えて試算できます。
まとめ|住宅ローンの「借りすぎ」は借入額だけでは判断できない
8年前の自分の判断を振り返ると、住宅ローンは単純に「少なく借りれば正解」「多く借りれば得」という話ではないと感じます。
- 支払利息だけなら借入額は少ない方が有利
- 外構・保険・家具など後から確定する住宅関連費用もある
- 手元資金を残すことには安全性と投資余力という価値がある
- 投資リターンは保証されない
- 住宅ローンの資金使途は金融機関・契約ごとに確認が必要
- 私の家は認定長期優良住宅で、2018年当時は一般住宅の年40万円ではなく、認定住宅では年50万円までの控除枠があり、4,700万円を借りた意味にも影響していた
私の場合は、4,700万円を借りたことで手元資金を維持し、その後も投資を続けることができました。
だから8年後の答え合わせとしては、「4,200万円だけ借りる方が利息は安かった。でも資産運用全体で見れば、4,700万円という選択にも合理性はあった」と考えています。
※本記事は私自身の実体験と仮定のシミュレーションです。特定の借入方法や投資を推奨するものではありません。住宅ローンの対象費用・資金使途・必要書類は金融機関や契約により異なります。税制についても適用条件がありますので、実際の判断では金融機関・税務署・専門家等へ確認してください。