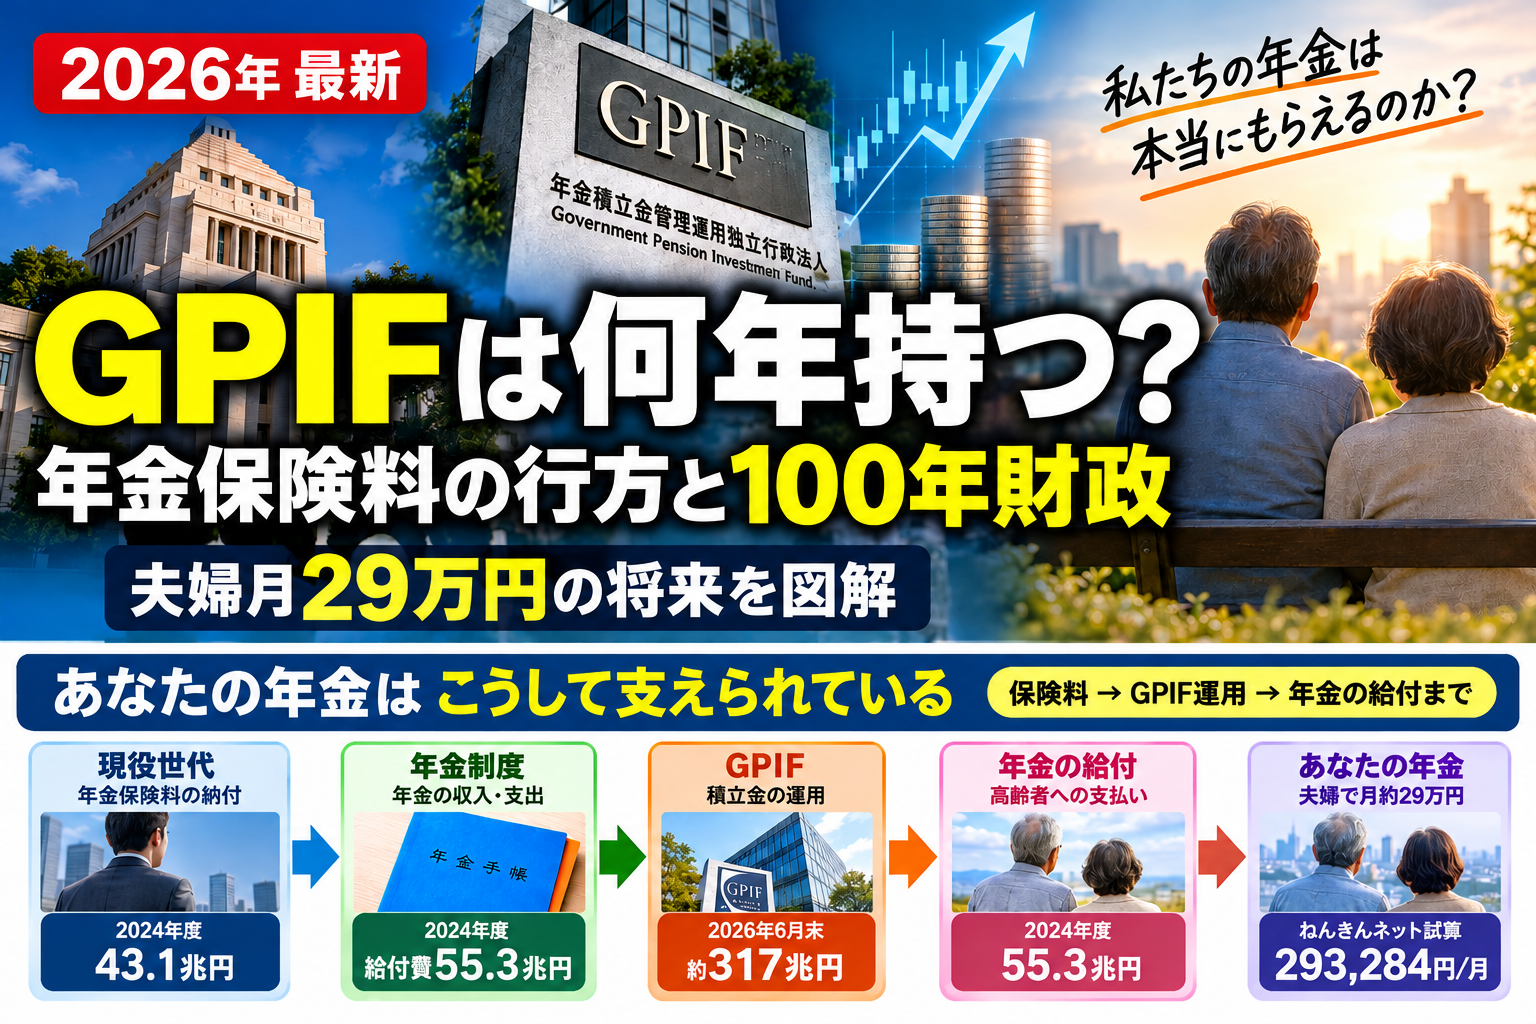
2018年12月。宇都宮出張の帰りに千葉の実家へ寄ろうとしていた私は、新幹線の中でふと考えました。「うちの両親は、年金をいくらもらっているんだろう?」
調べるうちに知ったのが、年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)という組織。当時の記事では、累積運用益が70兆円を超えていたことに驚いています。
それから8年。51歳になった2026年、私自身のねんきんネットを確認すると、65歳からの見込額は月21万5,233円。妻の試算額を合わせれば夫婦で月29万3,284円です。
では、少子高齢化が続く日本で、その年金は14年後の2040年にも本当にもらえるのか? GPIFの運用益が増えているなら年金は安心なのか? 現役世代が毎年払っている保険料はそもそもどこへ行くのか?
2024年度の決算、厚生労働省の2024年財政検証、2026年のGPIF運用実績、そして私自身の試算画面を使って、お金の流れから順番に考えてみました。
先に結論
① 現役世代の保険料はいきなりGPIFへ送られるわけではなく、国の年金特別会計などを通じて今の受給者への給付に充てられます。② GPIFが「年金財源の約1割」を賄うというのは毎年GPIF資産の10%を売る意味ではありません。③ 年金は将来も続くよう設計されていますが、2040年に夫婦月29万円と同じ生活ができる保証はない、というのが私の結論です。
- 1.私たちが払った年金保険料は、最初にどこへ行く?
- 2.GPIFには実際に年間いくら入り、いくら戻るのか?
- 3.「年金財源の約1割をGPIFが担う」の本当の意味
- 4.少子高齢化で、年金を支える人は何人になるのか?
- 5.2040年、2050年、2070年、そして100年後の年金財政は?
- 6.マクロ経済スライドとは? デフレ時代とインフレ時代で考える
- 7.「所得代替率61.2%→57.6%」は、年金がその割合で減るという意味?
- 8.それで私たち夫婦の「月29万3,284円」は2040年にもらえるのか?
- 9.日本の年金は永久に持つ? マクロ経済スライドにも限界はある
- 10.2018年にGPIFを知った私が、2026年に出した結論
- 参考資料・データの出典
1.私たちが払った年金保険料は、最初にどこへ行く?
日本の公的年金の基本は賦課方式(ふかほうしき)。私たち現役世代や勤務先が払った保険料を、主に現在の年金受給者への給付に使う仕組みです。自分の名前が付いた口座に、納めた保険料が全額積み上がるわけではありません。
とはいえ、勤務先が払った厚生年金保険料が、その瞬間に誰かの口座へ直接送金されるわけでもありません。厚生年金保険料や国民年金保険料は、国が管理する年金特別会計の勘定で経理され、基礎年金などに必要な資金も所定の会計間でやり取りされます。
そして、給付などに充てられなかった資金の一部が年金積立金となり、厚生労働大臣からGPIFへ運用のために預けられます。つまりGPIFは「保険料を毎月まるごと受け取る金庫」ではなく、将来に備える年金積立金の運用機関なんです。
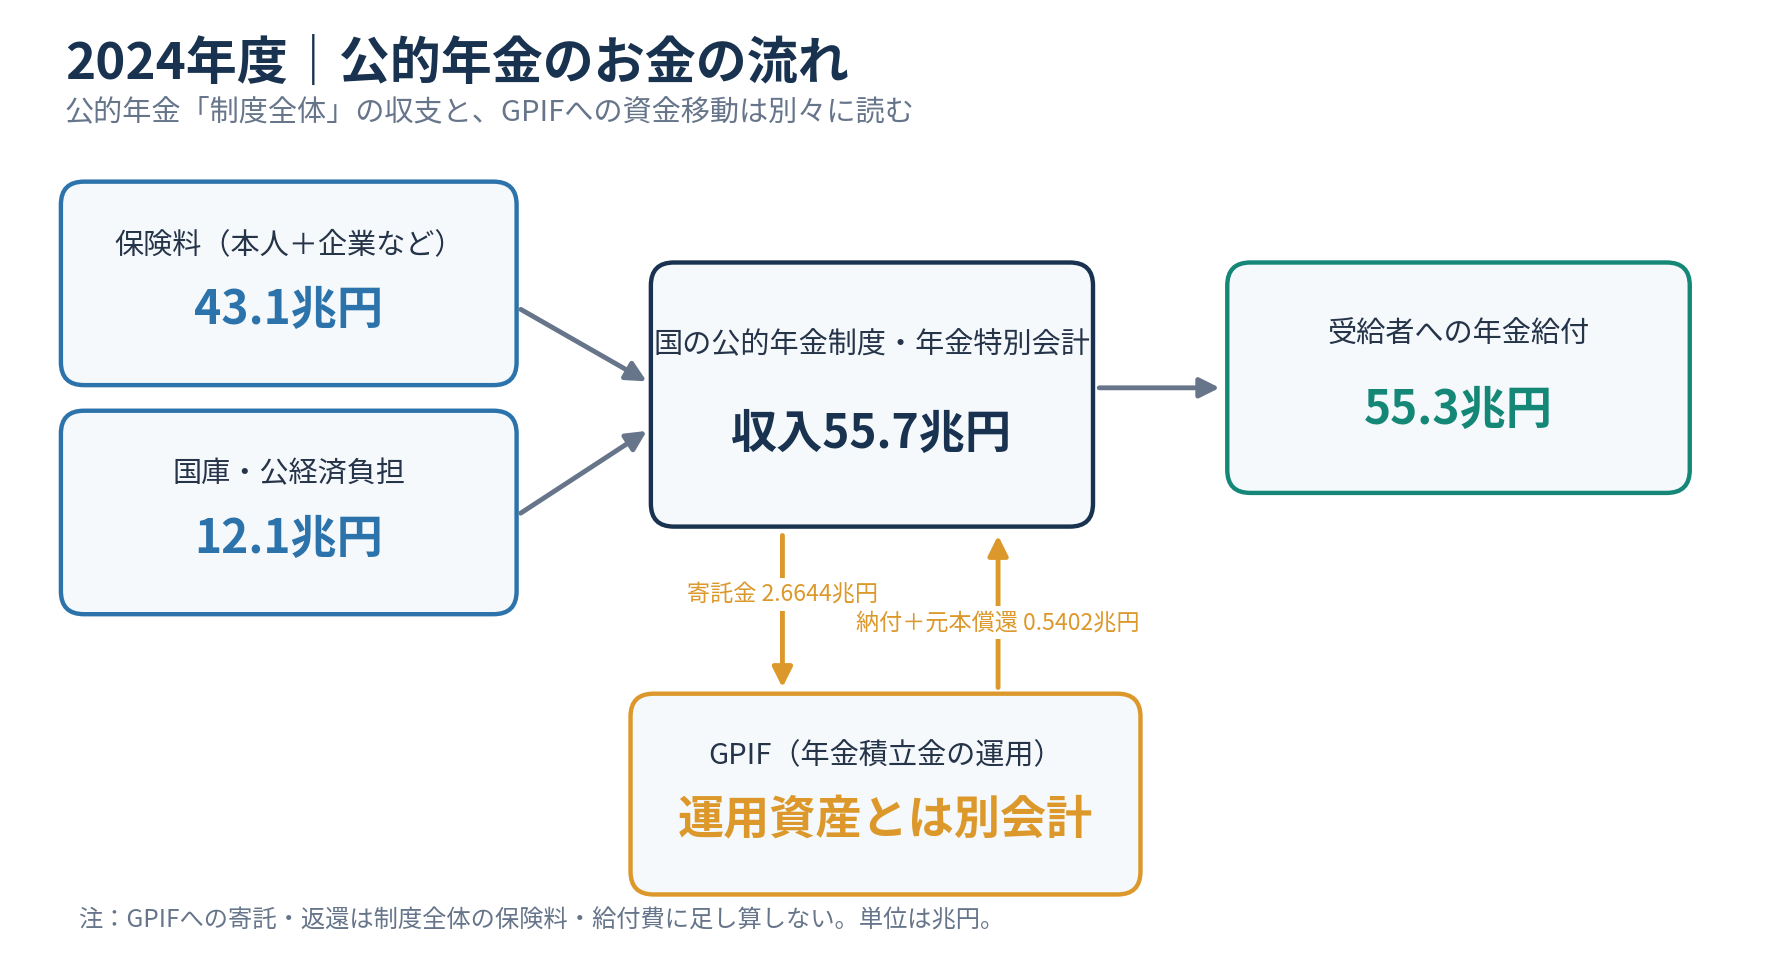
2024年度、現役世代から43.1兆円、年金の給付に55.3兆円
厚生労働省が公表した2024年度の公的年金制度全体の決算を見てみます。
| 項目 | 2024年度・実績 |
|---|---|
| 保険料収入(本人・企業など) | 43.1兆円 |
| 国庫・公経済負担 | 12.1兆円 |
| 運用損益を除く収入総額 | 55.7兆円 |
| 年金給付費 | 55.3兆円 |
| 支出総額 | 55.8兆円 |
| 運用損益を除いた年間収支 | ▲0.1兆円 |
保険料43.1兆円と税金など12.1兆円だけで、年金給付55.3兆円の大部分に相当します。なお「収入総額」「支出総額」にはその他の項目もあり、制度内の資金移動の重複を除いた値です。出典:厚生労働省・2024年度公的年金財政状況報告。
なお「年金給付」は老齢年金だけではありません。障害年金や遺族年金なども含まれます。
2.GPIFには実際に年間いくら入り、いくら戻るのか?
年金特別会計の収支と、GPIFへ預けたお金の出入りは同じものではありません。ここを区別すると、GPIFの役割が見えます。
| GPIFと年金特別会計の資金移動 | 2024年度 |
|---|---|
| GPIFが新たに受け入れた寄託金 | 2兆6,644億円 |
| GPIFから納付された運用収益 | 3,202億円 |
| GPIFから償還された寄託金元本 | 2,200億円 |
| GPIFから戻した額の合計 | 5,402億円 |
| 寄託と返還だけの差額 | +2兆1,242億円 |
この年度は、寄託金の受け入れ額の方が年金特別会計への返還額より大きかったわけです。つまり「毎年GPIFの資産を一定割合で取り崩す」という単純な構造ではない。年度ごとに資金の流れは変わります。GPIF「2024年度業務概況書」の寄託・納付・償還の数字を参照しています。
注意:差し引き+2兆1,242億円は「寄託金の受け入れと年金特別会計への返還」という範囲に限った差額です。GPIFの年間の運用損益でも、公的年金制度全体の黒字額でもありません。
2018年に驚いた「累積運用益70兆円超」は、2026年にどうなった?
当時の記事で使ったGPIFの運用実績グラフも、記録として残しておきます。以下は2018年当時の画像で、最新の数字を示したものではありません。

2026年6月末のGPIF公表値は、運用資産額317兆7,596億円、市場運用開始(2001年度)以降の累積運用収益221兆201億円。2018年に私が驚いた水準から、さらに大きく増えています。出典:GPIF・2026年度第1四半期運用状況。
ただし、221兆円は「現在の銀行預金残高」ではなく、運用開始以来の累積収益です。現在の資産残高317.8兆円とは別の指標。GPIFが株式や債券を売らずに保有していれば、その時価評価の変化も運用収益に反映されます。
3.「年金財源の約1割をGPIFが担う」の本当の意味
私が最も勘違いしかけたのはここでした。「約1割」と聞いて、317兆円の10%、つまり毎年31.7兆円を引き出すのかと思ったのです。それなら10年でなくなってしまいそうですよね。
でもそうではありません。GPIFがいう「約1割」は、おおむね100年間の年金財源全体を平均すると、積立金の運用収益や元本で賄う部分がおよそ1割という意味。残りの約9割は、その時々の保険料と国庫負担などで賄う計画です。GPIF公式・年金財政における積立金の役割。
当初は主に運用収入を使い、将来は必要に応じて元本も取り崩しながら、約100年後に年金給付の1年分程度の積立金を残す長期計画。資産が永久に増えることを約束した制度ではありません。
4.少子高齢化で、年金を支える人は何人になるのか?
2018年の記事でも、少子高齢化が進むことに不安を感じていました。2026年の今は、国が将来の被保険者数をどのように予測しているか、具体的な数字で確認できます。

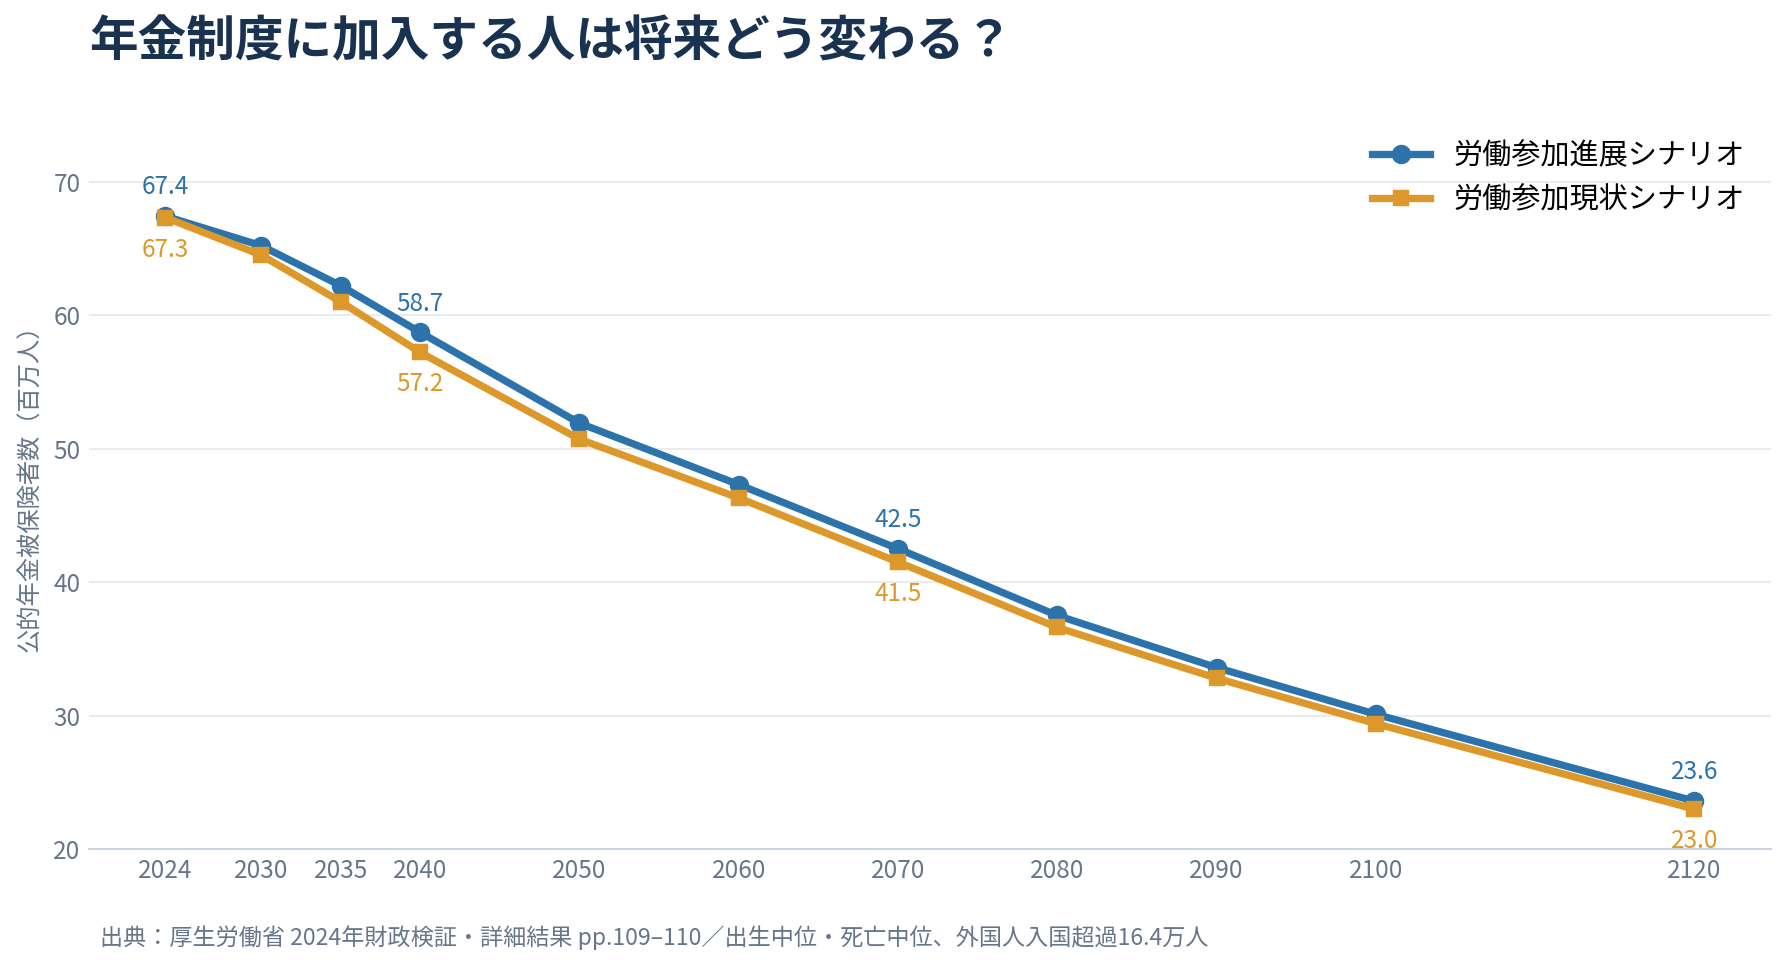
2024年財政検証の被保険者数の予測では、2024年度の約6,730万〜6,740万人が、2040年度には約5,720万〜5,870万人、2070年度には約4,150万〜4,250万人へ減るケースが示されています。
ここでいう人数は日本の人口全体でも、単純な15〜64歳人口でもなく、公的年金の被保険者数です。働く高齢者や女性の就業などによっても変わります。
それでは、保険料を払う人数が減るのに、年金の支出はどうなるのでしょうか。
5.2040年、2050年、2070年、そして100年後の年金財政は?
厚労省は少なくとも5年ごとに「財政検証」を行い、人口だけでなく経済、賃金、物価、働く人の割合などを変えて、おおむね100年間の収支を計算しています。
「成長型経済ケース」と「過去30年投影ケース」を簡単に説明すると
| 名前 | どういう未来を想定? |
|---|---|
| 成長型経済移行・継続ケース | 生産性向上や賃金の実質的な伸びが比較的大きく、経済成長が続く想定。 |
| 過去30年投影ケース | 過去約30年の低成長傾向をもとに、賃金の実質的な伸びが小さい想定。 |
これは未来を当てる予言ではなく、国が置いた計算条件です。実際にはこの中間にもなり得ますし、予想外の変化もあります。
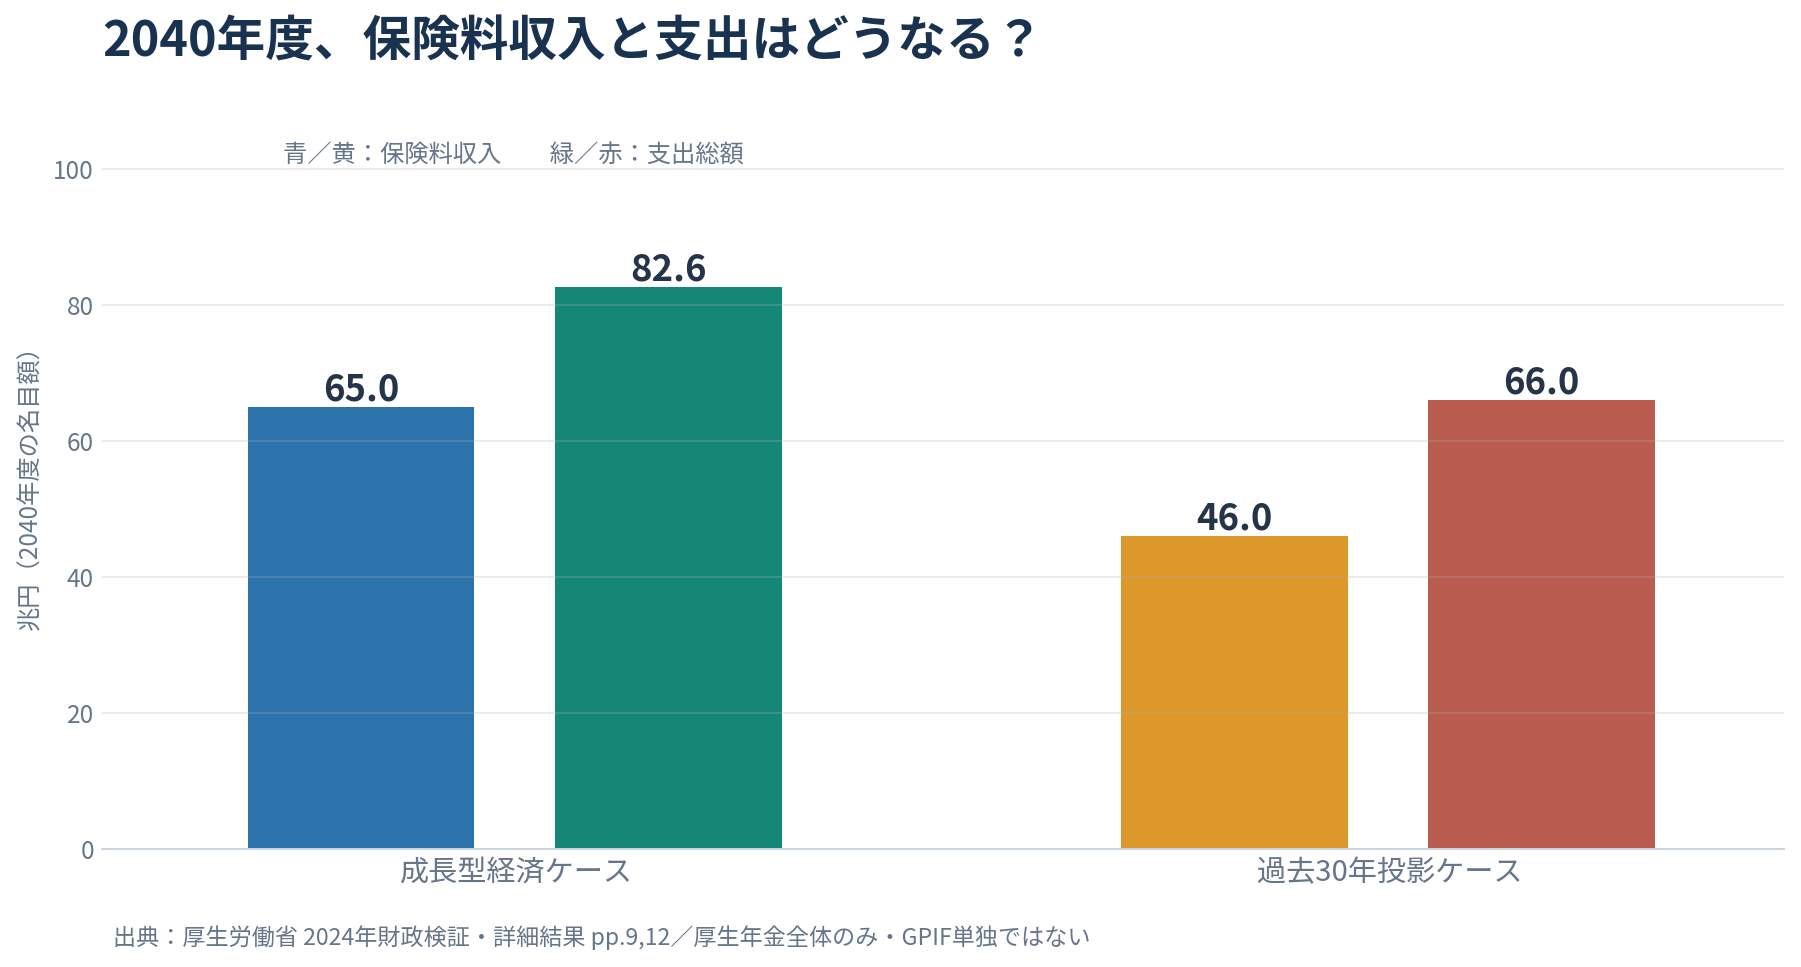
2040年度の厚生年金全体の年間収入・支出は、成長型経済ケースで保険料収入65.0兆円・支出総額82.6兆円。過去30年投影ケースでは保険料収入46.0兆円・支出総額66.0兆円という見通しです。
支出額の方が大きくても「その年に足りない分がそのまま借金になる」とは限りません。保険料以外の国庫負担や運用収益などもあります。ここで示した保険料と支出の差だけを、赤字額と読み替えないでください。
節目の年度で比べる:年間の保険料収入と支出総額
次の表も厚生年金全体・名目兆円です。2040年・2050年と先になるほどインフレや賃金上昇の影響も入るので、2024年実績との単純比較には注意が必要です。
| 年度 | 成長型:保険料 | 成長型:支出 | 過去30年:保険料 | 過去30年:支出 |
|---|---|---|---|---|
| 2030 | 49.7 | 60.7 | 44.6 | 57.4 |
| 2040 | 65.0 | 82.6 | 46.0 | 66.0 |
| 2050 | 81.9 | 112.9 | 46.7 | 71.0 |
| 2070 | 134.1 | 205.2 | 49.5 | 78.8 |
| 2100 | 269.2 | 447.1 | 51.7 | 87.7 |
| 2120 | 422.7 | 716.7 | 52.6 | 91.0 |
出典:厚生労働省「2024年財政検証・詳細結果」9・12頁。数字は厚生年金全体で、GPIF単独の資金収支ではありません。国民年金を含む2024年度実績表とも対象範囲が異なります。
積立金は将来増えるのか、減るのか
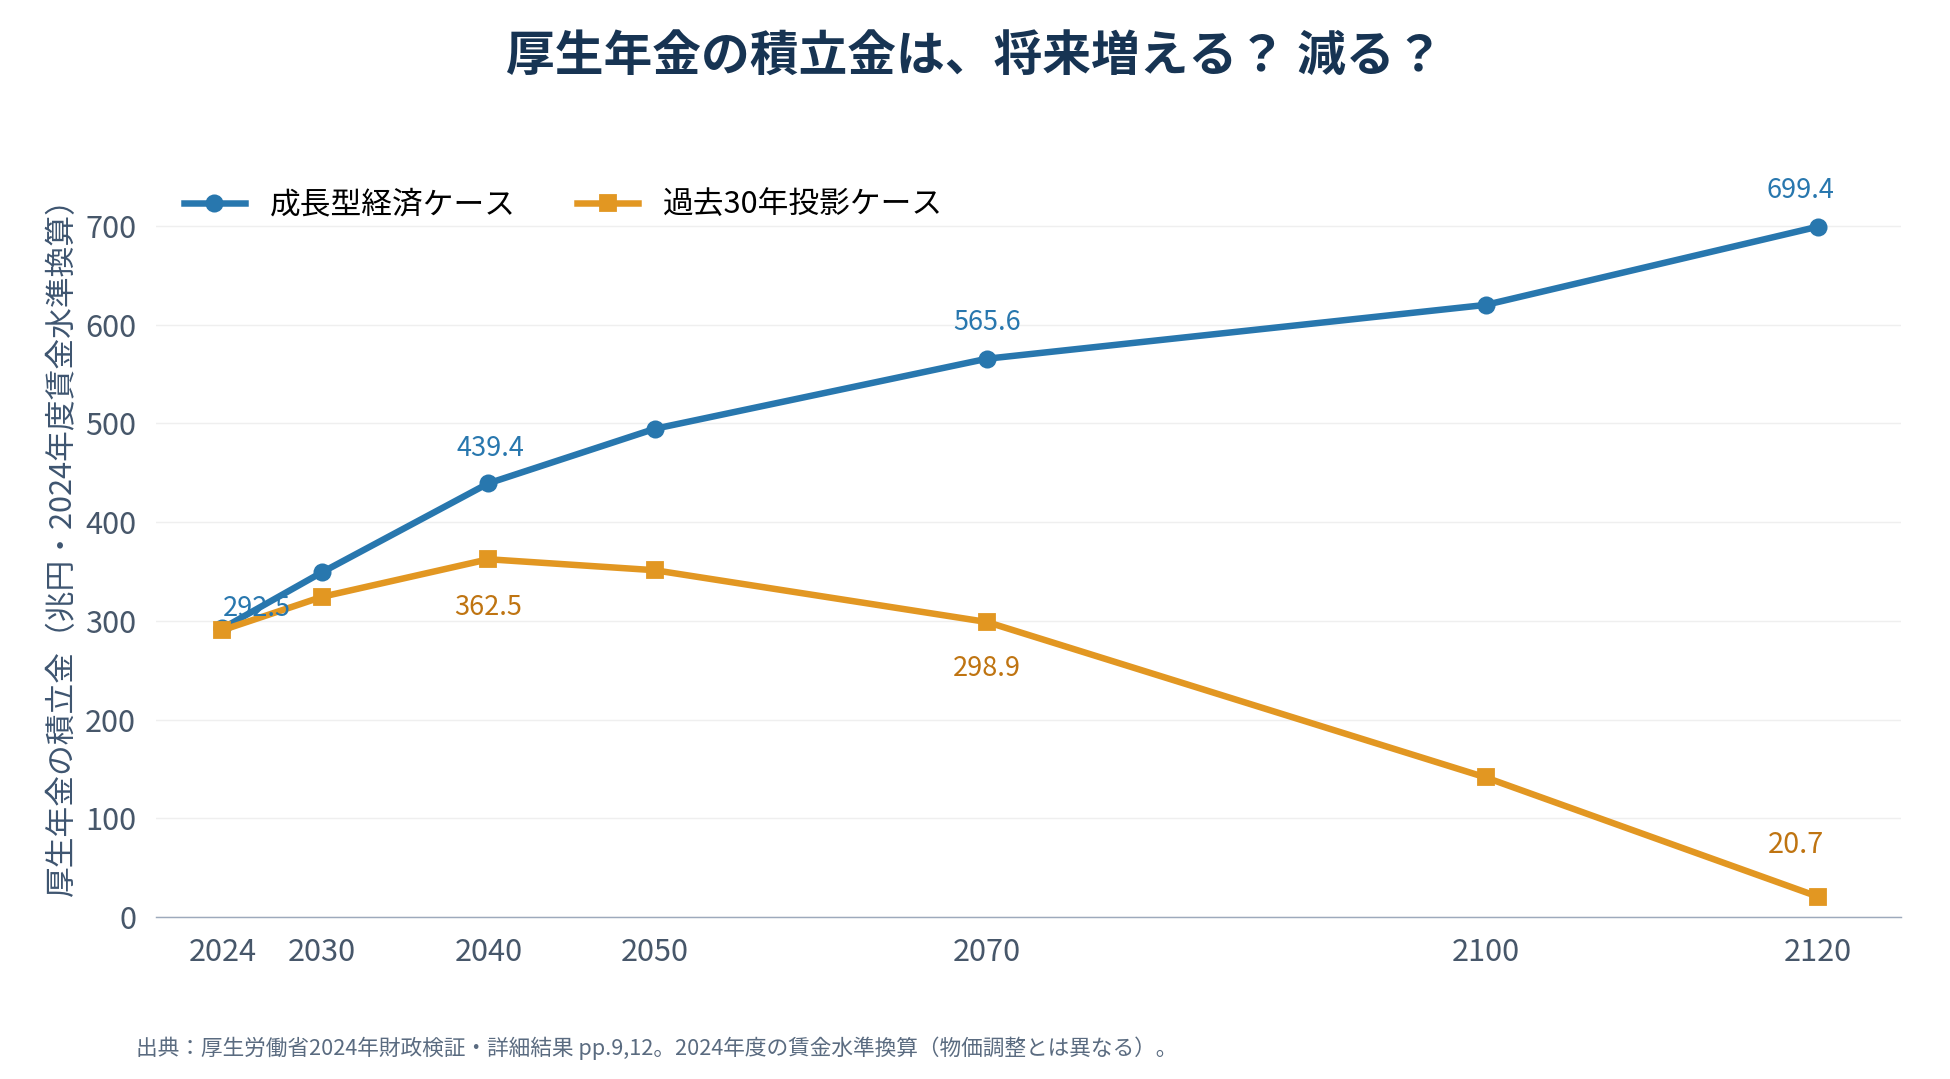
国の見通しでは、成長型経済ケースと過去30年投影ケースで、長期の積立金残高に大きな差が出ます。例えば2070年度の厚生年金積立金は、2024年度の賃金水準に換算すると前者が約565.6兆円、後者が約298.9兆円という試算です。
注意:このグラフの「2024年度賃金水準換算」は、賃金上昇率で換算した積立金の値。上の保険料・支出の表(各年度の名目金額)とも、GPIFの2026年6月末の運用資産317.8兆円とも、そのまま足し引きできません。
そのため「GPIFにいつ何兆円入って、いつ何兆円出るか」をこの表だけで予言することもできません。将来の寄託・償還は年金特別会計側の財政状況や資金管理によって決まります。
6.マクロ経済スライドとは? デフレ時代とインフレ時代で考える
私は最初、この言葉の意味がよく分かりませんでした。「年金を毎年0.5%ずつ減らす制度?」と思ってしまったのです。
しかし、マクロ経済スライドは年金の名目額を毎年決まった率で切り下げる仕組みではありません。現役世代の被保険者数の変化や平均余命の伸びを踏まえて、物価・賃金による年金改定の伸びを抑える仕組みです。
日本が長く経験してきたデフレ時代は、どうなる?
2000年代から2010年代の日本では、物価が上がらない、あるいは下がる時期が長くありました。だから「本来3%増える年金を2.5%にする」というインフレ時代の例だけでは、私はピンときませんでした。
| 状況 | 通常の年金改定率 | マクロ経済スライド適用後 |
|---|---|---|
| デフレ | ▲1.0% | ▲1.0% |
| 賃金・物価が横ばい | 0% | 0% |
| 上昇が小さい | +0.2% | 0% |
| 上昇が大きい | +3.0% | +2.5% |
上表は説明用の仮定で、スライド調整幅を0.5%ポイントとしています。実際の調整幅は年によって変化します。通常の改定において物価と賃金のどちらを使うかにもルールがあります。
つまり、デフレによって年金が下がる年はあっても、マクロ経済スライドがさらに追加で下げるわけではない。横ばいなら原則横ばいです。増額の余地が小さいときはスライドで名目額がマイナスになることを避け、調整し切れない分は後年に繰り越される仕組みもあります。日本年金機構・マクロ経済スライド/キャリーオーバー制度。
実際、2000〜2002年度は物価下落があっても特例で年金額が据え置かれました。マクロ経済スライドが導入されたのは2004年で、初めて適用されたのは2015年度。2015年度は賃金上昇率+2.3%に対し、特例水準の解消▲0.5%、マクロ経済スライド▲0.9%があり、基本的に年金改定率は+0.9%でした。
一方、2026年度は物価変動率+3.2%、名目手取り賃金変動率+2.1%で、基礎年金のスライド調整▲0.2%ポイント、厚生年金の報酬比例部分は▲0.1%ポイント。結果として基礎年金+1.9%、報酬比例部分+2.0%となりました。2015年度改定の説明/2026年度改定の説明。
重要なのは、年金の額面が増えても、物価より伸びが小さければ生活の購買力は下がり得るという点です。私が現金の購買力を気にして投資を続ける理由は、以前のインフレと現金のリスクを考えた記事でも書いています。
7.「所得代替率61.2%→57.6%」は、年金がその割合で減るという意味?
これも最初は理解しにくい言葉でした。所得代替率とは、現役男性の平均的な手取り賃金に対して、標準的なモデル夫婦の年金がどのくらいの割合かを示す数字です。
2024年度の例では、現役男性の平均手取り月収が約37万円、モデル夫婦の年金が約22.6万円。22.6万円÷37万円≒61.2%です。モデル夫婦は、夫が平均的な賃金で40年間厚生年金に加入し、妻が40年間専業主婦という仮定です。
例えば将来、現役世代の手取りが40万円から50万円に増え、モデル夫婦の年金が24万円から27万円に増えたとしましょう。年金は増えているのに、所得代替率は60%から54%に下がります。現役世代の賃金の伸びに年金の伸びが追いつかないからです。
| 2024年財政検証 | 所得代替率の見通し | 調整終了の時期 |
|---|---|---|
| 2024年度のモデル年金 | 61.2% | 2024年度の値 |
| 成長型経済移行・継続ケース | 57.6% | 2037年度 |
| 過去30年投影ケース | 50.4% | 2057年度 |
この57.6%と50.4%は2040年度の同じ時点の比較ではなく、それぞれのケースで給付水準調整が終わる時点の値です。また、私の年金月29万円に57.6%を掛けて将来額を求めるものでもありません。厚生労働省・給付水準の将来見通し。
なお、所得代替率の低下はインフレだけでは説明できません。現役世代の実質賃金の成長と、マクロ経済スライドで年金の伸びを抑える効果も関係します。
8.それで私たち夫婦の「月29万3,284円」は2040年にもらえるのか?
ここで、ようやく私自身の問題に戻ります。2019年には「夫婦の年金は月27万円もらえる?」という記事を書きました。その答え合わせをした2026年の試算では、私が月215,233円、妻が月78,051円、合計293,284円でした。
私の試算条件は、今後の年収を約1,080万円とし、59歳11か月で就労を終え、65歳から受給するというもの。55歳頃までは年収1,200万円超の見込みですが、その後の減少を含め、平均1,080万円という前提で一旦考えています。
妻の月78,051円は以前の2026年の試算結果で、今回の本人画像に妻の数字は表示されていません。年金額は今後の加入実績や年金改定によっても変わるため、ここでの293,284円はそれぞれの試算条件に基づく現時点の見込額です。
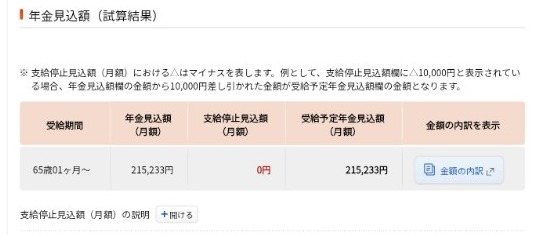
個別の内訳、2019年との比較、70歳まで受給を繰り下げた場合は、別記事の「夫婦の年金月27万円はもらえる? 7年後の答え合わせ」に詳しく書いています。年金記録を確認したときに未納期間を見つけた実体験は、ねんきんネットで未納3か月を発見した記事でも紹介しています。
2040年の「額面」と「実際に買えるもの」を分けて考える
年金額は物価や賃金の変化に応じて年度ごとに改定されます。だから、ねんきんネットに表示された月29.3万円が2040年にも固定されるとは限りません。その一方、物価も動くので、年金額が増えたから生活が楽になるとも限りません。
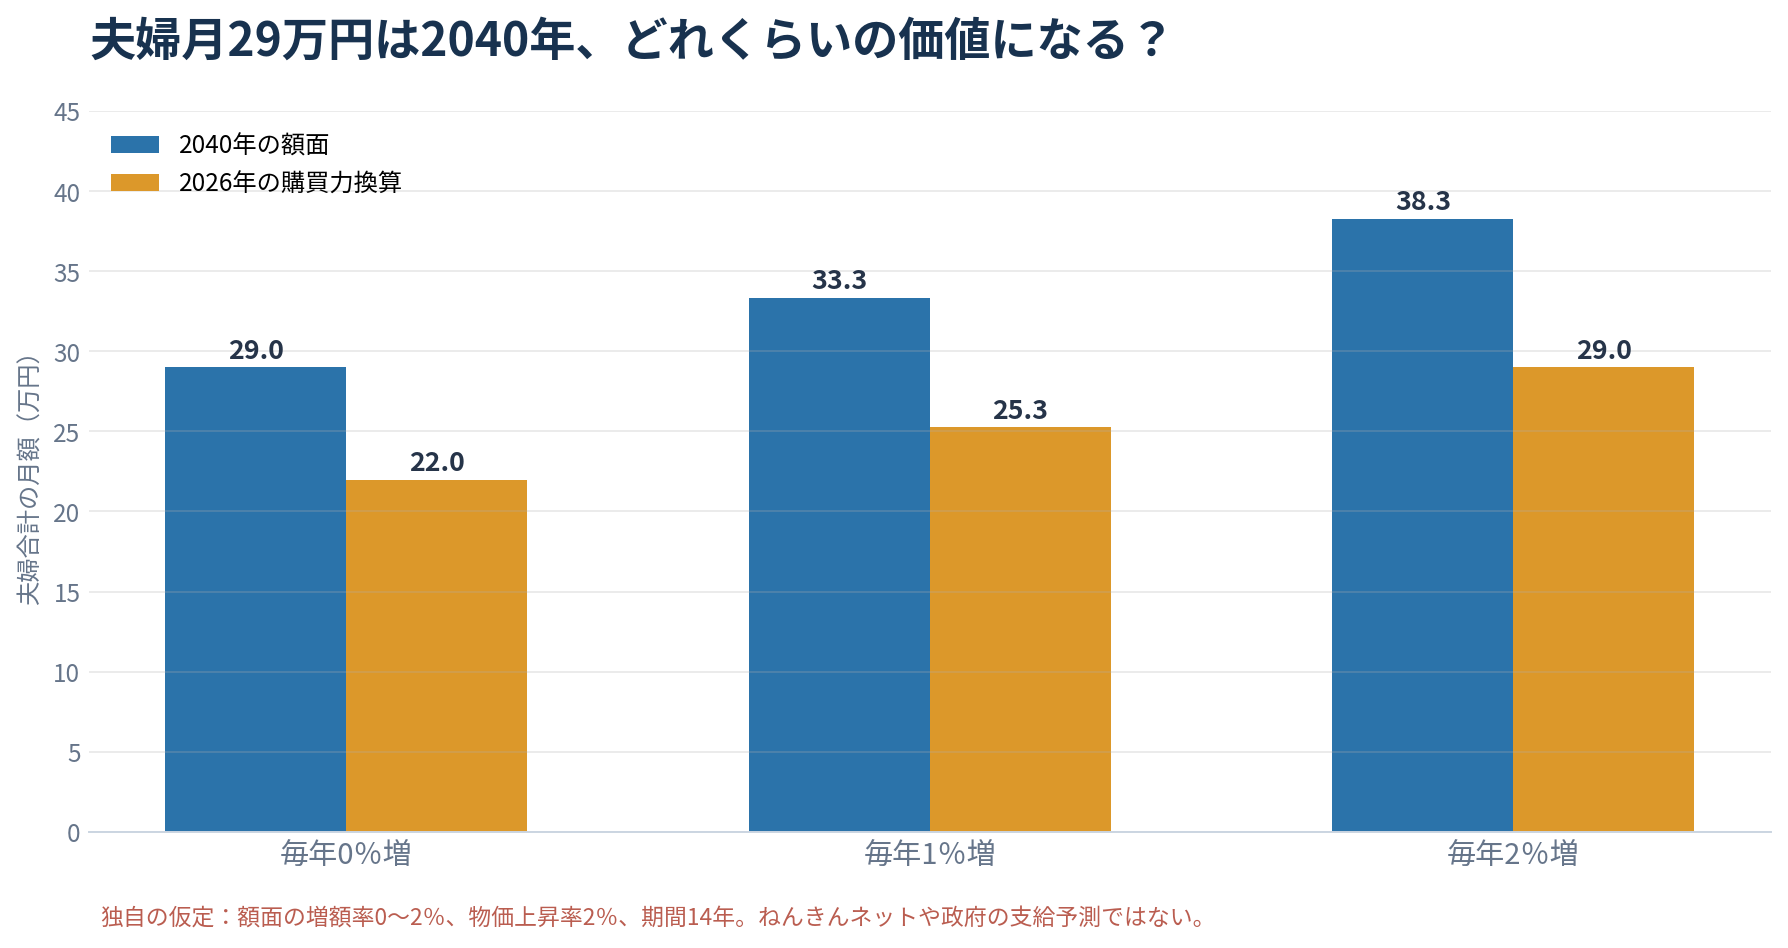
図は分かりやすくするため、夫婦月29万円を出発点として14年間、物価が毎年2%上昇すると仮定したもの。年金額面が14年間変わらなければ2040年の29万円は現在の価値で約22万円、年金額面が毎年1%増えれば2040年に約33.3万円ですが現在の価値では約25.3万円相当、毎年2%増えれば購買力はほぼ維持される計算です。
これは公式の個人年金予測ではなく、購入できるモノ・サービスの量をイメージするための単純計算です。マクロ経済スライドや制度改正、所得税、住民税、介護保険料、健康保険料などを個別に予測した数字ではありません。
「ねんきんネットの数字を信じてはいけない」のではなく、今の加入記録・入力条件に基づく見込額として利用し、将来の生活費の購買力は別に検証するというのが、私の考えです。
9.日本の年金は永久に持つ? マクロ経済スライドにも限界はある
ここまで調べると、最後に必ず聞きたくなります。「日本の人口が減り続けても、年金制度は一生なくならないの?」と。
まず、年金制度が続くことと今と同じ給付水準が維持されることは別です。保険料・国庫負担による賦課方式の給付と、積立金による補完は、将来の人数や賃金などに合わせて調整される仕組みです。
マクロ経済スライドの「▲0.5%」などは固定の値ではなく、被保険者数の変化や平均余命の伸びに基づく調整幅です。政府が必要なだけ毎年5%・10%と自由に値切るという制度ではありません。しかも、名目下限措置によって、デフレ時や増額余地のない年には追加調整が進みにくいという制約もあります。
国の2024年財政検証では、主な二つの経済ケースでおおむね100年間の年金財政を維持する見通しが示される一方、さらに厳しい「1人当たりゼロ成長ケース」では、2059年度に国民年金の積立金がなくなるという機械的な試算もあります。この場合でも年金そのものがゼロになるわけではなく、保険料・国庫負担による完全賦課方式に移行せざるを得ないという想定です。出典:厚労省・2024年財政検証結果。
では、100年後に制度が終わるのか? そういう意味でもありません。おおむね100年間の収支を見通し、少なくとも5年ごとに前提を更新する仕組みです。2024年試算は2025年年金制度改正前の前提を含むため、将来の調整期間や見通しは制度変更・次回の財政検証によって変わります。
だから私の結論は、「2040年に年金制度が消滅する」という前提で慌てる必要はないが、今の月29万円の購買力が保証されるとも思わない、ということです。
10.2018年にGPIFを知った私が、2026年に出した結論
2018年、新幹線で両親の年金を考え始めたとき、GPIFの累積運用益70兆円超にただただ驚きました。2026年に見ると、運用資産は317.8兆円、累積運用収益は221.0兆円。規模の大きさはやはり驚きです。
でも51歳になった私が本当に知りたかったのは、運用益の大きさそのものではありません。私が払った保険料はどこへ行き、国は将来の年金をどう支え、夫婦の年金月29万円にはどれくらいの生活価値があるのか、でした。
国の年金制度は長期の財政計画と定期的な見直しによって運営されています。私は公的年金を老後生活の土台として使うつもりです。ただし、それだけにすべてを任せるつもりもありません。
2003年頃から続けてきた企業型DCは、掛金累計約463万円に対して2026年の評価額が約1,747万円になりました。こうした自分の運用資産や現金余力を、公的年金とは別の「生活の選択肢」として持っておきたいと思っています。企業型DC20年以上の運用実績、企業型DCの受け取り方・出口戦略にも詳しく書きました。
退職金・企業型DC・DB・公的年金をどう受け取るかは、退職金と公的年金をまとめて考える記事(シミュレーター付き)で整理しています。老後資金そのものがいくら必要かは老後2,000万円問題の答え合わせ、取り崩しの考え方は51歳時点の資産取り崩し戦略、働き方の選択はそれでもFIREしない理由にも記録しています。
なお、妻の年金記録やねんきん定期便の確認をきっかけに、私の年金への関心は深まりました。妻のねんきん定期便の住所変更を経験した記事も、2018年からの記録の一つです。
年金が永遠に同じ水準で続くと信じ切ることも、年金はどうせもらえないと諦めることも、どちらもしない。 国の制度を理解しながら、自分でコントロールできる資産と働き方も準備する。これが、2018年にGPIFを知った私の8年後の答えです。
参考資料・データの出典
- 厚生労働省:2024年度公的年金財政状況報告(制度全体の決算)
- 厚生労働省:2024年財政検証・詳細結果PDF(厚生年金の財政見通し・加入者数)
- GPIF:2024年度業務概況書(寄託・納付・償還)
- GPIF:2026年度第1四半期の運用状況(2026年6月末実績)
- GPIF:年金財政における積立金の役割(約1割・約100年)
- 厚生労働省:給付水準の将来見通し(所得代替率と厳しい経済ケース)
- 日本年金機構:マクロ経済スライド(デフレ・横ばい・インフレ)
- 日本年金機構:キャリーオーバー制度
- 日本年金機構:2026年度の年金額改定
- 日本年金機構:マクロ経済スライドはいつまで行う?(改正後の説明)
※本文は2026年10月13日時点の公表資料に基づく検証です。図表の「2024年度実績」「2024年財政検証の条件付き将来推計」「2026年GPIF運用資産残高」「本人ねんきんネット試算」は集計対象・年度・金額の意味が異なります。年金受給額や将来の物価・制度改正を予言・保証するものではありません。

