中国の代表的な株価指数「CSI300」が、2026年10月30日までに12週連続で下落したというニュースを見ました。12週間の下落率は約15%。10月だけでも8.5%の下落です。
私は中国企業の競争力を高く評価しています。日本企業より意思決定が速いと感じることもあります。それでも、中国株を積極的に買いたいとは思っていません。
矛盾しているようですが、私の中では「優れた企業があること」と「安心して長期保有できる株式市場であること」は、全く別の話です。
今回は実際の日足チャート3枚を使って、中国株の下落、米国株との長期的な違い、そして2018年から投資を続けてきた51歳の私の投資方針を整理します。
この記事の結論:中国株が安くなったからという理由だけでは私は買いません。一方、米国株が大きく下がれば、これまでの経験を踏まえて追加投資を検討します。ただし米国集中のリスクも認識し、金・銀・外貨などへの分散も続ける考えです。
中国株CSI300が12週連続で下落。どれくらい下がった?
2026年10月30日のCSI300終値は3,985.50ポイント。2025年末の4,629.94ポイントから、年初来−13.9%となりました。
ここで、数字の期間を分けておきます。
| 比較する期間 | CSI300の下落率 |
|---|---|
| 2025年末~2026年10月30日 | −13.9%(年初来) |
| 直近12週間 | 約−15%(報道値) |
| 2026年10月の1か月 | −8.5%(報道値) |
「年初来14%下落」と「12週間で約15%下落」は、期間が異なる数字です。同じ下落率として扱わないように注意が必要ですね。
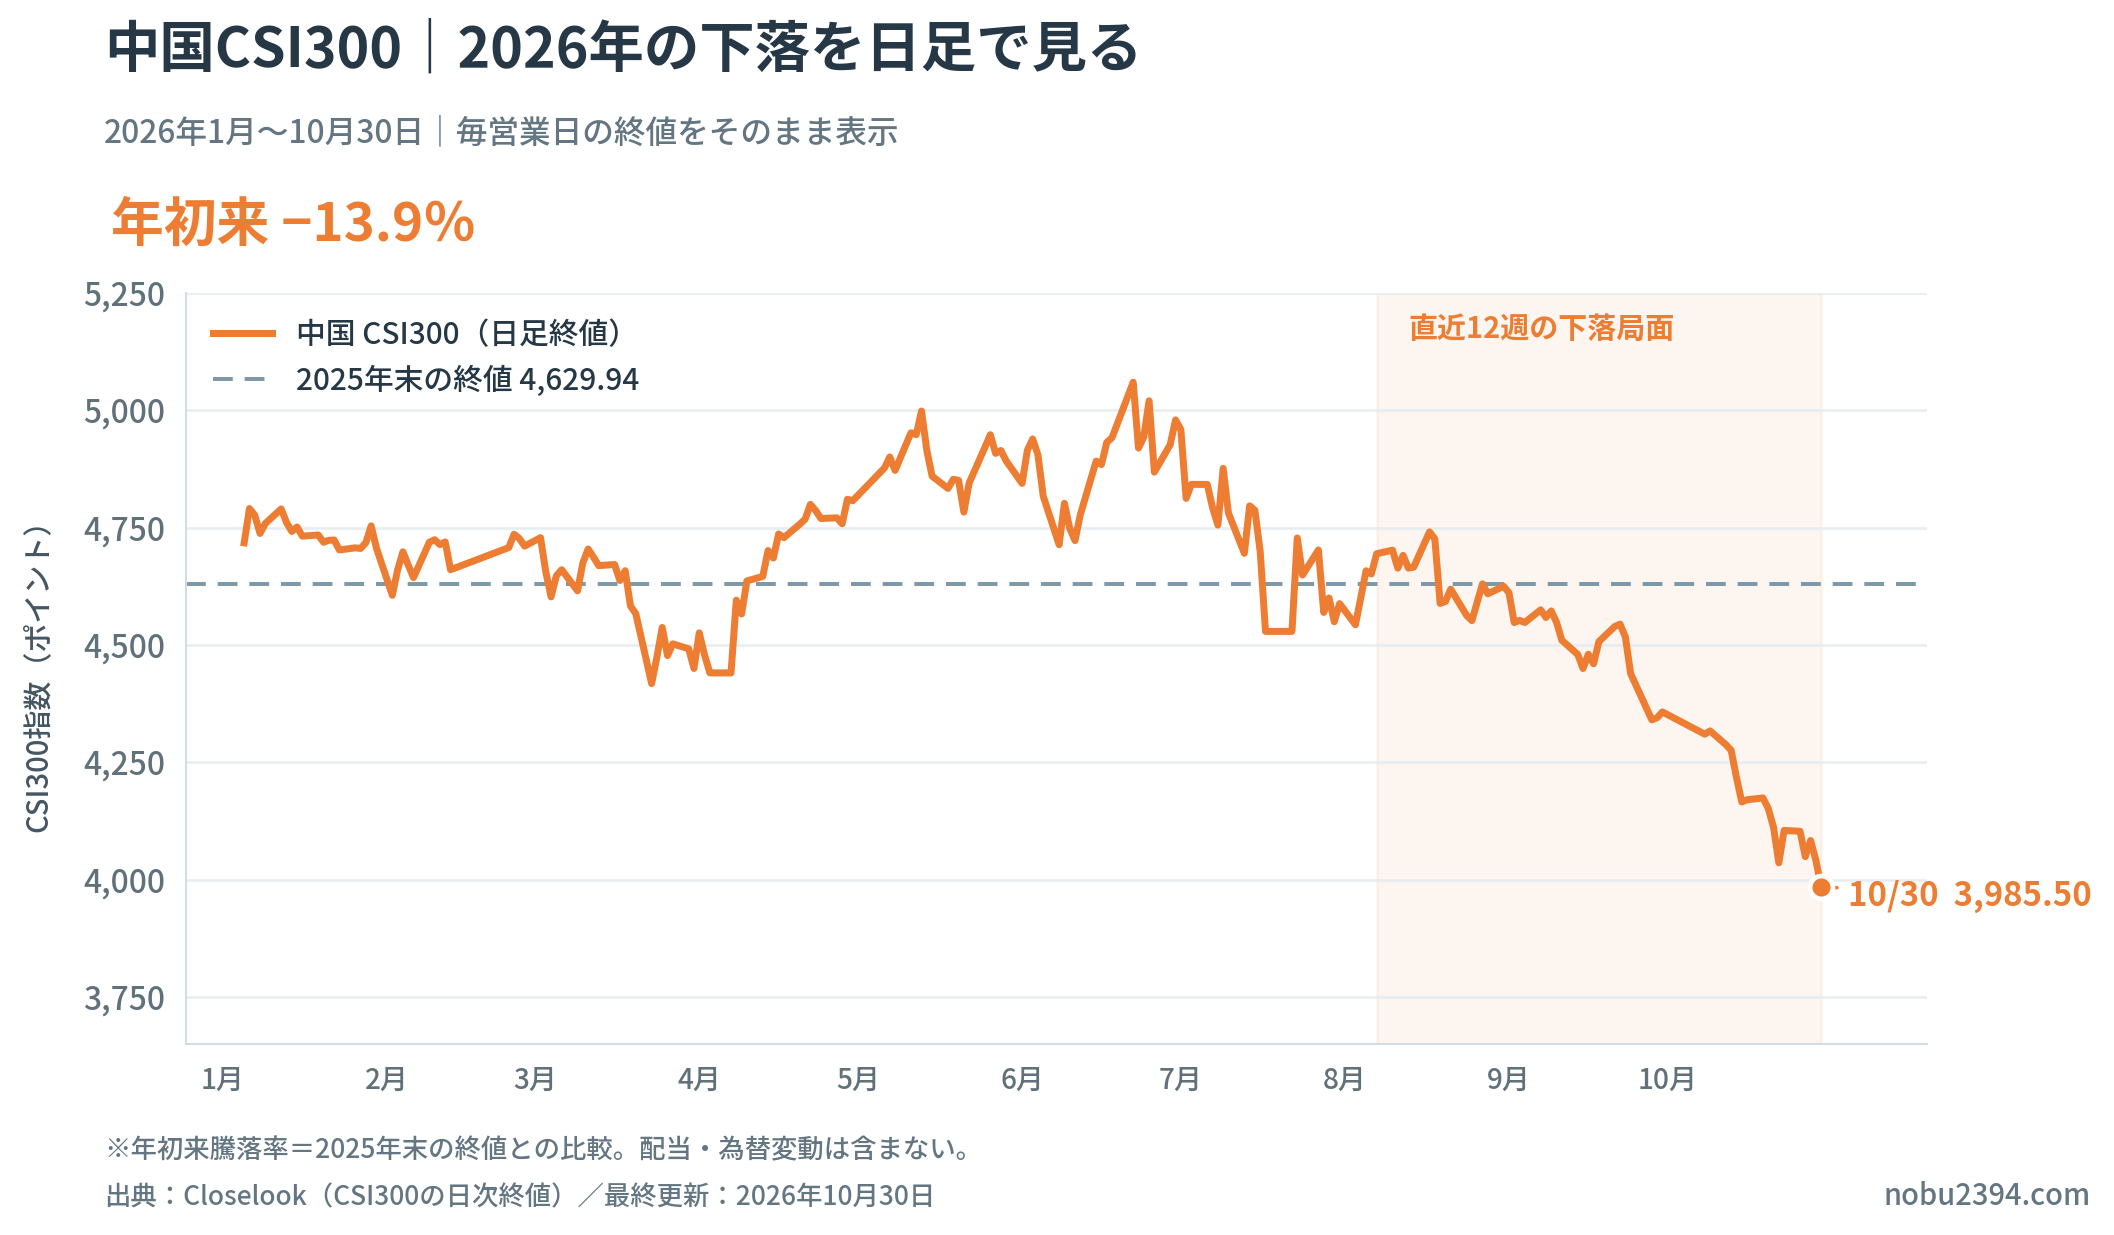
この日足チャートで印象的なのは、年の前半には5,000ポイントを超える時期があったのに、夏以降、下落が長く続いていることです。数字だけを見るよりも、上昇から下落へ切り替わった様子がよく分かります。
そもそもCSI300とは?「中国版S&P500」のような指数
CSI300(沪深300指数)は、中国の上海証券取引所・深圳証券取引所に上場するA株の中から、規模や流動性を基準に選ばれた300銘柄で構成される代表的な株価指数です。
米国のS&P500が米国大型株の動向を見る代表的な指数であるように、CSI300は中国本土の主要企業の株価をまとめて見るための指標、と考えると理解しやすいと思います。ただし対象市場・企業数・選定基準は異なるため、同じ仕組みの指数というわけではありません。
構成企業には、電池大手のCATL(寧徳時代)、酒類の貴州茅台、中国招商銀行、中国平安保険、紫金鉱業などが入っています。中国には製造業、金融、資源、消費などの巨大企業があることが分かります。構成銘柄や比率は定期的に変わります。
なぜ2026年秋に中国株が下落したのか
今回の下落を「中国政府の政策だけが原因」と決めつけるのは正確ではありません。
2026年10月30日のロイター報道では、特に世界的なAI関連株の売りが中国本土の株価を押し下げたと説明されています。米国の大型テクノロジー企業へのAI投資負担に対する懸念が広がり、中国のAI・通信関連銘柄にも売りが波及しました。
一部の中国の光通信関連株が大きく下げる一方、生活必需品などには資金が向かっていました。つまり中国株が一枚岩で売られたというよりも、業種によって濃淡があったということです。
ロイターによると、CSI300の10月の下落率は8.5%で、月間では2016年初め以来の大きさでした。これは短期の相場要因として理解する必要があります。
ただし、短期的な下落要因と、私が中国株へ長期投資をためらう理由は別です。私が気にしているのは、その次の点です。
中国企業は強い。それでも私が中国株を買わない理由
私は中国企業の競争力を過小評価していません。製品開発、設備投資、経営判断の速さでは、むしろ日本企業が学ぶべきところが多いと感じています。技術力でも日本に追いついたり、追い越したりしている分野はあるでしょう。
中国の先端技術に対する私の驚きは、無人タクシーや自動運転の現実を紹介した記事でも書きました。中国企業の成長スピードを認めることと、株式の投資先に選ぶことは矛盾しないと考えています。
では、なぜ私は中国株を買わないのか。
最大の理由は、政策変更を投資家がどこまで予測できるのか、という不安です。
中国では政策をトップダウンで素早く実行できる強みがあります。しかし、投資家から見ると、その速さがリスクになることもあります。ある業界を政府が後押ししていると思っていても、政策方針が変われば企業の収益見通しや評価が大きく変わり得ます。
これは「中国企業はダメだ」という話ではありません。市場の制度、株主の権利、政策変更の予測可能性に対して、私自身がどこまで納得して大切なお金を預けられるか、という問題です。
私は「中国はアメリカを超えられるのか?」を過去に考察した記事で、国家や企業としての競争力を取り上げています。今回はそこから一歩進めて、その成長を株主が享受できるかという投資家の視点で考えています。両記事は切り口が違います。
もちろん、米国にも政治・規制・独占禁止法・関税などのリスクはありますし、中国の投資環境が将来改善する可能性もあります。それでも現時点では、私が長期で資金を置く先として、米国株式市場の方に高い信頼を寄せています。
長期で見るとどう違う?CSI300とS&P500を比較
短期の値下がりだけを見て投資先を決めるのは危険です。そこで、2010年末の株価をどちらも100にそろえ、2026年10月30日までを比較してみました。
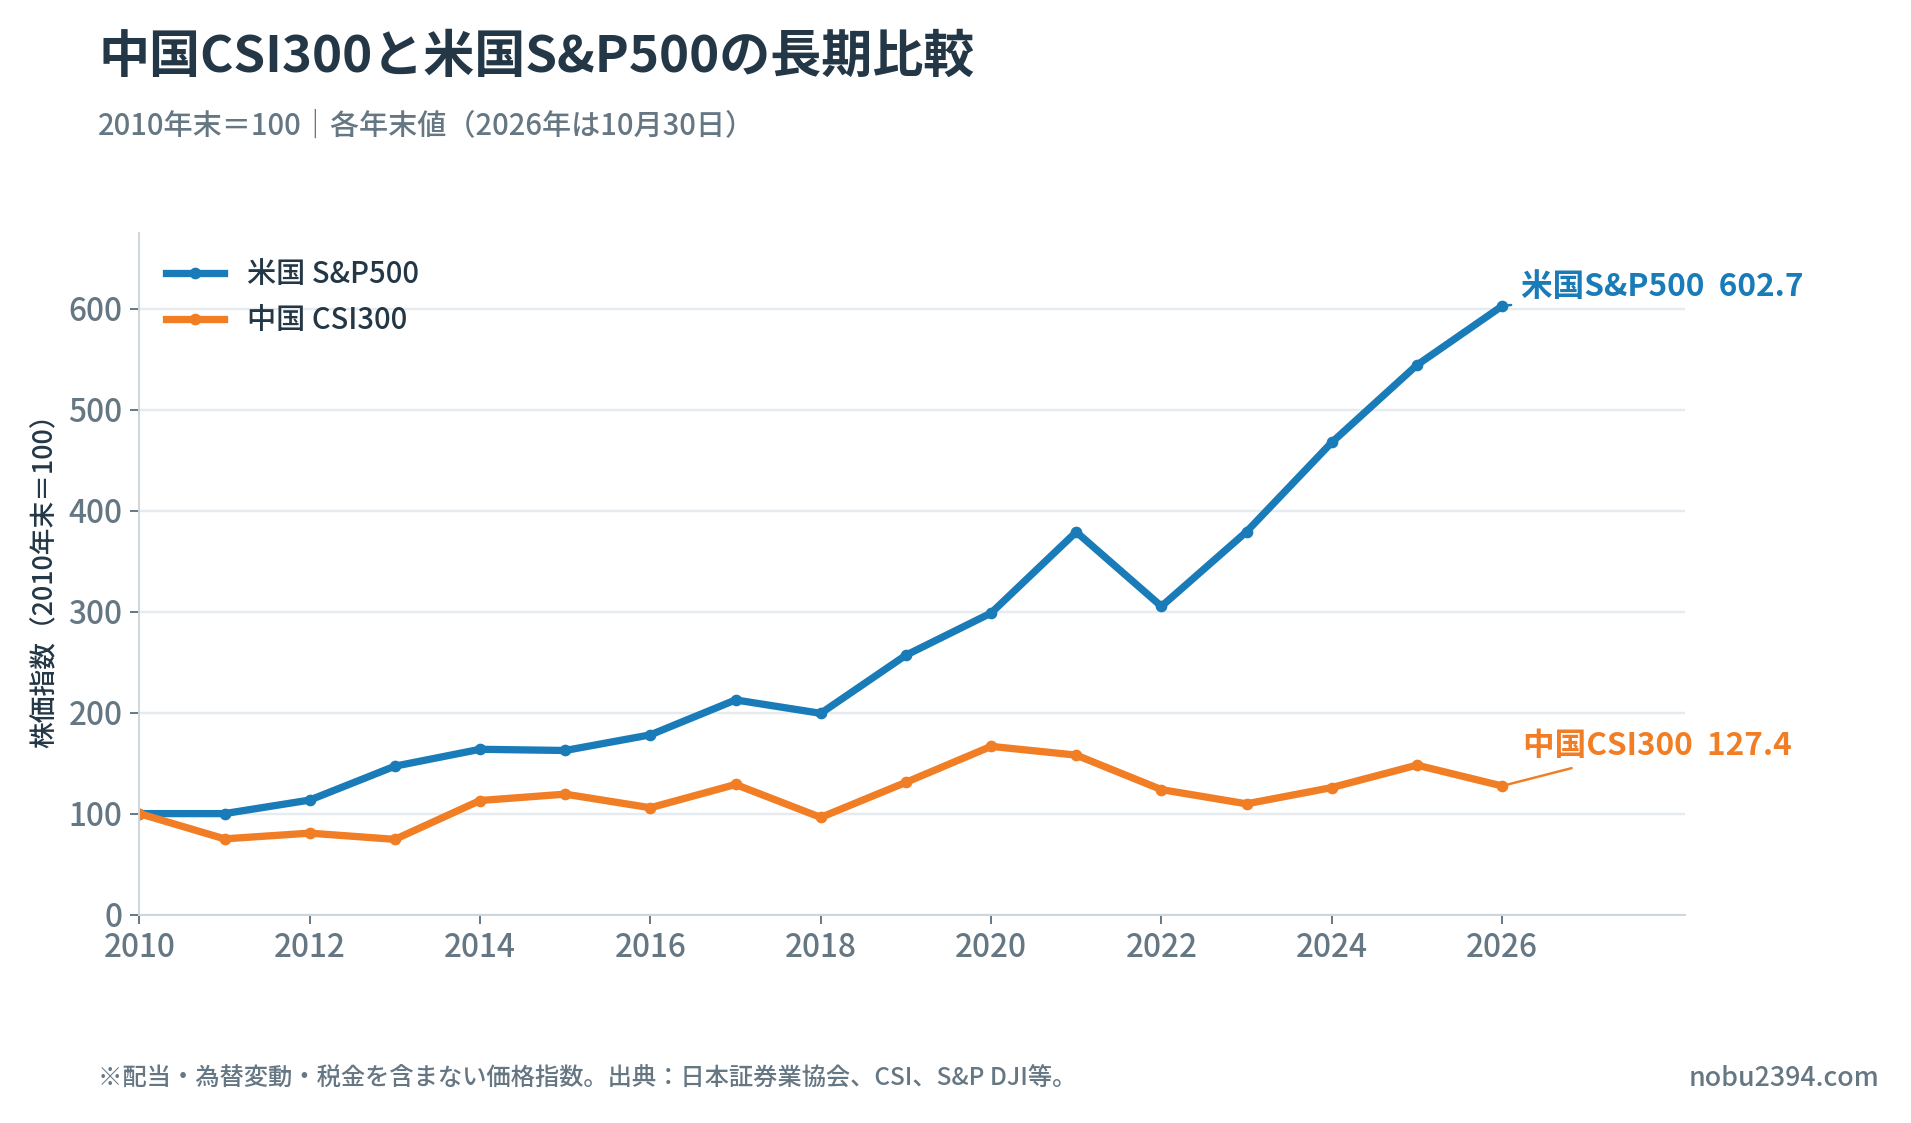
2010年末=100とすると、2026年10月30日時点でCSI300は約127、S&P500は約603です。値上がり幅には大きな差があります。これは過去の価格指数の比較であり、配当再投資を含む実際の投資収益ではありません。また、両国の通貨で計測しており、円換算時の為替変動も反映していません。
それでも、約16年の長期推移は、投資先を考える一つの材料になります。私は過去の成績が今後も続くとは思っていませんが、長期の実績を無視して投資するつもりもありません。
以前になぜアメリカは強いのかを考えた記事や、地理・エネルギー・食料から米国の強みを分析した記事も書きました。株式市場の数字だけでなく、企業を取り巻く環境まで含めて米国を評価しています。
2026年の日足で比べても、米国株との違いは大きい
長期だけでなく、今年の動きをもう少し細かく見てみます。2025年末を100とし、2026年の毎営業日の終値で両指数を比較しました。
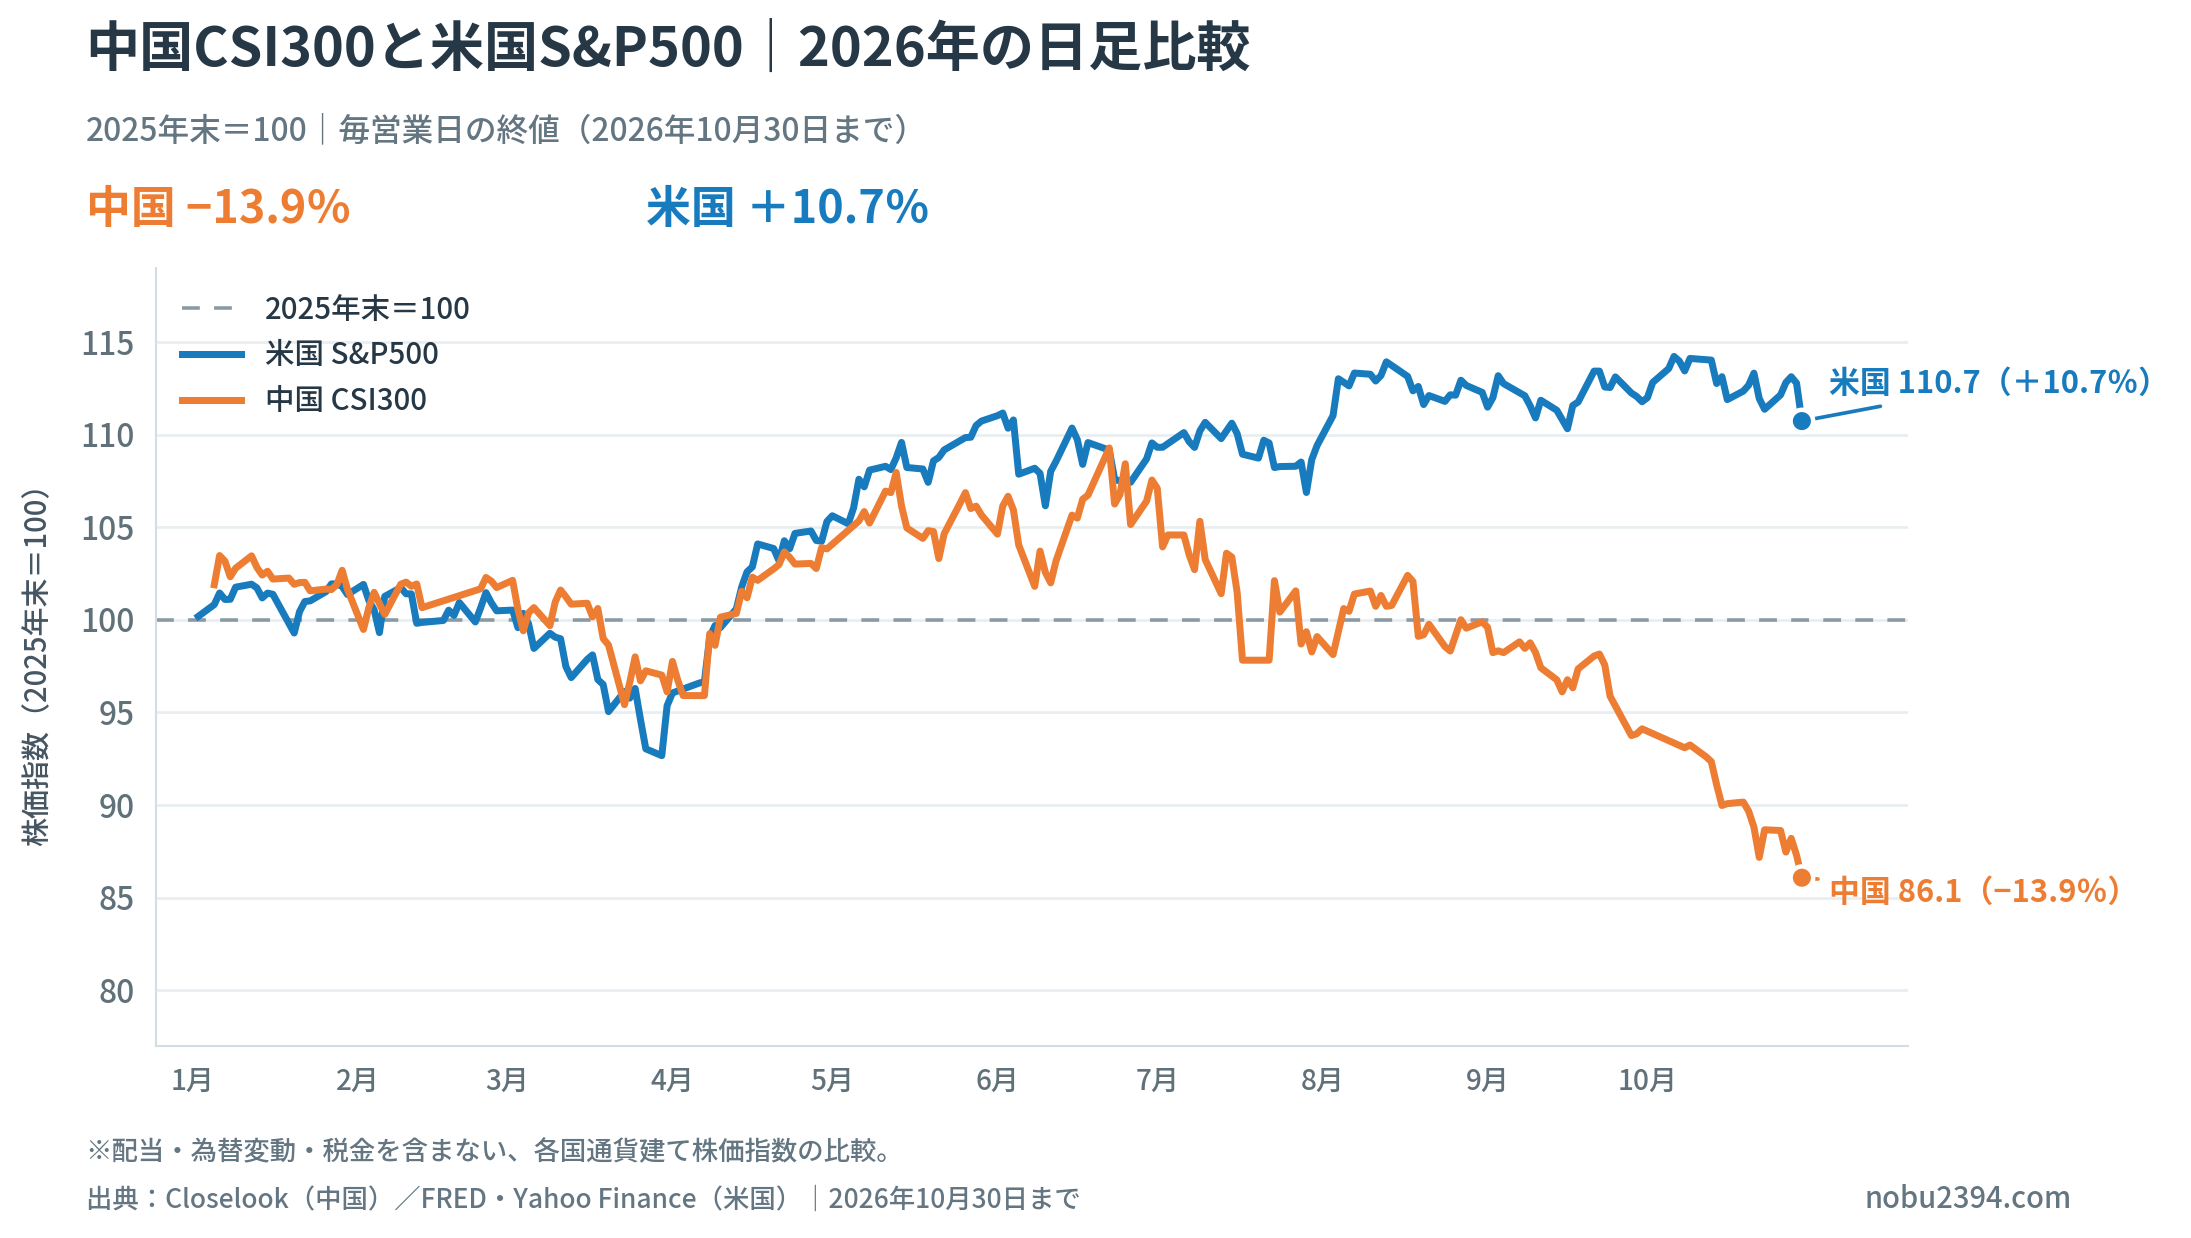
2026年10月30日時点では、中国CSI300が−13.9%、米国S&P500が+10.7%。年初来騰落率の差は約24.6ポイントです。
もちろん、米国株も10月末にはAI関連株の売りに巻き込まれました。米国株は常に上がるわけではありません。それでも、同じ期間の値動きを日足で見比べると、私はあらためて投資先の選び方について考えさせられます。
この図も配当再投資・税金・為替を含まない「株価指数」の比較です。円建ての実際の保有リターンとは異なる点に注意してください。
もし中国株がさらに30%下がったら? 私の答えは「買わない」
私自身に、あえて厳しい質問をしてみました。
「今の中国株がさらに30%下がり、もっと割安に見えるようになったら買うか?」
答えは買いません。少なくとも、今の私の投資方針は変わりません。
理由は株価の水準ではなく、制度と政策の予測可能性に対する不安だからです。株価が30%安くなっただけでは、その不安は解消しません。中国経済が成長する可能性は十分あると思っています。それでも「国が成長すること」と「外国人を含む株主が十分に報われること」は分けて考えたいのです。
ただし、将来の制度や市場環境が大きく変われば、判断を見直す可能性まで否定するものではありません。
では米国株が30%下がったら? 私は追加投資を考える
一方、米国株が30%下がったらどうでしょうか。こちらは買い増しを検討します。
私は2018年から米国株・米国インデックス投資を本格的に続けてきました。2019年から2020年、そして2022年前後の下落局面では、実際にまとまったお金を投資してきました。下落時の不安も、回復まで待つ難しさも、机上の話ではなく経験しています。
2019年に日本株から米国株へ投資の軸を移した実体験も、現在の方針につながっています。
大きな下落に備え、私は3,000万~4,000万円程度の現金を持つことを重視しています。相場が下がったときに慌てて資産を売るのではなく、自分が信じている投資先へ追加資金を入れられるようにするためです。
もちろん、30%下落した日に底値が分かるわけではありません。さらに下がる可能性もあります。ですから「必ず底で一括購入できる」という話ではなく、段階的な追加投資を考えるという意味です。
なお、通常の積立も続けています。2026年現在は楽天VTI・楽天VYMへの毎月40万円の自動積立が基本です。短期ニュースを理由に、この積立方針を変更するつもりはありません。
米国株を信じることと、米国一国集中に備えることは両立できる
とはいえ、米国株の過去の強さが未来の保証になるわけではありません。もし米国市場が長期間低迷したら、私の資産運用も大きな影響を受けるでしょう。
だから私は、米国株の保有を続けながら、金・銀・スイスフラン、将来的な全世界株式などへの分散も考えています。重要なのは「米国株をすべて売って乗り換えること」ではなく、既存の米国株を維持しながら、新しいお金の行き先を少しずつ多様化することです。
この考え方は金・銀・スイスフランへ資産を分散する理由や、世界経済の成長を信じるインデックス投資の記事でも詳しく書いています。
直近の資産配分については2026年10月末の資産公開記事をご覧ください。私は理論だけでなく、自分のお金を実際に運用しながら考え方を更新しているつもりです。
まとめ|「中国企業が強い」と「中国株を買う」は別の判断
今回のCSI300の12週連続下落を見て、中国企業そのものが弱くなったとは考えていません。世界的なAI関連株安など、短期的な相場の要因も大きかったからです。
ただし、投資家にとっては企業の技術力や成長スピードだけでなく、利益が株主に還元される仕組み、制度の継続性、長く資金を預けられる安心感も大切です。
私は中国企業の強さを認めつつ、今のところ中国株を積極的な投資対象にはしません。米国株の成長力を引き続き信じながら、暴落時に動ける現金を確保し、ほかの資産へも分散を続ける。それが、2018年から2026年まで投資を続けてきた私の素直な結論です。
※この記事は2026年10月30日までの市場データに基づく個人の投資記録・考察であり、特定商品の購入を勧めるものではありません。指数の騰落率は配当・為替・手数料・税金を含みません。