こんにちは、nobu2394.comです。
この記事を最初に書いたのは、2019年6月14日です。
当時は米中貿易戦争の真っただ中で、私は、
「中国とアメリカ、最終的にどちらが世界から信頼され、強い国として残っていくのだろう?」
ということを考えていました。
あれから7年。
その後、私は中国で暮らす機会がありました。
ニュースや統計だけではなく、実際に生活してみることで、2019年にはよく分かっていなかった中国の「ものすごい強さ」も、逆に「これは中国の弱点ではないか」と思う部分も見えてきました。
中国については、極端な意見が多いように感じます。
「中国はもう終わりだ」
という見方もあれば、
「いずれ中国がアメリカを完全に追い抜く」
という見方もあります。
でも、実際に暮らしてみた私の感覚は、そのどちらでもありません。
中国は、本当にすごい国です。
便利さ、物流、製造業、デジタル化、新しい技術を社会に広げるスピード。
日本より明らかに先へ進んでいると感じる部分もあります。
一方で、金融市場、資本移動、政策変更の予測しにくさ、国内経済、そして地政学を見ると、
「この国が、そのままアメリカに代わる世界の中心国になるのだろうか?」
と考えると、私はかなり疑問を持っています。
今回は2019年に書いた自分の記事を、2026年のデータと、中国で実際に生活した経験をもとに7年後検証してみます。
この記事で考えたいこと
- 中国で実際に暮らして感じた「圧倒的な便利さ」と社会実装の速さ
- 中国の製造業・EV・自動運転・Huaweiなどの強さ
- 学習塾や不動産に見える、国家と市場の関係
- オンショア人民元・オフショア人民元と資本規制
- なぜ経済大国なのに人民元はドルに遠く及ばないのか
- 中国の地理と南シナ海・第一列島線の問題
- 国家が強くなることと、国民一人ひとりが豊かになることは同じなのか
- それでも私が米国株を投資の中心にしている理由
- 2019年、私は「最終的にはアメリカが強い」と考えていた
- 中国でまず驚いたのは、とにかく生活が便利なこと
- タクシーも「呼ぶ」のではなく、スマホで移動方法を選ぶ感覚
- 中国の本当の強さは「社会実装の速さ」ではないか
- 武漢で無人タクシーを見たときは、本当に驚いた
- Huaweiを見ても、中国の「簡単には倒れない強さ」を感じる
- ただし、中国の強さを生む仕組みは、そのまま弱さにもなる
- 学習塾が一気に縮小した「双減政策」
- 不動産も「市場に任せるだけ」ではなかった
- 中国は市場経済を使う。しかし最後は国家の目標が優先される
- 習近平政権は「国民を豊かにする」より「国家を強くする」方向へ向かっているのか
- 私が人民元を動かそうとして感じた「金融の壁」
- 中国は人民元を国際化したい。でも資本規制も維持したい
- 世界の外貨準備を見ると、ドルと人民元にはまだ大きな差がある
- 中国の弱点は金融だけではない|地政学もかなり厳しい
- 中国は海がない国ではない。でも外洋へ出る地理はアメリカより複雑
- 南シナ海と九段線|私は「潜水艦を隠せる海」という視点も重要だと思う
- 中国国内にも、巨大国家を維持する難しさがある
- 国家が強いことと、国民一人ひとりが豊かなことは同じではない
- 上海で聞いた「昔より欧米人がかなり減った」という話
- 中国は今後も大国であり続ける。でもアメリカとの差はむしろ広がるかもしれない
- 中国とアメリカ|私が考える強みと弱み
- オーストラリアを見ると「国の強さ」はGDPだけでは決まらないことも分かる
- それでも私が米国株インデックスを投資の中心にしている理由
- 2019年から7年後の答え合わせ|自分の結論はどう変わったか
- まとめ|中国は「侮れない大国」。でも私はアメリカの代わりになるとは見ていない
2019年、私は「最終的にはアメリカが強い」と考えていた
2019年の記事で、私はかなり単純に中国とアメリカを比較していました。
当時の中国はすでに世界第2位の経済大国でした。
中国共産党の一党支配のもとで市場経済を取り入れ、驚異的なスピードで成長してきた。
その成果自体は、当時の私も認めていました。
それでも、世界の中心国になるには、経済規模だけでは足りないのではないか。
政治制度、法制度、国際的な信頼、金融市場、通貨。
そうしたものまで含めると、最終的にはアメリカの方が有利ではないか。
これが2019年の私の考えでした。
7年後の今も、結論そのものは大きく変わっていません。
ただし、当時よりも今の方が、私は中国をずっと高く評価しています。
なぜなら、実際に生活してみると、
「中国って、こんなに便利なのか」
「こんなスピードで新しいものを広げるのか」
と何度も驚かされたからです。
中国の弱点を考える前に、まずは私が実際に感じた中国の強さから書いてみます。
中国でまず驚いたのは、とにかく生活が便利なこと
中国で暮らしていて強く感じたことの一つが、
「生活がとにかく便利」
ということです。
その象徴がECです。
タオバオなどで商品を探す。
スマホで注文する。
数日すると家まで届く。
これ自体は日本のAmazonや楽天でも同じです。
でも、中国で私が驚いたのは、非常に安い物でも送料をほとんど意識せずに注文できることでした。
100円、200円程度の物を買っても、「商品代+送料」という感覚があまりありません。
かなり遠い地域から数日かけて届く場合でも、利用者から見ると商品価格だけで届いているように見える。
もちろん、実際の配送コストがゼロという意味ではありません。
商品価格への織り込み、販売者やECプラットフォーム側の負担、物流会社同士の競争など、どこかでコストは負担されています。
それでも消費者側からすると、
「送料を気にせず、とりあえずネットで買う」
という行動が非常にしやすい。
だからECを使う。
利用者が増える。
物流網がさらに発達する。
ますます便利になる。
そんな循環を感じました。
生鮮食品、飲み物、日用品、家電、部品。
中国の都市部で生活していると、
「宅配で買えないものを探す方が難しいのではないか」
と思うことすらありました。
タクシーも「呼ぶ」のではなく、スマホで移動方法を選ぶ感覚
移動も同じです。
中国ではDiDi(滴滴)などの配車アプリを非常によく使いました。
私はこれまで100回以上は使っていると思います。
目的地を入力すると、同じ目的地でも複数の車種や料金が表示されます。
安い車。
普通の車。
少し上級の車。
大人数用の車。
その中から自分で選ぶ。
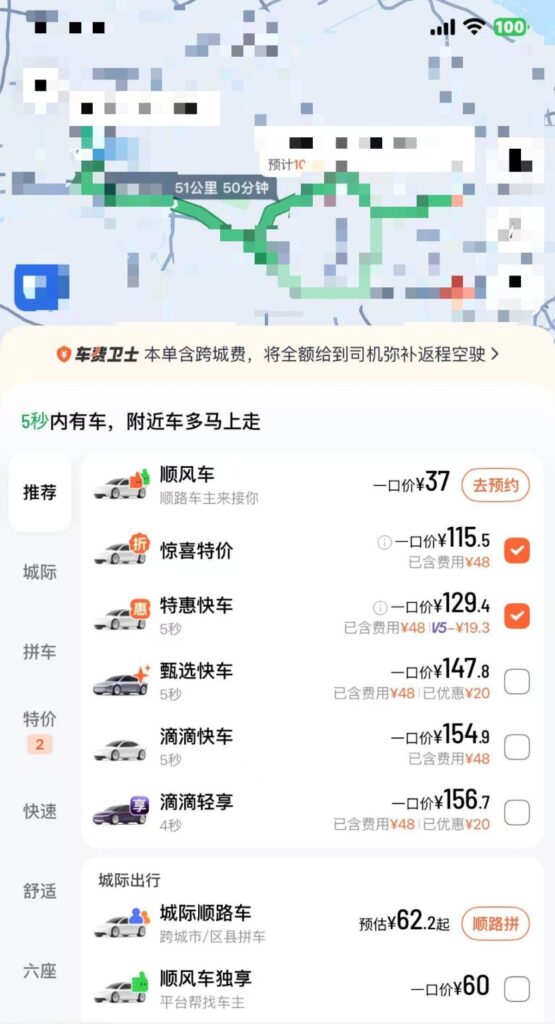
車がどこまで来ているかも分かる。
支払いもスマホ。
目的地も事前に入力してある。
中国語を流暢に話せなくても、かなりの部分がスマホの中で完結します。
中国の配車アプリを100回以上使った実体験や、実際の料金についてはこちらの記事で詳しくまとめています。
→ 【中国で100回以上利用】DiDiなど配車アプリの現実|41km約3,000円、日本版ライドシェアとの違い
この便利さは、単に「アプリが優秀」というだけではないと思います。
膨大な利用者。
ドライバー。
決済システム。
通信網。
位置情報。
競争。
それらが一つの仕組みとして動いている。
私は、中国の強さを考えるとき、こうした社会全体のシステムとしての強さは無視できないと思っています。
中国の本当の強さは「社会実装の速さ」ではないか
私が中国で暮らして一番強く感じたのは、
新しい技術を実際の社会へ持っていくスピード
です。
日本では、技術的には可能でも、法律、規制、安全性、関係者との調整などで導入に時間がかかることがあります。
中国では、そのハードルを越えるスピードがかなり速いように感じます。
EVもその一例です。
中国で暮らしていたとき、マンションの地下駐車場にも普通にEV充電設備が設置されていました。
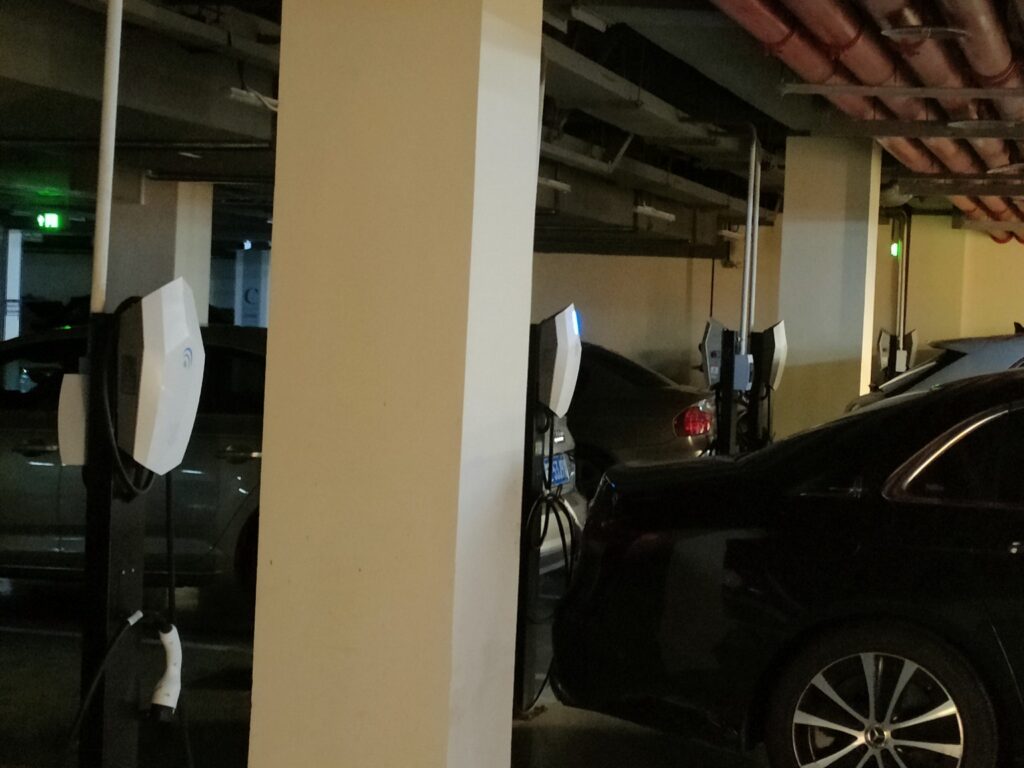
もちろん、中国全土が同じ状況だという意味ではありません。
都市部と地方では大きな差もあるでしょう。
それでも、私が生活した範囲では、
「EVを普及させると決めたら、社会の側も一気に動く」
という印象を強く受けました。
武漢で無人タクシーを見たときは、本当に驚いた
その象徴が、自動運転です。
仕事で武漢へ行ったとき、普通の道路を走っている車を見ていたら、中国人の知人が、
「没有人(人がいない)」
と言いました。
横を見ると、本当に運転席に誰もいない。
でも、その車は普通に道路を走っていました。
そのとき私が最初に思ったのは、
「すげえ」
でした。
そして、その次に思ったのが、
「これだけ実際に走らせたら、ものすごい量の走行データがたまるな」
ということです。
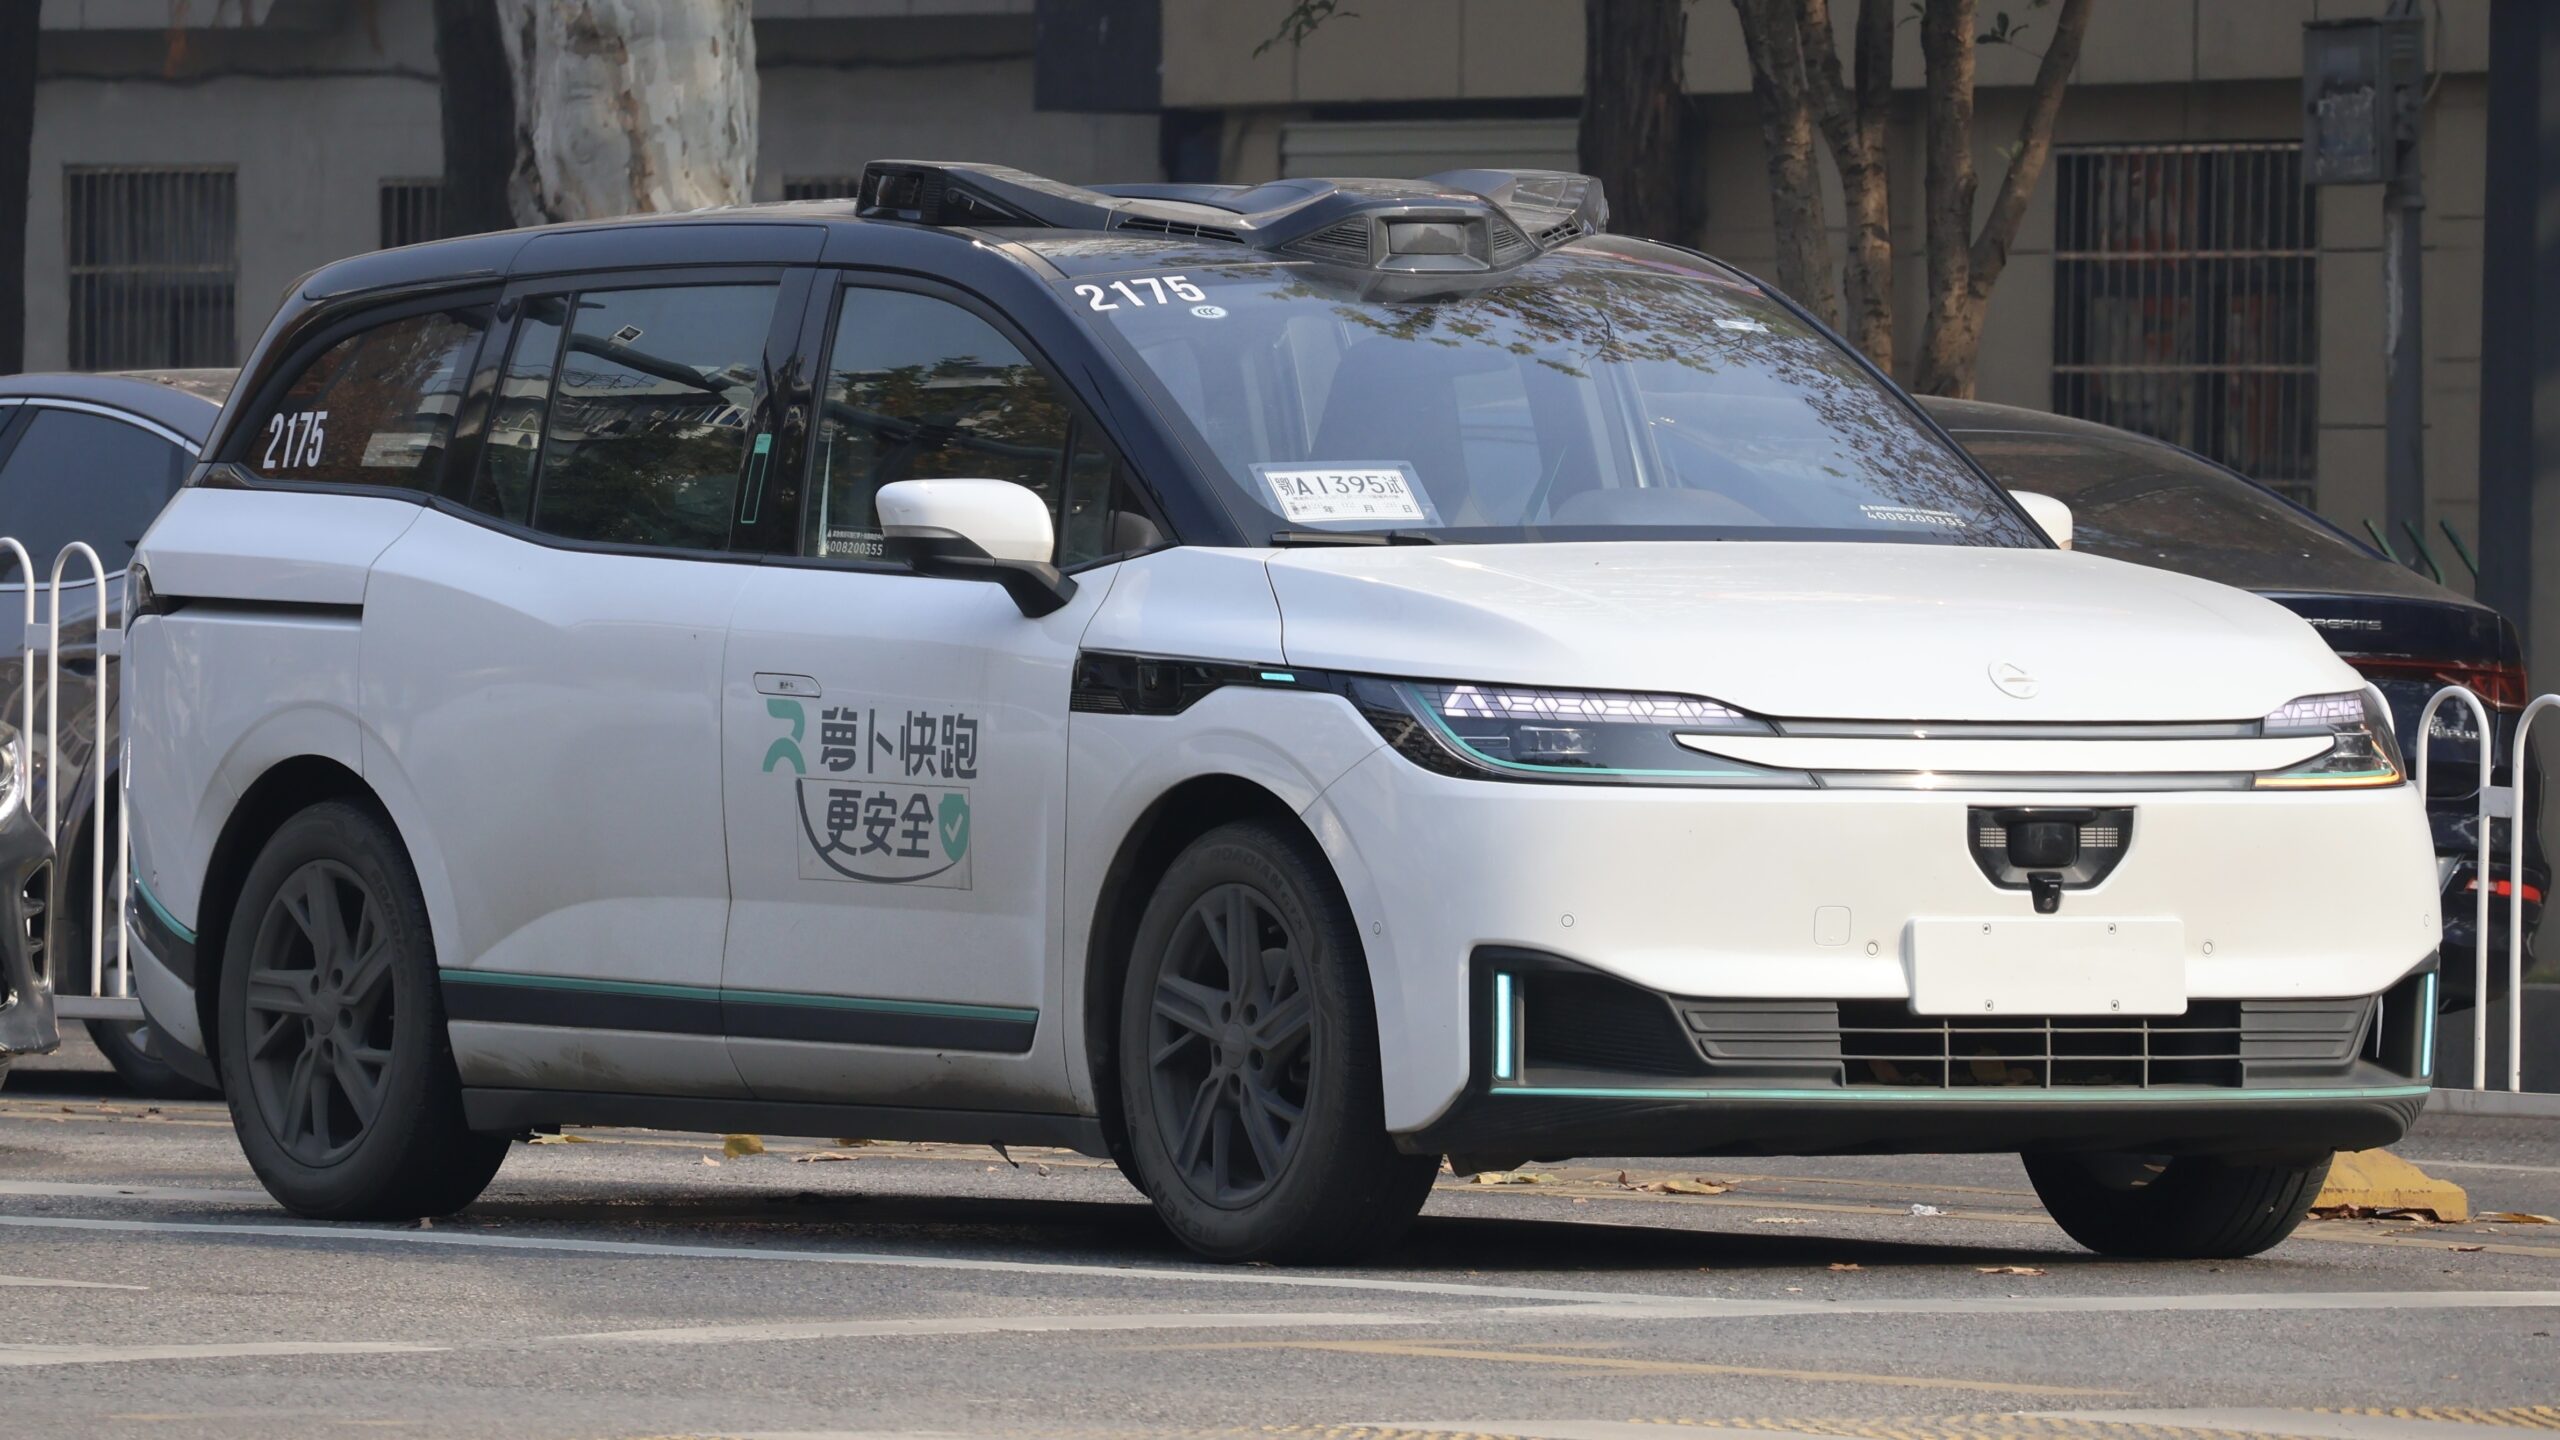
私が見た車両そのものの写真ではありませんし、当時見た車がBaiduの車両だったかまでは確認できていません。
ただ、武漢では実際に完全無人の自動運転サービスが展開されています。
この「実際に走らせてデータをためる」というスピードは、中国の非常に強い部分だと思います。
詳しくはこちらの記事で検証しています。
→ 【中国で見た現実】武漢で無人タクシーを見て衝撃|自動運転で日本は3〜5年後どうなる?
Huaweiを見ても、中国の「簡単には倒れない強さ」を感じる
Huaweiも、私が中国の強さを考えるうえで非常に興味深い企業です。
2019年、アメリカによる厳しい輸出規制が始まったとき、私は、
「Huaweiはかなり厳しくなるのではないか」
と考えていました。
ところが7年後。
Huaweiは消えていません。
通信、スマートフォン、OS、AI、クラウド、そして自動車関連へ事業を広げています。
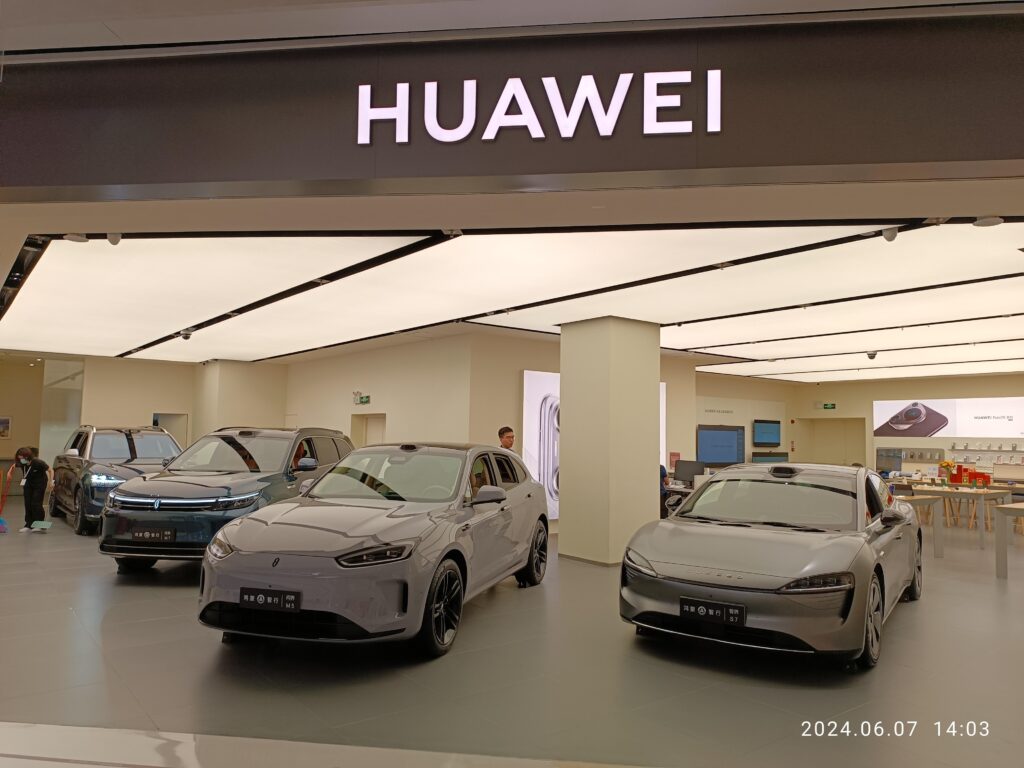
私は2019年当時、中国企業がここまで違う形で適応してくるとは想像していませんでした。
米国の規制を受けても、国内市場と技術開発力を使って別の道を作ろうとする。
これも、中国企業の強さを考える材料だと思います。
Huaweiについては2019年の記事を2026年に7年後検証しています。
→ 【7年後検証】ファーウェイ制裁はどうなった?Huaweiが自動車「Tier 0.5」へ進んだ現在
ただし、中国の強さを生む仕組みは、そのまま弱さにもなる
ここまでは中国の強い部分を書きました。
では、なぜ私はそれでも中国がアメリカに代わる世界の中心国になるのは難しいと思っているのか。
一つ目は、
国家と市場の関係
です。
中国は市場経済を取り入れたことで大きく成長しました。
企業が競争する。
成功した人が大きな富を得る。
新しい企業が生まれる。
これは資本主義の非常に大きな力です。
しかし、中国では市場が大きくなりすぎたときや、社会的な問題が大きくなったと政府が判断したとき、国家が強い力でブレーキをかけることがあります。
私はここに、中国経済の難しさがあると思っています。
学習塾が一気に縮小した「双減政策」
分かりやすい例が、学習塾です。
中国でも親が子どもを良い学校へ行かせたいという気持ちは強く、学習塾市場が急速に拡大しました。
お金をかける家庭が増える。
塾が増える。
競争が激しくなる。
さらに教育費が増える。
まさに市場が拡大していく状況です。
ところが2021年、中国政府は「双減政策」と呼ばれる教育改革を進めました。
中国教育部によると、2021年末までに教科学習を扱う対面型の校外教育機関は83.8%減少しています。
出典:中国教育部「Double Reduction policy」2021年12月発表。
政府側には、子どもの学習負担、家庭の教育費負担、過度な受験競争を抑えるという目的があります。
ですから、「儲かった企業を政府が潰した」という単純な話ではありません。
ただ、そこで働く側からすれば、政策変更で業界そのものが大きく変わることになります。
私は以前、かつて学習塾で働いていたものの、その後別の仕事へ移ったという人と接したことがあります。
もちろん一人の事例です。
しかし、政策変更というものが、企業の経営だけではなく、そこで働く普通の人の仕事まで一気に変えることを実感した出来事でした。
不動産も「市場に任せるだけ」ではなかった
不動産も似ています。
中国では長い間、住宅価格が上昇し、
「マンションを買えば値上がりする」
という考えが強かった時期がありました。
もちろん、不動産市場の問題を政府の規制だけで説明するのは正確ではありません。
過剰供給。
不動産会社の債務。
人口動態。
住宅購入者の心理。
地方政府の土地収入への依存。
さまざまな問題が重なっています。
IMFも2026年の中国経済について、不動産市場の長期的な調整、国内需要の弱さ、人口高齢化、生産性の伸びの鈍化などを中期的な課題として挙げています。
出典:IMF「People’s Republic of China: 2025 Article IV Consultation」2026年。
私の周囲でも、
「マンション価格が高値からかなり下がった」
という話を聞くことがあります。
昔にぎわっていた店がなくなっていたり、景気の悪さを感じる場面もありました。
もちろん、これも私の身の回りで感じたことにすぎず、中国全体を示す統計ではありません。
それでも、中国経済が以前のように、
「成長すればみんな豊かになる」
という単純な時代ではなくなってきているようには感じています。
中国は市場経済を使う。しかし最後は国家の目標が優先される
ここが、私が中国について一番考えてしまうところです。
中国は市場経済を導入したことで大きく成長しました。
民間企業が競争し、大成功する企業も出てきた。
しかし、その市場の結果が政府の政策目標と合わなくなると、国家の側がかなり強い力で修正することがあります。
学習塾。
不動産。
巨大IT企業。
分野は違いますが、共通して感じるのは、
市場の自由な成長より、国家としての政策目標が優先される局面がある
ということです。
もちろん、日本にもアメリカにも規制はあります。
独占禁止法もあります。
金融規制もあります。
だから「政府が企業を規制する国=成長できない」という話ではありません。
私が気になるのは、
ルール変更の大きさと速さ、そして企業が将来をどれだけ予測できるか
です。
投資家として企業を見る場合、将来利益を予測できることは非常に重要です。
どれだけ素晴らしい企業でも、ある日政策の方向が大きく変われば、企業価値も大きく変わる可能性があります。
私は中国企業へ投資するとき、ここを大きなリスクとして考えます。
習近平政権は「国民を豊かにする」より「国家を強くする」方向へ向かっているのか
ここからは私自身の見方です。
中国政府が「国民を豊かにすることを諦めた」と事実として断定するつもりはありません。
中国政府は「共同富裕」や生活水準の改善も政策目標として掲げています。
ただ、中国で生活しながら政策の変化を見ていると、少なくとも私には、
個人や企業が自由に富を増やしていくことよりも、国家の安定、安全保障、産業政策、社会全体の統制を優先する局面が以前より増えている
ように感じます。
国家としては強くなる。
GDPも増える。
製造業も強くなる。
技術力も上がる。
軍事力も上がる。
しかし、それと、
国民一人ひとりがどんどん豊かになること
は必ずしも同じではありません。
私は、この二つを分けて中国を見る必要があると思っています。
私が人民元を動かそうとして感じた「金融の壁」
中国のもう一つの大きな弱点だと私が感じているのが、
金融の自由度
です。
これは自分自身のお金を動かしたときに、かなり強く感じました。
以前、手元にあった人民元を銀行口座へ移そうとしたことがあります。
単純に考えれば、
「人民元を人民元の銀行口座へ移すだけ」
です。
ところが、実際には簡単ではありませんでした。
そこで知ったのが、
オンショア人民元(CNY)
と、
オフショア人民元(CNH)
です。
これは「二つの別の通貨」という意味ではありません。
同じ人民元ですが、中国本土で取引されるCNYと、海外市場で取引されるCNHでは、市場の仕組みや資本移動のルールが違います。
IMFも2026年の報告書で、中国にはオンショア市場(CNY)とオフショア市場(CNH)があり、中国政府は人民元の国際利用を拡大する一方、国内への資本流入・流出には大きな管理を残していると説明しています。
私自身も、人民元をそのまま自由に国境を越えて動かすより、一度ドルや円などへ交換して送金する方が現実的な場面を経験しました。
一定額以上を海外へ動かす場合には、銀行で必要書類を確認するなどの手続きもありました。
もちろん、私個人の送金経験だけから中国の金融制度全体を一般化することはできません。
銀行、口座の種類、資金の性質、本人の属性などによって扱いは違います。
ただ、
「同じ人民元なのに、こんなに自由に動かせないのか」
という経験は、私にとって非常に印象的でした。
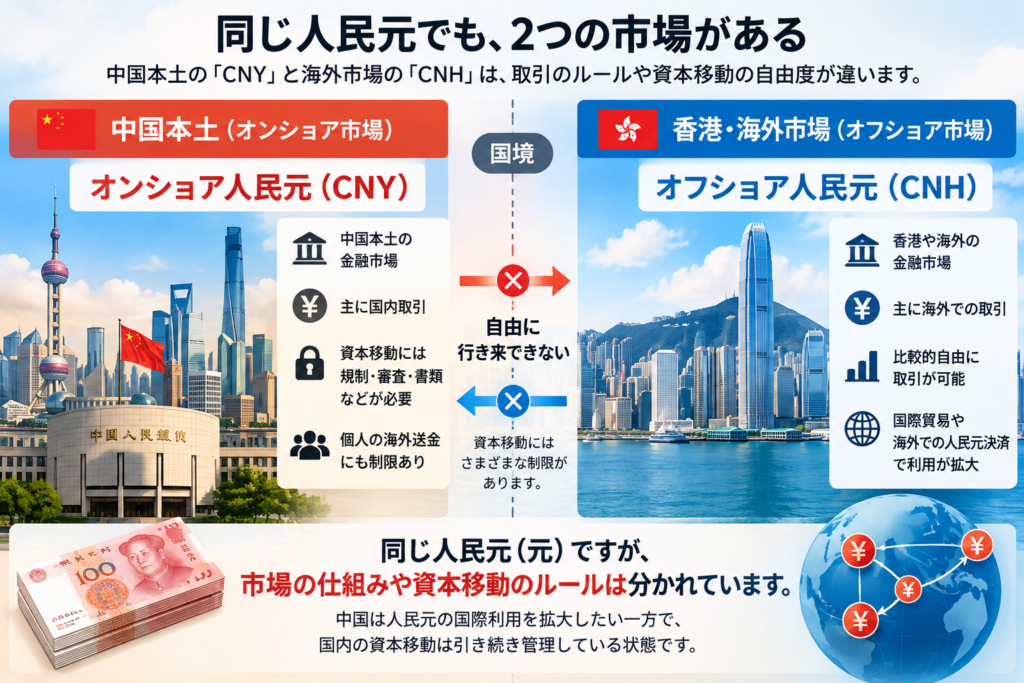
同じ人民元でも、中国本土で取引されるオンショア人民元(CNY)と、香港など海外市場で取引されるオフショア人民元(CNH)では、市場の仕組みや資本移動のルールが異なります。中国は人民元の国際利用を広げる一方で、国内外の資金移動には引き続き管理を残しています。
中国は人民元を国際化したい。でも資本規制も維持したい
ここは非常に面白いところです。
中国が人民元を海外で使いやすくしようとしていること自体は事実です。
貿易決済。
海外の金融市場。
人民元建て債券。
国際決済システム。
人民元の利用範囲は少しずつ広がっています。
一方で、中国は資本移動を完全に自由化しているわけではありません。
IMFも、人民元の国際利用は拡大しているものの、外国人の中国国内市場へのアクセスや、中国居住者による海外投資には依然として制約があり、人民元の世界的な利用を広げるうえでの障害になっていると指摘しています。
私はここに、中国の難しい立場があると思っています。
中国が同時に実現したいように見える2つのこと
- 人民元を海外でもっと使ってほしい
- 国内の資本移動は国家が管理したい
この二つをどこまで両立できるのかが、人民元の将来を考える重要なポイントだと思います。
世界の外貨準備を見ると、ドルと人民元にはまだ大きな差がある
実際の数字を見てみます。
IMFのCOFER統計によると、2026年第2四半期の世界の外貨準備に占める割合は、
- 米ドル:56.70%
- 中国人民元:2.11%
です。
中国は世界第2位の経済規模を持っています。
それでも、世界各国の中央銀行が外貨準備として保有する通貨を見ると、ドルとの差は非常に大きい。
出典:IMF Currency Composition of Official Foreign Exchange Reserves(COFER)、2026年第2四半期。
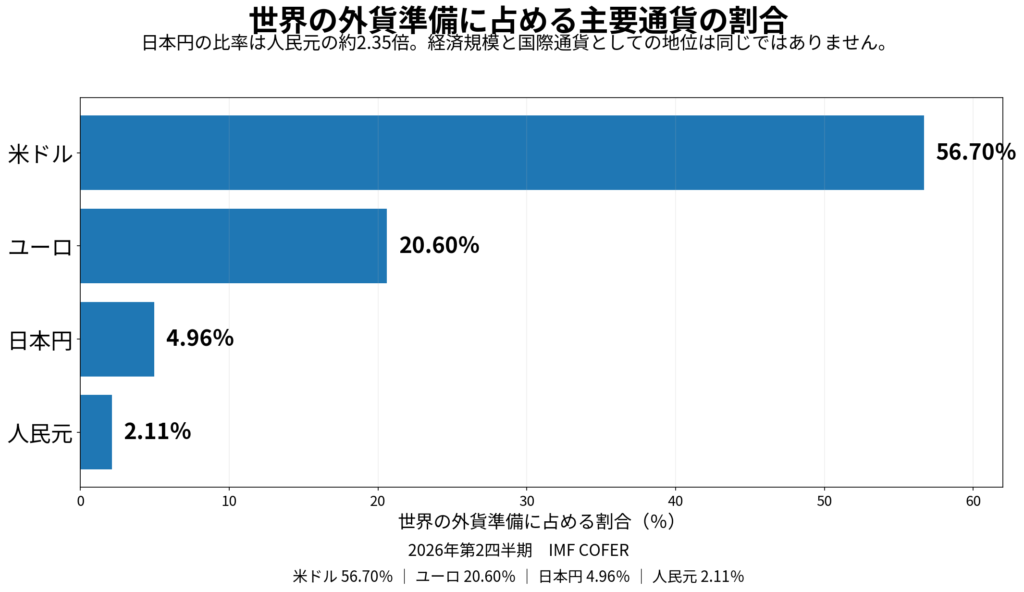
IMF COFERによる2026年第2四半期の世界の外貨準備構成。米ドル56.70%、ユーロ20.60%に対し、日本円は4.96%、人民元は2.11%でした。中国は世界有数の経済大国ですが、外貨準備通貨としての人民元の比率は、日本円よりもまだ低い水準です。出典:IMF COFER(2026年第2四半期)。
私はこの数字を見ると、
中国が経済大国になることと、中国人民元がドルに代わることはまったく別の話
だと思います。
世界の基軸通貨になるためには、経済規模だけでは足りません。
巨大で流動性の高い金融市場。
自由な資本移動。
安全な投資先。
制度への信頼。
為替市場の厚み。
こうしたものが必要になります。
その意味では、人民元がドルの地位を短期間で置き換えるとは、私は考えていません。
一方で、中国が人民元を国際貿易や一部の国との取引でさらに広げていく可能性は十分にあると思います。
「ドルを完全に倒す」のではなく、
中国と経済関係の深い国々との間で人民元の利用圏を広げていく
という形の方が、現実的ではないかと私は見ています。
私自身が米ドル、豪ドル、中国元、スイスフランなどを持ちながら通貨分散について考えている理由はこちらにまとめています。
→ 【51歳・資産2.2億円】円だけでは不安|米ドル・豪ドル・中国元・スイスフランに通貨分散する理由
中国の弱点は金融だけではない|地政学もかなり厳しい
もう一つ、中国とアメリカを比較するときに重要だと思っているのが、
地理
です。
アメリカの強さを調べたとき、私は改めてアメリカの地理条件の良さに驚きました。
東に大西洋。
西に太平洋。
北にカナダ。
南にメキシコ。
本土を直接脅かす大国が隣に存在しません。
一方、中国は14か国と陸上国境を接しています。
インド、ロシア、モンゴル、北朝鮮、ベトナム、パキスタン、中央アジア諸国など、多くの国に囲まれています。
もちろん、すべての国と対立しているわけではありません。
たとえばパキスタンとは緊密な関係があります。
ただ、14か国と陸続きである以上、国境管理や安全保障に多くの資源を必要とする地理であることは間違いありません。
特にインドとの間には未解決の国境問題があります。
中国は14か国と約2万2,000kmの陸上国境を持つ。出典:米国議会図書館 Law Library of Congress。
アメリカと中国の地理的条件を比べると、この差はかなり大きいと私は考えています。
アメリカの地理・エネルギー・食料・物流・軍事の強さについてはこちらで詳しく調べました。
→ 【51歳・資産2.2億円】なぜアメリカは今後も強いのか|地理・エネルギー・食料・軍事から考える
また、私がアメリカに約5年間住んだ経験から、人材や資本が集まるアメリカの強さを考えた記事はこちらです。
→ 【米国で5年暮らして感じた】なぜアメリカは強いのか?51歳の今も米国株を主力にする理由
中国は海がない国ではない。でも外洋へ出る地理はアメリカより複雑
中国の地理でもう一つ私が気になるのが、海です。
中国には長い海岸線があります。
ですから、単純に「中国には海が少ない」という表現では正確ではありません。
ただし、
外洋へ自由に展開する海軍国家として見ると、地理的な制約がある
と私は考えています。
中国沿岸の外側には、日本列島、台湾、フィリピンなどが並んでいます。
安全保障の議論で「第一列島線」と呼ばれる地域です。
中国海軍が太平洋へ出ようとすると、こうした島々の間を通る必要があります。
アメリカが大西洋と太平洋の両方へ広く開かれているのとは、かなり違います。
南シナ海と九段線|私は「潜水艦を隠せる海」という視点も重要だと思う
ここで出てくるのが南シナ海です。
中国は南シナ海の広い範囲について、いわゆる「九段線」に基づく主張をしてきました。
南シナ海を巡る問題には、領有権、漁業、石油・天然ガスなどの資源、国際航路、安全保障など、さまざまな要素があります。
ですから、
「中国が九段線を主張するのは原子力潜水艦を隠すためだ」
と一つの理由だけで説明するのは正確ではありません。
ただ、私は安全保障を考えるうえで、潜水艦の視点は非常に重要だと思っています。
中国・海南島の南端には楡林海軍基地があり、中国の弾道ミサイル原子力潜水艦が配備されていることが衛星画像などでも確認されています。
海南島から南シナ海へ出ることで、中国海軍は比較的深い海域へアクセスできます。
弾道ミサイル原子力潜水艦は、相手に発見されにくいこと自体が核抑止力になります。
どこにいるか分からない潜水艦が、反撃能力を持ち続ける。
だからこそ、潜水艦を安全に運用できる海域を確保することには大きな戦略的価値があります。
安全保障研究では、中国が南シナ海を潜水艦の活動を守る「バスティオン(聖域)」のように利用する可能性も以前から議論されています。
2026年7月には、中国海軍が南シナ海から太平洋方向へ潜水艦発射弾道ミサイルの試験を行ったことも報じられました。
私はこうした点を見ると、中国にとって南シナ海が単なる資源や漁業の問題ではなく、
外洋への出口と海洋安全保障を考えるうえで非常に重要な場所
なのだと思います。
一方、2016年の南シナ海仲裁判断では、九段線内で中国が主張する「歴史的権利」について、国連海洋法条約が認める範囲を超える部分には法的根拠がないと判断されました。
中国政府はこの仲裁判断を受け入れていません。
出典:Permanent Court of Arbitration「The South China Sea Arbitration」2016年、CSIS ChinaPower・AMTI等。
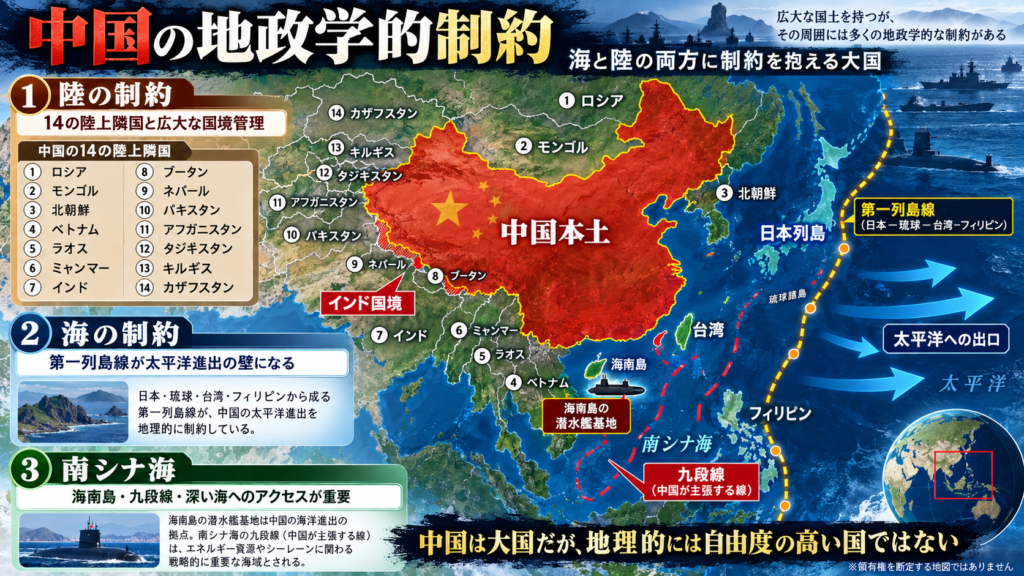
中国は大国ですが、地政学的には大きな制約も抱えています。陸では14の隣国と接し、海では日本列島・台湾・フィリピンへ連なる第一列島線が太平洋進出の壁になります。さらに南シナ海では、海南島や潜水艦基地、九段線(中国が主張する線)が中国の海洋戦略を考えるうえで重要な要素になっています。
中国国内にも、巨大国家を維持する難しさがある
中国は非常に大きく、民族的にも地域的にも多様な国です。
新疆ウイグル自治区。
チベット自治区。
内モンゴル自治区。
こうした地域の政策については、国際的に人権問題として厳しい批判があります。
一方、中国政府には中国政府の説明があります。
この問題は非常に複雑なので、この記事で単純な善悪を決めるつもりはありません。
ただ、地理的にも民族的にも非常に大きな国家を一つに維持するには、政治・治安・行政・インフラなど、多方面で大きな資源が必要になるはずです。
私はここにも、中国とアメリカの地理的条件の違いを感じます。
国家が強いことと、国民一人ひとりが豊かなことは同じではない
ここが、今回の記事で一番書きたかったことの一つです。
私は、中国が今後も大国であり続ける可能性は十分にあると思っています。
GDP。
製造業。
軍事力。
AI。
EV。
電池。
自動運転。
そうした分野では、今後も非常に大きな力を持つでしょう。
でも、
「中国という国家が強い」
ことと、
「中国の国民一人ひとりが豊かである」
ことは同じではありません。
IMF World Economic Outlook(2026年4月)の2026年予測で、一人当たり名目GDPを見ると、
| 国 | 一人当たり名目GDP |
|---|---|
| アメリカ | 約94,430ドル |
| 日本 | 約35,700ドル |
| 中国 | 約14,872ドル |
出典:IMF World Economic Outlook(2026年4月)。2026年・名目米ドル換算。中国はIMF公表の名目GDPと人口から算出。
もちろん、一人当たりGDPだけで幸福度や生活の豊かさをすべて測ることはできません。
物価も違います。
地域差も非常に大きい。
購買力平価で見れば差も変わります。
それでも、名目一人当たりGDPでは、中国とアメリカの間にはまだ大きな差があります。
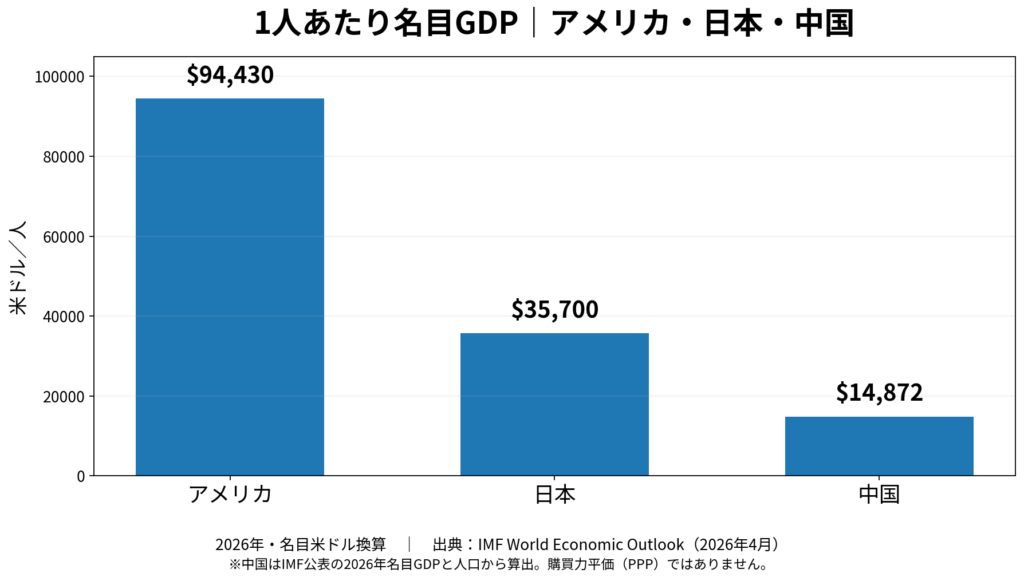
2026年の1人あたり名目GDPを比較すると、アメリカは約9.4万ドル、日本は約3.57万ドル、中国は約1.49万ドルです。中国は世界有数の経済大国ですが、国全体の経済規模と国民1人あたりの豊かさは別の指標であることが分かります。出典:IMF World Economic Outlook(2026年4月)。※名目米ドル換算、PPPではありません。
私は今後10年、20年を考えても、中国という国家はさらに強くなる可能性がある一方で、
一人当たりの豊かさでアメリカに追いつくのはかなり難しいのではないか
と見ています。
日本に追いつくかどうかについても、私は簡単ではないと思っています。
もちろん、これは私自身の予想です。
将来、中国の生産性や消費、所得が大きく伸びれば結果は変わります。
だから今後も数字を追っていきたいと思っています。
上海で聞いた「昔より欧米人がかなり減った」という話
もう一つ、印象に残っている出来事があります。
以前、長年中国で生活している日本人の方と話す機会がありました。
その人が言っていたのが、
「昔の上海には欧米人がたくさんいた。でも今はかなり少なくなったように感じる」
という話でした。
その人自身も、上海の景気について以前よりかなり厳しさを感じていると言っていました。
これは統計ではありません。
一人の長期居住者から聞いた感想です。
外国人が減った理由も、企業の中国離れだけとは限りません。
駐在員の現地化。
企業の人事制度。
コスト削減。
働き方の変化。
さまざまな要因があり得ます。
ですから、この話だけを根拠に「外国企業が中国から逃げている」と結論づけるつもりはありません。
ただ、長年同じ街を見てきた人が感じている変化として、私には強く印象に残りました。
中国は今後も大国であり続ける。でもアメリカとの差はむしろ広がるかもしれない
では、今後10年、20年で中国はアメリカに追いつくのでしょうか。
2026年時点の私の予想は、
「中国は大国として君臨し続ける。しかし、総合的にはアメリカとの差は簡単には縮まらず、分野によっては広がる可能性もある」
です。
ただし、これは「中国が衰退して何もできなくなる」という意味ではありません。
そこは全く違います。
中国は今後も世界最大級の製造業国家であり続ける可能性があります。
EV。
電池。
太陽光。
ドローン。
通信。
AI。
自動運転。
こうした分野では、アメリカ、日本、ヨーロッパが中国企業に追われる場面も続くでしょう。
ただ、世界の中心国になるには、それだけでは足りないと思っています。
金融。
通貨。
資本市場。
地理。
同盟関係。
企業活動の予測可能性。
世界中から人とお金を集める力。
ここまで含めると、私は依然としてアメリカの方が強いと考えています。
中国とアメリカ|私が考える強みと弱み
| 項目 | 中国 | アメリカ |
|---|---|---|
| 製造業 | 非常に強い。巨大な産業集積を持つ | 高付加価値分野・技術・設計で強い |
| 社会実装 | 非常に速いと感じる | 革新的企業は強いが規制・州差もある |
| 巨大IT・技術企業 | Huawei、Tencent等の巨大企業 | Apple、Microsoft、Google、Amazon等 |
| 資本市場 | 大きいが資本移動に規制が残る | 世界最大級で国際資本が集まりやすい |
| 通貨 | 人民元の国際利用は拡大中だが限定的 | ドルが世界の主要準備通貨 |
| 政策実行速度 | 非常に速く動ける場面がある | 政治・司法・州制度などで調整に時間がかかることもある |
| 政策変更リスク | 企業活動へ大きく影響する政策変更が起こり得る | 規制はあるが制度面の予測可能性が比較的高い |
| 陸上地理 | 14か国と国境を接する | 本土の陸上隣国はカナダ・メキシコ |
| 海洋地理 | 第一列島線など外洋アクセスに地理的制約 | 大西洋・太平洋の両方へ広く面する |
| 一人当たりGDP | 米国・日本より低い | 非常に高い |
もちろん、これは「中国が弱く、アメリカが全部優れている」という表ではありません。
中国の政策実行速度は、アメリカにはない大きな強みになる場合があります。
逆にアメリカの制度も完璧ではありません。
財政。
政治的分断。
格差。
インフラ。
さまざまな問題があります。
それでも、総合的にどちらが世界中の人・企業・資本を引き付け続けられるのか。
私はそこを投資家として重視しています。
オーストラリアを見ると「国の強さ」はGDPだけでは決まらないことも分かる
最近、私はオーストラリアについても、なぜ人口3,000万人弱の国が豊かな先進国であり続けられるのかを調べました。
資源。
地理。
人口。
移民。
海。
安全保障。
中国とは全く違う条件を持っています。
→ オーストラリアはなぜ豊かな先進国なのか?人口3,000万人弱でも強い理由を資源・移民・地政学から考える
アメリカ、中国、オーストラリアを調べていくと、
国の強さはGDPだけでは説明できない
ということがよく分かります。
それでも私が米国株インデックスを投資の中心にしている理由
ここまで中国についてかなり長く書いてきました。
では、投資家として私はどうするのか。
今のところ、私は米国株インデックスを資産形成の中心にしています。
これは、
「中国なんて大したことがないからアメリカを買う」
という意味ではありません。
むしろ、中国で実際に生活して、その強さを知ったからこそ、米中を比較するようになりました。
中国には、アメリカを脅かすだけの産業競争力があります。
しかし、投資先として考えたときには、
- 資本市場の自由度
- 政策の予測可能性
- ドルの国際的な地位
- 世界中の企業・人材・資本を引き付ける力
- 地理的な優位性
などを含め、私は今でもアメリカを高く評価しています。
そのため、楽天VTIなど米国株インデックスへの投資を長く続けてきました。
一方で、私は「アメリカだけで絶対にいい」と考えているわけでもありません。
資産が大きくなり、年齢も51歳になった今は、これから入れる新しい資金について全世界株への分散も考えています。
アメリカの強さを評価しているからこそ米国株を保有する。
しかし、中国を含む世界全体の変化も無視しない。
この両方を持っていたいと思っています。
2019年から7年後の答え合わせ|自分の結論はどう変わったか
2019年の記事では、私は比較的単純に、
「最終的にはアメリカの方が強いだろう」
と考えていました。
2026年になった今、その結論そのものは変わっていません。
でも、中国に対する見方はかなり変わりました。
2019年の私は、中国を外から見ていました。
その後、実際に生活してみて、
ECの便利さ。
物流の速さ。
配車サービス。
EV。
無人タクシー。
Huawei。
製造業。
中国が本当に強い部分をたくさん見ることができました。
だから、今なら中国を簡単に否定することは絶対にしません。
中国は強い。
これは間違いないと思っています。
でも同時に、
強い国であることと、世界の中心国になることは違う。
これも、以前より強く思うようになりました。
まとめ|中国は「侮れない大国」。でも私はアメリカの代わりになるとは見ていない
今回、2019年の記事を7年後の視点で全面的に見直してみました。
2026年時点の私の考え
- 中国のEC・物流・スマホ社会は非常に便利
- 新しい技術を実際の社会へ広げるスピードは大きな強み
- EV・自動運転・製造業・Huaweiなど、世界トップ級の競争力を持つ分野がある
- 一方で、市場への強い政策介入は企業や投資家にとって予測しにくさにつながる
- 人民元の国際化と資本規制には矛盾しやすい部分がある
- ドルと人民元の国際的な地位にはまだ非常に大きな差がある
- 中国は14か国と陸上国境を接し、海洋面でも第一列島線など地政学的制約を抱える
- 南シナ海は資源・航路だけでなく、中国の海軍・核抑止戦略上も重要な海域だと考えられる
- 国家としての強さと、国民一人ひとりの豊かさは分けて考える必要がある
中国は今後も大国として存在し続けると思います。
場合によっては、特定の産業でアメリカを上回ることもあるでしょう。
しかし、
金融。
通貨。
資本市場。
地理。
国際的な人材と資金を集める力。
そこまで含めた「世界の中心国」という意味では、私は今もアメリカの方に大きな優位性があると考えています。
だから私は米国株を投資の主力にしています。
ただし、中国を見ないという意味ではありません。
むしろアメリカへ投資しているからこそ、
最大の競争相手である中国がどう変わっていくのかを、これからも見続けたい。
これが、2019年から7年後の私の答えです。
最後までお読みいただき、ありがとうございました。
※この記事は、筆者が過去に中国で生活した経験と、2026年10月時点で確認できる公的資料・公開情報をもとにまとめた個人の考察です。中国・米国その他の国や政治体制の優劣を断定することを目的としたものではありません。記事中には筆者自身の体験のほか、周囲の人から聞いたエピソードも含まれており、後者については統計的事実として一般化しないよう区別して記載しています。また、本記事は特定の国・企業・金融商品への投資を推奨するものではありません。投資には価格変動、為替変動、政策変更等のリスクがあります。