こんにちは、nobu2394.comです。
私は現在51歳。2018年から米国株や投資信託を中心に資産形成を続け、我が家の総資産は2億円を超えました。
最近、少し気になっていたのが不動産投資です。特に、YouTubeで見かける「安い中古戸建てを買って貸す」という投資方法。中古マンションや新築アパートとは何が違うのか、興味を持ちました。
ただ、調べるうちに次々と疑問が出てきました。
- 中古戸建ては、入居者がいなくなったら家賃収入がゼロになるのでは?
- 600万円で買って年間40万円が残るとしても、資金を長く拘束されないか?
- 株のように、売りたいときにすぐ売れるのか?
- J-REITや米国REITなら、手間をかけずに不動産投資ができるのか?
- そして、REITの長期リターンはS&P500より本当に良いのか?
そこで今回は、中古戸建て・J-REIT・米国REITを比較し、最後に「なぜ自分は今、不動産投資をしないのか」という結論までまとめてみます。
最初に断っておくと、私は賃貸物件の経営経験がありません。ここで書く中古戸建ての数字は、自分が投資を検討するための仮定の試算です。実際に購入して得た利益ではありません。
結論|不動産投資をしない最大の理由は、利回りではなく「時間」
先に私の結論を書きます。
中古戸建て投資にもREITにも魅力はある。でも、今の私に新しく加える必要は感じません。
理由は大きく4つです。
- 現物不動産は、物件探し・修繕・入居者対応など、勉強も管理も必要になる。
- 必要なときに資金を動かせる「流動性」を、私はかなり重視している。
- REITは手間を減らせるが、値動きは上場株式と似た面があり、保有中の株式との違いが思ったほど大きくない。
- 51歳になった今、投資に使う時間より、健康や家族、学び、仕事に使う時間を増やしたい。
この「時間」という視点は、利回りだけを比べていた頃の自分にはなかった発想です。
中古戸建て投資に興味を持った理由と、最初に感じた不安
きっかけの一つは、YouTuberのなすびさんが発信している中古戸建て投資の考え方でした。
安い戸建てを購入し、必要に応じて直して、賃貸に出す。大きなアパートを建てるわけではないので、一見すると始めやすそうです。
私も「600万円や1,000万円程度なら、ローンを組まずに投資できるかもしれない」と思いました。
ただ、戸建てには大きな特徴があります。基本的に、一つの物件を借りるのは一世帯ということです。
もし入居者が退去し、次の入居者が見つからなければ、その間の家賃収入はゼロです。それでも固定資産税、保険、維持管理費用などは発生します。
もちろん、立地や物件をきちんと選び、管理会社に任せる方法もあります。ただ、物件探しや事業判断そのものを完全になくせるわけではありません。
600万円を投資して年間40万円なら、回収まで15年?
例えば、こんな仮定を置いてみます。
| 仮定する条件 | 金額 |
|---|---|
| 物件購入・初期修繕などに使う総額 | 600万円 |
| 諸経費を差し引いた年間の手残り(税引前と仮定) | 40万円 |
| 単純な年間キャッシュ利回り | 約6.7% |
| 初期支出600万円÷年間40万円 | 15年 |
私が最初に気になったのは「600万円を出して、現金収入だけで同額を取り戻すには15年もかかるのか」という感覚でした。
ただし、ここは誤解しないようにしたいところです。15年という数字は、投資回収期間や投資リターンを正しく表したものではありません。土地・建物には売却価値が残る可能性があり、逆に追加修繕、空室、税金、売却費用によって実際の収支は変わります。
つまり、大事なのは「15年」という数字だけでなく、家賃収入と最後の売却価格を合わせて、本当にいくら残るのかということ。私は、この不確実さを自分で調べ、管理し続ける必要がある点に負担を感じました。
私にとってもっと大きいのは、売りたいときに売れるかどうか
正直に言うと、600万円が払えないから不動産投資を見送るわけではありません。
一番気になるのは、「売りたいと思ったとき、本当に売れるのか」です。
VTIや投資信託なら、市場や取引時間などの制約はあっても、通常は売却注文を出す仕組みが整っています。もちろん、希望価格で必ず売れる保証はありません。それでも、物件の買い手探し、内覧、価格交渉、契約、引き渡しが必要な現物不動産とは、資金を動かすまでの手間が違います。
また、現物不動産は毎日市場価格が表示されないだけで、価値が変動しないわけではありません。評価額の更新が遅いと、価格変動が小さく見えることもあります。
私にとって流動性は、単なる便利さではありません。資産の使い道を、将来の自分が自由に決められることなのです。
ではJ-REITならどうか? 少額で買え、管理の手間も少ない
現物不動産の管理が面倒なら、J-REIT(不動産投資信託)はどうでしょう。
J-REITは、投資家から集めた資金などでオフィスビル、住宅、物流施設、商業施設といった不動産を保有・運用し、賃料などから生まれる利益を分配する仕組みです。
日本のJ-REIT市場は2001年9月に2銘柄から始まりました。東証REIT指数は2003年3月31日を基準として算出されています。
中古戸建てとの違いは明快です。
- 自分で入居者を探したり、屋根を修理したりする必要がない。
- 銘柄やETFによっては複数物件・複数地域に分散できる。
- 上場しているため、取引時間中に株式に近い形で売買できる。
- ただし、投資口価格は毎日変動し、不動産市況や金利の影響を受ける。
実際、2025年の東証REIT指数は価格指数が前年比21.8%上昇、分配金を含めたトータルリターンは27.9%でした。不動産だから値動きが小さい、というわけではありません。
管理の手間と流動性の問題はかなり解決します。でも、ここから私は別の疑問を持ちました。
「値動きが株式に近いなら、すでに持っているインデックス投資と何が違うのだろう?」
米国REITとS&P500を25年比較したら、意外な結果だった
米国にもREITがあり、REIT関連のETFを通じて投資できます。
では、米国REITの超長期リターンは、S&P500より良いのか。それを調べるため、Nareitの「FTSE Nareit All Equity REITs」と、NYU Sternのアスワス・ダモダラン教授が公表するS&P500の年次データを比較しました。
比較条件は、2000年末を100として、2025年末まで25年間。どちらも配当・分配金を再投資した米ドル建ての指数リターンです。
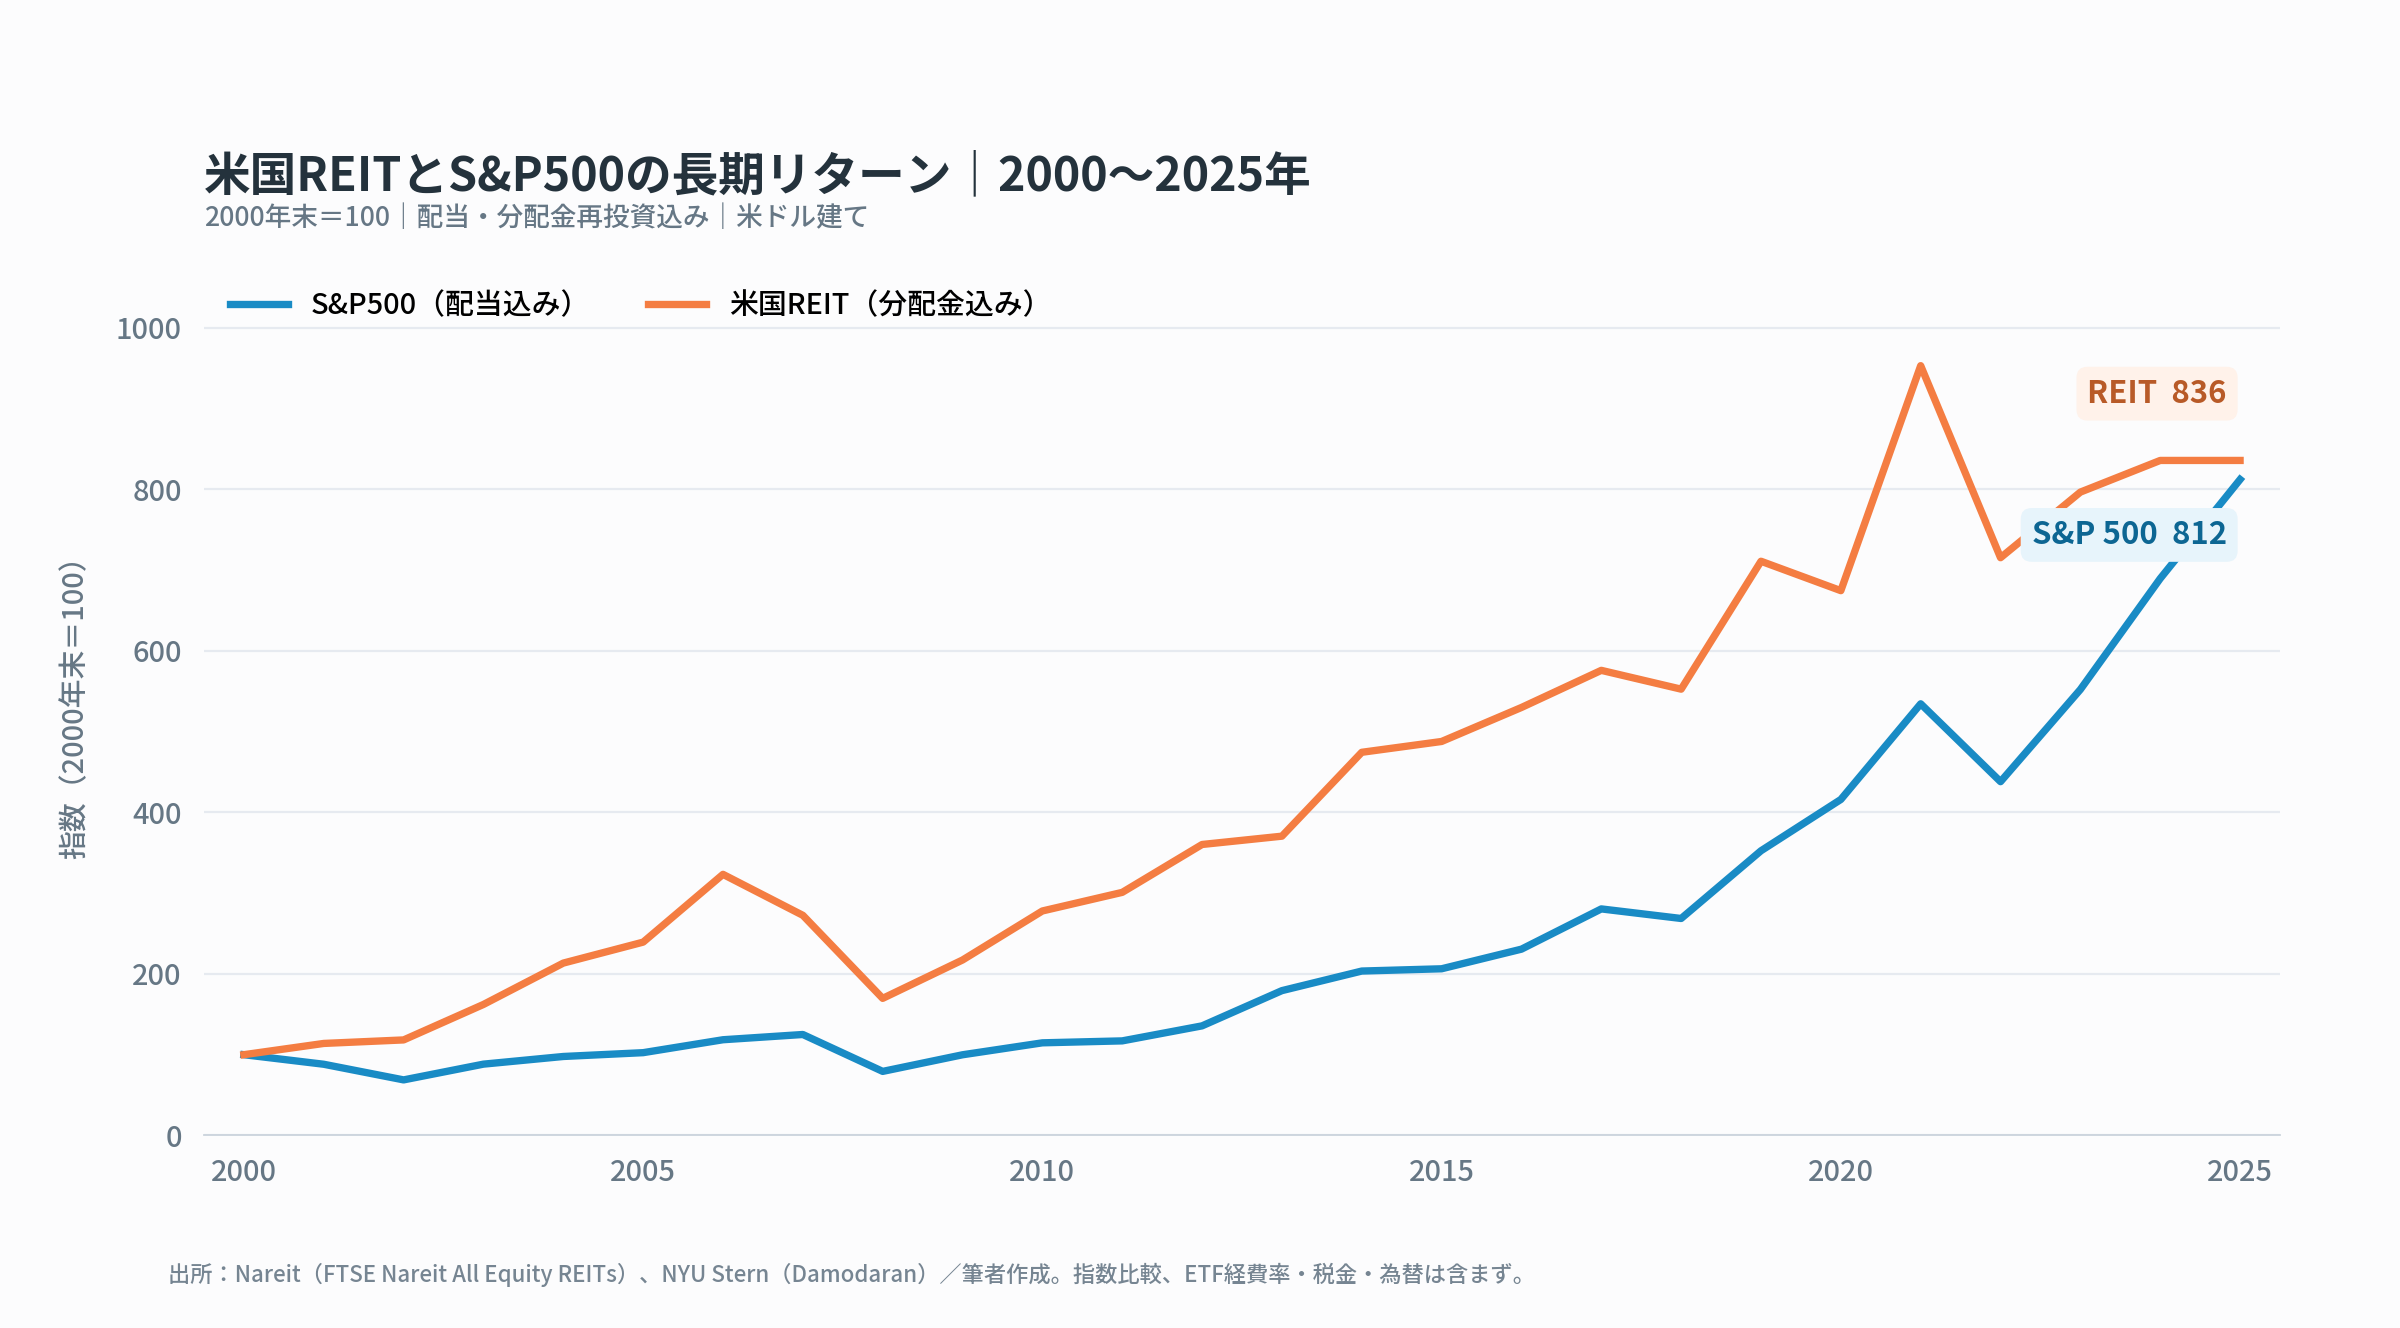
まず驚いたのは、25年間の全体ではREITが負けていないことでした。
| 比較期間 | S&P500 年率 | 米国株式REIT 年率 |
|---|---|---|
| 2000年末~2010年末 | 約1.38% | 約10.76% |
| 2010年末~2025年末 | 約13.94% | 約7.62% |
| 2015年末~2025年末 | 約14.68% | 約5.53% |
| 2000年末~2025年末 | 約8.74% | 約8.86% |
25年間では米国REITがわずかに上回っています。これは私の「S&P500の方が長期では必ず良いはず」という予想と違いました。
一方、2010年以降の15年間はS&P500が大きくリードしています。2000年代に強かったREITと、2010年代以降に強かった米国株式市場。どこを起点にするかで評価が変わるわけです。
私はこういう答え合わせが好きです。自分の思い込みと違う数字が出たときこそ、調べた意味があります。
※これは指数同士の比較です。個別ETFの運用成績ではなく、ETFの経費率、売買手数料、税金、為替変動は反映していません。米国REITは「株式型REIT」の指数で、住宅ローン担保証券などを主に扱うモーゲージREITとは対象が異なります。また、VTIそのものは2001年設定のため、2000年末からの比較にはS&P500指数を用いています。
REITは「価格だけ」と「分配金再投資込み」で見え方が全然違う
REITの長期チャートを見るときに、もう一つ注意したいのが分配金です。
米国株式REIT指数を2000年末=100として2025年末を比べると、価格だけなら約289、分配金再投資込みなら約836になりました。
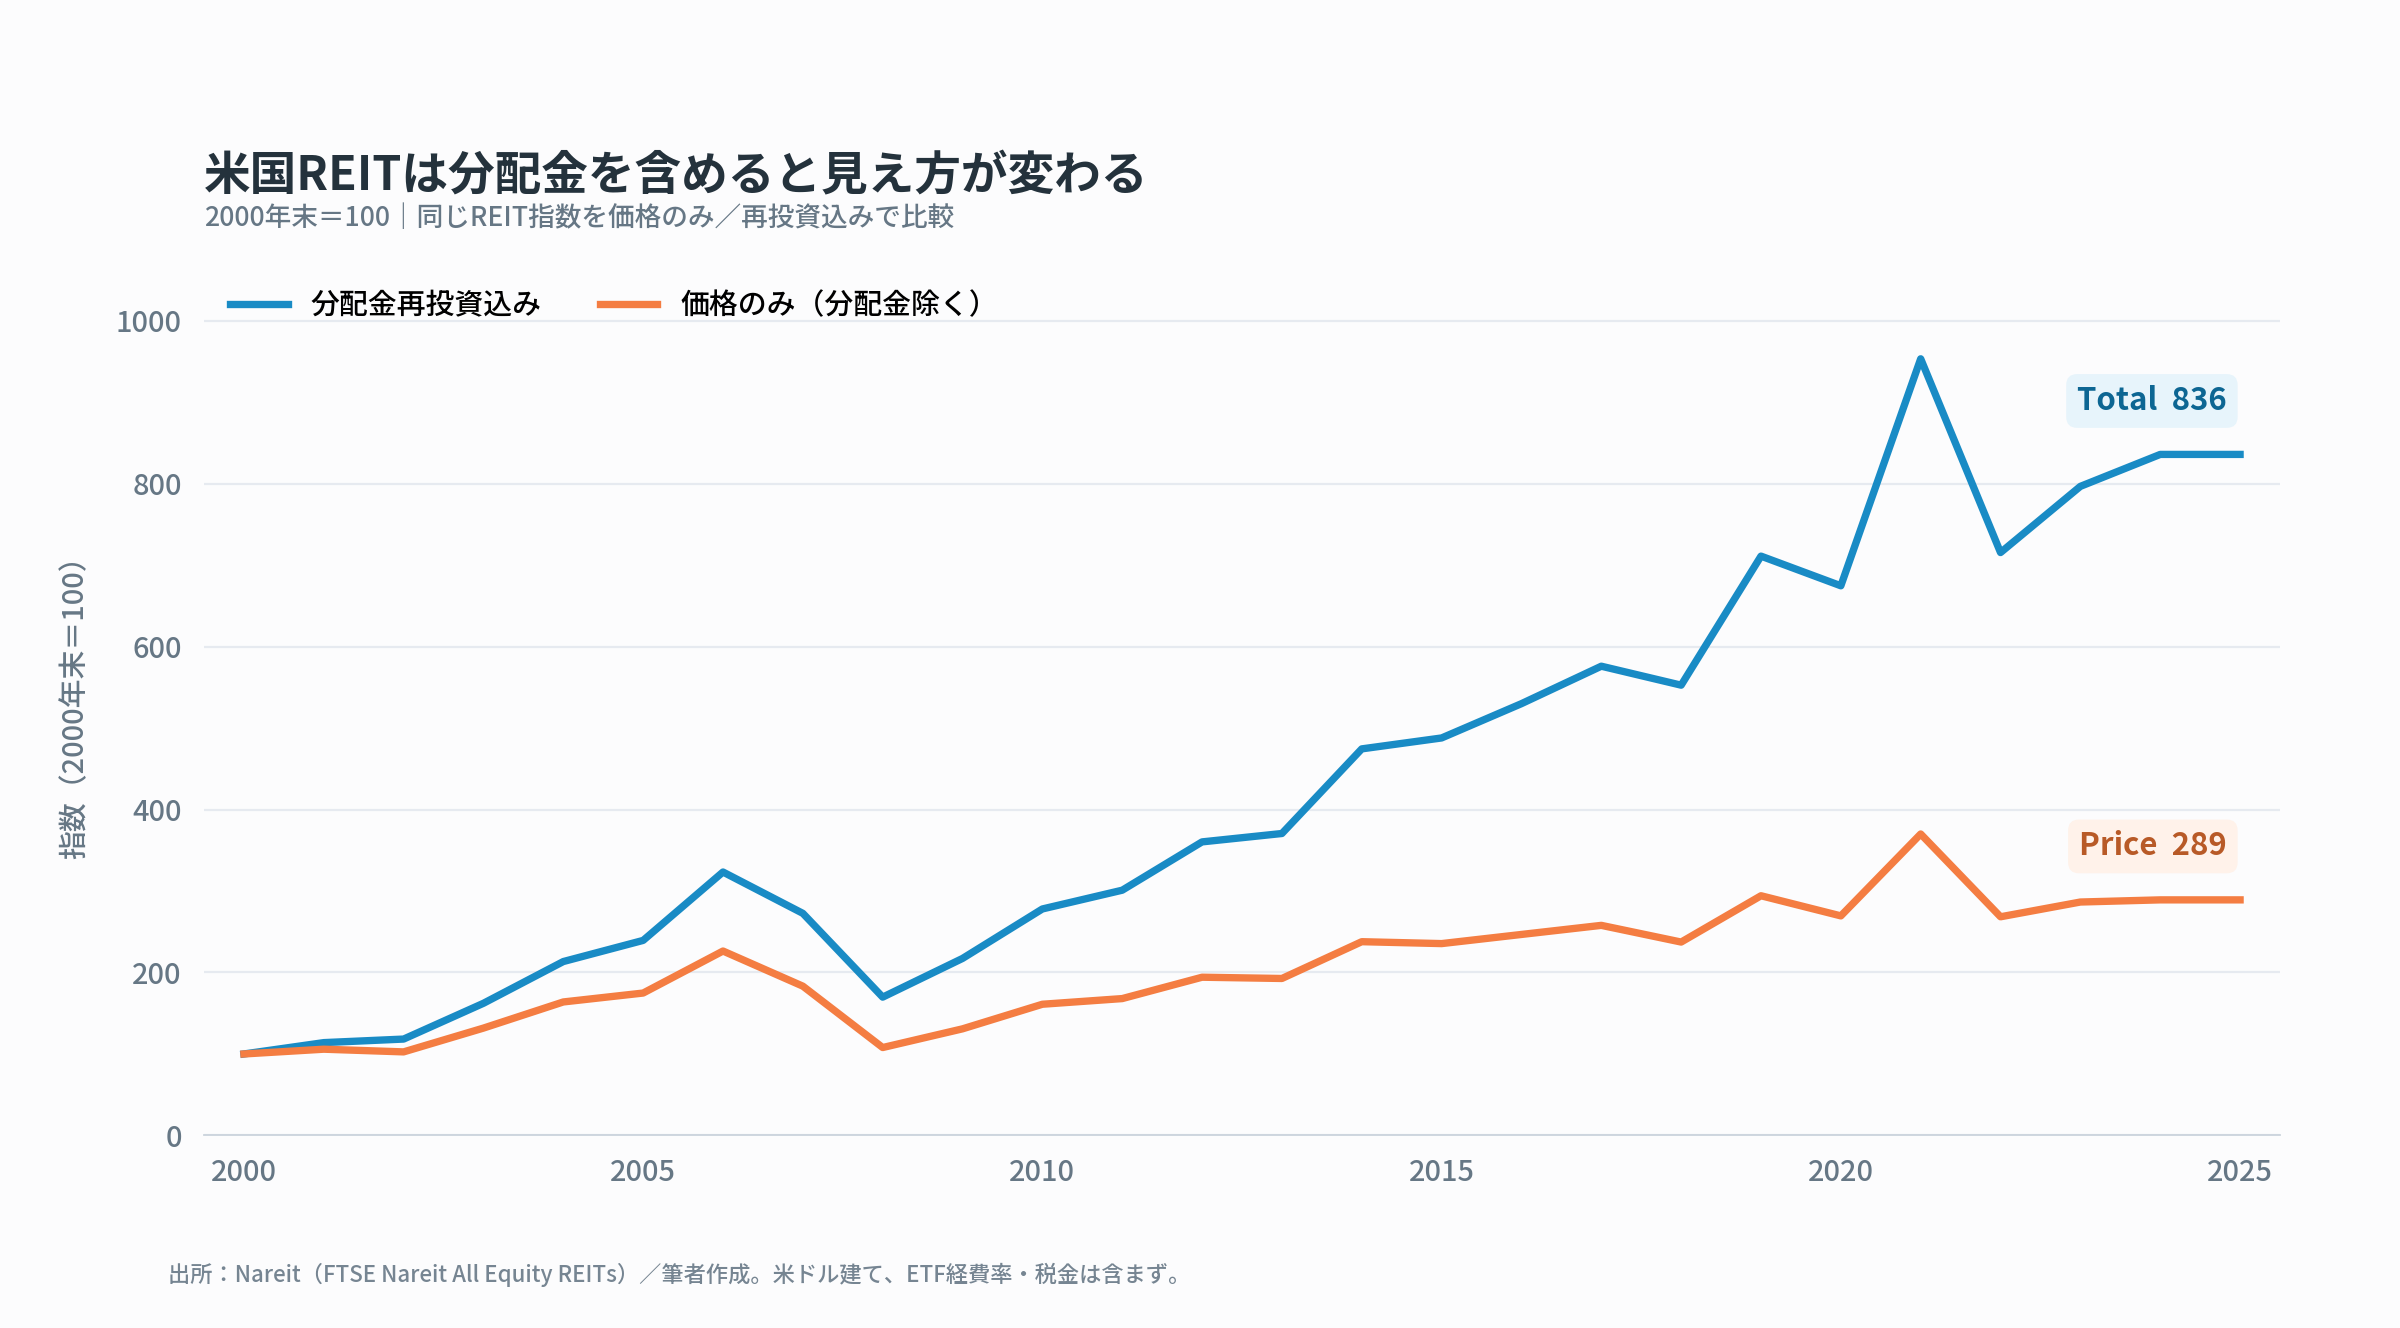
価格だけのチャートを見て「REITは25年で約2.9倍にしかなっていない」と考えるのは、分配金を無視してしまうことになります。逆に、分配金利回りだけを見て投資判断するのも不十分です。
比較すべきなのは、価格変動と分配金を合わせたトータルリターン。これは高配当株にも共通する話です。
マネックス証券ならREITをNISAで買える? 自動再投資できる?
私にとって重要なのは、もう一つあります。「買った後の手間をどこまで減らせるか」です。
そこで、普段利用しているマネックス証券の公式情報を確認しました。
| 投資方法 | NISA成長投資枠 | 分配金の自動再投資 |
|---|---|---|
| 現物の中古戸建て | 対象外 | 該当なし。物件経営が必要 |
| 個別のJ-REIT・国内上場REIT ETF | 対象銘柄なら利用可能 | 原則として現金受取。自動で同じ口数を買い増す仕組みはない |
| 国内・海外REITのインデックス投信 | 対象ファンドなら利用可能 | 分配金再投資コースを選べる商品がある。分配を出さずファンド内で運用する商品もある |
| 米国上場REIT ETF(IYR・XLREなど) | 対象ETFなら利用可能 | マネックスの「米国株配当金再投資サービス」を設定できる対象銘柄なら可能。ただし条件あり |
投資信託なら、再投資の手間を小さくできる
例えば、マネックス証券では「eMAXIS Slim 国内リートインデックス」「eMAXIS Slim 先進国リートインデックス」のような投資信託が扱われており、同社の案内ではNISA成長投資枠の対象です。
投資信託の分配金再投資コースなら、分配金が支払われた場合に自動で再投資する仕組みがあります。ただし、もともと分配金を出さずにファンド内で運用するタイプもあるため、「分配金の再投資」と「ファンド内部での運用」は分けて考える必要があります。
また、NISAで分配金を再投資すると、その購入額は原則として新たな非課税投資枠を使用します。
米国ETFも自動再投資はできる。ただし完全放置とは違う
米国REIT ETFにはIYRやXLREなどがあります。マネックス証券の公表した海外ETF成長投資枠対象リストにも掲載例がありますが、購入時点での取扱い・NISA対象・再投資サービス対象は取引画面で再確認してください。
マネックス証券には米国株・ETF向けの「配当金再投資サービス」があります。対象銘柄では、受け取った配当金をもとに買付注文を自動発注できます。
ただし、買えるのは原則として整数株数で、配当額や買付余力によっては注文が出ません。買付に伴う手数料、NISA枠不足などの制約もあります。NISAでも米国での源泉徴収は残ります。
私にとっては「自動である程度再投資できる」のは魅力ですが、商品や設定の確認が要らなくなるわけではないようです。
REITのコストと分散効果をどう考えるか
私は現在、VTIや楽天VTI、楽天VYMなどを中心に、株式への長期投資を続けています。
例えば米国ETFの経費率を見ると、2026年に確認した公式情報ではVTIは年0.03%、米国不動産ETFのIYRは年0.37%です。もちろんREIT ETFがすべて同じコストというわけではありませんし、投資対象も違うため、手数料だけで優劣は決まりません。
それでも私は、「REITを新しく保有するために、どの程度の追加効果が期待できるのか」と考えてしまいます。
REITは普通の株式とまったく同じではありません。不動産賃料や金利の影響を受け、株式と異なる動きをする局面もあります。ただ、上場している以上は市場心理や金融環境の影響も受け、株式と一緒に下落する可能性があります。
すでに米国株式市場全体に投資している私は、REITだけを追加で買うと、不動産セクターへの比重を高めることになります。それが悪いわけではありませんが、現時点ではそこまで積極的に不動産へ賭けたい理由がありません。
むしろ私は、株式以外の資産として金・銀や複数通貨を組み合わせ、資産全体の偏りを少しずつ減らす方向を考えています。もちろん金にも値下がりリスクがあり、株式と必ず逆に動くわけではありません。
この考え方は、以前の記事「金・銀・スイスフランを持ちたい理由」でも書きました。
51歳の私にとって、投資の「手間」も立派なコスト
ここまで調べて、最初の疑問に戻りました。
私は、これからの人生で何に時間を使いたいのだろう。
51歳になった今、健康に動ける時間は無限ではないと感じています。妻と旅行をしたい。子どもや、いつか会えるかもしれない孫との時間も大切にしたい。食生活を整え、4分間のHIITなどの運動も続け、健康寿命を延ばしたい。英語や中国語も、少しずつでいいから学び続けたい。
さらに60代以降には、自分の経験を生かして、やりがいのある仕事にも挑戦できたらと思っています。
その一方で、不動産投資のために物件を探し、入居需要を調べ、修繕の見積もりを取り、売却先まで考え続ける。その時間を使う価値が私にあるかと聞かれると、今は「そこまでしなくていい」と感じます。
これは、資産が増えたからこそ出てきた感覚かもしれません。以前なら「利回りが高そうだから、ぜひやりたい」と飛びついていたかもしれません。
でも今は、資産を増やすこと自体が人生の目的ではありません。資産を使って、自分と家族がどう生きるかの方が大事になってきました。
自分の投資観の変化については「51歳・資産2.2億円で変わった投資の考え方」でも詳しく書いています。
まとめ|不動産投資は魅力的。でも、今の私には必要ない
今回、中古戸建て、J-REIT、米国REITまで調べたことで、投資方法ごとの良さがよく分かりました。
- 中古戸建て:良い物件を見つけて運営できれば魅力がある。ただし空室、修繕、売却の手間と流動性を引き受ける必要がある。
- J-REIT:少額で不動産に分散でき、管理も委託できる。一方、投資口価格は市場で変動する。
- 米国REIT:25年ではS&P500と同程度の長期リターンがあった。ただし、直近10~15年の優劣は大きく異なる。
- 私自身の結論:保有中のインデックス投資を続け、流動性と自分の時間を優先する。今、新たに賃貸不動産やREITを追加する必要は感じていない。
これは、不動産投資をしている人への批判ではありません。自分で物件を育てることに喜びを感じる人、安定した家賃収入を重視する人、資産全体の不動産比率を高めたい人には、十分検討する価値があると思います。
ただ、私が今から欲しいのは、もう一つの投資事業ではないのです。
お金の心配を減らし、健康で、好きな仕事も続けながら、妻と旅をし、家族との時間を過ごすこと。そのために、今ある資産をできるだけシンプルに運用していきたい。
調べたうえで「買わない」と決めるのも、立派な投資判断だと私は思います。
参考資料・データ出典
- Nareit:Annual Index Values & Returns(米国REITの1972~2025年年次データ)
- NYU Stern / Aswath Damodaran:Historical Returns on Stocks, Bonds and Bills(S&P500の配当込み年次データ)
- 日本取引所グループ:REITの概要(東証REIT指数の基準日)
- 不動産証券化協会:ARESマンスリーレポート2026年1月号(J-REITの2025年リターン)
- マネックス証券:NISAの対象商品
- マネックス証券:米国株配当金再投資サービスの取引ルール
- マネックス証券:eMAXIS Slimシリーズの対象ファンド一覧
- Vanguard:VTI商品情報/iShares:IYR商品情報(ETF経費率)
※2026年11月1日時点に確認できた公表資料に基づく、筆者個人の考えと試算です。銘柄の取扱い、NISA適格性、手数料、制度は変わる場合があります。この記事は特定の投資商品・方法を推奨するものではなく、将来の運用成果を保証するものでもありません。