2026年11月3日のアメリカ中間選挙は、民主党が上院・下院の両方で多数派を獲得する結果となりました。
共和党のトランプ大統領に対し、2027年からは民主党が議会の両院を握る。法律や予算をめぐる交渉は、これまで以上に難しくなるかもしれません。
ニュースを見ていると、気になりますよね。
「大統領と議会がここまで対立して、アメリカの株価は大丈夫なのだろうか?」
私も今回の選挙前、民主党が上下両院を取るのではないかと思っていました。ただし、その予想を理由に株を売ったり、毎月の積立額を変えたりはしていません。
なぜか。私は、選挙でどちらが勝つかを当てることと、長期で資産を増やすことは別の問題だと考えているからです。
今回は少し時間をかけて、次の3点を調べました。
- 大統領と上下両院の多数派が正反対だった過去の2年間、S&P500はどれだけ上がったのか、下がったのか。
- 共和党大統領の時と民主党大統領の時で、利益を出し、株価が伸びた業種に特徴はあるのか。
- その結果を踏まえて、2018年から積立投資を続けている私自身はどう行動するのか。
先に結論を言うと、歴史は「政治的な対立が起きれば必ず米国株が下がる」という見方を支持していません。一方で、「対立している方が株価が上がる」と断定できるわけでもありません。
この二つを混同しないことが、今回いちばん大事だと思っています。
2026年中間選挙の結果。民主党が上院も下院も取った
AP通信は、11月3日夜(米国東部時間)に民主党の上院多数派獲得を、翌4日未明に下院多数派獲得を判定しました。つまり、今回の選挙は「下院だけ民主党」ではありません。上下両院とも民主党です。
ただし、選挙結果が即座に議会の構成を変えるわけではありません。新しい議会が始まるのは2027年1月3日です。
今回の構図は、こうなります。
| 役割 | 政党 | ポイント |
|---|---|---|
| 大統領 | 共和党 | トランプ大統領が続投 |
| 上院の多数派 | 民主党 | 大統領の政策や人事に対するチェック機能が強まる |
| 下院の多数派 | 民主党 | 法案、予算、調査などで大統領側との対立が起こり得る |
私は選挙前から、民主党が上下両院を取る可能性が高いと思っていました。だからといって、株価の上昇・下落まで予想できたわけではありません。
実際、選挙直後の市場は単純ではありませんでした。
- 11月4日:S&P500は約1.6%上昇。選挙結果が明確になったことなどを好感する買いが広がりました。
- 11月5日:一転してS&P500は約4.4%下落。AI・半導体やデータセンター関連株に売りが集中しました。
11月5日の急落には、新議会によるAIインフラ規制への警戒のほか、企業業績や金利をめぐる思惑など、複数の要因が重なっています。たった2営業日の値動きだけで「民主党の勝利は米国株に悪い」と結論づけるのは早いでしょう。
私は短期的なニュースを軽視しているわけではありません。ただ、数十年単位で資産形成する投資家にとっては、もっと長い期間で何が起きてきたかの方が大切だと思っています。
過去に「大統領と上下両院が逆の政党」は何回あったのか
今回、私が知りたかったのは「議会がねじれた年の翌年に株価が上がったか」ではありません。
もっと条件を厳しくしました。
大統領が共和党なら、上院も下院も民主党。大統領が民主党なら、上院も下院も共和党。
この「大統領と議会が完全に別の政党」という状態に絞り、米国下院の公式な政党支配の歴史を調べました。
1947年から2016年までの間に、条件に合う2年単位の議会期は16期ありました。時代としては7つの連続した区間です。
例えば、こんな期間です。
| 大統領 | 上下両院の多数派 | 該当する時期 |
|---|---|---|
| トルーマン(民主党) | 共和党 | 1947~1948年 |
| アイゼンハワー(共和党) | 民主党 | 1955~1960年 |
| ニクソン/フォード(共和党) | 民主党 | 1969~1976年 |
| レーガン/父ブッシュ(共和党) | 民主党 | 1987~1992年 |
| クリントン(民主党) | 共和党 | 1995~2000年 |
| 子ブッシュ(共和党) | 民主党 | 2007~2008年 |
| オバマ(民主党) | 共和党 | 2015~2016年 |
その各2年間について、ニューヨーク大学スターン経営大学院のアスワス・ダモダラン教授が公開する、配当込みのS&P500年次リターンを複利で計算しました。
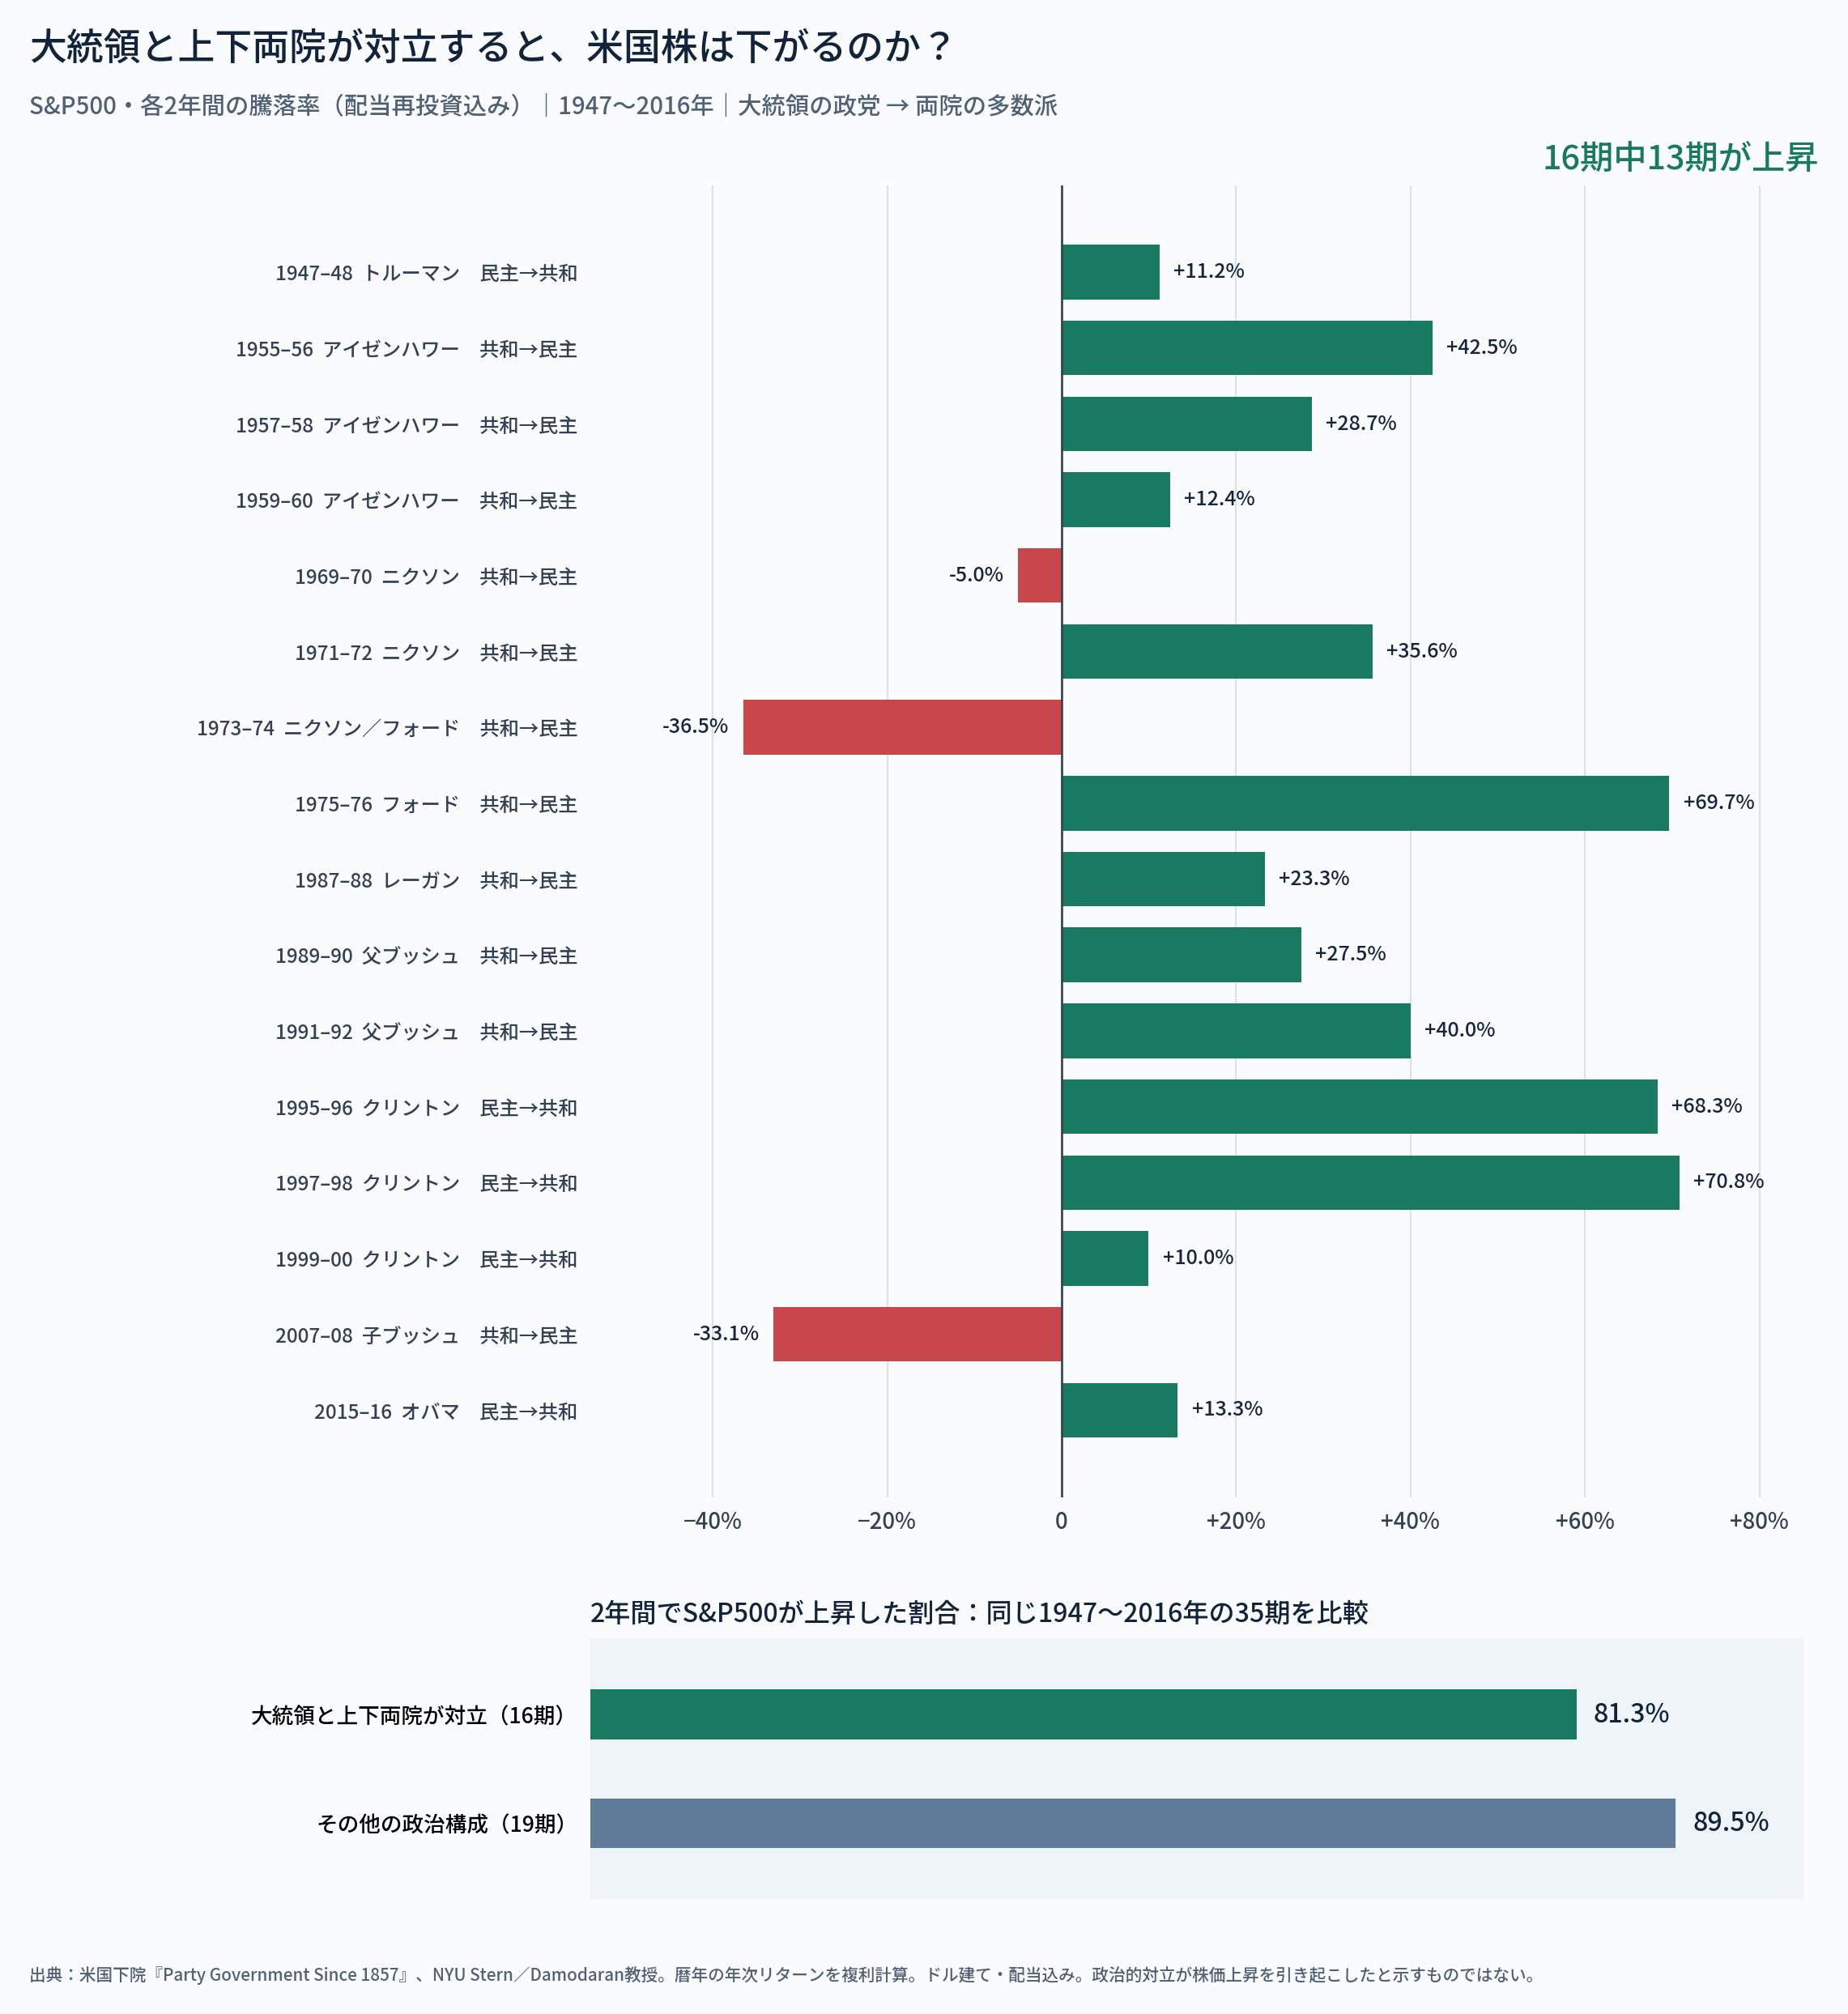
グラフ1:完全対立だった16期のS&P500はどう動いたか
驚いたのは結果です。
16期中13期は、S&P500が上昇していました。割合にすると81.3%です。
例えばクリントン大統領の時代、共和党が上下両院を握った1995~1996年の2年間は約68.3%上昇、1997~1998年も約70.8%上昇しています。
その一方、下落した期間もはっきり存在します。
- 1969~1970年: 約5.0%下落
- 1973~1974年: 約36.5%下落
- 2007~2008年: 約33.1%下落
1970年代にはインフレや石油危機があり、2007~2008年には金融危機がありました。政治の組み合わせだけで、その時代の株価を説明できないのは明らかです。
ただ、少なくとも私は、ここから一つのことを感じました。
大統領と議会が対立すること自体は、企業の成長や株価上昇を必ず止めるものではない。
アメリカの強さを考えるうえで、これは興味深い結果です。
ただし、「ねじれ議会の方が株価に良い」とは言えない
ここは数字をごまかしたくありません。
同じ1947~2016年の2年単位、合計35期を比べると、結果は次のとおりです。
| 議会と大統領の関係 | S&P500が上昇した期間 |
|---|---|
| 大統領と上下両院が完全対立 | 13/16期(81.3%) |
| それ以外の政治構成(政権党が両院多数派の場合や片方だけ異なる場合) | 17/19期(89.5%) |
むしろ、上昇した割合だけなら、完全対立していない期間の方が高かったのです。
これを見て、私は「完全対立だから上がる」という説明は違うと思いました。政治的な対立を株高の原因だと決めつけることはできません。
対立しても上がる時は上がる。対立していなくても下がる時は下がる。
株価には企業利益、景気、金利、金融危機、戦争、技術革新などが複雑に絡みます。政治の構図はその一部にすぎないのでしょう。
※集計上の注意:実際の議会期は通常1月3日前後から始まりますが、今回の株価計算は各期に対応する**2暦年(1月~12月)**の年次リターンで近似しました。ドル建て、配当再投資込み、税金・為替・インフレ未調整です。制度変更の因果関係や将来の成績を証明するものではありません。また、件数は独立した16回の政権交代ではなく、同じ政党配置が続く場合も2年ごとに数えた16期です。
なお、以前公開した「2026年米中間選挙とS&P500」の記事では、選挙の翌年のリターンを検証しました。この記事では重複を避け、**政権と両院が完全対立していた各2年間そのもの**を対象にしています。
民主党と共和党では、伸びる業種が違うのか
ここには、実は私自身の思い込みがありました。
調べる前は、なんとなく次のように考えていたんです。
「民主党の時はヘルスケアや生活必需品のような安定株が強く、共和党の時はITやハイテクが伸びるのではないか?」
P&G、コカ・コーラ、ジョンソン・エンド・ジョンソンのような、長く利益を出し配当を払ってきた企業をイメージしていました。
ところが、昔の研究データを実際に調べてみると、そんなに単純ではありません。
2003年の学術研究『The Presidential Puzzle: Political Cycles and the
Stock
Market』には、1963年9月から1998年12月まで、大統領が民主党か共和党かによって各業種の株式リターンを分けた表があります。
ここで使われているのは、株価の単純な上昇率ではなく、短期米国債(1か月物)をどれだけ上回ったかという年率の超過リターンです。また、これは上下両院の多数派別の分析ではありません。グラフ1とは比較条件が違います。
グラフ2:業種別のリターンは、大統領の政党でどう違ったか
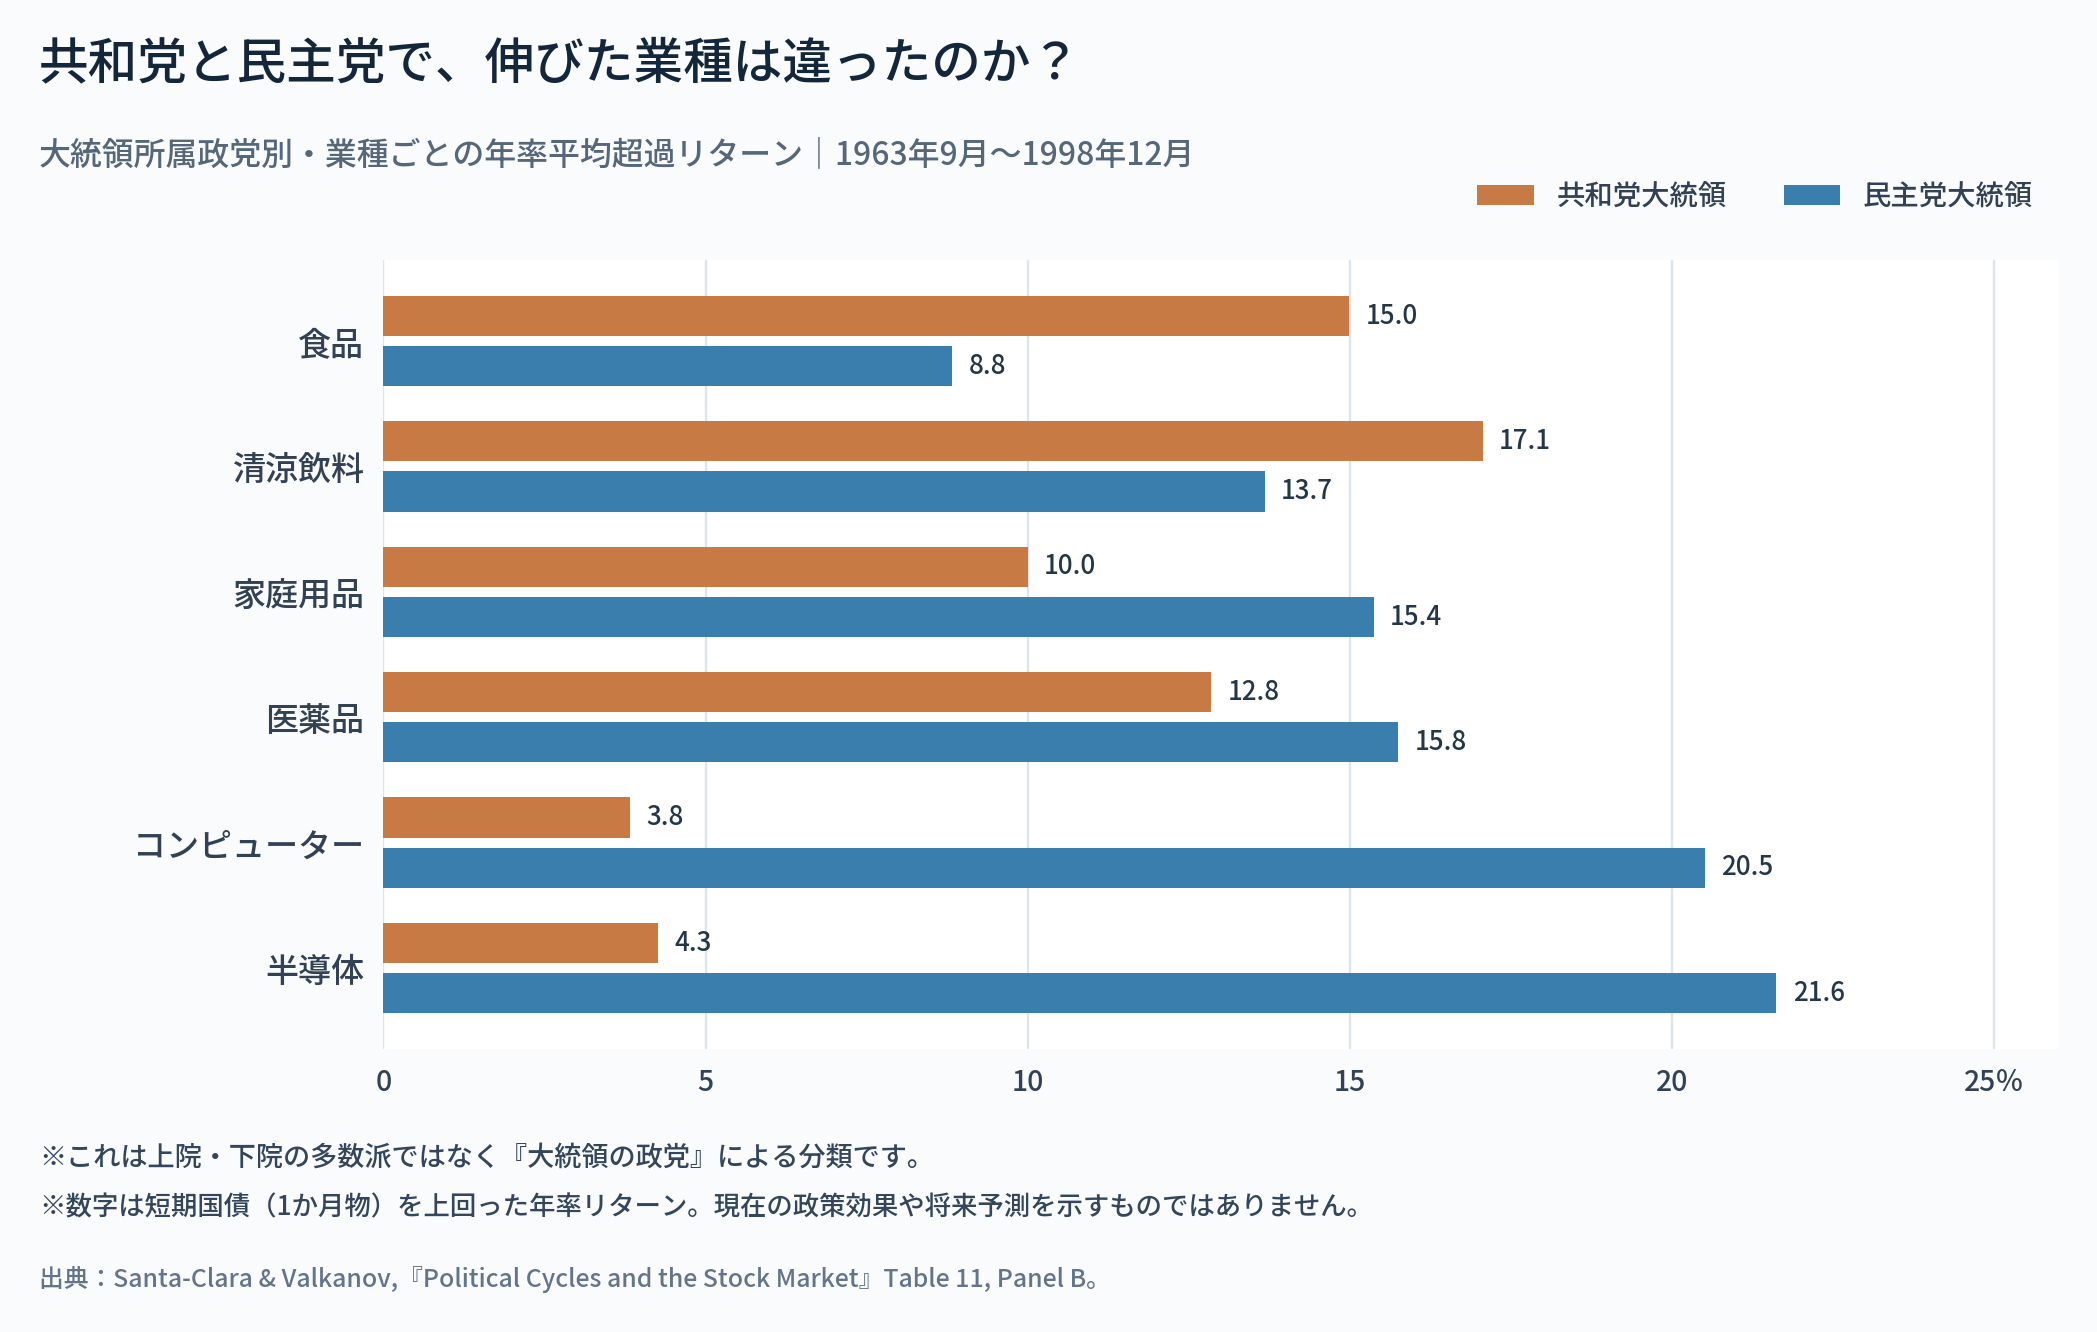
この結果を見て、少し驚きました。
コンピューターや半導体は、この期間の集計ではむしろ民主党大統領の時の方が高いリターンを記録しています。一方、食品や清涼飲料は共和党大統領の時の方が高い数字でした。家庭用品や医薬品は民主党大統領の時が高くなっています。
つまり、「民主党なら生活必需品、共和党ならハイテク」という私の予想とは、合わない部分がたくさんありました。
もちろん、これで「民主党なら半導体を買えばいい」という結論にもなりません。
- 対象は1963~1998年という過去の特定期間で、現在の企業・産業構造とは違います。
- 平均リターンの違いは、選挙公約だけでなく金利、景気、技術革新、スタート時点の株価評価などに左右されます。
- 業種の中でも勝つ企業と負ける企業は分かれます。
- このグラフは政党との同時発生を観察したもので、政党が各業種の業績を直接押し上げた因果関係を証明していません。
私は今回、予想が外れたこと自体を収穫だと思っています。
どちらの政党が勝てばどの業種が伸びるか。事前に当てるのは、やはり難しいのです。
私が感じたアメリカの強さは「政党」より「企業が利益を生む仕組み」
私自身、過去にアメリカで約5年間生活し、働いた経験があります。
そこで感じたのは、優秀な人や新しい発想が評価され、成果につながれば大きな報酬を得られる土壌があることでした。
もちろん、その競争は貧富の差を広げる面もあると思います。アメリカのすべてが良いと言いたいわけではありません。
ただ、新しい企業が生まれ、事業が育ち、利益を上げ、それが次の投資やイノベーションにつながる。この循環の強さは、私が米国株に長期投資する理由の一つです。
共和党と民主党で重視する政策や恩恵を受ける業種は違うでしょう。議会が予算や法案で対立すれば、損をする企業もあるはずです。
でもその一方で、新しい環境に適応して利益を伸ばす企業も出てくる。アメリカの企業全体を見れば、政治の勝ち負けとは別に、成長の主役が入れ替わってきたのではないか。
私には、そう思えるのです。
米国の地理、資源、物流、安全保障については、以前の「アメリカはなぜ強いのか」の検証記事で詳しく書きました。今回はその話を繰り返さず、**政治的な対立が起きても米国企業の成長が止まるとは限らなかった**という歴史に絞っています。
日本の政権交代と比べるとどうなのか
日本では自民党政権が長く続いてきました。アメリカの共和党・民主党のように、二つの大きな政党が比較的頻繁に政権を交代する歴史とは違います。
私は以前、日本で民主党が政権を担った2009~2012年の相場に、あまり良い印象を持っていませんでした。
そこで当時の日経平均を改めて確認すると、2009年9月16日は10,270.77円、2012年12月26日は10,230.36円。この二時点を単純比較すると、約0.4%の下落でした。途中にはもっと大きな値下がりがあり、私の記憶にはその印象が残っていたのかもしれません。
ただし、ここにも大事な注意点があります。
米国のグラフはS&P500の配当込みリターン、日本の数字は日経平均の株価指数だけ。通貨も対象企業も期間も違います。公平な日米比較にはなっていません。また、金融危機後の世界経済や東日本大震災、為替などの影響を、当時の政権だけの責任にすることもできません。
それでも、日本と米国の政治制度や政権交代のあり方が、投資家の安心感にどう関係するのかという問題は、これからも考えてみたいと思います。
では、2027年から米国株は上がるのか
ここまでデータを調べておいて、こう言うと拍子抜けするかもしれません。
私にはわかりません。
民主党が上下両院を握れば、大統領の政策が通りにくくなるかもしれない。大統領が拒否権を使う場面も増えるかもしれない。財政、エネルギー、医療、AI、税制など、企業業績への影響は業種によって違うでしょう。
だからこそ、私が今回の調査から持ち帰ったのは「民主党が勝ったから株高になる」という予想ではありません。
政治は企業利益に影響する。それでも企業利益を伸ばす主体は、最終的には企業自身だ。
過去の米国株は政党の組み合わせが変わりながら長期的に成長してきました。ただし、今後も必ず上がるという保証はありません。2007~2008年のような大きな下落も起こります。
それでも私は、党派の組み合わせだけを根拠に米国株への投資をやめるつもりはありません。
2018年から積み立てる私の投資行動は、今回も変わらない
私は2018年8月、楽天VTIと楽天VYMの積立投資を月10万円から始めました。2024年1月からは月40万円に増やし、現在も継続しています。
2026年現在の内訳は、次のとおりです。
| 口座 | 投資対象 | 毎月の積立額 |
|---|---|---|
| 新NISA | 楽天VTI | 20万円 |
| 新NISA | 楽天VYM | 10万円 |
| 特定口座 | 楽天VTI | 66,667円 |
| 特定口座 | 楽天VYM | 33,333円 |
| 合計 | 楽天VTI+楽天VYM | 40万円 |
「民主党が勝ちそうだから積立を止める」「共和党が勝ったから積立額を増やす」。私はこうしたことはしません。
私にとって、積立投資は相場を予測して毎月判断するものではなく、事前に決めた期間は続けるものだからです。
現時点で明確に決めているのは、新NISAの生涯投資枠1,800万円を使い切る見込みの2029年ごろまでは、月40万円の積立を続けるという方針です。
もちろん、これは2029年まで株価が一直線に上がると思っているからではありません。株価が下がることも織り込んだうえでの計画です。
もし相場が大きく下落すれば、VTIやVYMのスポット購入を検討することはあります。私はSOXLについても、10ドルを下回ったら購入を検討するという目安を以前から持っています。ただし、これは検討条件であって購入報告ではありません。SOXLは日次の値動きを増幅するレバレッジ型ETFで、長期保有時のリスクも大きいため、一般的に勧められる商品だとは考えていません。
また、株価が下がった理由が選挙か、金利か、景気後退か、AI関連株の調整かということは、私の定期積立を変更する理由にはなりません。
2029年ごろに新NISAの枠を使い切った後は、状況を見て判断します。積立を続けるかもしれないし、妻や子ども3人への資産移転を重視するかもしれない。そこは、その時の資産状況や家族の事情を踏まえて考えたいと思っています。
なぜVTIのような広いインデックスを持ち続けるのか
業種別リターンの調査で、私の予想は外れました。
将来、民主党政権のもとでどんな企業が利益を伸ばすのか。共和党政権ではどうなのか。今回のように政権と議会が対立したら、次の主役はどの業種なのか。
私には、やはり当てきれません。
でも、幅広い米国株に投資するVTIのようなインデックスなら、個別の勝者を選び続ける必要はありません。大きな利益と企業価値を生み出す企業が市場で存在感を増すと、その変化を指数全体を通じて取り込める可能性があります。
もちろん、インデックスなら必ず儲かるという話ではありません。企業が成長しても高値で買えば損失はあり得ますし、米国株全体が長く低迷する可能性もあります。
それでも私は、政党や業種の勝者を短期的に当てにいくより、米国のさまざまな企業が競争し、入れ替わりながら利益を積み上げていく力に投資したいのです。
インデックスの銘柄入れ替えの仕組みそのものは、別記事の「AI・核融合・量子コンピューターとインデックス投資の入れ替え戦」で紹介しました。ここでは重複させず、政治が変化する局面での私の考え方として触れるだけにしておきます。
まとめ|政治の勝敗より、企業が利益を積み上げられるかを見たい
2026年の中間選挙で、民主党が上下両院の多数派を獲得しました。トランプ大統領との対立は、これから政治の大きなテーマになるでしょう。
今回、過去のデータを調べて私が感じたことをまとめます。
- 大統領と議会の上下両院が別の政党だった過去16期のうち13期で、S&P500は2年間のリターンがプラスだった。
- ただし、それ以外の政治構成の方が上昇した割合は高く、「完全対立の方が株価に有利」とまでは言えない。
- 民主党・共和党で伸びた業種には違いがあるものの、政党ごとに単純な勝ちパターンがあるわけではない。
- 私はこうした不確実性を前提に、選挙予想に左右されず、月40万円の積立を続ける。
もともと私は「民主党の時は安定株、共和党の時はハイテクが強いのかな」と思っていました。ですが、データを見ると、そんなに単純ではありませんでした。
それも含めて今回の調査は面白かったです。
政治の方向性が変わっても、利益を伸ばす企業は生まれる。競争の中から新しい主役が出てくる。その積み重ねが、これまでのアメリカ株の強さの一つだったのではないか。私は、そう感じています。
次の2年間も上がるかどうかはわかりません。だからこそ、予想を売買の条件にせず、決めた積立を続ける。
今回も、私の結論はそこに落ち着きました。
参考資料・検証方法
- AP通信(2026年11月5日)「Calling
control of Congress in the 2026 midterm
elections」:民主党の両院多数派獲得判定。 - 米国下院歴史資料「Party
Government Since 1857」:大統領・上院・下院の政党組み合わせ。 - NYU Stern / Aswath Damodaran「Historical
Returns on Stocks, Bonds and
Bills」:S&P500の配当込み年次リターン。各議会期の2暦年のリターンは
`(1+1年目の年次収益率)×(1+2年目の年次収益率)-1`
で算出。1947~2016年の35議会期中、16期が大統領と両院の完全対立に該当。 - Santa-Clara, P. & Valkanov, R.(2003)「The
Presidential Puzzle: Political Cycles and the Stock
Market」『Journal of Finance』58巻5号、Table 11, Panel
B:1963年9月~1998年12月の業種別・大統領所属政党別年率超過リターン。 - Reuters(2026年11月4日)「Wall
Street closes sharply higher after election」:選挙直後の上昇。 - Reuters(2026年11月5日)「Trading
Day: A November 5 market bonfire」:AI・半導体主導の急落。 - FRED(セントルイス連銀)「Nikkei Stock
Average, Nikkei
225」:日本の民主党政権発足日・退陣日の株価比較。 - 米国上院「Dates
of Sessions of the
Congress」:2027年1月3日に始まる新議会の会期に関する基礎資料。
注記:本記事は歴史データの整理と私自身の投資方針を記録したものです。将来の株価や個別商品の収益を保証するものではありません。掲載の数字は出典・対象期間・配当の扱い・通貨を明示して比較しています。