「日経平均株価が一時3,000円以上の急落」。
2026年11月4日、そんな見出しが目に入ってきた。
3,000円と聞くと、たしかに大きい。ただ、私は正直に言えば、ほとんど気にならなかった。日本株は私の資産運用ではサテライト(補助的な投資先)であり、保有割合がそれほど大きくないからだ。
一方で、数字の見せ方には少し引っかかった。日経平均が1万円だった頃の3,000円安と、6万円を超えた今の3,000円安は、同じものとして扱えないはずだ。
私が知りたいのは、見出しの迫力よりも「何%下がったのか」「過去数十年の下落と比べてどうなのか」ということ。
今回は、1980年頃からの日経平均の歴史も振り返りながら、株価の下落を冷静に見てみたい。
1. 3,000円安は、日経平均の水準によって意味が変わる
仮に3,000円下がったとすると、下落前の指数水準によって割合はこう変わる。
| 下落前の日経平均 | 3,000円下落の割合 |
|---|---|
| 10,000円 | −30.0% |
| 20,000円 | −15.0% |
| 30,000円 | −10.0% |
| 40,000円 | −7.5% |
| 60,000円 | −5.0% |
同じ3,000円という数字でも、相場への衝撃はまったく違う。
だから私は、株価のニュースを見るとき、円単位の下落幅と%単位の下落率を分けて考えたい。
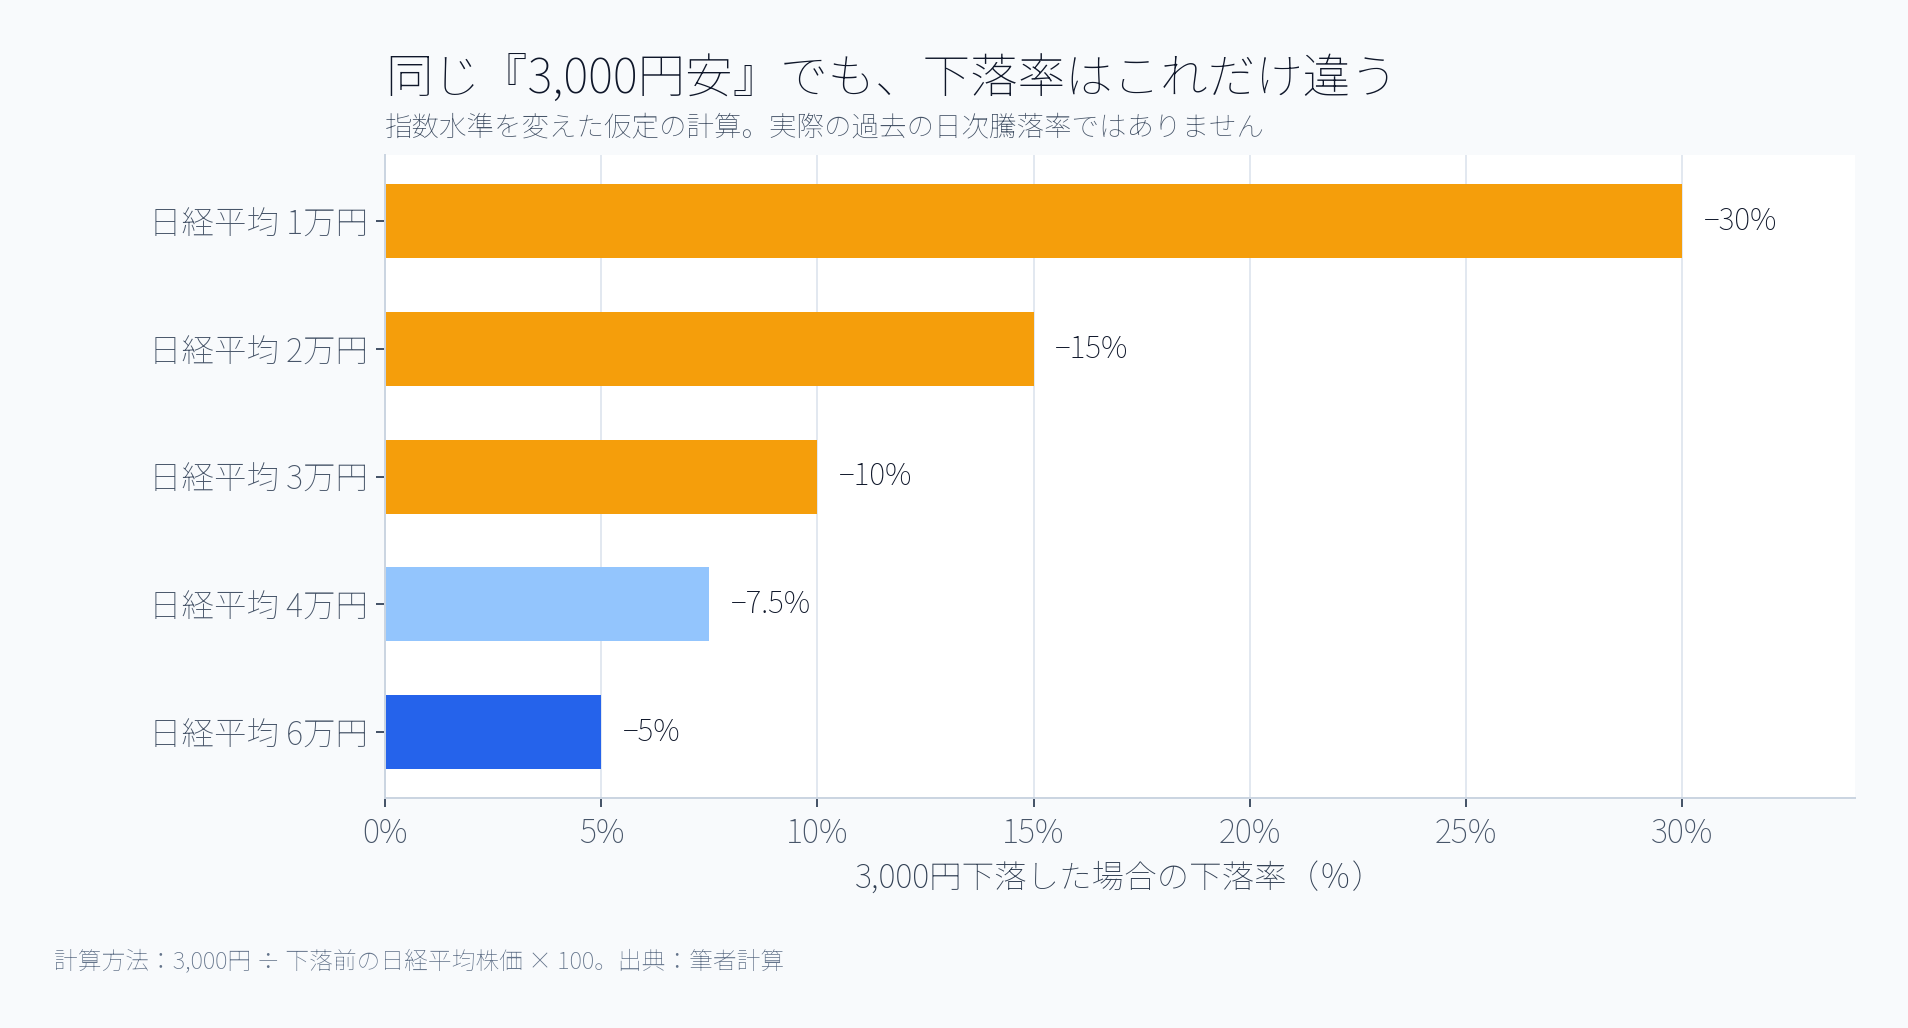
図:水準別の下落率。実際の過去の株価変動ではなく、3,000円÷仮定した指数水準の計算結果。
2. 2026年11月4日は「一時4.84%安」、でも終値では「1.42%安」
日本経済新聞社が公表する日経平均株価の公式データを確認すると、次の数字だった。
| 指標 | 日経平均株価 | 直前営業日終値との差 |
|---|---|---|
| 11月2日終値(直前営業日) | 63,081.86円 | — |
| 11月4日の日中安値 | 60,030.10円 | −3,051.76円(−4.84%) |
| 11月4日終値 | 62,188.63円 | −893.23円(−1.42%) |
一時は5%近い下落だった。決して小さな値動きではないし、これだけ動けば不安になる人がいるのも理解できる。
ただ、最終的には大きく買い戻され、終値で見た下落率は1.42%だった。
つまり、「3,000円安」という見出しは取引時間中の最大下落幅を示している。その日の終値が3,000円安になったわけではない。
この違いは、過去の暴落と比較するときにも重要だ。
この日のニュースを読むときは、まず「一時的に下がった幅」と「最終的に下がった幅」を切り分ける。それだけで印象はずいぶん変わる。
3. 過去の大幅下落と、今回の「一時3,000円安」は同じ条件で比べたい
日経平均の公式「下落率上位」の記録を見ると、歴史的な急落日の数字は次のとおりだ。
| 日付 | 出来事 | 終値ベースの下落率 |
|---|---|---|
| 1987年10月20日 | ブラックマンデーの影響 | −14.90% |
| 2024年8月5日 | 2024年8月の大幅下落 | −12.40% |
| 2008年10月16日 | 世界金融危機 | −11.41% |
| 2011年3月15日 | 東日本大震災後の急落 | −10.55% |
| 2026年11月4日 | 今回の下落 | −1.42%(終値) |
今回の終値の下落率は、少なくとも日経平均公式サイトに掲載された歴代下落率上位20日には入らない。
ただし、ここで一時4.84%安と歴代の終値ベース下落率を直接比べるのは不公平だ。日中安値なら日中安値、終値なら終値という、同じ条件で比較すべきだからだ。
「今回の3,000円安は、過去数十年の中で何番目に大きいのか」。これは気になるところだ。ただ、今回の一時4.84%安について歴代順位を求めるには、過去の各営業日についても、前日終値から日中安値までの下落率を同じ方法で計算する必要がある。
今回は、その条件を満たす全期間のデータを確認できていない。そのため、日中安値ベースの順位は断定しない。数字の迫力だけで「歴史的暴落」と呼ぶのではなく、比較条件をそろえてから判断することが大切だと思う。
4. 1980年からの日経平均を、通常チャートと対数チャートで比べる
短期の下落と同時に、もっと長い時間軸も見てみたい。
内閣府経済社会総合研究所が公開している日経平均の月次データによれば、1980年1月末は6,768.16円。2026年11月4日の終値は62,188.63円だった。これらの2時点で比べると、約46年で価格指数の水準は約9.19倍になっている。これは日経平均の価格指数の比較であり、配当再投資を含む投資収益率を示したものではない。
次の長期チャートは、1980年1月から2026年11月まで、各月の最終取引日の終値を563点つないだものだ。1980年1月〜2008年2月は内閣府の月次データ、2008年3月以降は日経平均のFRED掲載日次データから月末の終値を抽出した。2026年11月だけは月末ではなく、この記事の対象日である11月4日の終値を使っている。
ただし、その途中には1980年代のバブル、1990年代以降の長期低迷、2008年の世界金融危機、2024年以降の高値更新など、まったく異なる局面が含まれる。
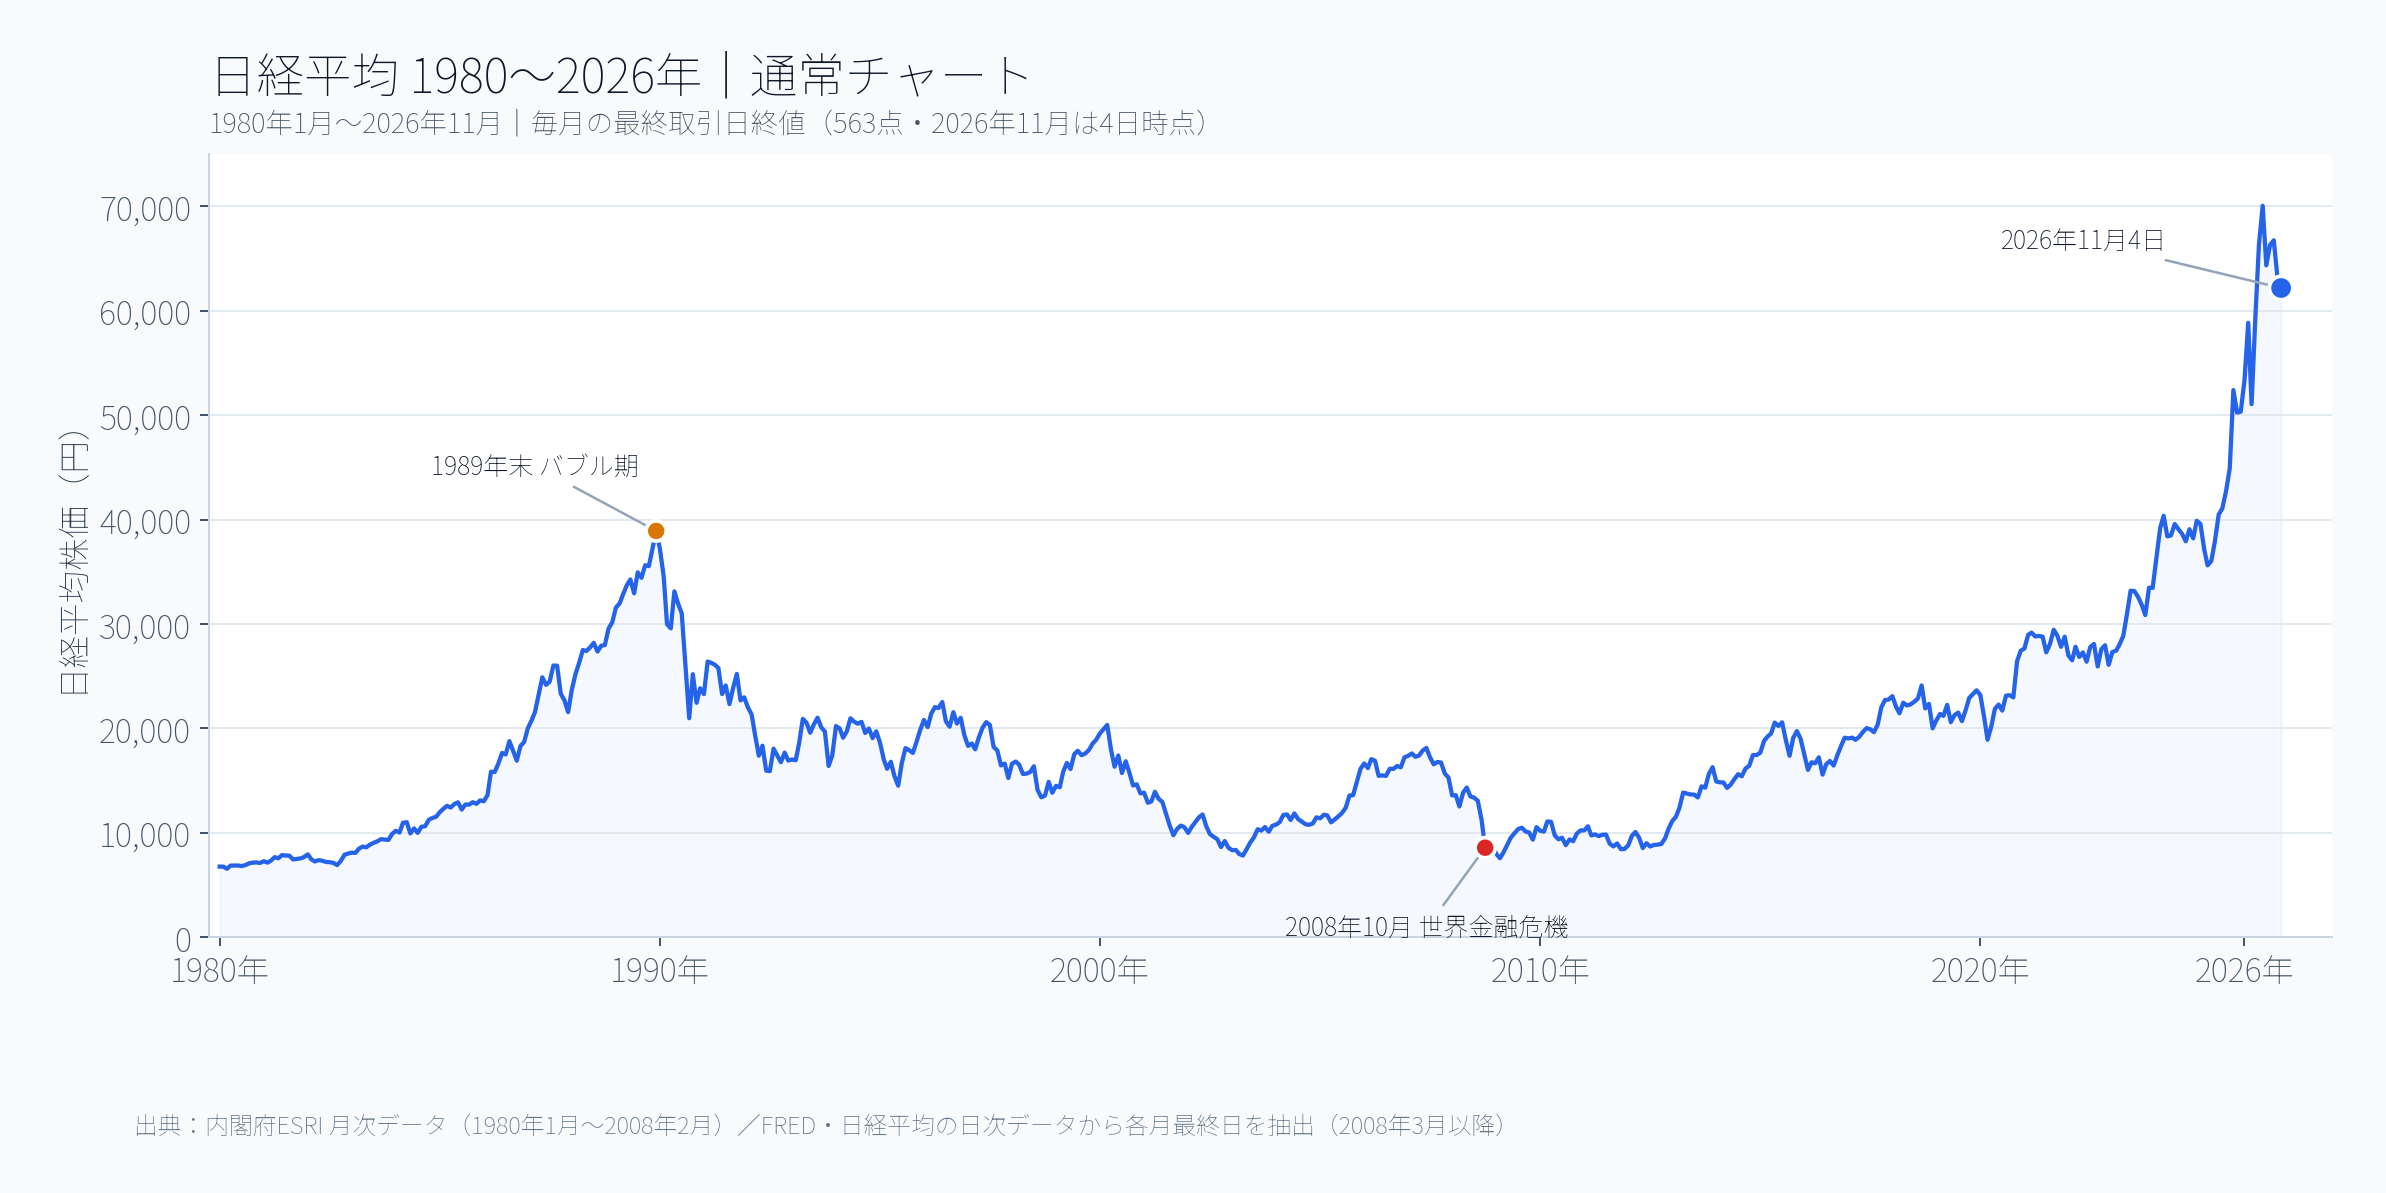
図:通常目盛り。月末終値563点を使用。円単位での上下が直感的に見える。
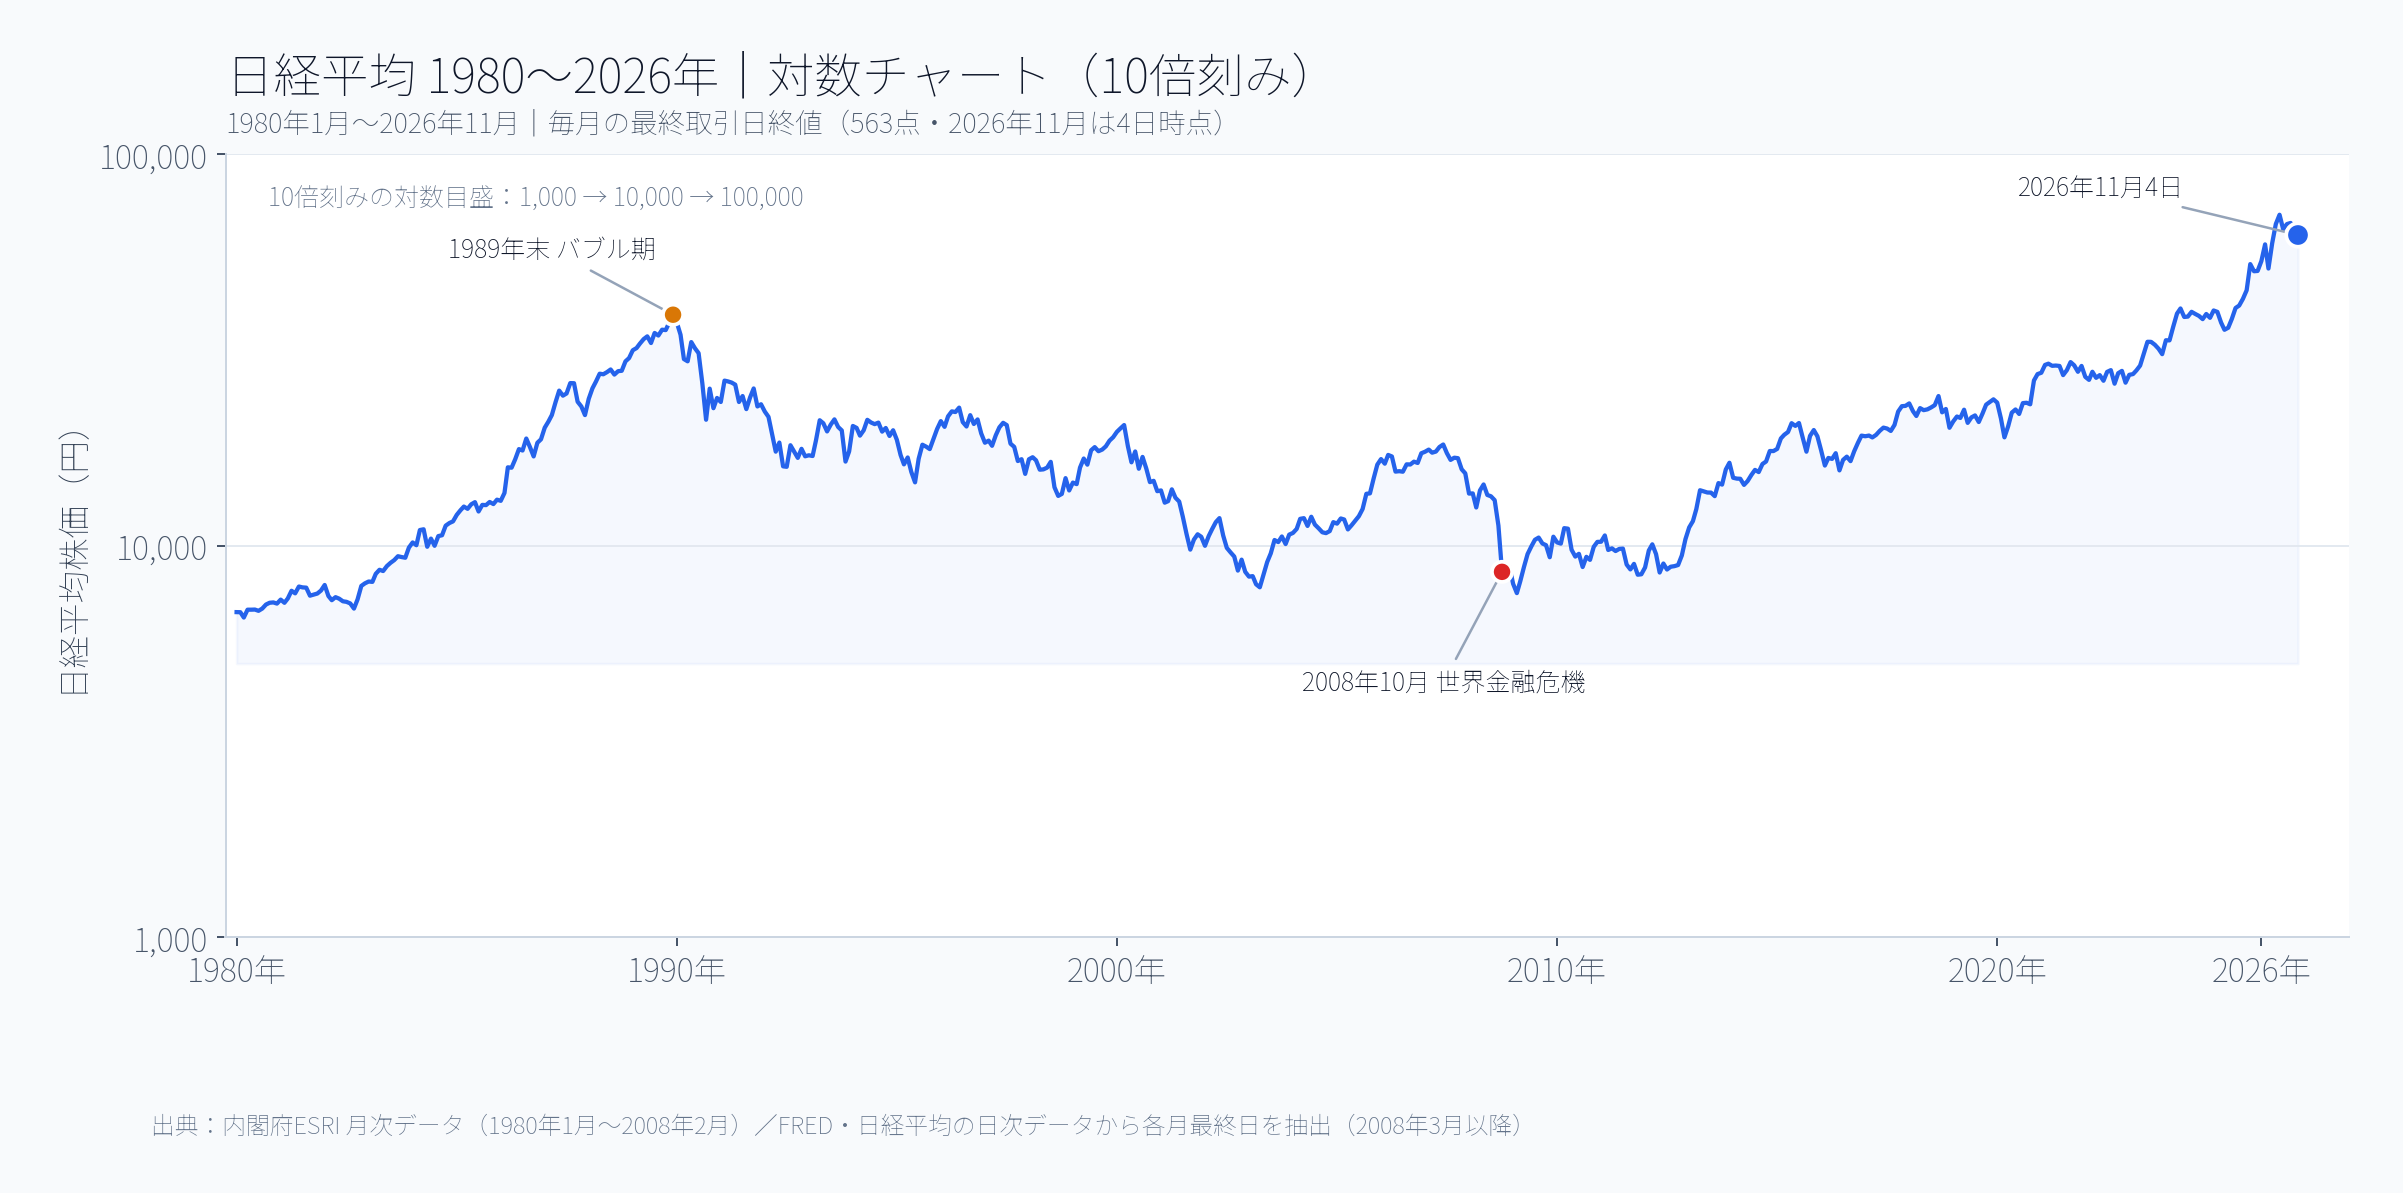
図:通常チャートと同じ月次終値563点・同じ期間で、縦軸だけ底10の対数目盛り(1,000円・10,000円・100,000円)。同じ倍率の変化が同じ縦幅になる。
通常チャートでは円単位の変化が大きく見え、対数チャートでは同じ割合の変化を比べやすい。今回の対数チャートは、縦軸を1,000円 → 10,000円 → 100,000円の10倍刻みにした。対数表示では、1万円から2万円になるのと、3万円から6万円になるのはどちらも2倍なので、同じ縦幅の変化として捉えられる。
なお、これらは毎月の終値をつないだ長期比較だ。年1回の点だけを結ぶ図と違い、各年の途中の急落や回復もある程度見える。ただし、月の途中に起きて月末までに戻った値動きや、今回の11月4日の日中安値そのものは表していない。日中の一時的な3,000円安については第2節の表で別に確認する必要がある。
以前、私はS&P500でも通常チャートと対数チャートを比べた。あの記事では、「株価が上がりすぎたように見える」という印象を検証した。
関連記事:米国株は上がりすぎ?S&P500を対数チャートで見ると印象が変わる理由
今回の日本株の記事では、逆に「下落幅が大きすぎるように見える」ニュースを、長期の値動きと割合の両方から検証する。これが以前の記事との違いだ。
5. 私は今回の急落をどう受け止めたか
正直に書くと、私は今回のニュースを見ても、ほとんど何とも思わなかった。
一番大きな理由は、日本株が私の投資の中心ではないことだ。日本株はサテライトであり、資産全体から見た保有割合も大きくない。
では、もし同じように米国株が大幅に下がったらどうだろう。
そのときは「お、少し下がったな」とは思うかもしれない。でも、やはり最初に確認したいのは下落額ではなく下落率だ。状況によっては、追加で少し拾ってみようかと考える可能性もある。
もちろん、下がったから必ず買うというわけではない。私は長期の積立投資を続けているからこそ、一日のニュースだけで判断を急ぐ必要はないと考えている。
まとめ:3,000円という見出しより、割合と時間軸を見る
今回の数字を整理すると、日経平均は一時3,051.76円(4.84%)下落したものの、終値では893.23円(1.42%)安だった。
同じ「3,000円安」でも、日経平均が1万円のときと6万円のときでは意味が違う。
そして、短期の大きな値動きも、1980年からの長期チャートに置くと別の姿が見える。ただし、長期の月足では今回の「一時3,000円安」は直接描かれない。だからこそ、短期のニュースは下落率、長期の変化は通常・対数の両方という、目的に合ったものさしで見るのがいいと思う。
私はこれからも、ニュースの下落幅だけに一喜一憂するのではなく、何%動いたのか、資産全体にどの程度影響するのか、そして長期の投資方針を変える必要が本当にあるのかを考えていきたい。
参考資料・データ出典
- 日経平均プロフィル|2026年11月4日の日次データ
- 日経平均プロフィル|下落率上位記録
- 内閣府経済社会総合研究所|月次データ(PDF)
- FRED|Nikkei Stock Average, Nikkei 225
※長期チャートは各月の最終取引日終値を使用。2026年11月のみ11月4日時点。日経平均の価格指数であり、配当再投資を含む運用成績ではありません。この記事は筆者個人の見解であり、特定の投資行動を勧めるものではありません。