2025年に話題になった「プラチナNISA」。高齢者向けに、毎月分配型の投資信託もNISAで買えるようにする案だと聞きました。
最初に私が感じたのは、「それは本当に必要なのだろうか?」という疑問です。
私は2018年から楽天VTI・楽天VYMなどへ積立投資を続け、現在は本家VTI・VYM・VTなどの米国ETFも保有しています。51歳になった2026年9月1日時点の我が家の総資産は2億2,041万円です。しかし、毎月分配型の仕組みは、正直に言えば十分理解していませんでした。
そこで、分配金と配当金の違いから勉強し直し、実在する毎月分配型投信と楽天VTIを比較してみました。さらに、2,000万円から毎月10万円を20年間受け取るという条件で、運用コストが資産寿命に与える影響も計算しました。
先に私の現時点の結論を書くと、低コストのインデックス投信を保有し、自分で必要額を定期売却する方法に魅力を感じています。 ただし、プラチナNISAの制度はまだ決まっていません。この記事は「高齢者向けNISAが悪い」という話ではなく、どんな制度なら本当に使いたいかを考えた記録です。
※本記事の制度・商品情報は2026年10月29日時点。将来のプラチナNISAの対象商品、開始時期、非課税枠は未確定です。掲載した試算は将来の運用成果を予測するものではありません。
プラチナNISAは2026年現在、まだ始まっていない
プラチナNISAは、2025年に自民党の資産運用立国議員連盟から提案された、高齢者の資産活用を支援するための構想です。金融庁がすでに導入を決めた制度ではありません。
提言で話題になったのは、主に次のような方向性でした。
- 現行NISAでは対象外の毎月分配型投資信託を、高齢者向けに認める案。
- 年齢を重ねて資産を使う局面に合わせて、保有商品の切り替え(スイッチング)を便利にする案。
2026年度の税制改正では「プラチナNISA」という独立した制度は導入されず、2026年8月31日に金融庁が公表した2027年度税制改正要望でも、この名称の新制度は確認できません。65歳以上限定になるか、NISAの枠が追加されるか、どの商品が対象になるかも決まっていないというのが現状です。
一方、現行NISAのルールは明確です。成人の年間投資枠はつみたて投資枠120万円、成長投資枠240万円、非課税保有限度額は合計1,800万円。毎月分配型の投資信託は成長投資枠の対象からも除外されています。
参考:金融庁・NISAを知る/2025年5月13日の国会議事録/金融庁・2027年度税制改正要望
そもそも「配当金」と「分配金」は何が違う?
私自身、ここでつまずきました。VTIから受け取るお金を普段は「配当金」と呼んでいるからです。
| 種類 | お金を支払う主体 | 主な考え方 |
|---|---|---|
| 個別株の配当金 | 企業 | 企業の利益などから株主へ支払う |
| VTIなどETFの分配金 | ETF | 保有株式からの配当などを投資家へ分配する |
| 国内投資信託の分配金 | 投信 | 配当等収益、売買益、蓄積した分配原資などから支払うことがある |
厳密な名称は異なりますが、本家VTIを保有して年4回受け取っているお金も「分配金」です。ただし、本家VTIの分配金と、毎月分配型投信の分配金は、設計思想が同じとは限りません。
特に重要なのは、分配金は預金利息のように外から追加されるお金ではないという点。投資信託が分配金を支払えば、その金額相当分だけ基準価額は下がります。年6%分配されたからといって、運用で年6%儲かったことにはなりません。
また、投資家が受け取る分配金には、税法上の普通分配金と元本払戻金(特別分配金)という区分があります。後者は個々の投資家の購入時の元本との関係で決まるため、「ファンドが元本を売却した金額=すべて特別分配金」という意味ではありません。
毎月分配型の代表例「AB Dコース」で初めて知ったこと
具体例として調べたのが、アライアンス・バーンスタイン・米国成長株投信Dコース(為替ヘッジなし、予想分配金提示型)です。
これは米国成長株を運用者が選ぶアクティブファンドで、原則毎月決算を行います。運用管理費用(信託報酬)は年1.727%(税込)。比較対象として調べた「世界のベスト」(インベスコ世界厳選株式オープン、毎月決算型)は年1.903%(税込)でした。
重要:私が「毎月10万円ください」と指定できるわけではない
当初、私は毎月分配型なら「月5万円」「月10万円」と、自分の希望する受取額を指定できるのかと思っていました。でも、そうではありません。
AB Dコースは、決算前の基準価額に応じてあらかじめ示した目標分配金を参考に、運用会社が分配額を決定する仕組みです。毎月10万円を受け取りたいなら、投資家は保有口数や手元の現金を自分で調整する必要があります。
「毎月分配型」とは、毎月必ず決まった金額が振り込まれるという意味ではないのです。
実際に2026年2月の分配金は0円だった
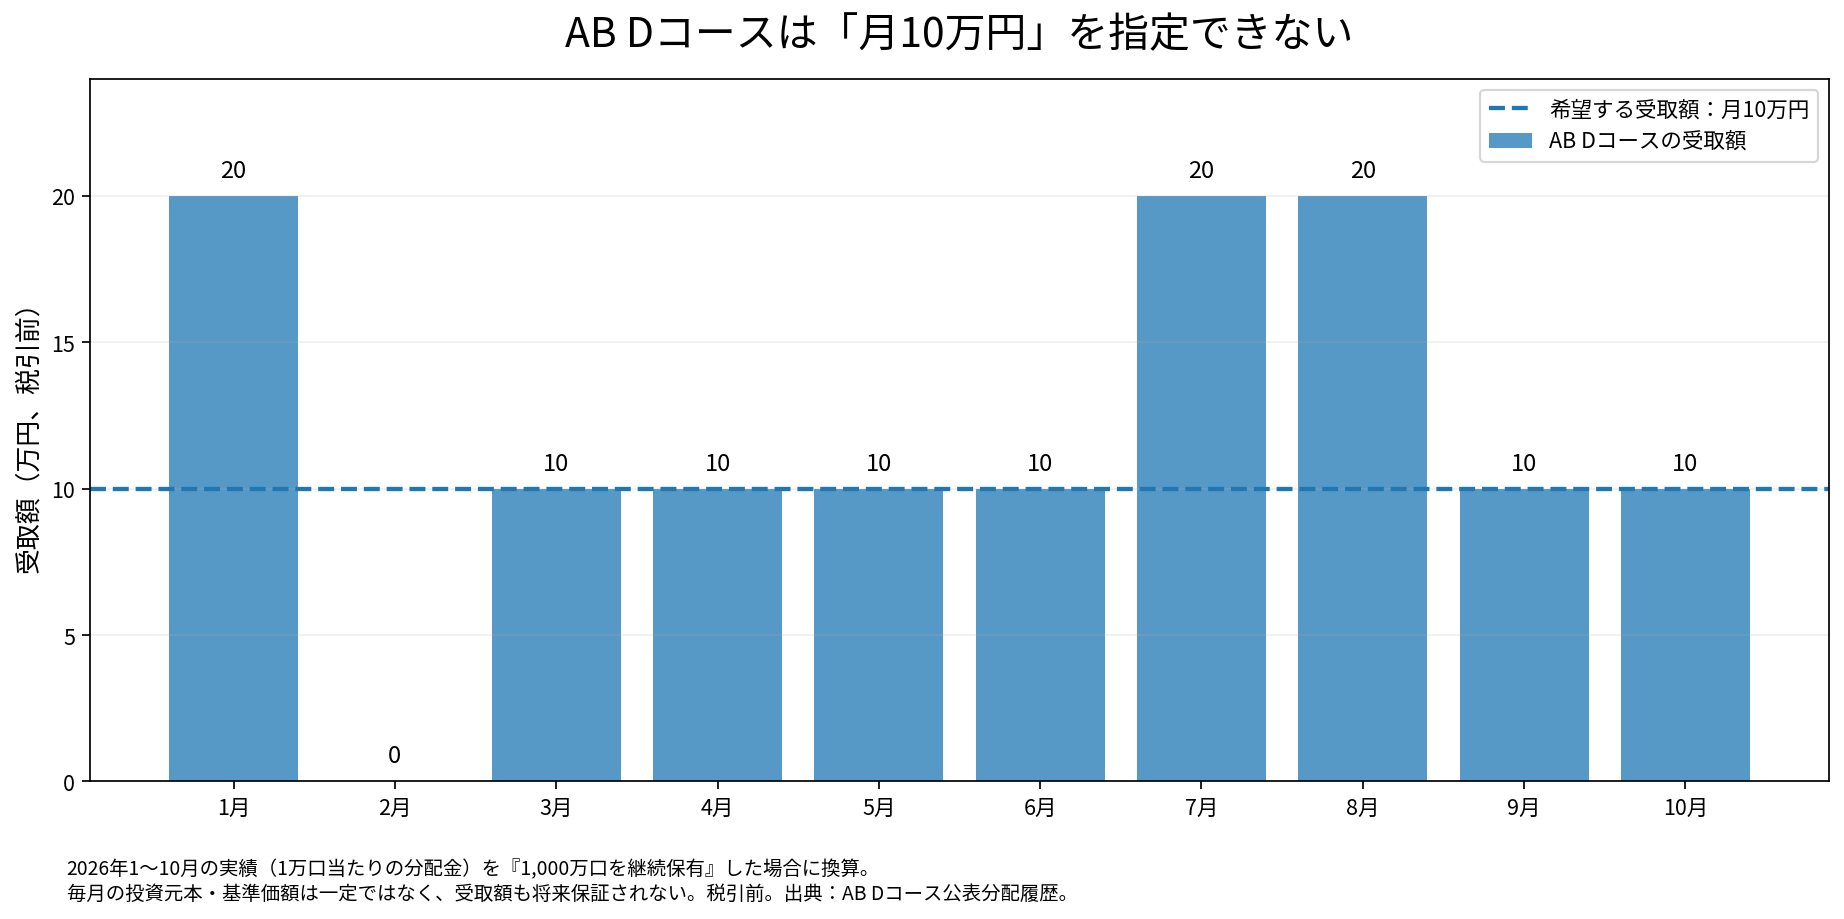
AB Dコースの2026年1~10月の分配実績を、仮に1,000万口を保有し続けた場合の金額に換算したのが次のグラフです。
| 2026年 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 |
|---|---|---|---|---|---|---|---|---|---|---|
| 受取額(万円、税引前) | 20 | 0 | 10 | 10 | 10 | 10 | 20 | 20 | 10 | 10 |
この口数なら10か月の合計は120万円ですが、2月には何も受け取れませんでした。毎月10万円の生活費が必要なら、分配金が多かった月に貯め、少なかった月に使うといった管理が必要です。
なお、これは「1,000万円を投資した場合」ではなく、1,000万口を持ち続けた場合の換算です。取得時の基準価額によって購入金額は変わります。また、分配額は株価の前月比だけで機械的に決まるわけではなく、相場が下落しても分配する月はあり、ゼロが続く可能性もあります。
出典:AB公式商品ページ・分配履歴/SBI証券・AB Dコース分配金履歴
楽天VTIなら、自分で毎月10万円を売却できる
私が2018年から積み立てている楽天・全米株式インデックス・ファンド(楽天VTI)は、分配金を原則として内部で運用し、設定来の分配実績は2026年7月時点まで0円です。
でも、老後に現金が必要なら、投資信託を一部売却して受け取るという方法があります。
例えば楽天証券の投信定期売却サービスでは、対象の投資信託をNISA口座を含めて、毎月・定額などで自動売却できます。毎月10万円と設定すれば、ファンド側の分配方針ではなく、自分の生活費から受取額を決められます。
| 比較 | AB Dコースの毎月分配 | 楽天VTIの定期売却 |
|---|---|---|
| 現金を受け取る仕組み | ファンドが分配する | 保有口数の一部を売る |
| 毎月10万円を指定 | できない | 対象サービスならできる |
| 受取額 | 変動。0円の月もあり得る | 設定額。ただし残高不足などで継続できないことはある |
| ファンドの運用管理費用 | 年1.727% | 実質年0.162%程度 |
| 現行NISAの対象 | 対象外 | 対象 |
もちろん、定額売却は万能ではありません。相場が下がれば同じ10万円を得るために多くの口数を売ることになり、残高が尽きるリスクがあります。大きな下落時には生活費用の現金を使うなど、取り崩し方を考える必要があります。
参考:楽天証券・投信定期売却サービス/楽天証券・楽天VTIの管理費用
【実際に計算】2,000万円から月10万円を受け取ると20年後は?
ここからが今回、私が一番知りたかった部分です。
仮に、2,000万円相当の投資信託から、毎月10万円を20年間受け取るとします。20年間で受け取る総額は2,400万円です。
比較の条件をそろえるため、費用を差し引く前の運用利回りは両者とも毎年5%で一定とし、違いは管理費用だけにしました。
| 試算条件 | 内容 |
|---|---|
| 開始時の運用資産 | 時価2,000万円 |
| 受取額・期間 | 毎月末10万円、20年(計2,400万円) |
| 両者の費用控除前リターン | 年5%で固定(仮定) |
| 楽天VTIの年間管理費用 | 0.162% |
| AB Dコースの年間管理費用 | 1.727% |
| 計算から除いたもの | 相場の上下、税、購入費用、その他費用、為替変動、インフレ |
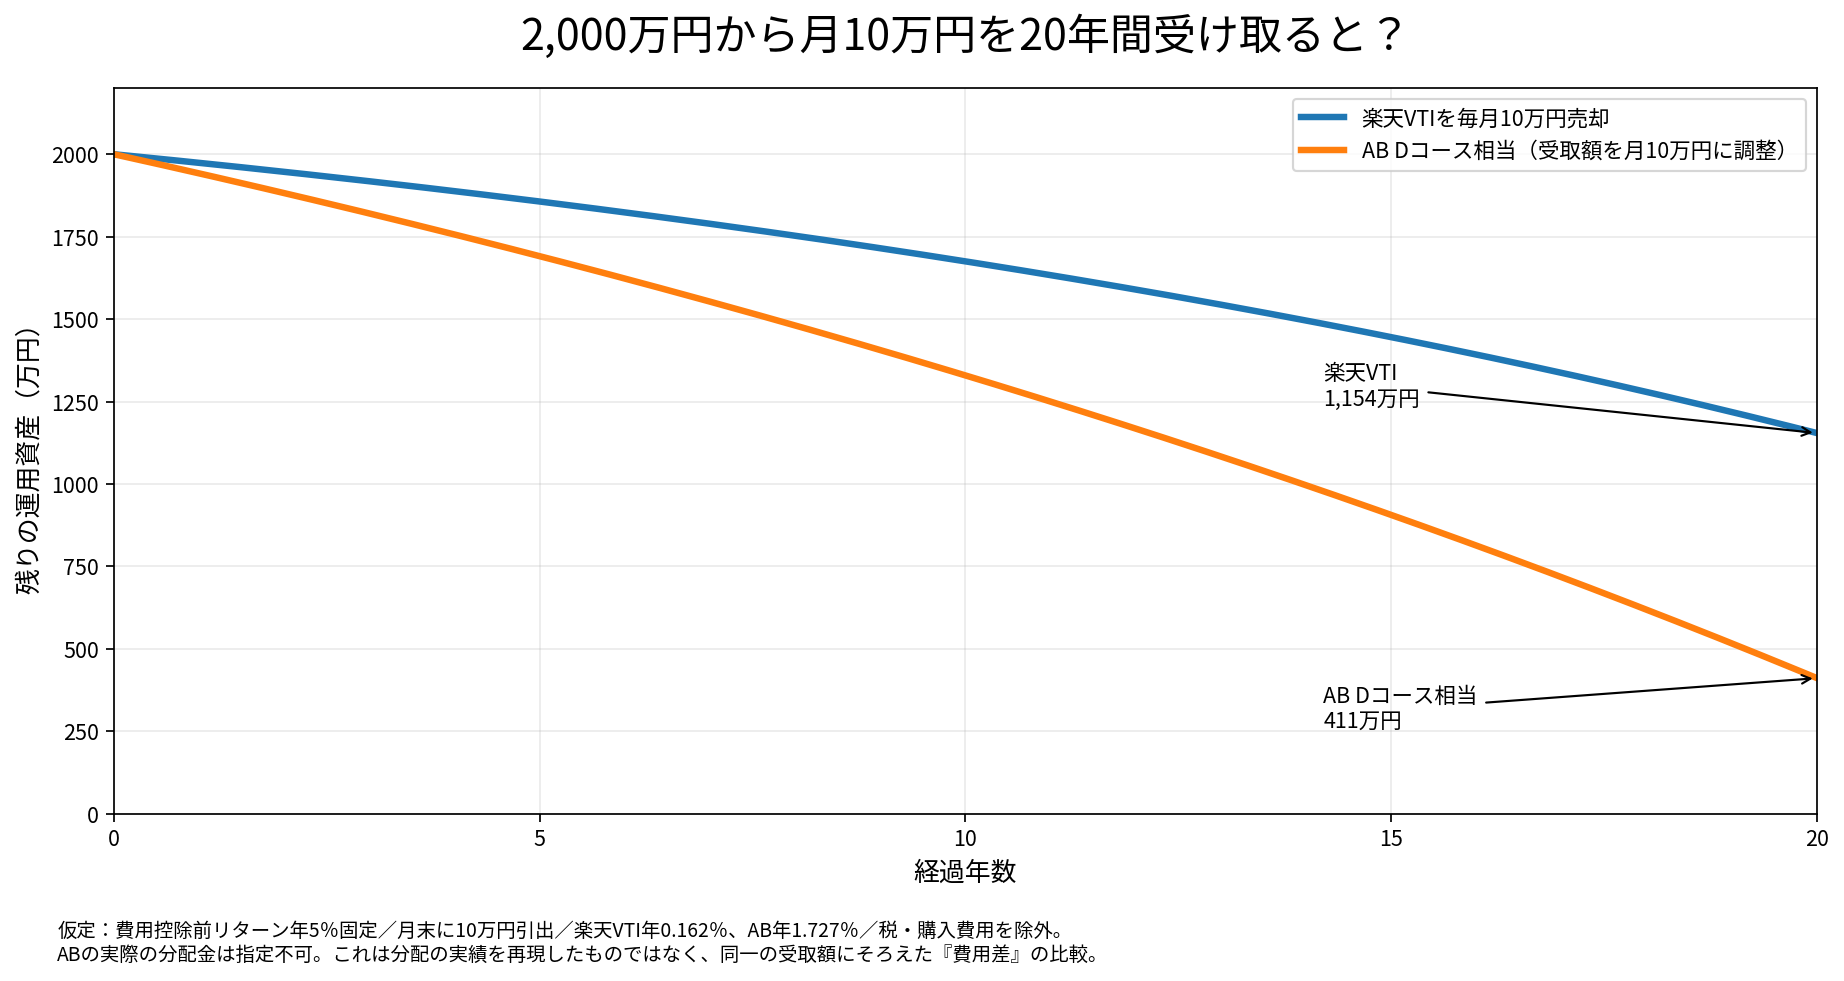
| 20年後 | 資産残高の試算 |
|---|---|
| 楽天VTIの費用率で定期売却 | 約1,154万円 |
| AB Dコースの費用率で同額を取り崩し | 約411万円 |
| 差額 | 約743万円 |
ただし、これは「楽天VTIとABの実際の将来成績予測」ではありません。 AB Dコースでは月10万円の分配を指定できないため、分配金の過不足を追加売却や再投資等で調整し、両方とも月10万円が手元に入ると仮定した費用差のシミュレーションです。実際のABの分配履歴を20年間再現したグラフではありません。
また、NISAの非課税保有限度額は取得価額ベースで1,800万円です。ここでいう2,000万円は運用途中の時価残高を想定したもので、現行NISAで2,000万円を新規に一括購入できるという意味ではありません。
この比較だけを見ると、私には信託報酬年1.7%超の負担はかなり重く感じられました。
それなら低コストの毎月分配型が出てきたら?
ここで次の疑問が生まれます。プラチナNISAで年0.1%程度の毎月分配型が認められたら、評価は変わるのだろうか?
実は、分配を受け取りながら低コストで運用できる商品自体は、すでに存在します。例えば「SBI・V・米国高配当株式インデックス・ファンド(年4回決算型)」は、VYMに投資する分配重視型で、2026年時点の実質的な管理費用は年0.1038%程度です。
ただし、これは年4回分配で、対象も全米株式全体のVTIではなく高配当株です。将来のプラチナNISAで買える「毎月分配型」と決まっているわけではありません。
そこで、今回は実在しない比較用の商品として、全米株式に投資し、管理費用が年0.10%の毎月分配型が登場したらどうなるかを考えてみました。
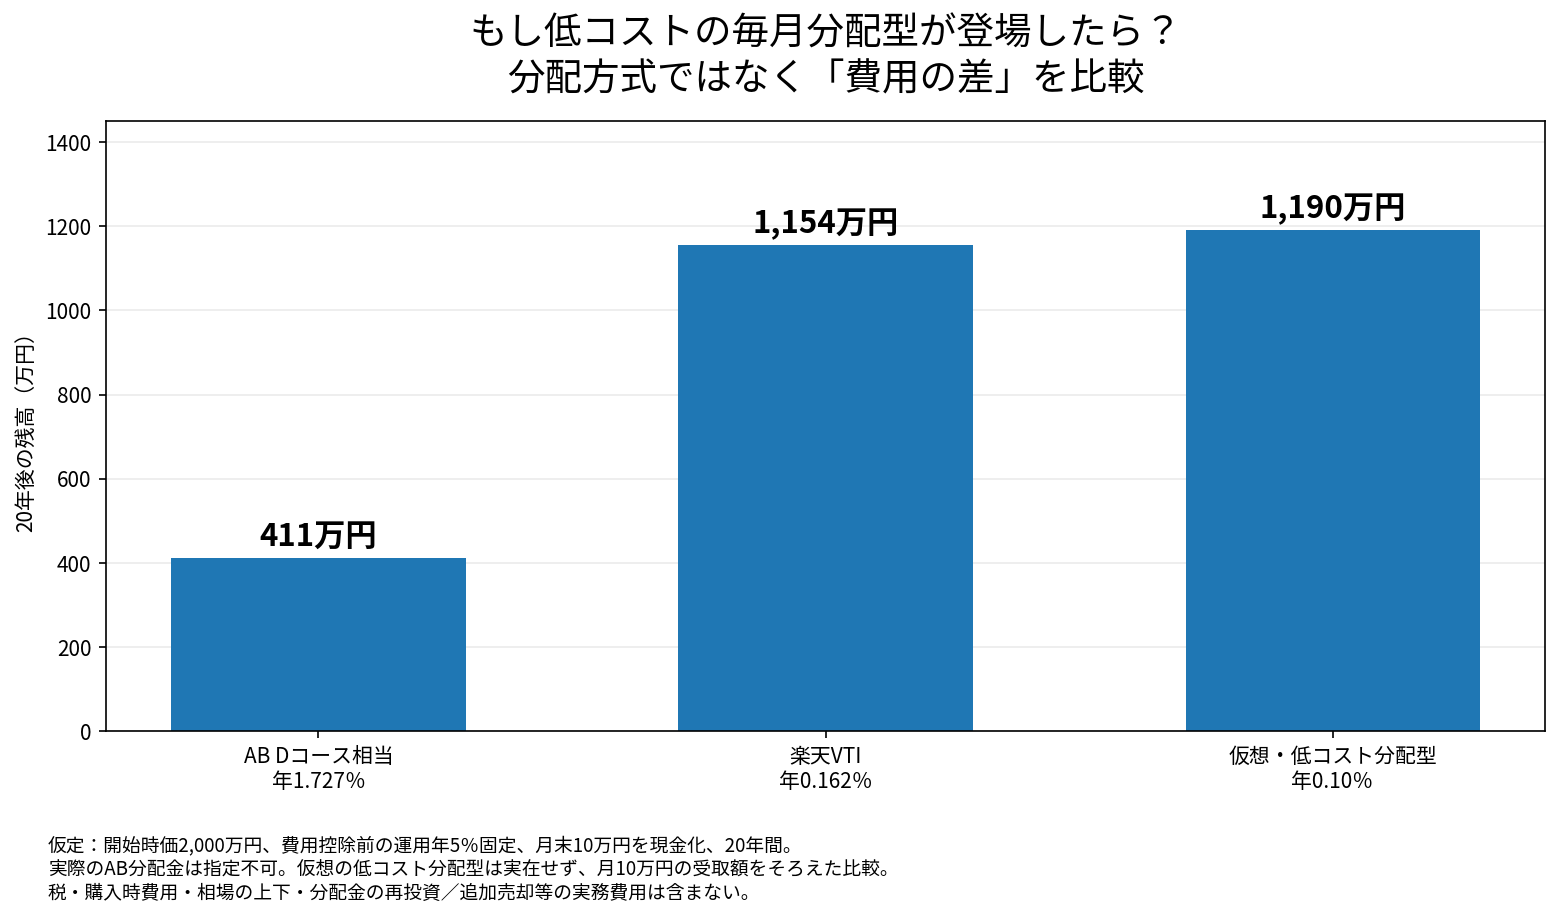
| 20年後の資産残高 | 同じ条件で試算 |
|---|---|
| AB Dコース相当・年1.727% | 約411万円 |
| 楽天VTI・年0.162% | 約1,154万円 |
| 仮想の低コスト毎月分配型・年0.10% | 約1,190万円 |
年0.10%の方が楽天VTIより残高が約36万円多いのは、単純に管理費用が安いからです。「毎月分配」だから増えるわけではありません。
しかも、仮想商品であっても投資家が毎月10万円を指定できるとは限らない。もし分配額が変動するなら、必要額に合わせて現金や追加売却で調整する必要があります。
だから今の私が本当に欲しいのは、「毎月分配型」という名前の商品ではなく、低コストで保有しながら、必要な現金を自分で決めて取り出せる仕組みなのだと思いました。
参考:SBIアセットマネジメント・SBI・V米国高配当株式(年4回)
ところで、アクティブファンドが勝つこともあるのでは?
もちろんあります。私は『敗者のゲーム』を読み、長期では市場平均に勝ち続ける難しさを強く意識するようになりました。ただし、すべてのアクティブ投信が、あらゆる期間で負けると決めつけるつもりはありません。
事実、AB Dコースの公式公表値では、2026年8月末時点の過去5年間のトータルリターン(税引前分配金再投資)は+99.2%でした。ただし、同社が比較に用いるS&P500指数(配当込み、円ベース)は+166.3%です。
両者の差は大きいものの、違う期間には結果が変わることもあります。だから、運用実績を見るときは基準価額だけでなく分配金を再投資したトータルリターンを見る必要があるし、将来の勝敗が決まっているわけでもありません。
私自身は、年1.7%を超える費用を今後も上回り続けると期待して買うより、低コストのインデックス投資を続ける方が性格に合っています。
参考:AB公式・Dコースの運用成績/『敗者のゲーム』を読んだ私の実体験
新NISAなら、本家VTIより楽天VTI・オルカンの方が有利なのか?
米国上場ETFの本家VTIは、年4回分配する低コストの優れた商品です。私自身も保有していますし、現行NISAの成長投資枠で購入可能です(取扱いは証券会社ごとに要確認)。
ただし、今回は「本家VTIと楽天VTIの優劣」を詳しく比べる記事にはしません。目的がプラチナNISAの必要性を考えることだからです。
税金については誤解しやすい点があります。米国上場VTIの分配金にはNISAでも通常米国で10%の源泉税がかかります。一方、国内の楽天VTIやeMAXIS Slim S&P500なら外国税が完全にゼロになる、というわけでもありません。 国内投信の内部でも、外国株から受け取る配当には現地課税が生じ得ます。
私は、税金だけではなく管理費用、投資先、円で受け取る手軽さ、自動売却できるかを含めて比較したいと考えています。
参考:三菱UFJアセットマネジメント・米国配当の現地課税に関するFAQ
51歳・資産2.2億円の私が、今考えている老後の出口戦略
私の投資に対する考え方は、2018年から少しずつ変わってきました。
当時は高配当株も積極的に買い、「1億円を作り、年4~5%の配当で生活できないか」と考えていました。実際、2025年に証券口座で受け取った配当金・分配金等の合計は655,156円でした。ただし、この額はVTIだけの分配金ではなく、国内株なども含む口座の年間受取額です。
しかし現在は、分配金を増やすことそのものよりも、資産全体が長期で成長することを重視しています。新NISAでは月30万円、特定口座を含めると月40万円の自動積立を続けています。
老後に入って毎月10万円の不足が生じたとしても、分配金だけで賄う必要はないと思っています。楽天VTIなどの低コスト投信を必要な分だけ売却する方法もあるし、現在は現金3,000万~4,000万円程度を持つ考え方を大切にしています。
大きく下落した年には現金から生活費を出し、相場が落ち着いたときに資産配分を見直す。これは私が考えている方向性の一つです。ただし、将来の実際の取り崩し方法は年金収入・家族の支出・相場環境によって変えるつもりです。
資産2億円があるから誰にでも同じ方法を勧められるわけではありません。むしろ、自分が必要な生活費と、資産の値動きにどこまで耐えられるかを考えることが大切だと思っています。
関連記事:2018年からの楽天VTI・VYM積立を8年後に検証/2025年の配当・分配金65万円を振り返った記事/現金3,000万円を基準に考える出口戦略
金融庁に期待したいのは「高齢者が使いやすい出口」
ここまで調べて、私の意見もはっきりしてきました。
高齢者が運用資産から生活費を受け取りやすくする、というプラチナNISAの問題意識には賛成です。しかし、それを高コストの毎月分配型投資信託を認めることだけで実現しようとするなら、私は魅力を感じません。
私が期待するのは、例えば次のような制度やサービスです。
- 商品の管理費用や分配原資が分かりやすく、低コストの商品を選びやすいこと。
- 分配型にこだわらず、既に保有している低コスト投信を簡単に定額・定率で取り崩せること。
- 高齢になってリスクを下げたいとき、NISA内での資産配分の変更が使いやすいこと。
- 分配金が出ることと運用で利益が出ることを、混同しない説明があること。
もちろん、定期売却サービスは現状でも存在します。ならば、新制度の価値は現行NISAではできない何を実現するかにかかっているはずです。
私個人の現時点の判断は、「プラチナNISAは制度が決まるまで様子を見る。高い信託報酬を払って毎月分配型へ乗り換える予定はない」というものです。
ただし、将来、低コストで柔軟な取り崩しができる制度が生まれるなら、評価は変わると思います。私は現在51歳。65歳になるまでに、制度も自分の生活も変わるかもしれません。その時点でまた、実際の資産額と必要な生活費を使って答え合わせしたいと思います。
よくある疑問
プラチナNISAは2026年10月現在、買える制度なの?
いいえ。まだ制度化されていません。開始時期、対象年齢、商品、非課税枠はいずれも確定していません。
毎月分配型なら毎月10万円もらえる?
一般に、いいえ。ファンドが分配額を決めます。AB Dコースでも希望する月額は指定できず、実際に分配金0円の月があります。
毎月分配型の方が、定期売却より資産が長持ちする?
分配するだけで有利になるわけではありません。同じ運用資産・運用成果・費用で同じ金額を現金化するなら、資産に与える基本的な影響は近くなります。重要なのは手数料、運用成果、税金、取り崩す額とタイミングです。
現行NISAでも毎月10万円の定期売却はできる?
証券会社と対象商品によりますが、可能です。例えば楽天証券はNISA口座を含む対象投信の定期売却に対応しています。ただし、残高不足時や注文・受渡しの条件は確認が必要です。
高齢になったら、毎月分配型は絶対に買わない方がいい?
一概には言えません。分配金を受け取る心理的な安心感や管理のしやすさを重視する人もいるでしょう。私は現時点で、低コスト投信と定期売却を優先したいという判断です。
※本記事は筆者自身の長期投資経験と2026年10月時点で確認できる制度・商品情報に基づく考察です。投資成果・分配金・将来の制度実現を保証しません。手数料や税制・商品取扱いは変更される可能性があります。投資判断は最新の交付目論見書、金融庁・証券会社等の公式情報をご確認ください。