日本のGDPが、ついに世界6位になるかもしれない。
2026年10月に公表された国際通貨基金(IMF)の世界経済見通しでは、2027年の日本の名目GDP(米ドル換算)が、インドと英国に抜かれて世界6位になると予測されている。
少子高齢化が進んでいる以上、日本の順位が徐々に下がること自体は仕方がないのかもしれない。ただ、私が特にショックを受けたのは英国だ。人口が日本の6割弱しかない国に、GDPの総額で抜かれるという予測なのだから。
私は長年、自動車部品を中心とする製造業の仕事に携わってきた。そして2018年から米国株を中心に長期投資を続けている。今回はその両方の立場から、日本経済に対する率直な思いを書いてみたい。
結論を先に言うと、私は日本に世界1位や2位を目指してほしいとは思わない。もう一度、世界3位を目指してほしい。
少し変わった考え方かもしれないが、その理由も説明したい。
2027年、日本のGDPは世界6位に転落するのか
まずは数字を確認しておきたい。
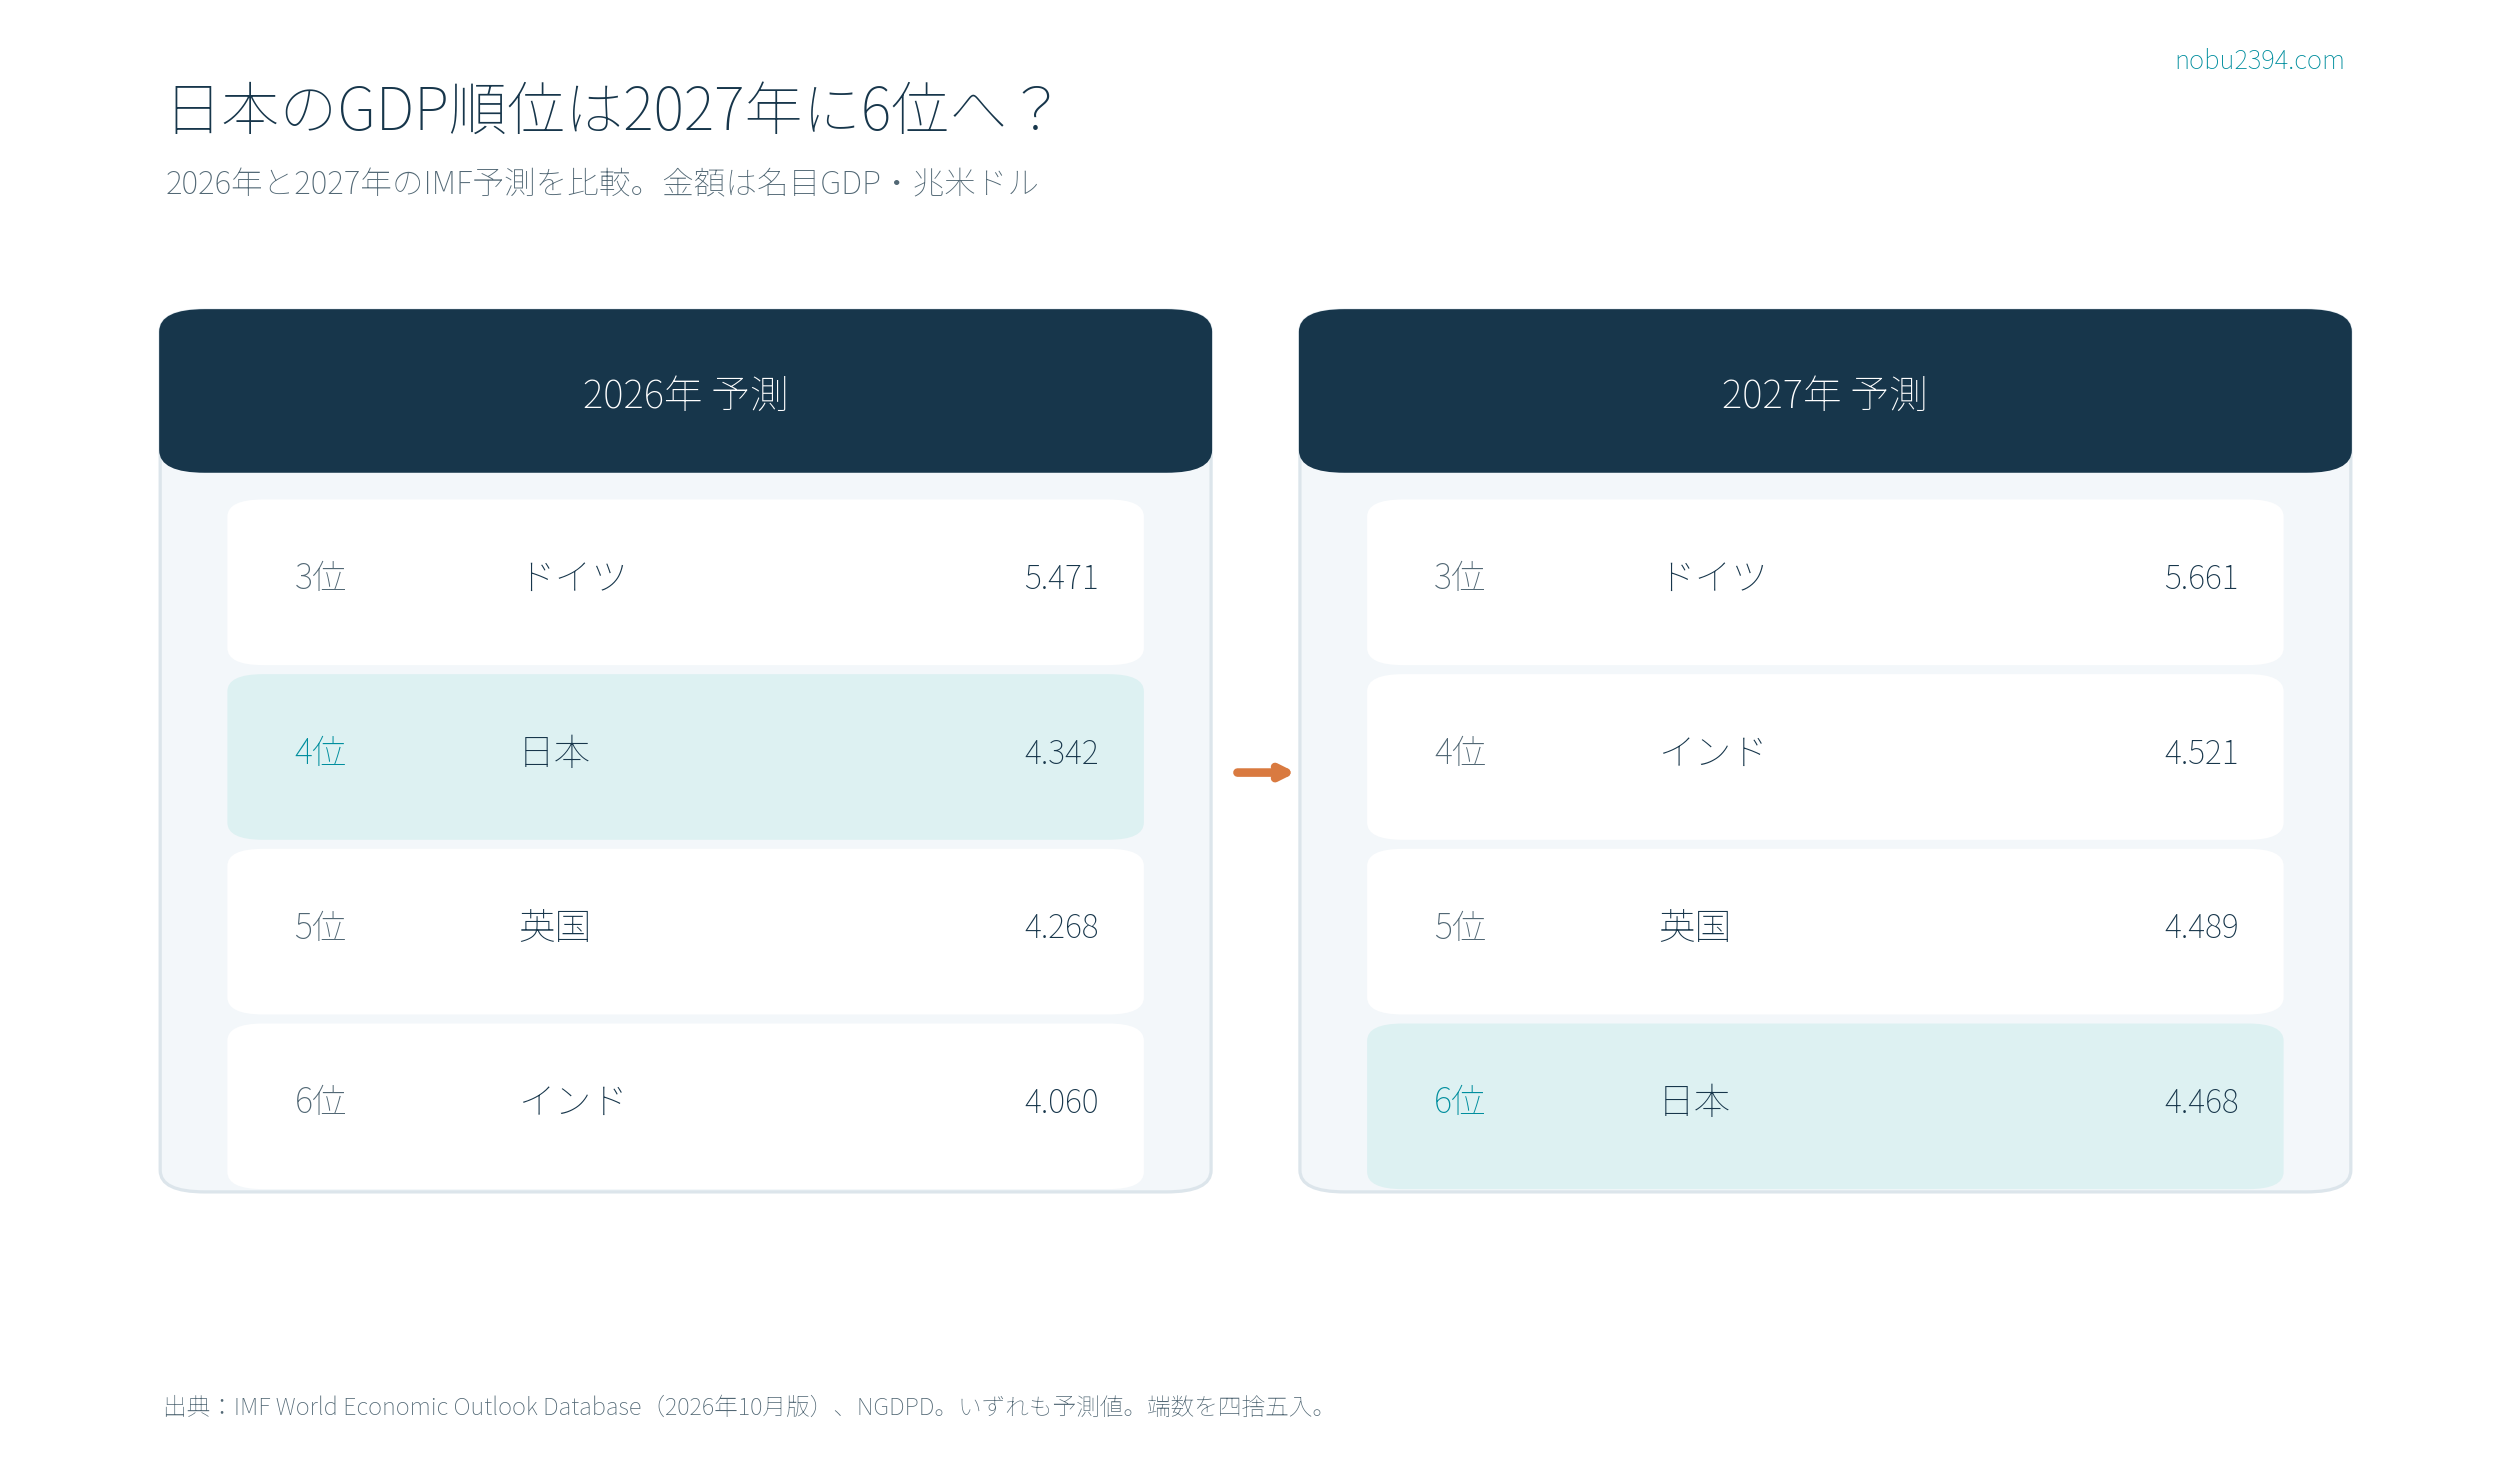
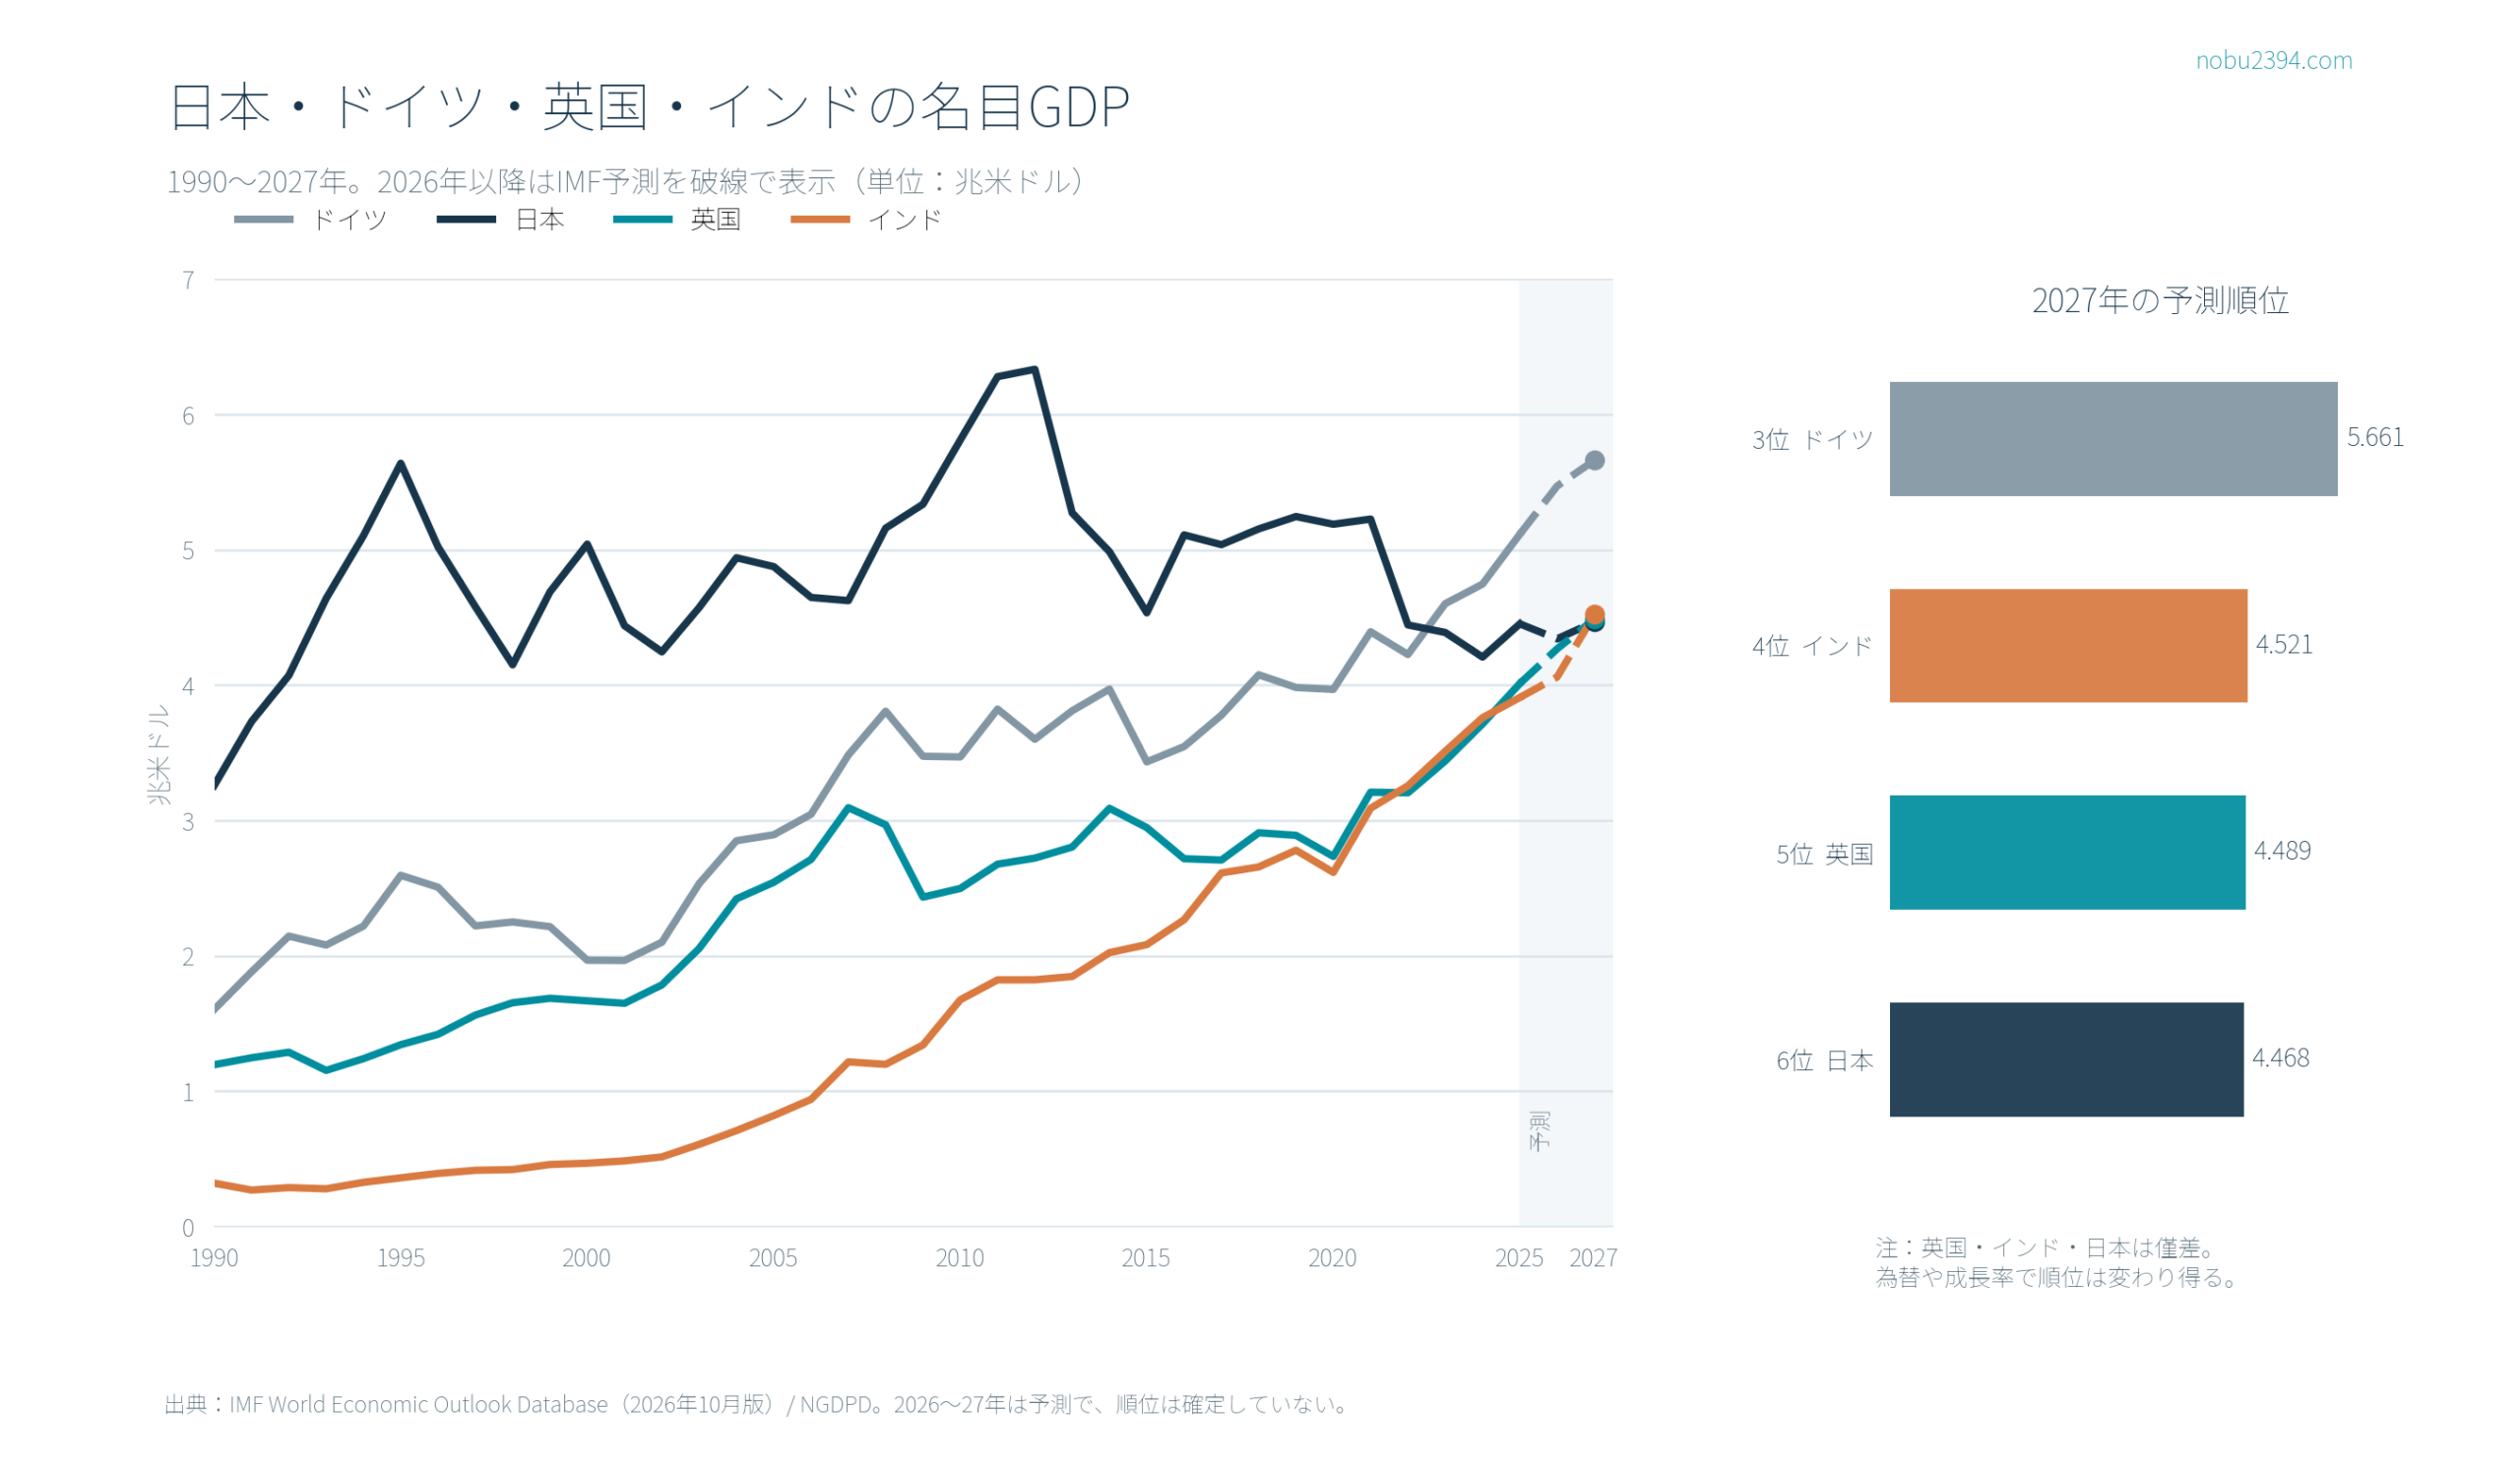
以下は、IMF「World Economic Outlook Database(2026年10月版)」の名目GDPを米ドルに換算した見通しだ。
| 順位 | 2026年予測 | GDP(兆ドル) | 2027年予測 | GDP(兆ドル) |
|---|---|---|---|---|
| 1位 | 米国 | 32.642 | 米国 | 34.442 |
| 2位 | 中国 | 21.546 | 中国 | 22.939 |
| 3位 | ドイツ | 5.471 | ドイツ | 5.661 |
| 4位 | 日本 | 4.342 | インド | 4.521 |
| 5位 | 英国 | 4.268 | 英国 | 4.489 |
| 6位 | インド | 4.060 | 日本 | 4.468 |
出典:IMF World Economic Outlook Database、2026年10月版。2026年・2027年はいずれも予測値。
2026年は4位の日本が、2027年は6位になる見通しだ。
ただし、2027年のインド、英国、日本の差は非常に小さい。インドと日本の差は約536億ドル、GDP比で約1.2%しかない。
為替や成長率の予測が変われば、順位も入れ替わり得る。
したがって、「2027年に日本が6位になることは決まった」とは書けない。 あくまで2026年10月時点の予測だ。
1990年からの4か国のGDPを並べると、インドが長い時間をかけて追いついてきたこと、英国やドイツとの差が変化してきたことがよく分かる。
戦後からの長期GDPグラフを見ると、違う日本が見えてくる
ここで、一度長い時間軸に戻ってみよう。
世界銀行が公開する1960〜2025年の日本の名目GDPを、円建てとドル建てで並べた。
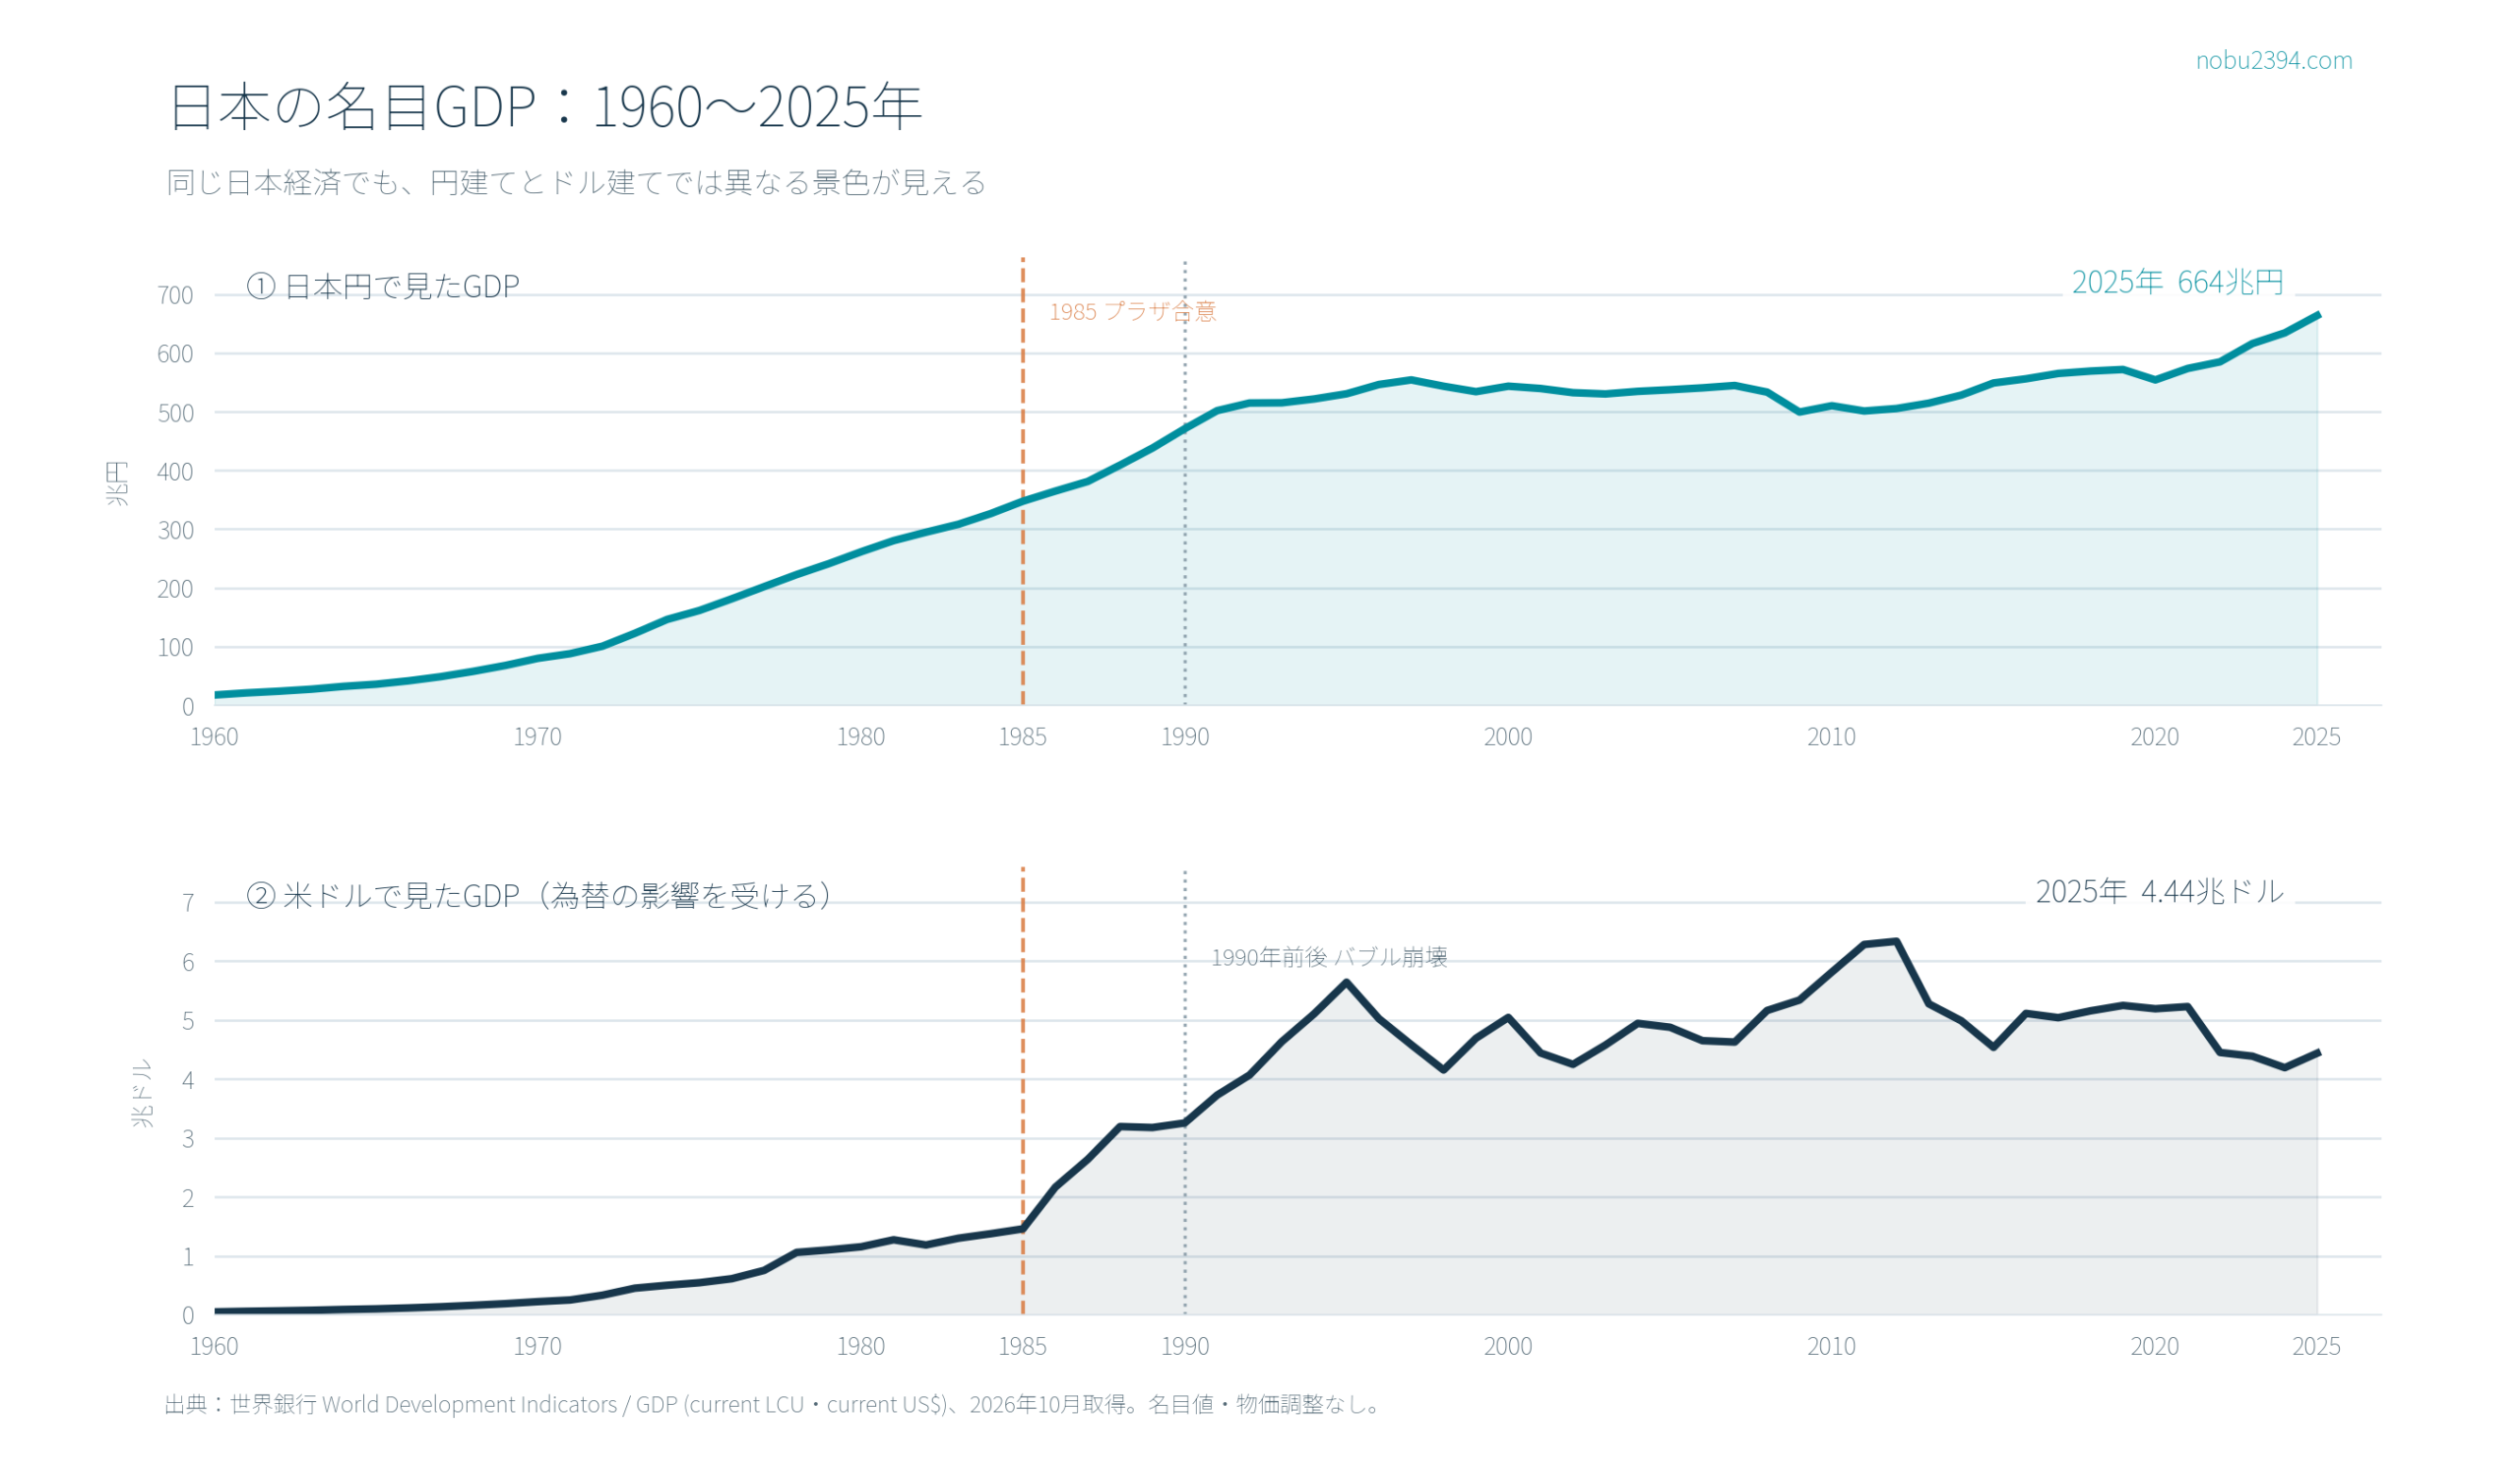
円建て名目GDPは、1960年の約17兆円から2025年の約664兆円まで、長期的には拡大している。
バブル崩壊後には伸びが鈍い時期が長く続いたが、最近の円建てGDPは再び増えている。
ところが、ドル建てで見ると景色が変わる。
世界銀行のデータでは、
- 2012年:約6.33兆ドル
- 2025年:約4.44兆ドル
となっている。
これは「日本で生産されたモノやサービスが、2012年よりすべて減った」という意味ではない。
ドル換算した名目GDPには、円安・円高の影響が強く表れるからだ。
例えば、同じ500兆円のGDPでも、
- 1ドル250円なら、2兆ドル
- 1ドル125円なら、4兆ドル
になる。
国内での生産額が同じでも、為替だけでドル建ての数字は倍になる計算だ。
GDP順位は国際比較の一つの指標だが、国民一人ひとりの豊かさや実質的な生産性まで、順位だけで判断するのは危険だと思う。
人口の違いを考えれば、英国との比較では一人当たりGDPも重要になる。
1985年のプラザ合意は、日本経済の大きな転換点だったのではないか
私が日本の長期停滞について考えるとき、外せないと思っているのが1985年のプラザ合意だ。
当時、日本は世界第2位の経済大国で、米国との貿易摩擦が激しくなっていた。
1985年9月22日、日米など5か国はドル高是正に向けた協調行動で合意した。
その後、円高が急速に進んだ。
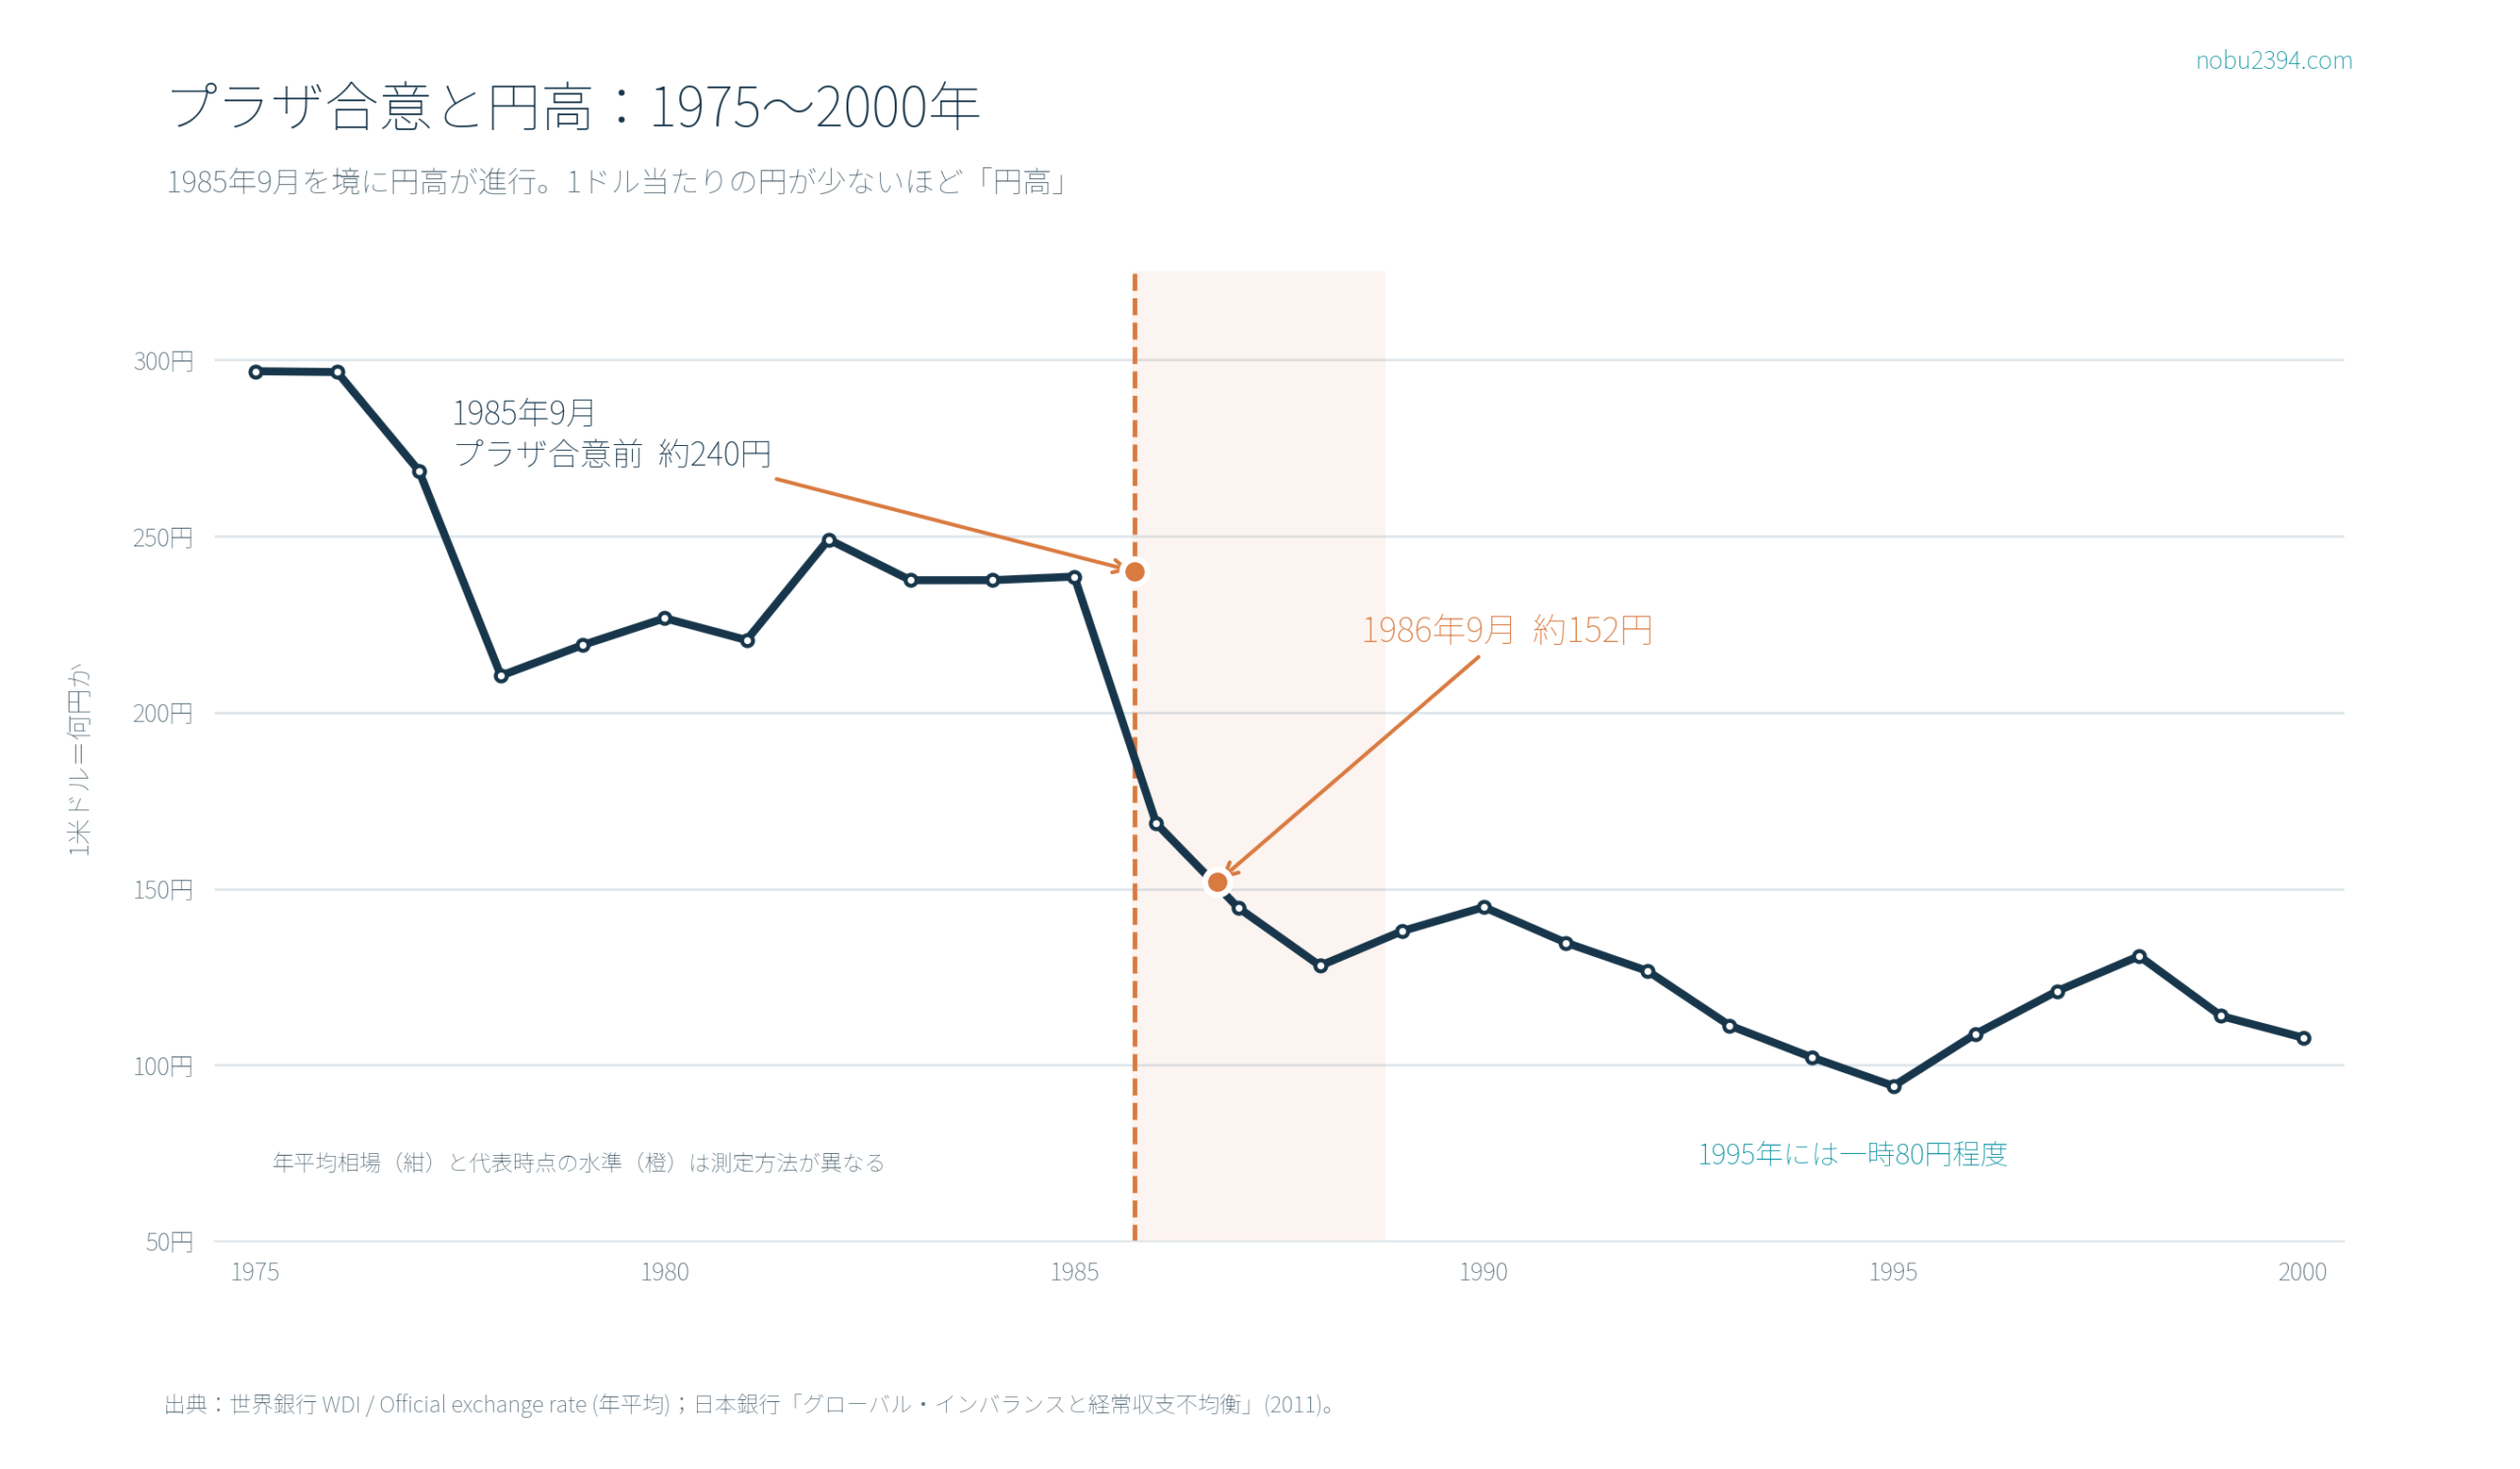
日本銀行の説明によれば、プラザ合意前の1ドル約240円から、1986年9月には約152円にまで円高が進んだ。
その後も円高局面が続き、1995年には一時80円程度になっている。
製造業で働いてきた私には、これほど大きな為替の変動が輸出産業に与えた衝撃は、決して小さくなかったと思える。
もっとも、円高後の日本がすぐに成長を止めたわけでもない。
日本銀行によると、1986〜1988年の日本経済は年平均4.7%の成長を記録している。
また1989年には日米構造協議が始まり、日本が大規模な公共投資計画を公約したという経緯もある。
日米間の経済摩擦は、為替だけでなく国内政策にも影響していた。
ただし、ここは冷静に考えたい。
プラザ合意による円高が、そのまま日本経済の30年以上の低迷を引き起こしたと単純に断定することはできない。
実際には、円高不況への対応として金融緩和が行われ、資産バブルが拡大し、その後バブルが崩壊した。
金融機関の不良債権問題や民間投資の停滞も長く尾を引いた。
IMFの歴史分析も、こうした複数の要因を指摘している。
それでも私は、当時の国際的な経済摩擦と政策対応が、日本経済の進路に大きく影響したと考えている。
少なくとも「プラザ合意は日本の低迷とは関係ない」と片付ける話ではないだろう。
製造業の現場で感じてきた、日本企業の強みと弱み
私は製造業に長く関わってきた。
そこで感じる日本企業の一番の弱点は、とにかく意思決定が遅いことだ。
新製品の開発、設備投資、経営判断、社内承認、そしてリスクを取る決断。
どの場面でも、慎重さが過ぎて速度を失っているように感じることが少なくない。
一方、日本の製造業に強みがないわけではない。
現場の改善能力、長年蓄積した製造技術、品質を維持するための仕組みには、今も強さがあると思う。
しかし、品質の安定性や耐久性といった面で、競合企業との差は縮まっている。
かつては日本企業が優位だった顧客との信頼関係も、必ずしも安泰ではない。
これは私が関わってきた業界での実感であって、日本の全企業にそのまま当てはまる話ではないが、危機感は強い。
技術があっても、判断が遅く、投資のタイミングを逃せば競争には負ける。
今の日本企業にとって、品質を守ることと同じくらい、速く挑戦することが大切ではないだろうか。
企業の利益は増えているのに、なぜ日本のGDP順位は下がるのか
ここは、私自身も矛盾を感じているところだ。
日本企業の業績が好調だという話を耳にする一方で、私が関わる自動車部品業界では競争が一段と厳しくなっている。
日本企業全体が弱いのか、それとも業種によって勝ち負けが大きく違ってきているのか。
まず、企業の利益とGDPは同じものではない。
企業が海外で稼いだ利益は、それが日本国内で生み出された付加価値でない限り、日本のGDPに直接足し込まれるわけではない。
海外からの所得は、GDPとは別の国民総所得(GNI)などで捉える必要がある。
また、国内で利益が伸びても、それが十分な設備投資や賃上げに結びつかなければ、経済全体の持続的な成長にはつながりにくい。
商社、情報通信、サービス、製造業、自動車関連など、業種によって実際に何が起きているのかは、財務省の法人企業統計も使って別途詳しく分析したい。
ここは今後の検証テーマとして残しておく。
日本はもっとお金を供給し、もっと投資すべきだと思う
私は、長い停滞の背景には、日本全体が投資に慎重になりすぎたこともあるのではないかと思っている。
もちろん「日本はお金を全く供給しなかった」という表現は正しくない。
日銀は2013年以降、量的・質的金融緩和などによって大規模に資金を供給した。
それでも、中央銀行が資金を供給することと、企業が新しい設備を買い、人が新しい仕事を始め、賃金が増えることは同じではない。
私が必要だと思うのは、実際の企業投資や新しい産業の成長につながる環境をつくることだ。
具体的には、
- 研究開発、新技術、新産業への投資を増やす。
- 企業が設備投資や新事業に挑戦しやすい制度をつくる。
- 失敗を恐れすぎず、投資した後は成果を検証して改善する。
- 雇用の安定にも配慮しながら、転職しやすさや成果に応じた待遇を少しずつ改善する。
- 変化から取り残される人には、再教育や社会保障による支援を用意する。
といったことだ。
政府の投資には当然、当たり外れがある。
税金の無駄遣いだと批判されることもあるだろう。
それでも、失敗を恐れて何もしないことの損失も大きいと私は思う。
とはいえ、お金を使えば必ず成長するという単純な話でもない。
何に投資し、どのように検証し、企業や働く人の行動をどう変えるかが重要だ。
物価上昇や財政負担にも限界がある。
だからこそ、一時的な人気取りではなく、10年、20年先の生産力を高める投資に力を入れてほしい。
日本に目指してほしいのは、世界1位でも2位でもなく「3位」
ここからは、かなり個人的な意見になる。
賛否両論があることは承知している。
私は日本に、世界3位の経済大国を目指してほしい。
世界1位や2位ではない。
あえて3位だ。
米国と中国は巨大な経済力を持ち、技術や貿易、安全保障など幅広い分野で競い合っている。
かつて世界2位の日本が米国と激しい貿易摩擦を経験した歴史を見ると、経済大国の頂点を争うことには、成長とは別の難しさもあるように私には映る。
もちろん、3位なら貿易摩擦が起きないという保証はないし、順位だけで外交関係が決まるわけでもない。
しかし、日本が米中と覇権を争わず、独自の強みを持つ大きな経済圏として存在感を保つ、という考え方には意味があると思う。
ドイツ、インド、英国を上回るだけの経済力と産業競争力を備え、世界3位を目指す。
私はそれで十分ではないかと考えている。
そして、本当に大事なのは順位そのものではない。
企業が成長し、働く人の所得が増え、国民が以前より豊かになれることだ。
世界3位は、そのために掲げる一つの目標だと思っている。
日本企業には期待している。でも、自分の投資先は別に考える
ここまで日本の復活を願う話を書いてきたが、投資家としての私の判断は少し違う。
私は2018年から2026年まで長期投資を続けてきた。
その間、基本的に米国株を中心に資産を運用してきた。
日本企業の力を信じたい気持ちはある。
しかし、バブル崩壊から30年以上続いた日本経済の停滞を考えると、私の大切な資産を日本株中心に賭けるという判断には、今もなれない。
「日本企業に期待すること」と「自分のお金をどこに投資するか」は別の話だ。
米国だって、今後ずっと好調だとは限らない。
米国経済が長く停滞する可能性も、もちろんゼロではない。
それでも、私が生きている間に最も成長する可能性が高い市場の一つは米国ではないか、というのが今の私の見方だ。
だから、すでに保有している米国株や楽天VTI・楽天VYMを、今回のGDP予測を理由に売るつもりはない。
今後の新規資金については全世界株式への分散も考え、株式以外には金・銀・スイスフランなどを組み合わせて、米国が期待どおりに成長しなかった場合にも備えたい。
2018年に積立投資を始めた当時からの経験については、楽天VTI・楽天VYMを実際に買い始めた記録にも残している。
まとめ:日本の復活を願うからこそ、厳しい現実を見たい
2027年に日本のGDPが世界6位になるというIMFの予測は、私にはかなり衝撃的だった。
人口の少ない英国に総額で抜かれるかもしれないという点は、なおさらだ。
ただし、予測はまだ確定していない。
ドル建てGDPは為替にも左右される。
そして、戦後からのGDP、1985年のプラザ合意、バブル崩壊後の停滞、製造業の競争環境を並べてみると、単純に「日本はもう終わりだ」と片付ける気にもなれない。
私は日本に、もう一度力強く成長してほしい。
世界1位や2位でなくてもいい。
世界3位を目指せる経済と、人々の暮らしの豊かさを取り戻してほしい。
その一方で、私自身の投資は冷静に世界へ分散していく。
日本の未来に期待することと、資産運用でリスクを管理することは、両立できると思っている。
これが、製造業で働き、2018年から投資を続けてきた私の、2026年現在の正直な考えだ。
参考資料・データ出典
- IMF:World Economic Outlook Database(2026年10月版)
- 世界銀行:日本の名目GDP・ドル建て
- 世界銀行:日本の名目GDP・円建て
- 世界銀行:ドル円の公式為替相場
- 日本銀行:プラザ合意と円高に関する歴史的な説明
- IMF:プラザ合意、バブル、日本の長期停滞の歴史分析
- 日本銀行:2013年以降の量的・質的金融緩和
- 財務省:法人企業統計調査
※本記事は2026年10月31日現在に確認できる統計・予測をもとに作成した個人の意見であり、特定の金融商品の売買を勧めるものではありません。将来のGDP順位、為替相場、株価などを保証するものではありません。