※データ確認日:2026年11月16日。BISの日次名目実効為替レートの最新提供値は11月10日、FREDの比較グラフは11月6日まで、日銀の月次名目・実質実効レートは2026年9月まで。掲載する数値・比較期間はそれぞれ異なります。為替の将来シナリオは筆者の条件付き仮説で、確実な予測ではありません。
こんにちは、nobu2394.comです。
2026年11月、ドル円がまた1ドル160円に接近しました。私は米国株を中心に長期投資を続けていますが、円安のニュースを見て今回、別の疑問を持ちました。
それは「1ドル160円なのに、直近の主要通貨の強さを順位にすると、日本円は意外と上位にいる」という為替解説を目にしたことです。米ドルが強く、日本円は3番目に強いという話でした。円安なのに、円が強い?最初は矛盾しているように感じました。
しかし、ドル円はドルと円という2つの通貨の相対価格です。円が他の通貨に対しては強くても、ドルがそれ以上に強ければドル円は上がります。逆に、円が世界の通貨全体に対して弱いから160円になっている場合もあります。
同じ160円でも、その意味は違うはず。そこで今回、BIS(国際決済銀行)と日本銀行、米国連邦準備制度の公開データを用い、約30年間の日足で円の実力を検証してみました。そして2018年にこのブログで書いた為替予想と、51歳・総資産約2.2億円になった今の考えを答え合わせします。
- 最初の疑問:ドル円160円でも円が強いことはあるのか?
- ドル円と名目実効為替レートは何が違う?
- 約30年の日足比較:対ドルの円は31%安、実効ベースでは18%安
- 同じ約160円でも、2024年と2026年の円の実力は違った
- 円の55年史:固定相場から超円高、そして160円へ
- 名目では上がっても、実質では円が弱くなることがある
- 「有事の円買い」は過去の話になったのか?4局面を日足で検証
- 2018年に書いた円の長期予想を、2026年の自分が読み返す
- 2030年までのドル円:私が考える3つの条件付きシナリオ
- 私の結論:円現金は3,000万〜4,000万円を維持し、比率の低下は受け入れる
- まとめ:160円という数字だけで円の実力は決まらない
- 使ったデータ・一次資料(再現できるように公開)
最初の疑問:ドル円160円でも円が強いことはあるのか?
答えはあり得ます。たとえば円がユーロや豪ドル、人民元に対して上昇していても、米ドルがそれ以上に上昇していれば、ドル円は円安方向に進みます。
実際にMUFG Researchの2026年11月16日付の為替レポートは、直近のドル円上昇の主な背景を、円だけの弱さではなく幅広い通貨に対する米ドル高と説明しています。一方で、この説明は「長期でも円は強い」という意味ではありません。
「円が主要通貨で3位」という短期ランキングは、何通貨を何日間で比較するかによって順位が変わります。私はそのランキングを一次データから同条件で再現できていないため、3位という順位自体をこの記事の結論の根拠にはしません。むしろ複数通貨を総合した指数を使って確かめることにします。
ドル円と名目実効為替レートは何が違う?
ドル円は「1米ドルを買うのに何円必要か」です。150円から160円になれば、ドルに対して円安。しかし、それだけでは円が世界の他の通貨に対してどう動いたかは分かりません。
一方、名目実効為替レート(NEER)は、円と複数の貿易相手国の通貨との変化を、主に貿易上の重要度で加重平均した指数です。指数が上がれば円高、下がれば円安。日本円の対外的な総合価格を見るのに役立ちます。
| 比べ方 | 何が分かる? | 注意点 |
|---|---|---|
| ドル円 | ドルに対して円が高いか安いか | 米ドル以外は見ない |
| 名目実効為替レート | 複数の貿易相手国通貨に対する円の総合的な強さ | 物価の差は入らない |
| 実質実効為替レート | 名目実効に各国の物価の違いを反映 | 個人の円預金の購買力を直接示すものではない |
このあと2種類の日足を重ねる際、ドル円をそのまま使うと方向が逆になります。そのため、ドル円の逆数で表した「ドルに対する円の価値」とNEERを、1996年4月11日=100に揃えました。どちらも上がれば円高、下がれば円安。
約30年の日足比較:対ドルの円は31%安、実効ベースでは18%安
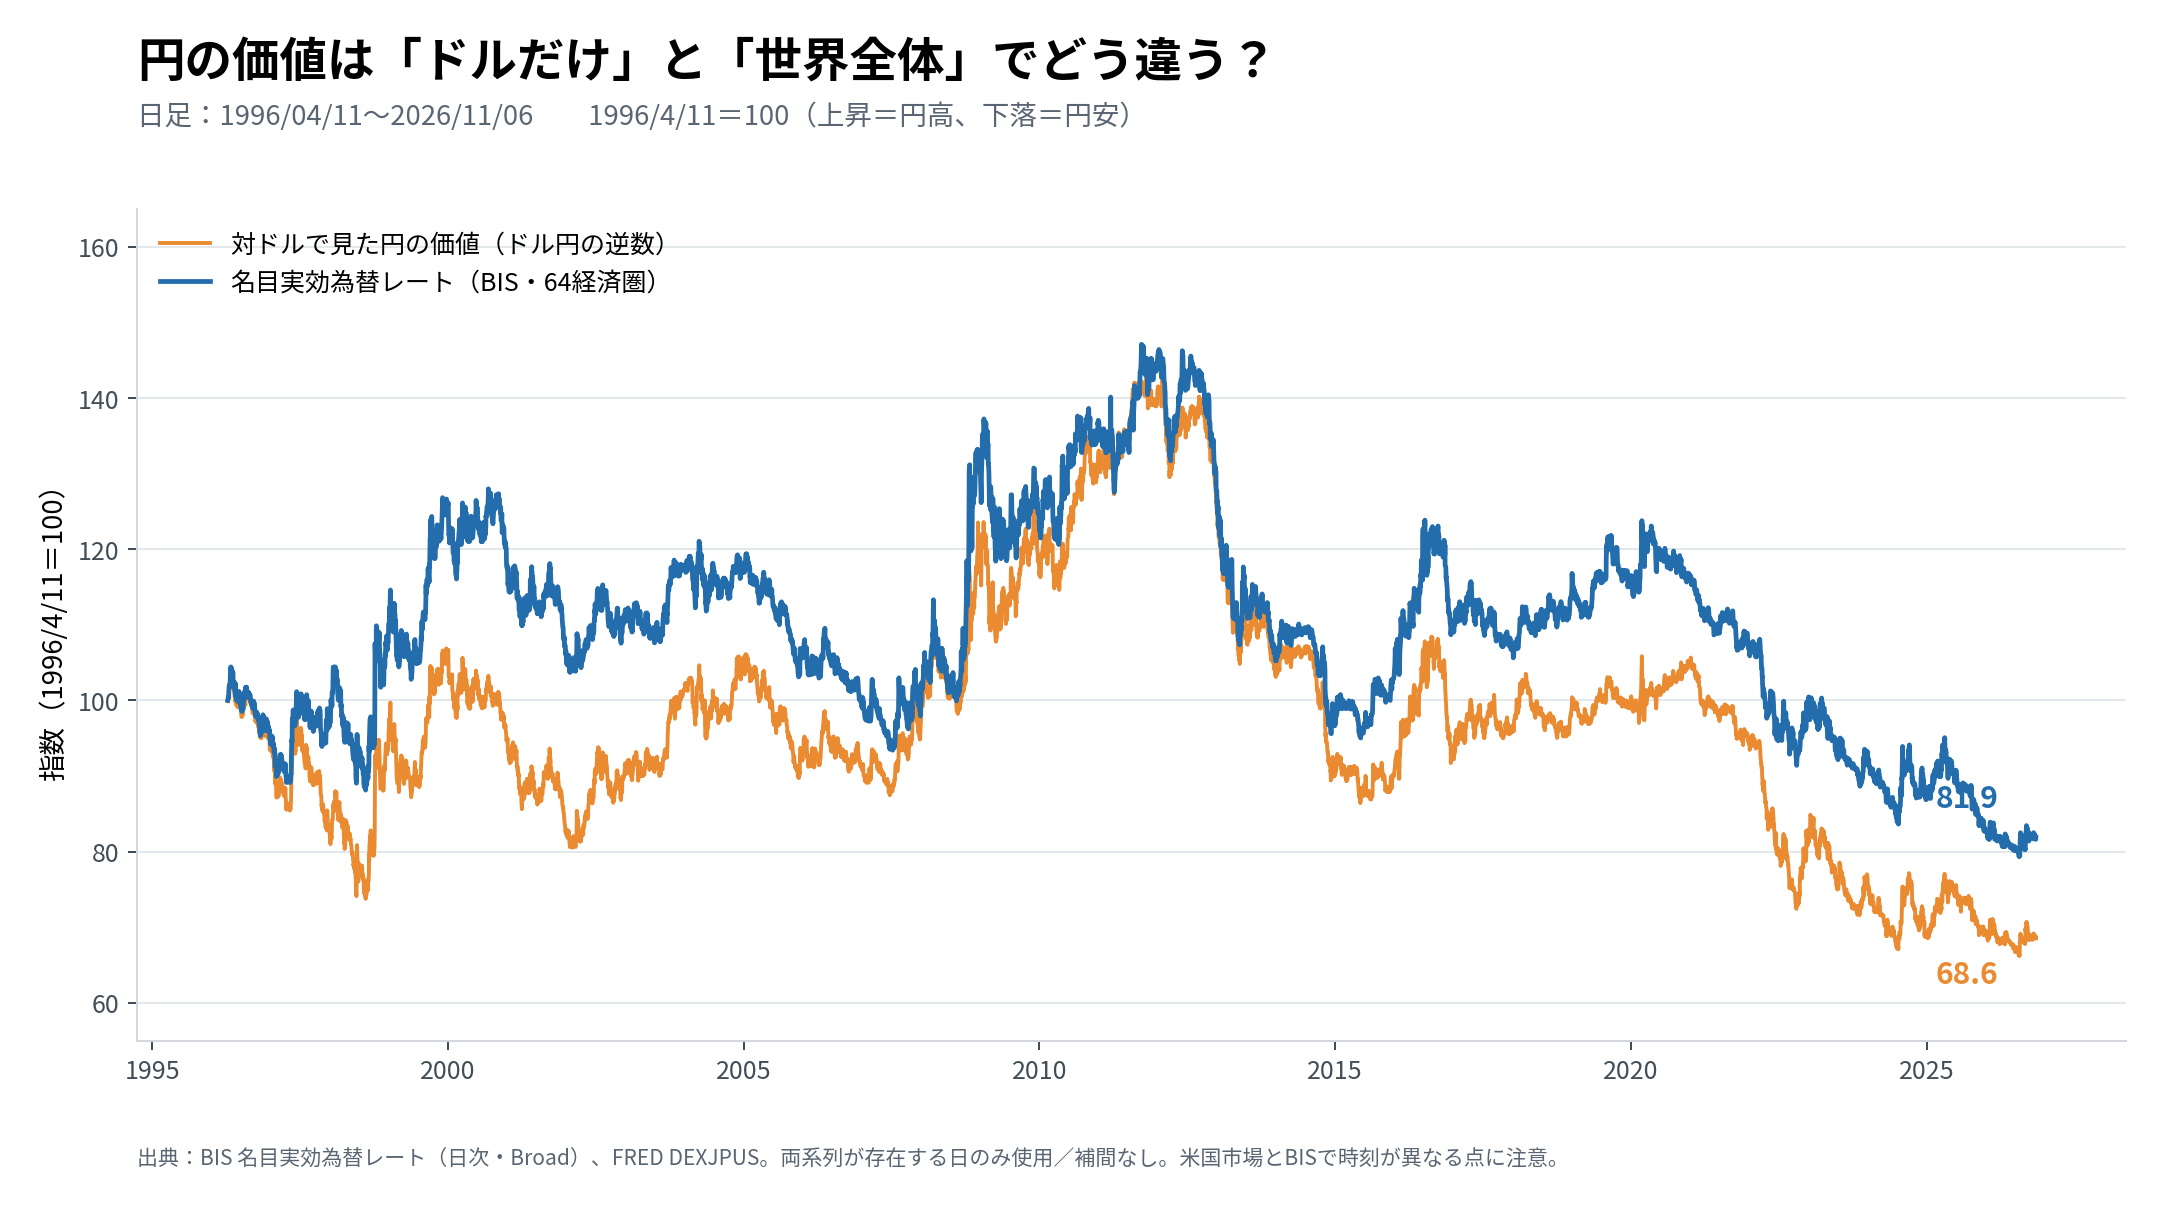
図1:1996年4月11日=100。BISの日次名目実効為替レートとFREDのドル円から当ブログで作成。指数が高いほど円高。
1996年4月11日を100とすると、2026年11月6日にはドルに対する円の価値が68.6、名目実効為替レートが81.9でした。
つまり、この起点から見ると、ドルに対しては約31%、複数の通貨に対しては約18%、円の相対的価値が下がった計算です。円は確かに弱くなった。でも、ドルに対して見たほどには弱くなっていなかった。これが日足で確かめた最初の発見でした。
ただし、この差をすべて「ドルだけが強くなったおかげ」と因果的に分解できたわけではありません。名目実効は通貨ウェイトが変わり、相手は複数の通貨です。また、開始時点を1980年にするか1996年にするかでも印象は変わります。
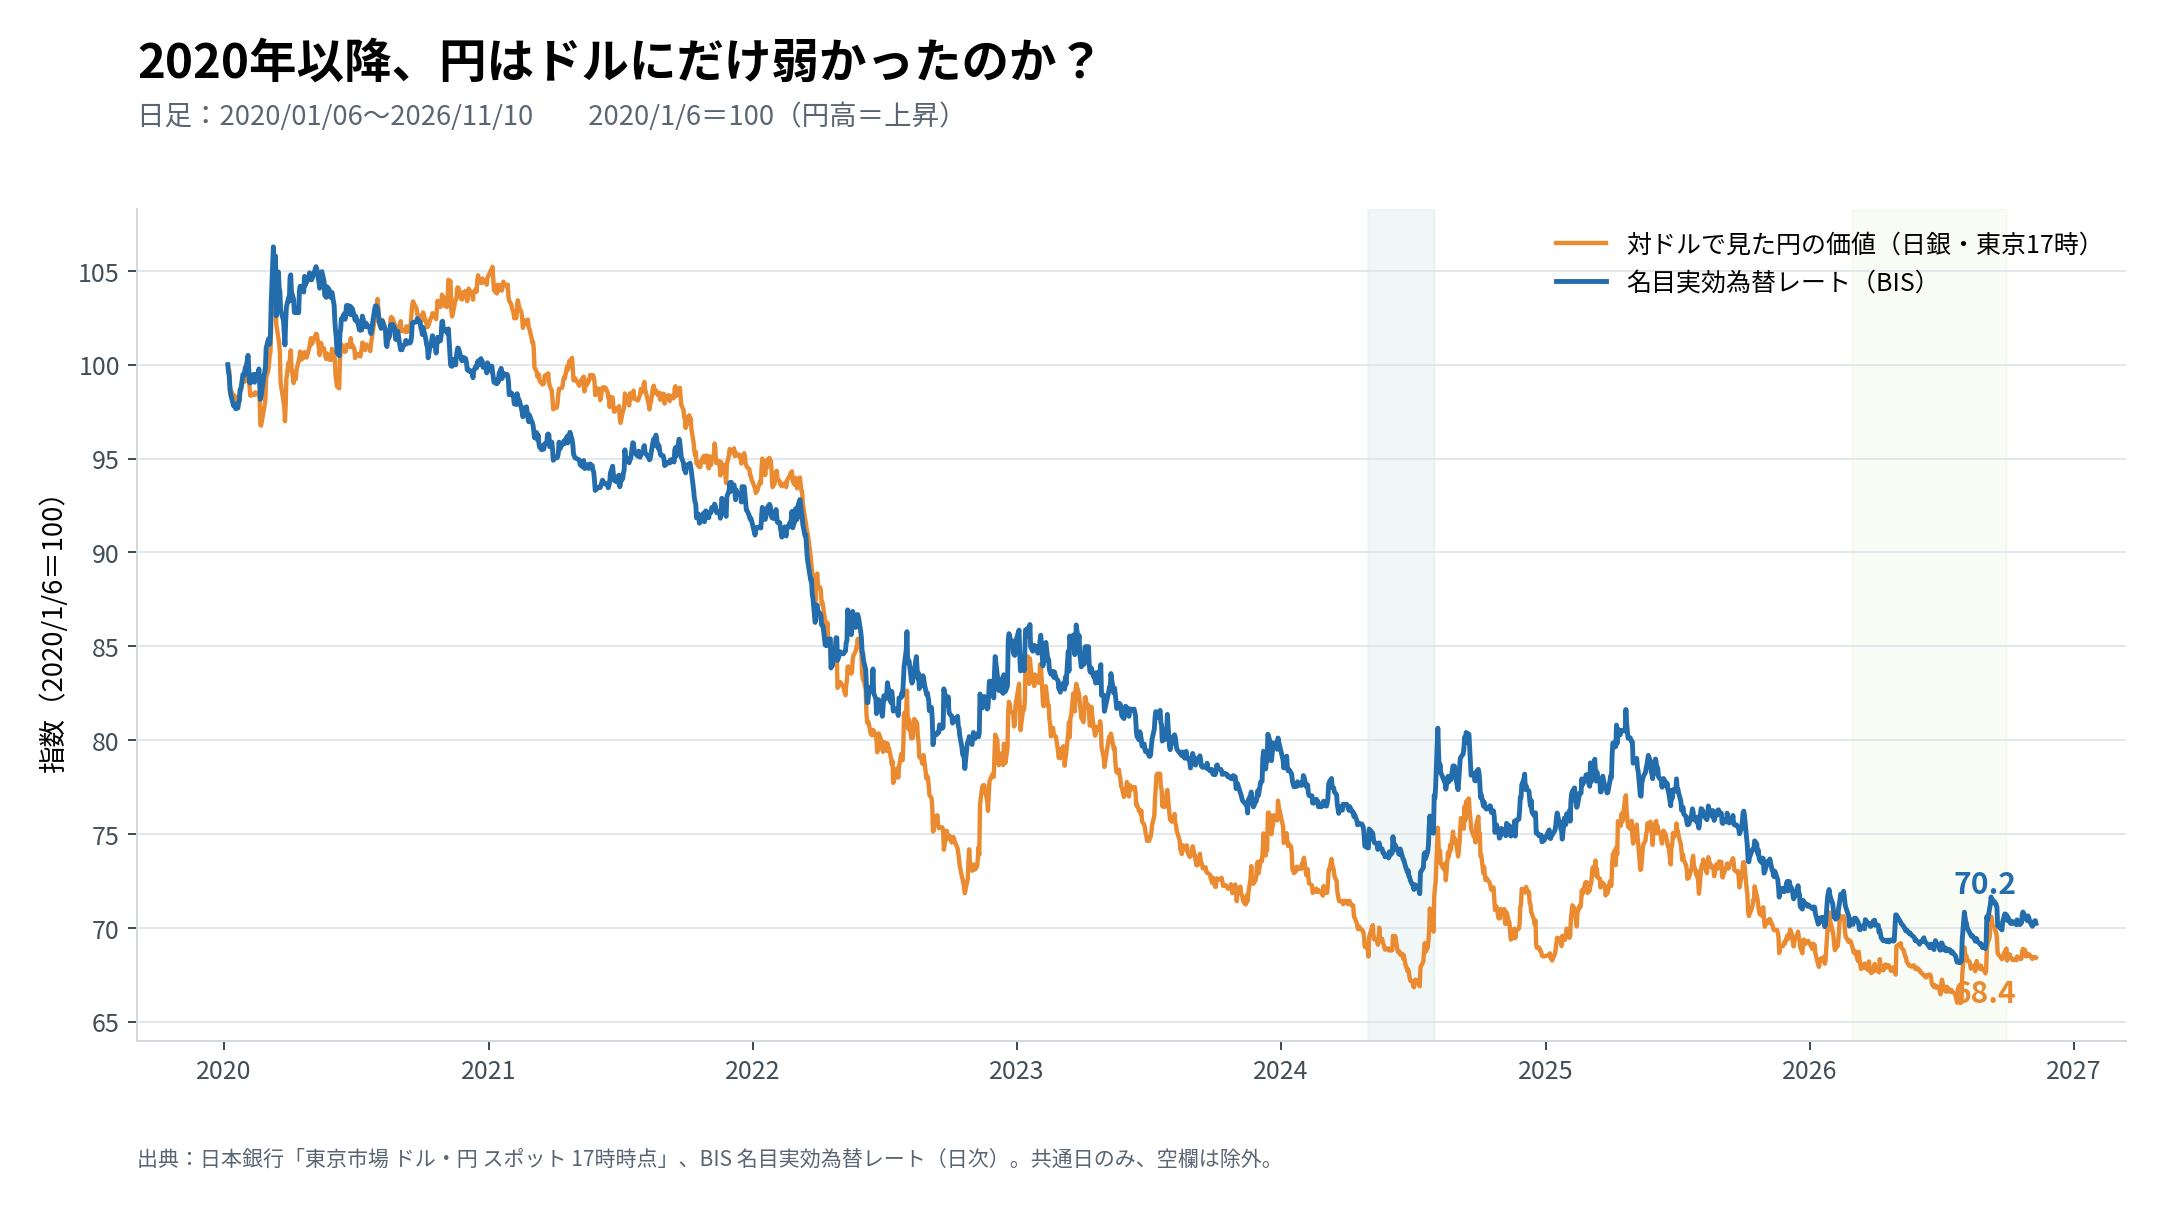
図2:2020〜2026年の拡大図。日々の円の強さが対ドルと実効ベースで食い違う時期を確認できます。
同じ約160円でも、2024年と2026年の円の実力は違った
この比較が、今回いちばん驚いたところです。ドル円がほとんど同じ日の円の名目実効為替レートを並べました。
| 日付 | 日銀・ドル円17時 | BIS円名目実効(2020年=100) |
|---|---|---|
| 2024年6月26日 | 159.90円 | 71.58 |
| 2026年9月1日 | 159.99円 | 67.79 |
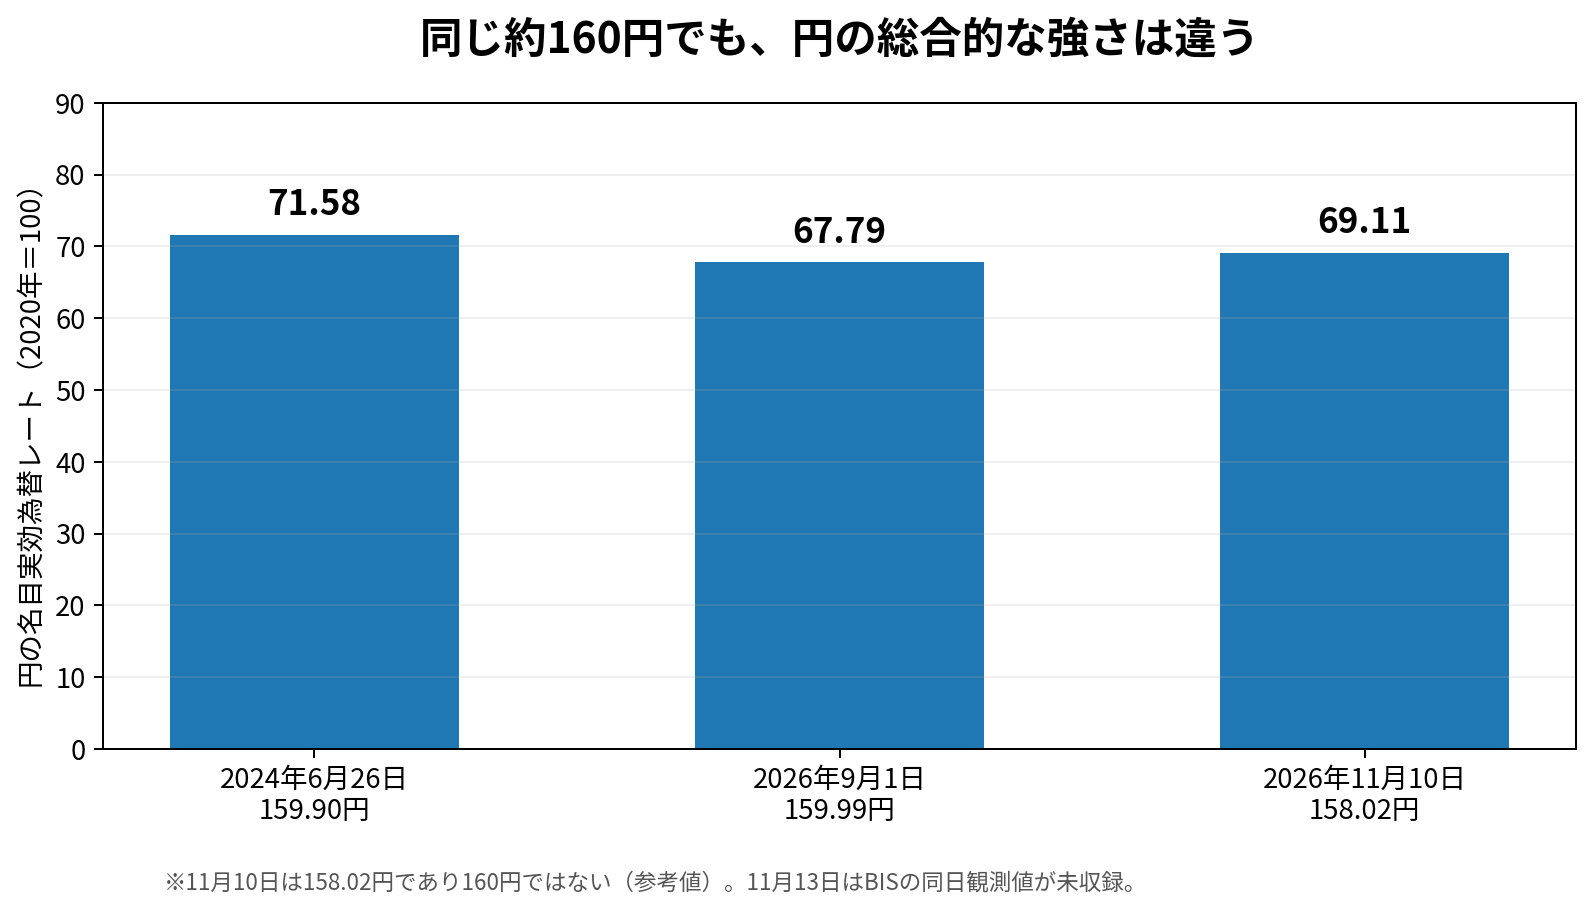
図3:ユーザー提供の日銀ドル円日次とBIS名目実効日次から作成。2026年の名目実効レートは2024年より約5.3%低い。
ドル円はほぼ同じ160円なのに、貿易相手国全体に対する円の水準は2026年の方が約5.3%低い。160円という数字だけでは、円の実力は測れないのです。
なお2026年11月13日の約160円については、手元にあるBISの日次データが11月10日までで、同日の実効レートとの直接照合はできません。「11月13日の円は3位」という話と、この9月1日の比較を混ぜないようにしています。
円の55年史:固定相場から超円高、そして160円へ
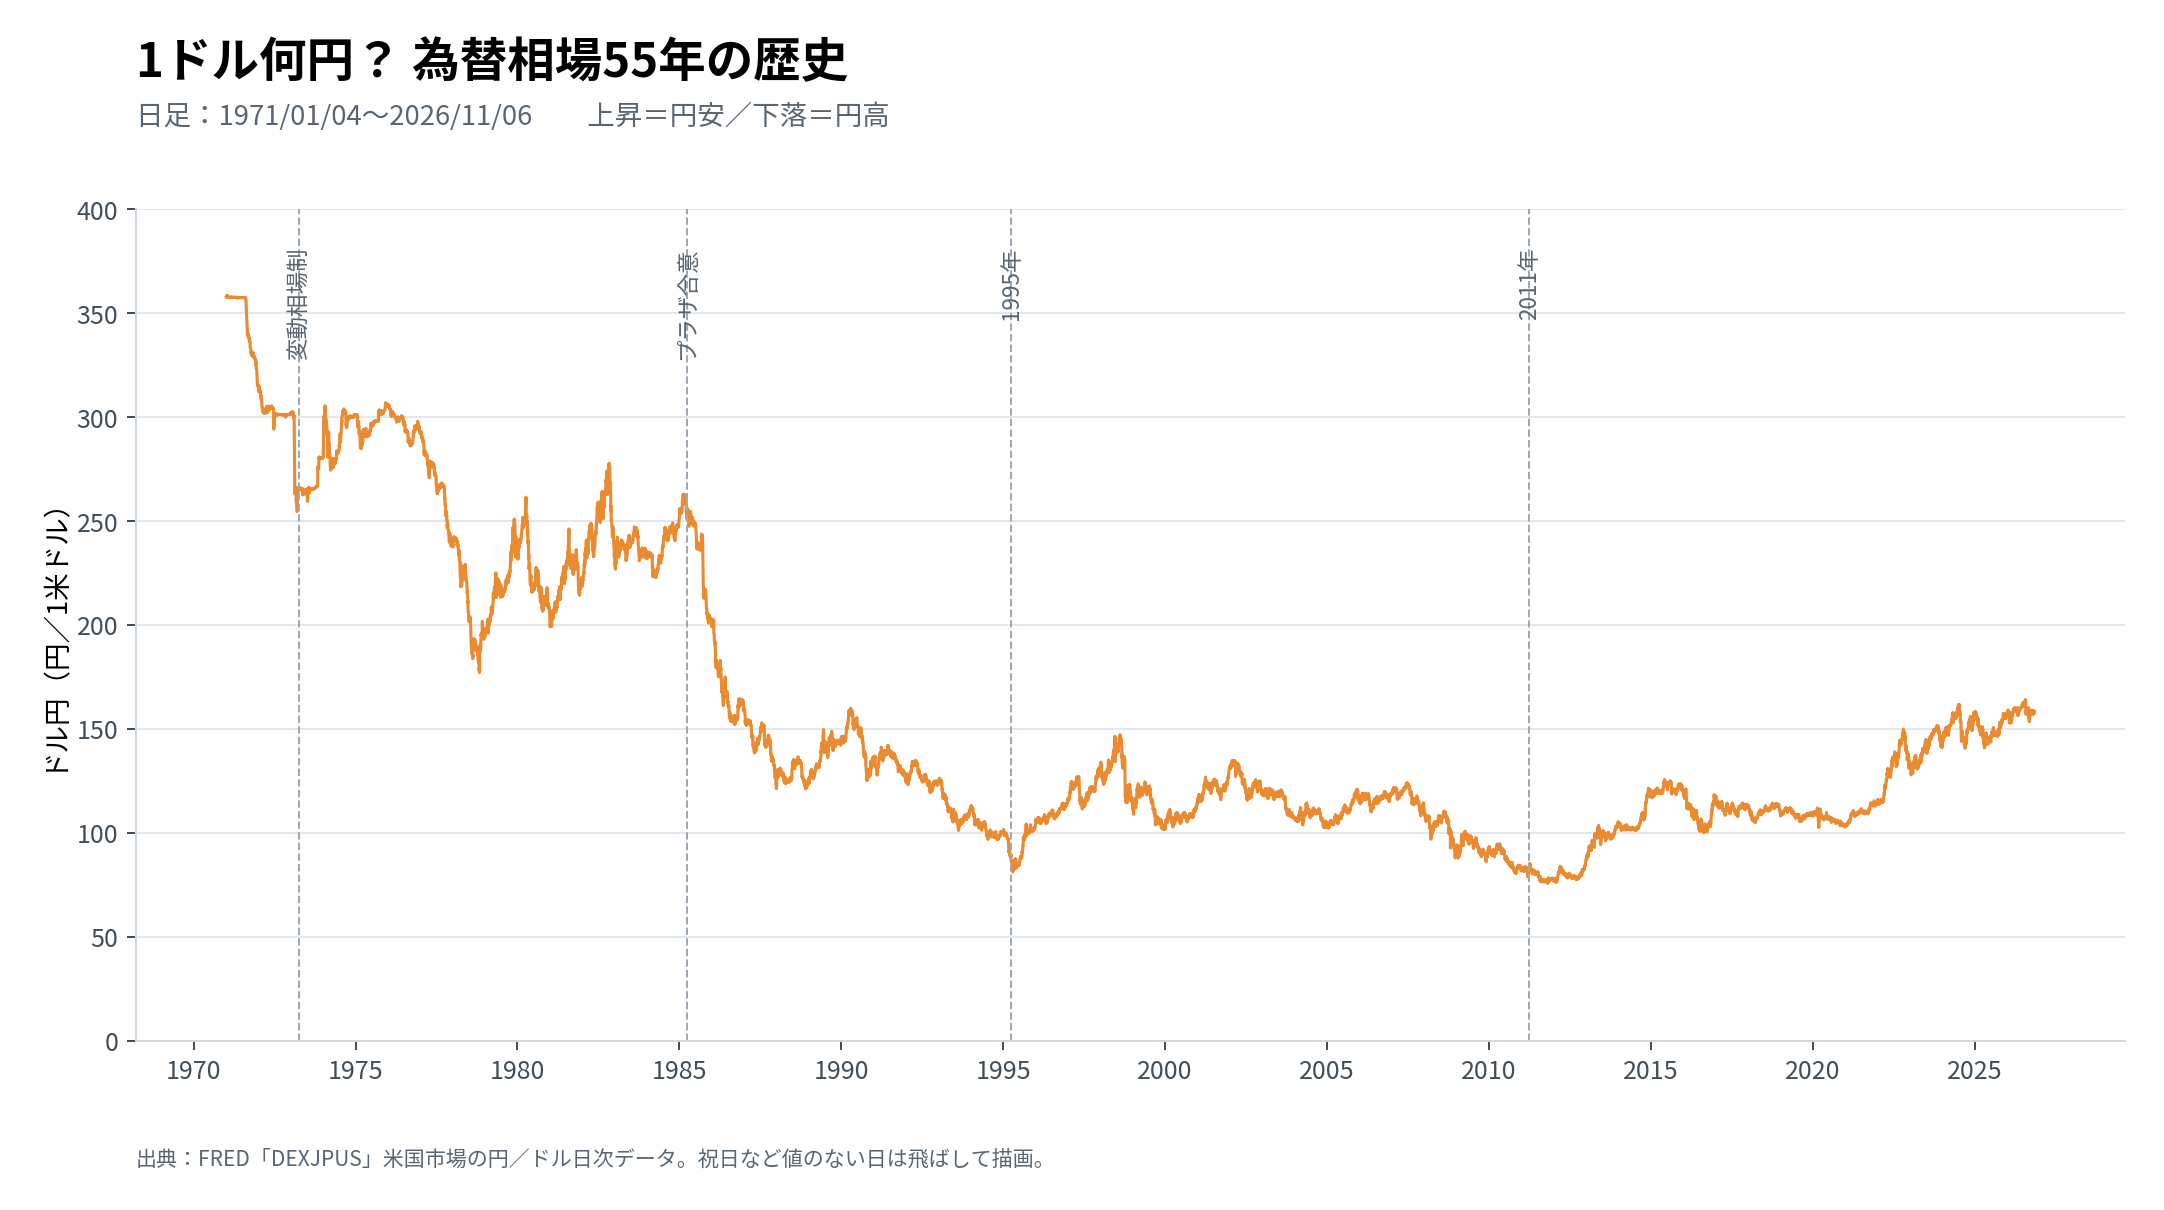
図4:米国FREDのドル円日次データ。1970年代の固定相場制から変動相場制への移行を含みます。ドル円上昇は円安。
私が改めて感じたのは、円の歴史は一直線の円安ではないということです。1970年代前半の固定相場制から変動相場制への移行、1985年プラザ合意後の円高、1990年代半ばの円高、2011年頃の強い円、そして2020年代の円安。数十年で主役が何度も変わっています。
このグラフだけを見ると、現在の160円は2011年ごろと比べて著しく円安です。ただ、1970年代はもっと円安のドル円水準だった時期もある。だから「過去最弱」という言い方には、比較の基準と測り方が必要だと思います。
名目では上がっても、実質では円が弱くなることがある
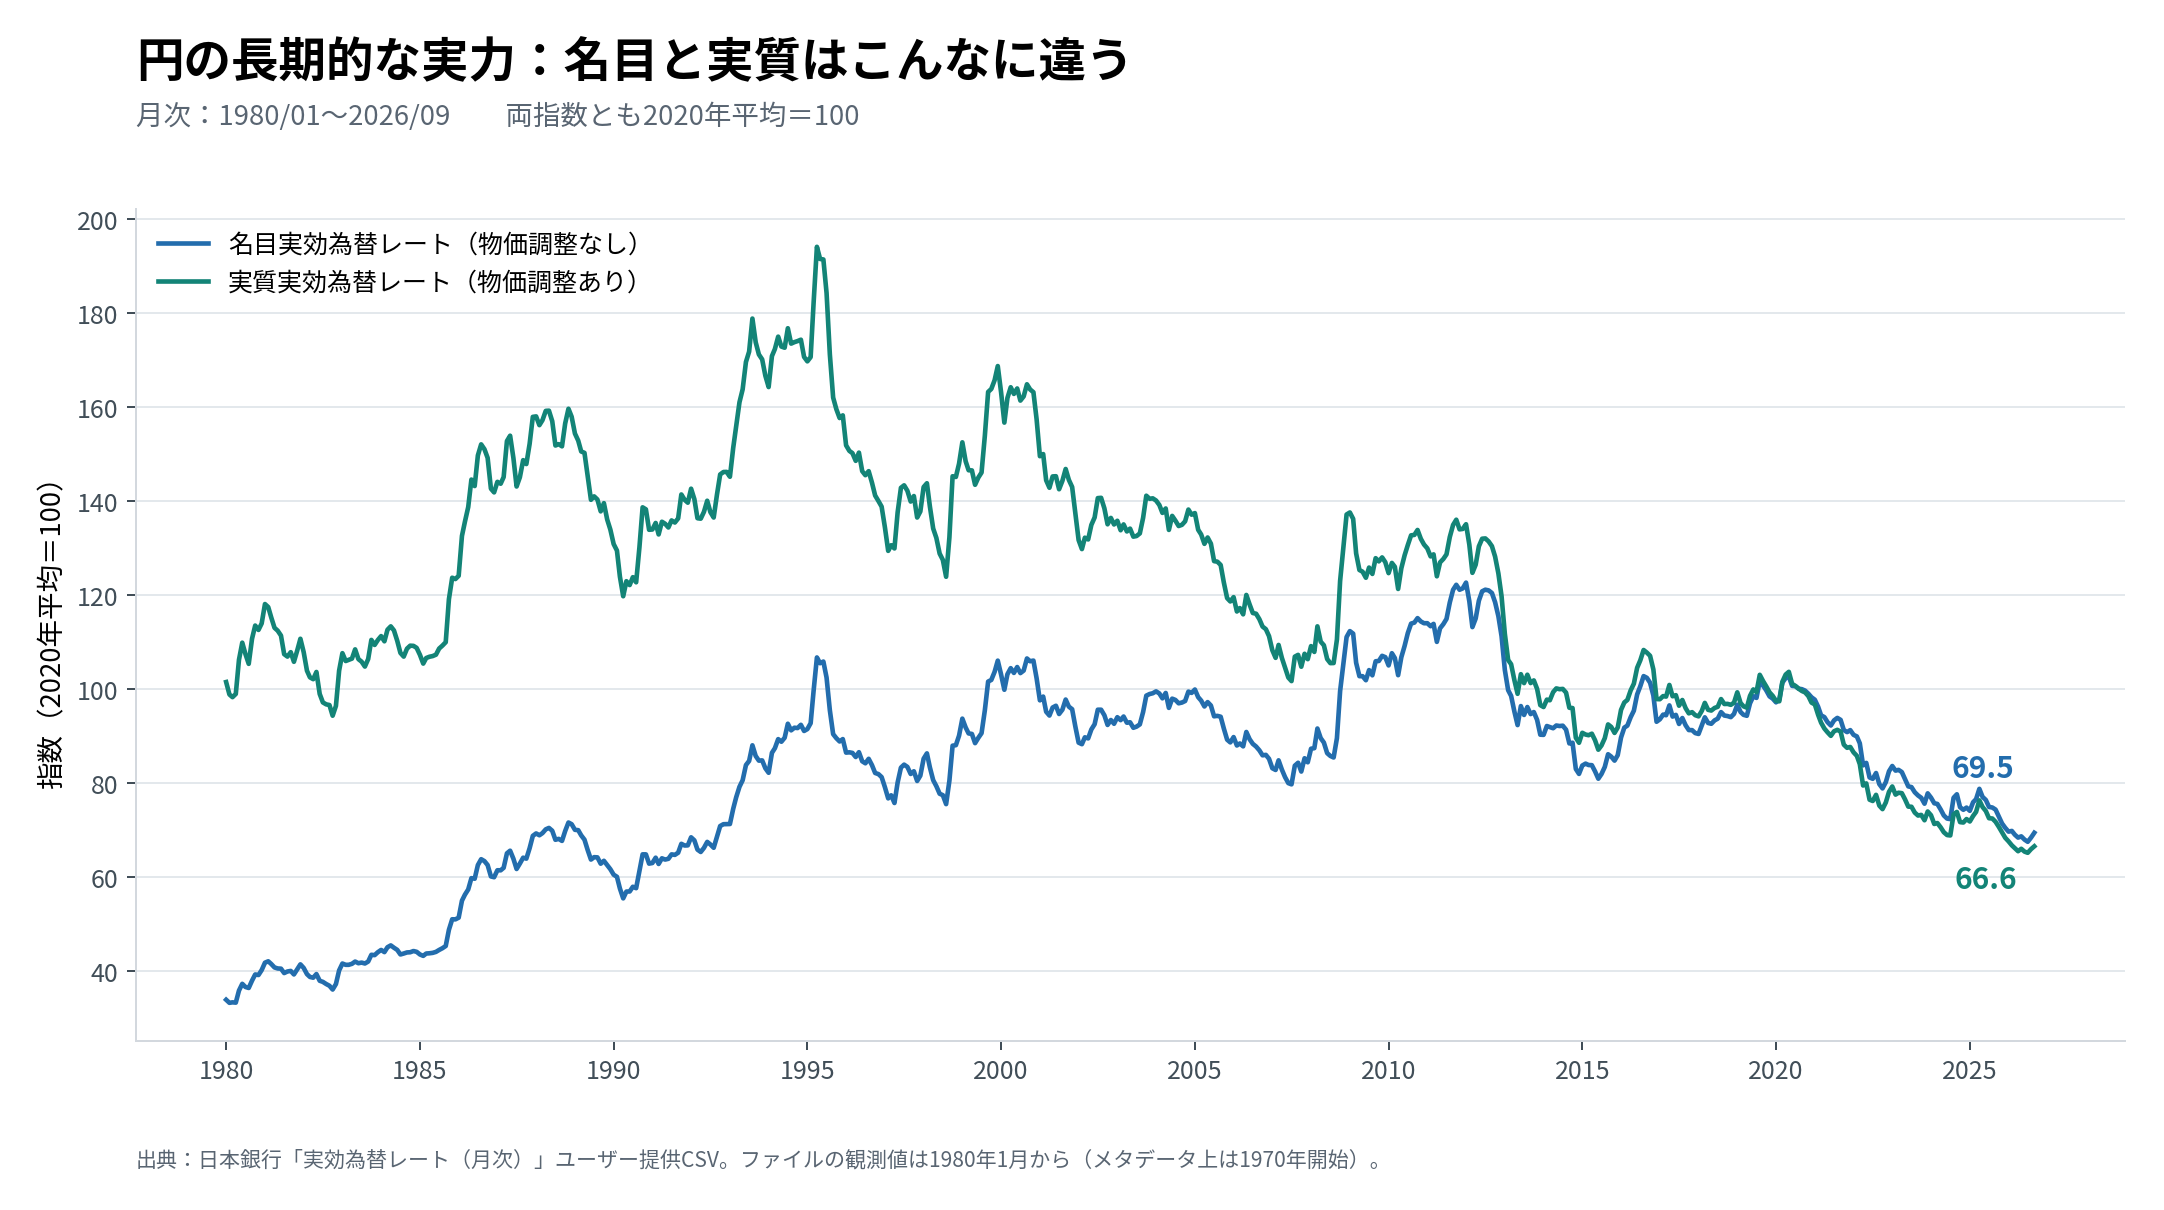
図5:日本銀行の名目・実質実効為替レート(月次、2020年平均=100)。実質は日本と貿易相手国の物価差も反映します。
日銀の月次データでは、1980年1月の円の名目実効レートは33.99、2026年9月は69.49。それだけなら2026年の方が高い。一方、物価差を反映した実質実効為替レートは101.53から66.61へ低下していました。
つまり、どこを起点にするかだけでなく、名目と実質のどちらを使うかによっても、円の長期的な評価は異なります。実質実効レートの低下を、そのまま日本国内の預金の価値が何%減ったという意味に読み替えてはいけません。
「有事の円買い」は過去の話になったのか?4局面を日足で検証
2018年の私は、円には安全通貨としての信用があると考えていました。世界で不安な出来事が起これば円が買われる。そうしたイメージは確かにありました。でも今は、その信頼が以前より揺らいでいると感じています。
その感覚を確かめるため、4つの局面の直前から約1か月後・約3か月後まで、BISの円名目実効為替レートを比較しました。
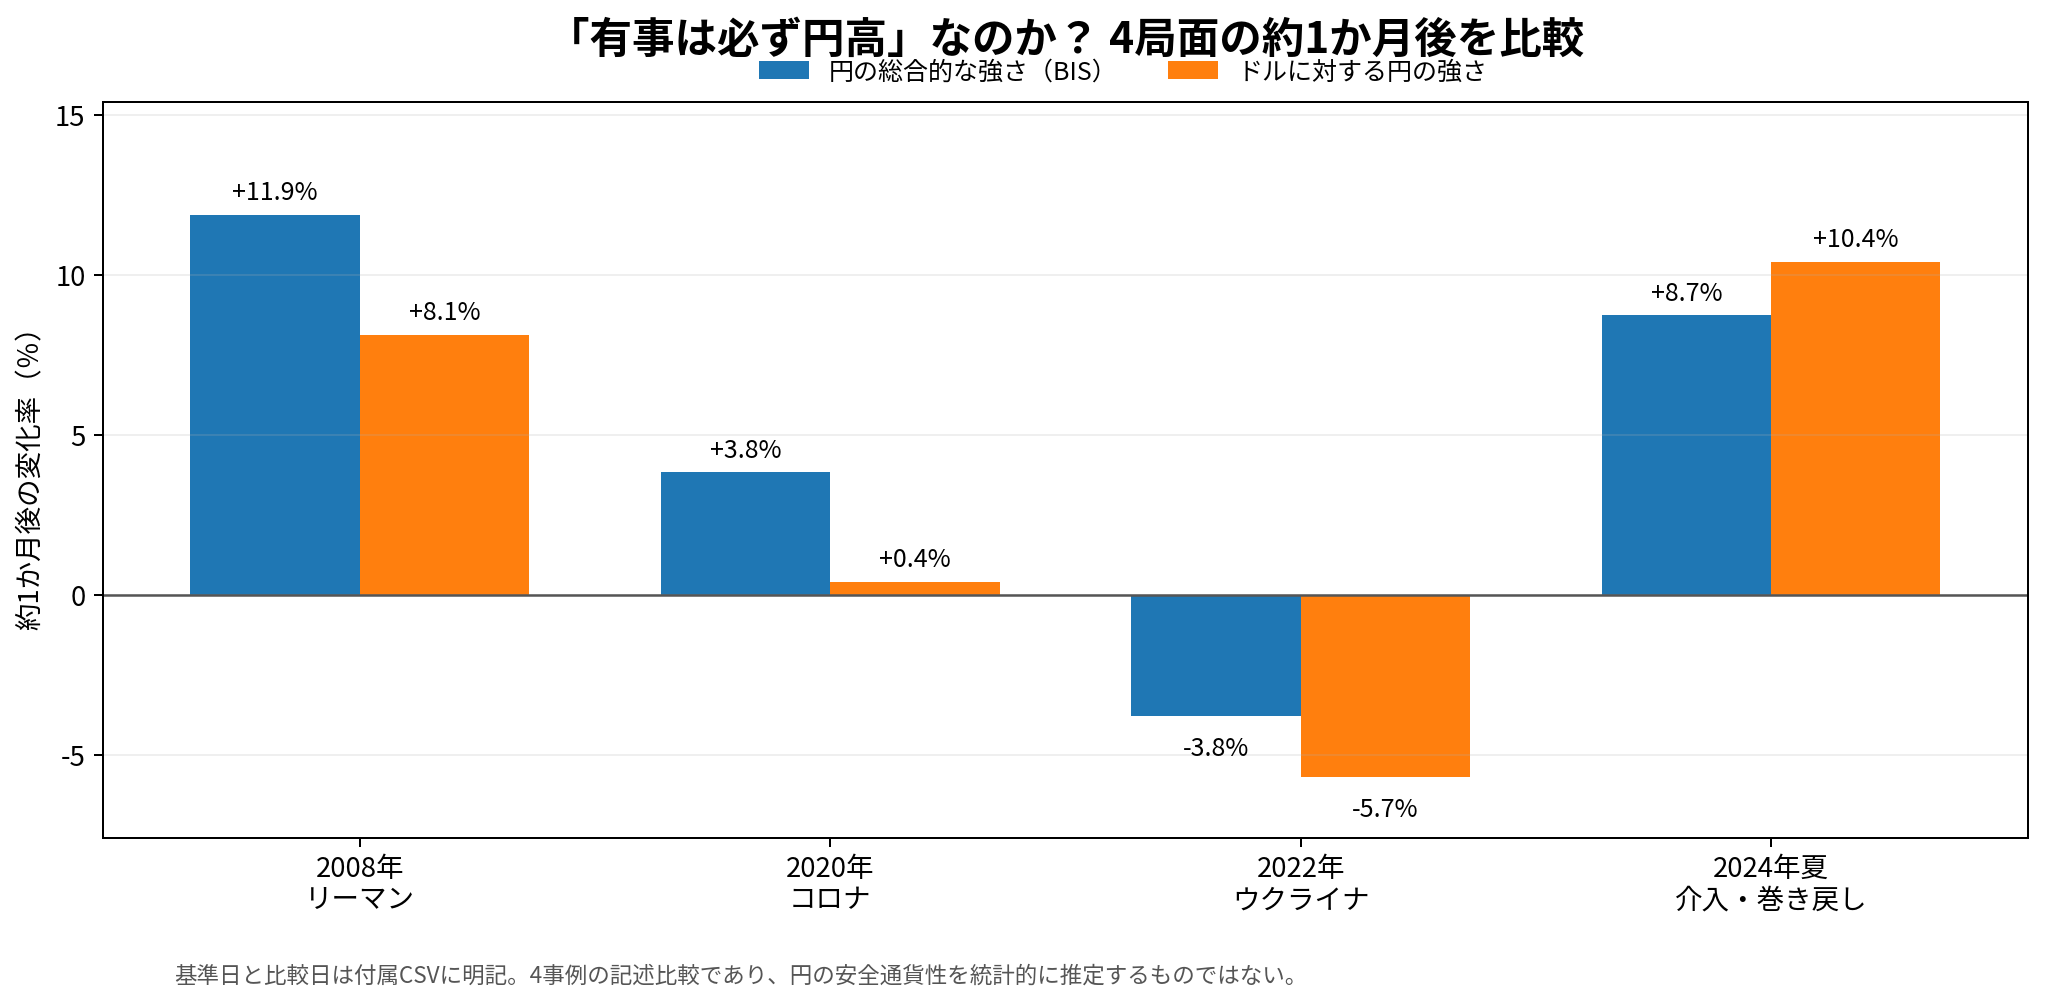
図6:各イベントの基準日から約1か月後・約3か月後までの変化率。プラスは円高、マイナスは円安。イベント以外の要因も含みます。
| 局面 | 約1か月後 | 約3か月後 |
|---|---|---|
| 2008年リーマンショック | +11.9% | +25.7% |
| 2020年コロナショック | +3.8% | +6.0% |
| 2022年ウクライナ侵攻 | −3.8% | −5.5% |
| 2024年夏の円キャリー巻き戻し・介入 | +8.7% | +6.2% |
2008年:円は実際に大きく買われた
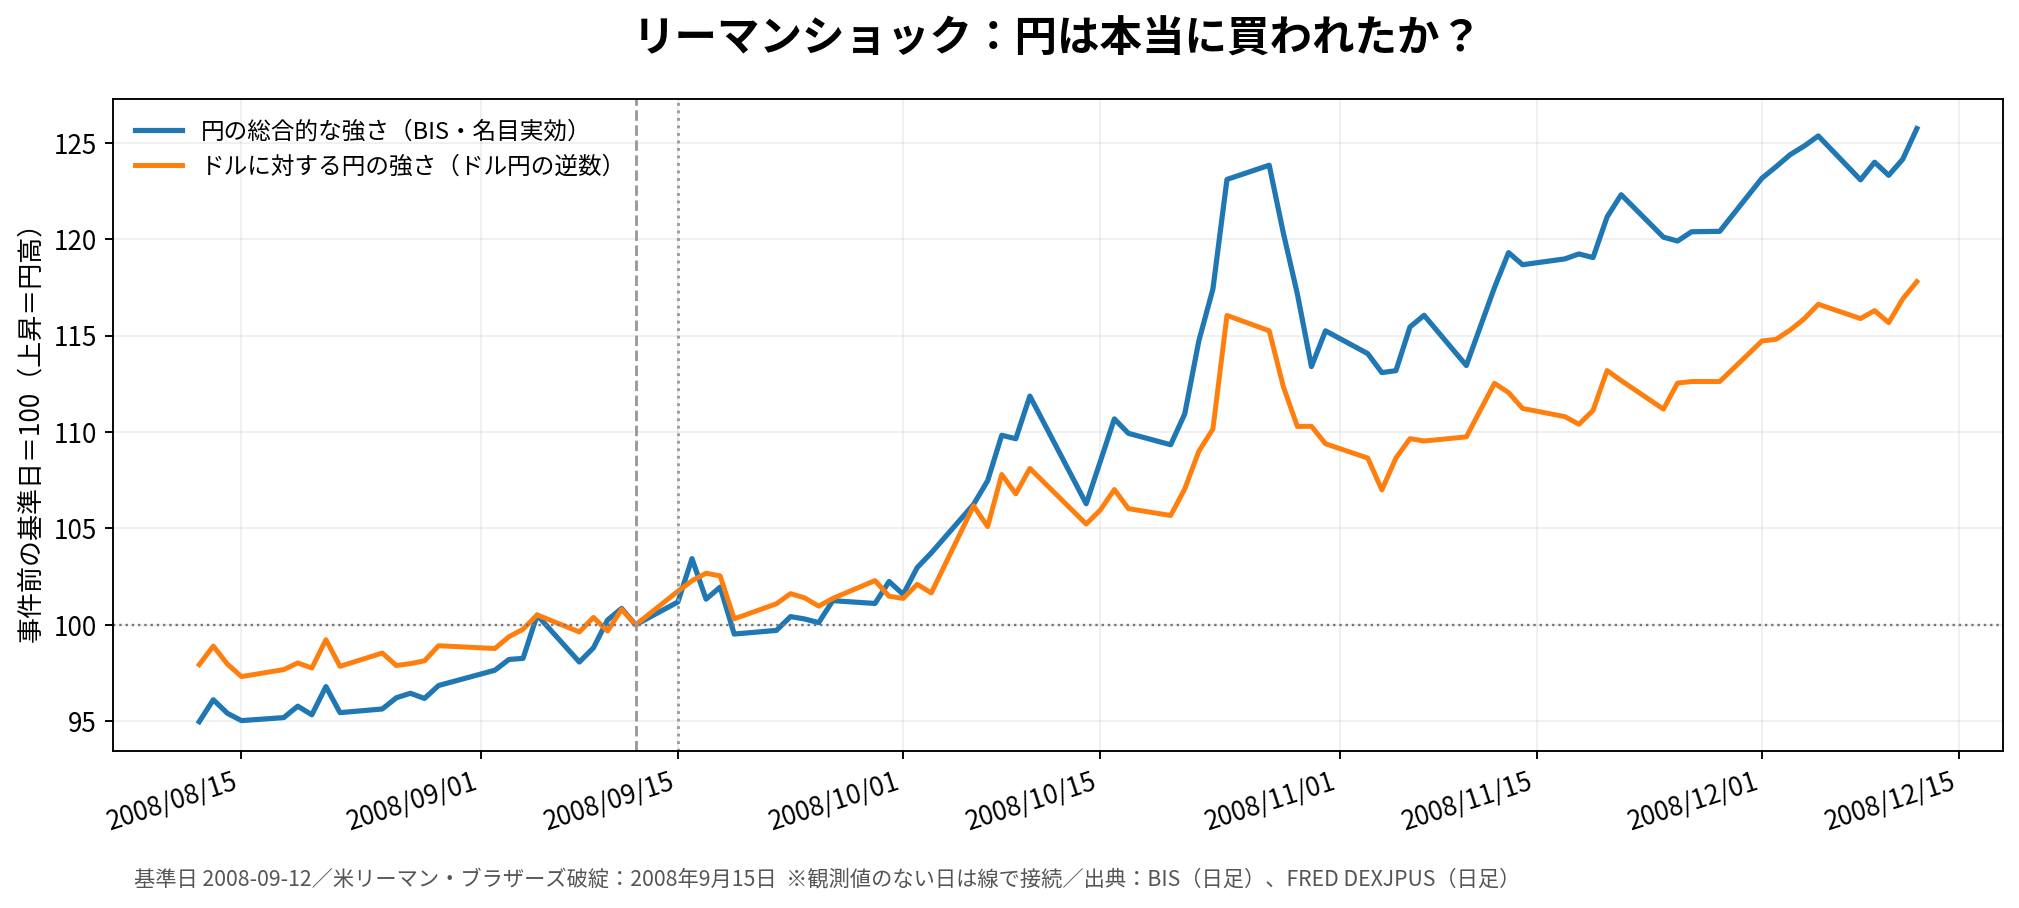
図7:2008年9月12日を基準。金融市場の混乱の中で、ドルに対しても実効ベースでも円高が進みました。
リーマン・ショック前の2008年9月12日から約3か月後、名目実効レートは約25.7%上昇。円は確かに「逃避先」のように買われています。ただし、背景には低金利の円を借りて海外資産を買う円キャリー取引の巻き戻しもありました。安全通貨だからという一言だけでは説明しきれません。
2020年:コロナ初期は動きが複雑だった
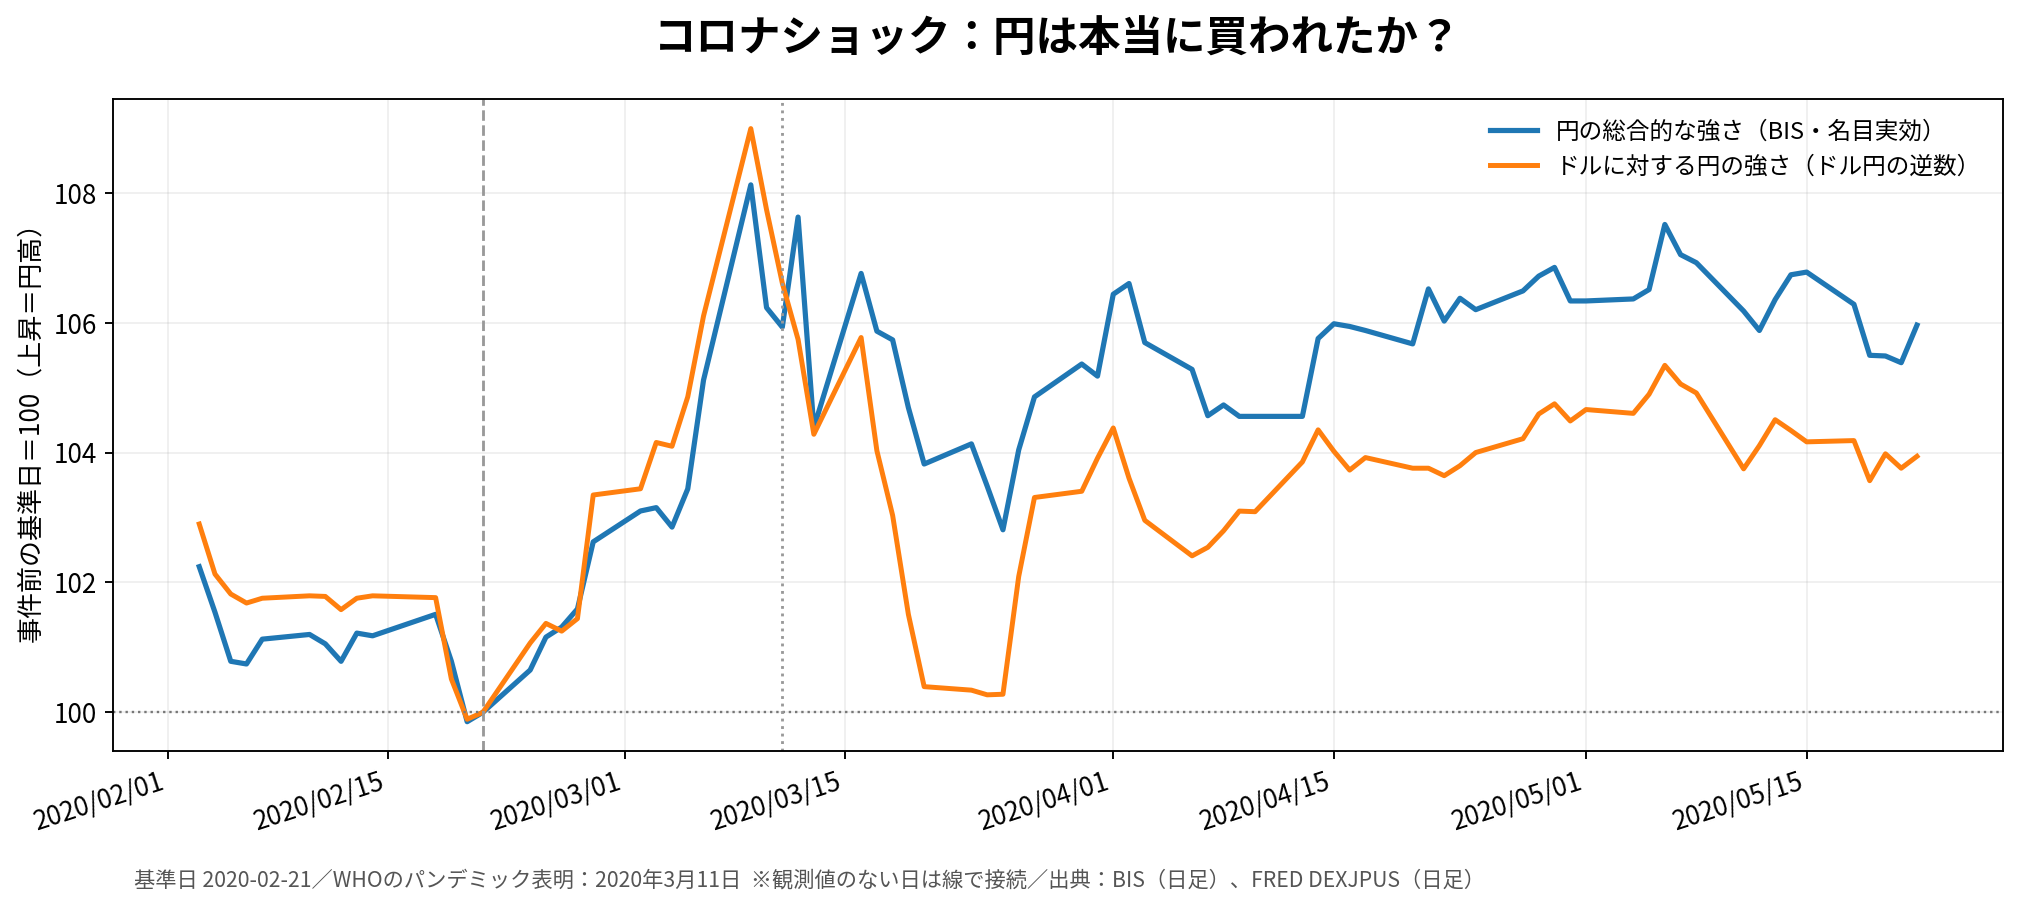
図8:2020年2月21日を基準。円名目実効は上昇する一方、ドル資金需要などでドル円は振幅が大きくなりました。
2020年2月21日から約3か月後には実効ベースで約6%の円高。ただし、その途中では世界的なドル資金需要が高まり、ドル円の動きは一直線ではありませんでした。「危機なら毎日円高」という法則はなかったのです。
2022年:ウクライナ侵攻の後は円安になった
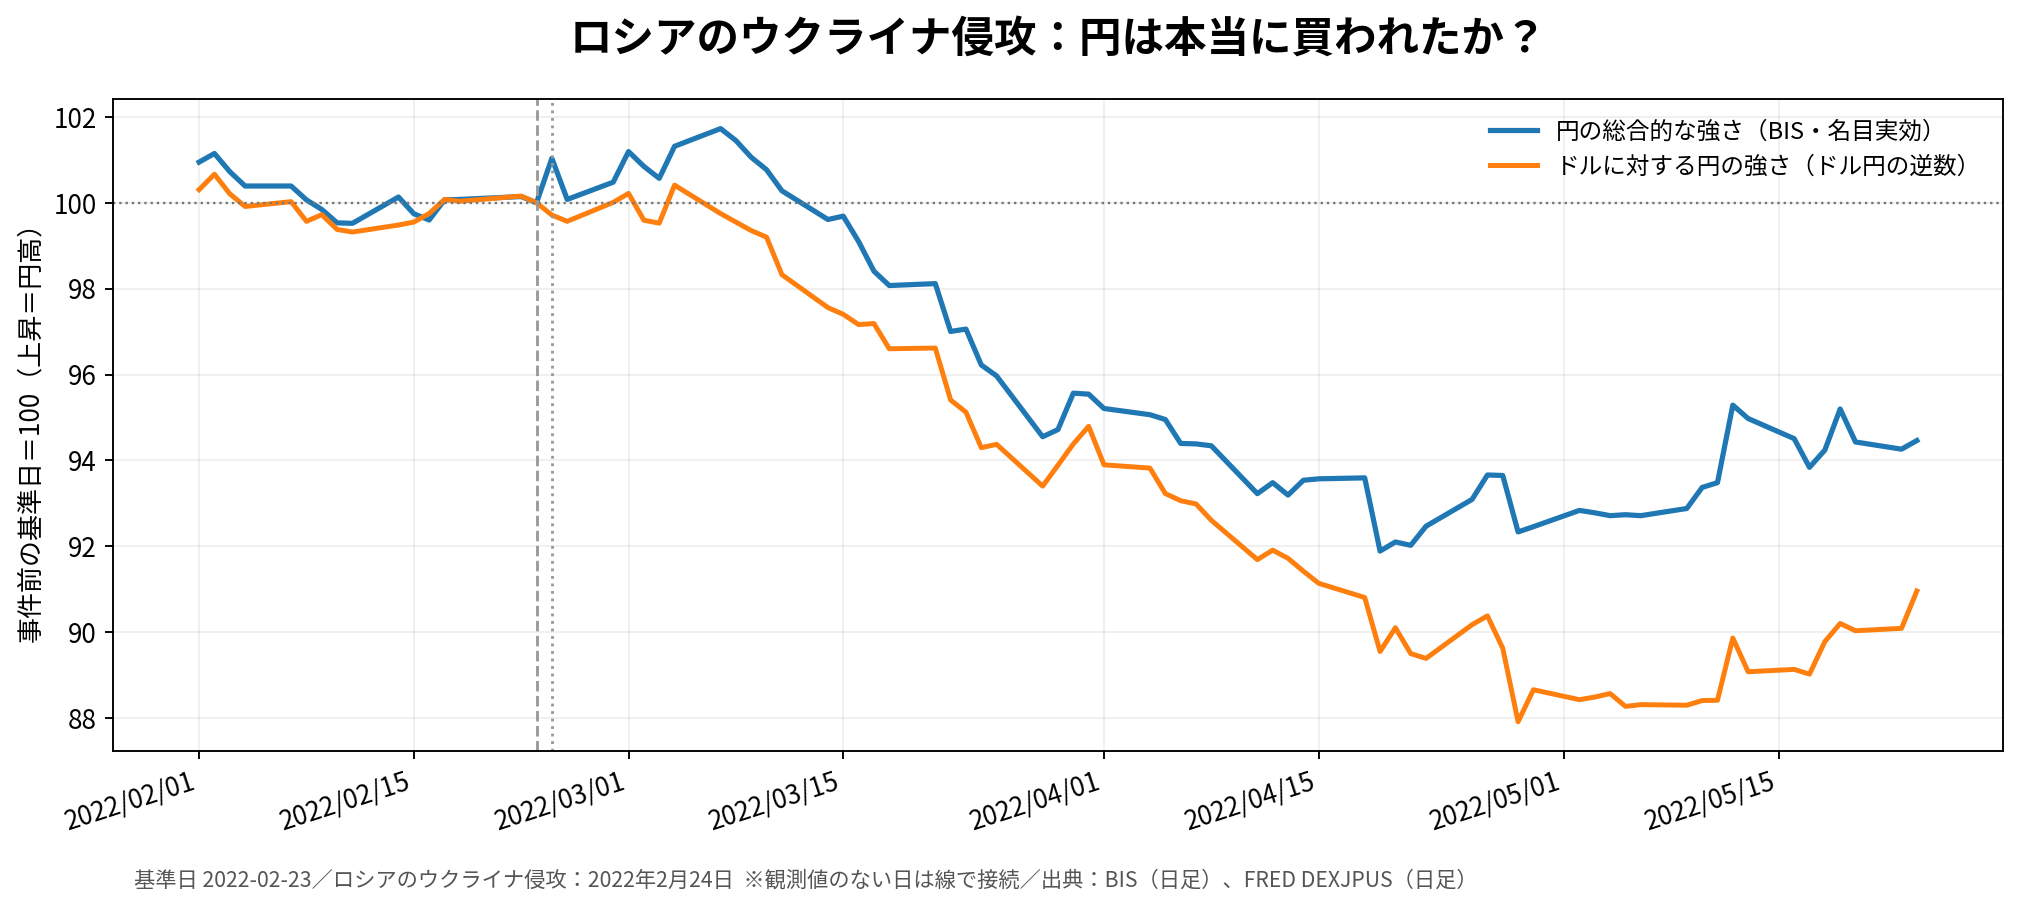
図9:2022年2月23日を基準。約3か月後、円名目実効は約5.5%低下。
2022年の侵攻前日から約3か月後、円の名目実効レートは約5.5%下落しました。資源輸入国である日本には原油・ガス価格の上昇が重荷となり、米国との金利差も拡大。かつての「有事の円買い」が、いつも働くとは限らないことを示しています。
2024年:円キャリーの巻き戻しでは再び円高に
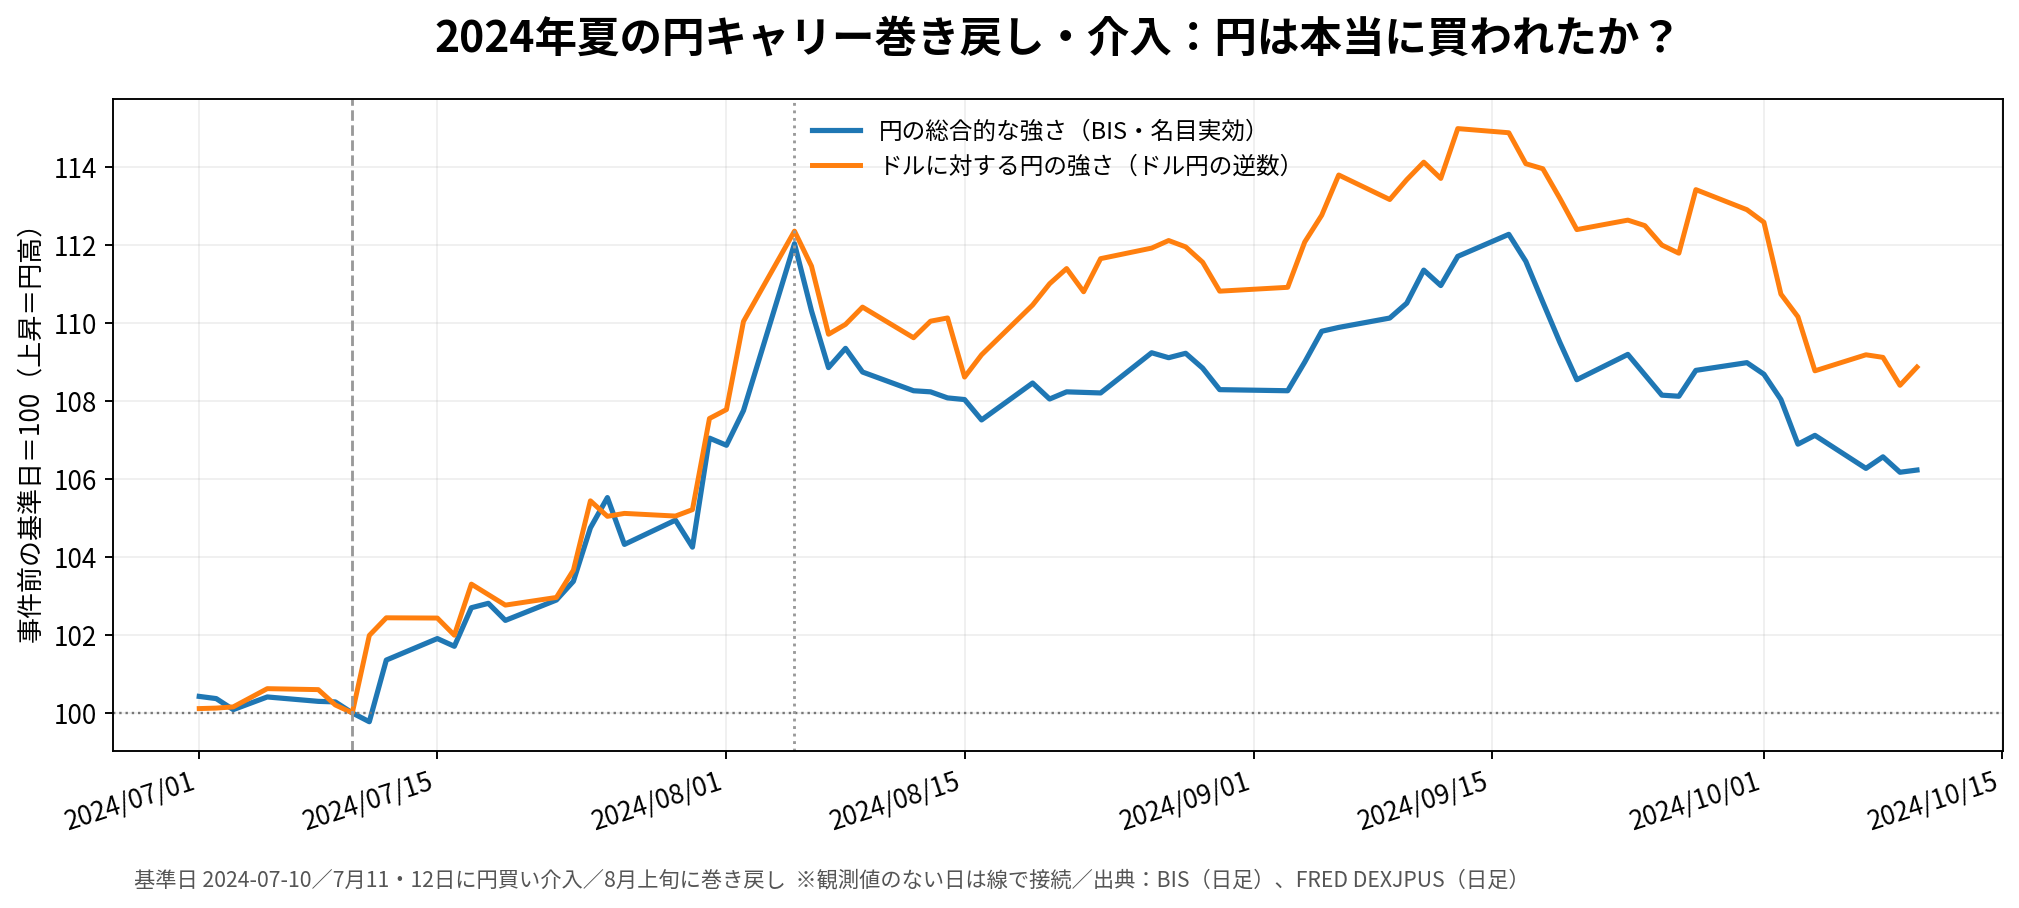
図10:2024年7月10日を基準。約1か月後の名目実効レートは約8.7%上昇。ただし為替介入など複数の要因が重なっています。
2024年夏には約1か月で名目実効レートが約8.7%上昇しました。円キャリー取引の巻き戻しや為替介入、金融政策の変化が重なった時期です。つまり、円高への反発力が消えてしまったわけでもない。
ここまでの私の結論は「有事の円買いは消滅した」ではなく、「危機の種類や金利差、資源価格によって円の反応が大きく変わるように見える」です。4局面だけで、円に対する信用が失われたと断定することはできません。
2018年に書いた円の長期予想を、2026年の自分が読み返す
私は2018年5月17日に、「為替($円)の長期見通しを考える」という記事を書いていました。まだ43歳のころです。
そこで私は、人口減少などを考えると超長期では円安になる可能性があると考えていました。一方、その当時は円を安全通貨とみなし、いつ円安になるのかは分からないとも書いています。
2026年の今、円安という方向の予想は結果的に近かったのかもしれません。でも、円安の時期や原因まで当てられたわけではありません。むしろ私が大きく変えたのは、安全通貨としての円への信頼感です。
以前は世界情勢が不安定になると、円は今のスイスフランのように買われるという感覚を持っていました。しかし最近は、円が特別に守られる通貨ではなく、世界の数ある通貨の一つになってきたように感じています。
ただ、これは私自身の印象です。データが示すのは「2008年には円高、2022年には円安」などの局面差であって、信用の消滅そのものではない。だからこそ、感情と数字を分けて考えたいと思います。
2030年までのドル円:私が考える3つの条件付きシナリオ
将来の為替を当てることは難しい。それでも、何が起きれば自分の想定を見直すかを決めておく意味はあります。2026年11月時点で、私は次の3つを想定します。
| シナリオ | 2030年ごろの想定ドル円 | 成立しやすくなる条件 |
|---|---|---|
| メイン | 140〜165円 | 日米金利差が徐々に縮小。ドルの強さは残るが円も一部回復 |
| 副シナリオ:円高 | 115〜140円 | 米景気の急減速、米利下げ、円キャリー取引の大幅巻き戻し |
| 大穴:円安 | 175〜200円 | 米高金利の長期化、資源高、円資産需要の低迷や財政への警戒 |
※これらは私の考える条件付きの仮説的レンジです。統計モデルが算出した予測区間でも、到達確率を保証するものでもありません。2030年にこの範囲に収まるとは限りません。
私なら、日米2年国債利回りの差、米国の物価と雇用、日本の賃金と物価、資源価格、BISの円名目実効レートを継続して確認します。
実際に米ドルが全通貨に対して強くなったのかを詳しく見るには、円のNEERだけでなく、米ドルの実効指数も重ねたいところです。今回の約30年グラフは、ドル高と円安の厳密な寄与度分解ではありません。
私の結論:円現金は3,000万〜4,000万円を維持し、比率の低下は受け入れる
では、こうした分析を踏まえ、私は日本円を売って外貨に換えるのか。答えは、今すぐ円現金を意図的に減らすつもりはない、です。
2026年現在の総資産は約2億2,000万円。うち日本円の現金は3,000万〜4,000万円ほどです。私は今後も、この円現金の絶対額は基本的に維持しようと考えています。
一方、資産の大きな部分を占める米国株・米国インデックスなどのリスク資産は、長期的には成長を期待しています。総資産が2億5,000万円、3億円に増えていけば、円現金が同じ金額でも、全体に占める比率は自然に下がります。私はそれで構いません。
| 総資産 | 円現金3,000万円 | 円現金4,000万円 |
|---|---|---|
| 現在の約2.2億円 | 13.6% | 18.2% |
| 将来2.5億円 | 12.0% | 16.0% |
| 将来3.0億円 | 10.0% | 13.3% |
これは「円を積極的に売っている」という意味ではありません。米国株の値上がりでも、外貨資産の円換算額の上昇でも、円の比率は下がります。円への信頼が以前より揺らいでいるのは事実ですが、私は比率ではなく金額で円現金を管理しているのです。
この考え方は、以前書いた米ドル・豪ドル・中国元・スイスフランへ通貨分散する理由や、資産9,222万円から2億2,041万円まで増えた実績の記事にもつながっています。為替のニュースを見て短期で売買するより、円現金という生活の土台を確保したうえで、リスク資産の長期成長を待ちたいと思っています。
ドル円が160円のときに新たな米国株を買う不安についてはドル円160円で米国株を買った後に円高になった場合の試算で、円高局面での自分の投資方針はドル円153円台でも米ドル資産を売らない理由で別途書きました。今回の記事は、売買タイミングではなく円という通貨そのものの実力を考えた記録です。
まとめ:160円という数字だけで円の実力は決まらない
約30年間の日足を調べ、対ドルだけなら大きな円安でも、名目実効ベースでは下落幅が小さいことが分かりました。同じ160円でも2024年と2026年で円の総合的な強さは違い、「有事の円買い」も局面によって反応が異なりました。
私自身は2018年より円の安全通貨としての信用に不安を感じていますが、それと統計上の結論を混同しないようにしたい。そして2030年の予測も、当たるかどうかを後から検証できる形で記録しておきます。
ドル円160円を見てすぐ「日本円は最弱だ」と判断するのではなく、ドルの強さ、円の名目実効、物価を反映した実質実効を分けて見る。これが、今回いちばん伝えたかったことです。
使ったデータ・一次資料(再現できるように公開)
- 国際決済銀行(BIS):名目実効為替レート Daily, Japan, Broad, 2020=100(本人取得CSV、2026年11月10日まで)
- 米FRED:DEXJPUS、ドル円の日次(本人取得CSV)
- 日本銀行:東京市場のドル円17時日次(160円比較に使用)
- 日本銀行:名目・実質実効為替レート月次(1980年1月〜2026年9月の提供値)
- 日本銀行:実効為替レートの定義と計算方法
- 日本銀行:円の安全通貨性に関する研究(2024年)
- IMF:円高とリスク回避に関する研究(2013年)
- 財務省:2024年夏の外国為替平衡操作実績
- MUFG Research:2026年11月16日の広範な米ドル高について
※各グラフは上記CSVから当ブログ用に作成。日足の計測時刻はBIS・FRED・日銀で一致しない場合があります。過去の相場・指数は将来を保証しません。本記事は個人の経験とデータ分析であり、特定の通貨・金融商品の購入を推奨するものではありません。