※この記事は2026年10月30日時点の公開情報と筆者の投資経験をもとにまとめています。中東情勢・原油価格・政策は短期間で変わるため、最新情報は本文中の公的機関などでご確認ください。本記事は特定銘柄・金融商品の売買を推奨するものではありません。
最近、ホルムズ海峡のニュースを以前ほど聞かなくなった気がします。
でも、米国とイランを巡る戦争は、本当に終わったのでしょうか。
それに、世界の石油輸送の大動脈が危険な状態なら、もっと深刻な石油不足になってもおかしくないはず。それなのに、日本の暮らしを見る限り、ガソリンスタンドから燃料が消えているわけではありません。
「ホルムズ海峡は今どうなった? なぜ石油が足りているように見える?」
この疑問から、2026年10月末の情勢、石油の供給事情、日本とアメリカのエネルギー安全保障を調べてみました。
そして最後には、2018年から米国株を中心に積立投資を続けてきた私自身の立場から、なぜ今もアメリカの強さを評価しているのかを考えます。
この記事の結論
- 2026年10月30日時点で、ホルムズ海峡の危機は解決していない。10月29日にもタンカーへの攻撃が報じられている。
- 石油の流れは一部回復したが、海峡の通航は戦争前より制約され、世界の在庫や備蓄が使われている。
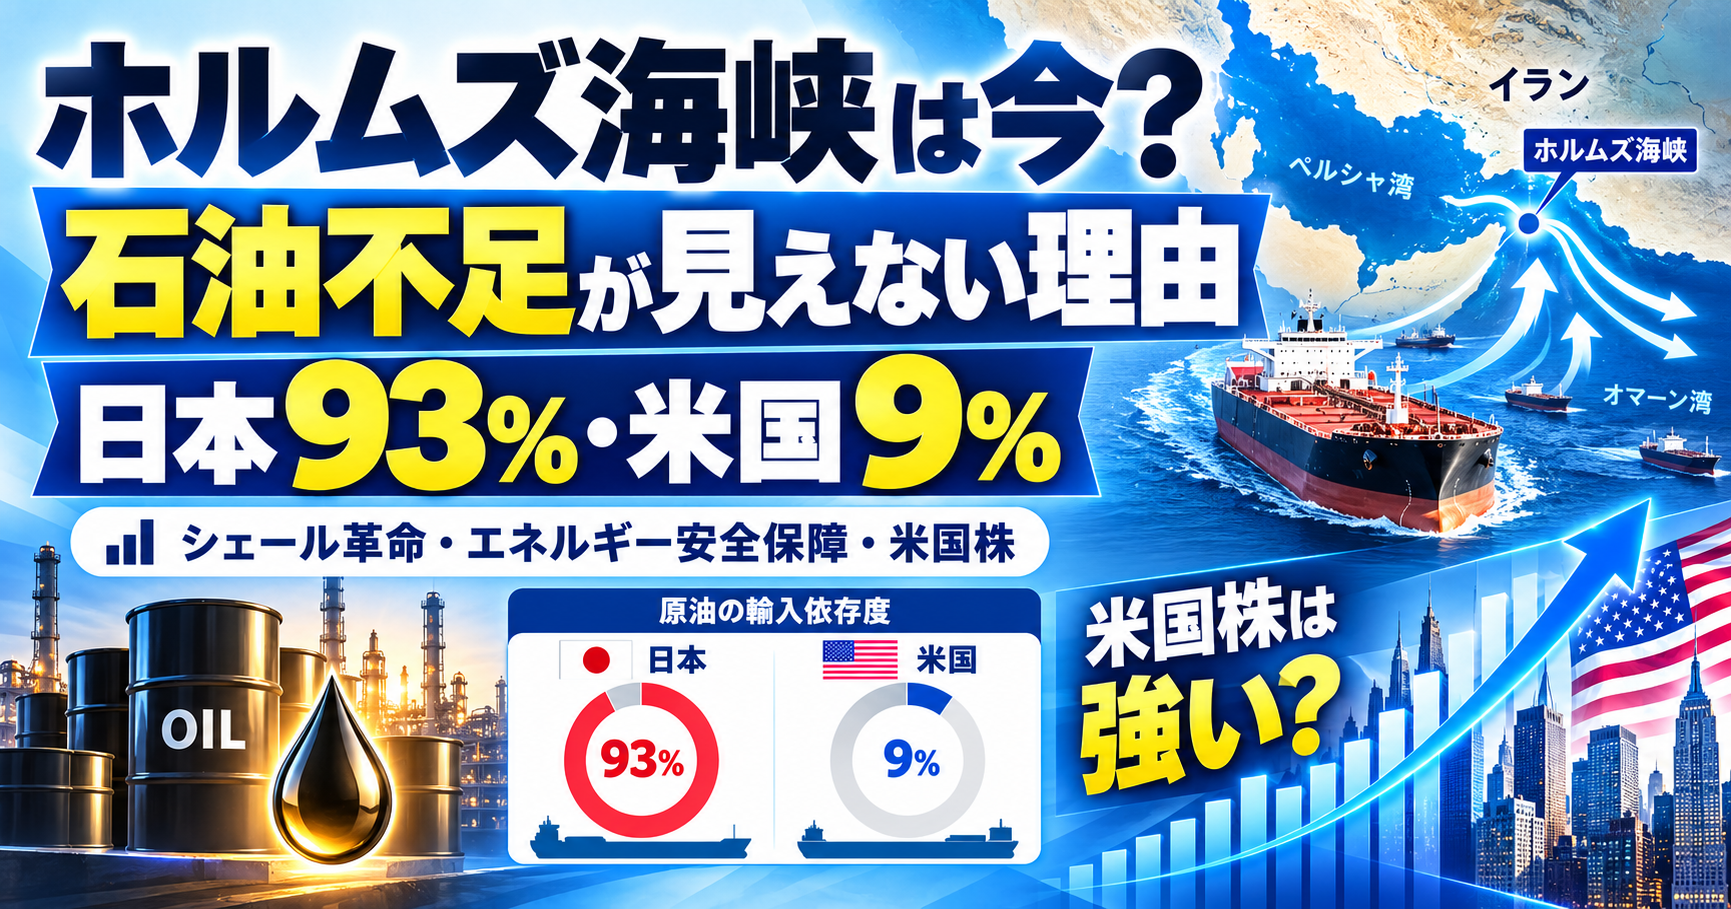
- 2025年の原油輸入先を用いた内閣府の「ホルムズ海峡依存度」は、日本93.0%、米国9.0%。原油輸入の構造は大きく異なる。
- シェール革命によりアメリカは世界最大の産油国となり、総エネルギーでは純輸出国になった。
- ただし、米国のエネルギー面の強さが「米国株は下がらない」という意味ではない。長期の強みと短期の株価変動を分けて考えたい。
ホルムズ海峡は今どうなった? 戦争は終わったのか
結論から言うと、2026年10月30日時点で恒久的な和平は成立していません。
2026年2月28日、米国とイスラエルがイランへの攻撃を開始。4月には一時的な停戦に向かい、6月には米国とイランが今後の交渉に向けた覚書を結びました。
しかし、制裁や海峡の管理を巡る対立は解消されず、その後も船舶への攻撃や軍事的緊張が続いています。戦闘の規模は時期によって変化しても、問題そのものが終わったわけではありません。
しかも10月29日には、ホルムズ海峡でタンカーが爆発物による被害を受けたと報じられました。イラン側は複数のタンカーが機雷に接触したと主張していますが、その全件が独立して確認されたわけではありません。確認された船舶の被害と、当事者の主張は分けて考える必要があります。
参考:JETRO|対イラン軍事行動から半年の経緯 / Reuters|2026年10月30日のタンカー被害報道(英語)
「完全封鎖」でも「平常運航」でもない
ホルムズ海峡は、ペルシャ湾からインド洋へ出る重要な航路です。戦争前の2025年には、原油や石油製品が平均日量約2,000万バレル通っていました。
IEAの2026年10月14日付報告では、9月の海峡経由の石油輸送が日量約1,090万バレルまで回復しています。つまり、石油の流れは止まりきっていません。
一方、回復しても2025年平均と単純比較すれば約55%という水準であり、輸送の条件も、船舶の安全も以前とは異なります。輸送量の定義や集計期間の違いがあるため厳密な回復率ではありませんが、「回復した=正常化した」ではないことは明らかです。
参考:IEA|ホルムズ海峡の基礎データ / IEA|Oil Market Report(2026年10月14日)
それでも、なぜ石油が足りているように見えるのか?
私が今回一番気になったのはここです。
調べてみると、答えは「世界に石油が余っているから」ではありませんでした。世界の供給網と各国の政策が、不足を補っているからです。
理由1|サウジアラビアなどが迂回ルートを使っている
サウジアラビアは紅海側へ石油を送る東西パイプラインを持っています。UAEにも、海峡の外側に位置するフジャイラ港へ原油を送るルートがあります。
IEAによると、2026年9月にはホルムズ海峡を迂回する輸出量が日量約560万バレルに増加しました。こうした代替ルートが供給を支えているのです。
ただし、迂回設備そのものも攻撃対象になり得ます。実際、9月にはサウジアラビアの東西パイプラインへの攻撃が原油価格上昇につながりました。
理由2|世界各国が緊急石油備蓄を放出している
IEAは2026年10月15日時点で、加盟国が緊急対応として約3億3,000万バレルの石油を放出したと発表しました。
これは「石油が余っている」というニュースではありません。いざという時のために蓄えてきた備蓄を、世界が実際に使っているというニュースです。
理由3|米国など、湾岸地域以外からの供給がある
原油は中東だけで生産されているわけではありません。米国、カナダ、ブラジルなどの産油国や、ほかの輸出ルートが供給の一部を補っています。
日本政府も2026年6月、米国やカナダ、中南米などからの代替調達を進め、7月については必要量に相当する調達のめどが立ったと説明していました。つまり、国内に燃料が届いている背景には、調達先を切り替える努力があります。
理由4|原油高で需要が減り、見えにくいところに負担が出ている
石油価格が上がれば、企業も家庭も消費を抑えます。IEAは、2026年の世界の石油需要が前年比で日量約260万バレル減少すると予測しています。
さらに問題なのは、原油が輸入できても、軽油・ジェット燃料などの石油製品まで十分に供給されるとは限らないこと。IEAは2026年10月時点で特に軽油市場の逼迫を警告しています。
IEAが把握する世界の石油在庫は、2026年9月末時点で開戦前より約5億900万バレル少ない状態でした。
石油が「足りているように見える」のは、供給不足がなくなったからではなく、在庫や価格、消費量の調整によって表面化しにくくなっている面がある。 私はそう理解しました。
理由5|日本ではガソリン価格への補助も続いている
日本でガソリン価格の急騰を実感しにくい理由として、政府の価格抑制策も外せません。
資源エネルギー庁の公表では、2026年10月29日以降のガソリン補助金の支給単価は1リットル当たり52.4円。政府は10月29日、補助の継続と今後の段階的な見直し方針を説明しました。
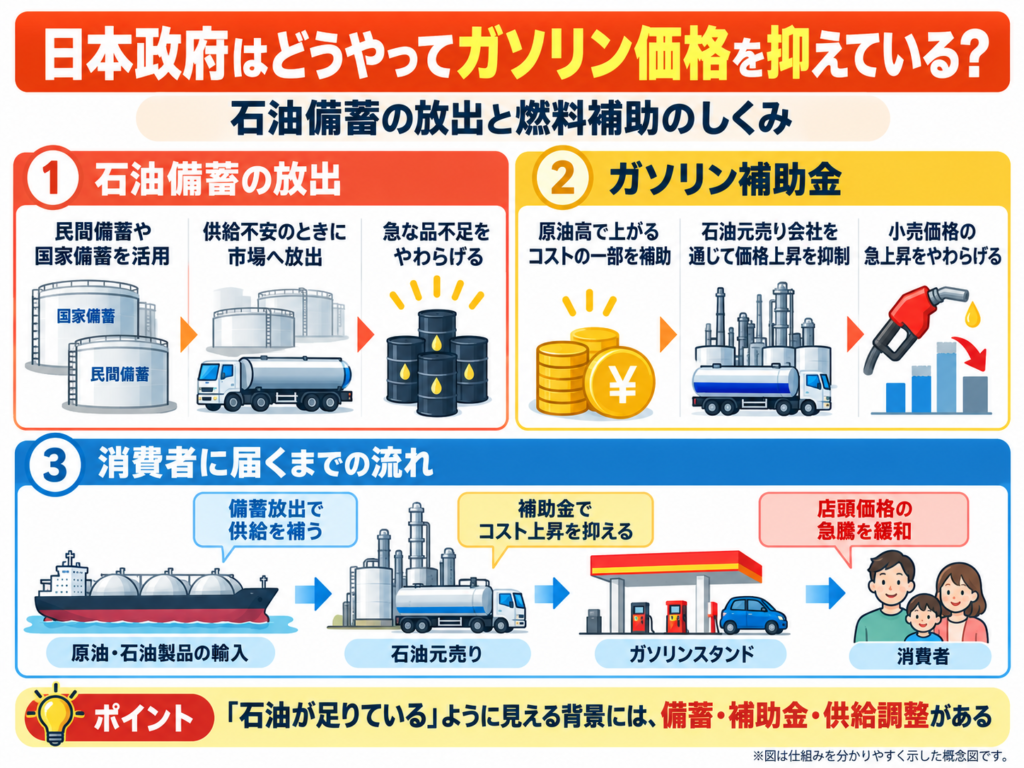
日本政府がガソリン価格の急騰を抑える主な仕組みをまとめた図。石油備蓄の放出で供給不足を和らげ、燃料補助金で石油元売り会社のコスト上昇を一部抑えることで、店頭価格の急上昇を緩和している。※仕組みを分かりやすく示した概念図です。
もちろん補助金は石油を新しく生産する仕組みではありません。家計の負担を軽くする一方で、財政負担は発生します。
「店頭価格が抑えられている」ことと「原油の調達コストが下がった」ことは、同じではありません。
参考:首相官邸|2026年10月29日の燃料油支援に関する会見
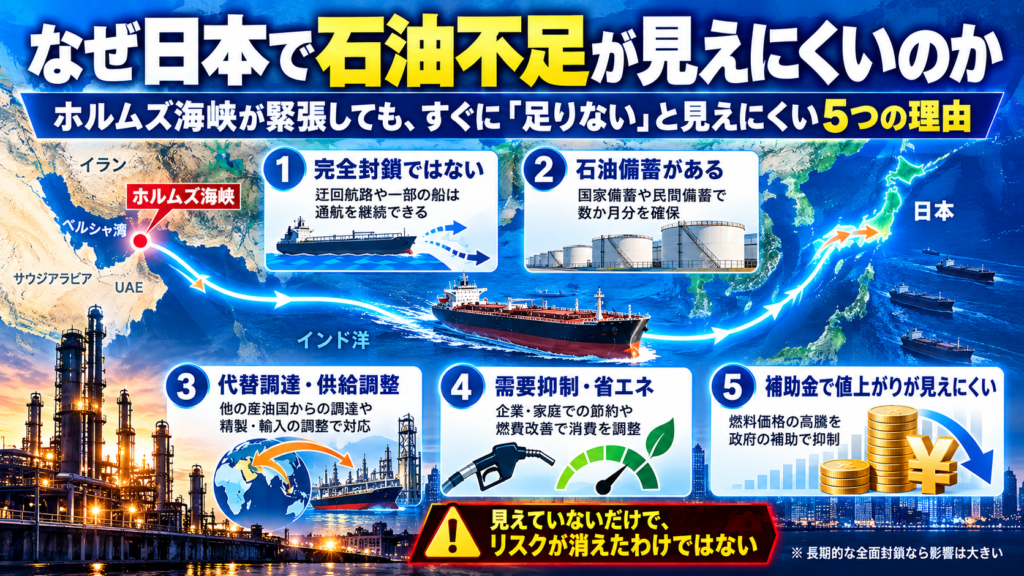
ホルムズ海峡が緊張しても、日本ですぐに石油不足が表面化しにくい5つの理由。輸送の継続、備蓄、代替調達、省エネ、政府補助金が影響を緩和している。ただし、供給リスクがなくなったわけではない。※輸送ルートは概念図。
日本93%、アメリカ9%。ホルムズ海峡への依存度はなぜ違う?
ここからが、日本のエネルギー安全保障を考えるうえで、私が特に注目した部分です。
内閣府が2026年5月に示した資料には、主要国の原油輸入先を比較した数字があります。
| 国・地域 | 原油輸入のホルムズ海峡依存度(2025年) |
|---|---|
| 日本 | 93.0% |
| 米国 | 9.0% |
| ユーロ圏 | 10.5% |
※内閣府資料の「ホルムズ海峡依存度」は、サウジアラビア・イラク・UAE・クウェート・カタールの5か国からの原油輸入割合を使った近似指標です。船舶が海峡を実際に通過した割合そのものではなく、国内の石油消費全体に占める割合でもありません。
出典:内閣府|2026年5月・月例経済報告関係閣僚会議資料(22ページ)
この数字を見ると、同じ原油高に直面しても、日本とアメリカでは受ける衝撃の構造が違うと感じます。
米国EIAが実際の通航を推計した別の統計でも、2025年上半期に米国がホルムズ海峡経由で輸入した原油・コンデンセートは、米国の同品目輸入の約7%、国内の石油系液体燃料消費の約2%でした。日本の93%とは分母が違う数字ですが、米国の直接依存が小さいことを示しています。
参考:米EIA|World Oil Transit Chokepoints
シェール革命は、アメリカの何を変えたのか
私はこれが、今後のアメリカの強さを考えるうえで最も重要な変化の一つだと思っています。
以前の米国は海外から大量の石油を輸入する国でした。しかし、水圧破砕などを使ったシェールオイル・シェールガス開発が進み、国内生産は大幅に拡大しました。
米国EIAによると、2025年の米国の原油生産量は日量約1,360万バレルで世界最大。米国は2019年以降、石油・ガス・石炭などを合わせた総エネルギーでは純輸出国となっています。
ここは正確に区別したいところです。「総エネルギーで純輸出国」だからといって「原油を一切輸入していない」わけではありません。 米国は原油の品質や製油所の設備、物流などの事情から、現在も原油を輸入し、石油製品を輸出しています。
それでも、自国内に巨大な生産基盤があることは、海上輸送が乱れたときの選択肢を増やします。私は、この選択肢の多さが国家の強さにつながるのではないかと感じます。
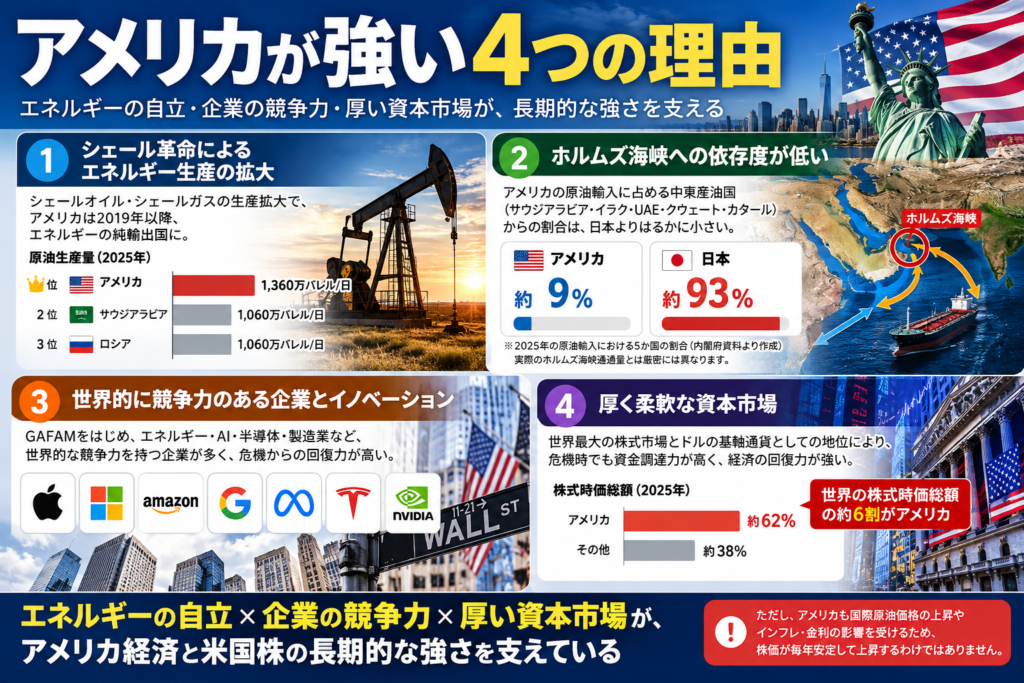
アメリカの長期的な強さを支える4つの背景。シェール革命によるエネルギー生産力、ホルムズ海峡への低い依存度、世界的な企業競争力、厚い資本市場が特徴。日米の93%・9%は2025年の原油輸入先から推計した値で、実際の海峡通過割合とは異なる。原油高や株価下落のリスクがなくなるわけではない。
参考:米EIA|2025年の米国原油生産は世界最大 / 米EIA|2025年の米国エネルギー貿易
以前、アメリカの強さを地理、エネルギー、食料、物流、軍事の面からまとめました。シェール革命を単独でなく、国家全体の強さとして考えたい方はこちらの記事も参考にしてもらえればと思います。
→ 【実体験・考察】なぜアメリカは今後も強いのか|地理・エネルギー・食料・軍事から考える
では、日本はどうやってエネルギーを守るのか?
日本について考えると、私は少し心配になります。
資源エネルギー庁によると、2024年度の日本のエネルギー自給率は16.4%。発電だけでなく、産業や輸送に使うエネルギー全体で見れば、依然として海外への依存が大きい国です。
だからこそ、今回の危機を「備蓄があるから大丈夫」で終わらせたくありません。
私が必要だと思うのは、調達先の分散、備蓄と輸送路の確保、省エネルギー、国内で生み出すエネルギーの拡大を組み合わせることです。
- 調達先の多角化:中東以外からの原油・LNG調達を増やし、特定の海峡だけに頼らない。
- 備蓄:短期の混乱をしのぐ備えを維持する。ただし、備蓄は使えば減る。
- 再生可能エネルギー:国内電源を増やせる一方、天候変動への対応には送電網や蓄電設備も必要。
- 原子力:輸入化石燃料への依存を抑える選択肢の一つだが、安全、廃棄物、コストについての検証は欠かせない。
- 省エネ・電化:必要なエネルギー量そのものを減らし、石油への依存を下げていく。
「日本のエネルギー武装」という言い方をするなら、私にとっては軍事的な意味ではなく、一つの輸送路が危険になっても暮らしと産業を維持できる力をつけることです。
ホルムズ危機と原油高は、日本株・米国株にどう影響する?
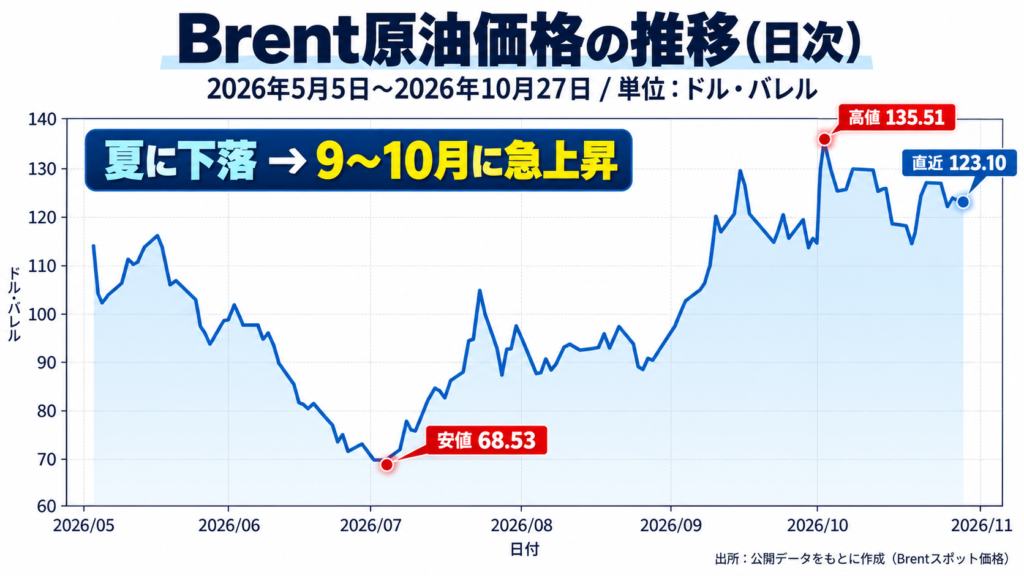
Brent原油価格の日次推移(2026年5月5日〜10月27日)。7月に一時68.53ドルまで下落した後、9〜10月に再上昇。10月27日は1バレル123.10ドル。出典:米国エネルギー情報局(EIA)、FRED公開データをもとに作成。
ここからは投資家としての疑問です。
一般論として、輸入エネルギーへの依存が大きい国では、原油高が企業の燃料費・輸送費・原材料費を押し上げます。企業が価格転嫁できなければ利益が圧迫され、できたとしても家計の購買力が落ちる可能性があります。
日本にとって原油高は、輸入代金や物価、円相場などを通じて経済全体へ波及します。
アメリカの場合は、エネルギー企業にとって原油高が追い風になる面があります。一方、航空・物流・化学・小売などには逆風となり、インフレを通じて金利や株価にも影響します。
| 影響を受ける分野 | 原油高による一般的な影響 |
|---|---|
| 米国の石油・ガス開発企業 | 販売価格上昇が追い風となる場合がある |
| 航空・物流・化学・小売 | 燃料・原材料費の上昇が重荷になりやすい |
| 日本の輸入企業・家計 | 輸入コスト、光熱費、物価を通じて負担が増える |
| 株式市場全体 | 企業業績、物価、金利、景気見通し次第で上下する |
米国の資産運用会社による2026年4月の分析でも、イラン戦争勃発後の一定期間、原油価格の上昇に対して日本株の方が米国株より下押しされやすい関係が観察されていました。ただし、これは特定期間の相関であり、今後も同じ比率で動くという予測ではありません。
参考:インベスコ|2026年4月の原油高と日米株式市場の分析
それでも私が米国株の長期的な強さを評価する理由
私は2018年から楽天VTI・楽天VYMへの積立投資を始め、その後も米国株を資産形成の中心にしてきました。
理由は、米国がエネルギー面で強いから「だけ」ではありません。企業が資金を集めやすい市場、技術革新、人材、食料生産、物流、そして今回改めて確認したエネルギー生産力。複数の強みが積み重なっていることを評価しています。
ただし「安定している」という言葉には注意が必要です。米国の国家基盤が比較的強くても、米国株は大きく下落します。
例えばS&P500の米ドル建て配当込み年間リターンは、2022年にマイナス18.11%でした。その後、2023年はプラス26.29%、2024年はプラス25.02%、2025年はプラス17.88%。大きく下げた年があっても、その後に回復してきた期間があったことは事実です。
※S&Pダウ・ジョーンズ・インデックスの2026年7月末時点に公表されている過去実績。米ドル建て配当込み指数であり、日本円での運用成績や個人の手取り収益とは異なります。2022年の下落要因を原油高だけに帰するものでもありません。
参考:S&P Dow Jones Indices|S&P500の暦年別配当込みリターン
私が長期投資で重視しているのは、毎年必ず上がるという意味での安定ではなく、危機や景気後退が起きても、経済や企業が成長を続ける仕組みを持っているかという点です。
その一方で、私は今、米国の強さを信じることと、資産を米国だけに集中させることは別だと考えています。これまで積み上げてきた米国株は主力として保有しながら、新しく投資する資金では世界全体への分散も検討しています。
米国株を8年間積み立ててきた具体的な経緯や、その後の答え合わせはこちらです。
→ 【実体験】2018年に月10万円の積立投資を開始|楽天VTI・VYMを8年後に検証
また、米国で暮らした当時に感じた人材や企業の強さについては、過去の記事を2026年に振り返っています。
→ 【実体験】なぜアメリカは強いのか?過去の米国生活と今の米国株投資
米国株への投資を考えるなら、まず長く続けられる方法を
今回のホルムズ海峡の問題を見て、「だから今すぐ米国株を買わなければ」と考えるつもりはありません。
地政学リスクが高まる時期には、株価・為替ともに予想と違う方向へ動くことがあります。生活費や近く使うお金まで投資に回す必要はないし、レバレッジをかけて短期的な値動きに賭けるつもりもありません。
私自身は証券口座を長く使い、積立を続けてきました。実際の操作や長年の使い勝手を知りたい方には、金融商品の勧誘ではなく、まず私の利用記録を参考にしてもらえればと思います。
証券会社を選ぶときには、口座維持・取引・積立の条件や取扱商品を確認し、複数社を比較して判断したいところです。
まとめ|ホルムズ海峡のニュースが減っても、影響が消えたわけではない
今回、私が最初に抱いた疑問は単純でした。
「戦争は続いているようなのに、どうして石油が足りているように見えるのだろう?」
調べてみると、海峡は完全に元どおりになったわけではなく、各国が迂回輸送、代替調達、備蓄放出、価格補助などで不足を補っていることが分かりました。
そして、日本とアメリカのエネルギー構造には大きな差があることも改めて実感しました。
私にとって今回のホルムズ海峡の危機は、石油価格の話だけではありません。国家が持つエネルギー供給力が、経済や企業の競争力を支えるということを考えるきっかけになりました。
だから私は、米国のエネルギー生産力を今後の米国経済の強みの一つとして評価します。ただし、株価の下落や為替変動は当然ある。米国株を長期の中心に置くという判断も、万能な答えではありません。
日本のエネルギー安全保障を考えながら、米国という国の構造的な強さを理解し、自分の資産は冷静に分散していきたい。今の私の結論はそこです。
【執筆・データ確認日】2026年10月30日。戦争・通航・補助金などの数値はこの時点で確認できた資料に基づきます。2025年の依存度・生産量と、2026年の戦時輸送量・石油価格は集計期間・指標が異なります。出所と分母を混同しないようご注意ください。投資には元本割れ・為替変動等のリスクがあります。