こんにちは、nobu2394.comです。
私は51歳で、3人の子どもがいます。
2026年現在、上の子は高校1年生、真ん中の子は中学1年生、下の子は小学5年生です。
少し前に、子ども3人へ毎年110万円ずつ生前贈与した場合のシミュレーションをしました。
その記事では、これから必要になる教育費をかなり安全側に見て、
1人2,000万円、3人合計6,000万円
と仮定しました。
ただ、その記事の目的は教育費そのものを細かく計算することではありません。
教育費6,000万円に加えて、年間330万円の生前贈与、生活費、住宅ローン、退職金、年金まで入れて、長期的に家計が成り立つのかを見るためのシミュレーションでした。
その計算はこちらの記事で詳しく公開しています。
→ 子ども3人に毎年110万円を生前贈与|資産2.2億円で20年続けた実額試算
でも、その記事を書いた後で一つ気になりました。
そもそも、子ども3人の教育費6,000万円という数字は本当に妥当なのか?
そこで今回は家計全体のシミュレーションではなく、
「大学へ入ってから、大学院を卒業するまでにいくらかかるのか」
だけに絞って、一つずつ費用を積み上げてみます。
- 結論|私立理系+大学院+東京一人暮らしなら3人で約6,372万円
- 3人とも私立理系へ行ってほしいわけではない
- 今回の教育費は「大学入学後」から計算する
- 私立理系4年間の学費は約595万円
- 私立理系の大学院2年間は約227万円
- 東京で6年間一人暮らし|月16万円で計算
- 引っ越し・家具家電・パソコンなど150万円も見る
- 1人約2,124万円|3人なら約6,372万円
- ただし実際に払うのは2030年代|年2%上昇なら約7,630万円
- 教育費のピークは2035年|年間約1,300万円
- 国立大学+大学院+自宅通学なら約800万円まで下がる
- 6,000万円を使い切ることが目的ではない
- 資産2.2億円でも、教育費のために無理して積立を続ける必要はない
- まとめ|6,000万円は大げさではない。でも「必ず必要」でもない
- 関連記事
結論|私立理系+大学院+東京一人暮らしなら3人で約6,372万円
先に今回の結果を書きます。
2026年9月時点で確認できる最新データを使い、
- 私立理系の大学4年間
- 私立理系の大学院・修士課程2年間
- 東京で6年間一人暮らし
- 学費・家賃・生活費は親が負担
- 奨学金は使わない
- アルバイト収入は家計に入れない
という安全側の条件で計算すると、
1人あたり約2,124万円。
3人では、
約6,372万円
となりました。
以前の記事でかなり大ざっぱに置いた「1人2,000万円、3人6,000万円」は、意外にもそれほど的外れではありませんでした。
ただし、これはあくまで2026年現在の価格で計算した数字です。
実際に教育費を払う2030年代まで物価が上昇した場合は、さらに大きくなる可能性があります。
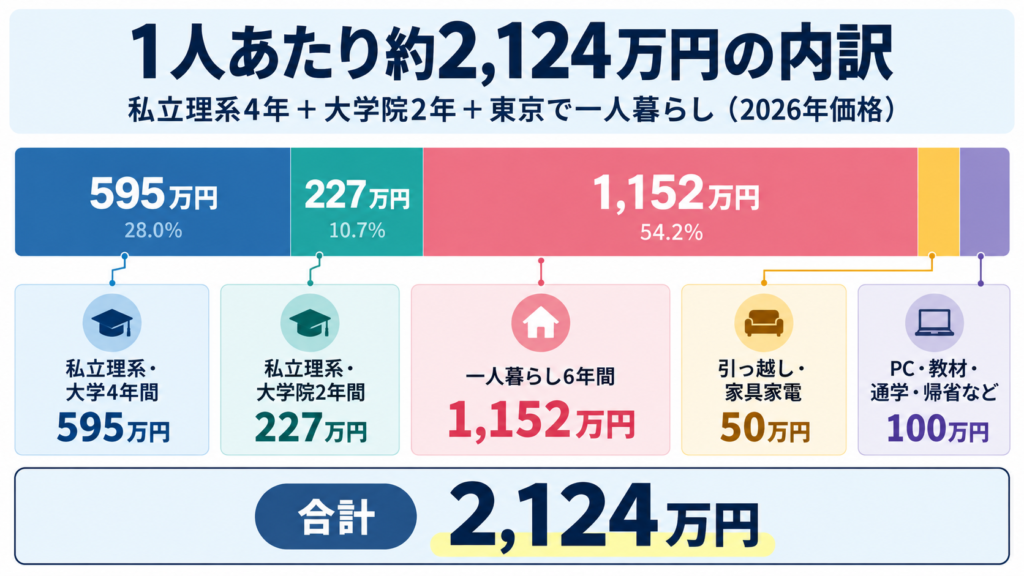
キャプション:
私立理系4年+大学院2年+東京で6年間一人暮らしするケースを2026年価格で試算。学費約822万円に対し、一人暮らし費用は約1,152万円となり、生活費の割合が大きい。
3人とも私立理系へ行ってほしいわけではない
最初に、今回の前提について書いておきます。
私は3人とも私立理系へ進学し、東京で一人暮らしをしてほしいと思っているわけではありません。
正直に言えば、できれば国立大学に行ってくれたらありがたいです。
私自身も国立大学でした。
東京である必要もありません。
名古屋でも、仙台でも、北海道でも、九州でもいい。
子ども自身が行きたい大学、学びたい分野を選べれば、それでいいと思っています。
ただ、私が避けたいのは、
「お金がかかるから、その大学はやめておこう」
と、子どもがお金を理由に進路を諦めることです。
私自身、大学受験では1年間浪人しました。
予備校へ通わせてもらい、その後は国立大学へ進学し、実家を離れて生活しました。
その費用を両親が支えてくれました。
自分が親になった今、そのありがたさを以前より強く感じます。
これはあくまで私自身の価値観ですが、
子どもがお金を理由に進路や人生の選択肢を諦めなくて済むようにすることは、自分にとって親の務めの一つ
だと思っています。
だから今回は「実際に3人ともこの進路になる」と予測しているのではなく、
かなり安全側のケース
として計算します。
今回の教育費は「大学入学後」から計算する
今回の6,000万円の検証では、高校までの費用は入れません。
高校までの教育費や日常の生活費については、その時の給与収入の中から対応していくつもりだからです。
また、1年間浪人して予備校へ通うケースも想定していますが、浪人期間は大学入学前なので、今回の「大学からの教育費」には含めません。
基本ケースは次の通りです。
| 項目 | 今回の条件 |
|---|---|
| 大学 | 私立理系4年間 |
| 大学院 | 私立理系・修士課程2年間 |
| 居住 | 東京で1K一人暮らし6年間 |
| 奨学金 | 利用しない前提 |
| アルバイト | 教育費の原資には入れない |
| 親の負担 | 学費・家賃・生活費等を基本的に負担 |
なお、医学部・歯学部・薬学部、海外留学、自動車購入、運転免許、高額な部活動費、海外旅行などは今回の基本ケースには含めません。
必要になれば、その時に別枠で考えます。
私立理系4年間の学費は約595万円
まず大学の学費です。
文部科学省の「令和7年度私立大学入学者に係る初年度学生納付金等平均額」を使いました。
理・工系では、授業料、入学料、施設設備費、実験実習料、その他を含む初年度の総額が、平均で約166.2万円です。
ただし、初年度166万円をそのまま4倍するわけではありません。
入学料は基本的に最初の年だけだからです。
初年度は約166.2万円。
2年目以降は入学料を除き、それ以外の費用が同水準で続くと単純化すると、
私立理系4年間:約594.7万円
となります。
もちろん大学によって学費は大きく違うので、これは特定の大学の学費ではなく、全国平均を使ったシミュレーションです。
私立理系の大学院2年間は約227万円
次に大学院です。
文部科学省の令和7年度調査では、私立大学大学院の博士前期課程(修士課程を含む)のうち、理・工・農学系の初年度総額は平均約124.2万円です。
こちらも入学料を初年度だけとして計算すると、修士課程2年間で、
約227.5万円
となります。
大学4年間と大学院2年間を合わせると、学費だけで、
約822万円
です。
東京で6年間一人暮らし|月16万円で計算
次に一人暮らしです。
今回は安全側に、
家賃9万円+食費・光熱通信費・日用品など7万円=月16万円
と置きます。
家賃9万円は統計上の平均額をそのまま使った数字ではなく、我が家の計画上の仮定です。
東京でも地域や大学の場所によって大きく変わりますが、極端に安い物件を前提にせず、ある程度通学しやすい普通の1Kを想定しました。
参考までに、日本学生支援機構(JASSO)の令和6年度学生生活調査では、私立大学の「下宿・アパート・その他」に住む学生の生活費は年間約129.8万円です。
今回は東京での生活を安全側に見るため、それより多い、
16万円 × 12か月=192万円/年
とします。
6年間では、
1,152万円
になります。
計算してみると、大学・大学院の学費約822万円よりも、一人暮らし6年間の費用の方が大きくなりました。
引っ越し・家具家電・パソコンなど150万円も見る
さらに、一人暮らしを始める時には初期費用も必要です。
今回は、
| 項目 | 予算 |
|---|---|
| 引っ越し・賃貸契約・家具家電等 | 50万円 |
| PC・教材・通学・帰省等(6年間) | 100万円 |
| 合計 | 150万円 |
としました。
ここは公的統計の平均ではなく、我が家のシミュレーション上の予算です。
理系学部で高性能なパソコンが必要になれば増える可能性がありますし、帰省回数によっても変わります。
1人約2,124万円|3人なら約6,372万円
ここまでを合計します。
| 費用 | 1人分 |
|---|---|
| 私立理系・大学4年間 | 約595万円 |
| 私立理系・大学院2年間 | 約227万円 |
| 一人暮らし6年間 | 約1,152万円 |
| 引っ越し・家具家電 | 50万円 |
| PC・教材・通学・帰省など | 100万円 |
| 合計 | 約2,124万円 |
3人なら、
約2,124万円 × 3人=約6,372万円。
前の記事では、細かく計算せずに1人2,000万円と置きました。
今回、一つずつ積み上げた結果との差は、1人約124万円、3人で約372万円でした。
2026年現在の価格で考えるなら、「3人で6,000万円」という見積もりはかなりいい線だった。
これが今回の一つ目の答えです。
ただし実際に払うのは2030年代|年2%上昇なら約7,630万円
ただし、ここまでの6,372万円はすべて2026年現在の価格です。
実際に我が家で大学費用を支払う中心時期は2030年代です。
そこで参考として、教育費や生活費が毎年2%ずつ上昇した場合も計算しました。
これは、今後必ず毎年2%値上がりするという予測ではありません。
物価が変化した場合に、必要額がどの程度変わるのかを見るための感度分析です。
3人とも1年間浪人する安全側のケースを置くと、大学入学時期は、
| 子ども | 大学入学 | 2026年価格 | 年2%上昇ケース |
|---|---|---|---|
| 上の子 | 2030年度 | 約2,124万円 | 約2,410万円 |
| 真ん中の子 | 2033年度 | 約2,124万円 | 約2,558万円 |
| 下の子 | 2035年度 | 約2,124万円 | 約2,661万円 |
| 3人合計 | ― | 約6,372万円 | 約7,630万円 |
この結果は、今回計算してみてかなり印象に残りました。
6,000万円は2026年価格ならかなり現実的。
しかし実際に支払う2030年代まで費用が上昇すれば、
7,000万円台まで考えておいた方がいい可能性もある。
ということです。
教育費のピークは2035年|年間約1,300万円
3人の年齢差まで入れると、教育費は毎年均等には発生しません。
年2%上昇ケースで年ごとに並べると、次のようになります。
| 年度 | 3人合計の教育費概算 |
|---|---|
| 2030 | 約460万円 |
| 2031 | 約388万円 |
| 2032 | 約396万円 |
| 2033 | 約892万円 |
| 2034 | 約802万円 |
| 2035 | 約1,301万円 |
| 2036 | 約857万円 |
| 2037 | 約851万円 |
| 2038 | 約841万円 |
| 2039 | 約431万円 |
| 2040 | 約412万円 |
ピークは2035年度。
年間約1,300万円です。
上の子が大学院、真ん中の子と下の子が大学という状態が重なるためです。
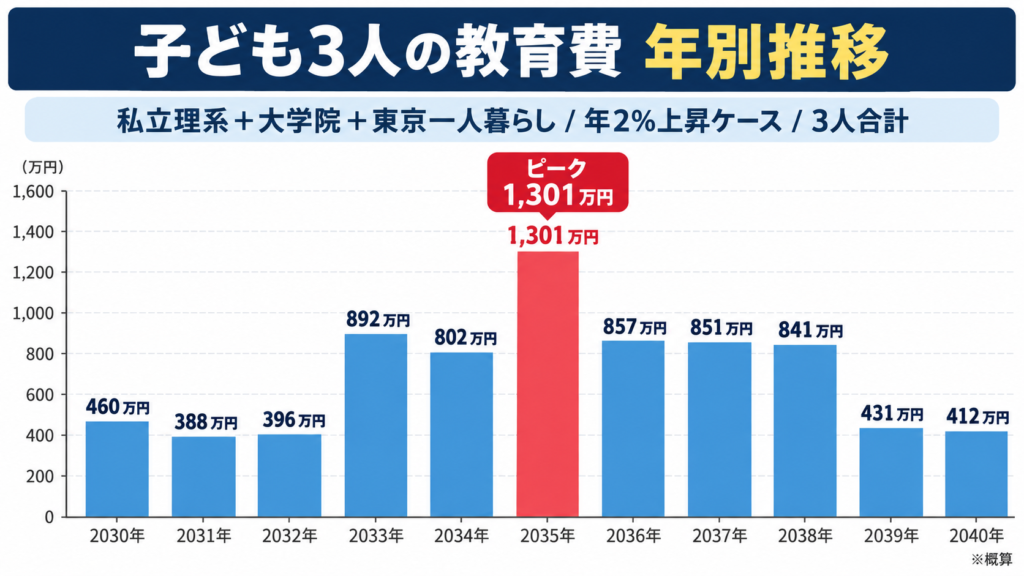
キャプション:
私立理系+大学院+東京一人暮らしを3人分、費用が年2%ずつ上昇するケースで試算。教育費のピークは2035年ごろで、年間約1,301万円となる計算。
以前の生前贈与の記事では、家計全体を20年間で見るために、教育費を均等化した簡易モデルを使いました。
そのモデルではピークを2034年ごろの約1,000万円としていました。
今回の数字が違うのは、前の記事が間違っていたからではありません。
前回は資産全体を見るための簡易モデル。
今回は教育費そのものを、3人の年齢と大学・大学院の進学時期から積み上げたモデル。
目的が違います。
国立大学+大学院+自宅通学なら約800万円まで下がる
では、私と同じように国立大学へ進学し、自宅から通える場合はどうでしょうか。
国立大学の授業料標準額は年53万5,800円、入学料は28万2,000円です。
大学4年+大学院2年について標準額を使い、さらにJASSOの国立大学・自宅通学者の修学費、通学費、生活費等を参考に6年間を単純試算すると、
1人あたり約810万円前後
になります。
3人なら、
約2,420万円前後。
もちろん、これは特定の国立大学の実額ではありません。
国立大学でも大学によって授業料が異なる場合がありますし、自宅通学でも交通費や生活費は家庭によって違います。
あくまで比較用のケースです。
| 比較ケース | 1人 | 3人 |
|---|---|---|
| 国立+大学院+自宅通学 | 約810万円 | 約2,420万円 |
| 私立理系+大学院+東京一人暮らし | 約2,124万円 | 約6,372万円 |
かなり違います。
だから、
「子ども3人なら教育費6,000万円が絶対に必要」
という意味ではありません。
私が6,000万円という数字を置いている理由は、
どんな進路を選んでも、お金を理由に選択肢を狭めなくて済むように、安全側で準備しておきたいから
です。
6,000万円を使い切ることが目的ではない
もちろん、私は6,000万円を教育費として使い切りたいわけではありません。
3人とも国立大学ならありがたいです。
大学院へ進学しない可能性もあります。
自宅から通うかもしれません。
東京ではなく、名古屋、仙台、北海道、九州などを選ぶかもしれません。
文系へ進む可能性だってあります。
未来は分かりません。
これは投資にも少し似ていると思っています。
未来を正確に当てることはできない。
だから、いくつかの可能性を考えて、どのケースになっても対応できるようにしておく。
教育費6,000万円という数字も、そのための準備額です。
資産2.2億円でも、教育費のために無理して積立を続ける必要はない
2026年現在、我が家の金融資産は約2.2億円あります。
現在の資産の詳しい内訳はこちらの記事で公開しています。
だから今回の計算をして、6,000万円を今から別の教育資金口座へ現金で積み上げるつもりはありません。
基本的には、給与から払える時は給与から払う。
必要なら現金も使う。
さらに教育費が重なる時期には、課税口座の資産を取り崩すことも考えています。
一方、現在は新NISAと特定口座を合わせて月40万円を積み立てていますが、新NISA1,800万円を使い切る2029年頃は一つの大きな区切りになると思っています。
その後、月10万円程度をオルカンなどへ積み立てる案も考えています。
ただし、教育費が年間800万円、1,000万円と増えている時期に、資産を取り崩しながら無理に新規積立を続ける必要はないとも思っています。
新NISA満額後の考え方はこちらの記事で整理しています。
→ 新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
51歳の今は、
「これからどれだけ新しいお金を投資するか」
だけではなく、
「これまで作ってきた資産を、家族のためにどう使うか」
を考える時期に少しずつ変わってきました。
なお、教育費に加えて生前贈与、生活費、住宅ローン、退職関連資金、年金まで含めた長期シミュレーションは、この記事では繰り返しません。
家計全体については、こちらで計算しています。
→ 子ども3人に毎年110万円を生前贈与|資産2.2億円で20年続けた実額試算
まとめ|6,000万円は大げさではない。でも「必ず必要」でもない
今回、以前の記事で置いていた、
「1人2,000万円、3人6,000万円」
という教育費を改めて検証しました。
結果は、
私立理系4年+大学院2年+東京一人暮らしなら、1人約2,124万円。
3人なら約6,372万円。
でした。
さらに、毎年2%ずつ費用が上昇するケースでは、
3人合計約7,630万円。
一方で、国立大学・大学院へ進み、自宅から通える比較ケースなら、3人で約2,420万円前後まで下がります。
つまり、答えは一つではありません。
6,000万円は「我が家が必ず払う教育費」ではない。
でも、
「お金が理由で子どもの進路を狭めないために、これくらいまでなら対応できるようにしておきたい金額」
として考えるなら、決して大げさな数字でもなさそうです。
私の両親は、浪人した私を予備校へ通わせ、その後の大学生活まで支えてくれました。
当時はそこまで深く考えていませんでしたが、自分が親になった今、そのありがたさがよく分かります。
今度は自分の番です。
3人が実際にどんな進路を選ぶのか。
そして今回計算した6,000万円、7,000万円という数字が、その後実際にどうなっていくのか。
またこのブログで答え合わせしていきたいと思います。
関連記事
- 子ども3人に毎年110万円を生前贈与|資産2.2億円で20年続けた実額試算
- 51歳・資産2.2億円の現在のポートフォリオを公開
- 新NISA1,800万円を使い切った後どうする?積立投資の「やめ時」を考え始めた
- 現金2,000万円は持ちすぎだった?51歳の今は3,000万〜4,000万円を持ちたい理由
※この記事は2026年9月時点で確認できる文部科学省「令和7年度私立大学等入学者に係る学生納付金等調査」、日本学生支援機構(JASSO)「令和6年度学生生活調査」などを参考に、我が家の条件を当てはめて作成したシミュレーションです。実際の学費、家賃、生活費、進学時期は大学・地域・家庭によって異なります。年2%の上昇ケースは将来の物価や学費を予測するものではなく、参考の感度分析です。