こんにちは、nobu2394.comです。
この記事を最初に書いたのは2018年1月でした。
当時の私は投資を本格的に始めてまだそれほど時間が経っておらず、米国株に約700万円、日本株に約300万円、合計約1,000万円の投資資金で試行錯誤していました。
ここで一つ補足です。
この1,000万円は、当時の我が家の総資産ではありません。
あくまで株式投資に振り向けていた投資資金です。
当時の私は、自分なりに「株式投資で絶対に守るべき3つのルール」を決めていました。
- 資金管理をしっかりして元本を守る
- 利大損小を意識する
- 暴落に備えて現金を持つ
ところが、それから8年以上。
私の投資方法はかなり変わりました。
日本株の短期売買。
信用取引。
うねり取り。
個別株。
高配当株。
いろいろ経験し、失敗もしながら、現在はVTIなどのインデックス投資を資産形成の中心にしています。
2026年現在、私は51歳。
我が家の金融資産は約2億2,041万円になりました。
改めて2018年の記事を読み返してみると、
「これは今でも大切だな」
と思うルールもあれば、
「今はまったく違う考え方になったな」
と思うものもあります。
そこで今回は、2018年に自分で決めた3つの投資ルールを、8年後の自分自身が答え合わせしてみます。
※この記事は私自身の投資経験を振り返ったものです。特定の銘柄、金融商品、資産配分を推奨するものではありません。
- 2018年の私が決めた3つの投資ルール
- ルール1|「元本を守る」は今では最優先ではなくなった
- ルール2|「損切りすればいい」でも「絶対損切りしない」でもなくなった
- 丸紅の信用取引で約60万円失った
- 2026年の今は、損切りそのものをルールにしていない
- ルール3|「暴落に備えて現金を持つ」は8年後も残った
- コロナショックと2022年の下落では、現金を市場へ投入できた
- ただし、現金を持ちすぎるつもりもない
- 現在の資産2.2億円はどうなっているか
- 2018年と2026年では「投資ルール」の意味そのものが変わった
- もし2026年の今、3つの投資ルールを作り直すなら
- 8年前より投資ルールは少なくなった
- まとめ|8年間で「元本を守る」から「市場に居続ける」へ変わった
2018年の私が決めた3つの投資ルール
当時の記事で私は、次の3つを重要視していました。
| 2018年のルール | 2026年の答え合わせ |
|---|---|
| 元本を守る | 考え方がかなり変わった |
| 利大損小・損切り | 投資対象によって考え方が変わった |
| 暴落に備えて現金を持つ | 今も非常に重要 |
こうして並べると、8年間で一番変わったのは、
「元本を減らさないことを最優先する」
という考え方です。
逆に、一番変わっていないのは、
「暴落したときに動けるよう、現金を残しておく」
という考えでした。
ルール1|「元本を守る」は今では最優先ではなくなった
2018年の私は、
投資で最も大切なのは元本を守ること
と考えていました。
これは当時の自分としては自然な考えだったと思います。
株式投資に使っていた資金は約1,000万円。
そのうち日本株へ使っていたのは約300万円でした。
例えば300万円を大きく減らしてしまえば、その後取り戻すのは大変です。
100万円を150万円にするのと、50万円を100万円へ戻すのでは、必要な上昇率がまったく違います。
だから当時は、
「まず負けないこと」
「元本を減らさないこと」
を非常に強く意識していました。
でも2026年の私は少し違います。
例えばVTIが30%下落したとします。
40%下落したとしても、おそらく私は売りません。
仮に取得元本を下回ったとしても、基本的には売らないと思います。
つまり今の私は、
「元本を割ったかどうか」そのものを、それほど重要視していません。
なぜなら現在の資産形成の中心は、短期的な値動きを取る売買ではなく、長期間市場に居続ける投資だからです。
株価が下落して評価額が減ったからといって、それだけで投資の前提が崩れたとは考えません。
2018年の私は、
元本を守ること=良い投資
と考えていました。
2026年の私は、
短期的な評価額よりも、長期間市場から退出しないことの方が大切
と考えるようになっています。
ここは8年間でかなり大きく変わりました。
ルール2|「損切りすればいい」でも「絶対損切りしない」でもなくなった
2018年の記事では、最初は「利大損小」をルールにしていました。
損失は小さく。
利益は大きく。
そのためには損切りが必要。
当時の私はそう考えていました。
ところが2018年に大きな損切りを経験し、2019年には、
「コツコツ利確+損切りしない」
という考え方へ一度変わっています。
今読み返すと、かなり迷っていたことが分かります。
損切りすると負ける。
では損切りしなければいいのではないか。
そんなふうに、自分の失敗に合わせて売買ルールを何度も作り直していました。
そしてその中で、私の投資人生を大きく変えたのが丸紅でした。
丸紅の信用取引で約60万円失った
当時の私は、日本株の信用取引も行っていました。
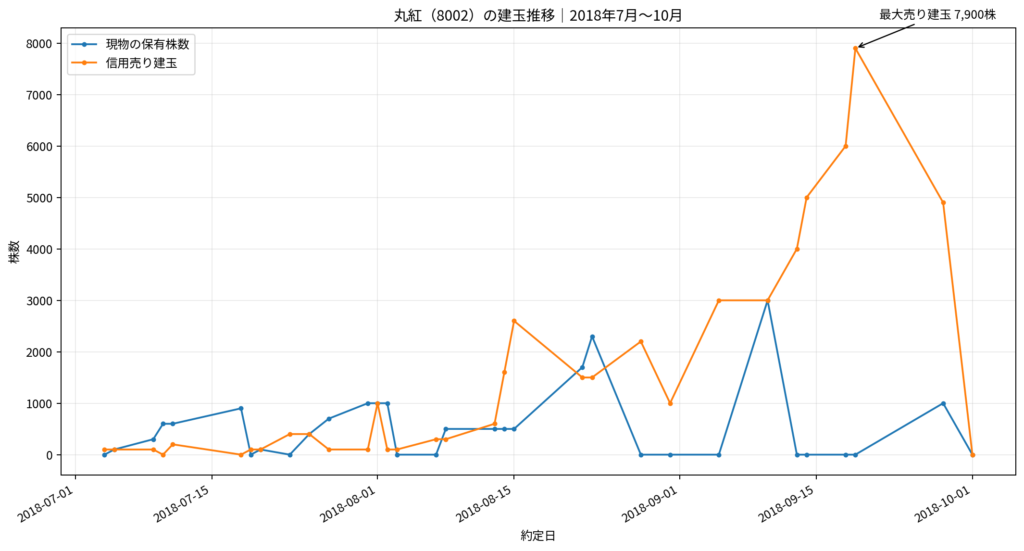
丸紅では、空売りの建玉が最終的に7,900株まで膨らみました。
9月19日時点の平均建値は約955.5円。
建値ベースでは約754.9万円の売りポジションです。
一方、当時日本株の売買に使っていた元手は約300万円。
元手の約2.5倍に相当する売りポジションまで膨らんでいました。
私は、予想が外れるたびに撤退するのではなく、
「いずれ下がる」
と考えてポジションを増やしてしまいました。
しかし丸紅の株価は、私の予想とは逆に上昇。
最終的に50万円を超える大きな損切りを行い、後から全取引を集計すると丸紅関連の最終損益は約60万円のマイナスになりました。
私にとってはかなり大きな失敗でした。
でも今振り返ると、
この失敗は私の投資人生に必要だったのかもしれない
とも思っています。
この経験があったからこそ、信用取引から離れました。
短期的な株価を予想して売買することからも、少しずつ距離を置くようになりました。
そして最終的には、VTIなどのインデックス投資を資産形成の中心にするようになっています。
丸紅でなぜ50万円超を損切りすることになったのかは、こちらで詳しく振り返っています。
また、銘柄選びから7,900株までポジションを増やした経緯、最終的に約60万円を失った一連の流れはこちらの記事でも検証しています。
→ 【8年後検証】うねり取りの銘柄の選び方|丸紅で実践した5条件と60万円損から学んだこと
2026年の今は、損切りそのものをルールにしていない
現在、私が保有している個別株は基本的にムーディーズ(MCO)だけです。
ただし、ムーディーズを「基本長期保有」と考えているわけではありません。資産形成の主役はインデックスで、ムーディーズは株を売買する感覚や楽しさを残すための「たしなみ枠」です。
2018年に120株を売却した記録と、8年後の今もMCOを売買する理由はこちらで振り返りました。
→ 【8年後検証】ムーディーズ株を売ったり買ったり8年|インデックス投資中心でも個別株を残す理由
一方、VTIなどのインデックスについては、株価が下がったからという理由だけで損切りすることは考えていません。
つまり2026年現在では、
「何%下がったら損切りする」という単純なルール自体を持たなくなった
というのが一番近いと思います。
見るようになったのは、
なぜその資産を持っているのか。
という部分です。
ルール3|「暴落に備えて現金を持つ」は8年後も残った
2018年の記事を読み返して、一番面白かったのがこれです。
当時の私は、
「暴落に備えて常に一定の現金を持つ」
と書いていました。
これは2026年現在も、ほとんど変わっていません。
むしろ今の方が強く意識しています。
私は現在、
最低でも3,000万円程度の現金は持っておきたい
と考えています。
実際、2026年9月時点の我が家の現金・預金等は約3,297万円です。
もちろん、現金を持てば、その分だけ株式市場に投資できる金額は減ります。
相場が上昇し続ければ、現金を持っていることが機会損失になることもあります。
それでも現金を持つ大きな理由は、
暴落したときに自分から動けるから
です。
株価が大きく下がったとき、資産がすべて株式なら、ただ評価額が下がるのを見るしかありません。
しかし現金があれば、
「安くなった資産を買う」
という選択肢が残ります。
コロナショックと2022年の下落では、現金を市場へ投入できた
この考えが実際に役に立ったのが、コロナショックや2022年の株価下落でした。
私はその下落局面で、手元に残していたキャッシュをかなり市場へ投入することができました。
もちろん、暴落の底がどこなのかは分かりません。
買った後にさらに下がることもあります。
それでも、
安くなったときに買える資金がある
というのは大きい。
2018年に作った3つのルールの中で、
「暴落に備えて現金を持つ」
というルールだけは、8年後の今もはっきり残っています。
ただし、現金を持ちすぎるつもりもない
ここが2018年とのもう一つの違いです。
私は最低3,000万円程度の現金は持ちたい。
一方で、それ以上の余剰資金まで大量に現金として寝かせたいわけではありません。
今の私は、
必要な現金以外は、できるだけ市場にさらし続けたい
と考えています。
短期的に株価が上がるのか下がるのかは分かりません。
暴落を待ってずっと現金を持ち続けている間に、市場がさらに上昇する可能性もあります。
だから、
「全部投資する」
でもなく、
「暴落が怖いから大量の現金を持つ」
でもない。
私の場合は、
生活、教育費、暴落時の追加投資などに使える現金を一定額確保し、それ以外は基本的に市場へ置いておく
という形に落ち着きました。
現在の資産2.2億円はどうなっているか
2026年9月現在、我が家の総資産は約2億2,041万円です。
その中には、米国株、投資信託、日本株、企業型確定拠出年金、生命保険、金、銀、スイスフラン、そして現金などが含まれています。
証券口座の一つがこちらです。
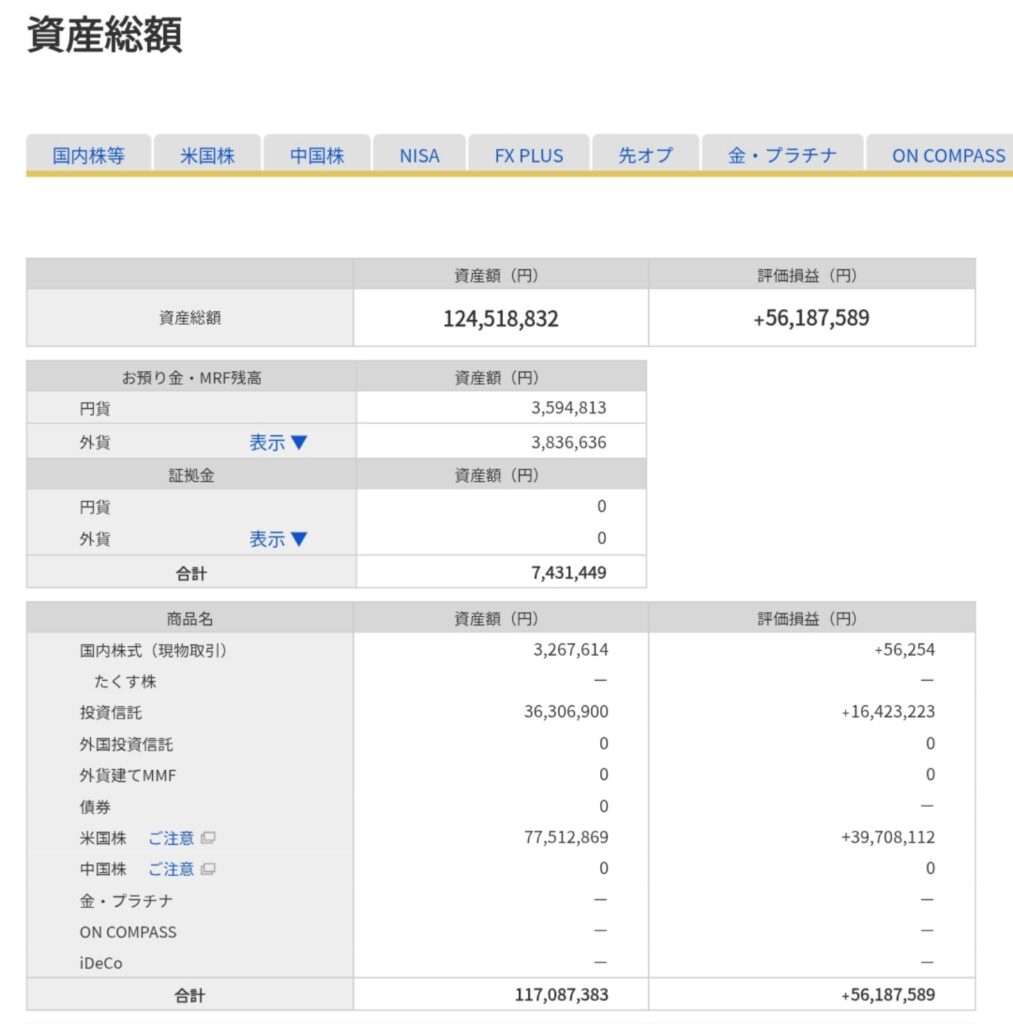
現在の資産全体の内訳はこちらの記事で公開しています。
また、ブログを始めた2018年当時から現在まで、我が家の資産全体がどう変わってきたかはこちらでまとめています。
→ 【資産公開】43歳で6,055万円→51歳で2億2,041万円|8年8か月の資産形成を振り返る
2018年と2026年では「投資ルール」の意味そのものが変わった
2018年当時の私は、
どうすれば株の売買で勝てるか
を考えていました。
だからルールも、
- いつ損切りするか
- いつ利益確定するか
- どこで買うか
- どこで売るか
- チャートをどう見るか
といった「売買ルール」が中心でした。
でも2026年現在は違います。
今考えているのは、
どうすれば市場から退場せず、長期間資産を持ち続けられるか
です。
同じ「投資ルール」という言葉でも、中身がかなり変わりました。
高配当株を中心に考えていた頃から、インデックス中心へどう変わったのかについては、こちらの記事でも詳しく振り返っています。
→ 51歳・資産2.2億円で変わった投資の考え方|高配当より資産成長、そして相続と分散へ
個別株での失敗を重ねた2018年に、なぜ「時間分散・銘柄分散」へ考え方が変わったのかは、こちらで詳しく振り返っています。
▶ 【8年後検証】分散投資は意味がある?個別株で60万円負けた私が2.2億円になって思うこと
もし2026年の今、3つの投資ルールを作り直すなら
今回、自分自身に、
「今、3つだけ投資ルールを作るなら何にする?」
と問い直してみました。
答えはこの3つです。
1.暴落に備えて現金を持つ
最低でも3,000万円程度。
生活や教育費への備えでもありますが、暴落時に買える資金を残しておく意味もあります。
これは2018年から変わっていません。
2.必要なとき以外、必要な分以上は売らない
株価が下がったから。
含み益が大きくなったから。
ニュースが不安だから。
そういった理由だけで簡単には売らない。
もちろん、生活費、教育費など、本当にお金が必要になれば売ります。
でも、
必要な分以上は売らない。
これが今の基本です。
3.できるだけ資産を市場にさらし続ける
これは2018年には持っていなかった考えです。
市場の上げ下げを完璧に予測することはできません。
だから、
「今は高いから売る」
「暴落するまで現金で待つ」
ということを繰り返すより、
自分が許容できる範囲で、できるだけ長く市場に居続ける
ことを重視しています。
2026年現在の私の3ルール
- 暴落に備えて現金を持つ
- 必要なとき以外、必要な分以上は売らない
- できるだけ資産を市場にさらし続ける
もっと簡単に言えば、
現金は残す。
必要がなければ売らない。
残りは市場に置き続ける。
という非常にシンプルなものになりました。
8年前より投資ルールは少なくなった
2018年当時の私は、本当にたくさんのルールを作っていました。
損切りライン。
利益確定ライン。
出来高。
決算。
株価チャート。
買うタイミング。
売るタイミング。
そして失敗すると、また新しいルールを作る。
今振り返ると、
ルールを増やせば投資が上手になると思っていた
のだと思います。
でも8年間投資を続けて、むしろ逆になりました。
現在の方がルールは少ないです。
その代わり、一つ一つのルールは簡単には変えません。
まとめ|8年間で「元本を守る」から「市場に居続ける」へ変わった
2018年に私が決めた3つのルールは、
- 元本を守る
- 利大損小
- 暴落に備えて現金を持つ
でした。
8年後の2026年。
その中ではっきり残ったのは、
暴落に備えて現金を持つ
という考えでした。
一方で、
「元本を絶対に守る」
「何%下がったら損切りする」
という考えは大きく変わりました。
今の私は、
- 暴落に備えて最低3,000万円程度の現金を持つ
- 必要なとき以外、必要な分以上は売らない
- できるだけ資産を市場にさらし続ける
という3つを基本にしています。
2018年当時、株式投資に使っていた資金は約1,000万円。
そこから信用取引で失敗し、短期売買で迷い、高配当株にも取り組み、インデックス投資へ移ってきました。
そして51歳になった2026年、我が家の金融資産は約2億2,041万円になりました。
もちろん、これで自分の投資方法が正解だったと証明されたわけではありません。
これから大きな暴落が来るかもしれません。
長期間株価が上がらない時代が来るかもしれません。
ただ、自分自身の8年間を振り返って一つ感じるのは、
投資で一番難しかったのは、良い銘柄を見つけることでも、天井と底を当てることでもなかった。
ということです。
自分で決めた方法を、相場が上がっても下がっても続けること。
そして経験を積みながら、本当に必要なルールだけを残すこと。
今の私にとって、投資ルールとはそういうものになっています。
また数年後、この2018年の記事を読み返したように、今回の記事も読み返してみたいと思います。
そのとき、
「この3つのルールもまた変わったな」
と思うかもしれません。
そのときはまた、このブログで答え合わせをしてみます。